L’essentiel
- Taux : 20 % pour la plupart des prestations, 10 % ou 5,5 % pour quelques services, et aucune TVA en franchise en base.
- Exigibilité : la TVA est due à l’encaissement du prix, acomptes compris, sauf option pour la TVA sur les débits.
- Client français : la TVA française s’applique, au taux qui correspond à la nature du service.
- Client professionnel de l’UE : la facture est hors taxe avec la mention « autoliquidation », après contrôle de son numéro de TVA.
- Client hors UE : la facture est hors taxe avec la mention « TVA non applicable – art. 259-1 du CGI ».
Quel taux de TVA appliquer à une prestation de services ?
La TVA sur prestations de services est de 20 % dans la grande majorité des cas : conseil, communication, informatique, formation, services aux entreprises. Un taux réduit de 10 % ou de 5,5 % s’applique à quelques services précis, et certains services sont exonérés. Votre statut ne change pas le taux : il décide seulement si vous facturez la TVA ou non.
| Prestation | Taux | Précision |
|---|---|---|
| Conseil, communication, informatique, formation | 20 % | Taux normal, par défaut |
| Restauration sur place, hébergement, transport de voyageurs | 10 % | Taux intermédiaire |
| Travaux d’amélioration ou d’entretien d’un logement | 10 % | Logement achevé depuis plus de 2 ans |
| Travaux de rénovation énergétique d’un logement | 5,5 % | Mêmes conditions de logement |
| Soins à finalité thérapeutique | Exonérés | Aucune TVA sur la facture |
| Prestations de santé sans finalité thérapeutique | 20 % | Par exemple une chirurgie esthétique |
Pour les travaux, le taux réduit suppose que l’entreprise pose et facture elle-même les équipements : si le client les achète, ils restent à 20 % et seule la pose est au taux réduit. Depuis le 1er mars 2025, le client certifie par une mention sur le devis ou la facture que les conditions sont remplies. Le détail par métier figure dans l’article sur la TVA pour un électricien, et les taux des autres produits dans le calcul de la TVA.
En Guadeloupe, en Martinique et à La Réunion, le taux normal est de 8,5 %. La TVA ne s’applique pas, pour l’instant, en Guyane et à Mayotte.
L’avis de l’expert-comptable
Quand une facture mêle deux services de taux différents, par exemple de la pose à 10 % et de la fourniture à 20 %, détaillez chaque ligne avec son taux. Un taux unique sur toute la facture est une erreur fréquente, et elle coûte la différence de TVA.
Quand la TVA est-elle exigible sur une prestation de services ?
L’exigibilité est le moment où la TVA devient due à l’État. Pour une prestation de services, elle ne suit pas la date de la prestation ni, par défaut, la date de la facture : elle suit l’argent reçu.
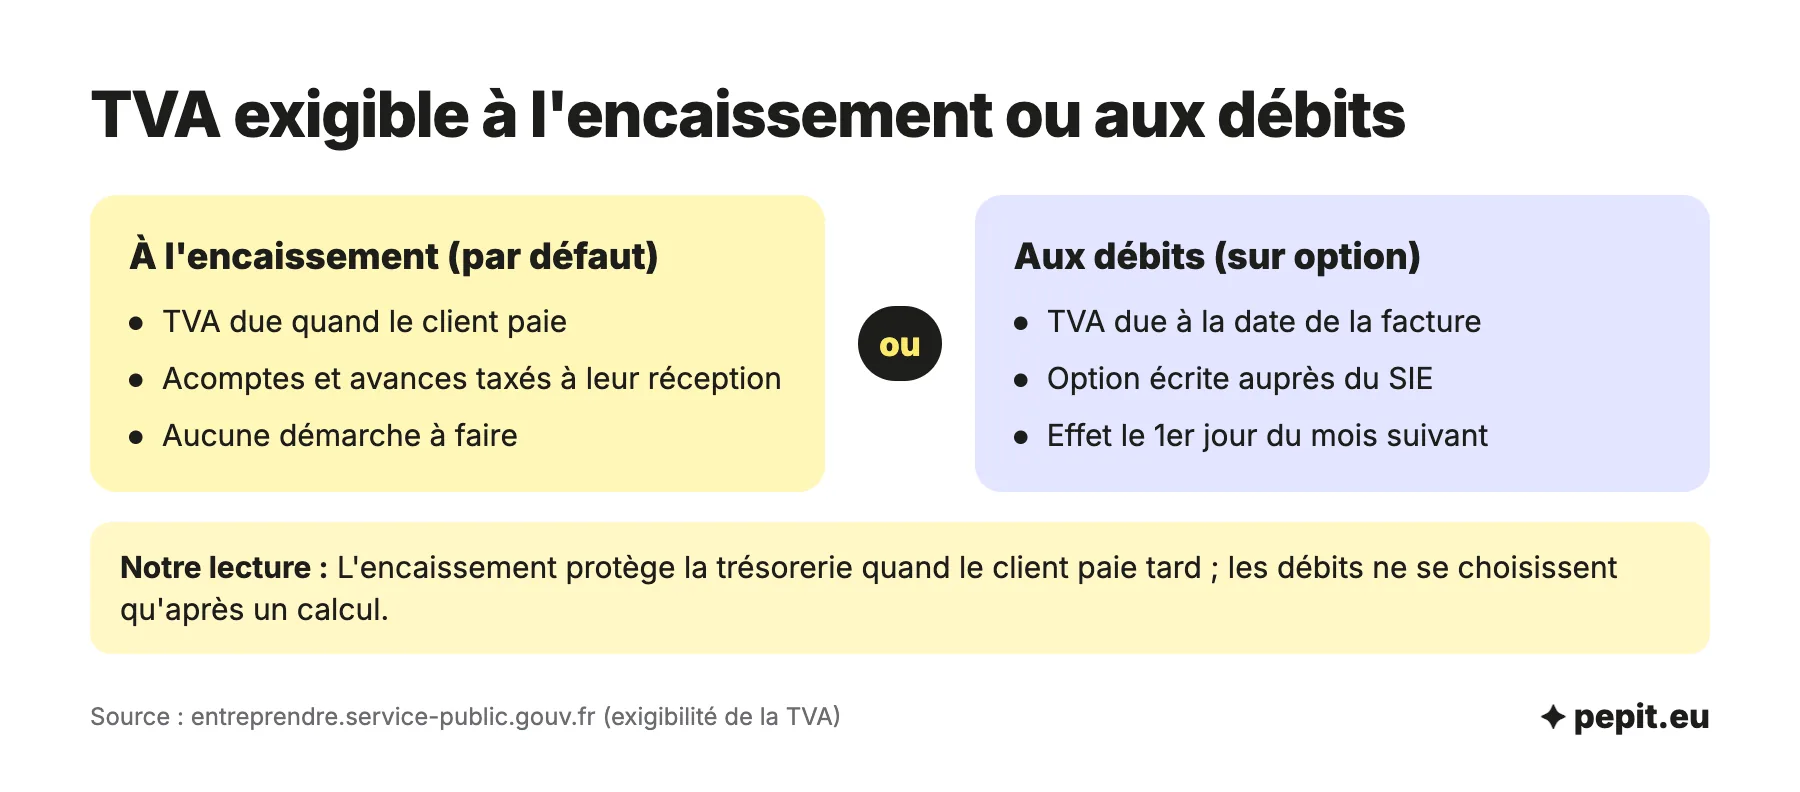
- Par défaut, à l’encaissement : la TVA est exigible quand le client paie le prix, ou un acompte ou une avance.
- Sur option, aux débits : la TVA est exigible à la date de la facture. Vous demandez l’option par écrit à votre service des impôts des entreprises (SIE) ; elle prend effet le premier jour du mois suivant la demande, et s’applique à toutes vos opérations.
- Prestation longue sans acompte : si elle dure plus d’un an sans paiement échelonné, la TVA est exigible à la fin de chaque année civile.
Une facture d’acompte rend donc la TVA exigible dès son encaissement. La TVA se déclare au titre de la période où elle est exigible, pas de celle où la mission se termine. Le choix entre les deux régimes est détaillé dans l’article sur la TVA sur les débits ou à l’encaissement.
Exemple chiffré
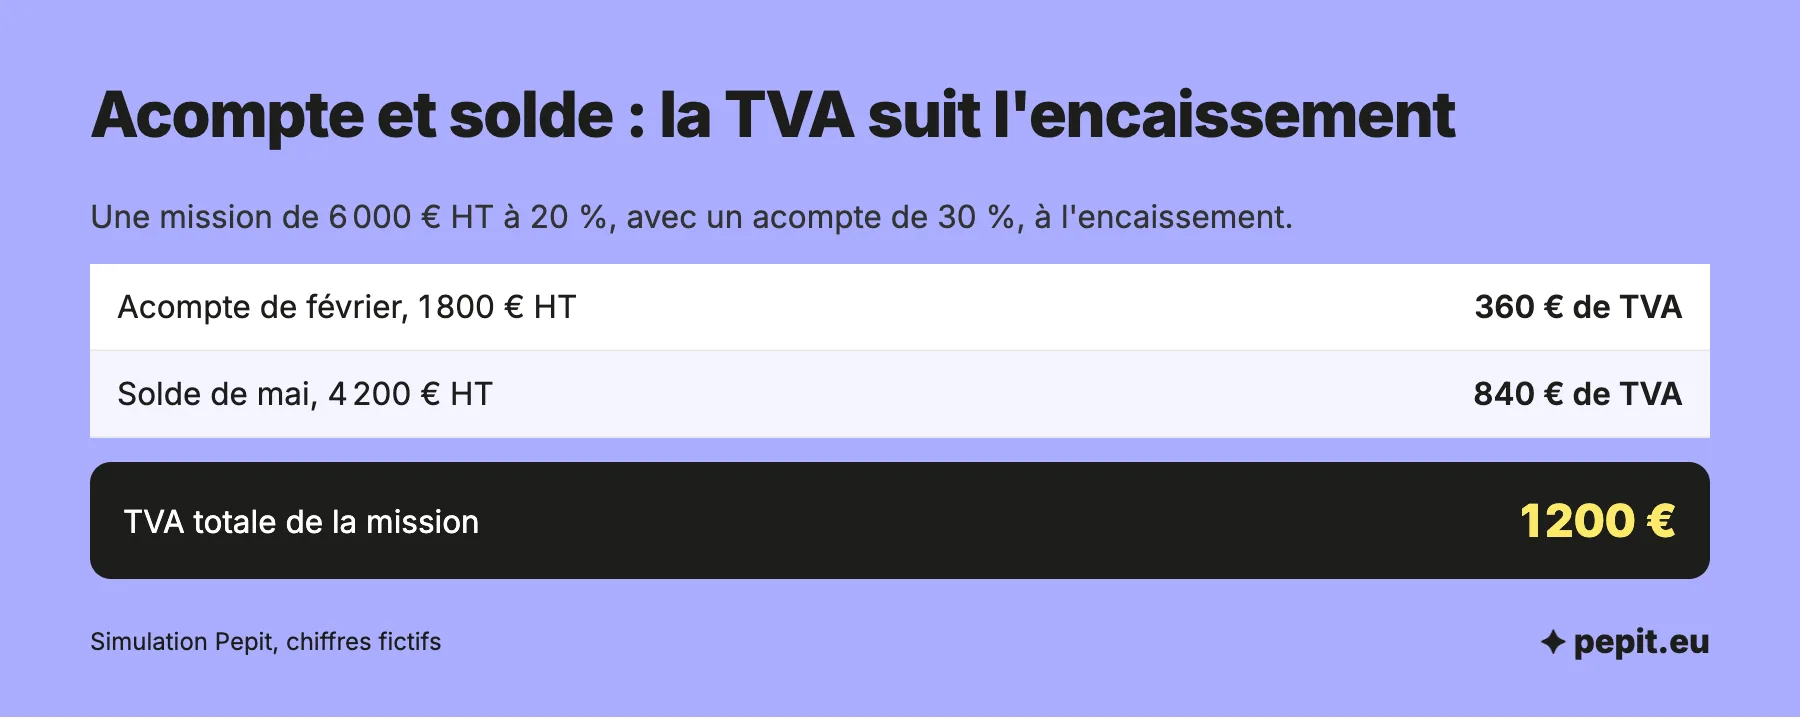
Simulation, chiffres fictifs. Une agence de communication facture une mission de 6 000 € HT à 20 %, soit 1 200 € de TVA, avec un acompte de 30 %. Elle est à l’encaissement, le régime par défaut.
- Acompte de février : 6 000 × 30 % = 1 800 € HT encaissés, soit 1 800 × 20 % = 360 € de TVA exigibles en février.
- Solde de mai : 6 000 − 1 800 = 4 200 € HT encaissés, soit 4 200 × 20 % = 840 € de TVA exigibles en mai.
- Contrôle : 360 + 840 = 1 200 €, soit 20 % de 6 000 €.
- Lecture : avec l’option pour les débits, les 1 200 € auraient été exigibles dès la facturation, même avant tout paiement du client.
Attention
À l’encaissement, vous n’avancez pas la TVA d’une facture impayée ; aux débits, vous la déclarez et la payez avant d’avoir été réglé. Pour un client qui paie à 60 jours, l’option pèse sur votre trésorerie et mérite un calcul avant de la demander.
Pour la facture elle-même, la mention de l’option pour la TVA sur les débits et les autres mentions sont détaillées dans l’article sur la facture avec TVA.
Où une prestation de services est-elle taxée : France, UE ou hors UE ?
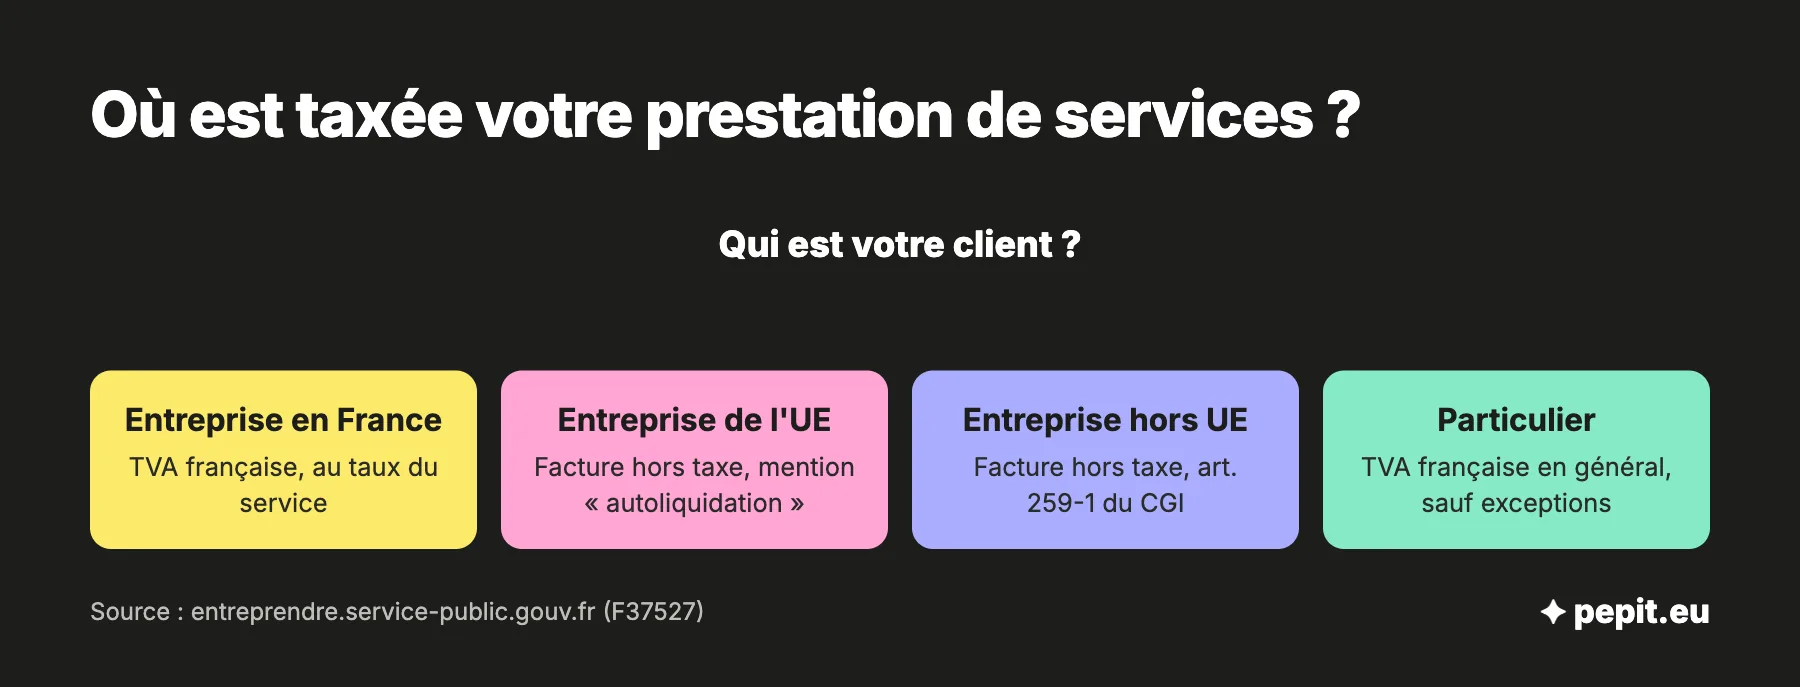
C’est la question qui change tout en facturation internationale. La règle de base : pour un client professionnel, la prestation est taxée là où le client est établi ; pour un particulier, elle est taxée en France si vous y êtes établi, avec des exceptions. Le schéma résume la règle selon votre client.
Votre client est une entreprise
Trois cas, selon son pays. Dans tous les cas, vérifiez que votre client est bien un assujetti à la TVA : le numéro de TVA intracommunautaire se contrôle sur le service VIES.
- Entreprise en France : la TVA française s’applique, au taux qui correspond au service.
- Entreprise dans l’UE : la TVA est due dans le pays du client. Si vous n’avez pas de numéro de TVA dans ce pays, la facture est hors taxe avec la mention « autoliquidation » : c’est le client qui calcule et paie la TVA chez lui.
- Entreprise hors UE : la facture est hors taxe, avec la mention « TVA non applicable – art. 259-1 du CGI ».
Vous devez aussi déposer une déclaration européenne de services (DES) auprès de la douane quand le client est un assujetti de l’UE, que la prestation est taxable dans son pays et qu’il n’y est pas exonéré. Les entreprises établies dans les départements d’outre-mer en sont dispensées.
Exemple chiffré
Simulation, chiffres fictifs. Une agence française facture 5 000 € HT de conseil, une fois à un client français et une fois à une entreprise allemande disposant d’un numéro de TVA valide.
- Client français : 5 000 × 20 % = 1 000 € de TVA, soit 6 000 € TTC.
- Client allemand : facture de 5 000 € hors taxe, mention « autoliquidation », aucune TVA française.
- L’entreprise allemande calcule elle-même la TVA de son pays, 5 000 × 19 % = 950 €, et la déduit si elle y a droit.
- Lecture : le prix payé par le client allemand est de 5 000 €, sans taxe à reverser pour vous, mais la prestation reste à déclarer sur la DES.
Votre client est un particulier
La règle générale est la TVA française : vous facturez TTC et vous reversez la taxe à la France, que le particulier habite en France ou dans l’UE. Des exceptions peuvent rendre la TVA due dans le pays du client ou dans un autre pays de l’UE ; vous facturez alors TTC au taux de ce pays, et vous pouvez vous y immatriculer ou passer par le guichet unique de TVA. Le principe du guichet unique est présenté dans l’article sur les taux de TVA en France et en Europe.
Les exceptions : la TVA suit le lieu de réalisation
Pour certains services, la règle du client ne s’applique pas : la TVA se paie là où le service est rendu.
- les services liés à un immeuble : le pays où se trouve l’immeuble ;
- la location de courte durée d’un véhicule : le pays où il est mis à disposition, pour 30 jours au plus ;
- l’accès à un événement (hors événement virtuel) : le pays où il a lieu, pour un client professionnel ;
- le transport de passagers : chaque pays, pour la partie du trajet qui s’y déroule ;
- la restauration : le lieu où la vente est réalisée ;
- les agences de voyages : le siège de l’entreprise ou l’établissement qui rend le service.
L’avis de l’expert-comptable
Avant d’envoyer la première facture à un client étranger, notez dans un dossier trois éléments : son numéro de TVA vérifié sur VIES avec la date, la nature exacte de votre service, et le pays où il est rendu. Ces trois éléments décident du lieu de taxation, et ce sont ceux que l’administration demande en cas de contrôle.
Que faire quand vous achetez une prestation de services à l’étranger ?
Quand vous achetez un service à un prestataire d’un autre pays de l’UE, la TVA est en principe celle de la France, votre pays, et c’est vous qui la payez. Si le fournisseur n’a pas de numéro de TVA français, il facture hors taxe avec la mention « autoliquidation ». Au réel, vous déclarez la TVA française comme collectée, au taux du service, puis comme déductible ; l’effet est nul sur votre trésorerie. Le mécanisme est détaillé dans l’article sur l’autoliquidation de la TVA.
Sous franchise en base, vous ne pouvez pas déduire cette TVA, sauf option pour le réel. Autre différence avec l’achat de biens : il n’y a pas de seuil de 10 000 € pour les services, la TVA est due quel que soit le montant. Votre numéro de TVA intracommunautaire n’est pas attribué automatiquement en franchise : il se demande par la messagerie de votre espace professionnel.
Et sous franchise en base de TVA ?
Une entreprise en franchise en base ne facture pas de TVA sur ses prestations : elles sont exonérées, avec la mention « TVA non applicable, art. 293 B du CGI ». À partir du 1er janvier 2027, les règles de TVA passent du CGI au CIBS et la mention devient « TVA non applicable, art. L. 233-3 du CIBS » ; l’ancienne référence reste admise sur les factures jusqu’au 30 juin 2028. Le détail des seuils, de la tolérance et du dépassement figure dans l’article sur la franchise en base de TVA.
La règle pratique : dès que vous dépassez le seuil majoré de 41 250 € de services dans l’année, la TVA est due sur la facture qui fait franchir le seuil. Un prestataire qui vend à des clients professionnels et achète peu a souvent intérêt à comparer la franchise avec l’option pour la TVA. Si la gestion de la TVA vous pèse, Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Questions fréquentes sur la TVA sur les prestations de services
Les réponses courtes aux questions les plus posées sur la TVA des prestations de services.
Quelle TVA pour la prestation de service d’un auto-entrepreneur ?
Aucune tant qu’il est en franchise en base, soit sous 37 500 € de chiffre d’affaires de services : il facture hors taxe avec la mention de franchise. Au-delà, il facture 20 % de TVA comme toute entreprise, selon la nature du service.
Quand un auto-entrepreneur doit-il payer la TVA ?
Dès la facture qui fait dépasser le seuil majoré de 41 250 €. Entre 37 500 € et 41 250 €, il reste en franchise jusqu’au 31 décembre et facture la TVA à partir du 1er janvier. Le cas complet est dans l’article sur la TVA d’un auto-entrepreneur.
Comment savoir si c’est 10 % ou 20 % pour des travaux ?
Le taux de 10 % s’applique si le logement est à usage d’habitation, achevé depuis plus de 2 ans, et si l’entreprise pose et facture elle-même les équipements. Dans les autres cas, c’est 20 %. Depuis le 1er mars 2025, le client certifie les conditions par une mention sur le devis ou la facture.
La TVA est-elle exigible sur un acompte ?
Oui. Pour une prestation de services soumise à la TVA, elle est exigible à l’encaissement de l’acompte, et se déclare au titre de la période où vous l’avez reçu.
Une prestation à un client de l’UE est-elle soumise à la TVA française ?
Pas si le client est une entreprise : la TVA est due dans son pays, et la facture est hors taxe avec la mention « autoliquidation ». Pour un particulier, la TVA française s’applique en général.
Comment facturer un client hors de l’UE ?
Pour une entreprise cliente hors UE, la facture est hors taxe avec la mention « TVA non applicable – art. 259-1 du CGI ». Cette référence passe au CIBS à partir du 1er janvier 2027, l’ancienne restant admise jusqu’au 30 juin 2028.
Qu’est-ce que la déclaration européenne de services ?
C’est une déclaration déposée auprès de la douane quand vous fournissez un service taxable dans le pays d’un client assujetti de l’UE, sans exonération dans ce pays. Elle ne concerne que le vendeur, pas l’acheteur.
Peut-on récupérer la TVA sur un service acheté à l’étranger ?
Oui au régime réel : la TVA autoliquidée se déduit sur la même déclaration que celle où elle est collectée. Sous franchise en base, elle n’est pas déductible, sauf option pour le réel.
Sources
- Service-Public Entreprendre : exigibilité de la TVA
- Service-Public Entreprendre : TVA applicable aux échanges de prestations de services dans l'Union européenne
- Service-Public Entreprendre : taux de TVA dans le secteur de l'hygiène et de la santé
- Service-Public Entreprendre : taux de TVA dans la restauration et l'alimentation
- impots.gouv.fr : quel taux de TVA pour les travaux dans les logements ?
- impots.gouv.fr : TVA sur prestations de services métropole/DOM
- impots.gouv.fr : taux de TVA applicables dans les DOM
- impots.gouv.fr : la TVA, régimes et déclarations
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)