L’essentiel
- En France : quatre taux de TVA, 20 % (normal), 10 %, 5,5 % et 2,1 %, selon la nature de la vente.
- Dans l’UE : chaque pays fixe ses taux ; le taux normal va de 17 % au Luxembourg à 27 % en Hongrie.
- Vente à une entreprise : la facture est hors taxe si son numéro de TVA est valide et si les biens quittent la France.
- Vente à un particulier : au-delà de 10 000 € HT de ventes par an dans l’UE, la TVA du pays du client s’applique.
- Guichet unique : l’OSS permet de déclarer et payer ces TVA étrangères en une seule fois depuis la France.
Quels sont les taux de TVA en France ?
La TVA en France compte quatre taux en métropole : un taux normal de 20 % et trois taux plus bas, 10 %, 5,5 % et 2,1 %. Le taux dépend de ce que vous vendez, pas de votre statut ni de votre client. Le tableau reprend les cas que rencontrent le plus souvent les TPE.
| Taux | Nom | Principales opérations concernées |
|---|---|---|
| 20 % | Taux normal | Majorité des biens et des services, boissons alcoolisées, abonnements d’électricité et de gaz |
| 10 % | Taux intermédiaire | Restauration sur place, hébergement hôtelier, transport de voyageurs, travaux d’amélioration d’un logement de plus de 2 ans, médicaments non remboursés |
| 5,5 % | Taux réduit | Produits alimentaires, boissons sans alcool en bouteille, livres, rénovation énergétique d’un logement de plus de 2 ans, protections hygiéniques |
| 2,1 % | Taux particulier | Médicaments remboursables par la Sécurité sociale |
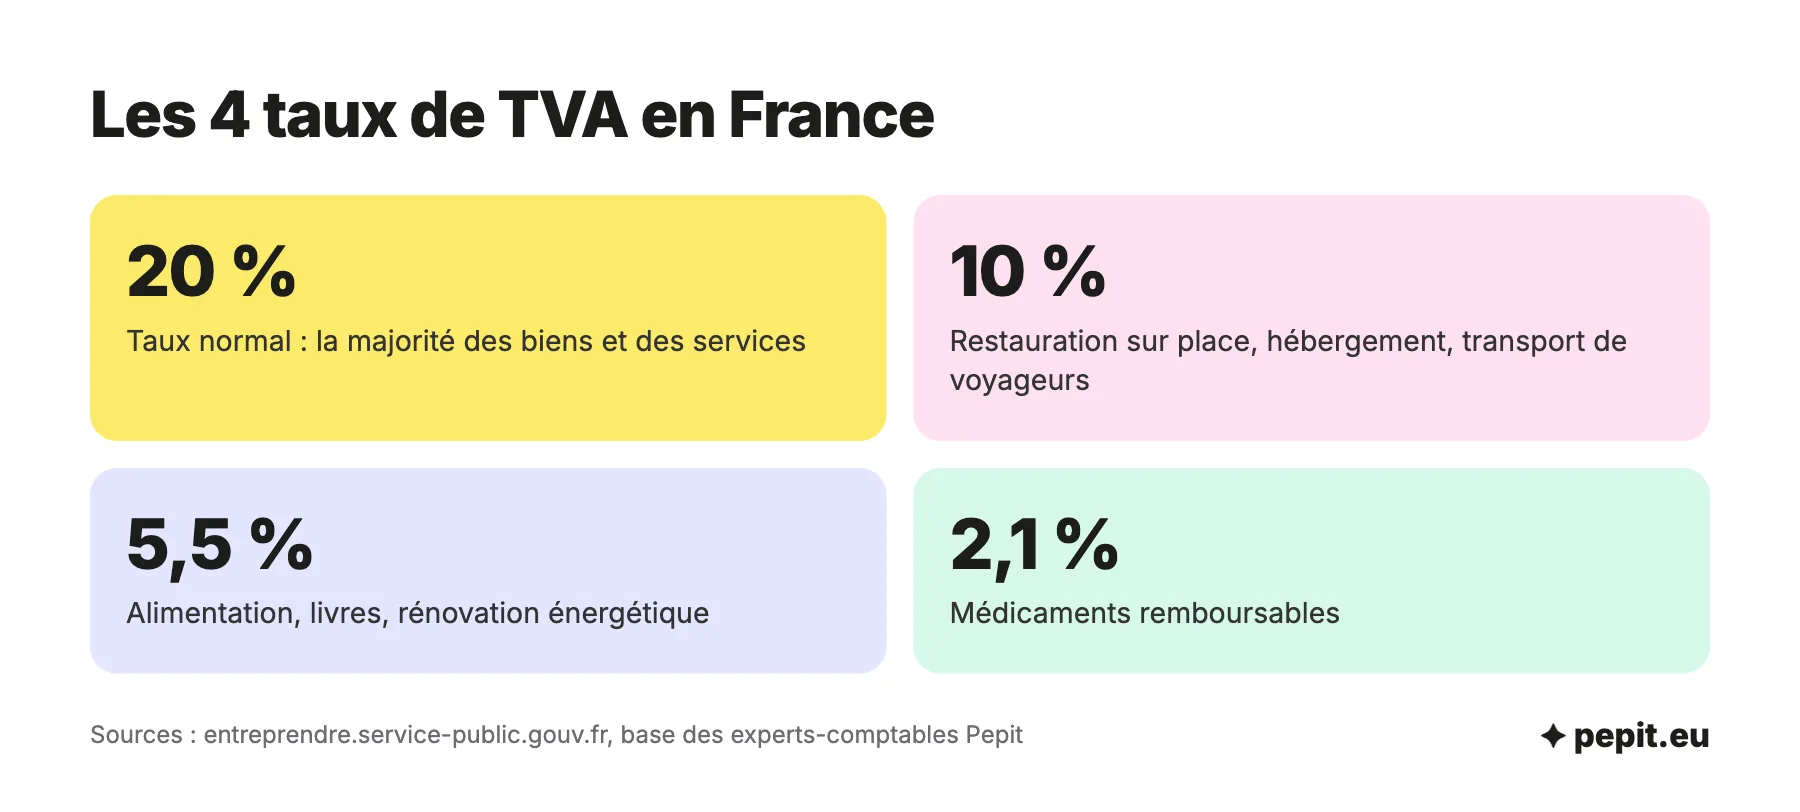
Ces quatre taux n’ont pas changé en 2026 en métropole. Le dernier mouvement date du 1er août 2025 : les abonnements de gaz et d’électricité sont passés de 5,5 % à 20 %. Dans les départements d’outre-mer, les taux sont différents : en Guadeloupe, en Martinique et à La Réunion, le taux normal est de 8,5 % et le taux réduit de 2,1 %, et la TVA ne s’applique pas, pour l’instant, en Guyane et à Mayotte. La Corse applique aussi le taux normal de 20 %, avec quelques taux propres à certaines opérations.
Pour passer d’un prix hors taxes à un prix toutes taxes comprises avec l’un de ces taux, le calcul de la TVA suit toujours la même formule, et la facture doit détailler les montants taux par taux.
L’avis de l’expert-comptable
Un même produit peut changer de taux selon la façon dont il est vendu : un sandwich à consommer sur place est à 10 %, le même emporté pour plus tard est à 5,5 %. Créez deux articles distincts dans votre logiciel de caisse ou de facturation, chacun avec son taux, plutôt que de modifier le taux à la main à chaque vente.
Quels sont les taux de TVA dans les autres pays de l’Union européenne ?
Chaque État membre fixe ses taux dans un cadre commun : un taux normal d’au moins 15 %, des taux réduits d’au moins 5 %, et pour quelques pays des taux super-réduits sous 5 % ou des taux « parking » d’au moins 12 %. Voici les taux de la France et de douze autres pays, relevés sur le site Your Europe de la Commission européenne en juillet 2026.
| Pays | Taux normal | Taux réduits | Taux super-réduit |
|---|---|---|---|
| France | 20 % | 5,5 % et 10 % | 2,1 % |
| Allemagne | 19 % | 7 % | Aucun |
| Espagne | 21 % | 10 % | 4 % |
| Italie | 22 % | 5 % et 10 % | 4 % |
| Belgique | 21 % | 6 % et 12 % | Aucun |
| Pays-Bas | 21 % | 9 % | Aucun |
| Luxembourg | 17 % | 8 % | 3 % |
| Portugal | 23 % | 6 % et 13 % | Aucun |
| Irlande | 23 % | 9 % et 13,5 % | Aucun |
| Autriche | 20 % | 10 % et 13 % | Aucun |
| Pologne | 23 % | 5 % et 8 % | Aucun |
| Suède | 25 % | 6 % et 12 % | Aucun |
| Hongrie | 27 % | 5 % et 18 % | Aucun |
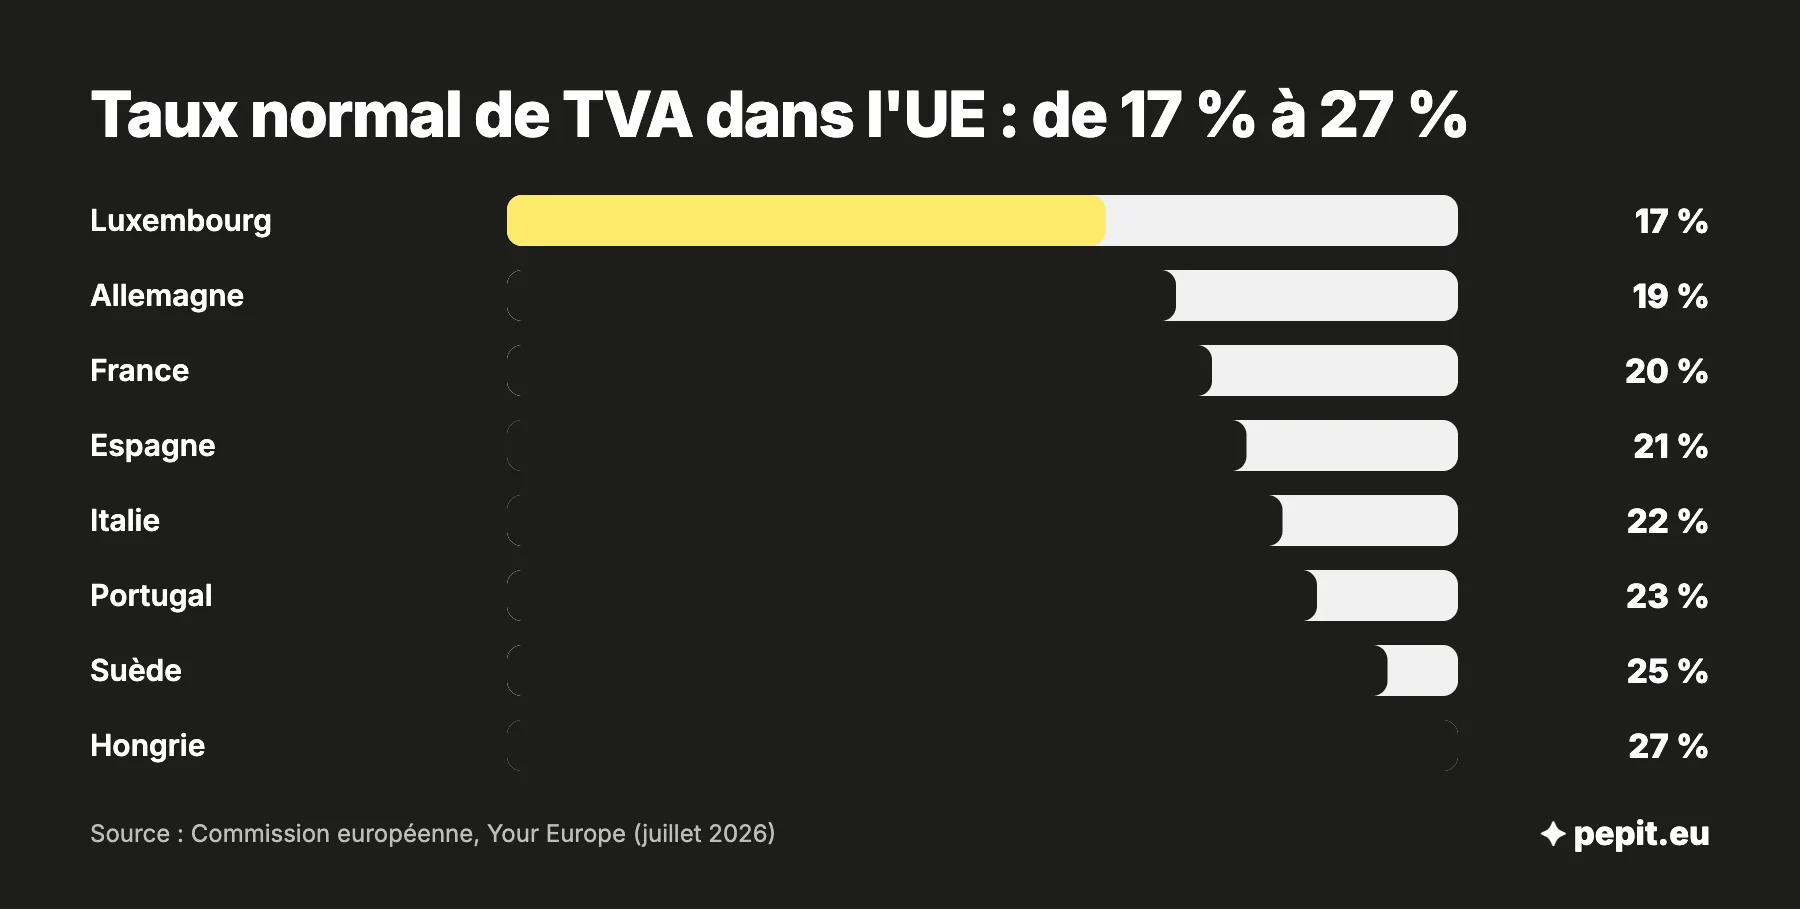
L’écart est large : le Luxembourg applique 17 % et la Hongrie 27 %, soit dix points de différence sur le même produit. Pour un pays absent du tableau, ou pour le taux d’un produit précis, la base de données TEDB (Taxes in Europe Database) de la Commission européenne donne les taux de chaque État.
Quel taux de TVA en Espagne et en Italie ?
L’Espagne applique un taux normal de 21 %, un taux réduit de 10 % et un taux super-réduit de 4 %. L’Italie a un taux normal de 22 %, deux taux réduits de 5 % et 10 %, et un taux super-réduit de 4 %. Ces taux ne vous concernent que si vous êtes redevable de la TVA dans ces pays, cas détaillés plus bas.
Quel taux de TVA en Allemagne ?
En Allemagne, le taux normal est de 19 % et le taux réduit de 7 %. Depuis le 1er janvier 2026, la restauration sur place est passée à 7 %, mais les boissons restent à 19 %. Deux repères utiles si vous y travaillez : la petite entreprise y est exonérée sous 25 000 € de chiffre d’affaires l’année précédente et 100 000 € l’année en cours, et le bureau des impôts compétent pour une entreprise française est celui d’Offenburg. Les pénalités de retard y sont plafonnées à 25 000 €.
L’avis de l’expert-comptable
Un taux étranger ne devient votre problème que dans un cas : vous vendez à un particulier et vous avez dépassé le seuil de 10 000 € HT. Face à une entreprise cliente, vous facturez hors taxe et c’est elle qui applique le taux de son pays. Avant de chercher un taux, demandez-vous donc d’abord si votre client est une entreprise ou un particulier.
Comment facturer la TVA à une entreprise d’un autre pays de l’UE ?
Quand vous vendez des biens à une entreprise établie dans un autre État membre, la livraison est exonérée de TVA française si les conditions ci-dessous sont réunies. L’infographie résume les quatre situations de la TVA entre la France et l’UE, ventes comme achats.
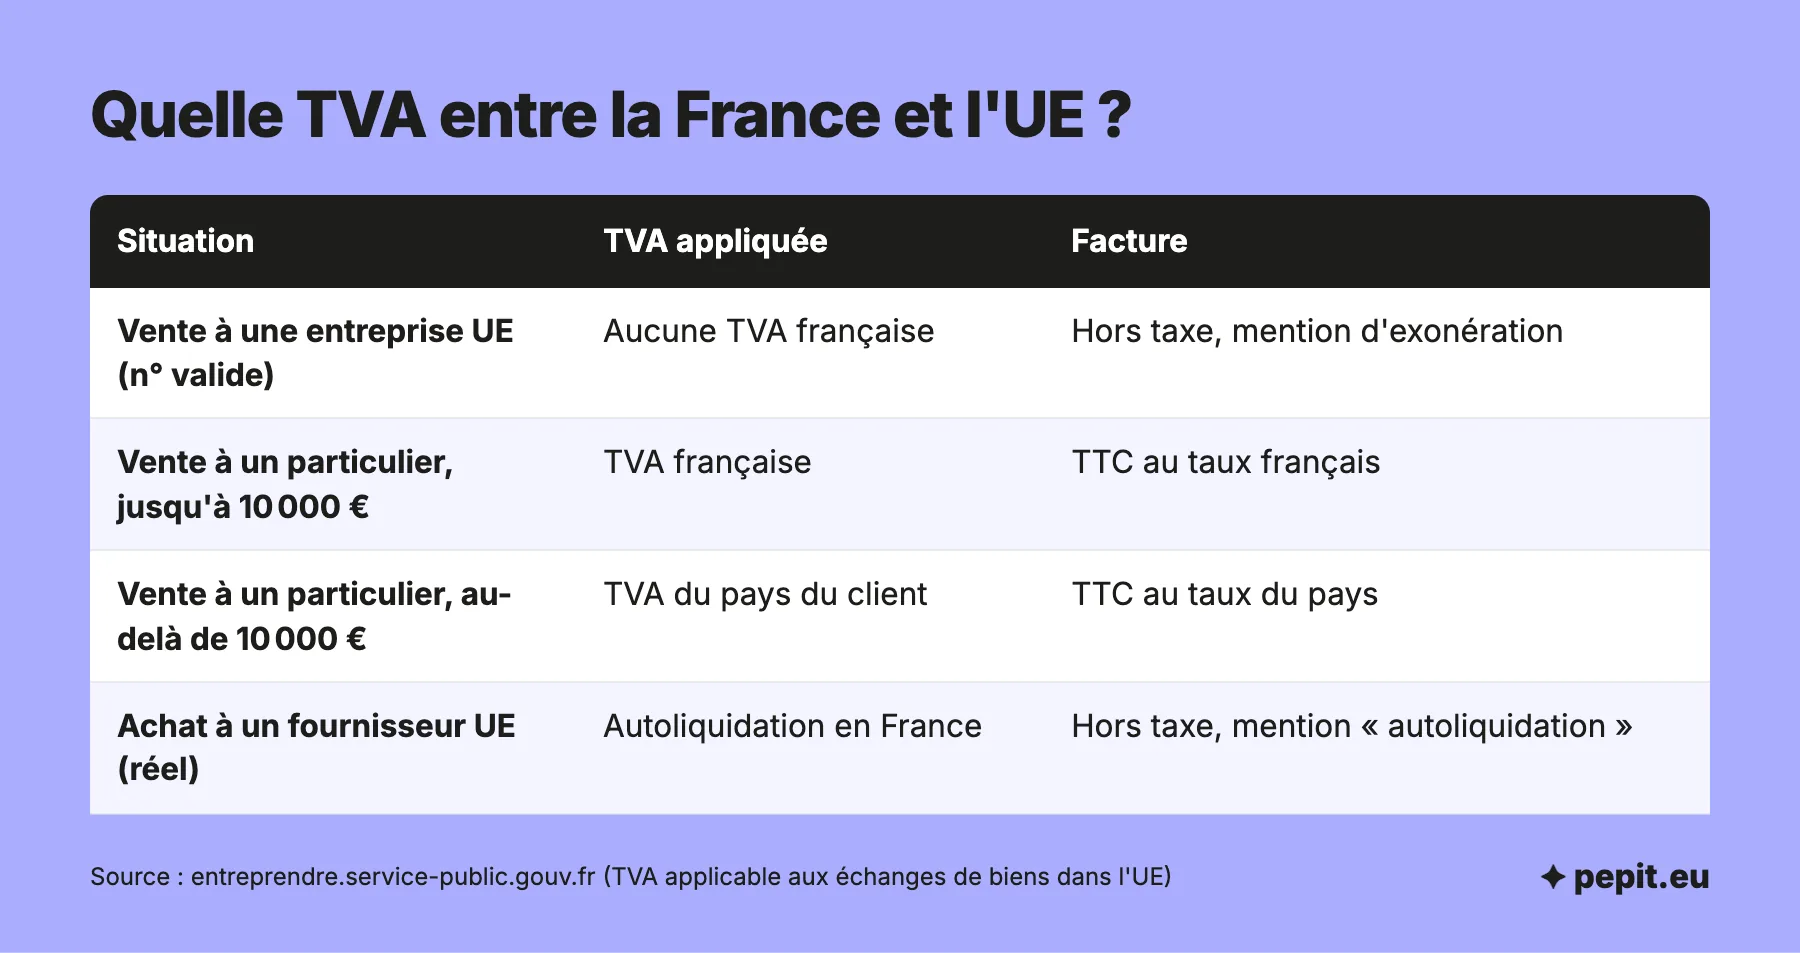
Pour que l’exonération s’applique à une vente à une entreprise, cinq conditions doivent être réunies :
- la vente est faite à titre onéreux par un assujetti à la TVA, dans le cadre de son activité ;
- l’acheteur est assujetti dans son pays et ne relève pas d’un régime dérogatoire comme la franchise ;
- l’acheteur vous a communiqué son numéro de TVA, que vous avez vérifié ;
- les biens sont expédiés ou transportés hors de France vers un autre État membre, avec deux éléments de preuve indépendants, par exemple une lettre de voiture CMR signée et la facture du transporteur ;
- un état récapitulatif est déposé auprès de la douane.
La facture est établie hors taxe. Elle porte le numéro de TVA des deux parties et la mention « Exonération TVA, article 262 ter – I du CGI ». À partir du 1er janvier 2027, les règles de TVA passent du CGI au CIBS ; l’ancienne référence reste admise jusqu’au 30 juin 2028. Le numéro de TVA intracommunautaire du client se contrôle sur le service VIES de la Commission européenne avant chaque vente.
Attention
Si le numéro du client n’est pas valide ou si vous ne pouvez pas prouver l’expédition, l’exonération tombe et vous devez la TVA française. À l’inverse, une TVA affichée par erreur sur une facture exonérée reste due par vous.
La vente exonérée se reporte sur la ligne F2 de la déclaration CA3, sans montant de TVA.
Que se passe-t-il quand vous vendez à des particuliers européens ?
Pour les ventes à distance à des particuliers de l’UE, un seuil de 10 000 € HT par an, tous pays confondus, décide de la TVA applicable. Les produits d’occasion, les moyens de transport et les biens que vous installez ou montez vous-même suivent d’autres règles.
- Jusqu’à 10 000 € HT : la TVA française s’applique si vous êtes établi en France. Vous facturez TTC au taux français et vous déclarez sur la CA3.
- Au-delà de 10 000 € HT : la TVA du pays de l’acheteur s’applique, avec son taux. La facture est TTC à ce taux.
Au-delà du seuil, deux solutions : vous immatriculer à la TVA dans chaque pays de vos clients, ou adhérer au guichet unique de TVA (OSS). Il permet de déclarer et payer la TVA de tous les pays concernés auprès d’un seul État, sans immatriculation partout. La demande se fait avant le début du trimestre concerné et prend effet le premier jour du trimestre suivant ; une fois adhérent, toutes vos ventes à distance passent par le guichet.
Exemple chiffré
Simulation, chiffres fictifs. Une boutique en ligne française, au réel, vend à des particuliers de l’UE et a franchi le seuil dès le début de l’année.
- Ventes de l’année : 8 000 € HT en Allemagne et 6 000 € HT en Belgique, soit 14 000 € HT, au-dessus de 10 000 €.
- TVA allemande : 8 000 × 19 % = 1 520 €.
- TVA belge : 6 000 × 21 % = 1 260 €.
- TVA à déclarer au guichet unique : 1 520 + 1 260 = 2 780 €.
- Lecture : avec le taux français de 20 %, la TVA aurait été de 2 800 € ; l’écart est faible ici, mais le prix TTC change d’un pays à l’autre.
La charge pèse sur la gestion plutôt que sur le montant : un taux à suivre par pays, une déclaration par trimestre au guichet. Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Et quand vous achetez dans l’UE ?
Quand c’est vous qui achetez des biens à un fournisseur d’un autre pays de l’UE, la TVA est due en France, et c’est vous qui la payez. Au réel, le fournisseur facture hors taxe avec la mention « autoliquidation » ; vous déclarez la TVA française à la fois comme collectée et comme déductible sur votre CA3, ce qui annule l’effet sur votre trésorerie. Le mécanisme est détaillé dans l’article sur l’autoliquidation de la TVA.
Sous franchise en base, la règle change : jusqu’à 10 000 € HT d’achats par an, le fournisseur facture sa TVA locale, que vous ne pouvez pas déduire. Au-delà, vous autoliquidez la TVA française. Pour les services, les règles diffèrent encore, car le lieu de taxation dépend du client : elles sont traitées dans l’article sur la TVA sur les prestations de services.
Questions fréquentes sur les taux de TVA en France et en Europe
Les réponses courtes aux questions les plus posées sur la TVA en France et en Europe.
Les taux de TVA vont-ils changer cette année ?
Les quatre taux métropolitains restent à 20 %, 10 %, 5,5 % et 2,1 % en 2026. Seul changement récent : les abonnements de gaz et d’électricité sont à 20 % depuis le 1er août 2025.
Quels sont les produits à 5,5 % de TVA ?
Les produits alimentaires, l’eau et les boissons sans alcool en bouteille ou en canette, les livres, les protections hygiéniques et les travaux de rénovation énergétique d’un logement de plus de 2 ans. La restauration sur place, elle, est à 10 %.
Comment fonctionne la TVA pour une entreprise ?
L’entreprise facture la TVA à ses clients, c’est la TVA collectée, et récupère celle de ses achats, la TVA déductible. Elle reverse à l’État la différence. Le client final supporte donc la taxe, l’entreprise ne fait que la collecter.
Qu’est-ce que la franchise en base de TVA ?
C’est un régime qui dispense de facturer la TVA tant que le chiffre d’affaires reste sous 37 500 € pour les services ou 85 000 € pour la vente. Les seuils, la tolérance et le dépassement sont détaillés dans l’article sur la franchise en base de TVA.
Faut-il facturer la TVA à un client d’un autre pays de l’UE ?
Pas à une entreprise cliente dont le numéro de TVA est valide : la facture est hors taxe, avec la mention d’exonération. Pour un particulier, la TVA française s’applique jusqu’à 10 000 € HT de ventes par an, puis celle de son pays.
Où déclarer une livraison exonérée vers l’UE ?
Sur la ligne F2 de la CA3, avec un état récapitulatif déposé auprès de la douane. Les échéances et le dépôt en ligne sont détaillés dans l’article sur la déclaration de TVA.
Quel est le taux de TVA le plus bas et le plus haut de l’UE ?
Pour le taux normal, le plus bas est celui du Luxembourg, à 17 %, et le plus haut celui de la Hongrie, à 27 %. La directive européenne impose un plancher de 15 %, sans plafond.
Un micro-entrepreneur peut-il vendre dans l’UE sans TVA ?
Oui, tant qu’il reste en franchise en base : il ne facture pas de TVA. Il peut aussi bénéficier de la franchise dans un autre État si son chiffre d’affaires dans l’UE reste sous 100 000 € sur l’année en cours et la précédente, et sous les seuils de ce pays.
Quelle différence entre le guichet unique et un numéro de TVA étranger ?
Le numéro de TVA étranger vous immatricule dans un pays, avec ses déclarations propres. Le guichet unique regroupe en une seule déclaration française la TVA de tous les pays où vous vendez à des particuliers, sans immatriculation locale.
Sources
- Service-Public Entreprendre : TVA applicable aux échanges de biens dans l'Union européenne
- Service-Public Entreprendre : numéro de TVA intracommunautaire
- Service-Public Entreprendre : taux de TVA dans la restauration et l'alimentation
- Service-Public Entreprendre : taux de TVA dans le secteur de l'hygiène et de la santé
- impots.gouv.fr : taux de TVA applicables dans les DOM
- impots.gouv.fr : la TVA, régimes et déclarations
- BOFiP : abonnements d'électricité et de gaz au taux normal (BOI-RES-TVA-000209)
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)