L’essentiel
- Le principe : sous les seuils, vous ne facturez pas de TVA et ne récupérez pas celle de vos achats.
- Les seuils : 37 500 € de chiffre d’affaires pour les services, 85 000 € pour la vente et l’hébergement.
- La tolérance : jusqu’à 41 250 € ou 93 500 €, la franchise reste acquise jusqu’au 31 décembre.
- La facture : elle porte la mention « TVA non applicable, art. 293 B du CGI », remplacée par une mention renvoyant au CIBS quand la TVA y sera transférée.
- L’option : avec des clients professionnels et des achats taxés, payer la TVA peut rapporter plus.
Quels sont les seuils de la franchise en base de TVA ?
La franchise en base de TVA dispense les petites entreprises de facturer, déclarer et payer la TVA. Elle s’applique d’office tant que le chiffre d’affaires hors taxes réalisé en France reste sous un seuil qui dépend de l’activité. Deux montants comptent : le seuil de référence, apprécié sur l’année précédente, et le seuil majoré, qui sert de tolérance pendant l’année en cours.
| Activité | Seuil de référence (année précédente) | Seuil majoré (année en cours) |
|---|---|---|
| Vente de marchandises, ventes à consommer sur place, hébergement | 85 000 € | 93 500 € |
| Prestations de services et professions libérales (hors avocats) | 37 500 € | 41 250 € |
| Avocats, auteurs et artistes-interprètes : activité réglementée ou œuvres et droits | 50 000 € | 55 000 € |
| Avocats, auteurs et artistes-interprètes : autres activités | 35 000 € | 38 500 € |
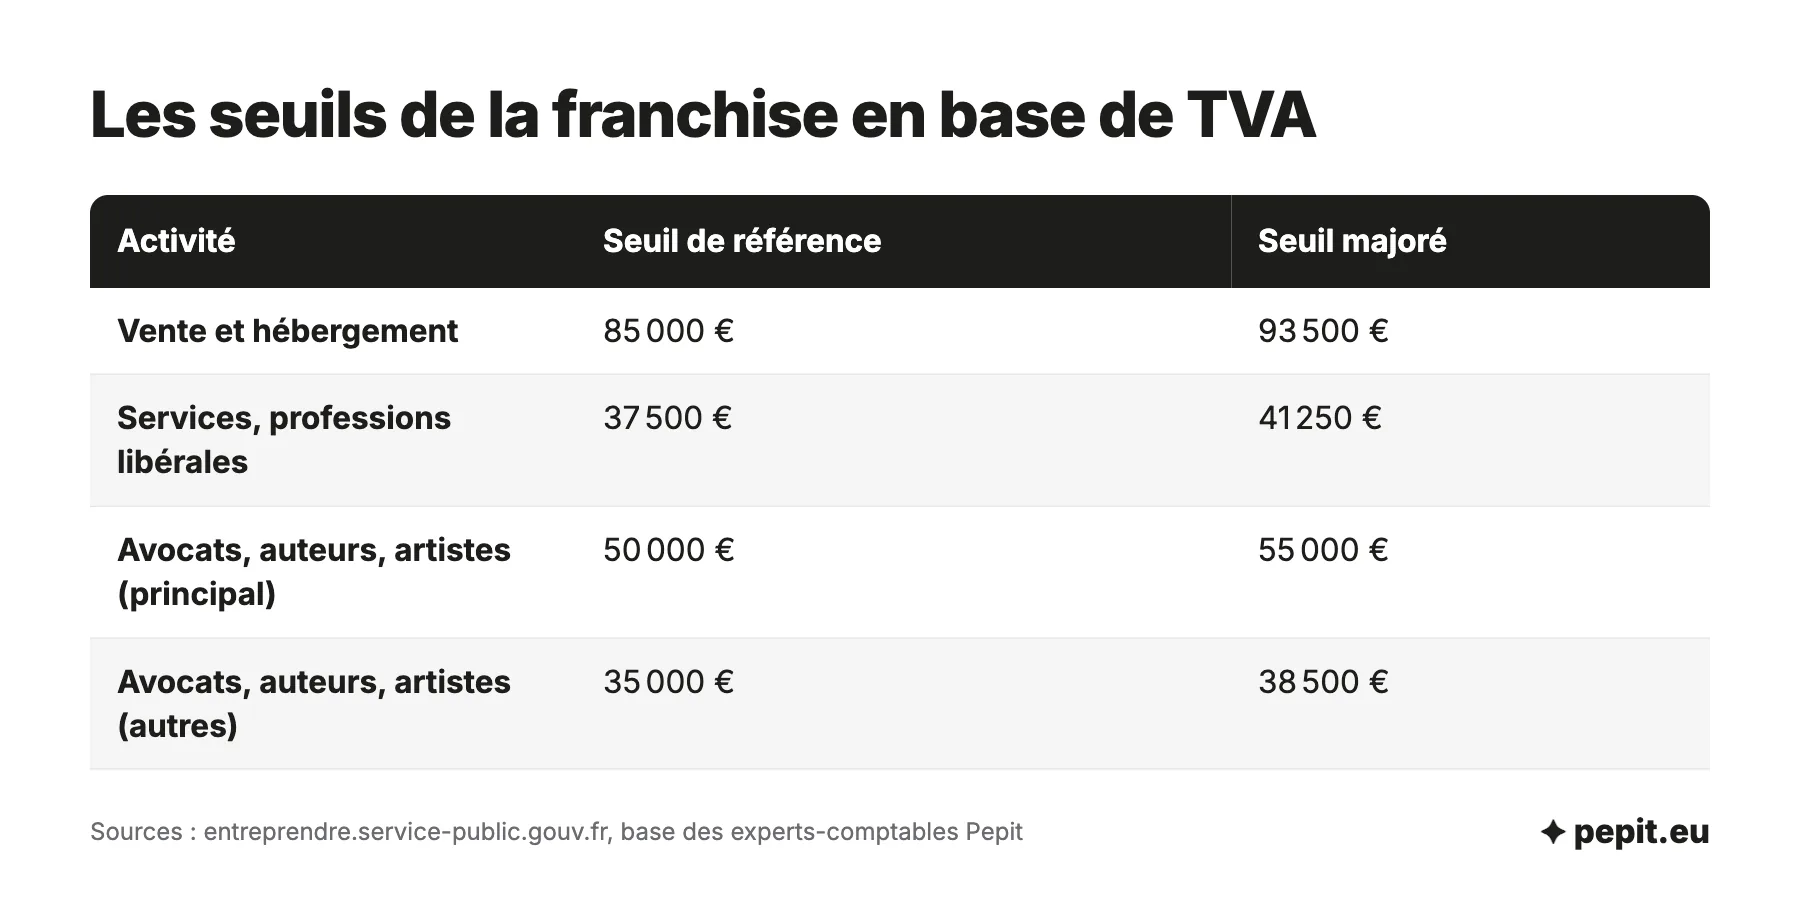
Ces seuils sont inchangés en 2026 : le seuil unique de 25 000 € voté par la loi de finances pour 2025 du 14 février 2025 a été abandonné. Les travaux du bâtiment sont des prestations de services, soumises au seuil de 37 500 €. Si vous fournissez aussi les matériaux, ou si vous vendez et faites du service, les deux seuils s’appliquent : 85 000 € au total, dont 37 500 € au plus de services.
Indiquez votre activité et votre chiffre d’affaires : le simulateur dit si vous restez en franchise, si vous êtes dans la zone de tolérance ou si la TVA s’applique déjà, et vérifie au passage le plafond de la micro-entreprise.
Quel chiffre d’affaires retenir ?
Le chiffre d’affaires hors taxes de l’année civile, du 1er janvier au 31 décembre, quelle que soit la date de clôture de vos comptes. Pour une prestation de services, on retient en pratique les sommes encaissées ; pour une vente, les ventes livrées. Comme vous ne facturez pas de TVA, ce montant est celui que vous facturez.
Franchise de TVA et plafond de la micro-entreprise : deux seuils différents
Les deux sont souvent confondus. Le plafond de la micro-entreprise (83 600 € pour les services, 203 100 € pour la vente) décide de votre régime d’imposition des bénéfices. Le seuil de franchise décide si vous facturez la TVA. Un consultant à 50 000 € de chiffre d’affaires reste micro-entrepreneur, mais il facture la TVA.
Que se passe-t-il si vous dépassez le seuil ?
Tout dépend du seuil franchi. La règle est la même pour toutes les activités : la franchise se perd au 1er janvier suivant si vous dépassez le seuil de référence, ou immédiatement si vous dépassez le seuil majoré.
- Entre le seuil de référence et le seuil majoré (par exemple 39 000 € de services dans l’année) : vous restez en franchise jusqu’au 31 décembre, puis vous facturez la TVA à partir du 1er janvier.
- Au-delà du seuil majoré (41 251 € de services) : la TVA est due à compter de la date du dépassement, sur l’opération qui fait franchir le seuil et sur toutes les suivantes.
- Retour sous le seuil : si votre chiffre d’affaires d’une année repasse sous le seuil de référence, la franchise s’applique de nouveau à partir du 1er janvier suivant, sauf si vous avez opté pour la TVA.
Attention
Le dépassement du seuil majoré ne prévient pas : la facture qui fait franchir 41 250 € (ou 93 500 €) doit déjà comporter la TVA. Si vous l’oubliez, la TVA reste due et se paie alors sur vos propres marges, puisque le client a déjà réglé un prix sans taxe.
L’année de création : un seuil au prorata
La première année, le chiffre d’affaires est ramené à une année pleine : (chiffre d’affaires × 365) ÷ nombre de jours entre le début d’activité et le 31 décembre. Un consultant qui démarre le 1er juin a 214 jours d’activité : au-delà de 24 184,93 € encaissés avant le 31 décembre, il dépasse l’équivalent du seuil majoré de 41 250 €. Avec 24 000 €, son chiffre d’affaires annualisé est de 40 934,58 € : il reste en franchise la première année et facture la TVA au 1er janvier suivant.
Ce qu’il faut faire le jour du dépassement
Le passage à la TVA se prépare en quelques démarches, à faire dans l’ordre.
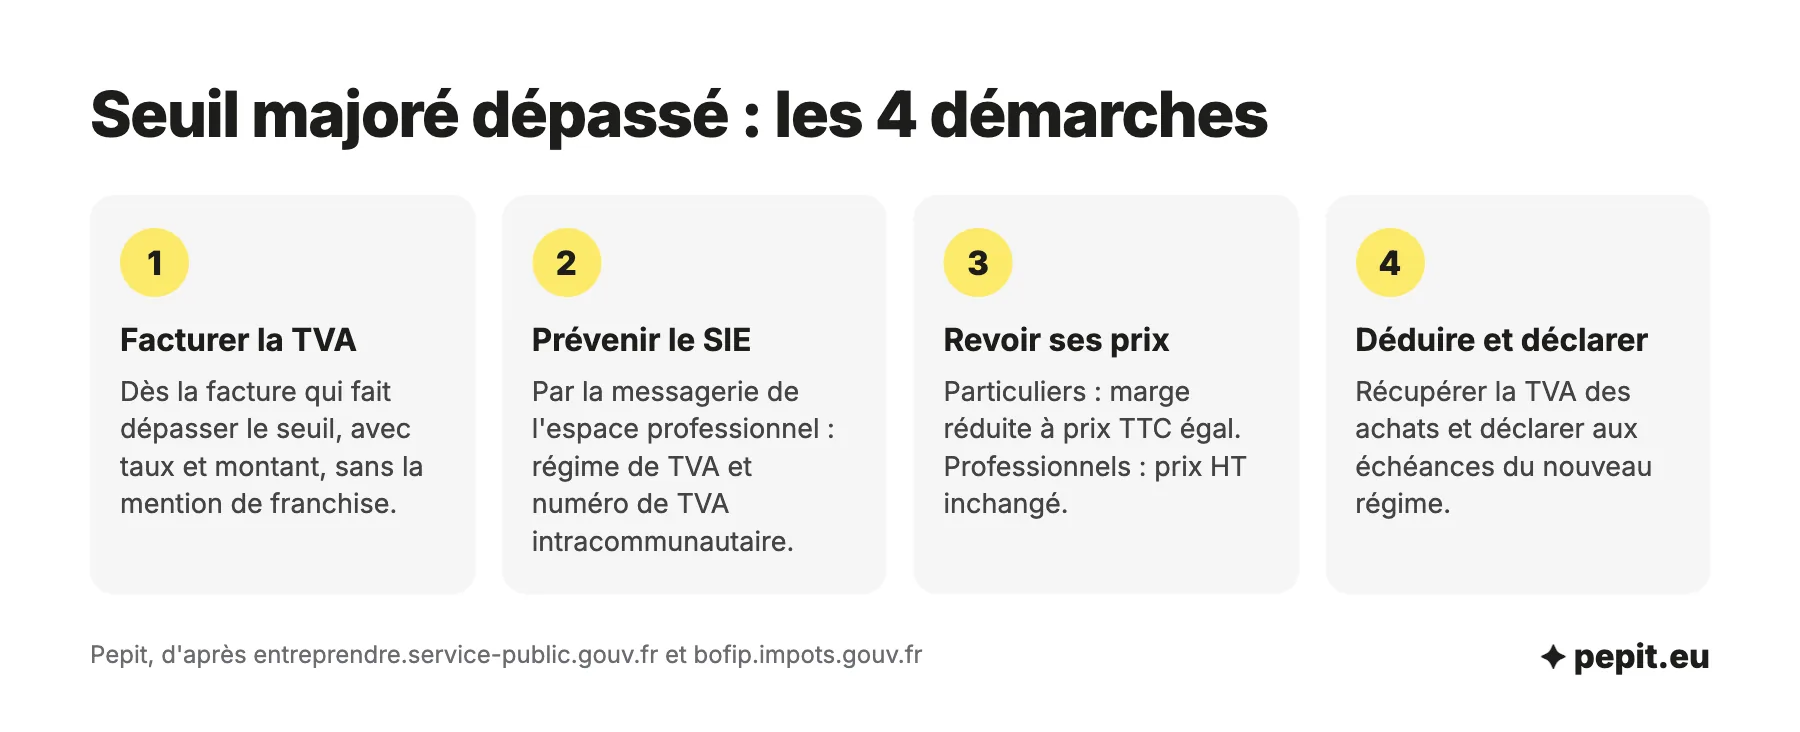
- Facturez la TVA dès la facture qui fait dépasser le seuil, avec le taux et le montant de taxe, et retirez la mention de franchise.
- Prévenez votre service des impôts des entreprises (SIE) depuis la messagerie de votre espace professionnel, pour qu’il vous attribue un régime de TVA et un numéro de TVA intracommunautaire.
- Repensez vos prix : avec des particuliers, un prix TTC inchangé réduit votre marge ; avec des professionnels, le prix HT peut rester le même.
- Récupérez la TVA de vos achats à partir de cette date, et déclarez la TVA aux échéances de votre nouveau régime.
Les échéances et le formulaire à remplir sont détaillés dans notre article sur la déclaration de TVA ; le calcul des montants HT, TTC et de la taxe, dans celui sur le calcul de la TVA.
Quelle mention écrire sur vos factures en franchise ?
Une facture en franchise ne comporte ni taux ni montant de TVA. Elle doit porter une mention qui explique pourquoi. À partir du 1er janvier 2027, les règles de TVA passent du Code général des impôts (CGI) au Code des impositions sur les biens et services (CIBS), et la mention change de référence.
- Jusqu’au 31 décembre 2026 : « TVA non applicable, art. 293 B du CGI ».
- À partir du 1er janvier 2027 : une nouvelle mention renvoyant au CIBS. L’ancienne reste admise jusqu’au 30 juin 2028, le temps de mettre à jour vos modèles.
Une mention absente ou erronée expose à une amende de 15 € par mention manquante (article 1737, II du CGI), dans la limite du quart du montant facturé. Surtout, sans mention, le client peut croire que la TVA est incluse dans le prix.
L’avis de l’expert-comptable
Profitez du changement de mention pour relire votre modèle de facture en entier : numéro unique, date, identité du client, détail des prestations, prix hors taxes. Un logiciel de facturation à jour applique la nouvelle mention automatiquement, ce qui évite d’oublier une facture faite à la main.
Rester en franchise ou opter pour la TVA ?
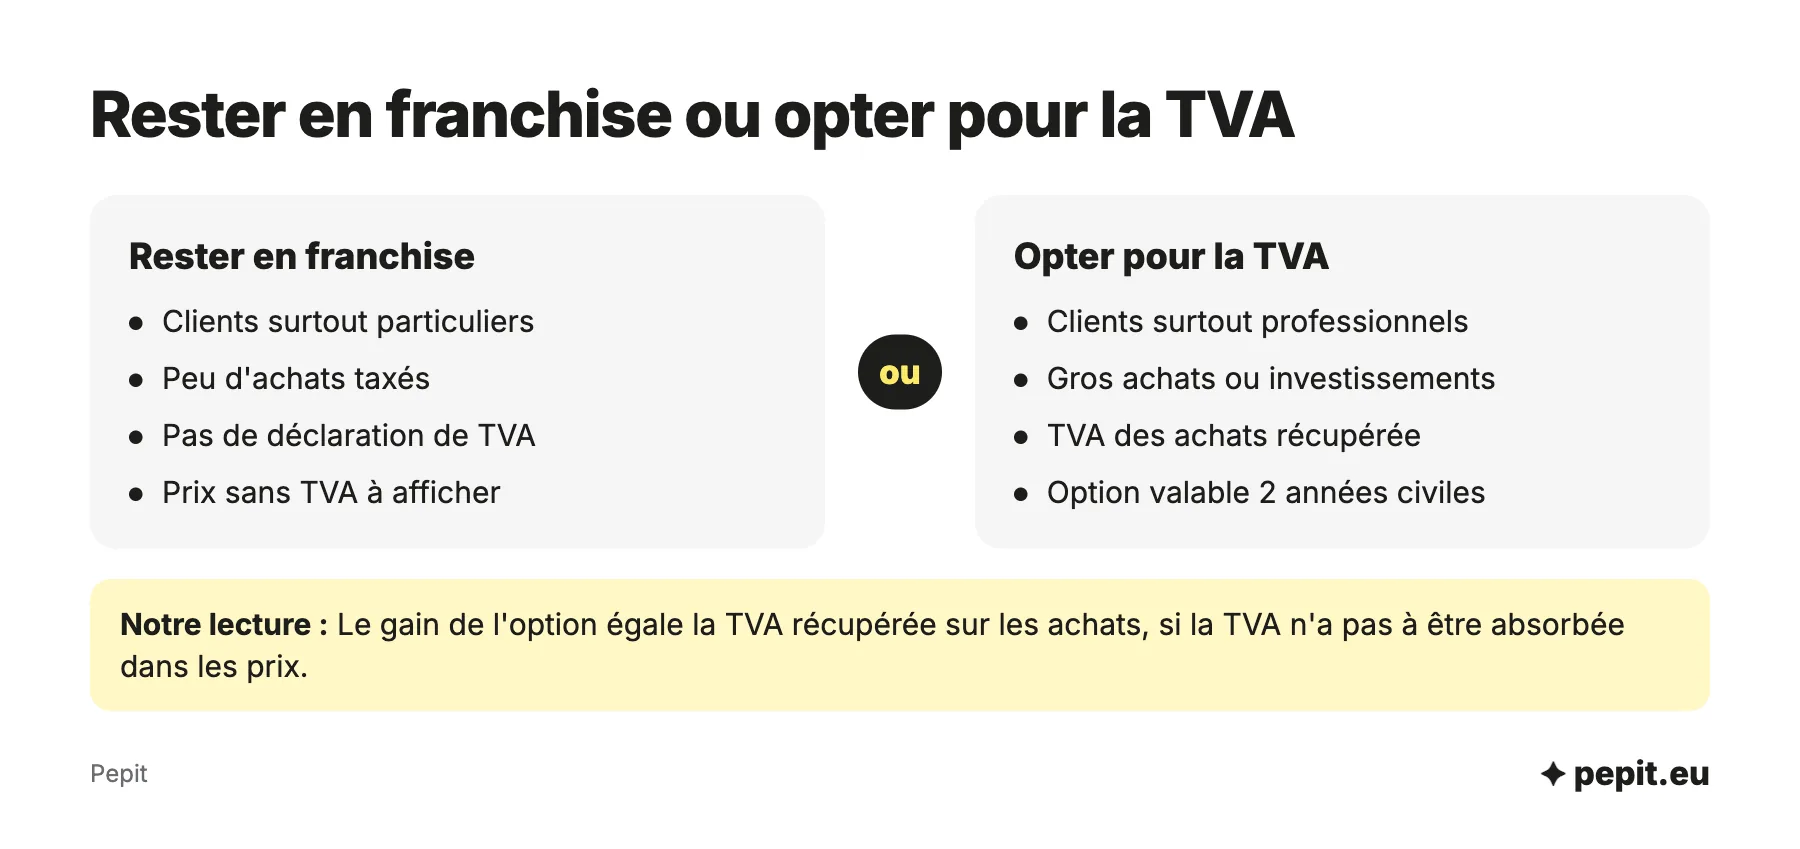
La franchise n’est pas toujours un avantage. Elle permet d’afficher des prix plus bas, mais la TVA payée sur vos achats reste à votre charge, alors qu’une entreprise redevable la récupère comme TVA déductible. Le bon choix dépend de deux questions : qui sont vos clients, et combien vous achetez.
- Clients particuliers : ils ne récupèrent pas la TVA. Facturer 20 % de plus, ou baisser votre marge pour garder le même prix, coûte cher. La franchise est en général gagnante.
- Clients professionnels : ils récupèrent la TVA que vous leur facturez. Leur coût ne change pas, et vous récupérez la TVA de vos achats. L’option devient intéressante dès que vos achats taxés pèsent.
- Gros investissements au démarrage : matériel, véhicule utilitaire, aménagement d’un local. Opter permet de récupérer cette TVA, parfois plusieurs milliers d’euros.
Faites le calcul avec vos chiffres : indiquez votre chiffre d’affaires, vos achats et la part de clients particuliers, le simulateur compare ce qu’il vous reste en franchise et avec option, sur un an et sur les deux ans que dure l’option.
Exemple chiffré
Simulation, chiffres fictifs, avant cotisations et impôt. Une graphiste réalise 36 000 € de chiffre d’affaires et achète pour 9 000 € HT de matériel et de logiciels, soit 10 800 € TTC avec la TVA à 20 %.
- En franchise : elle facture 36 000 € et paie ses achats 10 800 €. Il lui reste 25 200 €.
- Option TVA, clients professionnels : elle facture 36 000 € HT, soit 43 200 € TTC, et reverse 7 200 − 1 800 = 5 400 € de TVA. Il lui reste 36 000 − 9 000 = 27 000 €, soit 1 800 € de plus.
- Option TVA, clients particuliers qui refusent une hausse : 36 000 € TTC font 30 000 € HT. Elle reverse 6 000 − 1 800 = 4 200 €. Il lui reste 30 000 − 9 000 = 21 000 €, soit 4 200 € de moins.
- Lecture : le gain de l’option est égal à la TVA récupérée sur les achats, à condition de ne pas devoir absorber la TVA dans ses prix.
Comment opter pour la TVA
L’option se demande par écrit au SIE dont dépend votre entreprise. Elle s’applique dès le 1er jour du mois où vous la formulez et vaut pour deux années civiles : une option déposée le 4 juillet 2026 couvre la période du 1er juillet 2026 au 31 décembre 2027. Elle se renouvelle ensuite d’elle-même, sauf si vous y renoncez.
Si vous obtenez le remboursement d’un crédit de TVA pendant ces deux années, l’option est prolongée de deux ans. Avant d’opter pour récupérer la TVA d’un gros achat, vérifiez donc que vous accepterez de facturer la TVA pendant quatre ans.
L’avis de l’expert-comptable
Faites le calcul sur deux ans, pas sur le mois du gros achat : récupérer 2 000 € de TVA sur un ordinateur et du mobilier ne vaut que si vos clients acceptent ensuite des prix TTC plus élevés. Avec une clientèle mixte, comptez la part de particuliers avant de décider.
Pepit, cabinet d’expertise comptable en ligne, prend en charge ce chiffrage, l’option auprès du SIE et vos premières déclarations de TVA sur devis.
Questions fréquentes sur la franchise en base de TVA
Les réponses courtes aux questions les plus posées sur la franchise en base de TVA.
Un auto-entrepreneur est-il assujetti à la TVA ?
Il est assujetti, mais il ne paie pas la TVA tant qu’il reste sous les seuils de la franchise. Il la facture dès qu’il les dépasse ou qu’il opte pour la TVA, tout en restant micro-entrepreneur si son chiffre d’affaires reste sous le plafond du régime micro.
La TVA entre-t-elle dans le chiffre d’affaires ?
Non. Les seuils de franchise, comme les plafonds de la micro-entreprise, se comparent au chiffre d’affaires hors taxes. En franchise, la question ne se pose pas : vous ne facturez aucune TVA.
Comment savoir si je suis en franchise en base ?
Si vous n’avez jamais opté pour la TVA et que votre chiffre d’affaires est resté sous le seuil de votre activité, vous l’êtes. En cas de doute, votre service des impôts des entreprises vous confirme votre régime.
Peut-on récupérer la TVA de ses achats en franchise ?
Non. Une entreprise en franchise ne déduit pas la TVA payée sur ses achats professionnels : le coût TTC de ses dépenses est sa charge. C’est la contrepartie de l’absence de TVA sur ses ventes.
Faut-il faire une déclaration de TVA en franchise ?
Non, aucune déclaration de TVA n’est à déposer tant que vous restez en franchise. Seule exception courante : certains achats auprès de fournisseurs étrangers, pour lesquels c’est à vous de déclarer la TVA.
La franchise s’applique-t-elle aux ventes dans un autre pays de l’Union européenne ?
Une franchise européenne existe depuis 2025 pour les petites entreprises qui vendent dans d’autres États membres. Elle suppose une adhésion depuis l’espace professionnel et un chiffre d’affaires dans l’Union inférieur à 100 000 € par an.
Peut-on revenir à la franchise après avoir opté pour la TVA ?
Oui, à l’issue de la période de deux ans, en renonçant à l’option par écrit auprès du SIE, si votre chiffre d’affaires est toujours sous le seuil. Attention, revenir en franchise peut obliger à reverser une partie de la TVA récupérée sur des biens d’investissement encore récents.
Une association peut-elle bénéficier de la franchise ?
Oui, pour ses activités lucratives soumises à la TVA, avec les mêmes seuils. Ses activités non lucratives, elles, ne sont pas soumises à la TVA, quelle que soit leur ampleur.
Sources
- Service-Public Entreprendre : franchise en base de TVA
- BOFiP : régime de la franchise en base (BOI-TVA-DECLA-40-10-10)
- impots.gouv.fr : micro-entrepreneur, quelles obligations de TVA ?
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)
- Service-Public Entreprendre : déclarer et payer la TVA