L’essentiel
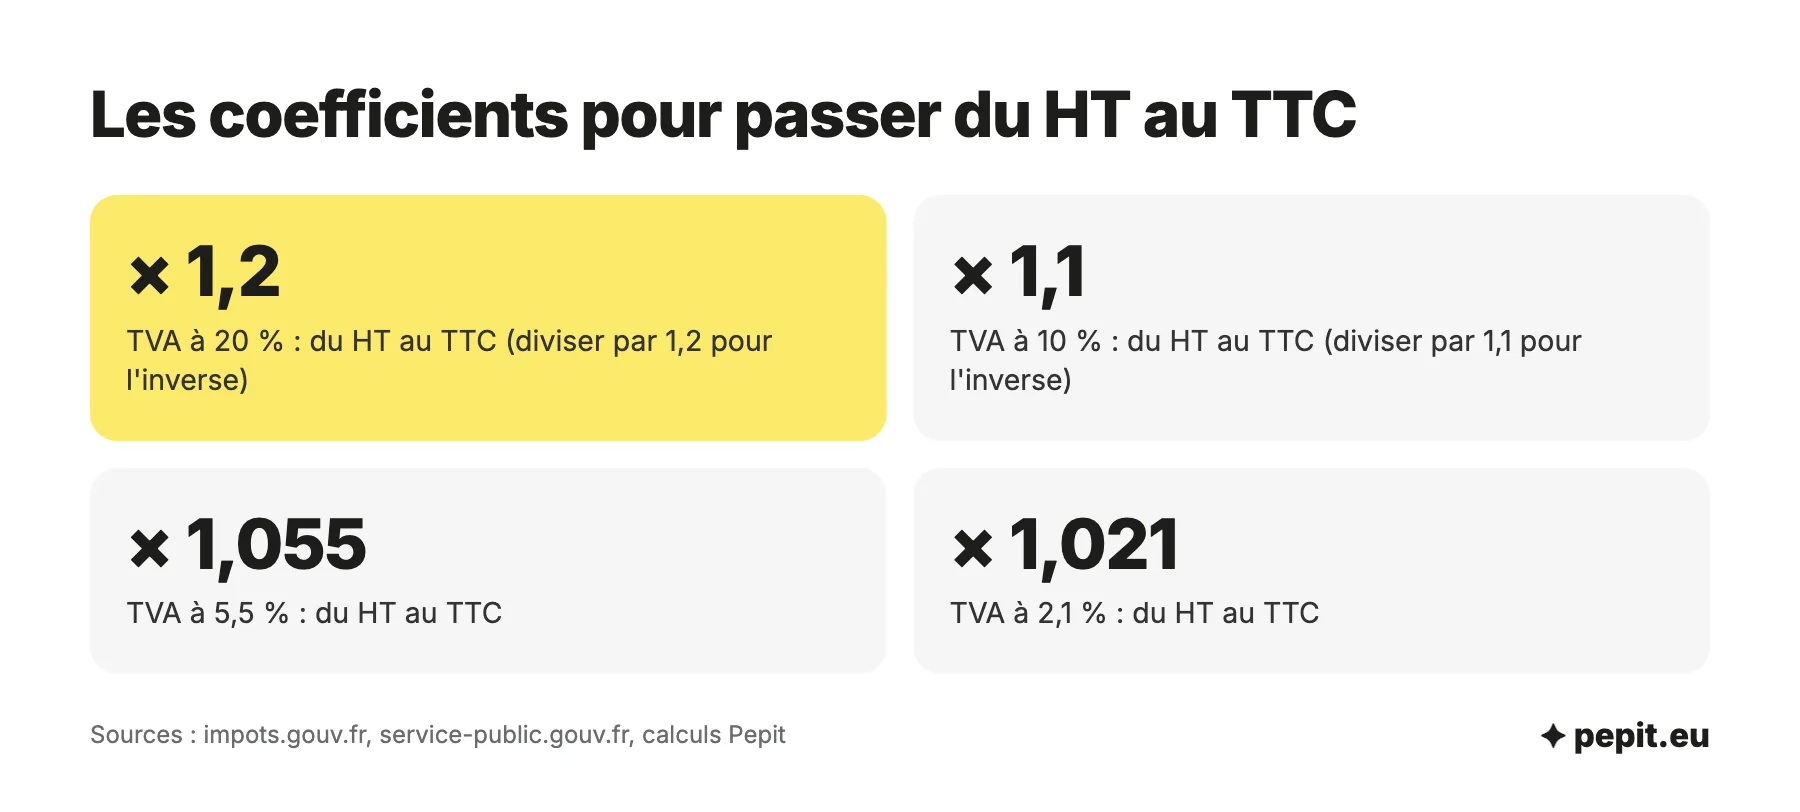
- Du HT au TTC : multipliez le prix HT par 1,2 à 20 %, par 1,1 à 10 %, par 1,055 à 5,5 %.
- Du TTC au HT : divisez le prix TTC par ces mêmes coefficients, ne retirez jamais 20 % du TTC.
- TVA dans un TTC : à 20 %, la taxe pèse 16,67 % du prix TTC, soit le TTC divisé par 6.
- Facture à plusieurs taux : la facture donne le total HT et la TVA de chaque taux, arrondis au centime.
- TVA à reverser : l’entreprise paie au Trésor la TVA collectée sur ses ventes moins la TVA déductible sur ses achats.
Comment calculer la TVA à partir du HT ou du TTC ?
Le calcul de la TVA tient en trois formules. Le taux s’écrit en décimal : 20 % devient 0,20, 5,5 % devient 0,055. Partez du montant que vous avez sous les yeux, hors taxes (HT) ou toutes taxes comprises (TTC), et le calculateur ci-dessous fait le reste, y compris pour une facture à plusieurs taux.
Pour calculer à la main, voici les trois formules :
- Montant de TVA = prix HT × taux. Exemple : 100 € HT à 20 % donnent 20 € de TVA.
- Prix TTC = prix HT × (1 + taux). Exemple : 100 € HT × 1,2 = 120 € TTC.
- Prix HT = prix TTC ÷ (1 + taux). Exemple : 120 € TTC ÷ 1,2 = 100 € HT.
Le tableau ci-dessous donne, pour chaque taux, le coefficient à utiliser et la part de TVA contenue dans un prix TTC. Il suffit de le garder sous la main : une calculatrice fait le reste.
| Taux de TVA | Du HT au TTC | Du TTC au HT | Part de TVA dans le TTC |
|---|---|---|---|
| 20 % | × 1,2 | ÷ 1,2 | 16,67 % (TTC ÷ 6) |
| 10 % | × 1,1 | ÷ 1,1 | 9,09 % (TTC ÷ 11) |
| 5,5 % | × 1,055 | ÷ 1,055 | 5,21 % |
| 2,1 % | × 1,021 | ÷ 1,021 | 2,06 % |
Passer du HT au TTC
C’est le calcul d’un devis ou d’une facture : vous fixez votre prix hors taxes, puis vous ajoutez la taxe. Une prestation de 850 € HT à 20 % donne 850 × 1,2 = 1 020 € TTC, dont 170 € de TVA.
Passer du TTC au HT
C’est le calcul inverse, celui d’un ticket de caisse ou d’un prix public. On divise par le coefficient : 66 € TTC à 10 % font 66 ÷ 1,1 = 60 € HT, et donc 6 € de TVA. Pour obtenir directement la taxe, multipliez le TTC par la part de TVA du tableau : 66 × 9,09 % = 6 €.
Attention
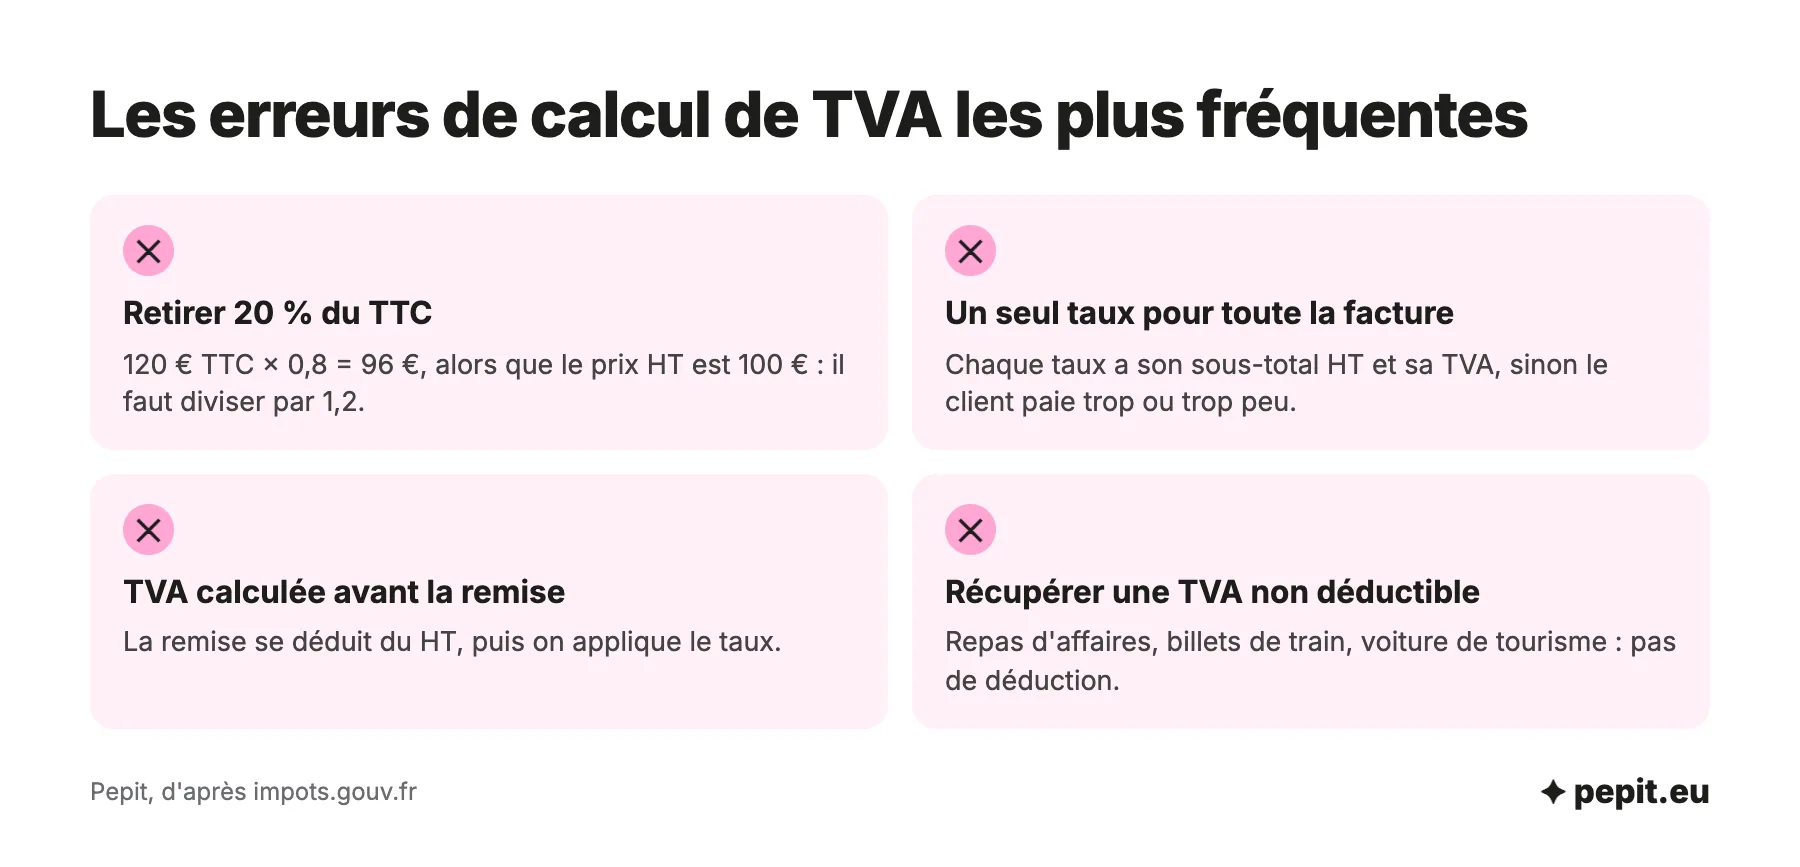
Retirer 20 % d’un prix TTC ne donne pas le prix HT. Sur 120 € TTC, 120 × 0,8 = 96 €, alors que le vrai prix HT est 100 € : sur 12 000 € TTC de ventes, l’erreur atteint 400 € (9 600 € au lieu de 10 000 €).
Retrouver le taux à partir du HT et du TTC
Si vous connaissez les deux prix, le taux se déduit : (TTC − HT) ÷ HT. Une facture de 250 € HT et 263,75 € TTC porte 13,75 € de taxe, soit 13,75 ÷ 250 = 5,5 %. Ce contrôle rapide repère une facture fournisseur au mauvais taux.
Le site officiel Service-Public met aussi en ligne un calculateur de prix HT ou TTC, à un seul taux à la fois.
Calcul de la TVA à 20 %, 10 %, 5,5 % et 2,1 % : les montants prêts à l’emploi
Ces deux tableaux servent de repère : multipliez-les par 2, par 10 ou par 100 pour vos propres montants. Les résultats sont arrondis au centime.
| Taux | Pour 100 € HT : TVA | Pour 100 € HT : prix TTC | Pour 100 € TTC : prix HT | Pour 100 € TTC : TVA |
|---|---|---|---|---|
| 20 % | 20,00 € | 120,00 € | 83,33 € | 16,67 € |
| 10 % | 10,00 € | 110,00 € | 90,91 € | 9,09 € |
| 5,5 % | 5,50 € | 105,50 € | 94,79 € | 5,21 € |
| 2,1 % | 2,10 € | 102,10 € | 97,94 € | 2,06 € |
TVA à 20 %, le cas le plus courant
Le taux normal de 20 % s’applique par défaut, dès qu’aucun taux réduit n’est prévu : la plupart des prestations de services, les ventes de biens, les boissons alcoolisées. Pour 400 € HT, la TVA est de 80 € et le prix TTC de 480 €. Pour 400 € TTC, le prix HT est de 333,33 € et la TVA de 66,67 €.
TVA à 10 %, 5,5 % et 2,1 %
Les taux réduits suivent les mêmes formules, avec leur propre coefficient. Un repas de restaurant à 27,50 € TTC (10 %) contient 2,50 € de TVA ; un livre à 21,10 € TTC (5,5 %) en contient 1,10 € ; un médicament remboursable à 10,21 € TTC (2,1 %) en contient 0,21 €.
Quel taux de TVA appliquer à votre vente ?
Le bon calcul part du bon taux. Il dépend de ce que vous vendez, et parfois de la façon dont c’est consommé : le même sandwich n’a pas le même taux selon qu’il est mangé tout de suite ou plus tard. Voici les cas que rencontrent le plus souvent les TPE.
| Taux | Principales opérations concernées |
|---|---|
| 20 % (taux normal) | Majorité des biens et des services, boissons alcoolisées, abonnements d’électricité et de gaz depuis le 1er août 2025 |
| 10 % (taux intermédiaire) | Restauration sur place et plats à consommer tout de suite, hébergement hôtelier, transport de voyageurs, travaux d’amélioration et d’entretien d’un logement de plus de 2 ans, médicaments non remboursés |
| 5,5 % (taux réduit) | Produits alimentaires achetés pour plus tard, eau et boissons sans alcool en bouteille ou canette, livres, travaux de rénovation énergétique d’un logement de plus de 2 ans, protections hygiéniques |
| 2,1 % (taux particulier) | Médicaments remboursables par la Sécurité sociale |
Dans le bâtiment, le taux réduit suppose que le logement soit achevé depuis plus de 2 ans et que l’entreprise fournisse et pose elle-même l’équipement. Depuis le 1er mars 2025, le client certifie par une mention sur le devis ou la facture que les conditions sont remplies.
Dans les départements d’outre-mer, les taux diffèrent : en Guadeloupe, en Martinique et à La Réunion, le taux normal est de 8,5 % et le taux réduit de 2,1 % ; la TVA ne s’applique pas, pour l’instant, en Guyane et à Mayotte. Le mode de calcul ne change pas.
L’avis de l’expert-comptable
Quand un même produit peut relever de deux taux, notez sur la fiche article de votre logiciel de caisse ou de facturation le taux retenu et la raison. En cas de contrôle, cette trace montre que le choix était réfléchi, et elle évite qu’un salarié change de taux d’une vente à l’autre.
Comment calculer la TVA d’une facture à plusieurs taux ?
Une facture peut mêler plusieurs taux : un artisan qui isole un grenier et repeint une pièce, un traiteur qui livre des plats et du vin. La règle tient en une phrase : on regroupe les lignes par taux, puis on calcule la TVA de chaque groupe.
- Additionnez les montants HT des lignes qui ont le même taux.
- Appliquez le taux à chaque sous-total et arrondissez au centime.
- Additionnez les sous-totaux HT, puis les montants de TVA, pour obtenir le total TTC.
La facture doit faire apparaître, pour chaque taux, le total hors taxe et la taxe correspondante (article 242 nonies A de l’annexe II du Code général des impôts), en plus du taux appliqué à chaque ligne.
Exemple chiffré
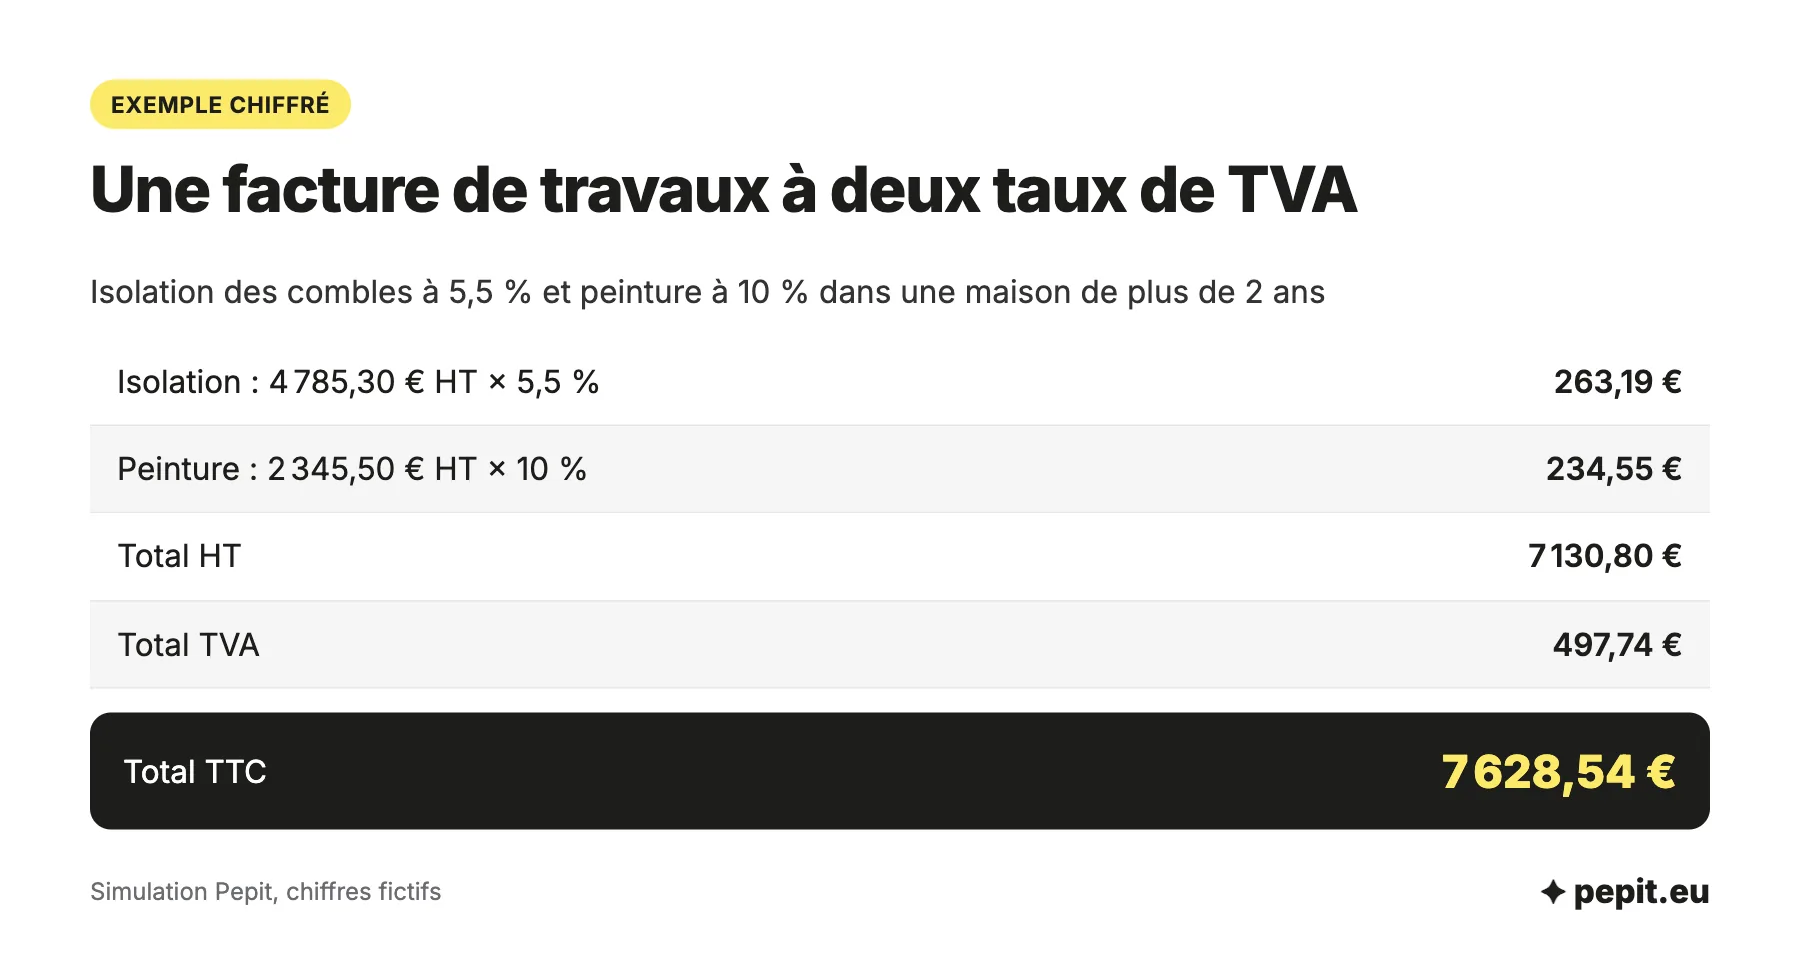
Simulation, chiffres fictifs. Un artisan intervient dans une maison achevée depuis plus de 2 ans : il isole les combles (rénovation énergétique à 5,5 %) et repeint deux chambres (travaux d’entretien à 10 %).
- Isolation des combles : 4 785,30 € HT × 5,5 % = 263,19 € de TVA (263,1915 arrondi au centime).
- Peinture : 2 345,50 € HT × 10 % = 234,55 € de TVA.
- Total HT : 4 785,30 + 2 345,50 = 7 130,80 €.
- Total TVA : 263,19 + 234,55 = 497,74 €.
- Total TTC : 7 130,80 + 497,74 = 7 628,54 €.
- Lecture : appliquer 10 % à toute la facture aurait donné 713,08 € de TVA, soit 215,34 € de trop payés par le client.
Et en cas de remise ?
La remise accordée sur la facture se déduit du prix HT avant le calcul de la TVA. Sur 1 000 € HT avec 10 % de remise, la TVA à 20 % porte sur 900 € : 180 € de TVA, 1 080 € TTC. Une remise globale sur une facture à plusieurs taux se répartit entre les taux, au prorata des montants HT.
Calculer la TVA à reverser : collectée moins déductible
Pour une entreprise, la TVA n’est pas une charge : elle la collecte sur ses ventes pour le compte de l’État et récupère celle payée sur ses achats. Le montant à payer est la différence, déclarée chaque mois, chaque trimestre ou chaque année selon le régime.
- TVA collectée : la TVA facturée aux clients. 8 000 € HT de ventes à 20 % donnent 1 600 €.
- TVA déductible : la TVA payée sur les achats de l’entreprise. 2 500 € HT d’achats à 20 % donnent 500 €.
- TVA à reverser : 1 600 − 500 = 1 100 €. Si la TVA déductible dépasse la TVA collectée, vous avez un crédit de TVA.
Certaines dépenses n’ouvrent aucun droit à déduction, même avec une facture en règle : les repas d’affaires, les billets de train ou d’avion, l’achat d’une voiture de tourisme. Les règles de fond, de l’exigibilité au droit à déduction, sont reprises dans notre article qu’est-ce que la TVA, et la façon de remplir le formulaire dans celui sur la déclaration de TVA.
Un micro-entrepreneur sous la franchise en base de TVA n’a, lui, aucune TVA à calculer : il facture hors taxes avec une mention légale et ne récupère pas la TVA de ses achats.
L’avis de l’expert-comptable
Ne laissez pas la TVA collectée sur votre compte courant comme si c’était du chiffre d’affaires. Virez chaque mois la TVA estimée sur un compte à part : le jour de la déclaration, l’argent est là.
Les erreurs ci-dessus se repèrent vite avec un logiciel comptable qui calcule la TVA ligne par ligne et la regroupe par taux. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge la tenue de vos comptes et vos déclarations de TVA sur devis.
Questions fréquentes sur le calcul de la TVA
Les réponses courtes aux questions les plus posées sur le calcul de la TVA.
Quel est le montant de la TVA sur 400 € ?
À 20 %, la TVA sur 400 € HT est de 80 €, pour un prix de 480 € TTC. Si les 400 € sont un prix TTC, la TVA incluse est de 66,67 € et le prix HT de 333,33 €.
Comment calculer la TVA à l’inverse ?
Calculer « à l’inverse », c’est partir du TTC. Divisez le TTC par 1 + taux pour obtenir le HT, puis faites la différence. À 20 %, la TVA contenue dans un prix TTC est ce prix divisé par 6.
Comment retirer 20 % de TVA d’un prix TTC ?
On ne retire pas 20 % : on divise par 1,2. Un prix de 60 € TTC fait 50 € HT et 10 € de TVA, alors que 60 × 0,8 donnerait 48 €, un montant faux.
Le prix d’un devis s’écrit-il en HT ou en TTC ?
Entre professionnels, l’usage est de raisonner en HT, puisque le client récupère la TVA. Pour un particulier, le prix à afficher est le prix TTC. La facture, elle, porte toujours les deux.
Un auto-entrepreneur doit-il calculer la TVA ?
Non tant qu’il reste sous les seuils de la franchise en base : il facture hors taxes, sans TVA. Dès qu’il les dépasse ou qu’il opte pour la TVA, il calcule et reverse la TVA comme toute entreprise.
Faut-il arrondir la TVA ligne par ligne ou sur le total ?
La facture doit donner, pour chaque taux, le total HT et la TVA correspondante. Le plus sûr est de calculer la TVA sur le sous-total HT de chaque taux et d’arrondir ce montant au centime, comme dans l’exemple ci-dessus.
Existe-t-il un taux de TVA à 0 % ?
Pas en tant que taux, mais certaines opérations sont exonérées : la plupart des actes médicaux, l’enseignement, ou les ventes de biens expédiés hors de l’Union européenne. La facture porte alors une mention d’exonération au lieu d’un montant de TVA.
Comment calculer la TVA d’une note de restaurant ?
Les plats et les boissons sans alcool servies au verre sont à 10 %, l’alcool à 20 %. Une addition de 55 € TTC de repas et 24 € TTC de vin contient 5 € et 4 € de TVA. Cette TVA n’est en général pas récupérable par l’entreprise qui paie le repas.
Sources
- Service-Public : calculateur de prix HT ou TTC
- Service-Public Entreprendre : taux de TVA dans la restauration et l'alimentation
- Service-Public Entreprendre : taux de TVA dans le secteur de l'hygiène et de la santé
- impots.gouv.fr : quel taux de TVA pour les travaux dans les logements ?
- impots.gouv.fr : taux de TVA applicables dans les DOM
- BOFiP : taux réduit de 5,5 % sur les livres (BOI-TVA-LIQ-30-10-40)
- BOFiP : abonnements d'électricité et de gaz au taux normal (BOI-RES-TVA-000209)
- Légifrance : article 242 nonies A de l'annexe II du CGI (mentions de facture)