L’essentiel
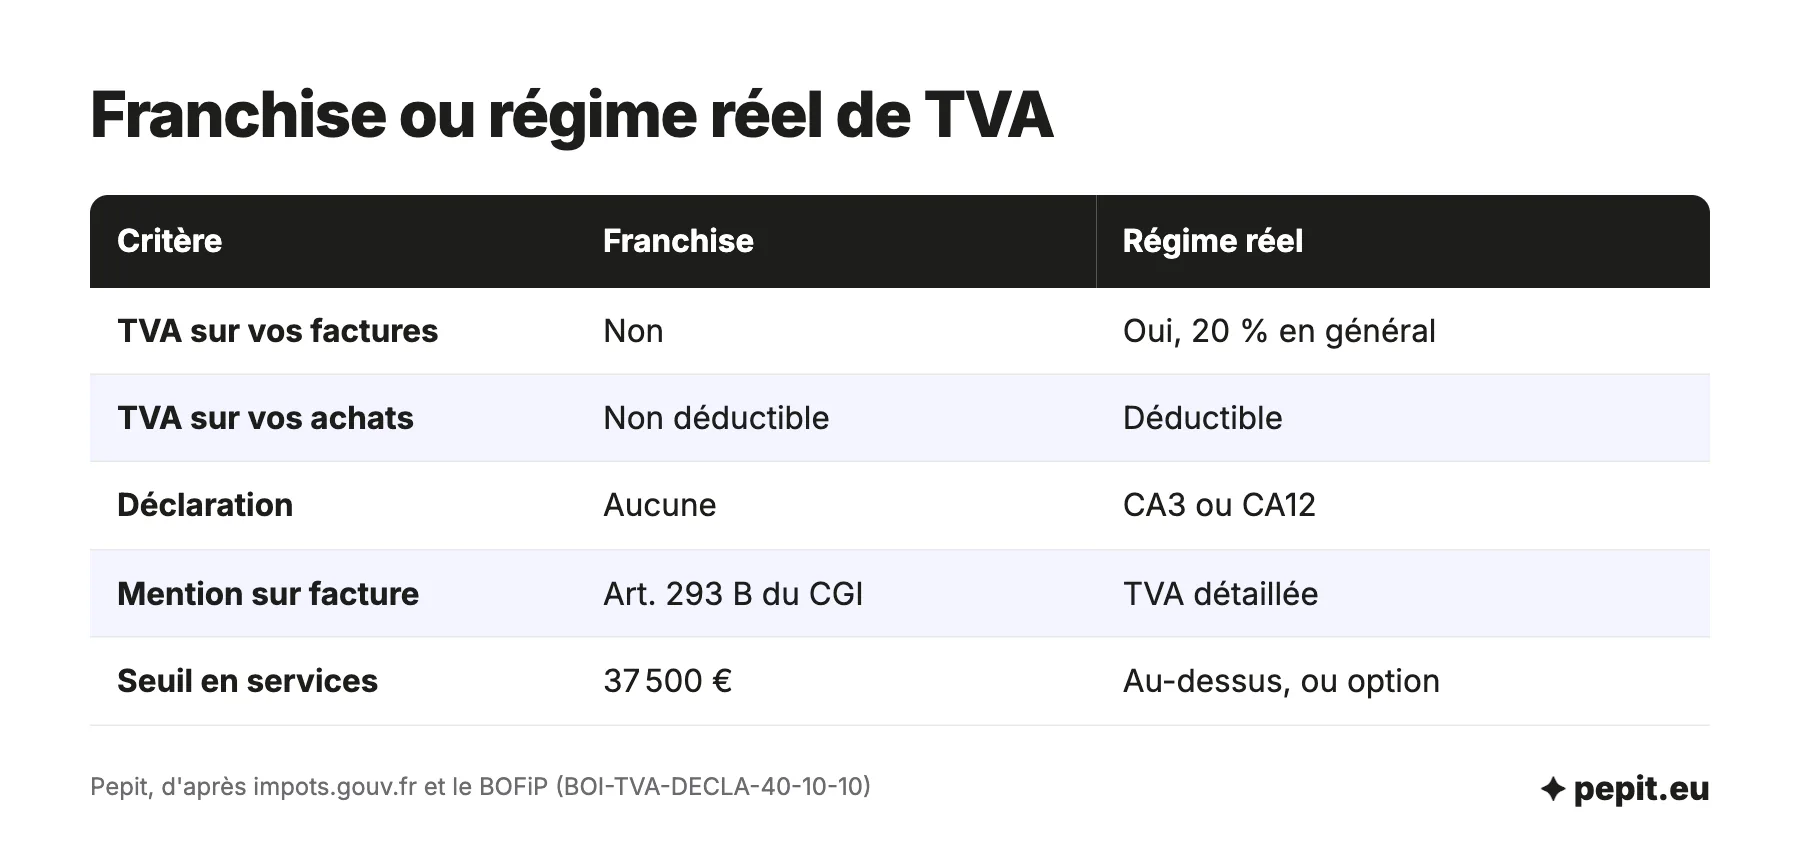
- Franchise : sous 37 500 € de chiffre d’affaires en services ou 85 000 € en vente, l’entreprise individuelle ne facture pas de TVA.
- Régime réel : au-dessus, ou sur option, elle facture la TVA, la déclare et déduit celle de ses achats professionnels.
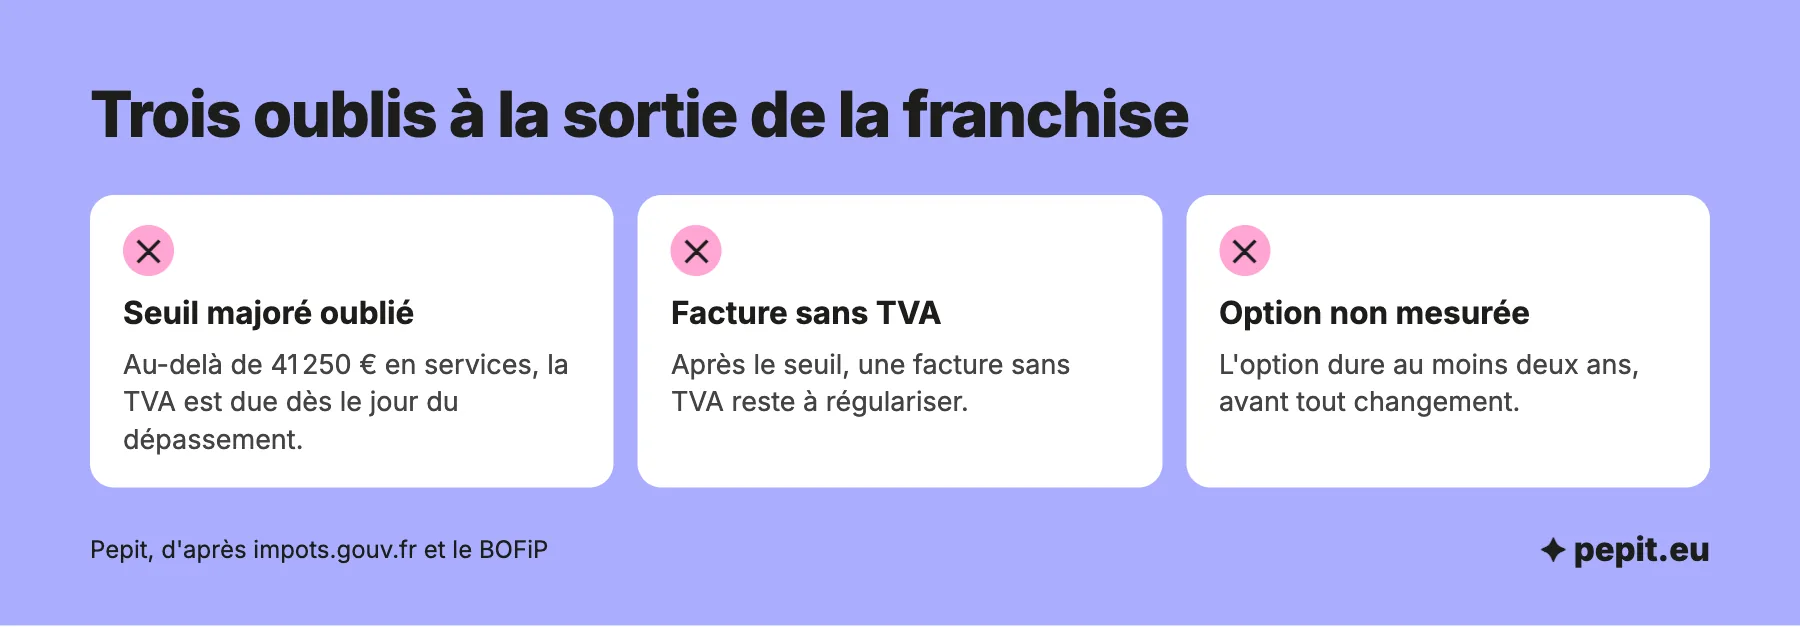
- Option : renoncer à la franchise engage pour deux ans au moins.
- Dépassement : au seuil majoré, la TVA est due dès le jour du dépassement, sans attendre le 1er janvier suivant.
- Régime simplifié : il disparaît pour la TVA, et le régime réel normal avec déclaration CA3 devient le seul régime réel.
Franchise en base ou régime réel : quelle TVA pour une entreprise individuelle ?
Une entreprise individuelle n’a pas de régime de TVA propre : elle suit les mêmes règles que les sociétés. Le chiffre d’affaires de l’année précédente décide du régime, et le dirigeant peut choisir plus de TVA que la loi n’en impose. Ce guide traite l’entreprise individuelle qui sort de la franchise ou l’a quittée. Le cas du micro-entrepreneur a son propre article sur la TVA en auto-entreprise.
| Régime | Chiffre d’affaires hors taxe | TVA sur vos factures | TVA sur vos achats | Déclaration |
|---|---|---|---|---|
| Franchise en base | Jusqu’à 37 500 € (services) ou 85 000 € (vente, hébergement) | Non, mention « TVA non applicable » sur la facture | Non déductible | Aucune déclaration de TVA |
| Réel simplifié, jusqu’au 31 décembre 2026 (exercice calé sur l’année civile) | De 37 500 € à 286 000 € (services), de 85 000 € à 945 000 € (vente, hébergement) | Oui | Déductible | Une déclaration annuelle CA12 et deux acomptes |
| Réel normal | Au-delà des plafonds du simplifié, ou sur option | Oui | Déductible | Déclaration CA3, mensuelle ou trimestrielle |
Deux repères pour lire ce tableau. Dans la franchise, la TVA n’existe ni sur les ventes ni sur les achats : l’entreprise encaisse un prix net et supporte la TVA de ses fournisseurs comme un coût. Au réel, le prix hors taxe devient la référence, et la TVA passe par la déclaration sans toucher le résultat.
Pour situer votre chiffre d’affaires par rapport aux seuils, le simulateur ci-dessous les compare avec votre activité.
Attention
Le régime simplifié de TVA est supprimé au 1er janvier 2027 par l’article 38 de la loi de finances pour 2025. Les entreprises qui en relèvent passent au régime réel normal, et la dernière déclaration annuelle CA12 se dépose au plus tard le 4 mai 2027 pour l’année 2026. Avec un exercice qui ne suit pas l’année civile, la suppression joue après la clôture de l’exercice qui comprend le 31 décembre 2026. La franchise en base n’est pas touchée.
Quel régime choisir à la création de l’entreprise individuelle ?
La franchise s’applique de droit l’année de la création, sauf si le chiffre d’affaires dépasse le seuil majoré en cours d’année. Rien n’est à demander : sans démarche, l’entreprise démarre sans TVA. Le choix du réel se fait par une option auprès de son service des impôts des entreprises (SIE).
Opter pour la TVA se justifie surtout quand les achats sont lourds par rapport aux ventes, ou quand les clients sont des professionnels qui récupèrent la TVA. Trois situations reviennent souvent :
- Investissement au démarrage : matériel, véhicule utilitaire ou travaux, dont la TVA est récupérable seulement au réel.
- Clientèle de professionnels : ils déduisent la TVA, la facturer ne leur coûte rien.
- Clientèle de particuliers : la TVA s’ajoute au prix payé, donc la franchise garde un prix plus bas à marge égale.
L’option prend effet le premier jour du mois où elle est faite, et elle couvre au moins deux ans. Être au réel pour ses bénéfices n’oblige pas à la TVA : la franchise reste ouverte tant que les seuils sont respectés.
L’avis de l’expert-comptable
Avant d’opter, comparez la TVA récupérable sur vos achats des deux prochaines années avec l’effet de la TVA sur vos prix. Si vos clients sont des particuliers, facturer la TVA sans pouvoir augmenter vos prix réduit votre marge, et l’option engage deux ans.
Comment passer de la franchise au régime réel ?
Le passage est automatique dès qu’un seuil est franchi. Deux situations existent, selon le seuil atteint.
| Situation | Seuil | À partir de quand la TVA est due |
|---|---|---|
| Chiffre d’affaires de l’année précédente au-dessus du seuil de base | 37 500 € en services, 85 000 € en vente | Au 1er janvier de l’année suivante |
| Chiffre d’affaires de l’année en cours au-dessus du seuil majoré | 41 250 € en services, 93 500 € en vente | Dès le jour du dépassement |
Quand les deux activités se mêlent, la franchise tient seulement si aucune des deux limites n’est atteinte. Une personne qui exploite plusieurs entreprises individuelles additionne leur chiffre d’affaires pour comparer aux seuils. Le dépassement se signale au SIE.
Exemple chiffré
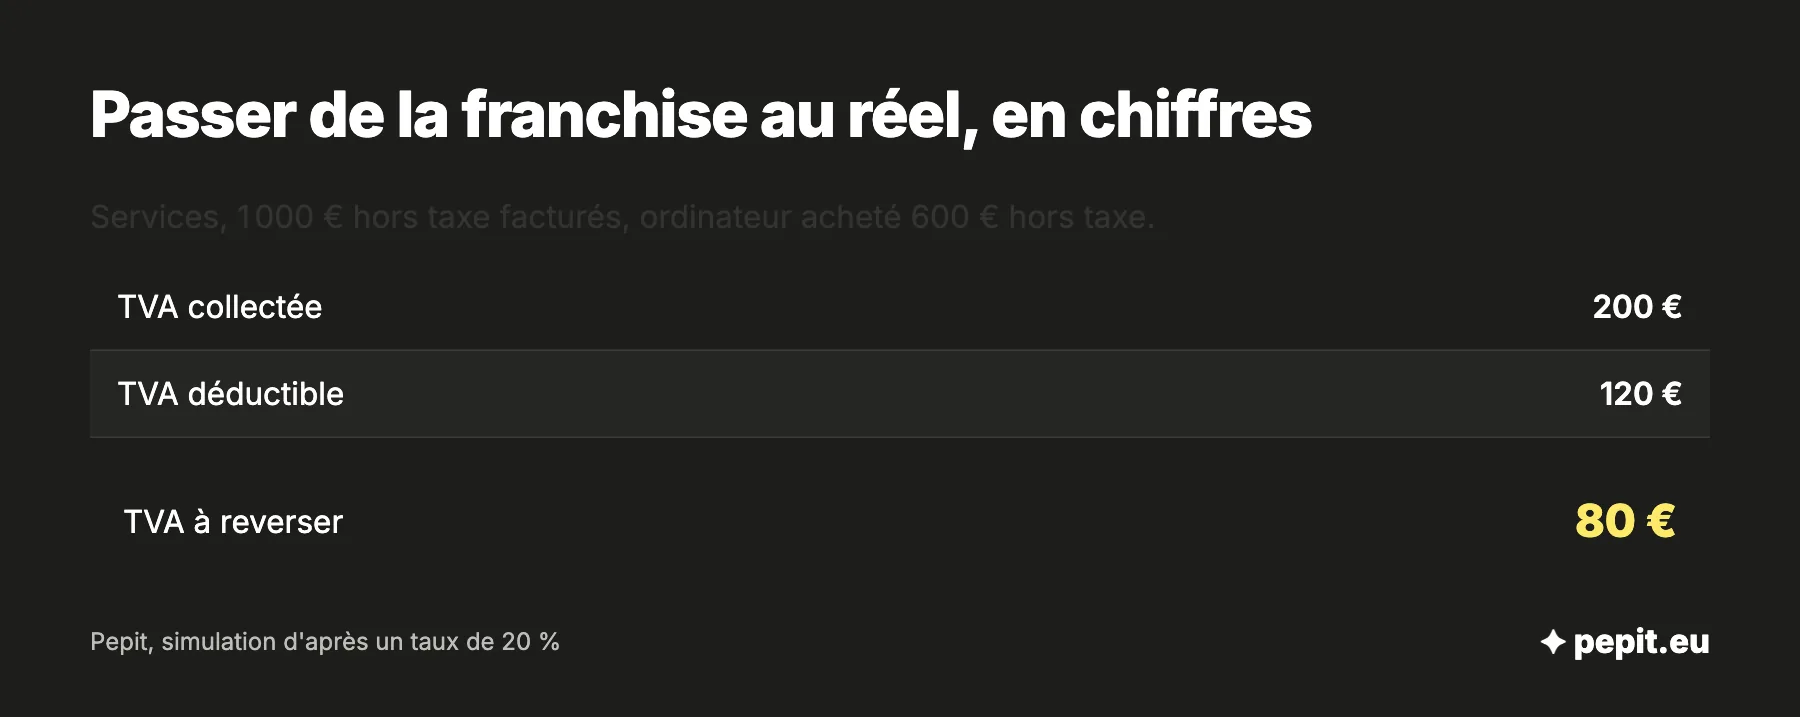
Une entrepreneuse individuelle en conseil, en franchise, réalise 39 000 € de chiffre d’affaires en 2026. Hypothèses : elle est sous le seuil majoré de 41 250 €, elle facture ensuite 1 000 € hors taxe à un client, au taux normal de 20 %, et elle achète un ordinateur 600 € hors taxe.
- 2026 : 39 000 € dépasse 37 500 € mais reste sous 41 250 €, la franchise tient jusqu’au 31 décembre.
- 1er janvier 2027 : le dépassement du seuil de base de l’année précédente la fait entrer à la TVA.
- TVA collectée : 1 000 € × 20 % = 200 €, soit une facture de 1 200 € toutes taxes comprises.
- TVA déductible : 600 € × 20 % = 120 € sur l’ordinateur.
- TVA à reverser : 200 € − 120 € = 80 €.
Lecture : elle ne garde pas les 200 € facturés, elle les reverse après déduction de 120 €. Son prix hors taxe, lui, reste de 1 000 € dans son résultat.
La TVA d’une facture n’est pas votre argent : comme la consigne d’une bouteille, vous la détenez en dépôt pour l’État jusqu’à la déclaration, et vous la compensez avec celle que vous avez avancée sur vos achats.
Comment déclarer et payer la TVA au régime réel ?
La déclaration dépend du régime, et ce point change au 1er janvier 2027. Voici les dates à connaître.
| Régime | Déclaration | Échéance |
|---|---|---|
| Réel simplifié, exercice 2026 | CA12 annuelle (formulaire 3517-S) | Au plus tard le 2e jour ouvré suivant le 1er mai, soit le 4 mai 2027 |
| Réel simplifié, exercice 2026 | Deux acomptes | Juillet : 55 % de la TVA due l’année précédente, décembre : 40 % |
| Réel normal, mensuel | CA3 | Du 15 au 24 du mois suivant |
| Réel normal, trimestriel (sous conditions) | CA3 | Dans le mois qui suit le trimestre : avril, juillet, octobre, janvier |
Pour une entreprise individuelle, la date exacte dépend de la première lettre du nom de l’exploitant et de la localisation : le service des impôts l’indique dans l’espace professionnel. Une échéance qui tombe un week-end ou un jour férié passe au jour ouvré suivant.
À partir de 2027, les anciens du simplifié déposent des CA3. D’après l’administration, ils les déposent chaque trimestre tant que leur chiffre d’affaires de l’année précédente ne dépasse pas 1 000 000 € et celui de l’année en cours 1 100 000 €, sinon chaque mois. Il n’y a plus d’acompte en décembre 2027, et aucun en juillet 2027 pour une clôture au 31 décembre. Le détail de chaque formulaire est dans l’article sur la déclaration de TVA CA3.
Quelle TVA peut-on déduire sur ses achats professionnels ?
Au réel, l’entreprise individuelle déduit la TVA figurant sur les factures d’achats liés à l’activité : fournitures, loyers, sous-traitance, matériel. Le justificatif est la facture au nom de l’entreprise, avec la TVA détaillée. En franchise, cette déduction n’existe pas.
Les limites les plus fréquentes à connaître :
- les cadeaux dont la valeur unitaire dépasse 73 € TTC par bénéficiaire et par an n’ouvrent pas droit à déduction ;
- la facture doit porter les mentions obligatoires, sans quoi la déduction est contestable ;
- les dépenses privées passées par l’entreprise ne donnent droit à aucune déduction.
Quand la TVA déductible dépasse la TVA collectée, l’entreprise a un crédit de TVA, imputé sur la déclaration suivante ou remboursable à partir d’un seuil. Le remboursement mensuel au réel normal part de 760 €. Les mentions que doit porter votre facture sont détaillées dans l’article sur les mentions de TVA sur une facture.
Attention
En franchise, la facture porte « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026. À partir du 1er janvier 2027, la mention devient « TVA non applicable, art. L. 223-3 du CIBS ». L’ancienne rédaction reste admise jusqu’au 30 juin 2028. Une mention manquante ou fausse coûte 15 € par mention.
Pepit, cabinet d’expertise comptable en ligne, prend en charge la TVA d’une entreprise individuelle, de la CA3 à la facturation, avec un logiciel adapté à l’entreprise individuelle, sur devis.
Questions fréquentes sur la TVA de l’entreprise individuelle
Les réponses courtes aux questions qui reviennent le plus souvent.
Une entreprise individuelle est-elle obligatoirement soumise à la TVA ?
Non. Tant que son chiffre d’affaires reste sous les seuils de la franchise, elle ne facture pas de TVA. Elle devient redevable au-dessus des seuils ou si elle opte pour la TVA. La franchise reste ouverte même quand les bénéfices sont imposés au régime réel.
Peut-on renoncer à la franchise de TVA quand on le souhaite ?
Oui, à tout moment, par une option auprès du SIE. Elle prend effet le premier jour du mois où elle est faite, couvre au moins deux ans.
Quelles sont les dates de déclaration de TVA ?
Au réel normal, du 15 au 24 du mois suivant pour une CA3 mensuelle, et en avril, juillet, octobre et janvier pour une CA3 trimestrielle. Au réel simplifié, la CA12 de l’exercice 2026 se dépose avant le 4 mai 2027.
Faut-il un numéro de TVA intracommunautaire ?
Il est obligatoire pour une entreprise redevable de la TVA : le SIE le transmet à l’immatriculation. En franchise, il se demande en ligne, par la messagerie du compte professionnel, par exemple pour des prestations à des clients de l’Union européenne. Le sujet est détaillé dans l’article sur le numéro de TVA intracommunautaire.
Que se passe-t-il si le seuil est dépassé en cours d’année ?
Si le chiffre d’affaires de l’année dépasse le seuil majoré, 41 250 € en services ou 93 500 € en vente, la TVA est due à partir du jour du dépassement. Il faut le signaler au SIE et facturer la TVA sur les opérations suivantes.
Quel taux de TVA une entreprise individuelle applique-t-elle ?
Le taux normal est de 20 %. Les taux de 10 %, 5,5 % et 2,1 % concernent des opérations précises. Le taux dépend de la nature de la vente ou de la prestation, pas du statut d’entreprise individuelle.
Sources
- BOFiP : franchise en base de droit commun, champ d'application et limites (BOI-TVA-DECLA-40-10-10)
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- impots.gouv.fr : en tant que micro-entrepreneur, puis-je être redevable de la TVA ?
- impots.gouv.fr : obligations déclaratives en matière de TVA
- Légifrance : article 38 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025
- BOFiP : seuils du régime simplifié de TVA, barème (BOI-BAREME-000036)