L’essentiel
- Le principe : sous les seuils, un auto-entrepreneur ne facture pas de TVA et ne récupère pas celle de ses achats.
- Les seuils : 37 500 € de chiffre d’affaires pour les services, 85 000 € pour la vente, avec une tolérance en cours d’année.
- Le statut : devenir redevable de la TVA ne fait pas sortir de la micro-entreprise, dont les plafonds sont bien plus hauts.
- Le dépassement : numéro de TVA à demander, TVA à facturer et à déclarer, chiffre d’affaires déclaré hors taxes aux cotisations.
- La facture : sans TVA, elle porte une mention de franchise ; avec TVA, elle affiche le taux, le montant et le numéro de TVA.
Un auto-entrepreneur facture-t-il la TVA ?
En règle générale, non : l’auto-entrepreneur bénéficie de la franchise en base de TVA. Il facture ses clients hors taxes, ne dépose aucune déclaration de TVA et ne peut pas déduire la TVA de ses achats professionnels. Cette dispense dure tant que son chiffre d’affaires reste sous le seuil de son activité, qui est bien plus bas que le plafond de la micro-entreprise.
| Activité | Franchise de TVA (année précédente) | Seuil majoré (année en cours) | Plafond micro-entreprise |
|---|---|---|---|
| Vente de marchandises | 85 000 € | 93 500 € | 203 100 € |
| Hébergement : chambres d’hôtes, meublés de tourisme classés | 85 000 € | 93 500 € | 83 600 € |
| Prestations de services (BIC) | 37 500 € | 41 250 € | 83 600 € |
| Professions libérales (BNC), hors avocats | 37 500 € | 41 250 € | 83 600 € |
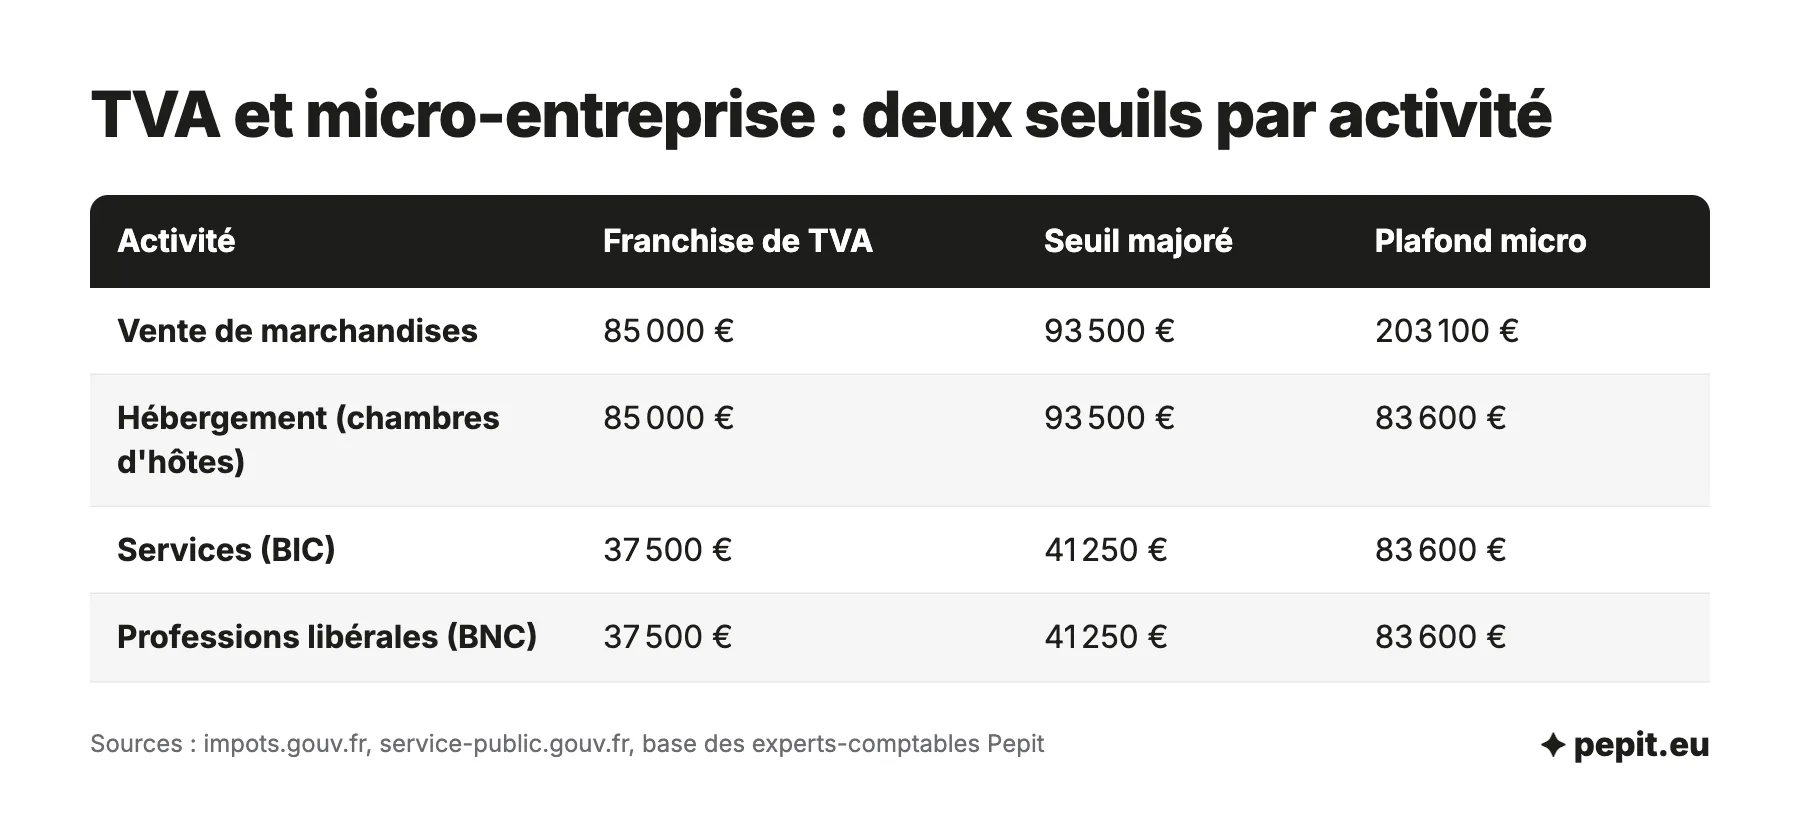
Ces seuils de TVA sont inchangés en 2026. Entre le seuil de franchise et le seuil majoré, la TVA ne s’applique qu’à partir du 1er janvier suivant ; au-delà du seuil majoré, elle s’applique dès le dépassement. Le mécanisme complet, avec le prorata de la première année et la tolérance, est détaillé dans l’article sur la franchise en base de TVA.
Indiquez votre activité et votre chiffre d’affaires : le simulateur dit si vous restez en franchise, si vous êtes dans la zone de tolérance ou si la TVA s’applique déjà, et vérifie en même temps le plafond de la micro-entreprise.
Quel chiffre d’affaires comparer aux seuils ?
Le chiffre d’affaires hors taxes de l’année civile. Comme vous ne facturez pas de TVA en franchise, c’est le montant de vos factures. Pour une activité mixte, deux conditions s’ajoutent côté micro : le chiffre d’affaires global ne doit pas dépasser 203 100 €, dont 83 600 € au plus de prestations de services.
Seuil de TVA et plafond de la micro-entreprise : deux règles à ne pas mélanger
Le seuil de TVA décide si vous facturez la taxe. Le plafond de la micro-entreprise décide de votre régime d’imposition et de cotisations. Un consultant à 50 000 € de chiffre d’affaires facture donc la TVA, mais reste auto-entrepreneur. Il ne quitte la micro-entreprise que s’il dépasse le plafond deux années consécutives, au 1er janvier de l’année suivant la seconde.
Que faire quand on dépasse le seuil de TVA en micro-entreprise ?
Le jour où le seuil majoré est franchi, plusieurs démarches s’enchaînent. Elles touchent trois interlocuteurs : le service des impôts des entreprises (SIE), vos clients et l’Urssaf.
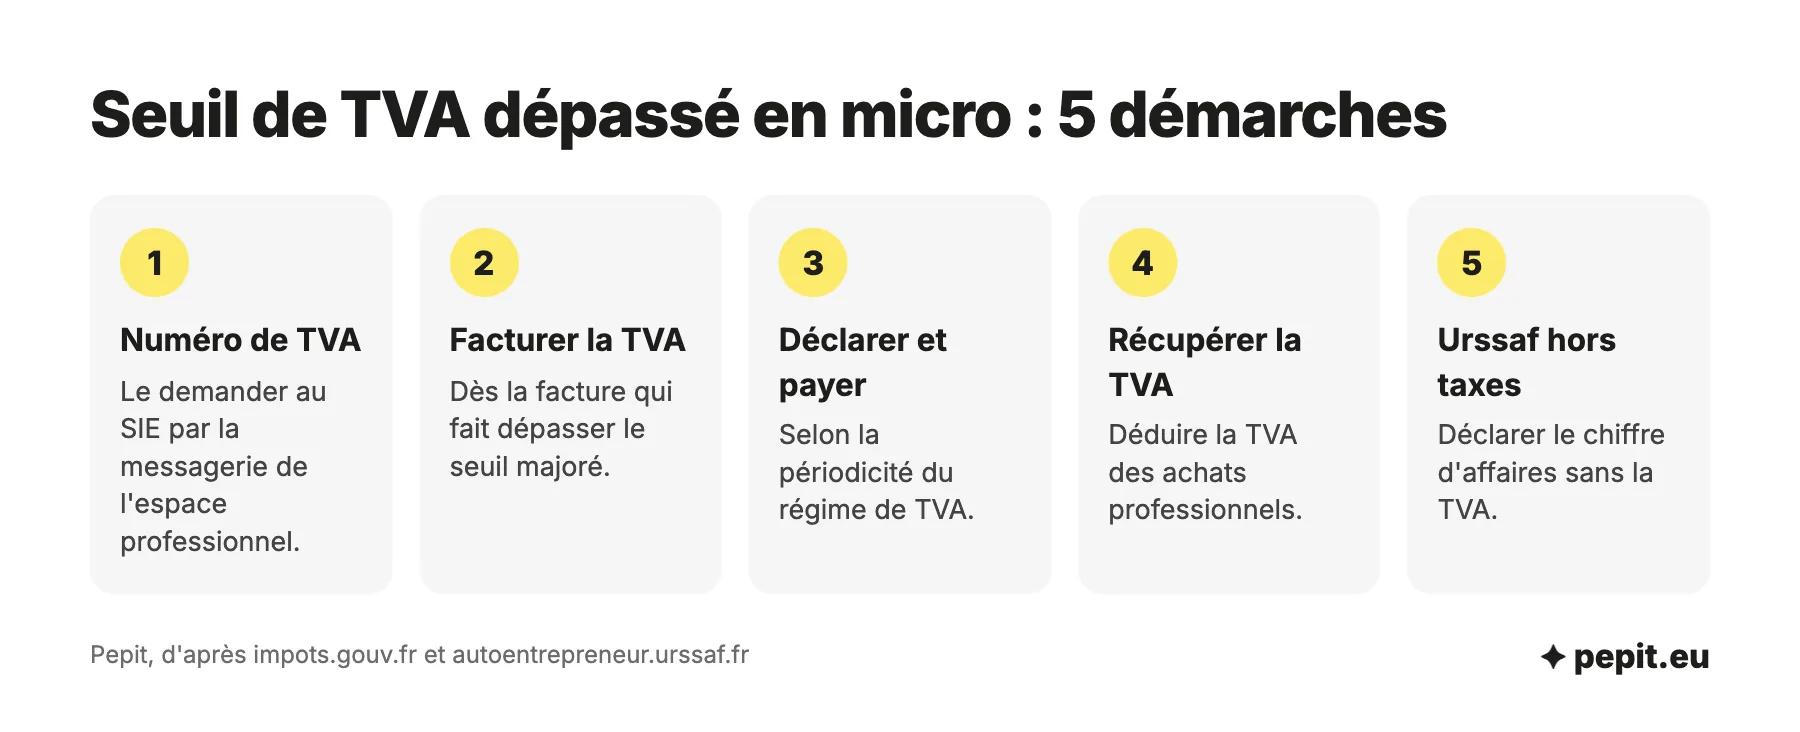
- Demandez un numéro de TVA intracommunautaire au SIE, depuis la messagerie de votre espace professionnel.
- Facturez la TVA à partir de la facture qui fait dépasser le seuil, et inscrivez ce numéro sur la facture.
- Déclarez et payez la TVA au SIE, selon la périodicité de votre régime.
- Récupérez la TVA de vos achats professionnels, dans la même déclaration, dès le premier mois de dépassement.
- Continuez à déclarer à l’Urssaf votre chiffre d’affaires hors TVA, sans y inclure la taxe payée par le client.
Jusqu’au 31 décembre 2026, la TVA peut se déclarer au régime simplifié d’imposition. À partir du 1er janvier 2027, ce régime est supprimé et il ne reste que le réel normal, avec des déclarations mensuelles ou trimestrielles. La déclaration de TVA et ses échéances sont expliquées à part.
Attention
La base des cotisations reste le chiffre d’affaires hors taxes. Si vous déclarez à l’Urssaf les montants TTC encaissés, vous cotisez sur la TVA que vous devez reverser à l’État, soit 20 % de trop avec le taux normal.
Quelle différence concrète sur une facture qui franchit le seuil ?
La facture qui fait dépasser le seuil est celle qui change de nature. Un exemple chiffré montre ce que cela coûte, selon que le client accepte ou non de payer la TVA en plus.
Exemple chiffré
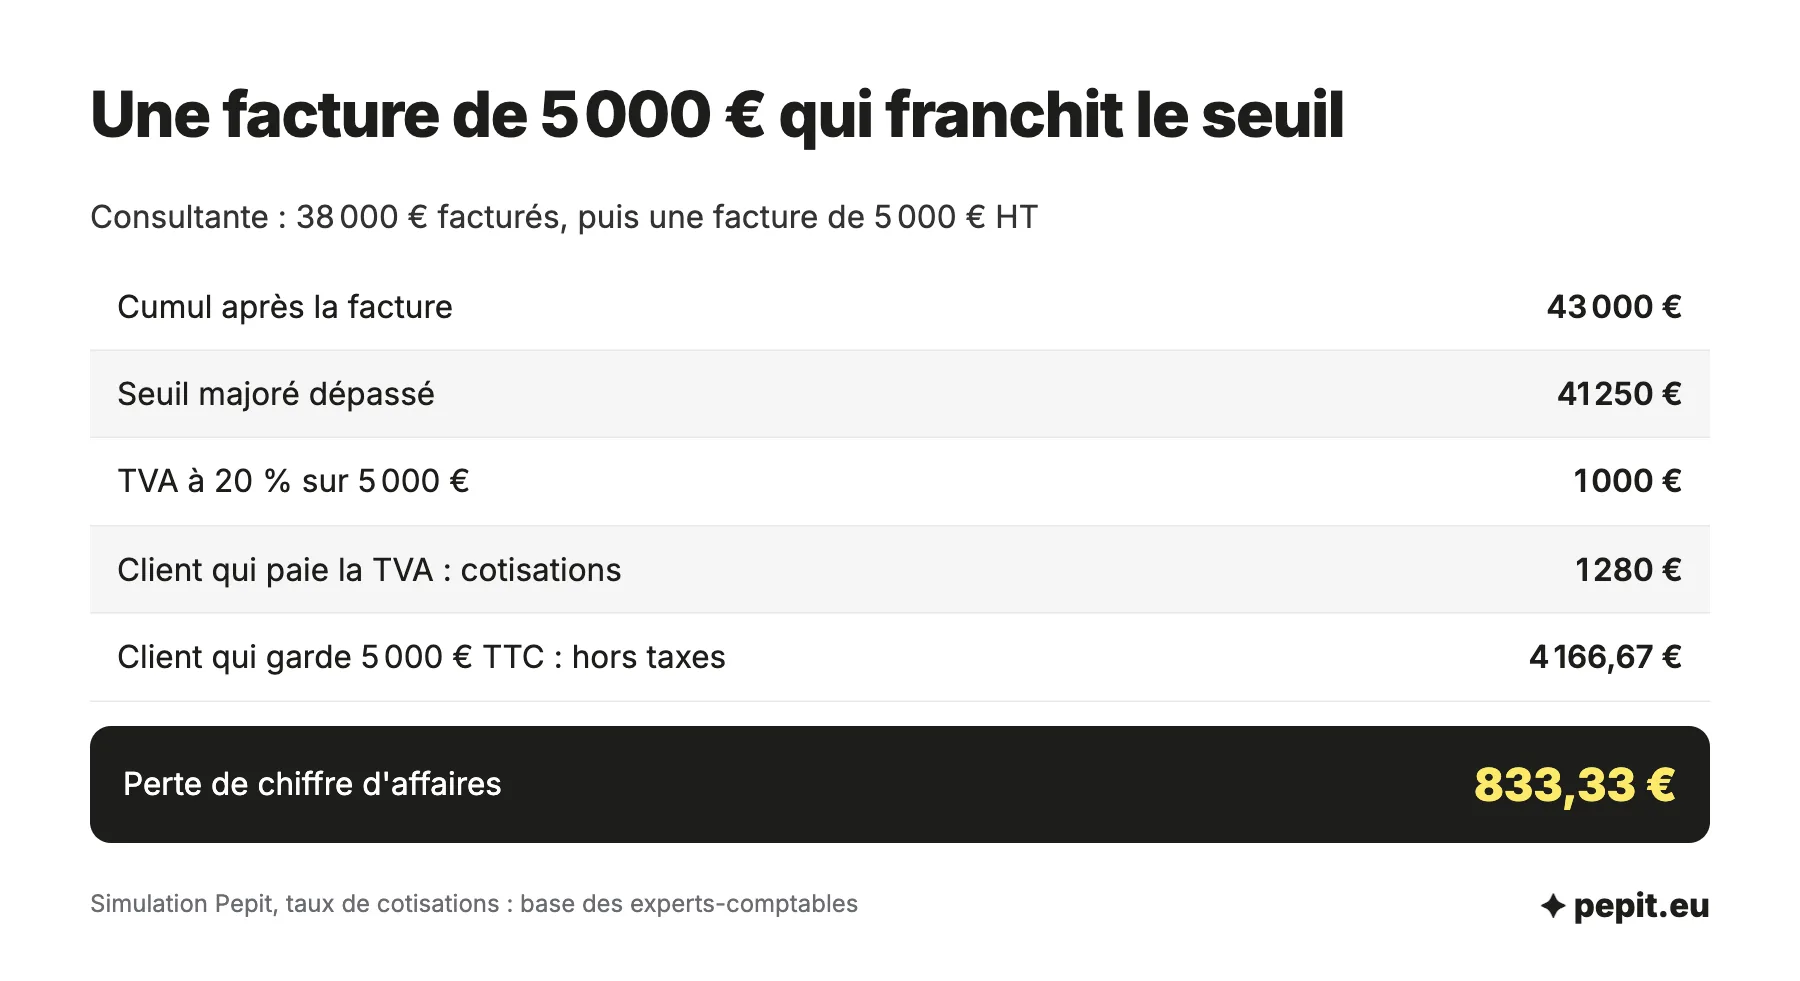
Simulation, chiffres fictifs. Une consultante en profession libérale non réglementée a facturé 38 000 € de services depuis le 1er janvier. Début septembre, elle émet une facture de 5 000 € HT : son cumul passe à 43 000 €, au-dessus du seuil majoré de 41 250 €. Son taux de cotisations est de 25,6 %.
- Le client accepte la TVA : il paie 5 000 + 1 000 = 6 000 € TTC. La consultante garde 5 000 € de chiffre d’affaires et reverse 1 000 € de TVA.
- Cotisations : 5 000 × 25,6 % = 1 280 €, calculées sur le hors taxes.
- Le client refuse et maintient 5 000 € TTC : le hors taxes tombe à 5 000 ÷ 1,2 = 4 166,67 €, et la TVA à reverser est de 833,33 €.
- Cotisations : 4 166,67 × 25,6 % = 1 066,67 €. Le prix hors taxes baisse de 833,33 €.
- Lecture : sans TVA supplémentaire à faire accepter, la consultante perd 833,33 € de chiffre d’affaires sur cette seule facture.
L’avis de l’expert-comptable
Quand votre cumul de l’année approche du seuil, prévenez vos clients et chiffrez vos prix hors taxes avant la facture qui le franchit. Avec une clientèle de professionnels, la TVA ne leur coûte rien, car ils la récupèrent : la discussion se limite aux particuliers.
Quelle facture écrire avec ou sans TVA ?
Une facture d’auto-entrepreneur change selon le régime de TVA. La différence tient à quelques lignes, mais l’oubli d’une mention est sanctionné.
| Sur la facture | En franchise de TVA | Redevable de la TVA |
|---|---|---|
| Prix affiché | Montant hors taxes, sans taux ni TVA | Hors taxes, taux, montant de TVA et total TTC |
| Mention | Mention de franchise de TVA | Aucune mention de franchise |
| Numéro de TVA | Aucun, sauf opérations européennes | Numéro de TVA intracommunautaire |
| TVA des achats | ❌ Non déductible | ✅ Déductible |
| Déclaration de TVA | ❌ Aucune | ✅ Selon la périodicité du régime |
Facture d’auto-entrepreneur sans TVA : la mention à écrire
Jusqu’au 31 décembre 2026, la mention est « TVA non applicable, article 293 B du CGI ». À partir du 1er janvier 2027, les règles de TVA passent du CGI au Code des impositions sur les biens et services (CIBS), et la mention devient « TVA non applicable, article L. 233-3 du CIBS ». L’ancienne reste admise jusqu’au 30 juin 2028, le temps de mettre à jour vos modèles.
Facture d’auto-entrepreneur avec TVA : le taux à appliquer
Le taux normal est de 20 %. Trois taux réduits existent pour certaines activités : 10 %, 5,5 % et 2,1 %. Pour passer d’un prix hors taxes à un prix TTC, multipliez par 1,2 au taux normal ; l’inverse se fait en divisant par 1,2. Le détail des taux et des arrondis est dans l’article sur le calcul de la TVA.
Un auto-entrepreneur a-t-il besoin d’un numéro de TVA ?
En France, un auto-entrepreneur en franchise n’a pas de numéro de TVA pour ses opérations nationales. Il doit pourtant en demander un au SIE dans trois cas liés à l’Europe, même sans être redevable.
- Il achète des marchandises à un assujetti d’un autre État de l’Union européenne pour plus de 10 000 € par an.
- Il fournit ou achète des prestations de services à un assujetti européen, quel que soit le montant.
- Il vend à distance des biens à des particuliers européens pour plus de 10 000 € par an.
Il doit alors déclarer et verser en France la TVA sur ses achats européens. Le numéro de TVA intracommunautaire est attribué par le SIE, et il se vérifie en ligne avant de facturer un client étranger.
Faut-il opter pour la TVA en restant micro-entrepreneur ?
Oui, c’est possible. Un micro-entrepreneur peut renoncer à la franchise et opter pour la TVA tout en gardant le régime de la micro-entreprise, à tout moment, y compris à la création. Il facture alors la TVA et déduit celle de ses fournisseurs. L’option se demande au SIE par courrier ou par la messagerie sécurisée, prend effet le premier jour du mois et dure obligatoirement deux ans, avec reconduction tacite par périodes de deux ans.
Le choix a du sens avec des clients professionnels, qui récupèrent la TVA, et de gros achats au démarrage : matériel, véhicule, aménagement. Avec des particuliers, un prix TTC inchangé réduit votre chiffre d’affaires.
Renoncer en même temps à la micro-entreprise est un autre choix : l’entreprise passe alors au réel pour la TVA comme pour l’impôt sur les bénéfices, ce qui change les cotisations et la comptabilité. Cette décision relève du changement de statut, pas de la seule TVA.
Pepit, cabinet d’expertise comptable en ligne, prend en charge le chiffrage de l’option, la demande auprès du SIE et vos déclarations de TVA sur devis.
Questions fréquentes sur la TVA de l’auto-entrepreneur
Les réponses courtes aux questions les plus posées sur la TVA d’un auto-entrepreneur.
Un auto-entrepreneur est-il assujetti à la TVA ?
Il est assujetti, comme toute entreprise, mais dispensé de la payer tant qu’il reste sous les seuils. Il devient redevable s’il les dépasse, s’il opte pour la TVA ou s’il quitte le régime micro-fiscal.
Comment savoir si je suis en franchise de TVA ?
Si vous n’avez jamais opté, que votre chiffre d’affaires est resté sous le seuil de votre activité et que vos factures portent la mention de franchise, vous l’êtes. En cas de doute, le SIE confirme votre régime depuis la messagerie de votre espace professionnel.
Peut-on devenir redevable de la TVA tout en restant micro-entrepreneur ?
Oui. Le seuil de TVA est franchi bien avant le plafond de la micro-entreprise : la TVA s’applique à partir de 41 250 € de services, alors que le plafond est de 83 600 €. Vous restez micro-entrepreneur et cotisez au même taux.
Un auto-entrepreneur peut-il récupérer la TVA sur ses achats ?
Pas en franchise, car la TVA payée sur les achats est supportée définitivement. Il peut la récupérer s’il devient redevable ou s’il opte pour la TVA, à partir de la date d’effet de ce régime.
La TVA est-elle comprise dans le chiffre d’affaires déclaré à l’Urssaf ?
Non. Le chiffre d’affaires déclaré à l’Urssaf est hors taxes, même quand vous facturez la TVA. Les cotisations se calculent donc sur le montant hors taxes de vos factures encaissées.
Peut-on revenir en franchise de TVA après l’avoir perdue ?
Oui, si votre chiffre d’affaires d’une année repasse sous le seuil de référence et si vous n’avez pas opté pour la TVA. La franchise s’applique de nouveau à partir du 1er janvier suivant.
Que se passe-t-il si je dépasse le plafond de la micro-entreprise ?
Un seul dépassement ne change rien. Si le plafond est dépassé deux années consécutives, vous quittez la micro-entreprise au 1er janvier de l’année suivante : l’entreprise passe au régime réel pour l’impôt et aux cotisations des indépendants.
Quelles cotisations paie-t-on sur un chiffre d’affaires soumis à la TVA ?
Les mêmes taux qu’en franchise, appliqués au chiffre d’affaires hors taxes : 12,3 % pour la vente, 21,2 % pour les prestations de services commerciales ou artisanales et 25,6 % pour les professions libérales non réglementées.
Sources
- impots.gouv.fr : micro-entrepreneur, quelles obligations de TVA ?
- Service-Public Entreprendre : franchise en base de TVA
- Service-Public Entreprendre : seuils du régime micro-entrepreneur
- Autoentrepreneur.urssaf.fr : comprendre la TVA et la franchise de TVA
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)