L’essentiel
- Principe : une déclaration CA12 par an et deux acomptes remplacent les déclarations mensuelles de TVA.
- Conditions : un chiffre d’affaires sous les plafonds du régime et moins de 15 000 € de TVA l’année précédente.
- Acomptes : 55 % de la TVA de l’année précédente en juillet, 40 % en décembre, le solde sur la CA12.
- Fin du régime : il est supprimé, et les entreprises passent au réel normal sans démarche, avec la CA3.
- Trésorerie : la TVA se paie ensuite chaque trimestre ou chaque mois, ce qui se prépare dès maintenant.
Qui relève du régime simplifié de TVA, et jusqu’à quand ?
Le régime simplifié de TVA, aussi appelé réel simplifié, s’adresse aux entreprises qui dépassent les seuils de la franchise en base sans atteindre ceux des grandes structures : elles déposent une déclaration par an et versent deux acomptes. Il s’applique jusqu’au 31 décembre 2026. L’article 38 de la loi de finances pour 2025 le supprime à compter du 1er janvier 2027, au profit du réel normal.
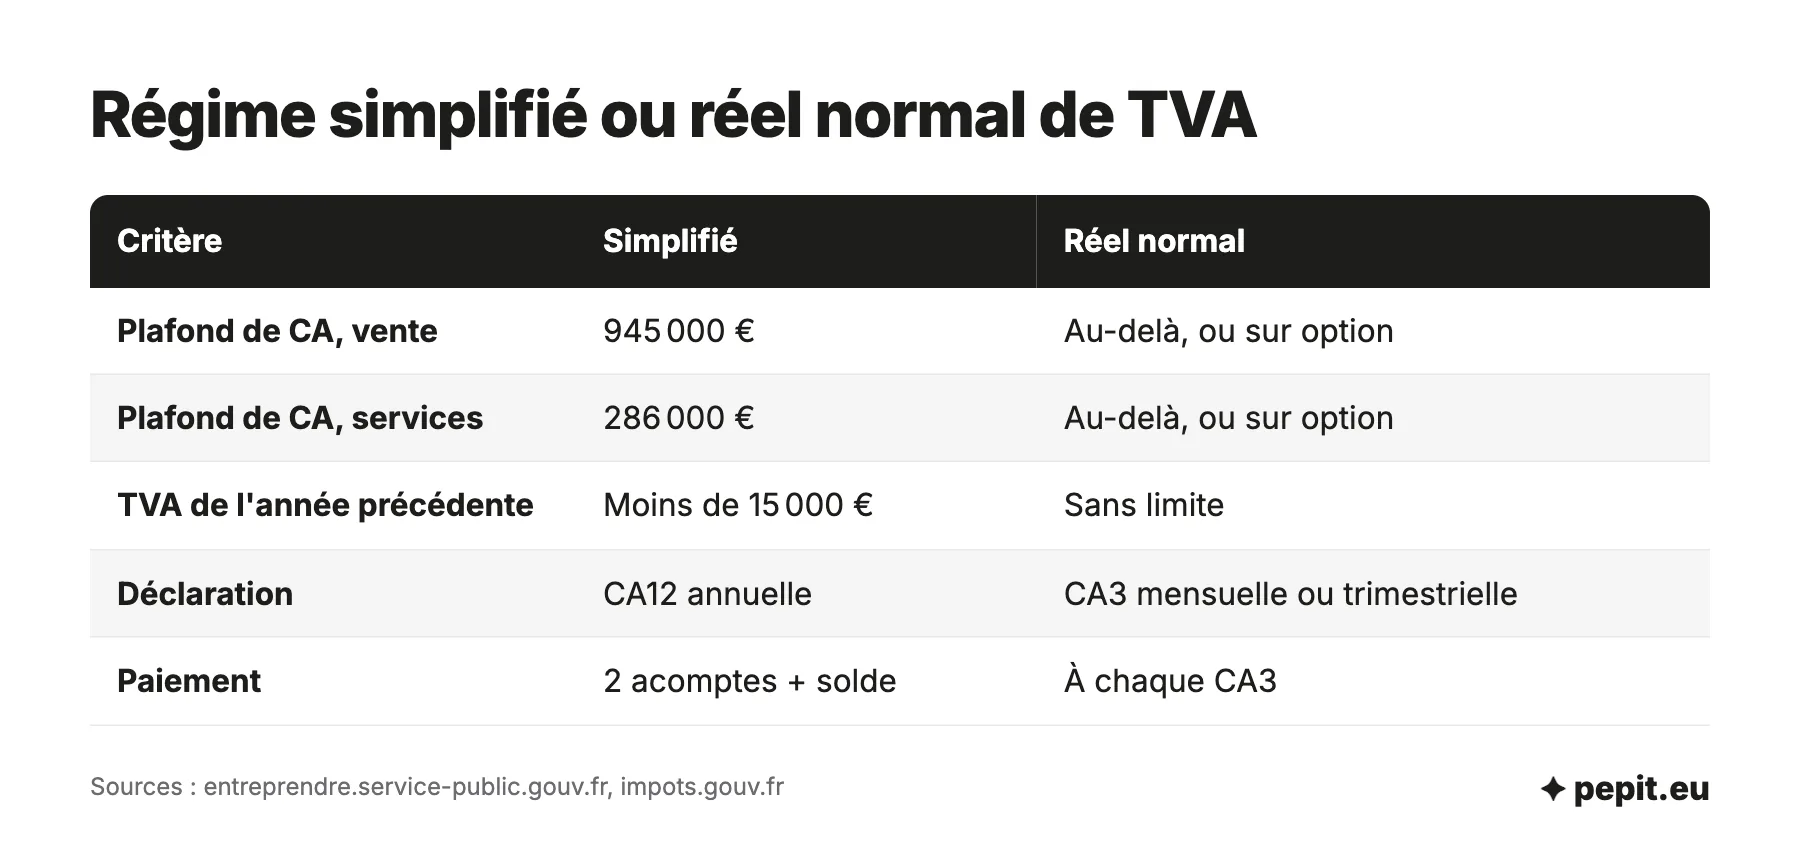
Deux conditions s’ajoutent : un chiffre d’affaires hors taxes sous un plafond, et moins de 15 000 € de TVA due l’année précédente. Le tableau compare ce régime au réel normal.
| Critère | Régime simplifié (jusqu’au 31 décembre 2026) | Réel normal |
|---|---|---|
| Plafond de chiffre d’affaires, vente et hébergement | 945 000 € | Au-delà, ou sur option |
| Plafond de chiffre d’affaires, services | 286 000 € | Au-delà, ou sur option |
| TVA due l’année précédente | Moins de 15 000 € | Sans limite |
| Déclaration | CA12 annuelle | CA3 mensuelle ou trimestrielle |
| Paiement | Deux acomptes, puis le solde en mai | À chaque CA3 |
| Dépassement du seuil majoré dans l’année | 1 040 000 € (vente) ou 323 000 € (services) : réel normal dès le 1er janvier | Sans objet |
| Rythme de la TVA payée | Lissé par les acomptes | Au plus près des ventes |
Quels plafonds de chiffre d’affaires ?
Le plafond se mesure sur le chiffre d’affaires hors taxes de l’année précédente : 945 000 € pour la vente, la restauration et l’hébergement, 286 000 € pour les prestations de services, location meublée comprise. Sous 85 000 € (vente) ou 37 500 € (services), c’est la franchise en base qui joue. Dépasser le seuil majoré de l’année en cours, 1 040 000 € ou 323 000 €, fait passer au réel normal avec effet rétroactif au 1er janvier.
Comment savoir si vous y êtes encore ?
Votre régime de TVA est indiqué dans votre espace professionnel sur impots.gouv.fr, et le service des impôts des entreprises (SIE) le confirme en cas de doute. Si vous recevez des avis d’acomptes en juillet et en décembre, vous êtes au régime simplifié.
Comment calculer les acomptes et la CA12 ?
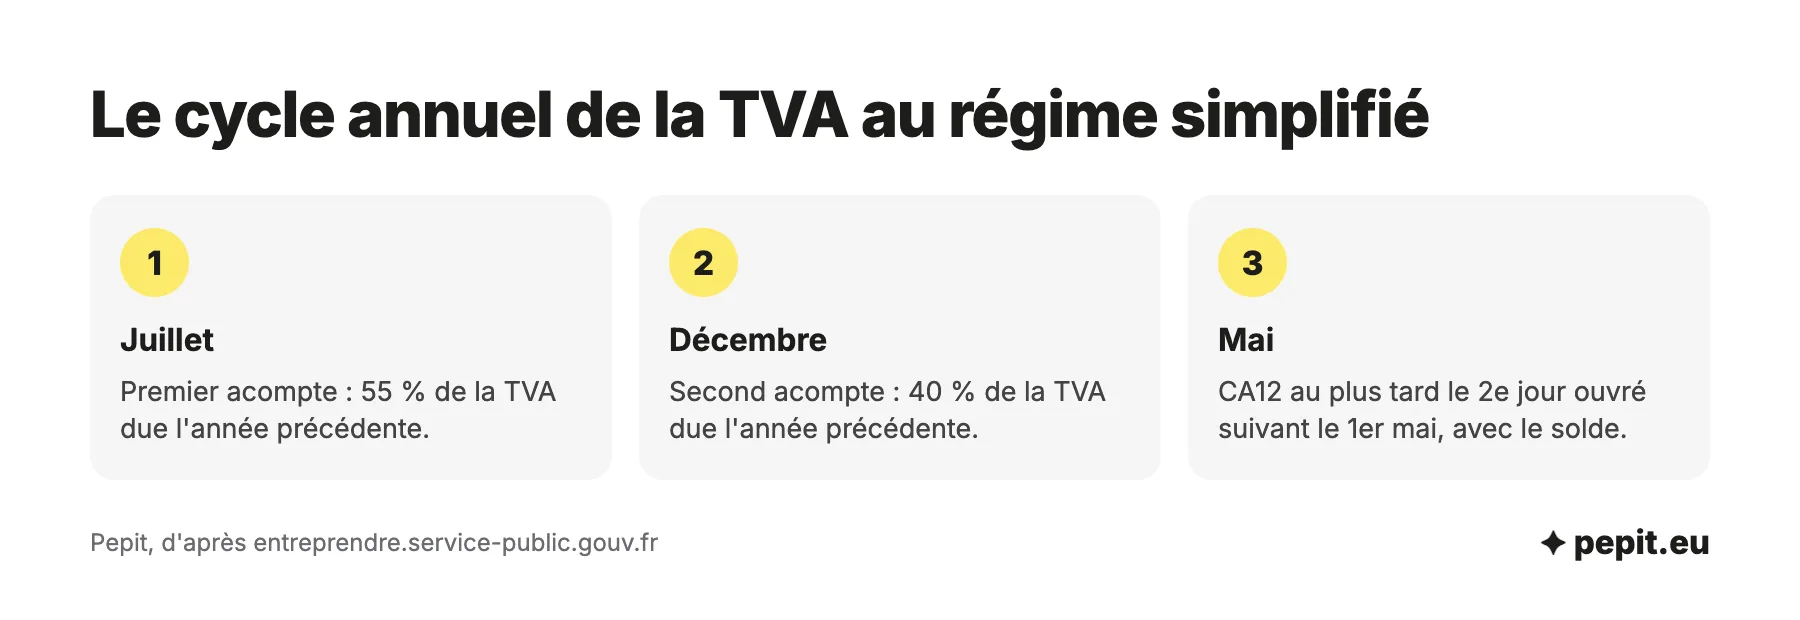
Au régime simplifié, la TVA se paie en trois temps : deux acomptes calculés sur l’année précédente, puis le solde à la déclaration annuelle. Pour une entreprise dont l’exercice suit l’année civile, le cycle est le suivant.
- En juillet, un premier acompte de 55 % de la TVA de l’année précédente, avec le formulaire 3514.
- En décembre, un second acompte de 40 %.
- Au début du mois de mai suivant, la CA12 fixe la TVA réelle de l’année et le solde à payer.
Les acomptes de juillet et de décembre
Les acomptes se calculent sur la TVA due l’année précédente, pas sur l’activité en cours : 55 % en juillet, 40 % en décembre, soit 95 % au total. Une entreprise qui a versé moins de 1 000 € de TVA l’année précédente en est dispensée.
La CA12 : la régularisation de l’année
La CA12 (formulaire 3517-S-SD) récapitule la TVA collectée et la TVA déductible de l’année entière. Elle se dépose au plus tard le 2e jour ouvré suivant le 1er mai pour un exercice clos le 31 décembre. Le calcul est celui de toute TVA : la collectée moins la déductible, comme le détaille l’article sur le calcul de la TVA. On retire ensuite les acomptes versés, et le reste est le solde.
Exemple chiffré
Simulation, chiffres fictifs. Un commerce de détail au régime simplifié a payé 8 400 € de TVA au titre de l’année précédente, puis réalise 9 500 € de TVA sur l’année.
- Acompte de juillet : 8 400 × 55 % = 4 620 €.
- Acompte de décembre : 8 400 × 40 % = 3 360 €.
- Acomptes versés : 4 620 + 3 360 = 7 980 €.
- Solde de la CA12 : 9 500 − 7 980 = 1 520 € à payer en mai.
- Lecture : si la TVA réelle n’avait été que de 7 000 €, les acomptes auraient dépassé la TVA de 980 €, un excédent remboursable sans montant minimum.
L’avis de l’expert-comptable
En juin, comparez la TVA des six premiers mois avec celle de la même période l’an dernier. Si elle est nettement plus basse, l’acompte de juillet dépassera la TVA réelle : provisionnez l’écart, que la CA12 vous rendra, plutôt que de le compter comme une dépense.
Que devient la TVA après la suppression du régime simplifié ?
La bascule est automatique : l’administration place les entreprises concernées au réel normal, sans démarche de leur part. Le réel normal se déclare avec la CA3, dont le rythme dépend du chiffre d’affaires.
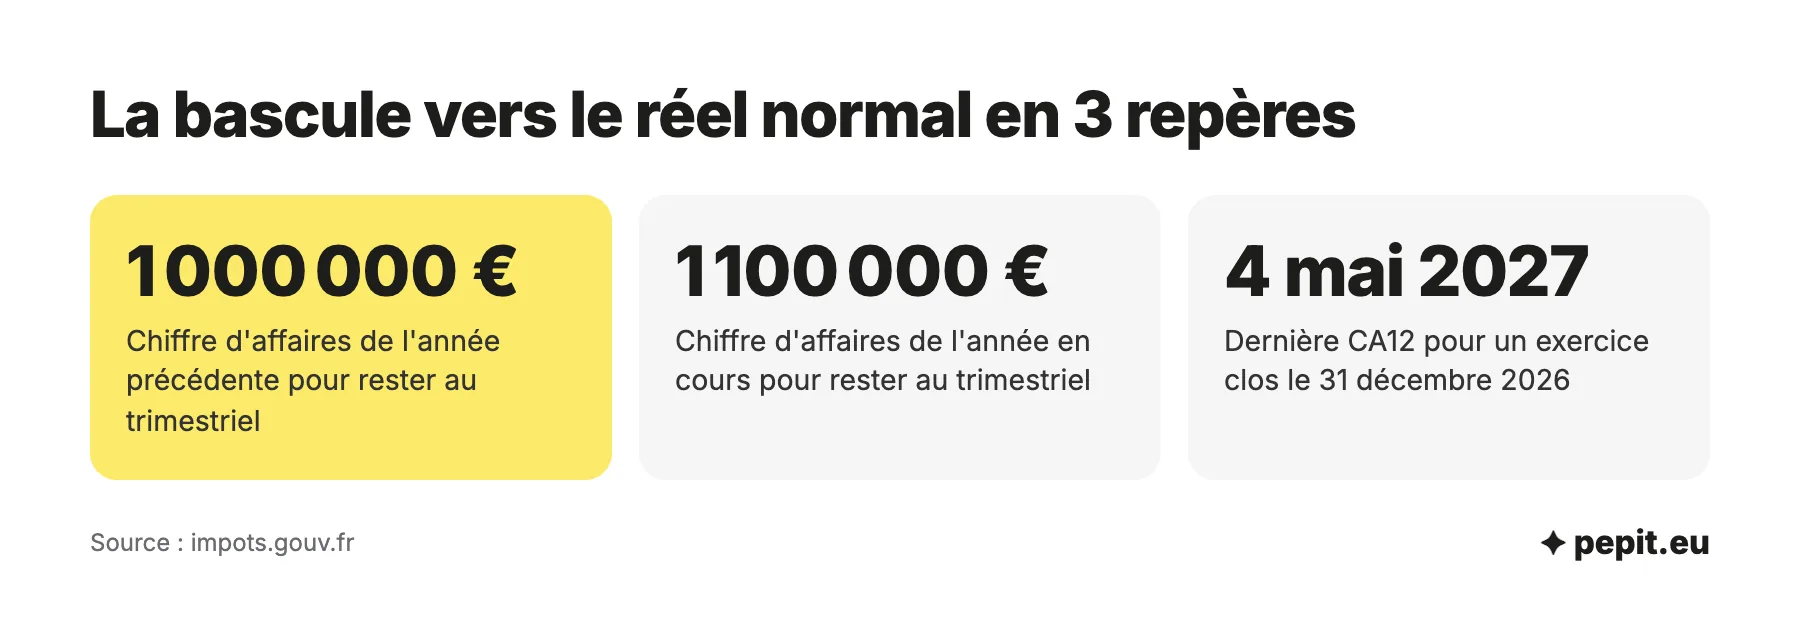
- CA3 trimestrielle : si le chiffre d’affaires, augmenté des acquisitions taxables, ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours.
- CA3 mensuelle : au-delà de ces montants, ou sur option demandée par la messagerie sécurisée, avec effet le premier jour du trimestre civil suivant.
- Dernière CA12 : celle de l’exercice clos le 31 décembre 2026, à déposer au plus tard le 4 mai 2027.
Le calendrier ci-dessous place les échéances de TVA de votre régime sur 12 mois, de la dernière CA12 aux premières CA3, et les exporte vers votre agenda.
Acomptes et exercices décalés
L’acompte de décembre n’est plus dû en 2027, quel que soit l’exercice. Celui de juillet 2027 n’est dû que pour un exercice clos de juillet à novembre 2027, si la TVA de l’exercice précédent dépasse 1 000 €. Un exercice décalé suit le même principe : sa dernière déclaration annuelle (CA12E) se dépose dans les 3 mois de la clôture, pour un exercice clos de janvier à novembre 2027, et la première CA3 est celle du mois ou du trimestre qui suit la clôture.
Exemple chiffré
Simulation, chiffres fictifs. Une entreprise à l’exercice civil réalise 9 600 € de TVA en 2026 comme en 2027, répartis régulièrement.
- Acomptes de 2026 : 9 600 × 55 % = 5 280 € en juillet, puis 9 600 × 40 % = 3 840 € en décembre, soit 9 120 €.
- Solde de la dernière CA12, en mai 2027 : 9 600 − 9 120 = 480 €.
- CA3 trimestrielles de 2027 : 9 600 ÷ 4 = 2 400 €, à payer en avril, juillet et octobre, puis en janvier 2028.
- Paiements de 2027 : 480 + 3 × 2 400 = 7 680 €.
- Lecture : plus d’acompte à avancer sur l’année passée, mais un paiement de 2 400 € tous les trois mois à provisionner.
Attention
À partir du 1er septembre 2027, les anciennes entreprises du régime simplifié transmettent leurs données de transaction et de paiement à l’administration, une fois par mois au trimestriel, par décade au mensuel. Indiquez votre nouveau régime de TVA à votre plateforme agréée pour qu’elle applique le bon rythme.
Ce qu’il faut préparer avant la bascule
Trois points suffisent à ne pas être surpris. Vérifiez d’abord votre chiffre d’affaires de 2026 : s’il dépasse 1 000 000 €, la CA3 sera mensuelle d’office. Intégrez ensuite les quatre paiements de la CA3 trimestrielle dans votre plan de trésorerie. Enfin, mettez à jour votre logiciel de facturation ou de comptabilité, qui doit préparer la CA3 à partir de vos factures.
Si vous préférez déléguer ce passage, Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA, y compris la CA3, avec la tenue de vos comptes sur devis.
CA3 mensuelle ou trimestrielle : quel rythme choisir ?
Le trimestriel est le rythme par défaut sous 1 000 000 € de chiffre d’affaires, mais le mensuel reste possible sur simple demande. Le bon choix dépend surtout de votre position de TVA.
- TVA à payer chaque période : le trimestriel allège le calendrier, avec quatre déclarations par an au lieu de douze.
- Crédit de TVA fréquent : le mensuel permet de demander le remboursement dès 760 € de crédit avec le formulaire 3519, chaque mois, au lieu d’attendre la fin de l’année.
- Trésorerie serrée : le trimestriel garde la TVA collectée plus longtemps, mais le paiement tombe d’un seul coup et doit être provisionné.
L’avis de l’expert-comptable
Une entreprise qui exporte, qui investit ou qui vend à taux réduit achète souvent plus de TVA qu’elle n’en collecte. Pour elle, la CA3 mensuelle améliore la trésorerie, alors que le trimestriel convient aux entreprises dont la TVA est régulière et positive.
Questions fréquentes sur le régime simplifié de TVA
Les réponses courtes aux questions les plus posées sur le régime simplifié de TVA.
Quels sont les différents régimes de TVA ?
Il y a la franchise en base, sans TVA facturée ni déclaration, le régime simplifié, jusqu’au 31 décembre 2026, et le réel normal, avec la CA3. À partir du 1er janvier 2027, il ne reste que la franchise en base et le réel normal.
Comment sortir du régime simplifié de TVA ?
Il n’y a plus de démarche à faire : le régime disparaît et l’administration vous place elle-même au réel normal. Avant cette date, dépasser le seuil majoré de chiffre d’affaires de l’année vous y faisait déjà passer.
Comment déclarer et payer la TVA au régime simplifié ?
Vous versez les deux acomptes de juillet et de décembre, puis vous déposez la CA12 au printemps avec le solde. La déclaration et le paiement se font depuis l’espace professionnel sur impots.gouv.fr.
Quels sont les inconvénients du régime simplifié ?
Les acomptes sont calculés sur l’année précédente : une baisse d’activité vous fait avancer de la TVA que vous ne devez pas. Une erreur de TVA se découvre aussi tard, à la CA12, et non chaque mois.
Que se passe-t-il si mon chiffre d’affaires dépasse le plafond en cours d’année ?
Au-delà du plafond de l’année précédente mais sous le seuil majoré, vous restez au régime simplifié. Au-delà du seuil majoré, 1 040 000 € ou 323 000 €, vous passez au réel normal avec effet rétroactif au 1er janvier.
Mon exercice ne suit pas l’année civile : quand déposer la dernière déclaration ?
Pour un exercice clos de janvier à novembre 2027, la CA12E se dépose dans les 3 mois de la clôture. Votre première CA3 est ensuite celle du mois ou du trimestre qui suit cette clôture.
La suppression change-t-elle mon impôt sur les bénéfices ?
Non. Le texte supprime le régime simplifié « en matière de TVA » seulement. Votre régime d’imposition des bénéfices reste déterminé par ses propres règles.
Le régime simplifié agricole est-il supprimé aussi ?
Non, la suppression ne s’applique pas au régime simplifié agricole. Les exploitants continuent de déposer une seule déclaration annuelle, avec des acomptes trimestriels si leur TVA de l’année précédente dépasse 1 000 €.