L’essentiel
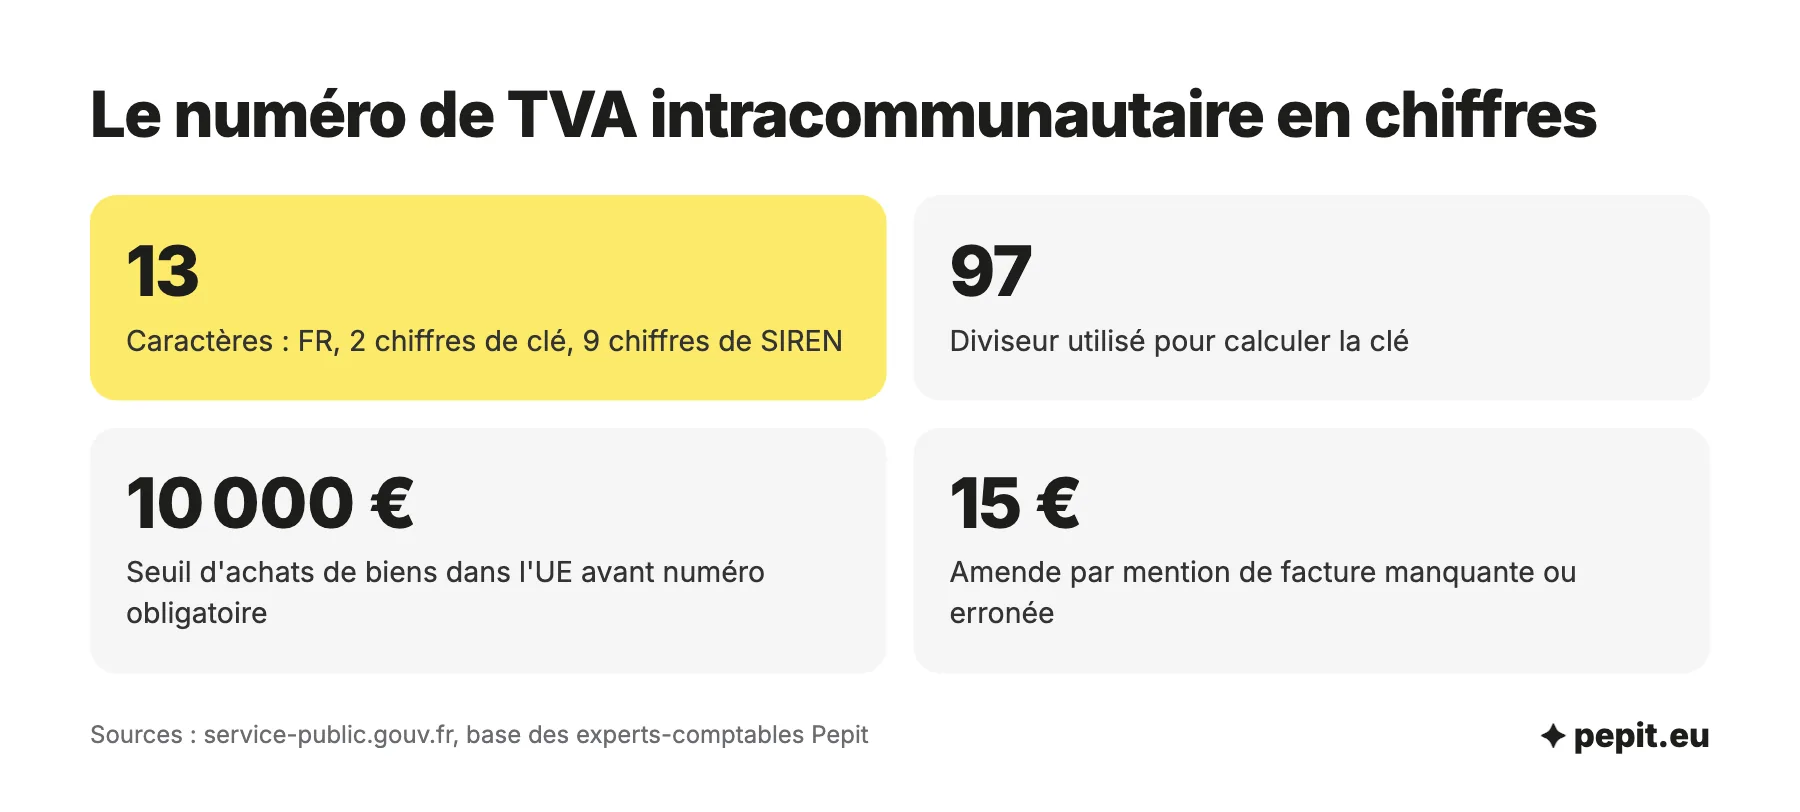
- Format : le préfixe FR, une clé de 2 chiffres puis les 9 chiffres du SIREN, soit 13 caractères en tout.
- Obtention : le service des impôts l’attribue seul à une société soumise à la TVA, et sur demande sous franchise.
- Calcul : la clé se déduit du SIREN par un reste de division par 97, mais seul le service des impôts l’active.
- Seuil : au-delà de 10 000 € d’achats de biens dans l’Union européenne, le numéro devient obligatoire.
- Contrôle : le service VIES de la Commission européenne confirme si le numéro d’un client ou d’un fournisseur est valide.
Comment trouver ou calculer son numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire se lit en trois blocs : « FR », une clé informatique de 2 chiffres, puis votre SIREN. Pour une société déjà immatriculée et soumise à la TVA, il existe déjà : il suffit de le retrouver ou de le recalculer.
| Où chercher | Ce que vous y trouvez | Pour qui |
|---|---|---|
| Espace professionnel impots.gouv.fr | Le numéro rattaché à votre compte fiscal | Toute entreprise ayant un espace professionnel |
| Annuaire des Entreprises | Le numéro de TVA d’une entreprise à partir de son SIREN | Votre entreprise, ou un client ou fournisseur français |
| Calcul à partir du SIREN | Le numéro théorique, à confirmer | Une société soumise à la TVA |
| Service VIES | La validité du numéro | Un partenaire établi dans l’Union européenne |
Si le numéro n’apparaît nulle part, deux explications sont possibles : l’entreprise est sous franchise en base et n’en a pas reçu, ou elle est immatriculée outre-mer, où les entreprises ne font pas partie du territoire de l’Union européenne pour la TVA.
Comment calculer la clé à partir du SIREN ou du SIRET ?
Le SIRET compte 14 chiffres : les 9 premiers sont le SIREN, les 5 derniers identifient l’établissement. Seul le SIREN entre dans le calcul. La clé se déduit de lui en quatre opérations.
- Divisez le SIREN par 97 et gardez le reste.
- Multipliez ce reste par 3, puis ajoutez 12.
- Divisez le résultat par 97 et gardez à nouveau le reste : c’est la clé.
- Écrivez « FR », la clé sur 2 chiffres (avec un 0 devant si besoin), puis le SIREN.
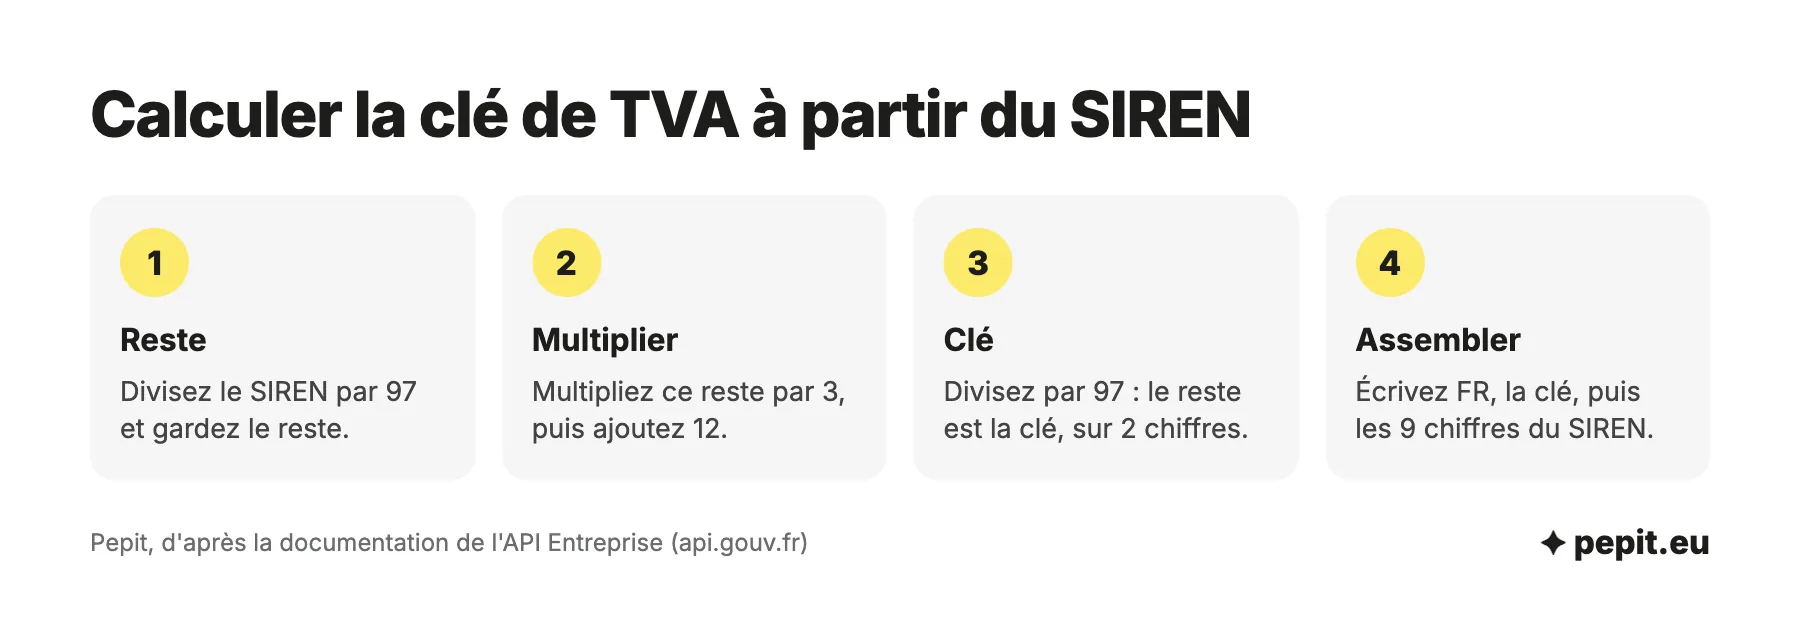
La formule s’écrit aussi : clé = (12 + 3 × (SIREN modulo 97)) modulo 97. Elle redonne les numéros publiés par l’administration, par exemple FR48672039971 pour le SIREN 672039971 dans la documentation de l’API Entreprise.
Exemple chiffré
Simulation, SIREN fictif 123 456 789.
- 123 456 789 ÷ 97 = 1 272 750, reste 39.
- 12 + 3 × 39 = 129.
- 129 ÷ 97 = 1, reste 32 : la clé est 32.
- Numéro obtenu : FR32 123 456 789, soit FR32123456789 sans espaces.
- Lecture : le numéro compte bien 13 caractères, dont 11 chiffres.
Attention
Ce calcul donne un numéro théorique. Il ne prouve ni que l’entreprise soit assujettie à la TVA, ni que le numéro soit actif : vérifiez-le sur l’Annuaire des Entreprises ou sur VIES avant de l’écrire sur une facture.
Qui doit avoir un numéro de TVA intracommunautaire, et comment l’obtenir ?
Tout dépend de votre situation vis-à-vis de la TVA. Une société au réel normal ou simplifié le reçoit sans rien demander ; une entreprise sous franchise doit le demander dès qu’elle commerce avec l’Union européenne.
| Situation | Numéro de TVA intracommunautaire | Démarche |
|---|---|---|
| Société soumise à la TVA (réel normal ou simplifié) | Attribué automatiquement | Aucune : le service des impôts des entreprises (SIE) l’envoie à l’immatriculation |
| Entreprise sous franchise en base, achats de biens dans l’UE jusqu’à 10 000 € | Non obligatoire | Aucune |
| Entreprise sous franchise, achats de biens dans l’UE au-delà de 10 000 € | Obligatoire | Demande au SIE dès le dépassement connu |
| Vente ou achat de services avec une entreprise de l’UE | Nécessaire | Demande au SIE si vous n’en avez pas |
Le seuil de 10 000 € concerne uniquement les achats de biens à des entreprises de l’Union européenne, et les ventes de biens à des particuliers de l’Union européenne. Pour les services, il n’y a pas de seuil : le numéro est utile dès la première opération.
Comment demander son numéro quand on est sous franchise ?
La demande se fait depuis la messagerie de l’espace professionnel : rubrique « Messagerie », puis « Écrire », objet « TVA », puis « Je demande un numéro de TVA intracommunautaire ». Joignez la raison de la demande, par exemple un achat de marchandises en Allemagne ou une prestation facturée à un client belge.
L’avis de l’expert-comptable
Demandez le numéro dès que vous prévoyez de dépasser le seuil, pas après la facture. Sans numéro valide à communiquer, votre fournisseur européen peut facturer sa TVA locale, que vous ne récupérerez pas sous franchise.
Que change l’autoliquidation pour une entreprise sous franchise ?
Au-delà du seuil, vous autoliquidez la TVA : c’est vous, et non le vendeur, qui la calculez au taux français. Sous franchise en base, vous ne pouvez pas la déduire, sauf si vous optez pour le régime réel. Le sujet est détaillé dans l’article sur la franchise en base de TVA.
Exemple chiffré
Simulation, chiffres fictifs. Un artisan achète 12 000 € HT de marchandises à un fournisseur allemand dans l’année.
- Les 12 000 € dépassent le seuil de 10 000 € : le fournisseur facture hors taxe.
- TVA autoliquidée au taux normal de 20 % : 12 000 × 20 % = 2 400 €.
- Au réel normal : 2 400 € de TVA collectée et 2 400 € de TVA déductible, donc un effet nul sur la déclaration.
- Sous franchise en base : 2 400 € à payer, sans déduction possible.
Comment vérifier un numéro de TVA intracommunautaire ?
Vérifiez le numéro de tout client ou fournisseur européen avant chaque transaction, sur le service VIES de la Commission européenne. Le contrôle prend une minute et protège votre facture hors taxe.
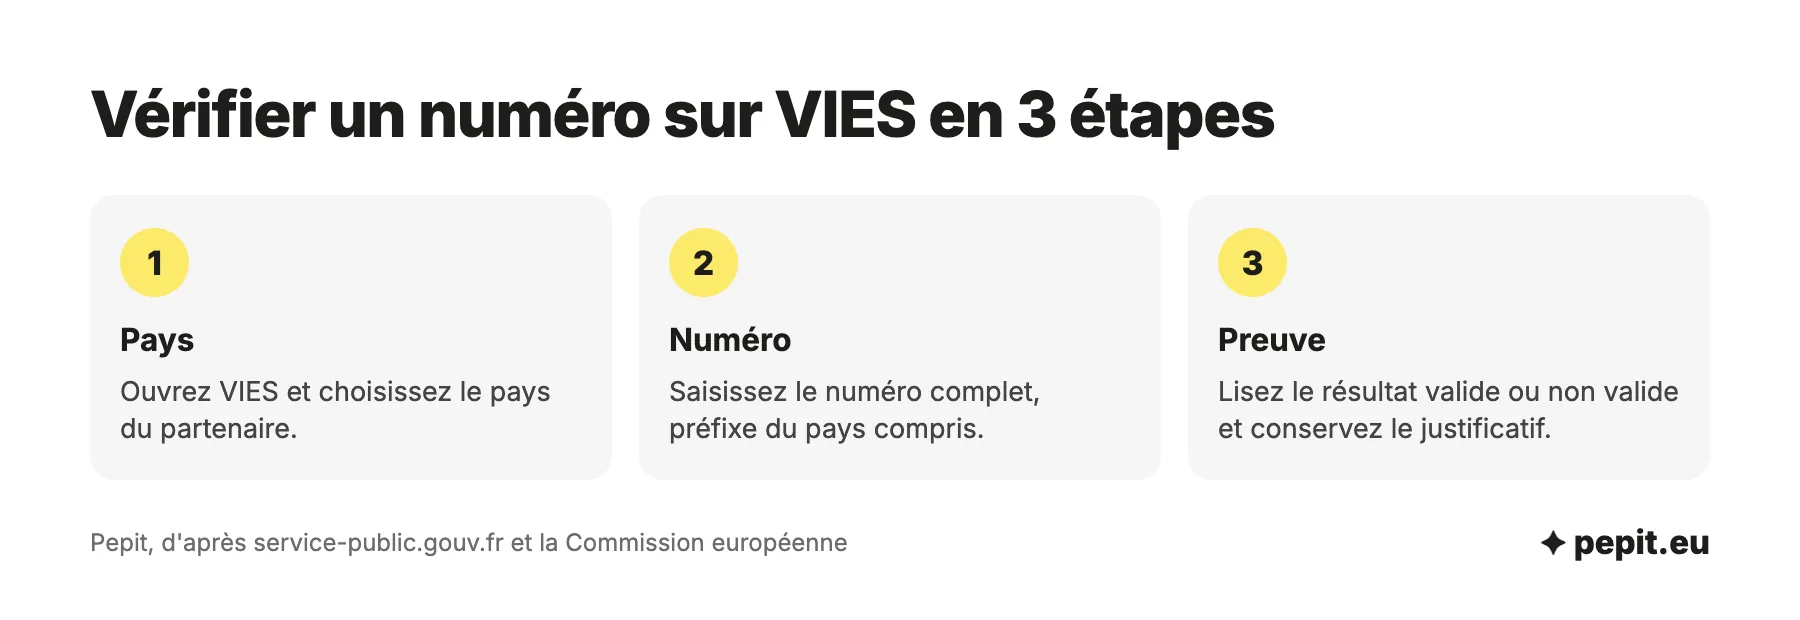
- Ouvrez le service VIES et choisissez le pays du partenaire.
- Saisissez le numéro complet, préfixe du pays compris.
- Lisez la réponse « valide » ou « non valide », et conservez la capture ou le justificatif.
Pour une entreprise française, l’Annuaire des Entreprises donne aussi le numéro à partir du SIREN. VIES ne permet pas de retrouver un numéro à partir d’un nom de société : il faut déjà le connaître.
Que faire si le numéro est invalidé sur VIES ?
Demandez au partenaire une attestation de son administration fiscale qui prouve son statut d’assujetti. Sans elle, la facture doit être établie avec la TVA française. Un numéro tout juste attribué peut mettre quelques jours à apparaître : un second essai plus tard n’est pas inutile.
Attention
Facturer hors taxe un client dont le numéro est invalide expose à devoir la TVA française sur la vente, sans pouvoir la lui réclamer après coup. Gardez la preuve de chaque vérification.
Où mentionner son numéro de TVA intracommunautaire ?
Le numéro figure sur vos factures et devis, ainsi que sur vos déclarations de TVA. Sur une facture hors taxe adressée à une entreprise de l’Union européenne, il se complète d’une mention qui justifie l’absence de TVA.
- Prestation de services à une entreprise de l’UE : facture hors taxe avec la mention « Autoliquidation » (article 283-2 du CGI), après vérification du numéro du client sur VIES.
- Facture classique en France : le numéro du vendeur reste une mention obligatoire.
- Déclaration de TVA : les opérations avec l’Union européenne s’y reportent, comme l’explique l’article sur la déclaration de TVA.
Une mention manquante ou erronée coûte 15 € par mention, dans la limite de 25 % du montant de la facture. L’amende n’est pas appliquée à une première infraction réparée spontanément ou dans les trente jours.
Pour les opérations répétées avec l’Union européenne, Pepit, cabinet d’expertise comptable en ligne, prend en charge la déclaration de TVA et le suivi des autoliquidations sur devis, depuis la demande de devis.
Questions fréquentes sur le numéro de TVA intracommunautaire
Les réponses courtes aux questions les plus posées sur le numéro de TVA intracommunautaire.
Où se trouve le numéro de TVA intracommunautaire sur le Kbis ?
Le Kbis est un extrait du registre du commerce : il donne le SIREN, mais le numéro de TVA relève du service des impôts. Retrouvez-le dans l’espace professionnel ou sur l’Annuaire des Entreprises, ou recalculez-le à partir du SIREN lu sur le Kbis.
Comment connaître son numéro de TVA intracommunautaire avec son SIRET ?
Prenez les 9 premiers chiffres du SIRET, qui forment le SIREN, calculez la clé avec la formule ci-dessus, puis écrivez FR, la clé et le SIREN. Confirmez ensuite le résultat sur l’Annuaire des Entreprises.
Comment obtenir un numéro de TVA intracommunautaire avec son SIRET ?
Le SIRET ne suffit pas : le numéro s’obtient auprès du SIE. Une société soumise à la TVA le reçoit automatiquement ; sinon, la demande passe par la messagerie de l’espace professionnel sur impots.gouv.fr.
Quelle différence entre le SIRET et le numéro de TVA intracommunautaire ?
Le SIRET identifie un établissement en France, avec 14 chiffres. Le numéro de TVA identifie l’entreprise comme assujettie pour ses échanges dans l’Union européenne ; il reprend le SIREN, donc il ne dépend pas de l’établissement.
Quel est le taux de la TVA ?
Le taux normal en France est de 20 %. Il existe aussi des taux réduits de 10 %, 5,5 % et 2,1 %, selon la nature du bien ou du service, détaillés dans l’article sur le fonctionnement de la TVA.
Un micro-entrepreneur a-t-il un numéro de TVA intracommunautaire ?
Pas par défaut : en franchise en base, il n’en reçoit pas. Il doit le demander au SIE s’il achète des biens dans l’Union européenne au-delà de 10 000 €, ou s’il vend ou achète des services à des entreprises de l’Union européenne.
Le numéro de TVA intracommunautaire est-il obligatoire sur une facture ?
Oui, c’est une mention de la facture, qui accompagne le SIREN et les autres mentions légales. Pour une facture hors taxe envers l’Union européenne, il se complète de la mention d’autoliquidation.
Mon numéro est refusé par VIES : est-ce grave ?
Pas forcément. Le numéro peut être mal saisi, trop récent ou rattaché à une entreprise non assujettie. Vérifiez la saisie, puis demandez à votre partenaire une attestation de son administration fiscale avant de facturer hors taxe.
Une entreprise d’outre-mer a-t-elle un numéro de TVA intracommunautaire ?
Non : les départements d’outre-mer (Guadeloupe, Martinique, La Réunion, Guyane, Mayotte) ne font pas partie du territoire de l’Union européenne en matière de TVA, d’après la documentation de l’API Entreprise. Les échanges avec la métropole suivent d’autres règles que celles décrites ici.