L’essentiel
- Réel normal : une déclaration CA3 chaque mois, à déposer entre le 15 et le 24 du mois suivant.
- Petits montants : sous 4 000 € de TVA par an, la CA3 passe à un rythme trimestriel, jusqu’à la fin du régime simplifié ; ensuite, le critère devient le chiffre d’affaires.
- Régime simplifié : une CA12 annuelle et deux acomptes, un régime qui disparaît au profit de la CA3 trimestrielle ou mensuelle.
- En ligne : déclaration et paiement se font obligatoirement depuis l’espace professionnel impots.gouv.fr.
- Retard : 10 % de majoration sur la TVA due, plus 0,20 % d’intérêt par mois de retard.
Quelle déclaration de TVA déposer, et à quelle date ?
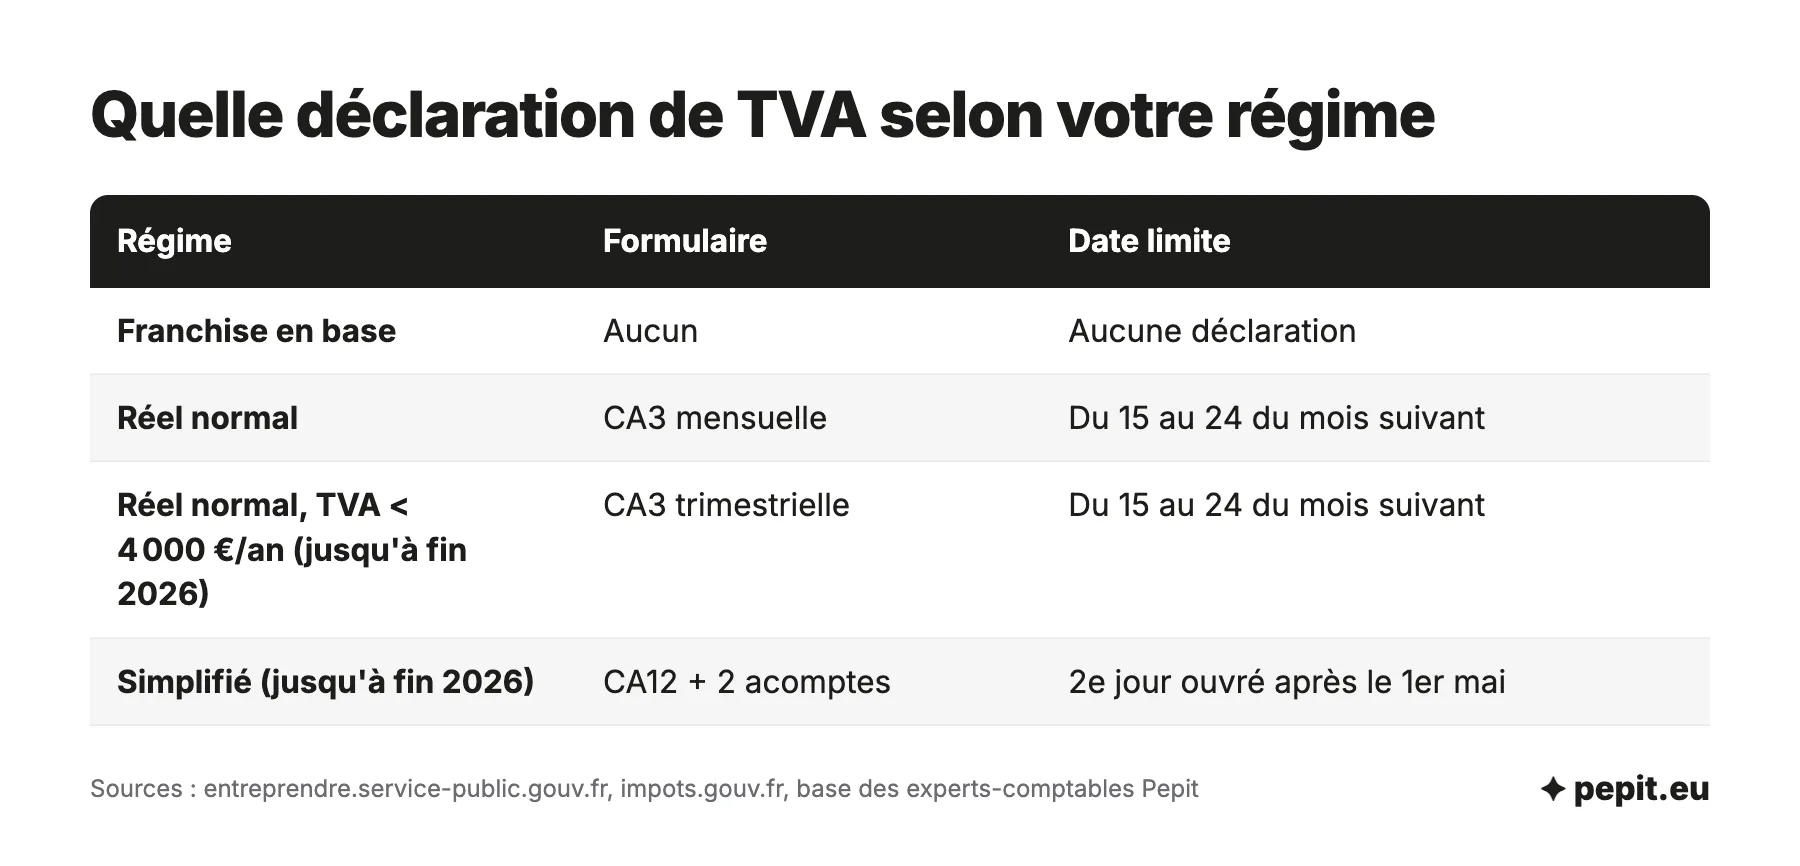
La déclaration de TVA récapitule la TVA collectée sur vos ventes et la TVA déductible sur vos achats, et calcule le montant à payer. Le formulaire et le rythme dépendent de votre régime, indiqué par le service des impôts des entreprises (SIE) à la création. Voici les cas possibles.
| Régime | Formulaire | Rythme | Date limite |
|---|---|---|---|
| Franchise en base | Aucun | Aucune déclaration | Sans objet |
| Réel normal | CA3 (n° 3310-CA3-SD) | Mensuel | Entre le 15 et le 24 du mois suivant |
| Réel normal, moins de 4 000 € de TVA par an (jusqu’au 31 décembre 2026) | CA3 | Trimestriel | Entre le 15 et le 24 d’avril, juillet, octobre et janvier |
| Régime simplifié (jusqu’au 31 décembre 2026) | CA12 (n° 3517-S-SD) et acomptes (n° 3514) | Annuel, avec 2 acomptes | CA12 : 2e jour ouvré après le 1er mai ; acomptes en juillet et décembre |
Le calendrier ci-dessous place vos échéances de TVA des 12 prochains mois selon votre régime et votre clôture, avec l’IS, la CFE et la liasse, et les exporte vers votre agenda.
La date exacte de la CA3 entre le 15 et le 24 dépend de la forme de l’entreprise, de son département, et du numéro SIREN pour une société ou de la première lettre du nom pour un entrepreneur individuel. Elle figure dans l’échéancier de votre espace professionnel, et la déclaration y est disponible dès le 1er du mois.
Comment savoir à quel régime vous êtes soumis ?
Le régime figure dans votre espace professionnel, rubrique compte fiscal. La règle : sous les seuils de la franchise en base de TVA, vous ne déclarez rien. Au-dessus, vous relevez du régime simplifié jusqu’à fin 2026 si votre TVA de l’année précédente était inférieure à 15 000 € et votre chiffre d’affaires sous les plafonds du régime, et du réel normal sinon. Vous pouvez aussi opter pour le réel normal.
Sur quelle période porte la déclaration ?
Chaque déclaration reprend la TVA devenue exigible pendant la période. Pour une vente de biens, c’est la date de livraison. Pour une prestation de services, c’est la date d’encaissement du prix ou de l’acompte, sauf si vous avez opté pour la TVA sur les débits. Une facture de conseil émise en mars et payée en mai se déclare donc avec la TVA de mai.
Comment déclarer la TVA en ligne, étape par étape ?
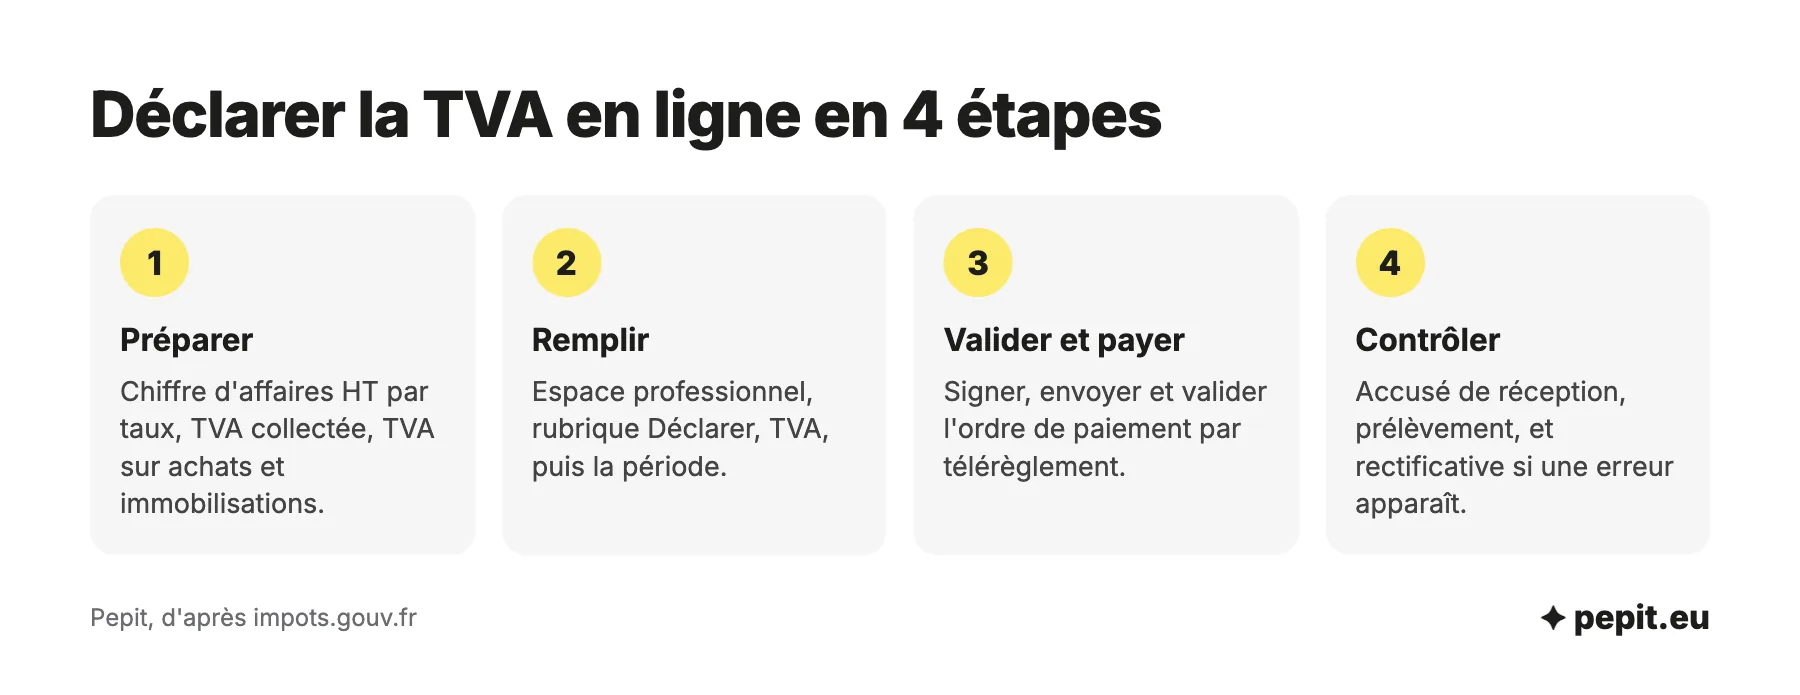
La déclaration et le paiement se font obligatoirement en ligne, depuis votre espace professionnel sur impots.gouv.fr, ou par votre expert-comptable s’il s’en charge. Le parcours tient en quatre temps.
- Rassembler les montants de la période : ventes, achats et immobilisations.
- Saisir le formulaire dans l’espace professionnel.
- Valider la déclaration et l’ordre de paiement.
- Vérifier l’accusé de réception et le prélèvement.
1. Préparer les chiffres de la période
Partez de votre comptabilité ou de votre logiciel : chiffre d’affaires hors taxes par taux, TVA collectée, TVA payée sur les achats et frais, et TVA sur les immobilisations (matériel, véhicule utilitaire, travaux). Gardez les factures sous la main : seule une facture conforme permet de déduire la TVA. Le calcul de la TVA par taux se fait en amont, sur chaque facture.
2. Remplir la CA3
Dans l’espace professionnel, ouvrez la rubrique « Déclarer », choisissez la TVA puis la période. Le formulaire suit toujours la même logique : les opérations taxables et la TVA collectée en haut, la TVA déductible ensuite, puis le résultat, TVA nette due ou crédit de TVA.
Exemple chiffré
Simulation, chiffres fictifs. Une agence de communication au réel normal déclare sa TVA de mars en avril.
- Prestations encaissées en mars : 18 000 € HT à 20 %, soit 3 600 € de TVA collectée.
- Achats et frais du mois : 4 200 € HT, soit 840 € de TVA déductible.
- Achat d’un ordinateur portable : 1 500 € HT, soit 300 € de TVA déductible sur immobilisation.
- TVA nette due : 3 600 − 840 − 300 = 2 460 €, à payer avec la déclaration.
- Lecture : si les achats du mois avaient dépassé 18 000 € HT, la déclaration aurait affiché un crédit de TVA, reporté ou remboursé.
3. Valider et payer
Une fois le formulaire rempli, vous signez et envoyez, puis vous validez l’ordre de paiement sur le compte bancaire de l’entreprise enregistré dans l’espace. Le paiement par télérèglement est obligatoire, et l’accusé de réception fait foi en cas de litige. Une déclaration laissée en brouillon n’est pas prise en compte.
4. Corriger une déclaration déjà envoyée
Une déclaration validée se corrige en déposant une déclaration rectificative pour la même période, qui annule et remplace la première. Un ordre de paiement validé ne peut pas être modifié : si le montant augmente, vous payez le complément ; s’il baisse, vous demandez la restitution au SIE par une réclamation.
L’avis de l’expert-comptable
Avant de valider, comparez la TVA collectée déclarée avec votre chiffre d’affaires encaissé multiplié par le taux : un écart de plus de quelques euros signale presque toujours une facture oubliée ou saisie au mauvais taux. Ce contrôle prend deux minutes et évite la plupart des rectificatives.
Régime simplifié : la CA12, les acomptes et la fin du régime
Au régime simplifié, la TVA se déclare une fois par an sur la CA12, avec deux acomptes en cours d’année. Ce régime disparaît : à partir du 1er janvier 2027, les entreprises concernées passent au réel normal, sans démarche à faire.
Comment fonctionnent la CA12 et les acomptes ?
La CA12 se dépose au plus tard le 2e jour ouvré après le 1er mai pour un exercice clos le 31 décembre, ou dans les 3 mois de la clôture sinon. En cours d’année, vous versez un acompte de 55 % de la TVA de l’année précédente en juillet, puis de 40 % en décembre. La CA12 calcule la TVA réelle de l’année et le solde restant dû. Si la TVA de l’année précédente est inférieure à 1 000 €, vous êtes dispensé d’acomptes.
Exemple chiffré
Simulation, chiffres fictifs. Un artisan au régime simplifié a payé 12 000 € de TVA au titre de 2025.
- Acompte de juillet 2026 : 12 000 × 55 % = 6 600 €.
- Acompte de décembre 2026 : 12 000 × 40 % = 4 800 €.
- TVA réelle de 2026, calculée sur la dernière CA12 : 13 000 €.
- Solde à payer au plus tard le 4 mai 2027 : 13 000 − 6 600 − 4 800 = 1 600 €.
- Ensuite : CA3 trimestrielle dès le premier trimestre 2027, sans acompte de juillet ni de décembre.
Ce qui change avec la fin du régime simplifié
La loi de finances pour 2025 supprime le régime simplifié de TVA à cette date. L’administration fait basculer les entreprises d’elle-même vers le réel normal, et la CA12 disparaît après une dernière déclaration.
- Dernière CA12 : celle de l’exercice clos le 31 décembre 2026, à déposer au plus tard le 4 mai 2027 ; pour un exercice décalé, dans les 3 mois de la clôture.
- Rythme de la CA3 : trimestriel si le chiffre d’affaires, augmenté des acquisitions taxables, ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours ; mensuel au-delà, ou sur option.
- Acomptes : aucun acompte de décembre en 2027 ; l’acompte de juillet 2027 n’est dû que pour un exercice clos entre juillet et novembre 2027, si la TVA de l’année précédente dépasse 1 000 €.
Attention
Passer d’une déclaration par an à quatre change votre trésorerie : la TVA collectée sur un trimestre se paie le mois suivant, au lieu d’être lissée par les acomptes. Prévoyez la première CA3 de 2027 dans votre plan de trésorerie dès cet automne.
Crédit de TVA : le reporter ou se le faire rembourser ?
Quand la TVA déductible dépasse la TVA collectée, la déclaration fait apparaître un crédit de TVA. C’est fréquent la première année, ou le mois d’un gros investissement. Deux solutions :
- Le reporter : il vient en déduction de la TVA due sur les déclarations suivantes, sans démarche.
- En demander le remboursement avec le formulaire n° 3519, déposé avec la déclaration : au moins 760 € pour une demande mensuelle ou trimestrielle, 150 € pour une demande annuelle.
Le remboursement améliore la trésorerie, mais il peut donner lieu à des vérifications : gardez les factures d’achat correspondantes prêtes à être transmises.
Que risquez-vous en cas de retard ou d’oubli ?
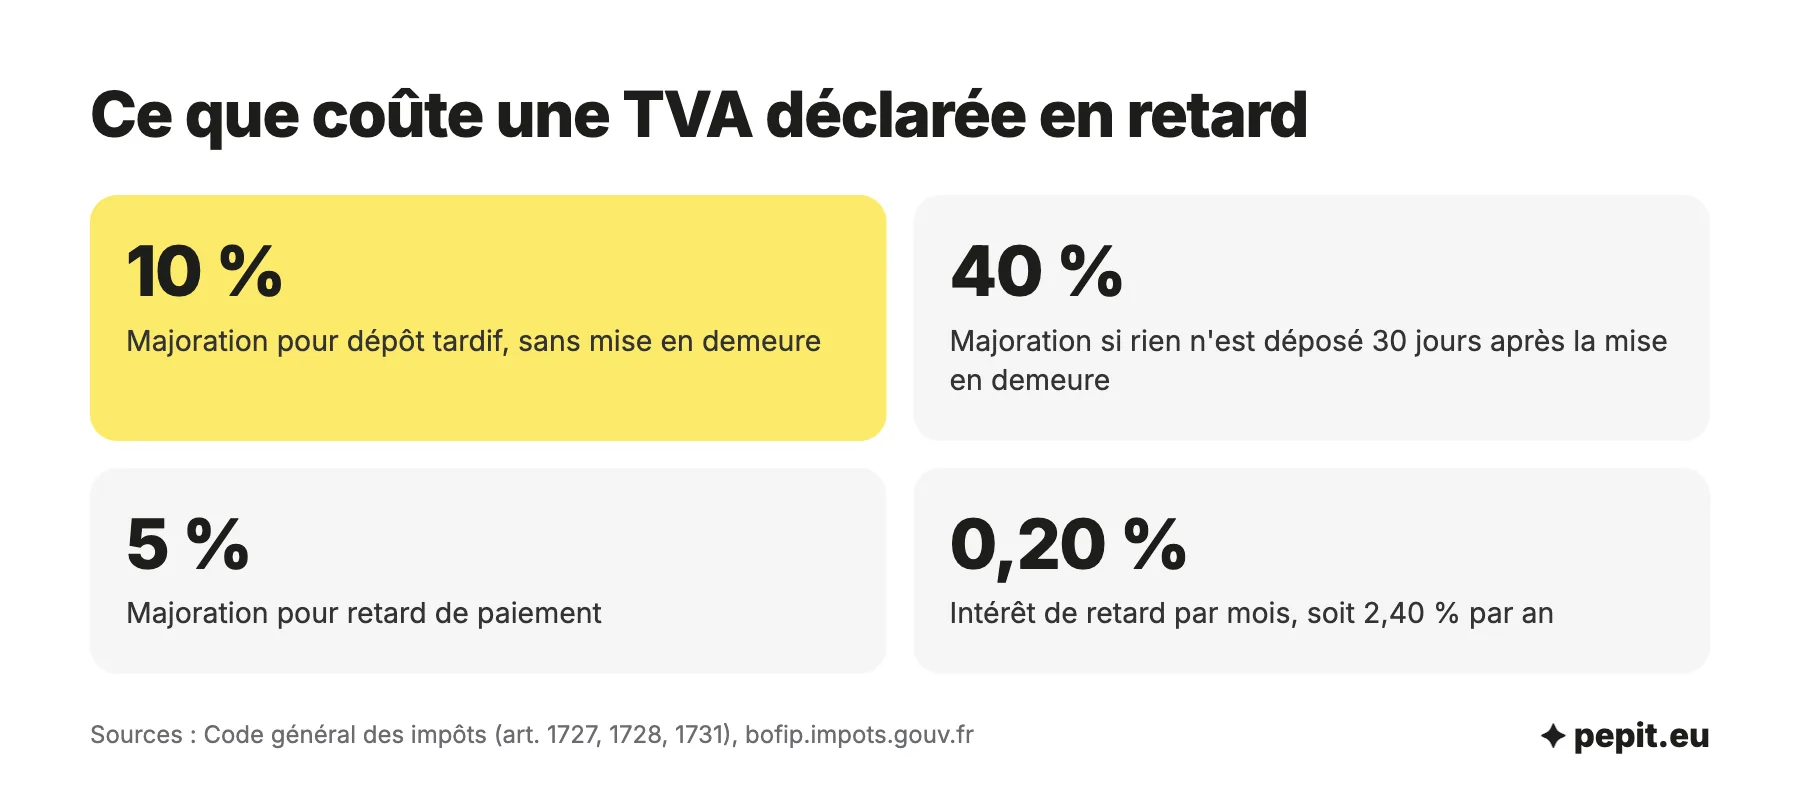
Une déclaration de TVA déposée en retard coûte vite plus cher que la taxe elle-même. Les pénalités s’additionnent.
- Majoration de 10 % de la TVA due si la déclaration arrive en retard, sans mise en demeure ou dans les 30 jours qui la suivent.
- Majoration de 40 % si la déclaration n’est toujours pas déposée 30 jours après la mise en demeure.
- Majoration de 5 % en cas de retard de paiement.
- Intérêt de retard de 0,20 % par mois, soit 2,40 % par an.
Sur la CA3 de 2 460 € de l’exemple, déposée et payée avec deux mois de retard, la majoration de 10 % atteint 246 €, et l’intérêt de retard une dizaine d’euros. Même sans TVA à payer, une déclaration manquante peut être sanctionnée : au réel normal, une déclaration « néant » est obligatoire chaque mois sans opération.
Un logiciel comptable qui prépare la CA3 à partir de vos factures et de votre banque réduit le risque d’oubli. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Questions fréquentes sur la déclaration de TVA
Les réponses courtes aux questions les plus posées sur la déclaration de TVA.
Quelle est la date limite de la déclaration de TVA ?
Au réel normal, entre le 15 et le 24 du mois qui suit le mois ou le trimestre déclaré, à la date indiquée dans votre espace professionnel. Au régime simplifié, la dernière CA12, celle de l’exercice 2026, est à déposer au plus tard le 4 mai 2027.
Que faire si la date limite tombe un week-end ou un jour férié ?
L’échéance est reportée au premier jour ouvré qui suit. Mieux vaut toutefois déposer quelques jours avant, pour garder une marge en cas d’incident de connexion ou de compte bancaire.
Faut-il déclarer la TVA quand on n’a rien vendu ?
Oui au réel normal : la déclaration « néant » reste obligatoire pour chaque période, même sans opération. Elle se dépose en cochant la case prévue sur la CA3.
J’ai oublié une facture : comment faire ?
Avant la date limite, déposez une déclaration rectificative pour la même période. Après, vous pouvez régulariser sur une déclaration suivante en signalant l’oubli ; l’intérêt de retard est réduit de moitié si vous corrigez de vous-même avant tout contrôle.
Peut-on déclarer sa TVA soi-même, sans expert-comptable ?
Oui, l’espace professionnel est ouvert à toutes les entreprises. Le risque est dans les montants : TVA non déductible récupérée, taux erroné, encaissements mal datés. Un logiciel qui prépare la déclaration ou un comptable qui la relit limite ces erreurs.
Un micro-entrepreneur doit-il déclarer la TVA ?
Non tant qu’il est en franchise en base. S’il dépasse le seuil ou opte pour la TVA, il dépose des déclarations de TVA comme toute entreprise, en plus de sa déclaration de chiffre d’affaires à l’Urssaf.
Faut-il déclarer la TVA sur un acompte reçu ?
Oui. Pour une prestation de services, la TVA devient exigible à l’encaissement de l’acompte : elle se déclare au titre de la période où vous l’avez reçu, pas de celle de la facture finale.
Quand se fait la première déclaration de TVA après la création ?
Au titre du premier mois, ou du premier trimestre, au cours duquel vous avez réalisé des opérations soumises à la TVA, à l’échéance de votre régime. La déclaration apparaît dans l’espace professionnel une fois votre régime de TVA enregistré par le SIE.
Sources
- Service-Public Entreprendre : déclarer et payer la TVA
- impots.gouv.fr : la TVA, quelles déclarations déposer ?
- impots.gouv.fr : le régime simplifié de TVA est supprimé à compter du 1er janvier 2027
- impots.gouv.fr : remboursement de crédit de TVA
- impots.gouv.fr : modifier une déclaration ou un paiement validé
- Service-Public Entreprendre : exigibilité de la TVA
- Légifrance : article 1728 du CGI (défaut ou retard de déclaration)
- Légifrance : article 1731 du CGI (retard de paiement)
- BOFiP : intérêt de retard (BOI-CF-INF-10-10-10)