L’essentiel
- Formulaire : la CA3 est la déclaration de TVA mensuelle ou trimestrielle des entreprises au réel normal ou au mini-réel.
- Quatre blocs : chiffre d’affaires, TVA brute, TVA déductible, puis résultat : TVA à payer ou crédit de TVA.
- Formule : la TVA brute de la ligne 16 moins la TVA déductible de la ligne 23 donne le solde à payer.
- Euros entiers : chaque montant s’écrit arrondi à l’euro, et aucune ligne ne reçoit de nombre négatif.
- En ligne : le dépôt et le paiement passent obligatoirement par l’espace professionnel, même pour une déclaration néant.
Comment remplir la CA3 ligne par ligne ?
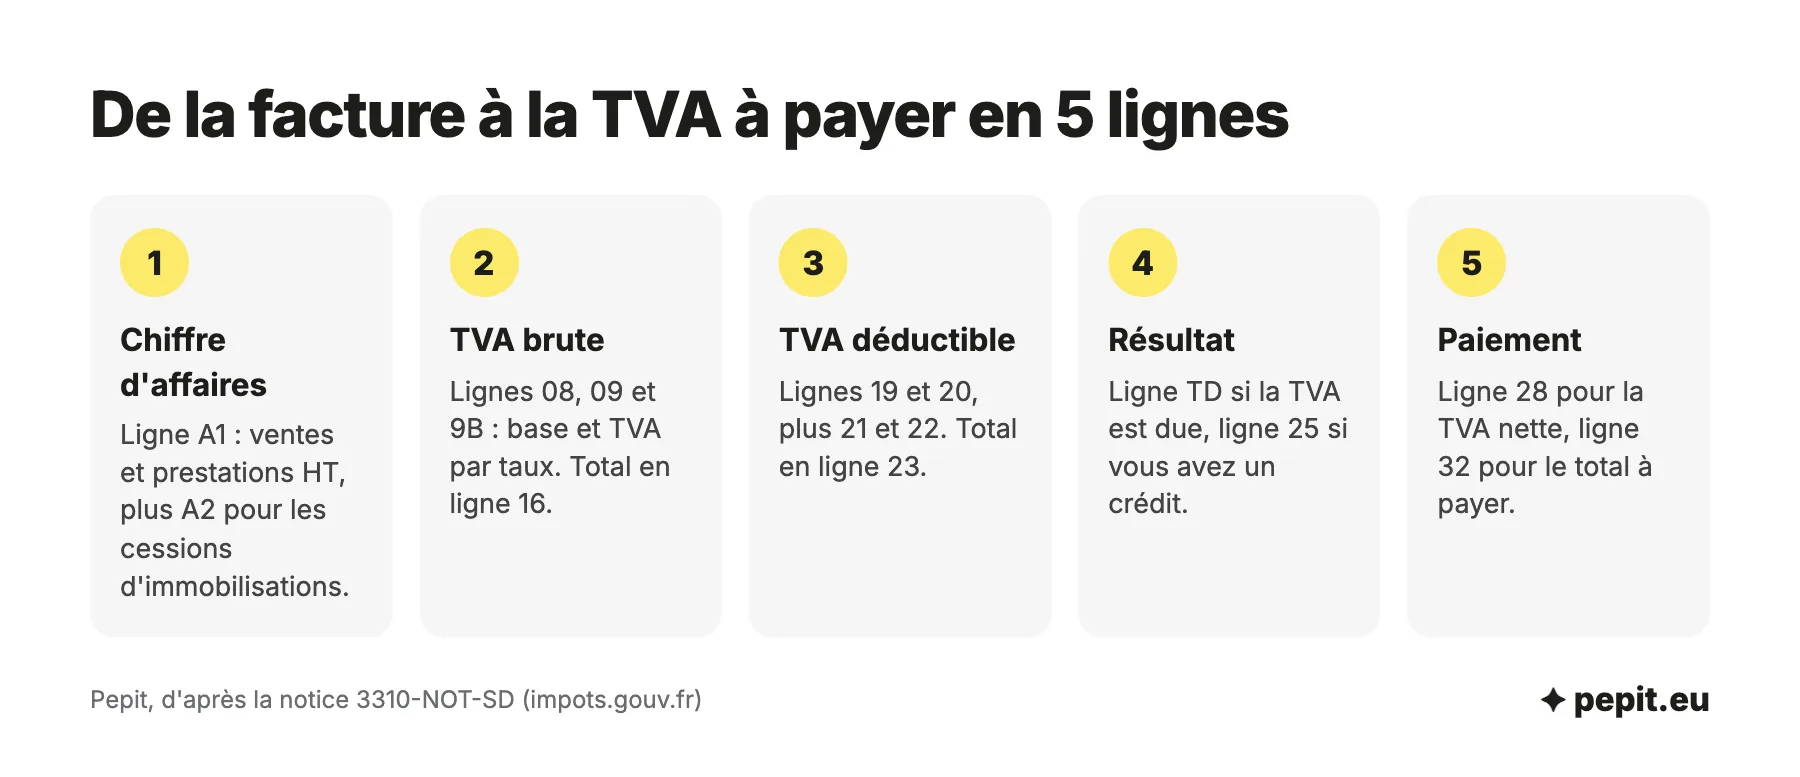
La 3310-CA3 (cerfa n° 10963, nommé 3310-CA3-SD) se remplit de haut en bas. Chaque cadre alimente le suivant, jusqu’à la somme à payer.
- Déclarer le chiffre d’affaires de la période, taxable ou non (cadre A).
- Appliquer chaque taux de TVA à sa base pour obtenir la TVA brute (cadre B, ligne 16).
- Retrancher la TVA payée sur les achats et les investissements (lignes 19 à 23).
- Lire le résultat : TVA à payer ou crédit à reporter (lignes 25 à 32).
Cadre A : quel chiffre d’affaires déclarer ?
La ligne A1 reçoit le montant hors taxes de toutes les opérations taxables qui forment votre chiffre d’affaires : ventes de biens, prestations de services, travaux. Pour un service, la TVA devient exigible à l’encaissement, sauf option pour les débits : on déclare donc ce qui a été payé dans la période, pas ce qui a été facturé.
La ligne A2 reçoit les opérations taxables hors activité courante, comme la revente d’un véhicule ou d’un matériel inscrit à l’actif. Les opérations sans TVA française (exportations hors Union européenne en E1, livraisons intracommunautaires en F2) vont dans la colonne de droite du même cadre.
Cadre B : comment obtenir la TVA brute ?
Pour chaque taux, vous inscrivez la base hors taxes puis la TVA correspondante : ligne 08 pour le taux normal de 20 %, ligne 09 pour 5,5 % et ligne 9B pour 10 %. Les départements d’outre-mer ont leurs lignes (10 pour 8,5 %, 11 pour 2,1 %).
La ligne 16 additionne les lignes 08 à 5B. Elle reprend la ligne 15, qui reverse de la TVA déjà déduite (par exemple après un avoir reçu d’un fournisseur), et la ligne 5B, qui ajoute les insuffisances de déclarations antérieures.
TVA déductible : que mettre aux lignes 19, 20, 21 et 22 ?
La ligne 19 reçoit la TVA sur les immobilisations, c’est-à-dire les biens achetés pour servir durablement : terrain, construction, matériel. La ligne 20 reçoit celle des autres biens et services : marchandises, matières premières, entretien, réparations, locations.
La ligne 21 sert aux compléments : TVA oubliée sur une déclaration précédente, TVA payée sur une vente restée définitivement impayée, ou sur une facture ensuite corrigée à la baisse. La ligne 22 reprend le crédit de TVA de la déclaration précédente, celui de sa ligne 27. La ligne 23 additionne les lignes 19 à 2C.
L’avis de l’expert-comptable
Avant de saisir, éditez la balance de la période : le solde de vos comptes de TVA collectée doit retomber sur la ligne 16, et celui de vos comptes de TVA déductible sur la ligne 23, hors report. Un écart de quelques euros signale presque toujours une facture saisie au mauvais taux.
Le résultat : de la ligne 25 à la ligne 32
Le calcul est une soustraction. Si la TVA brute (ligne 16) dépasse la TVA déductible (ligne 23), l’écart va en ligne TD : c’est la TVA due. Dans le cas inverse, il va en ligne 25 : c’est un crédit de TVA.
- Ligne 26 : le crédit dont vous demandez le remboursement sur le formulaire 3519, à partir de 760 € (150 € pour une demande annuelle).
- Ligne 27 : le crédit non remboursé, qui sera repris en ligne 22 de la déclaration suivante.
- Ligne 28 : la TVA nette due, qui ne peut pas être négative.
- Ligne 29 : les taxes assimilées calculées sur l’annexe 3310-A.
- Ligne 32 : le total à payer, à régler au moment du dépôt.
Le tableau reprend ces lignes dans l’ordre du formulaire.
| Ligne | Contenu | Montant à y reporter |
|---|---|---|
| A1 | Ventes et prestations de services | Chiffre d’affaires HT de la période (encaissé pour les services) |
| A2 | Autres opérations imposables | Cessions d’immobilisations, droits d’auteur soumis à retenue de TVA |
| 08, 09, 9B | TVA brute par taux | Base HT et TVA à 20 %, 5,5 % et 10 % |
| 16 | Total de la TVA brute due | Lignes 08 à 5B |
| 19 | TVA sur immobilisations | Matériel, véhicules, travaux |
| 20 | TVA sur autres biens et services | Marchandises, matières, entretien, locations |
| 21 | Autre TVA à déduire | Oublis, impayés définitifs, factures corrigées |
| 22 | Report du crédit précédent | Ligne 27 de la déclaration précédente |
| 23 | Total de la TVA déductible | Lignes 19 à 2C |
| TD ou 25 | TVA due ou crédit de TVA | Ligne 16 moins ligne 23, ou l’inverse |
| 26 et 27 | Crédit remboursé ou reporté | Crédit demandé en remboursement, puis reliquat reporté |
| 28, 29 et 32 | TVA nette, taxes assimilées, total à payer | TVA due, annexe 3310-A, somme à régler |
CA3 remplie : exemple d’un commerçant
Voici la CA3 d’une épicerie fine avec cave, au réel normal. Ses produits alimentaires vendus au détail sont à 5,5 %, ses vins et spiritueux à 20 %, ce qui oblige à remplir deux lignes de TVA brute.
Exemple chiffré
Simulation, chiffres fictifs. Une épicerie fine avec cave déclare la TVA de son mois.
- Ligne A1 : ventes du mois, 24 000 € HT de produits alimentaires et 16 000 € HT de vins et spiritueux, soit 40 000 €.
- Ligne 09 : base de 24 000 €, TVA à 5,5 % de 1 320 €.
- Ligne 08 : base de 16 000 €, TVA à 20 % de 3 200 €.
- Ligne 16 : 1 320 + 3 200 = 4 520 € de TVA brute.
- Ligne 20 : 770 € sur 14 000 € d’achats alimentaires, 1 800 € sur 9 000 € d’achats de vins, 500 € sur 2 500 € de frais à 20 %, soit 3 070 €.
- Ligne 19 : 600 € sur un meuble réfrigéré de 3 000 € HT.
- Ligne 23 : 3 070 + 600 = 3 670 € de TVA déductible.
- Lignes TD, 28 et 32 : 4 520 − 3 670 = 850 € de TVA à payer.
Lecture : les achats alimentaires ont un taux de 5,5 % comme les ventes, donc très peu de TVA à récupérer sur ce poste, alors que la cave génère la plus grande part de la TVA brute.
Les montants se saisissent en euros entiers : une TVA calculée à 1 319,60 € s’écrit 1 320 €, car les fractions inférieures à 0,50 € sont négligées et celles de 0,50 € ou plus comptent pour 1. Le calcul de la TVA par taux se fait en amont sur chaque facture, pas sur le total du mois.
CA3 remplie : exemple d’un prestataire avec crédit de TVA
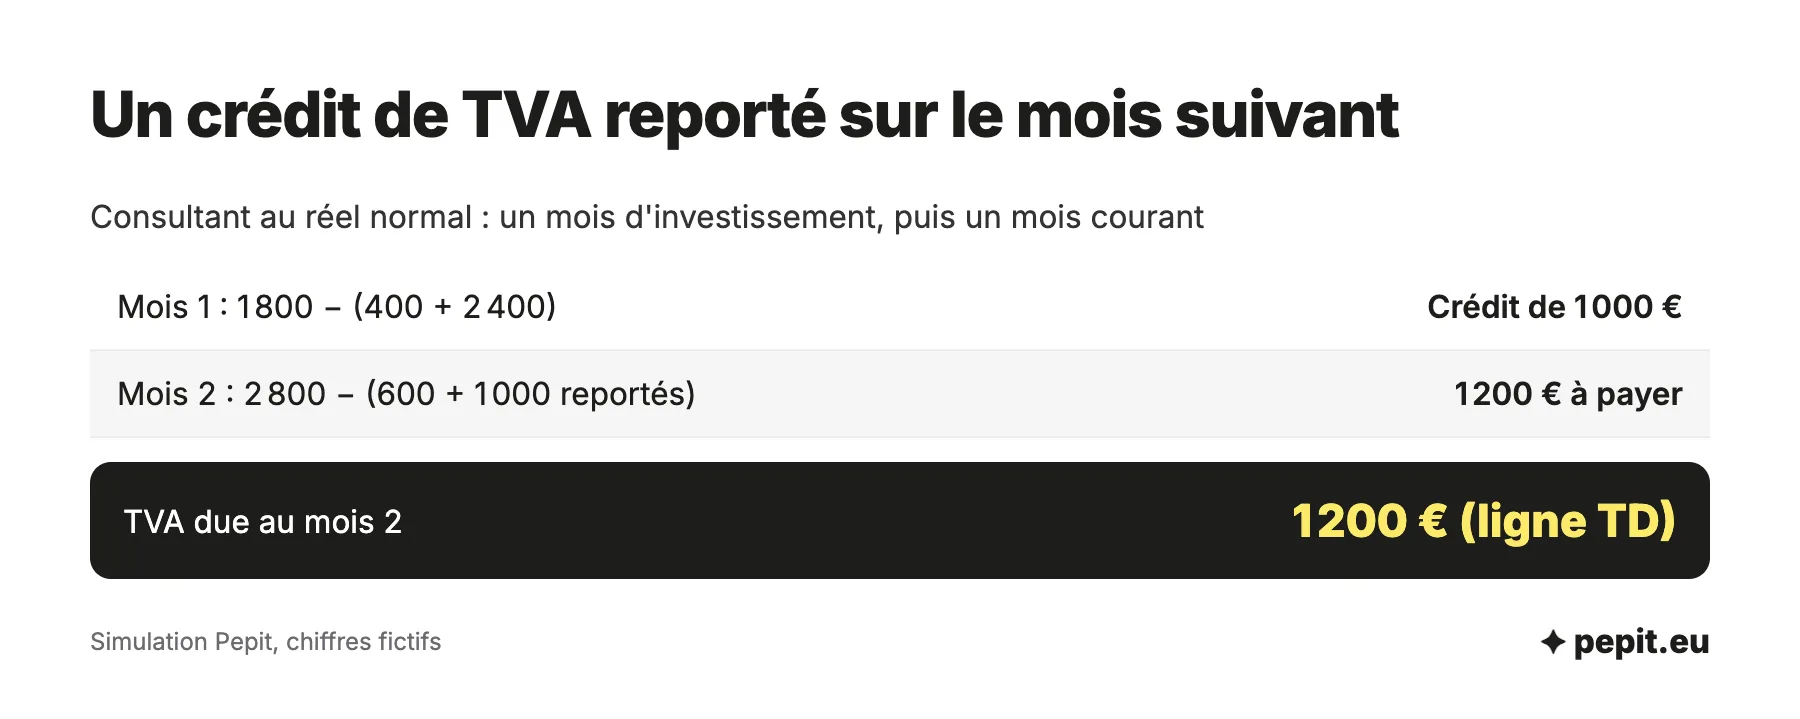
Un consultant en SASU n’a presque pas d’achats, sauf le mois où il équipe son bureau. Sa CA3 montre alors un crédit de TVA au lieu d’un solde à payer. Seule la TVA des sommes encaissées compte : sur une facture de 12 000 € HT dont 9 000 € sont payés dans le mois, la ligne A1 affiche 9 000 €.
Exemple chiffré
Simulation, chiffres fictifs. Un consultant au réel normal déclare deux mois de suite.
- Mois 1, lignes A1 et 08 : 9 000 € encaissés, soit 1 800 € de TVA brute (ligne 16).
- Mois 1, ligne 20 : 400 € de TVA sur 2 000 € de fournitures et de logiciels.
- Mois 1, ligne 19 : 2 400 € de TVA sur 12 000 € HT de matériel et de mobilier.
- Mois 1, ligne 23 : 400 + 2 400 = 2 800 €. Ligne 25 : 2 800 − 1 800 = 1 000 € de crédit de TVA ; lignes TD, 28 et 32 : 0 €.
- Mois 2, ligne 16 : 14 000 € encaissés, soit 2 800 € de TVA brute.
- Mois 2, lignes 20 et 22 : 600 € de TVA sur achats, plus le crédit de 1 000 € repris de la ligne 27 du mois 1.
- Mois 2, ligne 23 : 600 + 1 000 = 1 600 €. Ligne TD : 2 800 − 1 600 = 1 200 € à payer.
Lecture : le crédit n’a pas été perdu, il a réduit la TVA du mois suivant. Comme 1 000 € dépasse 760 €, le consultant aurait aussi pu en demander le remboursement ligne 26.
L’avis de l’expert-comptable
Reporter un crédit évite une démarche, le demander accélère la trésorerie. Après un gros achat, si le compte est serré, demandez le remboursement sur le formulaire 3519 : le report ne vous rend l’argent qu’en réduisant la TVA à payer des mois suivants.
Attention
Une situation de crédit de TVA ne dispense pas de payer les taxes assimilées de la ligne 29, comme la taxe sur les véhicules de tourisme des sociétés : elles se règlent même quand la ligne 25 est servie.
Quelles erreurs éviter sur la CA3 ?
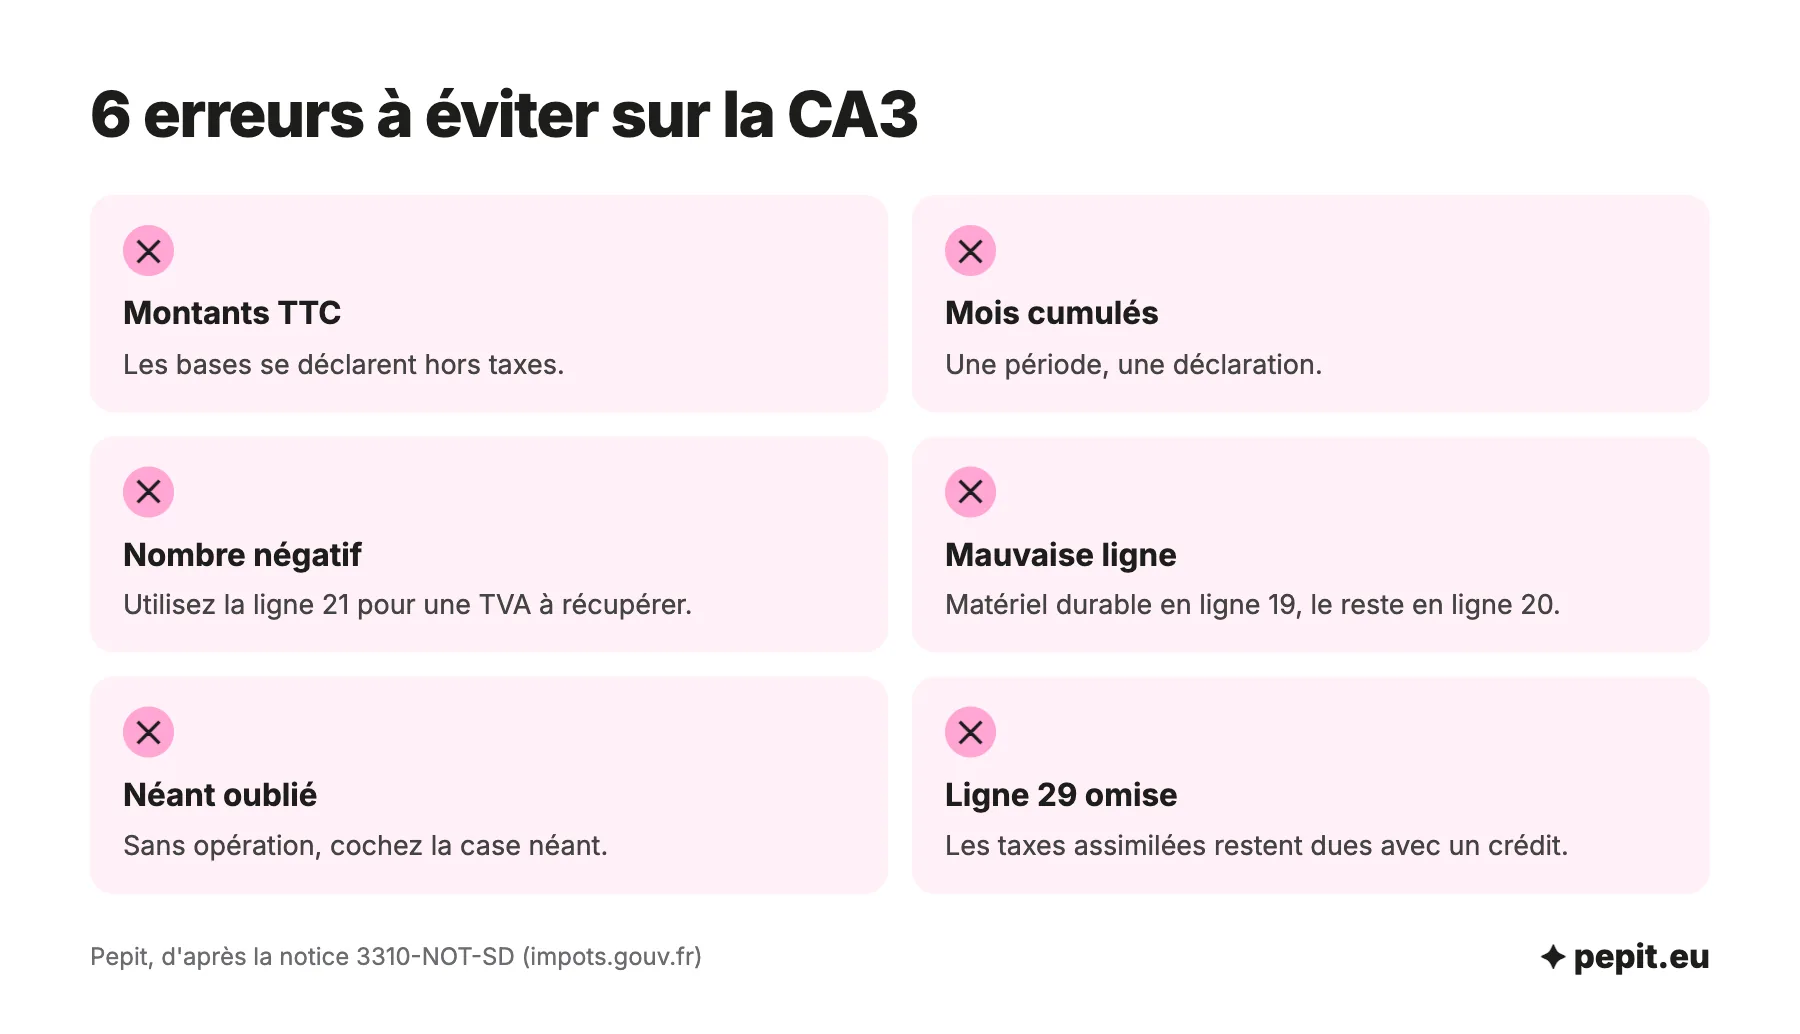
Six erreurs reviennent sur les CA3 mal remplies. Elles changent le montant payé, ou obligent à corriger la déclaration après coup.
- Chiffre d’affaires TTC : les bases de la ligne A1 et des lignes 08 à 9B se saisissent hors taxes, la TVA a sa propre colonne.
- Plusieurs mois sur une déclaration : la notice interdit de cumuler des mois ou des trimestres ; une période, une CA3.
- Montants négatifs : aucune ligne ne reçoit de nombre négatif, une TVA à récupérer sur un avoir ou une vente impayée passe par la ligne 21.
- Mauvaise ligne de déduction : le matériel durable va en ligne 19, tout le reste en ligne 20.
- Déclaration néant oubliée : sans opération, il faut quand même déposer la CA3 en cochant la case prévue.
- Taxes assimilées omises : la ligne 29 reste due même avec un crédit de TVA.
Une déduction oubliée n’est pas perdue : elle se rattrape en ligne 21 sur une déclaration déposée dans le délai prévu par la notice, soit depuis le 1er janvier de la deuxième année qui précède.
L’avis de l’expert-comptable
Chaque trimestre, rapprochez le total des lignes A1 des trois mois du chiffre d’affaires comptable de la période. L’écart doit s’expliquer par des acomptes ou des encaissements décalés ; s’il reste inexpliqué, une vente a été oubliée ou saisie deux fois.
CA3, CA12, 3310-A : quel formulaire pour quelle entreprise ?
La CA3 concerne les entreprises au réel normal ou au mini-réel : une déclaration par mois, ou par trimestre quand la TVA exigible dans l’année reste sous 4 000 €. En franchise en base de TVA, aucune CA3 n’est à déposer. Les entreprises au régime simplifié déposent une CA12 annuelle, un régime qui prend fin au 1er janvier 2027.
La date exacte de la CA3, entre le 15 et le 24 du mois suivant, dépend de la forme de l’entreprise, de son département et de son SIREN. Elle figure dans l’échéancier de l’espace professionnel, comme pour toute déclaration de TVA. L’annexe 3310-A accompagne la CA3 : elle calcule les taxes assimilées à la TVA, reportées ligne 29.
Où trouver la CA3 vierge, et peut-on la déposer sur papier ?
Le formulaire vierge et sa notice 3310-NOT-SD sont sur impots.gouv.fr. Ils servent à préparer les chiffres ou à comprendre chaque ligne : le dépôt papier n’existe plus, car la télétransmission de la déclaration, du paiement et des demandes de remboursement de crédit de TVA est obligatoire pour tous les redevables.
Deux voies sont possibles : la saisie en ligne depuis votre espace professionnel (EFI), ou l’envoi d’un fichier par un prestataire, par exemple un cabinet comptable, à partir d’un logiciel (EDI). Un logiciel comptable qui prépare la CA3 depuis vos factures et votre banque réduit les saisies manuelles. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Questions fréquentes sur la déclaration CA3
Les réponses courtes aux questions qui reviennent le plus souvent.
Qu’est-ce que la déclaration 3310-CA3 ?
C’est le formulaire de TVA des entreprises au réel normal ou au mini-réel, numéroté 3310-CA3-SD (cerfa n° 10963). Il détermine, pour un mois ou un trimestre, la TVA nette à payer ou le crédit de TVA à reporter.
Qui peut utiliser la CA3 ?
Les entreprises soumises à la TVA au réel normal ou au mini-réel, sociétés comme entrepreneurs individuels. Une entreprise en franchise en base ne la dépose pas, et un micro-entrepreneur en franchise n’a donc aucune CA3.
Quelle est la date limite de la CA3 ?
Entre le 15 et le 24 du mois suivant pour une CA3 mensuelle, selon la forme de l’entreprise, son département et son SIREN. Pour une CA3 trimestrielle, c’est le mois suivant le trimestre : avril, juillet, octobre et janvier. Un week-end ou un jour férié reporte l’échéance au jour ouvré suivant.
À quoi servent les numéros à quatre chiffres, comme 0705 ou 8900 ?
Ce sont les codes imprimés à côté de chaque ligne du formulaire : 0705 pour le crédit de TVA (ligne 25), 8900 pour la TVA due (ligne TD), 8901 pour la TVA nette due (ligne 28). Ils repèrent chaque zone ; vous saisissez les montants par ligne dans l’espace professionnel.
Quelles sont les taxes assimilées de l’annexe 3310-A ?
Ce sont des taxes déclarées avec la TVA, comme les prélèvements sur les paris hippiques ou la taxe sur les produits phytopharmaceutiques. Le total se reporte ligne 29 de la CA3.
Faut-il remplir toutes les lignes de la CA3 ?
Non, seules les lignes qui correspondent à vos opérations. Si aucune ligne n’est concernée sur la période, vous déposez quand même la déclaration en cochant la case néant.
Peut-on cumuler deux mois sur une seule CA3 ?
Non : la notice interdit de cumuler plusieurs mois ou trimestres sur une même déclaration. Chaque période a sa CA3, avec son propre paiement.
Que faire si j’ai oublié de déduire de la TVA ?
Reportez-la en ligne 21 d’une déclaration suivante, dans la limite des déclarations déposées depuis le 1er janvier de la deuxième année qui précède. Gardez la facture d’achat conforme, sans laquelle la déduction n’est pas possible.
Sources
- impots.gouv.fr : formulaire 3310-CA3-SD, TVA et taxes assimilées, réel normal et mini-réel
- impots.gouv.fr : notice 3310-NOT-CA3-SD (millésime 2026)
- impots.gouv.fr : formulaire 3310-CA3-SD (millésime 2026)
- Service-Public Entreprendre : déclaration de TVA, régime normal (n° 3310-CA3)
- Service-Public Entreprendre : taux de TVA sur les produits alimentaires et les boissons