L’essentiel
- Comptable : aucun auto-entrepreneur n’est obligé de faire appel à un expert-comptable.
- Livre des recettes : il liste chaque encaissement dans l’ordre chronologique, avec un total tous les trois mois.
- Registre des achats : il est obligatoire pour la vente et l’hébergement, et pour toute activité en franchise de TVA.
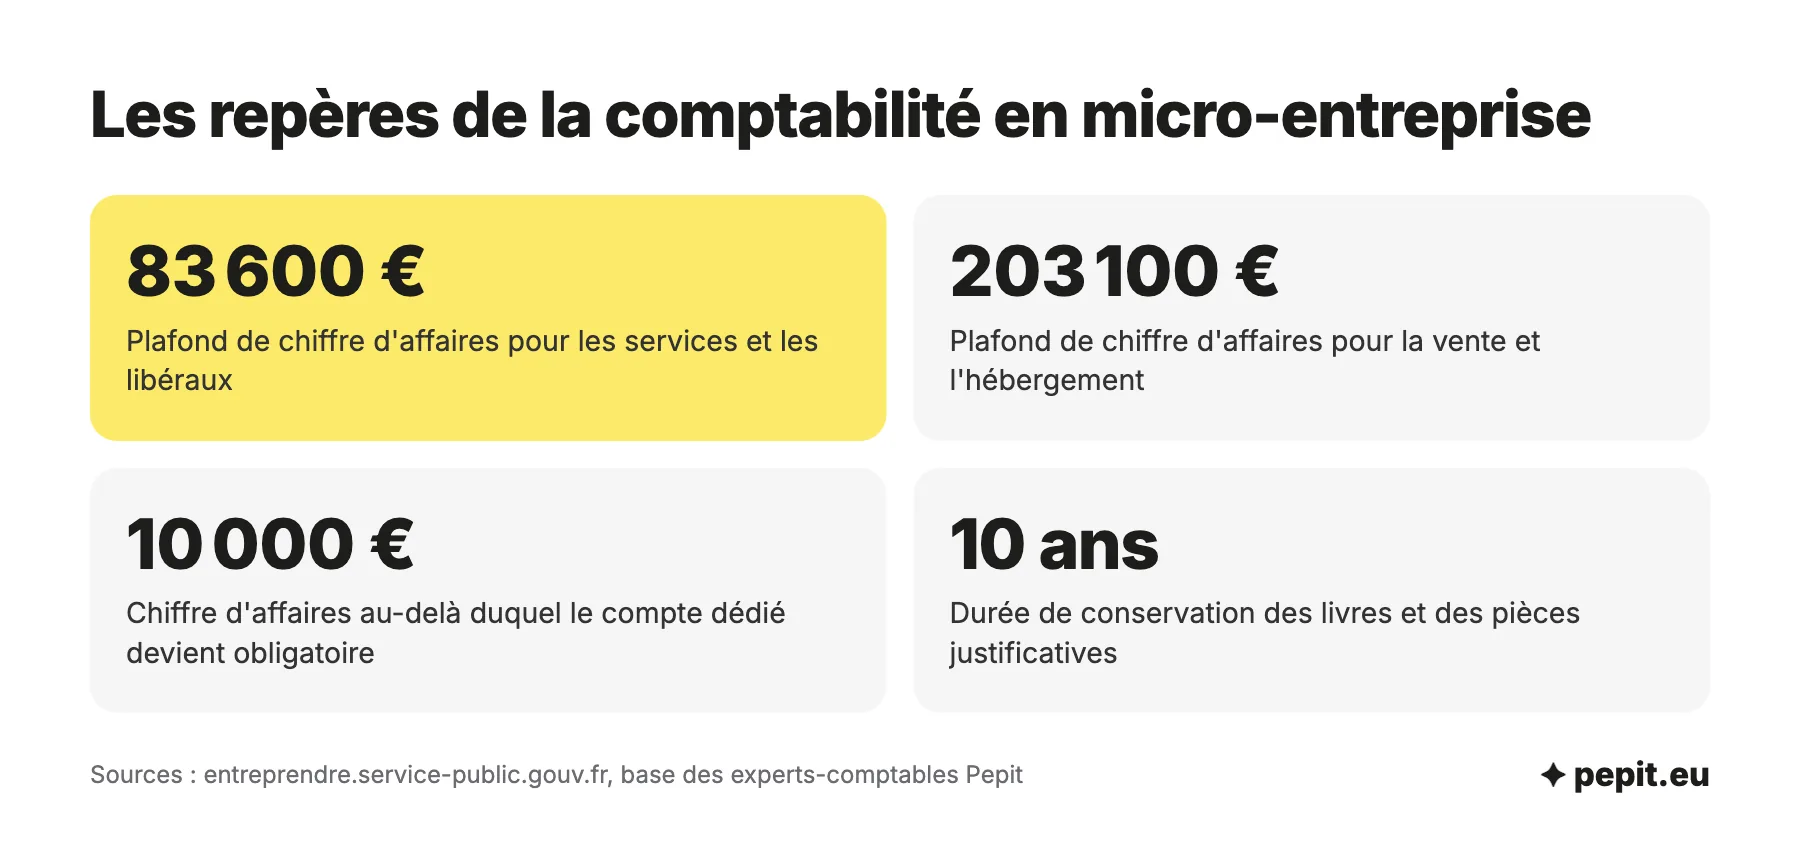
- Conservation : livres et pièces justificatives se gardent 10 ans à partir de la clôture de l’exercice.
- Passage au réel : il arrive si les plafonds sont dépassés deux années de suite, et un comptable devient alors utile.
Un auto-entrepreneur a-t-il besoin d’un comptable ?
Non. Un auto-entrepreneur, c’est-à-dire un micro-entrepreneur, n’a aucune obligation légale de prendre un comptable : il n’a pas à tenir une comptabilité complète, ni à faire de bilan ni de grand livre. Sa comptabilité tient en un livre des recettes, parfois un registre des achats, et la conservation de ses factures.
Un comptable n’est donc pas une obligation, mais un choix qui se justifie à certains moments. Le plus souvent, c’est quand la situation sort du cadre simple de la micro-entreprise.
Dans quels cas un comptable devient utile
- Vous approchez d’un plafond : celui de la micro-entreprise ou le seuil de la TVA, dont le dépassement change vos obligations.
- Vous hésitez sur le statut : rester en micro, passer en EURL ou en SASU se chiffre avec vos vrais montants.
- Vous demandez un prêt : la banque attend un prévisionnel financier, que le livre des recettes ne fournit pas.
- Vous passez au réel ou en société : la comptabilité complète, le bilan et les déclarations ne se font pas sans méthode.
L’avis de l’expert-comptable
Le meilleur moment pour parler à un comptable n’est pas la création, c’est environ un an avant un seuil. Un chiffre d’affaires qui progresse de 20 % par an prévient assez tôt : on choisit le statut et l’option de TVA au lieu de les subir en décembre.
Quelles sont les obligations comptables d’un auto-entrepreneur ?
Les obligations sont peu nombreuses et ne demandent pas de connaissance comptable. Le tableau les reprend, avec les personnes concernées.
| Obligation | Qui est concerné | Règle |
|---|---|---|
| Livre des recettes | Commerçants, hébergement, libéraux | Recettes enregistrées dans l’ordre chronologique, total tous les 3 mois |
| Registre des achats | Vente, hébergement, et activité en franchise de TVA | Achats récapitulés chaque année, avec les références des pièces |
| Factures | Tous | Une facture par vente ou prestation, avec les mentions obligatoires |
| Conservation | Tous | Livres et pièces gardés 10 ans à partir de la clôture de l’exercice |
| Déclaration de chiffre d’affaires | Tous | Chaque mois ou chaque trimestre, selon le choix fait au début de l’activité |
| Compte bancaire dédié | Chiffre d’affaires de plus de 10 000 € | Obligatoire après 2 années consécutives au-dessus de ce montant |
Le livre des recettes, pas à pas
Le livre des recettes enregistre chaque encaissement dans l’ordre, avec sa date, son montant, son origine (le client, la prestation ou la vente), son mode de règlement et la référence de la pièce justificative. Il distingue les règlements en espèces des autres. Pour des ventes de détail ou des services à des particuliers de moins de 76 € chacun, les recettes peuvent être inscrites globalement en fin de journée, si vous gardez les justificatifs. Il se tient sur le support de votre choix, y compris dans un logiciel de comptabilité pour entrepreneur individuel qui le remplit à partir de vos factures.
Le registre des achats : qui doit le tenir ?
Le registre des achats est obligatoire pour les activités de vente de marchandises, de fournitures ou de denrées et pour l’hébergement. Il l’est aussi pour les micro-entrepreneurs en franchise de TVA. Il récapitule les achats de l’année, dans l’ordre, avec les références des factures. Un prestataire de services redevable de la TVA peut s’en passer.
Les factures et leurs mentions
Vous remettez une facture à chaque vente ou prestation, avec les mentions obligatoires. Votre nom y est précédé ou suivi de la mention « Entrepreneur individuel » ou « EI », puisque vous exercez en nom propre. En franchise de TVA, la facture porte aussi une mention d’exonération, qui change de référence avec la franchise en base de TVA au 1er janvier 2027.
Attention
Aucune sanction n’est prévue pour un livre des recettes incomplet, mais les faux sont punis de 3 ans d’emprisonnement et de 45 000 € d’amende. Un livre à jour protège surtout lors d’un contrôle ou d’une demande de prêt, où il sert de preuve de votre chiffre d’affaires.
Le compte bancaire et la conservation des pièces
Un compte personnel suffit au départ. Un compte dédié à l’activité devient obligatoire si le chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives, et il reste recommandé dès le début : il sépare vos encaissements de votre budget privé et facilite le remplissage du livre. Gardez les factures et pièces 10 ans à partir de la clôture de l’exercice.
Comment déclarer son chiffre d’affaires et calculer ses cotisations ?
La vraie tâche régulière d’un micro-entrepreneur est la déclaration du chiffre d’affaires à l’Urssaf, chaque mois ou chaque trimestre selon son choix de départ. Chaque déclaration manquante coûte 60,1 € de pénalité. Les cotisations se calculent ensuite en appliquant un taux au chiffre d’affaires déclaré.
- 12,3 % pour la vente de marchandises et l’hébergement, hors location meublée.
- 21,2 % pour les prestations de services commerciales ou artisanales (BIC) et la location meublée.
- 25,6 % pour les prestations libérales non réglementées (BNC).
L’impôt sur le revenu suit une logique voisine : au lieu de déduire vos frais réels, vous appliquez un abattement forfaitaire, de 71 % pour la vente, 50 % pour les services BIC et 34 % pour les services libéraux. La base imposable est le chiffre d’affaires moins cet abattement.
Exemple chiffré
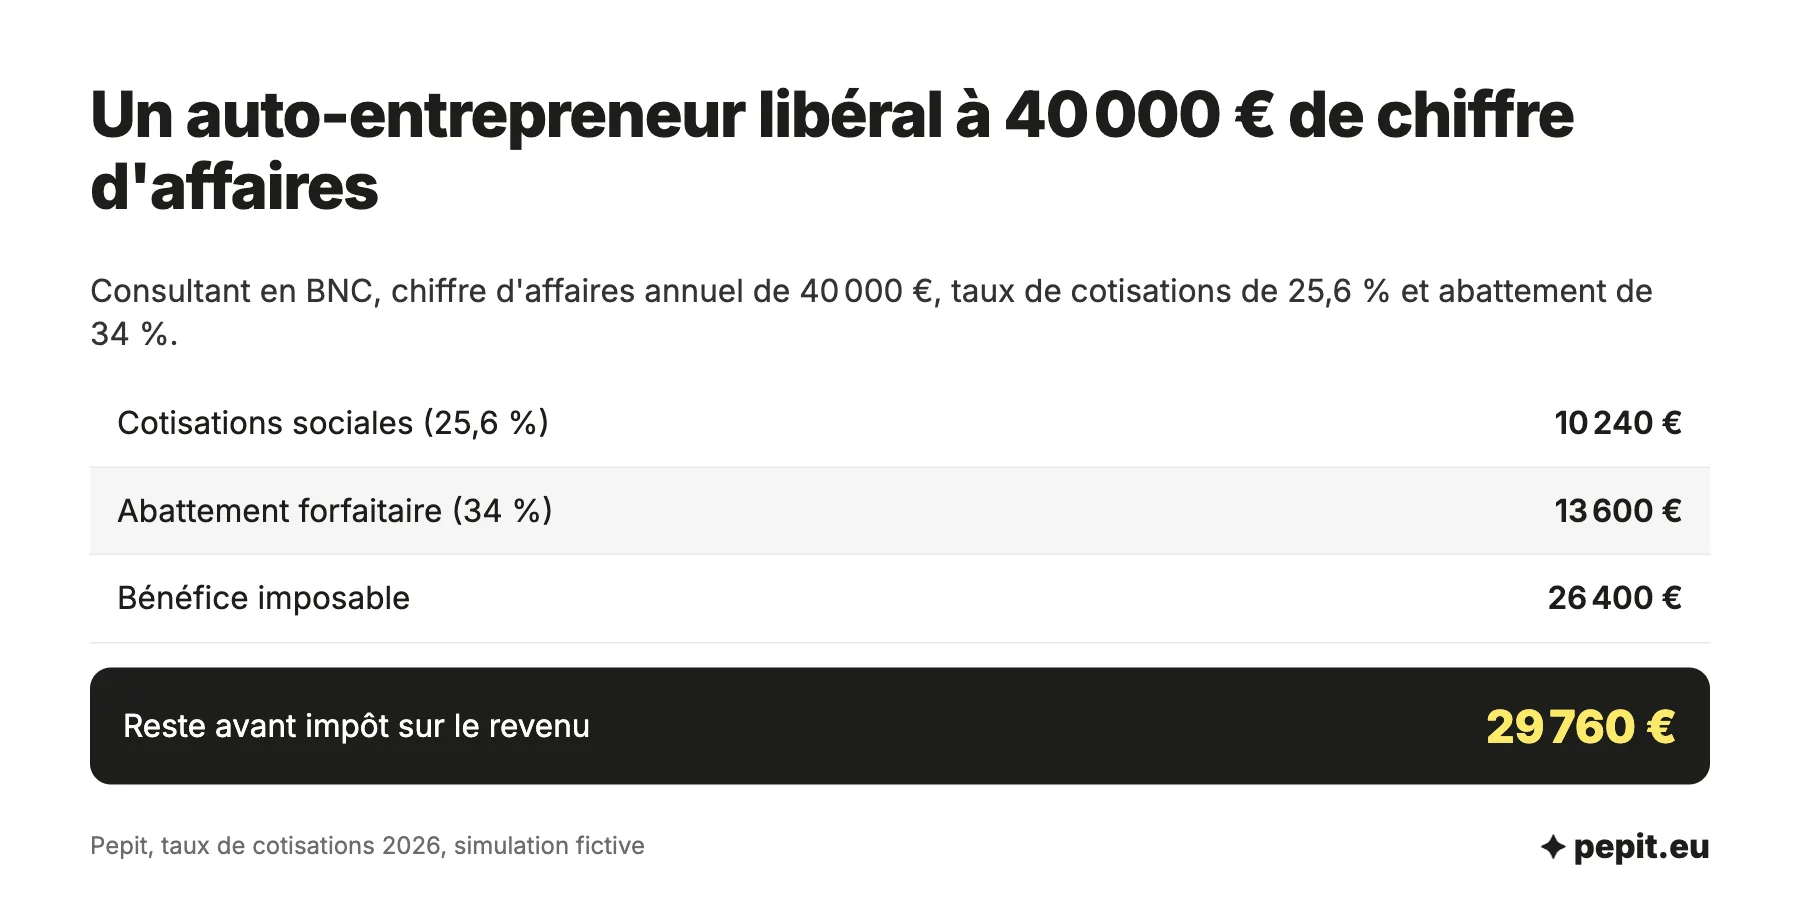
Simulation, chiffres fictifs. Un consultant en activité libérale (BNC) réalise 40 000 € de chiffre d’affaires sur l’année.
- Cotisations sociales : 40 000 × 25,6 % = 10 240 €.
- Abattement forfaitaire : 40 000 × 34 % = 13 600 €.
- Bénéfice imposable : 40 000 − 13 600 = 26 400 €.
- Reste avant impôt sur le revenu : 40 000 − 10 240 = 29 760 €.
- Lecture : aucun bilan n’est nécessaire, et ses frais réels ne changent ni les cotisations ni l’impôt.
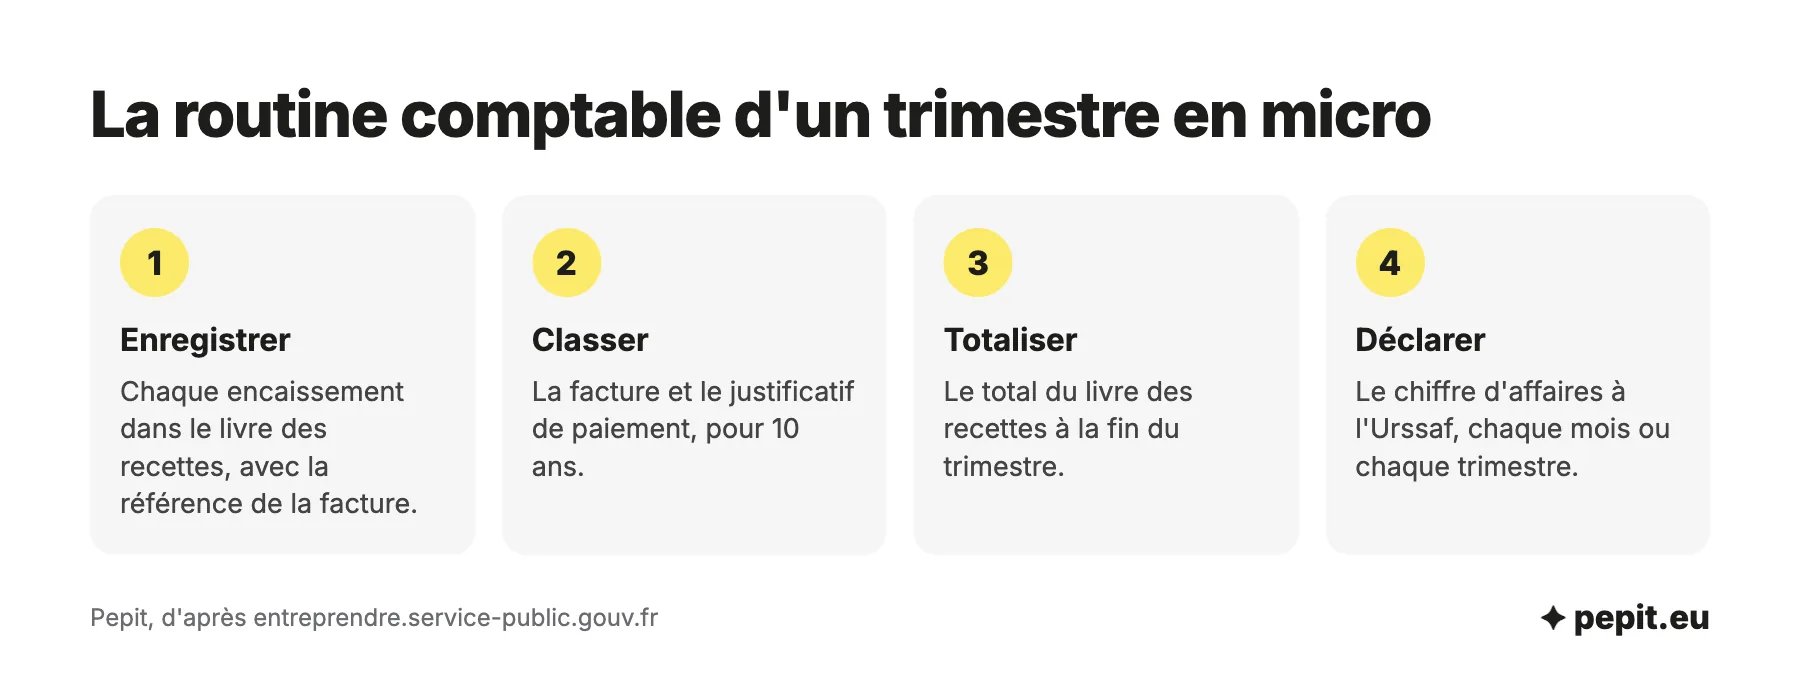
En pratique, la routine d’un trimestre se résume à quatre gestes, du premier encaissement à la déclaration.
- Inscrire chaque encaissement dans le livre des recettes, avec la référence de la facture.
- Classer la facture et le justificatif de paiement.
- Faire le total du livre à la fin du trimestre.
- Déclarer ce chiffre d’affaires à l’Urssaf dans les délais.
Quand quitter la micro-entreprise pour le réel ou la société ?
Le régime micro s’arrête quand le chiffre d’affaires dépasse les plafonds de l’activité deux années consécutives : 83 600 € pour les prestations de services et les professions libérales, 203 100 € pour la vente et l’hébergement. Un dépassement isolé ne fait pas sortir du régime. Le passage au réel a alors lieu au 1er janvier de l’année suivante.
Le simulateur compare votre chiffre d’affaires aux plafonds du régime micro et aux seuils de la TVA, et dit où vous en êtes.
Ce qui change au régime réel
Au réel, vous perdez la comptabilité ultra simplifiée : une comptabilité complète s’impose, avec bilan et compte de résultat, et vos cotisations dépendent du régime social de l’entrepreneur individuel. En échange, vous déduisez vos charges réelles.
| Critère | Micro-entreprise | Régime réel |
|---|---|---|
| Comptabilité | Livre des recettes, registre des achats | Comptabilité complète, bilan et compte de résultat |
| Frais | Abattement forfaitaire de 34 %, 50 % ou 71 % | Charges réelles déduites |
| Cotisations sociales | Taux de 12,3 %, 21,2 % ou 25,6 % du chiffre d’affaires | Régime social de l’entrepreneur individuel |
| Déclaration de résultat | Aucune, le chiffre d’affaires est reporté sur la déclaration de revenus | Déclaration annuelle de résultat (2031 en BIC, 2035 en BNC) |
| Expert-comptable | Facultatif | Facultatif, mais le plus souvent utile |
Si vos frais réels dépassent l’abattement, le réel peut coûter moins cher même sous les plafonds : il est possible d’opter pour ce régime. Pour comparer avec une société, l’article sur le changement de statut d’un auto-entrepreneur détaille les étapes, et celui sur le bilan comptable explique ce que le réel ajoute.
L’avis de l’expert-comptable
Calculez vos frais réels de l’année avant de répondre à la question du réel : si leur total reste sous l’abattement de 34 %, 50 % ou 71 % qui vous concerne, le micro vous coûte moins en impôt et en temps. Le réel se justifie surtout quand vous investissez ou que vos achats sont élevés.
Pour le passage au réel ou en société, Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité, le bilan et les déclarations sur devis.
Questions fréquentes sur la comptabilité de l’auto-entrepreneur
Les réponses courtes aux questions les plus posées sur la comptabilité d’un auto-entrepreneur.
Un bilan comptable est-il obligatoire pour une micro-entreprise ?
Non. Le micro-entrepreneur n’a pas à tenir une comptabilité complète : ni bilan, ni compte de résultat, ni grand livre. Le bilan ne devient obligatoire qu’au régime réel ou en société.
Combien coûte un comptable pour un auto-entrepreneur ?
Le prix dépend des missions : une simple relecture, la déclaration de TVA, l’accompagnement pour changer de statut ou un suivi annuel complet n’ont pas le même volume. Demandez un devis détaillé, mission par mission, plutôt qu’un forfait sans contenu.
Quel chiffre d’affaires faut-il pour un revenu de 1 500 € net par mois ?
Soit 18 000 € par an avant impôt sur le revenu. En activité libérale (BNC), avec 25,6 % de cotisations, il faut environ 24 200 € de chiffre d’affaires ; en services BIC (21,2 %), environ 22 800 € ; en vente (12,3 %), environ 20 500 €. La cotisation foncière des entreprises est à ajouter.
Les honoraires d’un comptable sont-ils déductibles en micro-entreprise ?
Non, pas séparément. L’abattement forfaitaire remplace la déduction de vos frais réels, et les honoraires en font partie : ils ne diminuent donc ni vos cotisations ni votre base imposable.
Peut-on déduire des notes de frais en micro-entreprise ?
Non. Il n’y a pas de frais réels : l’abattement forfaitaire de 34 %, 50 % ou 71 % les couvre tous. Gardez malgré tout les factures d’achat si vous tenez un registre des achats.
La facturation électronique concerne-t-elle les auto-entrepreneurs ?
Oui. Depuis le 1er septembre 2026, un micro-entrepreneur doit pouvoir recevoir des factures électroniques, et à partir du 1er septembre 2027 il devra en émettre et transmettre certaines données à l’administration.
Faut-il un logiciel pour tenir sa comptabilité en micro-entreprise ?
Aucun logiciel n’est obligatoire, mais il évite de ressaisir chaque facture dans le livre des recettes. Tiime, par exemple, est un logiciel de gestion gratuit, avec facturation électronique, devis et factures illimités ; il ne fait ni le bilan ni les déclarations.
Un comptable est-il obligatoire si je passe en société ?
Aucune loi n’impose un expert-comptable, mais une société tient une comptabilité complète, avec bilan et liasse fiscale chaque année. Ce travail régulier est la raison pour laquelle on le confie souvent à un comptable.