L’essentiel
- Sept étapes : saisie complète, inventaire, rattachements, amortissements, contrôles, comptes annuels puis liasse et dépôt.
- Équilibre : le total de l’actif est toujours égal au total du passif, au centime près.
- Lien : le résultat du compte de résultat est reporté au passif du bilan, dans les capitaux propres.
- Délais : approbation des comptes dans les 6 mois de la clôture, puis dépôt au greffe pour les sociétés.
- Seul ou non : la loi ne l’impose pas, mais une société à l’IS a une liasse et des comptes annuels à produire.
Comment faire un bilan comptable, étape par étape ?
Savoir comment faire un bilan comptable, c’est savoir transformer une année de factures et de relevés bancaires en une photographie de l’entreprise au jour de la clôture : ce qu’elle possède (l’actif) et la façon dont elle le finance (le passif). Le travail commence le lendemain de la date de clôture et suit toujours le même ordre.
Le bilan se construit en trois temps :
- vérifier que tout ce qui s’est passé dans l’année est enregistré, et rien de plus ;
- passer les écritures de fin d’année qui n’apparaissent sur aucun relevé ;
- produire les documents de fin d’exercice, puis les déclarer et les déposer.
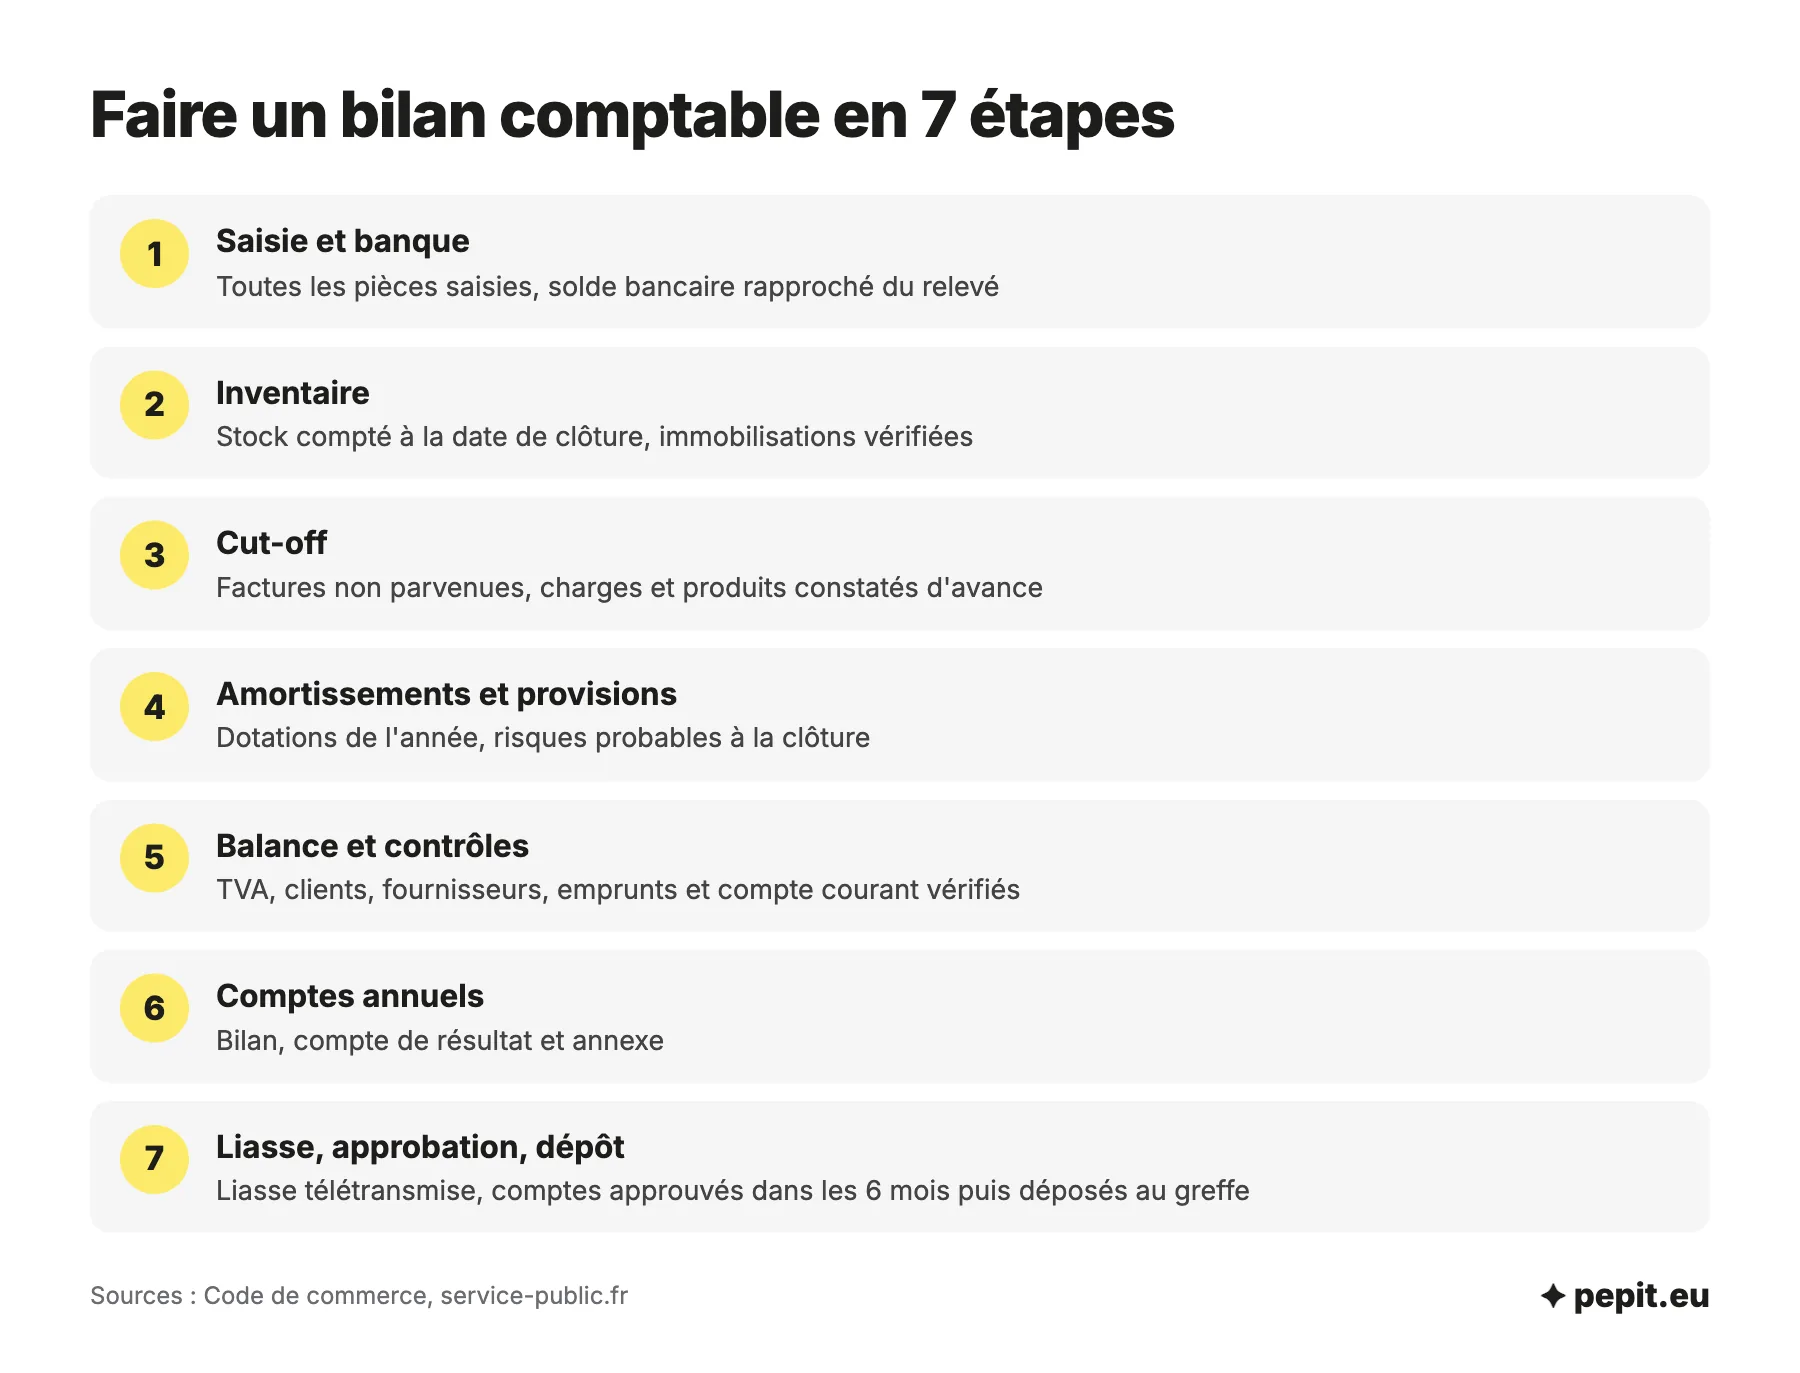
Étape 1 : terminer la saisie et rapprocher la banque
Toutes les ventes, tous les achats, les notes de frais et les salaires de l’exercice doivent être saisis, chacun avec sa pièce. Ensuite vient le rapprochement bancaire : le solde du compte 512 en comptabilité doit être égal au solde du relevé au jour de la clôture, ou l’écart doit s’expliquer ligne par ligne (un chèque émis mais pas encore encaissé, par exemple). Un compte d’attente qui n’est pas vidé à ce stade est le premier signe d’un bilan faux.
Étape 2 : faire l’inventaire des stocks et des immobilisations
Le Code de commerce impose un inventaire au moins une fois par an. Comptez physiquement les marchandises, les matières et les en-cours à la date de clôture, valorisés au coût d’achat. Vérifiez aussi la liste du matériel, des véhicules et des logiciels inscrits à l’actif : ceux qui ont été vendus, jetés ou volés en sortent.
Étape 3 : rattacher les charges et les produits au bon exercice
C’est l’étape qu’on appelle le « cut-off ». Une prestation reçue en décembre mais facturée en janvier est une facture non parvenue (FNP), à enregistrer en charge de l’exercice. À l’inverse, un loyer de janvier payé en décembre devient une charge constatée d’avance, sortie du résultat de l’année. Même logique côté ventes : facture à établir pour un travail terminé non facturé, produit constaté d’avance pour un acompte encaissé sur un travail futur.
Étape 4 : calculer les amortissements et les provisions
Chaque immobilisation perd de sa valeur sur sa durée d’utilisation : un ordinateur acheté 1 500 € HT et amorti sur 3 ans donne une dotation aux amortissements de 500 € par an. Les provisions couvrent un risque probable à la clôture : client en difficulté qui ne paiera qu’une partie de sa facture, litige en cours, stock invendable.
Étape 5 : éditer la balance et contrôler les comptes
La balance liste le solde de chaque compte. On y vérifie que la TVA collectée et déductible correspond aux déclarations déposées, que les comptes clients et fournisseurs sont lettrés (chaque facture rapprochée de son paiement), que les emprunts correspondent aux tableaux de la banque et que le compte courant du dirigeant n’est pas débiteur.
Étape 6 : établir le bilan, le compte de résultat et l’annexe
Une fois la balance juste, les comptes de charges et de produits forment le compte de résultat, et les autres comptes forment le bilan. Ces trois documents sont les comptes annuels. L’annexe, qui explique les méthodes et les chiffres importants, n’est pas obligatoire pour les micro-entreprises au sens comptable (moins de 450 000 € de total de bilan, 900 000 € de chiffre d’affaires et 10 salariés, deux de ces seuils non dépassés).
Étape 7 : déclarer, faire approuver et déposer
Les chiffres sont reportés dans la liasse fiscale, télétransmise aux impôts, et le solde de l’impôt sur les sociétés est payé. Dans une société, les associés approuvent ensuite les comptes dans les 6 mois de la clôture, puis la société les dépose au greffe dans le mois qui suit, ou dans les 2 mois si le dépôt se fait en ligne.
L’avis de l’expert-comptable
Faites le rapprochement bancaire tous les mois plutôt qu’une fois par an. Dix minutes par mois évitent de rechercher en avril le justificatif d’un virement de février de l’année précédente, et c’est ce qui fait gagner le plus de temps le jour de la clôture.
À quoi ressemble un bilan comptable ? Exemple simplifié
Le bilan a deux colonnes. À gauche, l’actif : ce que l’entreprise possède et ce qu’on lui doit. À droite, le passif : ce qu’elle doit à ses associés (les capitaux propres) et à ses créanciers (les dettes). Voici le bilan simplifié d’une SARL de négoce au 31 décembre.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Matériel (24 000 € moins 6 000 € d’amortissements) | 18 000 € | Capital social | 5 000 € |
| Stock de marchandises | 7 000 € | Réserves | 3 000 € |
| Créances clients | 12 000 € | Résultat de l’exercice | 9 010 € |
| Banque | 15 000 € | Emprunt bancaire | 20 000 € |
| Dettes fournisseurs | 9 000 € | ||
| Dettes fiscales et sociales | 5 990 € | ||
| Total actif | 52 000 € | Total passif | 52 000 € |
L’actif se lit du plus durable au plus liquide : d’abord l’actif immobilisé (le matériel), puis l’actif circulant (stock, créances, banque). Le passif se lit du plus stable au plus exigible : capitaux propres de 17 010 € (5 000 + 3 000 + 9 010), puis les dettes.
Exemple chiffré
Simulation : d’où viennent les 9 010 € de résultat inscrits au passif de cette SARL ? Du compte de résultat de l’année.
- Ventes de l’exercice : 120 000 €.
- Charges de l’exercice, dont 6 000 € de dotation aux amortissements : 109 400 €.
- Résultat avant impôt : 120 000 − 109 400 = 10 600 €.
- Impôt sur les sociétés au taux réduit de 15 % : 10 600 × 15 % = 1 590 €.
- Résultat net : 10 600 − 1 590 = 9 010 €, reporté au passif.
Lecture : si le bilan ne s’équilibre pas, l’erreur ne vient presque jamais du calcul du résultat, mais d’une écriture saisie d’un seul côté ou d’un compte d’attente oublié.
Le taux de 15 % s’applique jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires est inférieur à 10 millions d’euros et si le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %.
Comment lire un bilan comptable ?
Un bilan se lit en comparant ses deux colonnes, pas ligne par ligne. Trois calculs suffisent pour savoir si l’entreprise finance correctement son activité.
Le fonds de roulement : les ressources stables couvrent-elles les investissements ?
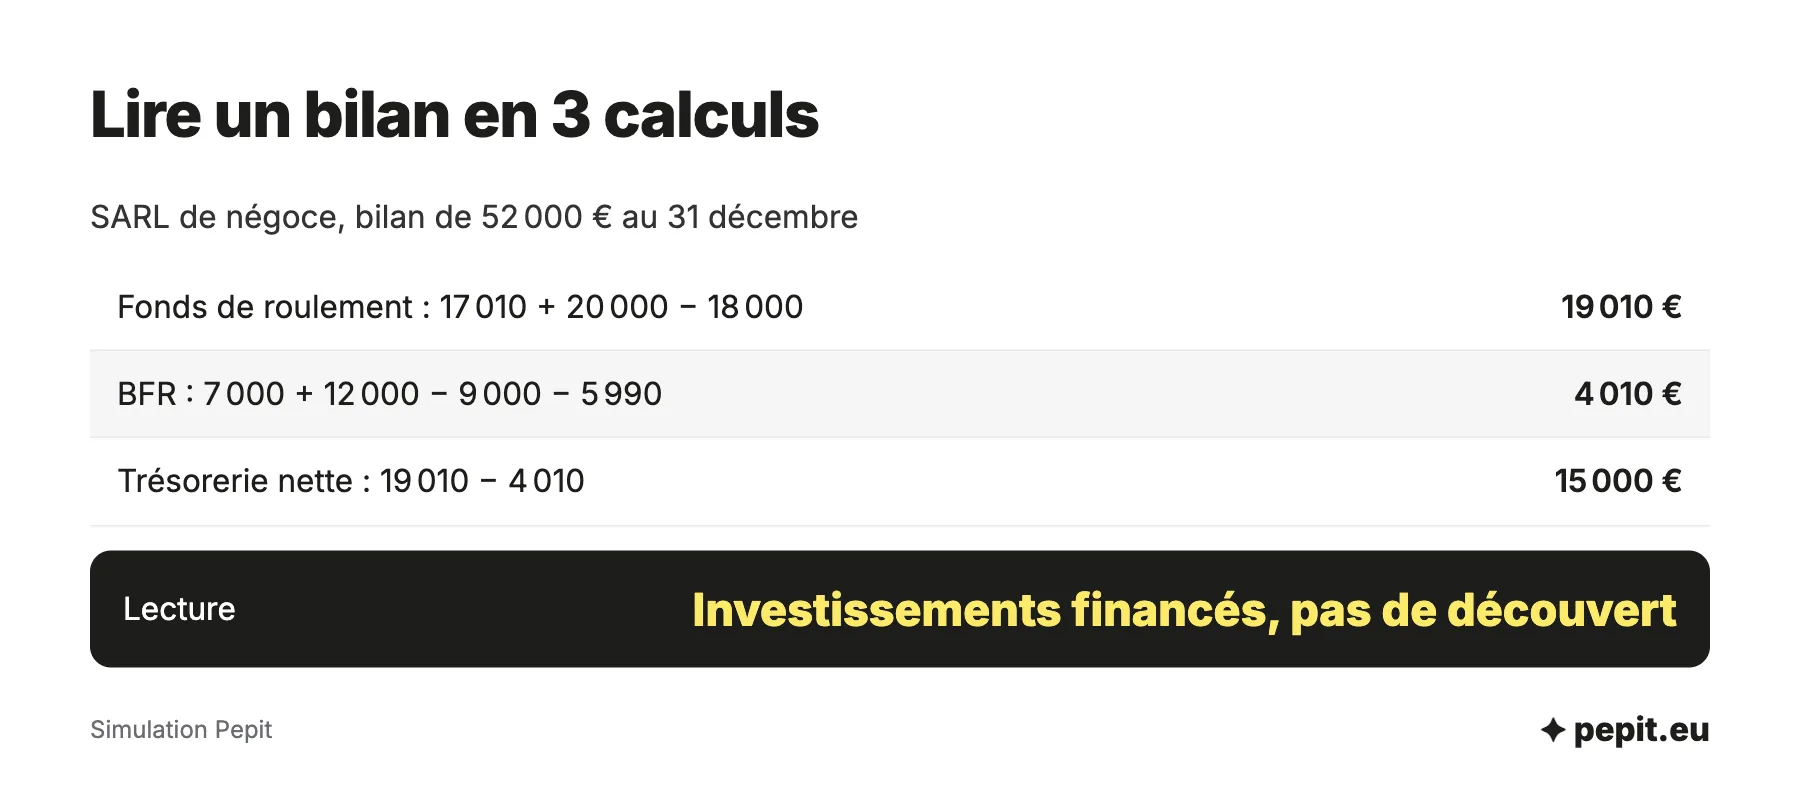
Fonds de roulement = capitaux propres + dettes à long terme − actif immobilisé. Sur l’exemple : 17 010 + 20 000 − 18 000 = 19 010 € de fonds de roulement. Il est positif : le matériel est financé par des ressources durables, et il reste une marge pour l’exploitation.
Le besoin en fonds de roulement : combien coûte le décalage des paiements ?
BFR = stocks + créances clients − dettes fournisseurs − dettes fiscales et sociales. Ici : 7 000 + 12 000 − 9 000 − 5 990 = 4 010 € de BFR. C’est l’argent immobilisé parce que les clients paient plus tard que ne sont réglés les fournisseurs et l’État.
La trésorerie nette : le solde des deux
Trésorerie nette = fonds de roulement − BFR, soit 19 010 − 4 010 = 15 000 €, exactement le solde bancaire de l’actif. Si la trésorerie nette devient négative, l’entreprise vit sur son découvert : c’est le signal à surveiller en premier.
| Indicateur | Calcul sur l’exemple | Résultat | Lecture |
|---|---|---|---|
| Fonds de roulement | 17 010 + 20 000 − 18 000 | 19 010 € | ✅ Investissements financés durablement |
| Besoin en fonds de roulement | 7 000 + 12 000 − 9 000 − 5 990 | 4 010 € | Décalage de paiement à financer |
| Trésorerie nette | 19 010 − 4 010 | 15 000 € | ✅ Pas de dépendance au découvert |
| Capitaux propres / total du bilan | 17 010 / 52 000 | 33 % | Un tiers du bilan financé par les associés |
Le bilan seul ne dit pas si l’activité est rentable : c’est le rôle du compte de résultat, que l’on lit avec lui. Pour comprendre le bilan et le compte de résultat, on lit donc les deux documents ensemble : le second explique d’où vient le résultat inscrit dans le premier.
Peut-on faire son bilan comptable seul ?
Oui : une entreprise peut tenir ses comptes, établir son bilan et télétransmettre elle-même sa déclaration depuis son espace professionnel, au régime simplifié comme pour une profession libérale. Ce qui change selon le statut, c’est la quantité de travail et le niveau technique demandé.
| Situation | Bilan à établir | Déclaration | Faisable seul ? |
|---|---|---|---|
| Micro-entreprise | Aucun : livre des recettes (et registre des achats pour la vente) | Chiffre d’affaires sur la 2042-C-PRO | ✅ Oui |
| Entreprise individuelle au BNC (réel) | Pas de bilan obligatoire : comptabilité de recettes et dépenses | 2035 | ✅ Oui, avec un logiciel adapté |
| Entreprise individuelle au BIC (réel) | Bilan et compte de résultat | 2031 et tableaux 2033 ou 2050 | Possible, mais technique |
| Société à l’IS (SARL, EURL, SAS, SASU) | Comptes annuels complets | 2065 et tableaux, approbation, dépôt au greffe | Possible, mais technique |
Pour une société, le faire seul suppose un logiciel comptable qui produit le fichier des écritures comptables (FEC) à remettre en cas de contrôle, la maîtrise des écritures de clôture et la télétransmission de la liasse. Les erreurs de cut-off et d’amortissement sont les plus fréquentes, et elles changent l’impôt à payer.
Attention
Un bilan déposé en retard ou faux coûte plus cher qu’un bilan sous-traité : la déclaration de résultat déposée après la date limite entraîne une majoration de 10 % des droits, et le non-dépôt des comptes au greffe est puni d’une amende de 1 500 €.
Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan, la liasse fiscale et le dépôt des comptes sur devis. Le prix d’un bilan comptable dépend surtout du volume de pièces et de l’ordre dans lequel elles arrivent.
Quelles pièces donner à son expert-comptable pour le bilan ?
Que vous fassiez le bilan vous-même ou non, ce sont les mêmes pièces. Les réunir dans le mois qui suit la clôture laisse le temps de traiter les questions avant la date limite de la liasse.
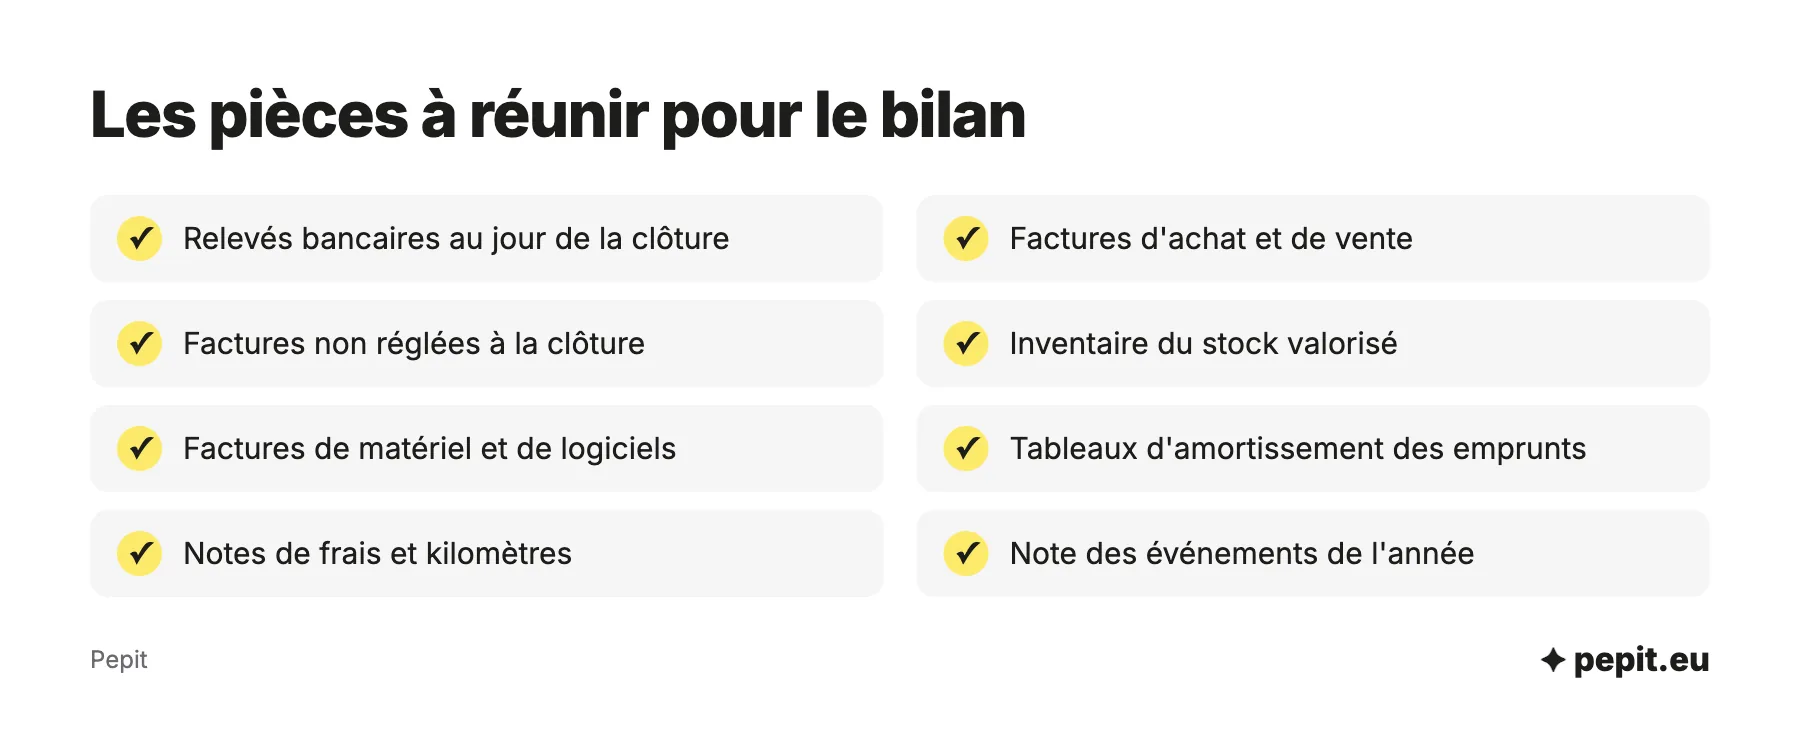
| Pièce | Pourquoi elle est demandée |
|---|---|
| Relevés de tous les comptes bancaires au jour de la clôture | Rapprochement bancaire |
| Factures d’achat et de vente de l’exercice | Justifier chaque écriture |
| Liste des factures clients et fournisseurs non réglées | Créances et dettes de fin d’année |
| Inventaire du stock valorisé à la date de clôture | Variation de stock |
| Factures d’achat de matériel, véhicules et logiciels | Immobilisations et amortissements |
| Tableaux d’amortissement des emprunts | Capital restant dû et intérêts |
| Contrats signés dans l’année (bail, crédit-bail, assurance) | Charges constatées d’avance et engagements |
| Notes de frais et relevé des kilomètres professionnels | Frais de déplacement |
| Décisions sur la rémunération du dirigeant | Charges de personnel |
Ajoutez une note des événements de l’année : litige avec un client, sinistre, nouvel associé, déménagement. Ce sont ces informations qui déclenchent une provision ou une mention dans l’annexe, et qu’aucune pièce ne montre.
Pour obtenir la liste adaptée à votre entreprise, à cocher au fil de l’eau, avec la date de chaque étape de votre clôture :
L’avis de l’expert-comptable
Déposez vos pièces au fil de l’eau dans votre outil de gestion, chacune rattachée à sa ligne bancaire. Le jour de la clôture, il ne reste alors que le stock, les factures non réglées et les événements de l’année à transmettre.
Questions fréquentes sur la réalisation d’un bilan comptable
Les questions qui reviennent le plus souvent au moment de faire son bilan, avec des réponses courtes.
Quels sont les 3 documents comptables obligatoires ?
Le bilan, le compte de résultat et l’annexe forment les comptes annuels prévus par le Code de commerce. Les micro-entreprises au sens comptable sont dispensées d’annexe. Le livre-journal, le grand livre et l’inventaire sont aussi obligatoires, mais restent internes à l’entreprise.
Quand faut-il faire son bilan comptable ?
Une fois par an, à la date de clôture de l’exercice choisie dans les statuts, souvent le 31 décembre. Le travail se fait dans les semaines qui suivent : la liasse fiscale doit partir dans les 3 mois de la clôture, ou début mai pour une clôture au 31 décembre.
Quelle est la différence entre l’actif et le passif ?
L’actif liste les emplois : ce que l’entreprise possède (matériel, stock, banque) et ce qu’on lui doit (créances). Le passif liste les ressources qui les financent : l’argent des associés et le résultat gardé (capitaux propres), puis les dettes. Les deux totaux sont toujours égaux.
Que faire si mon bilan ne s’équilibre pas ?
Un écart vient presque toujours d’une écriture déséquilibrée, d’un report à nouveau mal repris ou d’un résultat non reporté au passif. Éditez la balance : si elle n’est pas équilibrée en débit et en crédit, cherchez l’écriture fautive avant de toucher au bilan.
Existe-t-il un modèle de bilan comptable gratuit ?
Le tableau 2033-A, disponible gratuitement sur impots.gouv.fr, donne la présentation du bilan simplifié poste par poste. Il sert de modèle fiable, puisque c’est le format que l’administration attend dans la liasse au régime simplifié.
Une micro-entreprise doit-elle faire un bilan ?
Non. Le micro-entrepreneur tient un livre des recettes, plus un registre des achats s’il vend des marchandises, et déclare son chiffre d’affaires. Il n’a ni bilan, ni compte de résultat, ni liasse fiscale.
Combien de temps garder les documents comptables ?
Dix ans à compter de la clôture de l’exercice pour les livres, les comptes annuels et les pièces justificatives. Une version numérique conforme a la même valeur que le papier.
Qui approuve le bilan d’une société ?
Les associés, en assemblée générale ou par décision de l’associé unique, dans les 6 mois de la clôture. Le procès-verbal d’approbation et la décision d’affectation du résultat sont déposés au greffe avec les comptes.
Sources
- Légifrance : article L123-12 du Code de commerce (inventaire et comptes annuels)
- Légifrance : article L123-16-1 du Code de commerce (micro-entreprises dispensées d'annexe)
- Légifrance : article L123-22 du Code de commerce (conservation dix ans)
- Service-Public Entreprendre : dépôt des comptes annuels
- impots.gouv.fr : résultat imposable, formulaires et délais
- impots.gouv.fr : téléprocédures EFI ou EDI
- BOFiP : remise du fichier des écritures comptables (LPF, art. L47 A)
- BOFiP : majorations pour dépôt tardif (article 1728 du CGI)
- Service-Public Entreprendre : micro-entrepreneur, déclaration du chiffre d'affaires