L’essentiel
- Prix libre : les honoraires d’un bilan sont fixés librement avec l’expert-comptable, dans un contrat écrit.
- Seul frais fixe : environ 45 € TTC pour déposer les comptes d’une société commerciale au greffe.
- Ce qui fait le prix : statut, régime, nombre d’opérations, TVA, salariés, stock et qualité des pièces remises.
- Coût réel : les honoraires sont une charge déductible et leur TVA est récupérable pour une entreprise assujettie.
- Le faire seul : c’est possible, mais un retard coûte au moins 10 % de majoration sur l’impôt dû.
Combien coûte un bilan comptable ?
Il n’existe aucun prix réglementé pour un bilan comptable. Le code de déontologie des experts-comptables prévoit que les honoraires sont fixés librement entre le client et le professionnel, dans un contrat écrit qui définit la mission, la lettre de mission. Le prix d’un bilan comptable se donne donc sur devis, après avoir regardé votre activité. Ce qui est fixe, ce sont les frais officiels autour du bilan.
| Poste | Montant | Qui est concerné |
|---|---|---|
| Honoraires de l’expert-comptable | Libres, sur devis | Toute entreprise qui délègue |
| TVA sur les honoraires | 20 %, récupérable si l’entreprise est assujettie | Toute entreprise qui délègue |
| Dépôt des comptes annuels au greffe | Environ 45 € TTC | Sociétés commerciales (SARL, EURL, SAS, SASU) |
| Approbation des comptes par les associés | Formalité interne, à prévoir dans la lettre de mission | Sociétés |
| Logiciel comptable et télétransmission | Abonnement de l’éditeur | Entreprise qui fait son bilan seule |
Le dépôt au greffe concerne les sociétés : une entreprise individuelle n’en a pas. Comme les honoraires, ce frais est une charge déductible du résultat. Le coût réel d’un bilan est donc plus bas que le montant de la facture, comme le montre le calcul suivant.
Exemple chiffré
Simulation : une SARL à l’IS au taux réduit, assujettie à la TVA, reçoit une facture d’honoraires de 1 000 € HT. Ce montant sert à la démonstration, ce n’est pas un tarif.
- Facture payée : 1 000 € HT + 20 % de TVA = 1 200 € TTC.
- TVA récupérée sur la déclaration de TVA : 200 €.
- Honoraires déduits du bénéfice : 1 000 €, soit 1 000 × 15 % = 150 € d’impôt sur les sociétés en moins.
- Coût net pour la société : 1 200 − 200 − 150 = 850 €.
Lecture : à l’IS au taux de 15 %, une facture de bilan coûte 85 % de son montant hors taxe ; à 25 %, 75 %.
L’avis de l’expert-comptable
Demandez un devis qui liste ce qui est fait et ce qui ne l’est pas : tenue des comptes, bilan, liasse, déclarations de TVA, approbation, dépôt, déclaration du dirigeant. Deux devis ne se comparent que sur le même périmètre.
Qu’est-ce qui fait varier le prix d’un bilan ?
Le devis reflète le temps de travail que demande votre dossier. Six critères le font monter ou descendre.
Le statut et le régime d’imposition
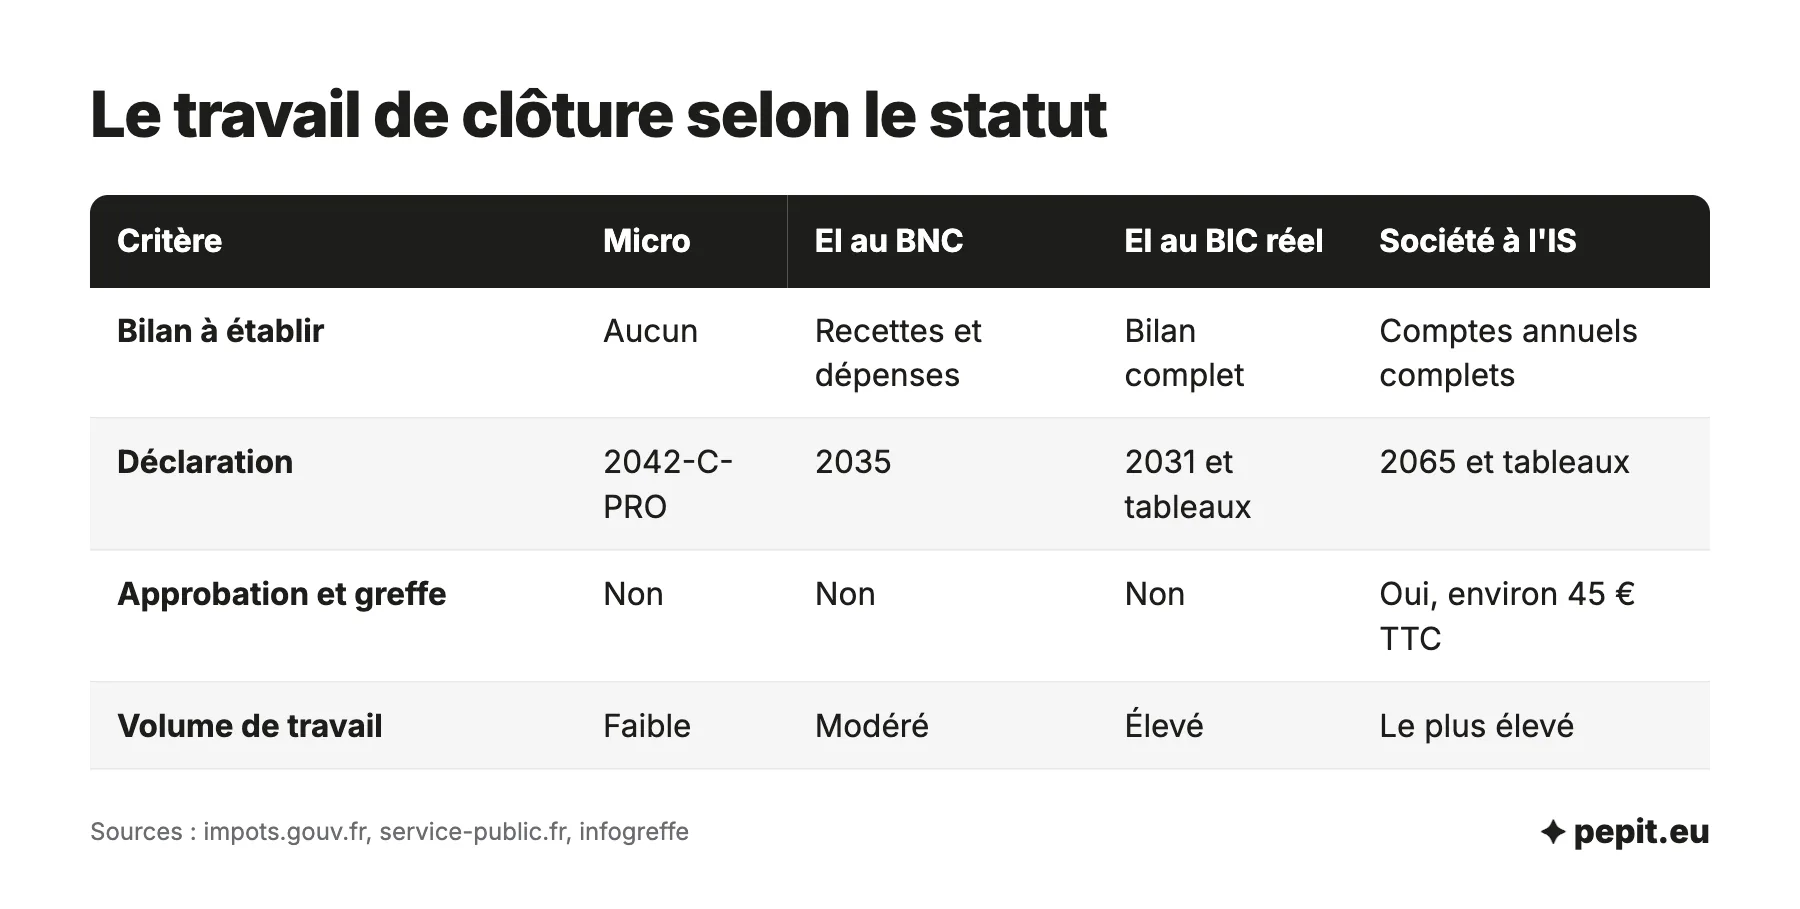
Une micro-entreprise n’a pas de bilan à établir : elle déclare son chiffre d’affaires sur la 2042-C-PRO. Une profession libérale au réel tient une comptabilité de recettes et de dépenses et dépose une 2035. Une entreprise individuelle au BIC réel (déclaration 2031) ou une société à l’IS (déclaration 2065) tient une comptabilité d’engagement : on enregistre les factures, pas seulement les paiements. Elle produit un bilan complet ; la société y ajoute l’approbation des comptes et le dépôt au greffe. Au réel normal, au-delà de 945 000 € de chiffre d’affaires en vente ou 286 000 € en services, la liasse compte une vingtaine de tableaux au lieu de sept.
Le nombre d’opérations
Chaque facture, chaque ligne bancaire et chaque note de frais est rapprochée d’une pièce. Une activité de conseil avec dix factures par mois et un seul compte bancaire demande beaucoup moins de temps qu’un commerce en ligne avec des centaines de ventes, plusieurs moyens de paiement et des remboursements.
La TVA
Une entreprise en franchise de TVA n’a rien à déclarer ; une entreprise assujettie fait vérifier que ses déclarations correspondent à sa comptabilité. Le régime simplifié de TVA disparaît au 1er janvier 2027 : les entreprises concernées passent à des déclarations de TVA mensuelles, ou trimestrielles si le chiffre d’affaires ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours. Plus de déclarations, c’est plus de contrôles à faire à la clôture.
Les salariés
Avec des salariés, le bilan intègre les salaires, les charges sociales, les congés payés à provisionner et les déclarations sociales. La gestion des bulletins de salaire fait souvent l’objet d’un devis séparé, au bulletin.
Le stock, les immobilisations et les emprunts
Un stock à valoriser, des achats de matériel à amortir, un véhicule, un emprunt à ventiler entre capital et intérêts : chaque poste ajoute des écritures de clôture. Une SASU de conseil sans stock ni emprunt reste le cas le plus simple.
La qualité des pièces remises
C’est le critère sur lequel vous avez le plus de prise. Des justificatifs manquants, des dépenses personnelles payées avec le compte professionnel ou un relevé bancaire incomplet obligent à des échanges et à des corrections : du temps facturé qui n’apporte rien à l’entreprise.
| Ce qui fait monter le devis | Ce qui le fait baisser |
|---|---|
| Société à l’IS au réel normal | Profession libérale au BNC, peu d’opérations |
| Centaines de ventes par mois, plusieurs comptes | Quelques factures par mois, un seul compte professionnel |
| TVA mensuelle avec plusieurs taux | Franchise de TVA |
| Salariés, stock, emprunts, véhicule | Ni salarié ni stock |
| Pièces remises en vrac à la clôture | Pièces rattachées à chaque ligne bancaire au fil de l’année |
| Dépenses personnelles sur le compte de l’entreprise | Compte professionnel réservé à l’activité |
Pour situer votre dossier sur ces critères, sans prix ni fourchette, répondez aux questions ci-dessous : l’outil donne son niveau de complexité et la liste des pièces à préparer avant de demander un devis.
Que doit comprendre le prix d’un bilan ?
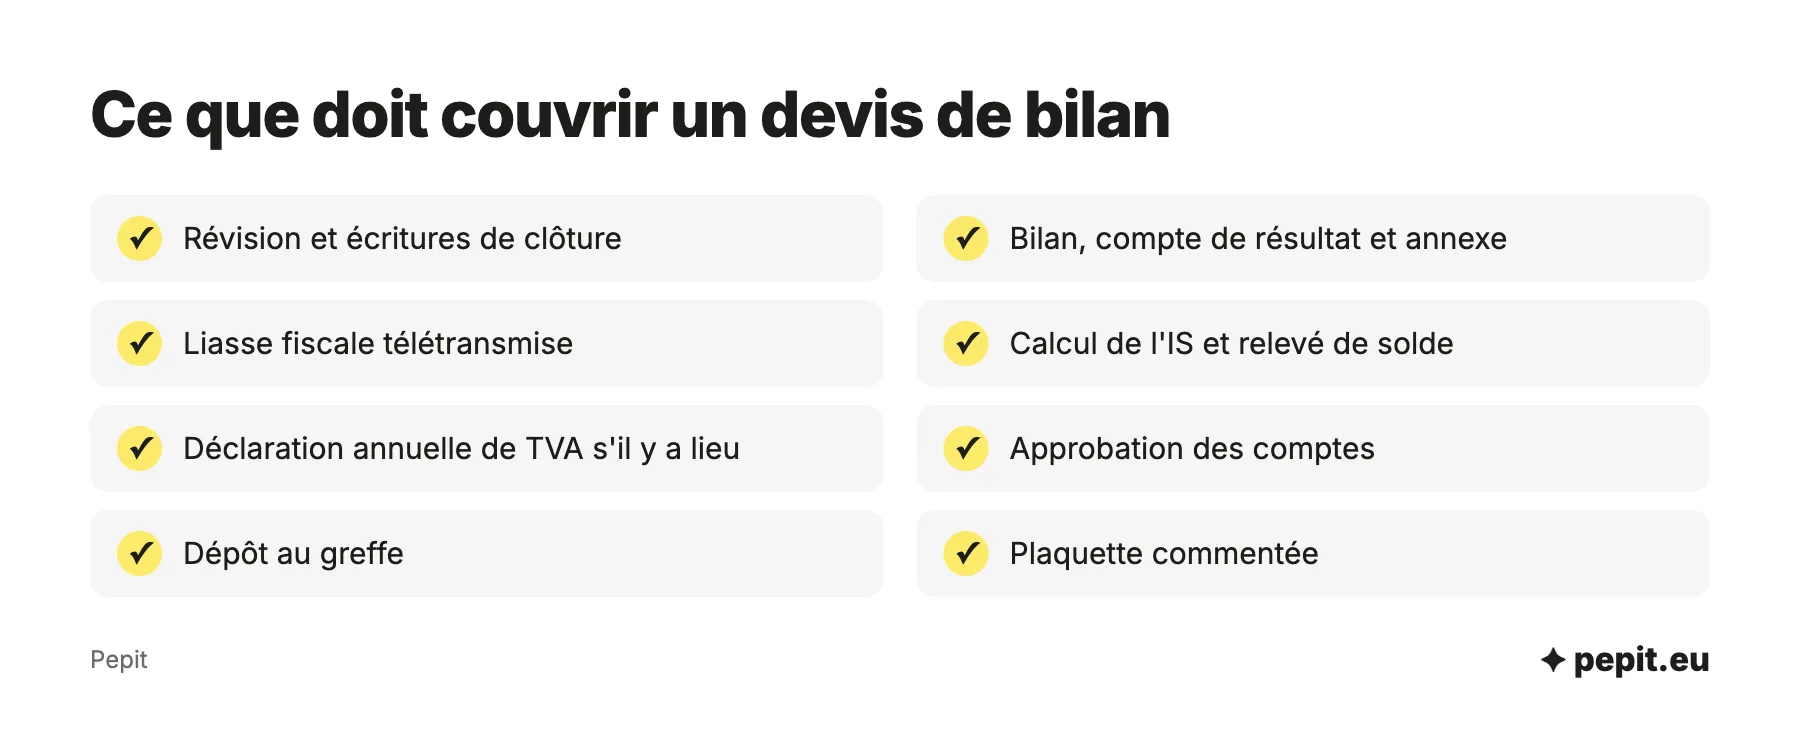
Le mot « bilan » recouvre en pratique plusieurs livrables. Un devis complet pour une société à l’IS liste au moins ceux-ci :
- la révision des comptes et les écritures de clôture (inventaire, amortissements, rattachements) ;
- les comptes annuels : bilan, compte de résultat et annexe ;
- la liasse fiscale et sa télétransmission ;
- le calcul de l’impôt sur les sociétés et le relevé de solde 2572 ;
- la dernière déclaration annuelle de TVA au régime simplifié (CA12), tant qu’elle existe ;
- les documents d’approbation des comptes et le dépôt au greffe ;
- la plaquette commentée, qui explique les chiffres au dirigeant.
Certains postes sont souvent hors forfait : la tenue comptable si vous ne la faites pas vous-même, les bulletins de salaire, la déclaration de revenus du dirigeant, les rendez-vous de conseil ou les formalités juridiques de l’année (changement de siège, cession de parts). La date de livraison compte aussi : une liasse remise la veille de la date limite laisse peu de temps pour relire les comptes avec vous.
Faire son bilan soi-même : combien ça coûte vraiment ?
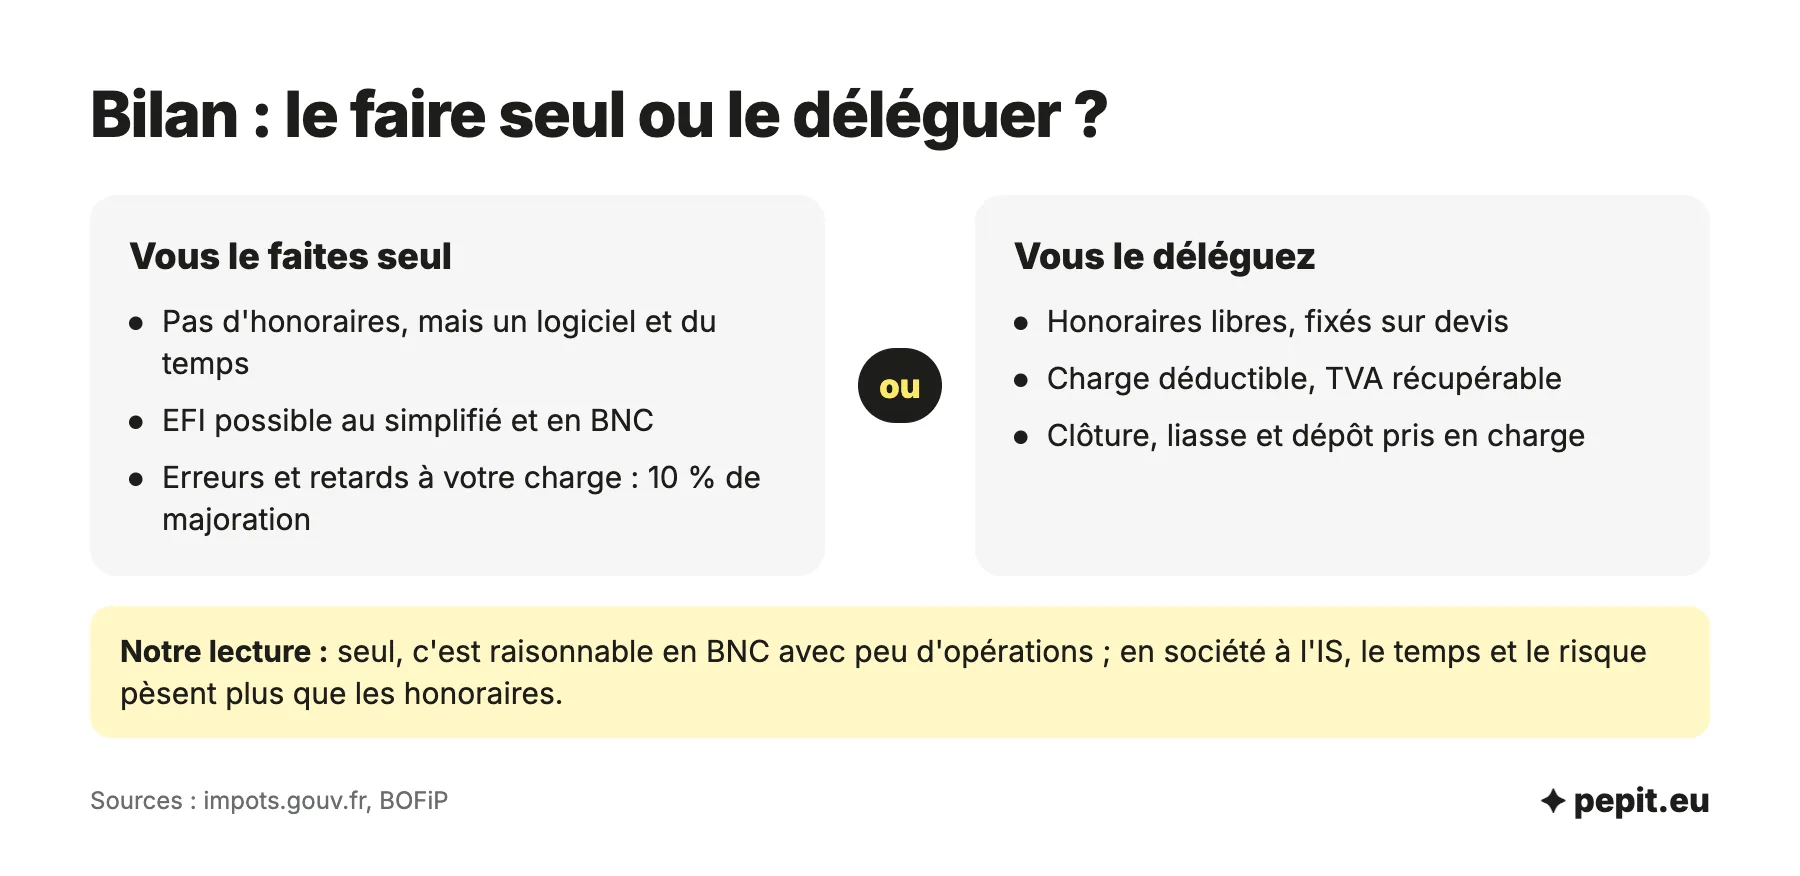
Faire son bilan seul est possible : l’espace professionnel des impôts permet de télédéclarer sans intermédiaire au régime simplifié et pour la 2035. Le réel normal, lui, passe uniquement par l’EDI, donc par un logiciel relié à un partenaire agréé. L’économie d’honoraires a trois contreparties.
- Le temps : saisie, rapprochements, inventaire, écritures de clôture, liasse, approbation et dépôt, au moment où l’activité continue.
- Les outils : un logiciel comptable qui produit le fichier des écritures comptables (FEC) à remettre en cas de contrôle, et un moyen de télétransmettre.
- Le risque : une erreur de rattachement ou d’amortissement change l’impôt, et c’est vous qui la portez.
Un logiciel de gestion aide à préparer le terrain sans faire le bilan : Tiime, logiciel de gestion gratuit dans son offre Free, gère la facturation électronique, les devis et les factures en nombre illimité, mais ne fait ni le bilan ni les déclarations. Il faut toujours, ensuite, établir les comptes et la liasse.
Attention
Une liasse déposée en retard coûte 10 % de majoration sur l’impôt dû, 40 % si elle n’est pas déposée dans les 30 jours d’une mise en demeure, plus 0,20 % d’intérêt de retard par mois. Le non-dépôt des comptes au greffe est puni d’une amende de 1 500 €, 3 000 € en récidive.
Pour une profession libérale avec peu d’opérations, le faire seul reste raisonnable. Pour une société à l’IS, la question est moins le prix que le temps disponible et la sécurité : les étapes à suivre sont détaillées pour faire un bilan comptable.
Comment faire baisser le prix de son bilan ?
Ce qui marche le mieux, c’est l’organisation de l’année, pas la négociation en avril. Ce qui réduit le temps passé sur votre dossier :
- un compte bancaire réservé à l’activité, sans dépense personnelle ;
- chaque justificatif déposé dans l’outil de gestion et rattaché à sa ligne bancaire, au fil de l’eau ;
- les factures clients émises depuis un logiciel, numérotées sans trou ;
- l’inventaire du stock fait le jour de la clôture, pas reconstitué ensuite ;
- les pièces de clôture remises dans le mois qui suit la fin de l’exercice.
Une remise tardive rapproche aussi la date limite de la liasse fiscale et réduit la marge pour corriger. Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale sur devis : la demande de devis permet de chiffrer votre dossier à partir de votre statut, de votre volume d’opérations et de votre situation de TVA.
L’avis de l’expert-comptable
Choisissez votre date de clôture en pensant au bilan : un commerce qui clôture en pleine saison compte un stock énorme et prépare ses comptes au moment où il a le moins de temps. Une clôture en période creuse rend l’inventaire plus court et les échanges plus simples.
Questions fréquentes sur le prix d’un bilan comptable
Les questions qui reviennent le plus souvent avant de demander un devis de bilan, avec des réponses courtes.
Quel est le prix d’un comptable par heure ?
Il n’existe pas de barème officiel : le taux horaire, comme le forfait, est libre et figure dans la lettre de mission. Pour un bilan, la plupart des devis sont forfaitaires, calculés à partir du volume d’opérations, avec un taux horaire pour les travaux imprévus.
Un bilan comptable pas cher est-il risqué ?
Pas forcément : un dossier simple et bien tenu demande peu de travail. Le risque vient d’un périmètre flou. Vérifiez que la liasse, l’approbation, le dépôt au greffe et la déclaration de TVA sont compris, et ce que coûtent les travaux en plus.
Une micro-entreprise doit-elle payer un bilan ?
Non, elle n’en a pas : le micro-entrepreneur tient un livre des recettes et déclare son chiffre d’affaires. Le bilan devient obligatoire en cas de passage au régime réel ou de création d’une société.
Une société sans activité doit-elle faire un bilan ?
Oui. Une société à l’IS établit ses comptes, dépose sa liasse et ses comptes au greffe chaque année, même à zéro. Le travail est réduit, mais le dépôt, environ 45 € TTC, reste dû.
Le premier bilan coûte-t-il plus cher ?
Souvent, parce que le premier exercice peut durer jusqu’à 24 mois et qu’il faut reprendre les frais de constitution, le capital et les premiers achats. Demandez si le devis de la première année diffère des suivants.
La déclaration de revenus du dirigeant est-elle comprise ?
Pas toujours. Pour un entrepreneur individuel, le bénéfice est reporté sur sa déclaration de revenus ; pour un dirigeant de société, salaires et dividendes y figurent aussi. Faites préciser ce point dans le devis.
Que risque-t-on si on ne dépose pas ses comptes au greffe ?
Une amende de 1 500 €, portée à 3 000 € en récidive, et une injonction de déposer. Les comptes doivent être déposés dans le mois qui suit l’approbation, ou dans les 2 mois en ligne.
Peut-on changer d’expert-comptable en cours d’année ?
Oui, en respectant les conditions de sortie prévues dans la lettre de mission. Le plus simple est de changer avant la clôture, pour que le nouveau cabinet prépare le bilan de l’exercice entier.
Sources
- Légifrance : code de déontologie des experts-comptables (contrat écrit, honoraires libres)
- Service-Public Entreprendre : dépôt des comptes annuels
- impots.gouv.fr : téléprocédures EFI ou EDI
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- BOFiP : seuils du régime simplifié d'imposition 2026-2028
- BOFiP : majorations pour dépôt tardif (article 1728 du CGI)
- BOFiP : remise du fichier des écritures comptables (LPF, art. L47 A)
- Service-Public Entreprendre : durée de l'exercice comptable