L’essentiel
- Définition : la déclaration de résultat et ses tableaux, envoyés chaque année aux impôts après la clôture.
- Concernés : sociétés à l’IS et entreprises individuelles au réel ; les micro-entreprises n’en déposent pas.
- Formulaires : une déclaration selon l’impôt (IS, BIC ou BNC) et ses tableaux, simplifiés ou complets selon le régime.
- Envoi : télédéclaration obligatoire, en EDI par un logiciel ou un cabinet, ou en EFI depuis l’espace professionnel.
- Date : 2e jour ouvré après le 1er mai pour une clôture au 31 décembre, plus 15 jours en ligne.
Liasse fiscale : qui la dépose et quels formulaires remplir ?
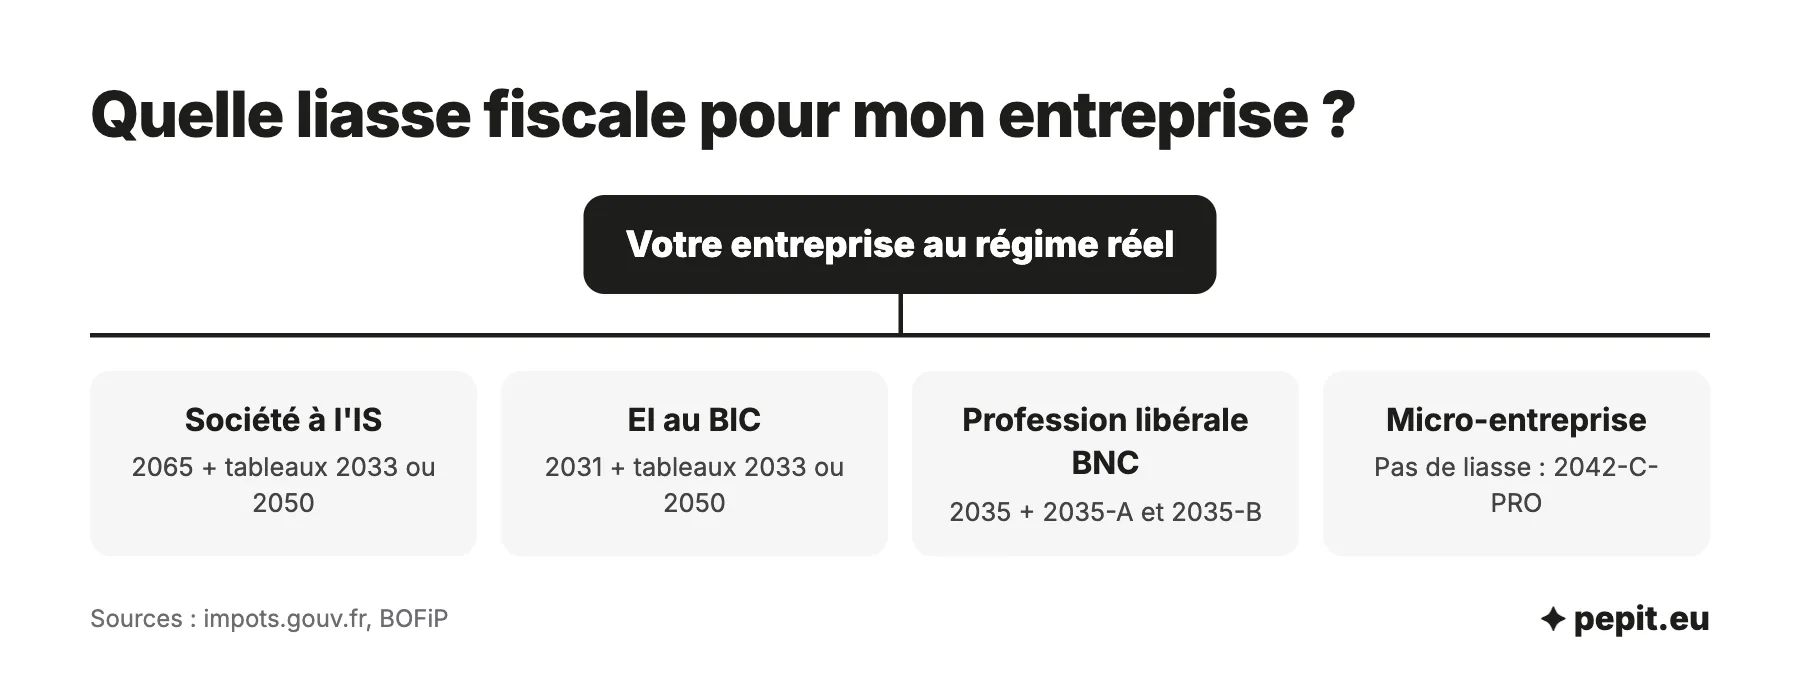
La liasse fiscale est l’ensemble formé par la déclaration de résultat et ses tableaux annexes, que l’entreprise envoie aux impôts une fois par an. Elle reprend le bilan et le compte de résultat, puis calcule le bénéfice imposable. Les formulaires dépendent de deux questions : quel impôt paie le bénéfice, et sous quel régime.
| Votre situation | Déclaration de résultat | Tableaux annexes |
|---|---|---|
| Société à l’IS (SARL, EURL à l’IS, SAS, SASU), régime simplifié | 2065-SD | 2033-A à 2033-G |
| Société à l’IS, régime réel normal | 2065-SD | 2050 à 2059 |
| Entreprise individuelle ou EURL à l’IR, activité commerciale ou artisanale (BIC) | 2031-SD | 2033 ou 2050 selon le régime |
| Profession libérale au réel (BNC) | 2035-SD | 2035-A et 2035-B, plus E, F et G selon les cas |
| Micro-entreprise | ❌ Pas de liasse | Chiffre d’affaires sur la 2042-C-PRO |
Sociétés à l’impôt sur les sociétés
Toute société soumise à l’IS dépose une 2065-SD, même sans activité ou en perte. Elle y indique son résultat fiscal, l’impôt dû et les informations sur ses associés. Les tableaux qui l’accompagnent dépendent du chiffre d’affaires.
Entreprises individuelles au BIC
L’entrepreneur individuel commerçant ou artisan imposé au réel, l’EURL restée à l’impôt sur le revenu et le loueur en meublé au réel déposent une 2031-SD. Le bénéfice qu’elle calcule est ensuite reporté sur la déclaration de revenus du foyer.
Professions libérales au réel (BNC)
Médecin, consultant, architecte ou formateur au régime de la déclaration contrôlée remplissent une 2035-SD. L’exercice suit obligatoirement l’année civile, la comptabilité suit en principe les encaissements et les paiements, et l’annexe 2035-A remplace le compte de résultat.
Régime simplifié ou réel normal : les seuils
Le régime simplifié d’imposition s’applique jusqu’à 945 000 € de chiffre d’affaires pour la vente de marchandises et l’hébergement, et jusqu’à 286 000 € pour les prestations de services. Au-delà, c’est le réel normal et ses tableaux 2050 à 2059. Une entreprise sous ces seuils peut aussi opter pour le réel normal.
Pour connaître en une fois vos formulaires, leur mode d’envoi et votre date limite, décrivez votre entreprise :
Que contient la liasse fiscale, tableau par tableau ?
Au régime simplifié, la liasse tient en sept tableaux, de 2033-A à 2033-G. Au réel normal, les mêmes informations sont plus détaillées et réparties sur une vingtaine de tableaux.
Les sept tableaux du régime simplifié
- 2033-A : le bilan simplifié (actif et passif).
- 2033-B : le compte de résultat simplifié et le passage au résultat fiscal.
- 2033-C : les immobilisations, les amortissements et les plus-values ou moins-values.
- 2033-D : les provisions, les amortissements dérogatoires et les déficits reportables.
- 2033-E : les effectifs et la valeur ajoutée, à remplir au-delà de 152 500 € HT de chiffre d’affaires.
- 2033-F : la composition du capital social, avec les associés qui détiennent au moins 10 %.
- 2033-G : les participations d’au moins 10 % détenues dans d’autres sociétés.
Les tableaux du réel normal
Les 2050 et 2051 donnent le bilan, les 2052 et 2053 le compte de résultat, les 2054 à 2057 les immobilisations, amortissements, provisions et échéances des créances et des dettes. Le 2058-A calcule le résultat fiscal, les 2058-B et 2058-C suivent les déficits et l’affectation du résultat, et la série 2059 traite les plus-values, le capital et les participations.
Où trouver le chiffre d’affaires et le résultat ?
Une banque ou un bailleur qui demande la liasse regarde d’abord deux lignes. Le chiffre d’affaires figure en haut du compte de résultat : tableau 2033-B au régime simplifié, 2052 au réel normal. Le résultat fiscal apparaît en bas du 2033-B ou sur le 2058-A, et le résultat comptable au passif du bilan.
L’avis de l’expert-comptable
Si vous offrez plus de 3 000 € de cadeaux dans l’exercice, le relevé des frais généraux 2067 doit accompagner la 2065. C’est l’annexe la plus souvent oubliée par les sociétés qui font leur liasse seules.
Comment passer du résultat comptable au résultat fiscal ?
Le résultat comptable n’est pas forcément le bénéfice imposé. La liasse ajoute les charges que la loi fiscale refuse de déduire (les réintégrations) et retire certains produits exonérés (les déductions). Les amendes et les taxes annuelles sur les véhicules de tourisme, par exemple, ne sont pas déductibles.
Exemple chiffré
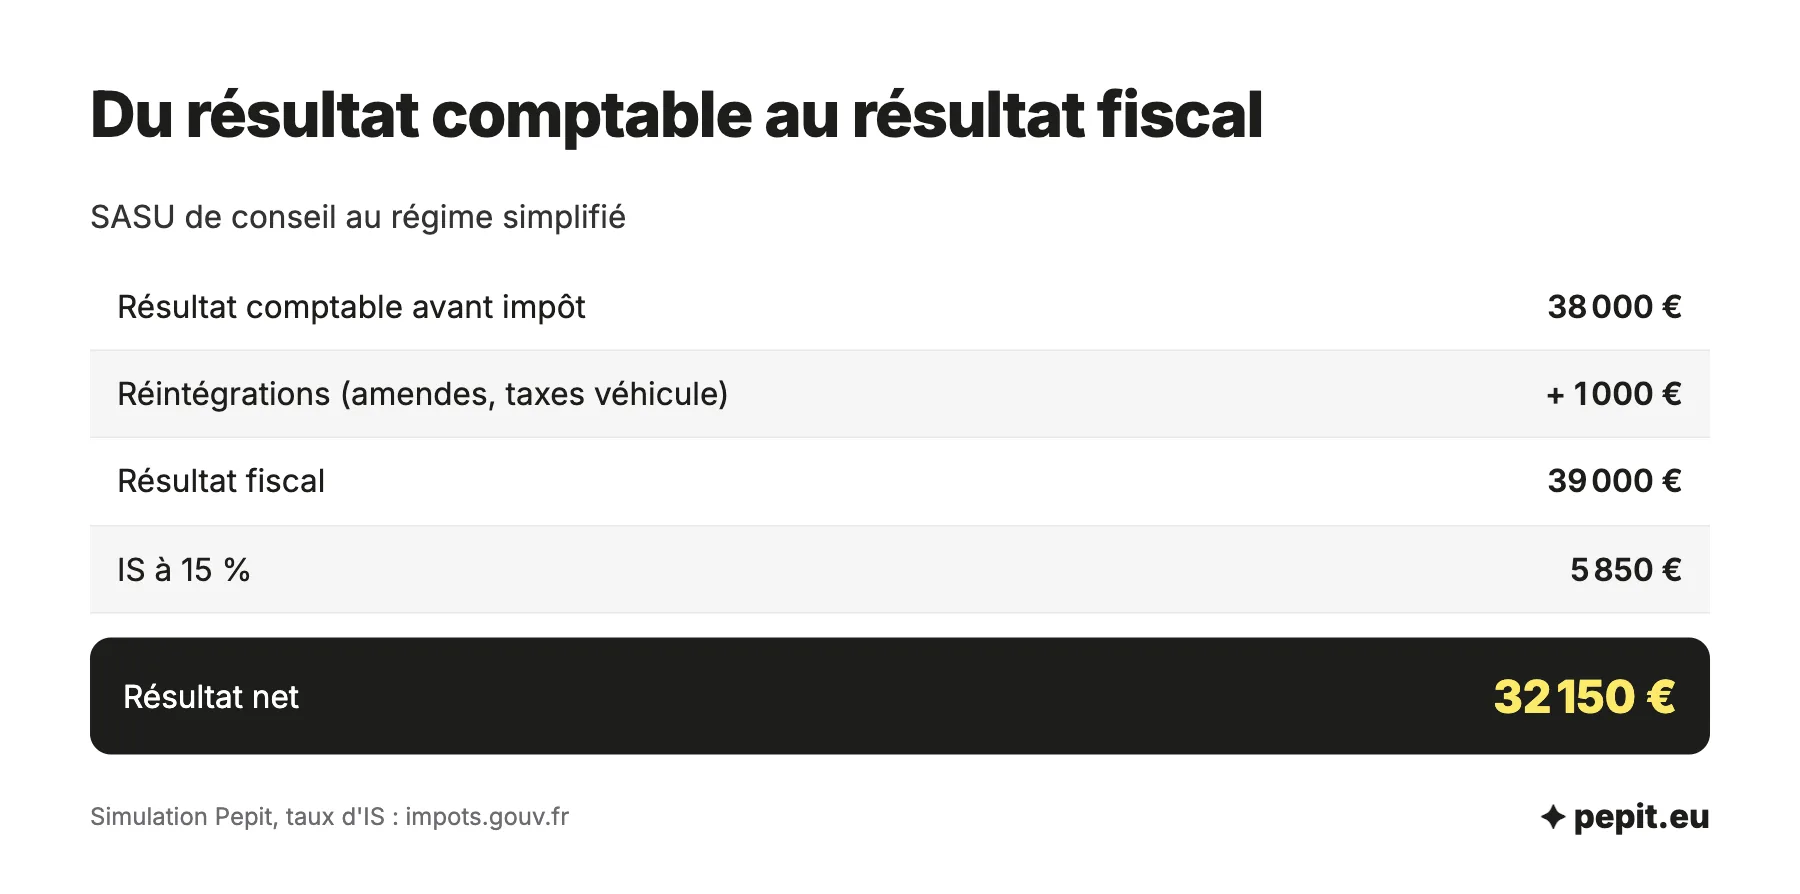
Simulation : une SASU de conseil, régime simplifié, capital entièrement libéré et détenu par son président.
- Résultat comptable avant impôt : 38 000 €.
- Réintégrations : 400 € d’amendes + 600 € de taxes annuelles sur un véhicule de tourisme = 1 000 €.
- Résultat fiscal : 38 000 + 1 000 = 39 000 €, reporté au tableau 2033-B.
- Impôt sur les sociétés au taux réduit de 15 % : 39 000 × 15 % = 5 850 €.
- Résultat net comptable : 38 000 − 5 850 = 32 150 €.
Lecture : les 1 000 € réintégrés coûtent 150 € d’impôt en plus. Le taux de 15 % vaut jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires reste sous 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques ; au-delà, le taux est de 25 %.
Le solde de l’impôt se paie avec le relevé 2572-SD, le 15 mai pour une clôture au 31 décembre, en déduisant les acomptes versés dans l’année. Les acomptes trimestriels ne sont dus que si l’IS de l’exercice précédent dépasse 3 000 €.
Comment remplir et transmettre sa liasse fiscale ?
La liasse est la dernière étape de la clôture : elle ne se remplit qu’une fois les comptes de l’exercice terminés. Le parcours :
- arrêter des comptes justes ;
- reporter les chiffres et calculer le résultat fiscal ;
- contrôler la cohérence des tableaux ;
- télétransmettre, puis payer le solde de l’impôt.
Étape 1 : clôturer l’exercice
Saisie complète, rapprochement bancaire, inventaire, amortissements et provisions : tant que la balance n’est pas juste, la liasse ne l’est pas. Le détail de ces travaux est expliqué pas à pas pour faire un bilan comptable.
Étape 2 : reporter les comptes et calculer le résultat fiscal
Un logiciel comptable alimente les tableaux à partir de la balance. Il reste à saisir à la main les retraitements fiscaux : réintégrations, déficits reportés, crédits d’impôt.
Étape 3 : contrôler avant d’envoyer
Le total de l’actif doit égaler celui du passif, le résultat du bilan celui du compte de résultat, et les amortissements du 2033-C ceux du 2033-B. Comparez aussi le chiffre d’affaires de la liasse avec celui des déclarations de TVA de l’exercice : un écart non expliqué attire l’attention.
Étape 4 : télétransmettre en EDI ou en EFI
La liasse ne se dépose plus sur papier : la télédéclaration est obligatoire pour tous les professionnels, sous peine d’une majoration de 0,2 % des droits, au minimum 60 €. En mode EDI, un logiciel ou un expert-comptable l’envoie par un partenaire agréé. En mode EFI, l’entreprise la saisit elle-même dans son espace professionnel sur impots.gouv.fr : c’est possible au régime simplifié et pour la 2035, pas au réel normal, qui passe uniquement par l’EDI.
Faire sa liasse seul est donc possible, mais suppose de maîtriser la clôture, les retraitements et l’envoi. Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale sur devis ; le prix d’un bilan comptable dépend surtout du volume de pièces et du statut.
Quand déposer la liasse fiscale ?
La date dépend de la clôture et de l’impôt. Le délai de 15 jours accordé aux télédéclarations s’ajoute dans tous les cas, puisque toutes les liasses partent en ligne. En 2026, la date était le 5 mai, soit le 20 mai en ligne ; pour les exercices clos le 31 décembre 2026, la règle donne le 4 mai 2027, soit le 19 mai 2027.
| Situation | Date limite | Avec les 15 jours de télédéclaration |
|---|---|---|
| Société à l’IS, clôture au 31 décembre | 2e jour ouvré après le 1er mai | 20 mai en 2026, 19 mai en 2027 |
| Société à l’IS, exercice décalé | 3 mois après la clôture | 3 mois et 15 jours |
| Entreprise individuelle au BIC (quelle que soit la clôture) ou au BNC | 2e jour ouvré après le 1er mai | 20 mai en 2026, 19 mai en 2027 |
| Cessation d’une entreprise individuelle | 60 jours après la cessation | 15 jours de tolérance en télédéclaration au réel simplifié |
| Liquidation d’une société à l’IS | 60 jours après l’approbation des comptes de liquidation | Pas de délai en plus |
Les cas d’exercice décalé, de création et de jours fériés sont détaillés avec le calendrier complet de la date limite de la liasse fiscale.
Attention
Une liasse déposée après la date limite entraîne une majoration de 10 % de l’impôt dû, portée à 40 % si elle n’est pas déposée dans les 30 jours d’une mise en demeure, plus un intérêt de retard de 0,20 % par mois. Sans liasse, l’administration peut aussi fixer d’office le bénéfice imposable.
Quelles erreurs éviter sur la liasse fiscale ?
Les mêmes oublis reviennent chaque printemps. Aucun n’est technique : ce sont des informations manquantes au moment de remplir les tableaux.
- Un chiffre d’affaires différent de la TVA : sans explication (avoirs, acomptes, ventes exonérées), l’écart entre la liasse et les déclarations de TVA appelle une question de l’administration.
- Des déficits antérieurs non reportés : le tableau 2033-D ou 2058-B les suit d’une année à l’autre, et un report oublié fait payer un impôt qui n’était pas dû.
- Un capital mal renseigné : le 2033-F liste les associés qui détiennent au moins 10 % ; une cession de parts dans l’année doit y apparaître.
- Le mauvais régime : une entreprise qui dépasse les seuils du régime simplifié pendant deux exercices de suite passe au réel normal, avec d’autres tableaux et un envoi en EDI seulement.
- Une liasse sans le relevé 2067 quand les cadeaux dépassent 3 000 € dans l’exercice.
Le dernier piège est le calendrier lui-même : une liasse préparée la dernière semaine laisse peu de place aux questions. Comptez au moins un mois entre la remise des pièces et l’envoi, davantage si le stock ou les immobilisations ont beaucoup bougé dans l’année.
L’avis de l’expert-comptable
Gardez chaque année le PDF de la liasse et l’accusé de réception de la télétransmission dans le même dossier que les comptes annuels. C’est ce que demandent la banque, un repreneur ou le vérificateur, et le retrouver dans un logiciel abandonné prend parfois des jours.
Liasse fiscale, bilan, comptes annuels : quelle différence ?
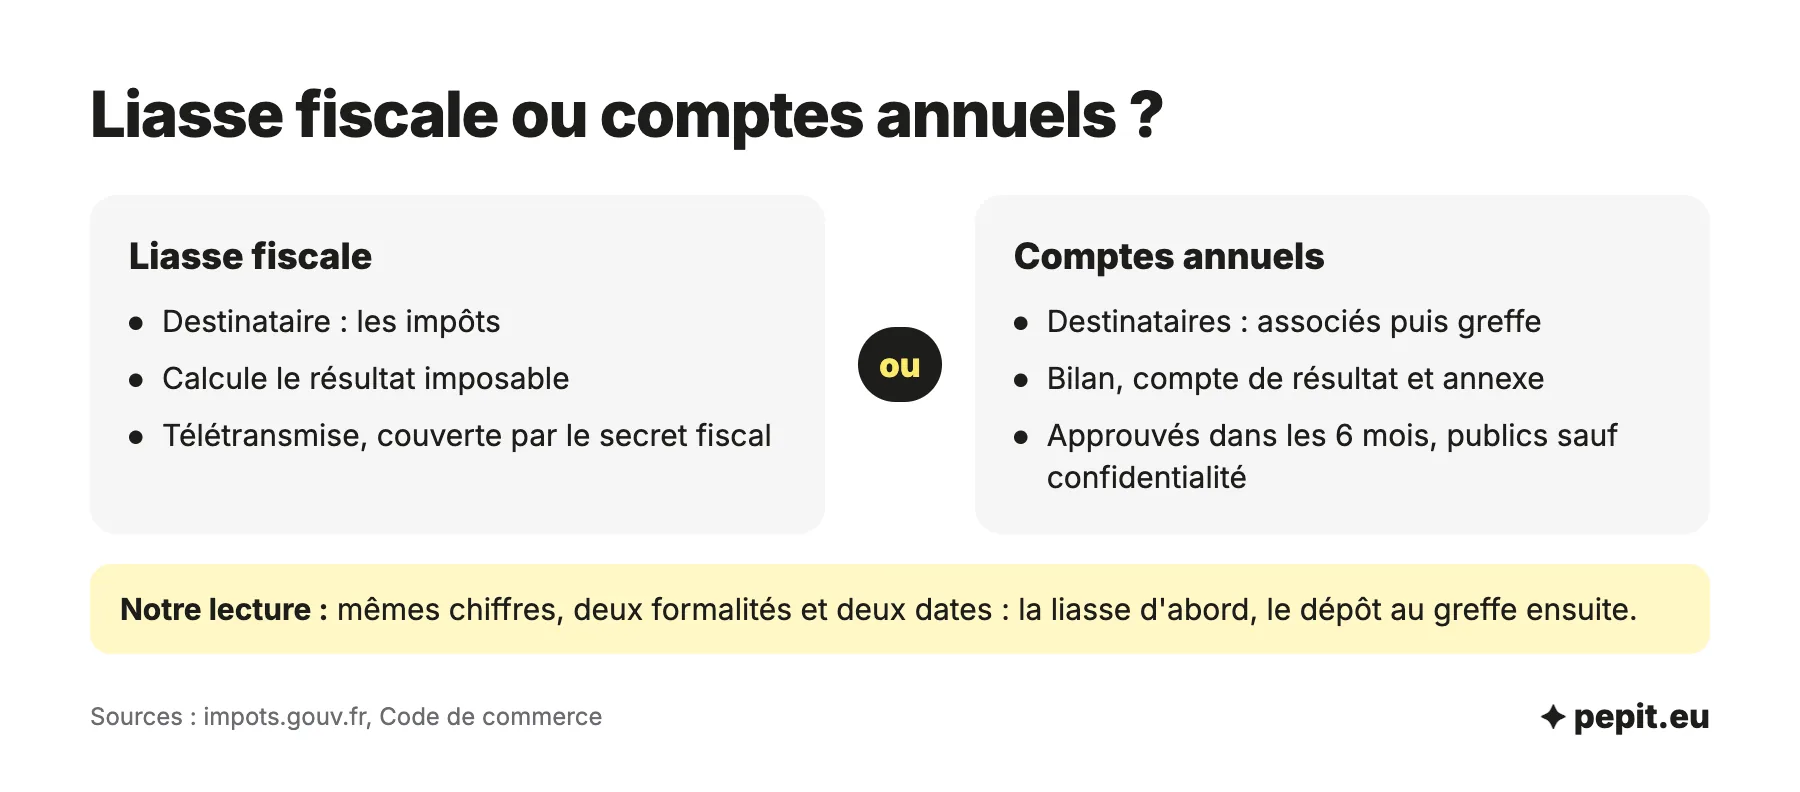
Les chiffres sont les mêmes, mais les destinataires changent. La liasse fiscale part aux impôts, qui ne la publient pas. Les comptes annuels (bilan, compte de résultat et annexe) sont approuvés par les associés dans les 6 mois de la clôture, puis déposés au greffe par les sociétés commerciales, où ils deviennent consultables.
La « plaquette » est la présentation des comptes annuels que remet l’expert-comptable, plus lisible et souvent commentée. Pour comprendre le bilan et le compte de résultat, c’est elle qu’il vaut mieux ouvrir que la liasse.
Les petites sociétés peuvent limiter ce qui est public : les micro-entreprises au sens comptable (deux seuils sur trois non dépassés : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires, 10 salariés) demandent la confidentialité de leurs comptes, et les petites entreprises (7,5 millions d’euros, 15 millions d’euros, 50 salariés) celle de leur compte de résultat.
Questions fréquentes sur la liasse fiscale
Les questions que l’on nous pose le plus souvent sur la liasse fiscale, avec des réponses courtes.
Quels documents composent la liasse fiscale ?
La déclaration de résultat (2065, 2031 ou 2035) et ses tableaux annexes : la série 2033 au régime simplifié, la série 2050 à 2059 au réel normal, les annexes 2035-A et 2035-B pour les professions libérales. S’y ajoutent selon les cas le relevé 2067 ou la déclaration de CVAE.
Comment lire sa liasse fiscale ?
Commencez par le compte de résultat (2033-B ou 2052) pour le chiffre d’affaires et le résultat, puis le bilan (2033-A ou 2050-2051) pour la trésorerie, les dettes et les capitaux propres. Le passage au résultat fiscal montre enfin les charges non déductibles.
Une micro-entreprise doit-elle déposer une liasse fiscale ?
Non. Le micro-entrepreneur déclare seulement son chiffre d’affaires sur la déclaration complémentaire 2042-C-PRO, avec sa déclaration de revenus. La liasse devient obligatoire s’il passe au régime réel, par option ou après dépassement des plafonds.
Une société sans activité doit-elle déposer sa liasse ?
Oui. Une société à l’IS dépose sa 2065 et ses tableaux pour chaque exercice clos, même sans chiffre d’affaires. Sans impôt à payer, un dépôt tardif coûte une amende de 150 € par document, et l’absence de dépôt expose à une taxation d’office.
Faut-il déposer une liasse dès la première année ?
Une société nouvelle à l’IS peut ne clôturer aucun exercice l’année de sa création : le premier exercice peut aller jusqu’au 31 décembre de l’année suivante, et la première liasse couvre toute cette période. Une entreprise individuelle au BIC est imposée chaque année, même sans clôture.
Quelle liasse pour une SCI ou un loueur en meublé ?
Une SCI à l’impôt sur le revenu dépose une déclaration 2072-S, à la même date que les liasses ; une SCI à l’IS dépose une 2065 comme toute société. Le loueur en meublé au régime réel relève des BIC : 2031 et tableaux 2033.
Pourquoi la banque demande-t-elle la liasse fiscale ?
Pour un prêt ou un découvert, elle y lit le chiffre d’affaires, le résultat, les capitaux propres et l’endettement, dans un format identique d’une entreprise à l’autre. Donnez-lui la liasse complète et la plaquette, plutôt qu’un extrait.
Comment obtenir la liasse fiscale d’une autre entreprise ?
On ne peut pas : la liasse est couverte par le secret fiscal. On peut en revanche consulter les comptes annuels déposés au greffe par une société, sauf si elle a demandé leur confidentialité.
Sources
- impots.gouv.fr : résultat imposable, impôt sur le revenu ou impôt sur les sociétés (formulaires et délais)
- impots.gouv.fr : notice des tableaux 2033 (régime simplifié)
- impots.gouv.fr : téléprocédures EFI ou EDI
- impots.gouv.fr : calendrier fiscal des professionnels, mai 2026
- BOFiP : seuils du régime simplifié d'imposition 2026-2028
- BOFiP : majorations pour dépôt tardif (article 1728 du CGI)
- Légifrance : article 1738 du CGI (télédéclaration)
- Service-Public Entreprendre : dépôt des comptes annuels
- impots.gouv.fr : déclarer les résultats d'une SCI