L’essentiel
- Définition : un bilan qui regroupe l’actif et le passif en grandes masses, sans le détail de chaque compte.
- Régime fiscal : le premier tableau de la liasse joue ce rôle au réel simplifié, jusqu’à 945 000 € de ventes ou 286 000 € de services.
- Comptes annuels : les micro-entreprises et les petites entreprises peuvent aussi présenter des comptes allégés, sous des seuils de bilan, de chiffre d’affaires et d’effectif.
- Micro-entrepreneur : il n’établit pas de bilan, seulement un livre des recettes et, selon l’activité, un registre des achats.
- Au-delà des seuils : le bilan détaillé du réel normal prend le relais, avec un envoi en EDI.
À quoi ressemble un bilan simplifié ?
Le bilan simplifié est une photographie de l’entreprise à la clôture, présentée par grandes catégories : ce qu’elle possède et ce qu’on lui doit à gauche (l’actif), comment tout cela est financé à droite (le passif). Au lieu de lister chaque compte, il additionne les comptes de même nature. Le total de l’actif est toujours égal à celui du passif.
| Actif (ce que l’entreprise a) | Passif (comment elle l’a financé) |
|---|---|
| Immobilisations : matériel, fonds commercial, titres | Capital et réserves |
| Stocks | Résultat de l’exercice, bénéfice ou perte |
| Créances : clients et autres | Provisions pour risques et charges |
| Valeurs mobilières de placement et disponibilités | Dettes : emprunts, fournisseurs, dettes fiscales et sociales |
| Charges constatées d’avance | Produits constatés d’avance |
Les capitaux propres regroupent le capital, les réserves et le résultat. Les dettes sont ce que l’entreprise doit rembourser à des tiers. Les charges et les produits constatés d’avance corrigent les décalages entre les dates de paiement et l’exercice concerné.
Exemple chiffré
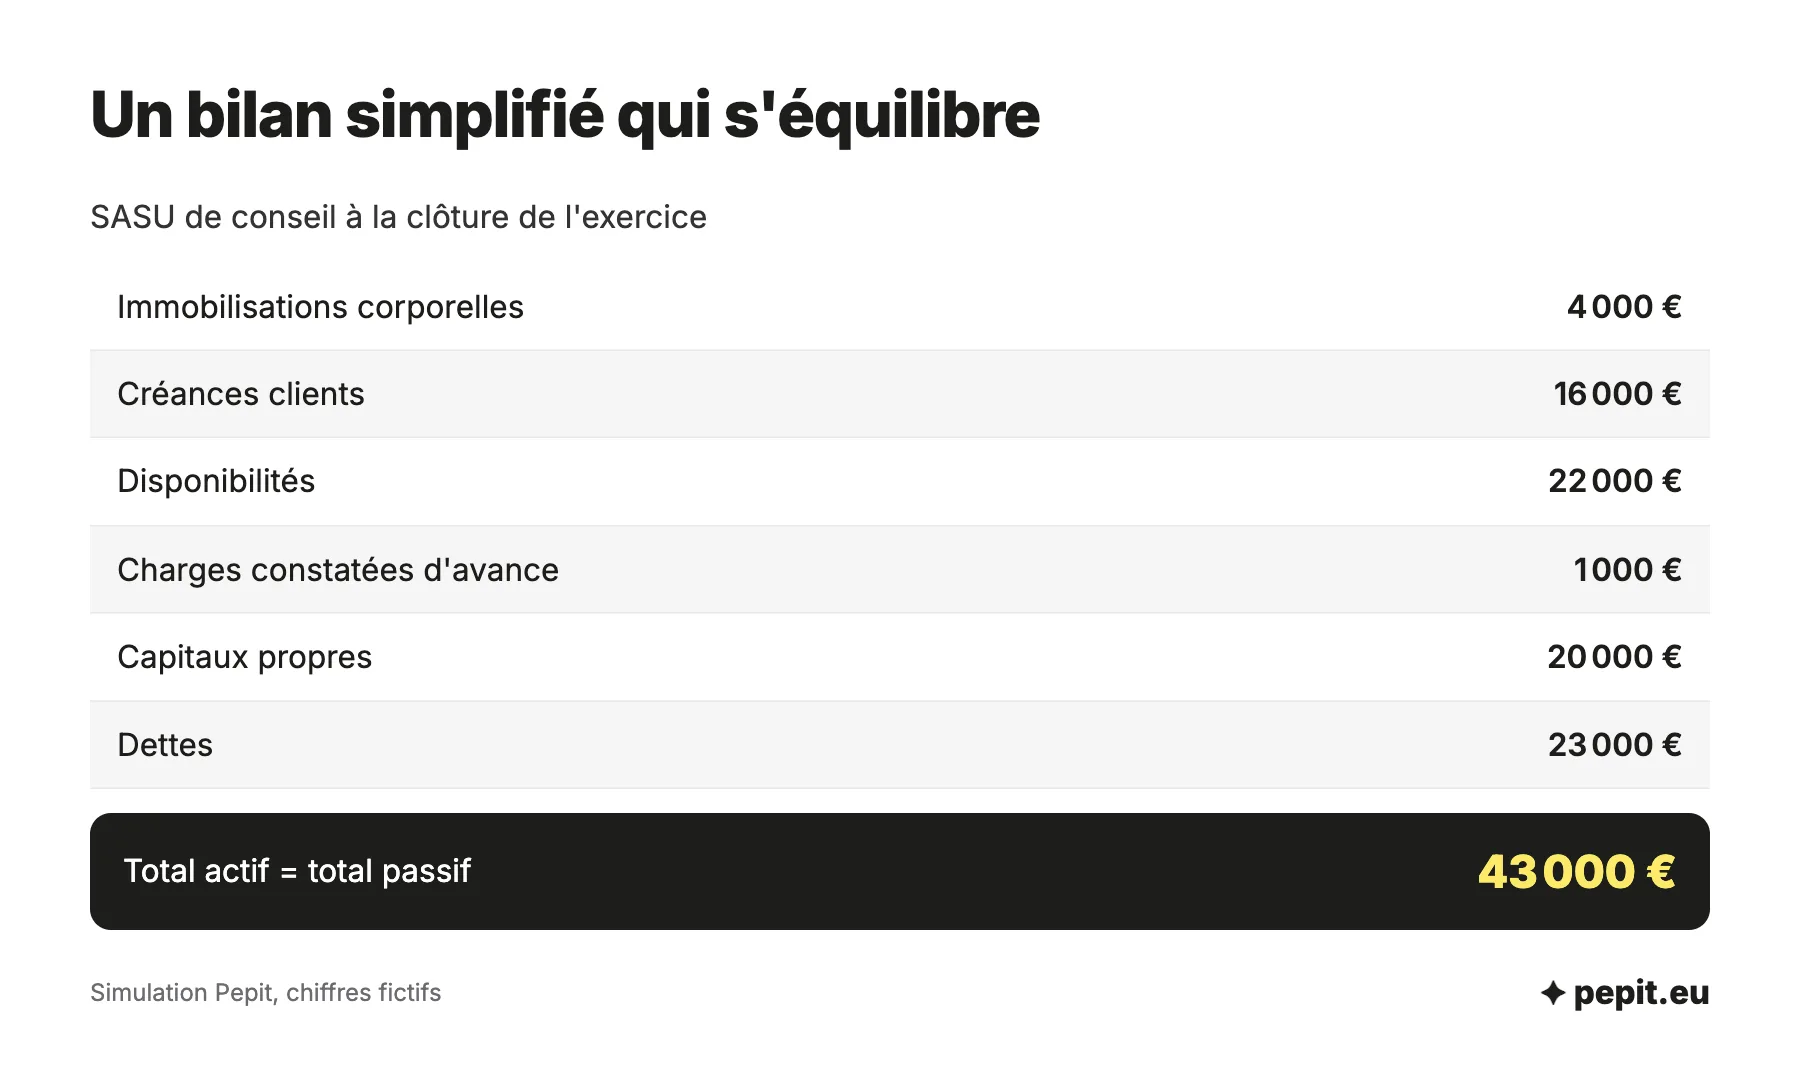
Simulation, chiffres fictifs : le bilan simplifié d’une SASU de conseil à la clôture de son exercice.
- Actif : 4 000 € d’immobilisations corporelles + 16 000 € de créances clients + 22 000 € de disponibilités + 1 000 € de charges constatées d’avance = 43 000 €.
- Capitaux propres : 5 000 € de capital + 3 000 € de report à nouveau + 12 000 € de résultat = 20 000 €.
- Dettes : 8 000 € d’emprunt + 4 000 € de fournisseurs + 11 000 € de dettes fiscales et sociales = 23 000 €.
- Passif : 20 000 + 23 000 = 43 000 €, soit le même total que l’actif.
- Lecture : les disponibilités (22 000 €) couvrent presque toutes les dettes (23 000 €), et les associés ont financé près de la moitié de l’actif.
Comment savoir si un poste est à l’actif ou au passif ?
Posez une question : l’entreprise le possède-t-elle, ou quelqu’un le lui doit-il ? Alors c’est de l’actif : un ordinateur, un stock, une facture client non payée, de l’argent en banque. L’entreprise le doit-elle, ou l’a-t-elle reçu des associés ? Alors c’est du passif : un emprunt, une facture fournisseur à payer, le capital, le résultat. Le résultat de l’exercice figure au passif, car il appartient aux associés.
L’avis de l’expert-comptable
Un bilan simplifié n’est pas une comptabilité simplifiée : les écritures restent en partie double, avec le même niveau de rigueur. Seule la présentation est regroupée. Gardez la balance détaillée de l’exercice en plus du bilan, car un repreneur ou une banque peut la demander.
Qui a droit au bilan simplifié ?
Le mot recouvre deux règles qui ne se mélangent pas : une règle fiscale, qui décide des tableaux de la liasse, et une règle comptable, qui décide de la présentation des comptes annuels. Les seuils ne sont pas les mêmes.
| Cadre | Qui est concerné | Seuils | Ce que cela change |
|---|---|---|---|
| Régime fiscal : réel simplifié | Entreprises au-dessus du micro et sous le réel normal | De 203 100 € à 945 000 € pour la vente et l’hébergement, de 83 600 € à 286 000 € pour les services | Tableaux 2033-A à 2033-G |
| Comptes annuels : micro-entreprise | 2 critères sur 3 non dépassés | 450 000 € de total de bilan, 900 000 € de chiffre d’affaires, 10 salariés | Présentation simplifiée, annexe non obligatoire |
| Comptes annuels : petite entreprise | 2 critères sur 3 non dépassés | 7,5 millions d’euros de total de bilan, 15 millions de chiffre d’affaires, 50 salariés | Présentation simplifiée, annexe à établir |
Le régime simplifié d’imposition
Il s’applique aux entreprises dont le chiffre d’affaires dépasse le plafond de la micro-entreprise (203 100 € pour la vente, 83 600 € pour les services) sans dépasser 945 000 € et 286 000 €. Les sociétés à l’impôt sur les sociétés suivent les mêmes seuils. Une entreprise sous ces limites peut aussi choisir le réel normal, et un micro-entrepreneur peut opter pour le réel simplifié avant le 1er février de l’année concernée.
Le dépassement ne fait changer de régime que s’il se répète : une entreprise qui franchit les seuils deux exercices de suite passe au réel normal. En année de création, les seuils sont ajustés au prorata du temps d’exploitation.
Les seuils des comptes annuels
Le Code de commerce (articles L. 123-16 et L. 123-16-1) permet une présentation simplifiée aux micro-entreprises et aux petites entreprises, au sens comptable. Le total du bilan est la somme des actifs nets, et le chiffre d’affaires net exclut la TVA et les remises. Dépasser ou repasser sous deux des trois seuils n’a d’effet que si cela dure deux exercices consécutifs.
Pour savoir en une fois votre régime, vos tableaux, votre mode d’envoi et votre date limite, décrivez votre entreprise :
Attention
Ne confondez pas le régime simplifié d’imposition, qui donne la liasse 2033, avec le régime simplifié de TVA et sa déclaration annuelle CA12. Ce dernier est supprimé au 1er janvier 2027 : les entreprises concernées relèvent alors du réel normal de TVA.
Quelle différence entre bilan simplifié et bilan normal ?
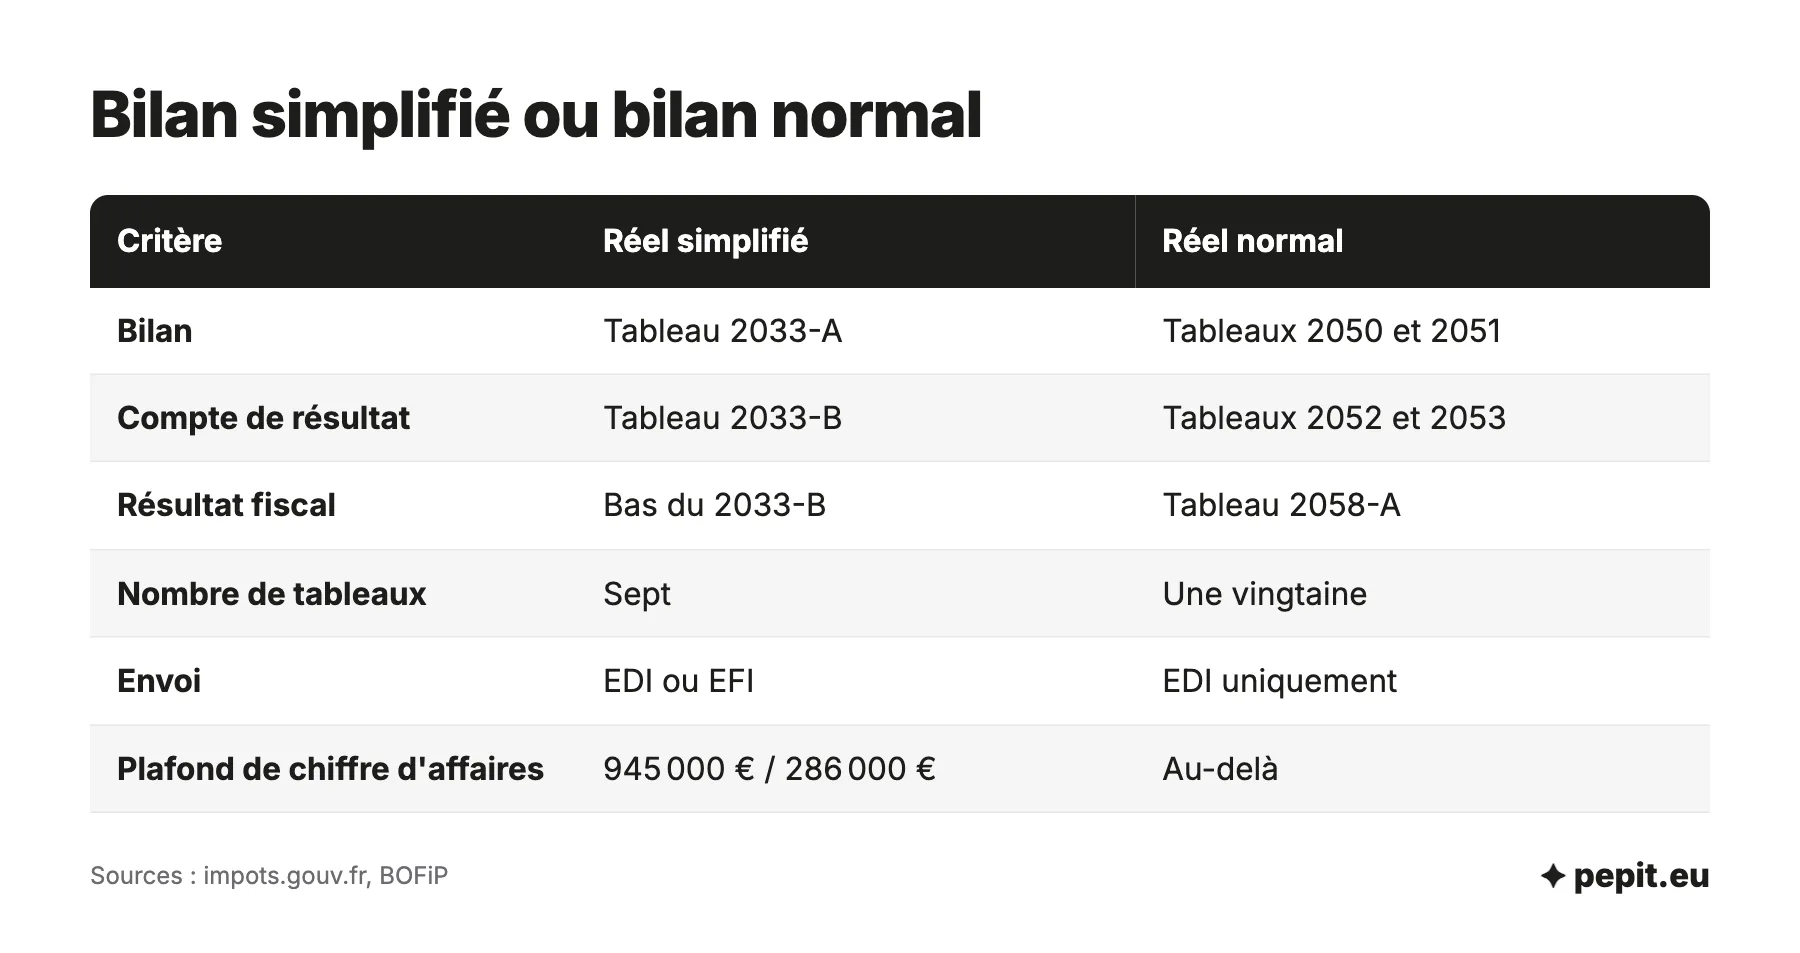
Les chiffres sont les mêmes, mais le niveau de détail et le circuit d’envoi changent. Au réel normal, le bilan est plus détaillé et réparti sur plus de tableaux.
| Critère | Réel simplifié | Réel normal |
|---|---|---|
| Chiffre d’affaires | Jusqu’à 945 000 € (vente), 286 000 € (services) | Au-delà de ces seuils |
| Bilan | Tableau 2033-A | Tableaux 2050 et 2051 |
| Compte de résultat | Tableau 2033-B | Tableaux 2052 et 2053 |
| Résultat fiscal | Bas du tableau 2033-B | Tableau 2058-A |
| Nombre de tableaux | Sept, de 2033-A à 2033-G | Une vingtaine, de 2050 à 2059 |
| Envoi à l’administration | EDI ou EFI | EDI uniquement |
| Comptabilité tenue | Partie double, inventaire annuel | Partie double, inventaire annuel |
Dans les deux cas, l’entreprise tient une comptabilité en partie double, enregistre ses mouvements chronologiquement, fait un inventaire au moins une fois tous les douze mois et établit des comptes annuels (bilan, compte de résultat et annexe). Le passage au réel normal ne change donc pas la façon de tenir les comptes, seulement les tableaux à remplir et le mode d’envoi. La liasse fiscale détaille chaque tableau.
L’avis de l’expert-comptable
Quand le chiffre d’affaires approche d’un seuil, prévenez votre comptable avant la clôture : un passage au réel normal impose d’autres tableaux et un envoi en EDI, et il vaut mieux le préparer que le découvrir au moment de déposer.
Un auto-entrepreneur a-t-il un bilan simplifié ?
Non. Le micro-entrepreneur relève d’une comptabilité allégée : il tient un livre des recettes encaissées, et un registre des achats s’il vend des marchandises ou fournit un logement. Il n’a ni bilan ni liasse fiscale à déposer, et il déclare son chiffre d’affaires sur sa déclaration de revenus. L’absence de livre ou de registre n’est pas sanctionnée, mais une fausse inscription l’est.
Si une banque ou un bailleur demande un bilan, présentez plutôt le livre des recettes, les chiffres d’affaires déclarés et votre avis d’imposition. Un bilan se justifie quand l’entreprise passe au réel, par option ou après dépassement du plafond deux années consécutives. Les règles sont reprises dans notre article sur la comptabilité d’un auto-entrepreneur.
Comment établir et déposer son bilan simplifié ?
Le bilan simplifié sort des mêmes comptes que le bilan détaillé : c’est la dernière étape de la clôture. Le parcours tient en quatre temps.
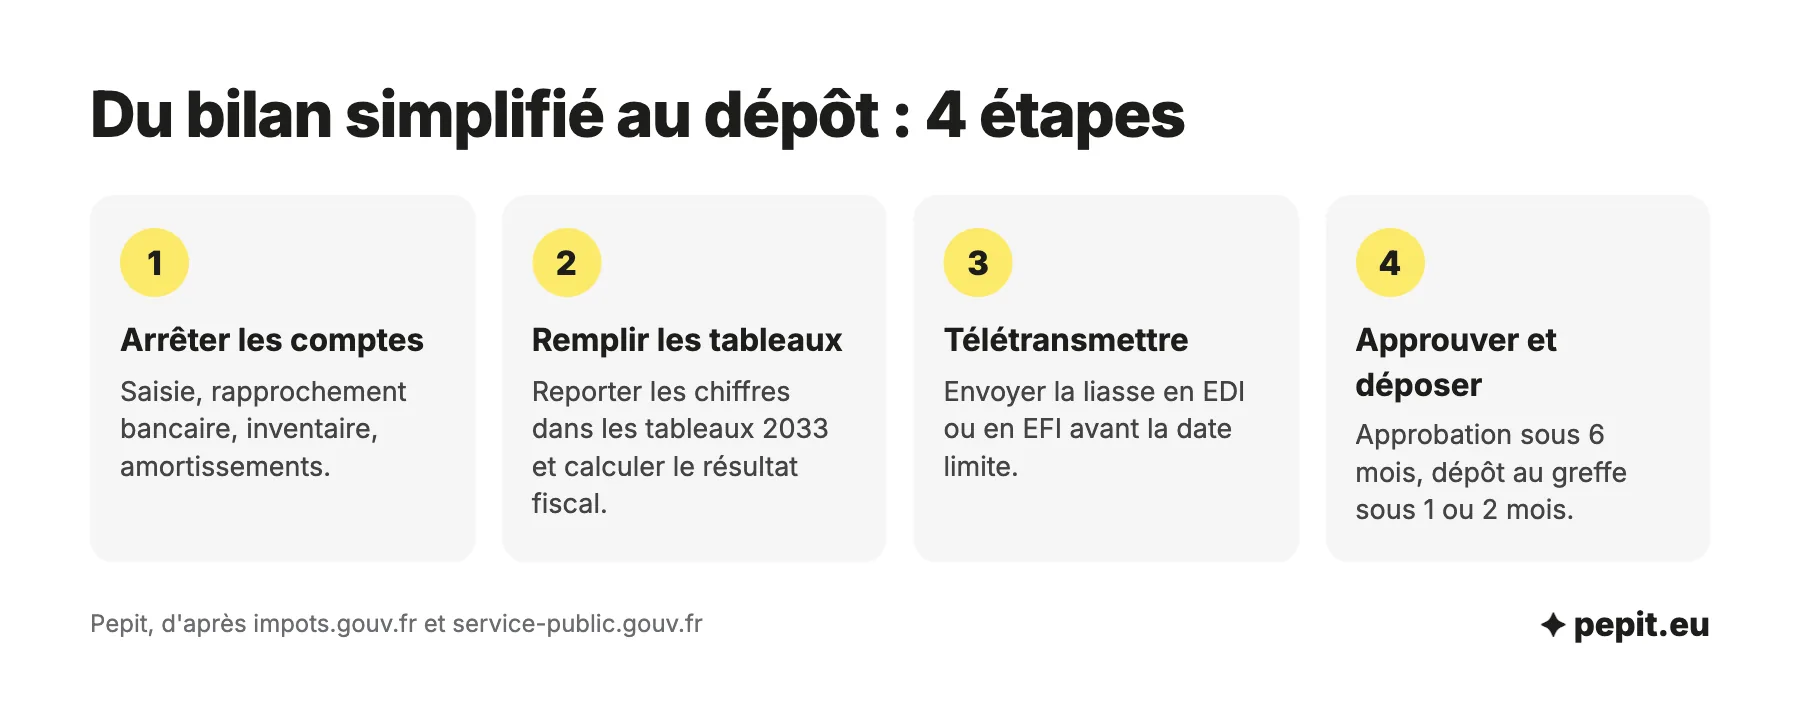
- arrêter les comptes de l’exercice : saisie, rapprochement bancaire, inventaire, amortissements ;
- reporter les chiffres dans les tableaux 2033 et calculer le résultat fiscal ;
- télétransmettre la liasse en EDI ou en EFI ;
- faire approuver les comptes et, pour une société commerciale, les déposer au greffe.
Les étapes de la clôture sont détaillées dans l’article sur la façon de faire un bilan comptable. Les comptes sont approuvés dans les 6 mois de la clôture, puis déposés au greffe dans le mois suivant l’approbation, ou dans les 2 mois en dépôt électronique. Pour une clôture au 31 décembre, la liasse part au plus tard le 2e jour ouvré après le 1er mai, avec 15 jours de plus en télédéclaration.
Attention
Le défaut de dépôt des comptes au greffe est puni d’une amende de 1 500 €, portée à 3 000 € en cas de récidive. Les petites sociétés peuvent éviter la publication de leur compte de résultat, et les micro-entreprises de leurs comptes, en demandant la confidentialité.
Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale sur devis ; le prix d’un bilan comptable dépend surtout du volume de pièces et du statut.
L’avis de l’expert-comptable
Conservez chaque année le PDF de la liasse et l’accusé de réception de l’envoi avec les comptes approuvés. Pour un prêt, donnez à la banque la liasse complète et la plaquette plutôt qu’un extrait du seul bilan.
Questions fréquentes sur le bilan simplifié
Les réponses courtes aux questions les plus posées sur le bilan simplifié.
Qu’est-ce qu’un bilan simplifié ?
C’est un bilan qui regroupe les comptes par grandes catégories d’actif et de passif. En pratique, c’est le tableau 2033-A de la liasse fiscale du réel simplifié, ou la présentation allégée des comptes annuels d’une micro ou petite entreprise.
Quels sont les trois types de bilan ?
Le bilan comptable suit les règles du plan comptable et sert aux comptes annuels et à la liasse. Le bilan financier reclasse les postes selon leur liquidité et leur exigibilité pour juger la solidité. Le bilan fonctionnel les range selon le rôle de chaque poste : investissement, exploitation ou financement.
Quels postes figurent au passif d’un bilan ?
Le passif regroupe les capitaux propres (capital, réserves, résultat), les provisions pour risques et charges, les dettes et les produits constatés d’avance. Il montre d’où viennent les ressources qui financent l’actif.
Une micro-entreprise doit-elle établir un bilan ?
Le micro-entrepreneur, non. Une société qui est micro-entreprise au sens comptable, en revanche, établit un bilan et un compte de résultat, avec une présentation simplifiée possible et sans annexe obligatoire. Les deux notions portent le même nom et ne se recoupent pas.
Le bilan simplifié suffit-il pour obtenir un prêt ?
Il donne les grandes masses, mais une banque lit surtout la liasse complète : chiffre d’affaires, résultat, capitaux propres et endettement. Ajoutez la plaquette de l’expert-comptable et, si possible, la balance détaillée.
Peut-on faire son bilan simplifié sur Excel ?
Un tableur permet de se faire une première idée de la situation. Il ne remplace pas la comptabilité : le bilan officiel sort de comptes tenus en partie double, et la liasse se télétransmet en EDI ou en EFI, pas par un fichier Excel.
Quand passe-t-on du bilan simplifié au bilan normal ?
Quand le chiffre d’affaires dépasse 945 000 € pour la vente ou 286 000 € pour les services deux exercices de suite. L’entreprise remplit alors les tableaux 2050 à 2059 et envoie sa liasse uniquement en EDI.
Comment obtenir son bilan comptable ?
Il sort de la clôture des comptes : demandez-le à votre expert-comptable ou extrayez-le de votre logiciel une fois l’exercice arrêté. Les comptes annuels déposés au greffe par une société sont consultables, sauf si elle a demandé leur confidentialité.
Sources
- impots.gouv.fr : résultat imposable, impôt sur le revenu ou impôt sur les sociétés (régime simplifié d'imposition)
- BOFiP : seuils du régime simplifié d'imposition 2026-2028
- Légifrance : article D123-200 du Code de commerce (seuils de la présentation simplifiée)
- Service-Public Entreprendre : dépôt des comptes annuels
- Service-Public Entreprendre : obligations comptables du micro-entrepreneur
- impots.gouv.fr : micro-entrepreneur, quelles obligations de TVA ?