L’essentiel
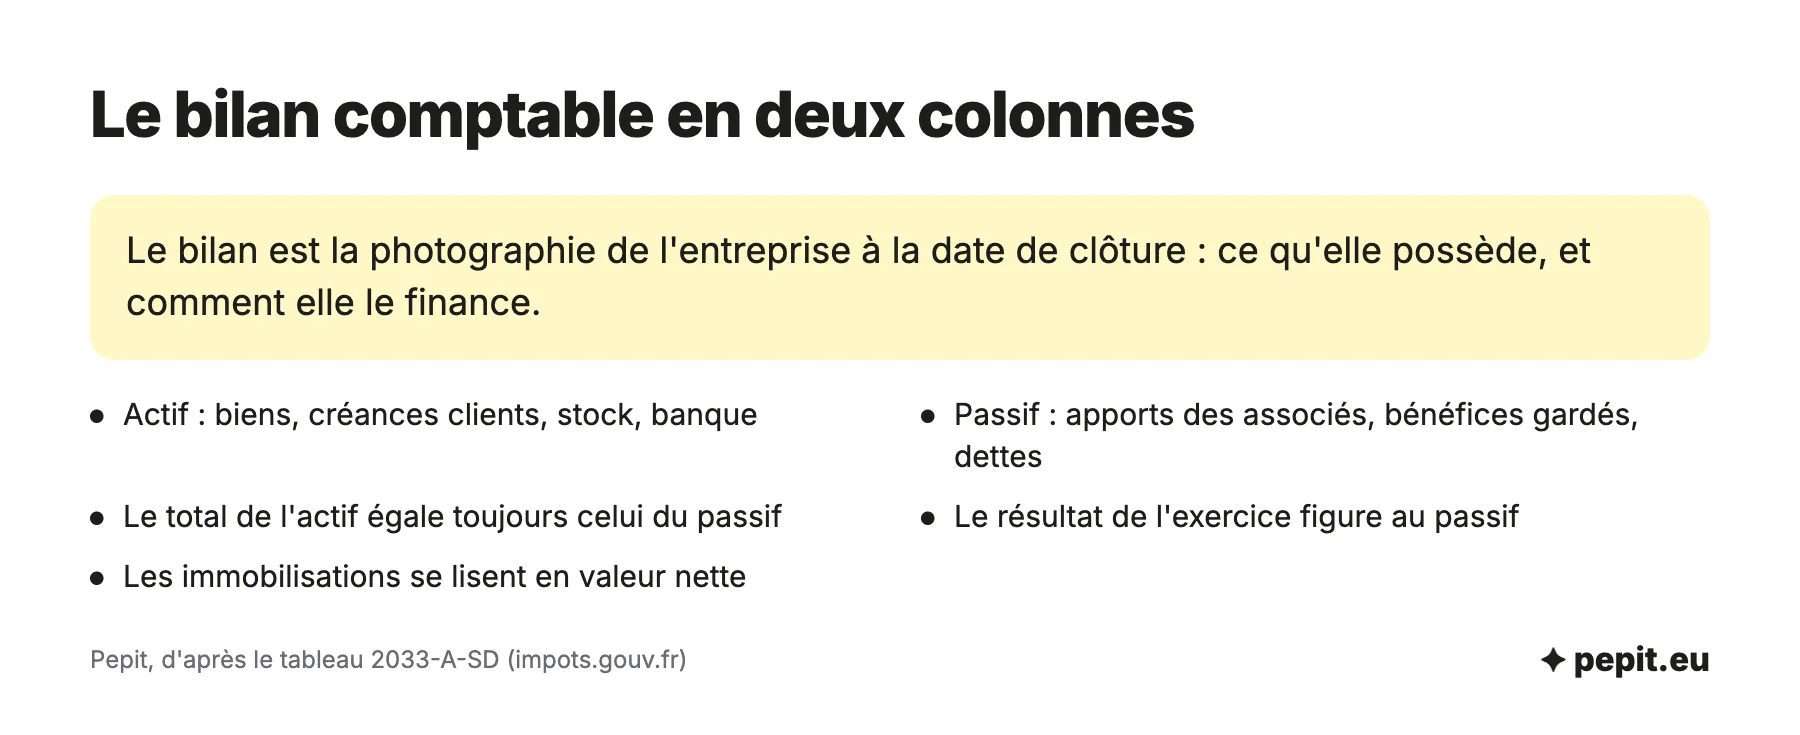
- Deux colonnes : l’actif liste ce que l’entreprise possède, le passif ce qu’elle doit à ses associés et à ses créanciers.
- Total égal : le total de l’actif est toujours égal au total du passif, quelle que soit l’activité.
- Trois activités : un commerçant, un artisan du BTP et une profession libérale en société ont des bilans de formes très différentes.
- Trois calculs : fonds de roulement, besoin en fonds de roulement et trésorerie nette suffisent pour lire chaque bilan.
- Modèle officiel : le bilan simplifié de la liasse fiscale classe les postes dans l’ordre repris dans le tableau modèle.
À quoi ressemble un modèle de bilan comptable ?
Un exemple du bilan comptable d’une entreprise tient en deux colonnes. L’actif liste les biens de l’entreprise et ce qu’on lui doit ; le passif liste l’argent apporté par les associés et les dettes. Le tableau suit les postes du bilan simplifié 2033-A-SD, joint à la liasse fiscale des entreprises au réel simplifié.
| Côté | Poste du bilan | Ce qu’on y trouve |
|---|---|---|
| Actif | Immobilisations (fonds commercial, incorporelles, corporelles, financières) | Fonds commercial, logiciels, matériel, véhicules, dépôts de garantie |
| Actif | Stocks | Marchandises, matières premières, approvisionnements, en-cours de production |
| Actif | Avances et acomptes versés sur commandes | Acomptes payés à des fournisseurs avant livraison |
| Actif | Clients et comptes rattachés | Factures émises, pas encore encaissées |
| Actif | Autres créances | TVA à récupérer, avances diverses |
| Actif | Valeurs mobilières de placement et disponibilités | Placements de trésorerie, solde bancaire, caisse |
| Actif | Charges constatées d’avance | Dépenses payées d’avance, comme une assurance de l’exercice suivant |
| Passif | Capital, réserves, report à nouveau, résultat | Apports des associés et bénéfices conservés (capitaux propres) |
| Passif | Provisions pour risques et charges | Sommes mises de côté pour un litige ou une charge probable |
| Passif | Emprunts et dettes assimilées | Capital restant dû des prêts bancaires |
| Passif | Avances et acomptes reçus sur commandes | Acomptes versés par vos clients |
| Passif | Fournisseurs et comptes rattachés | Factures d’achat à régler |
| Passif | Dettes fiscales et sociales | TVA à payer, cotisations sociales, impôts |
| Passif | Comptes courants d’associés | Sommes avancées par les associés à la société |
| Passif | Autres dettes et produits constatés d’avance | Dettes diverses, produits encaissés pour l’exercice suivant |
Les immobilisations s’inscrivent en valeur nette : le bilan simplifié les présente en colonnes brut, amortissements et provisions, puis net. Le régime normal détaille davantage ces postes, sur les tableaux 2050 à 2059-G de la liasse.
L’avis de l’expert-comptable
À la réception de votre bilan, lisez dans cet ordre : le total, les capitaux propres, la trésorerie, puis les créances clients et les dettes. En cinq minutes, vous savez si l’année a consolidé ou fragilisé l’entreprise, et le détail ligne par ligne vient ensuite.
Bilan d’un commerçant : exemple d’une boutique en SARL
Une boutique de prêt-à-porter en SARL, avec une clôture au 31 décembre. C’est le bilan type d’un commerçant : un stock important, peu de créances clients puisque les ventes sont payées en caisse, et un emprunt qui a financé l’agencement et le fonds commercial. Simulation, chiffres fictifs.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Fonds commercial | 15 000 € | Capital social | 10 000 € |
| Immobilisations corporelles (nettes) | 24 000 € | Réserve légale | 1 000 € |
| Stock de marchandises | 46 000 € | Report à nouveau | 12 000 € |
| Clients et comptes rattachés | 4 000 € | Résultat de l’exercice | 18 000 € |
| Autres créances | 3 000 € | Emprunts (à plus d’un an) | 35 000 € |
| Disponibilités | 22 000 € | Fournisseurs et comptes rattachés | 28 000 € |
| Charges constatées d’avance | 2 000 € | Dettes fiscales et sociales | 12 000 € |
| Total actif | 116 000 € | Total passif | 116 000 € |
Les immobilisations corporelles de 24 000 € sont des valeurs nettes : 42 000 € d’agencements et de matériel moins 18 000 € d’amortissements. Le résultat de 18 000 € figure au passif, avec le capital, la réserve légale et le report à nouveau, dans les capitaux propres.
Exemple chiffré
Lecture du bilan de la boutique en quatre calculs, en supposant que l’emprunt est à plus d’un an.
- Capitaux propres : 10 000 + 1 000 + 12 000 + 18 000 = 41 000 €.
- Fonds de roulement : 41 000 + 35 000 − (15 000 + 24 000) = 37 000 €.
- Besoin en fonds de roulement : 46 000 + 4 000 + 3 000 + 2 000 − 28 000 − 12 000 = 15 000 €.
- Trésorerie nette : 37 000 − 15 000 = 22 000 €, soit exactement les disponibilités de l’actif.
Lecture : le stock de 46 000 € pèse 40 % du bilan, et les dettes fournisseurs de 28 000 € en couvrent 61 %. Les capitaux propres et l’emprunt (76 000 €) financent près de deux fois les immobilisations (39 000 €) : la structure est saine, le point de vigilance est la rotation du stock.
Bilan d’un artisan du BTP : exemple d’une EURL de plomberie
Une EURL de plomberie-chauffage, clôture au 31 décembre. Ici, l’actif est dominé par les créances clients : les chantiers sont facturés à l’avancement et payés avec retard, et les clients ont versé des acomptes sur les chantiers en cours. Simulation, chiffres fictifs.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations corporelles (nettes) | 40 000 € | Capital social | 8 000 € |
| Matières premières et approvisionnements | 14 000 € | Réserves | 20 000 € |
| Clients et comptes rattachés | 64 000 € | Report à nouveau | 7 000 € |
| Autres créances | 4 000 € | Résultat de l’exercice | 21 000 € |
| Disponibilités | 26 000 € | Emprunts (à plus d’un an) | 24 000 € |
| Charges constatées d’avance | 2 000 € | Avances et acomptes reçus sur commandes | 18 000 € |
| Fournisseurs et comptes rattachés | 32 000 € | ||
| Dettes fiscales et sociales | 20 000 € | ||
| Total actif | 150 000 € | Total passif | 150 000 € |
Les immobilisations de 40 000 € sont nettes de 38 000 € d’amortissements sur 78 000 € de véhicules utilitaires et d’outillage. Le poste avances et acomptes reçus de 18 000 € est une dette : l’entreprise doit encore les travaux correspondants.
Exemple chiffré
Lecture du bilan de l’EURL, avec un chiffre d’affaires de 520 000 € TTC pour l’exercice.
- Capitaux propres : 8 000 + 20 000 + 7 000 + 21 000 = 56 000 €.
- Fonds de roulement : 56 000 + 24 000 − 40 000 = 40 000 €.
- Besoin en fonds de roulement : 14 000 + 64 000 + 4 000 + 2 000 − 18 000 − 32 000 − 20 000 = 14 000 €.
- Trésorerie nette : 40 000 − 14 000 = 26 000 €, égale aux disponibilités.
- Délai de paiement des clients : 64 000 / 520 000 × 365 ≈ 45 jours.
Lecture : les clients doivent 64 000 €, soit 43 % du bilan. Sans les acomptes reçus de 18 000 €, le besoin en fonds de roulement serait de 32 000 €.
L’avis de l’expert-comptable
Dans le BTP, le poste clients fait la trésorerie. Facturez les situations de travaux à l’avancement, relancez à 30 jours : chaque semaine de retard immobilise de l’argent que vous avez déjà avancé en matériaux et en salaires.
Bilan d’une profession libérale en société : exemple d’un cabinet en SASU
Un consultant exerçant en SASU, clôture au 31 décembre. Sans stock ni emprunt, avec très peu d’immobilisations, ce bilan se lit dans les créances clients, la trésorerie et les dettes envers l’État et les organismes sociaux. Le schéma est le même pour les autres professions libérales exercées en société. Simulation, chiffres fictifs.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations corporelles (nettes) | 4 000 € | Capital social | 5 000 € |
| Immobilisations financières (dépôt de garantie) | 2 000 € | Réserve légale | 500 € |
| Clients et comptes rattachés | 29 000 € | Report à nouveau | 27 500 € |
| Autres créances | 2 000 € | Résultat de l’exercice | 38 000 € |
| Disponibilités | 48 000 € | Fournisseurs et comptes rattachés | 3 000 € |
| Charges constatées d’avance | 1 000 € | Dettes fiscales et sociales | 12 000 € |
| Total actif | 86 000 € | Total passif | 86 000 € |
Les immobilisations corporelles de 4 000 € sont nettes : 9 000 € de matériel informatique et de mobilier moins 5 000 € d’amortissements. La réserve légale de 500 € correspond à 10 % du capital de 5 000 €.
Exemple chiffré
Lecture du bilan du cabinet, sans emprunt ni stock.
- Capitaux propres : 5 000 + 500 + 27 500 + 38 000 = 71 000 €.
- Fonds de roulement : 71 000 − (4 000 + 2 000) = 65 000 €.
- Besoin en fonds de roulement : 29 000 + 2 000 + 1 000 − 3 000 − 12 000 = 17 000 €.
- Trésorerie nette : 65 000 − 17 000 = 48 000 €, égale aux disponibilités.
Lecture : les capitaux propres couvrent 83 % du bilan et la trésorerie en pèse 56 %. L’entreprise ne doit rien à une banque, et ses dettes se limitent à 15 000 € de fournisseurs et d’impôts et cotisations à régler.
Attention
Les 48 000 € en banque ne sont pas tous libres : 15 000 € de dettes fournisseurs, fiscales et sociales sont à régler à court terme, soit 33 000 € réellement disponibles avant toute décision de distribuer des dividendes.
Que montrent ces trois bilans quand on compare leurs ratios ?
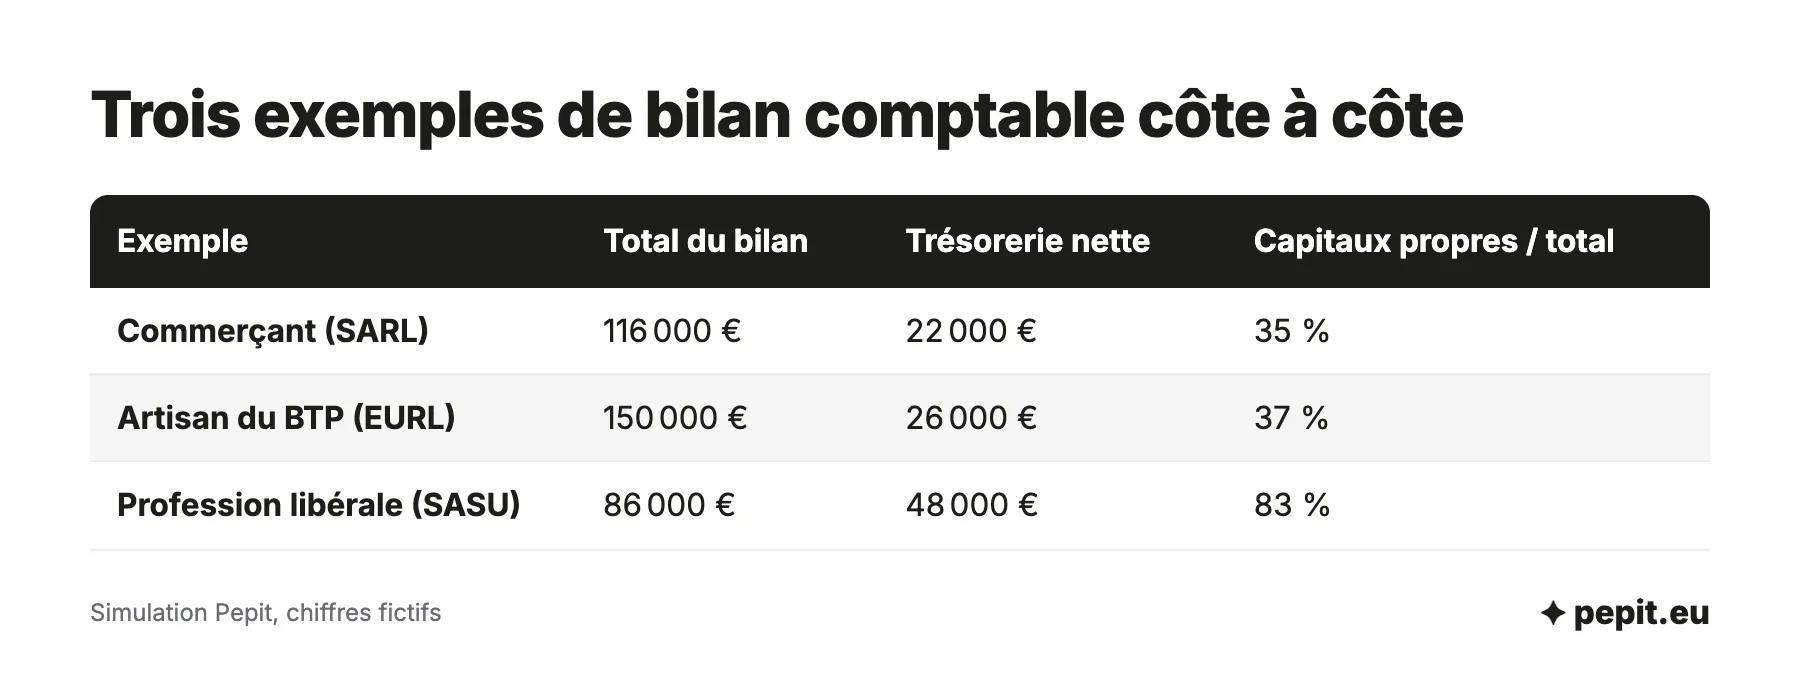
Les trois entreprises ont le même schéma comptable et des structures très différentes. Les ratios, calculés avec les mêmes formules, rendent ces différences lisibles.
| Exemple | Total du bilan | Capitaux propres | Fonds de roulement | BFR | Trésorerie nette | Capitaux propres / total |
|---|---|---|---|---|---|---|
| Commerçant (SARL) | 116 000 € | 41 000 € | 37 000 € | 15 000 € | 22 000 € | 35 % |
| Artisan du BTP (EURL) | 150 000 € | 56 000 € | 40 000 € | 14 000 € | 26 000 € | 37 % |
| Profession libérale (SASU) | 86 000 € | 71 000 € | 65 000 € | 17 000 € | 48 000 € | 83 % |
Le fonds de roulement est égal aux capitaux propres plus les emprunts à long terme, moins les immobilisations. Le besoin en fonds de roulement (BFR) est égal aux stocks et aux créances, moins les dettes d’exploitation : fournisseurs, dettes fiscales et sociales, acomptes reçus. La trésorerie nette est la différence des deux, et elle retombe toujours sur les disponibilités du bilan.
Le commerçant et l’artisan ont un BFR proche (15 000 € et 14 000 €) pour des raisons opposées : l’un a un stock, l’autre des créances clients. Le cabinet de conseil se finance seul, avec 83 % de capitaux propres, au prix d’une trésorerie qui dort en partie : c’est aux associés de décider de l’usage de ce solde.
Quelles erreurs éviter en lisant un exemple de bilan ?
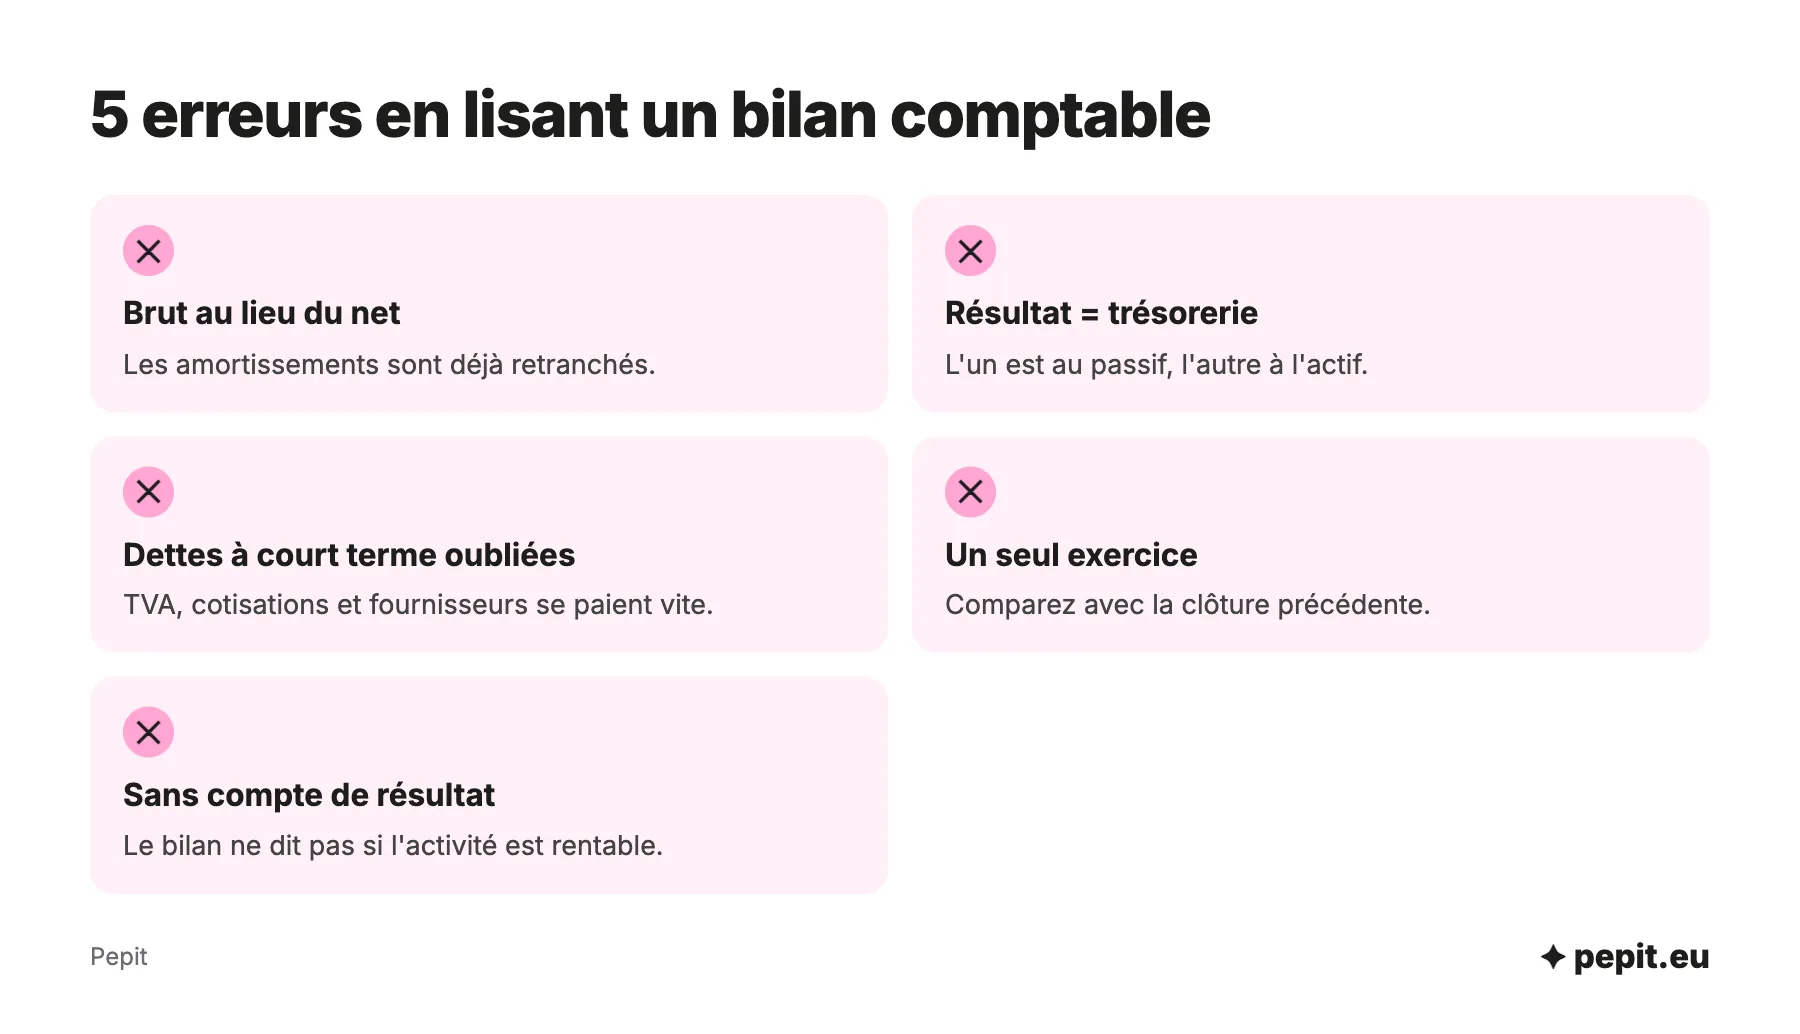
Cinq erreurs faussent la lecture d’un bilan, y compris celui de sa propre entreprise.
- Lire le brut au lieu du net : seule la valeur nette compte, car les amortissements sont déjà retranchés.
- Confondre résultat et trésorerie : le résultat est une ligne du passif, la trésorerie une ligne de l’actif.
- Oublier les dettes à court terme : la TVA, les cotisations et les fournisseurs sortent de la banque peu après la clôture.
- Lire un seul exercice : comparez avec l’exercice précédent, la tendance compte plus que le total.
- Ignorer le compte de résultat : le bilan ne dit pas si l’activité est rentable, il se lit avec le compte de résultat.
Comment partir de ces exemples pour établir son propre bilan ?
Pour faire un bilan comptable à votre tour, la méthode est la même que pour ces trois exemples. Elle suppose une comptabilité à jour : rapprochement bancaire, inventaire et amortissements, que détaille l’article pour faire un bilan comptable étape par étape.
- Éditez la balance à la date de clôture.
- Regroupez ses comptes par poste, dans l’ordre du tableau modèle.
- Vérifiez que le total de l’actif égale celui du passif et que le résultat figure au passif.
- Calculez le fonds de roulement, le BFR et la trésorerie nette.
Le bilan simplifié suffit aux entreprises qui en relèvent, comme le détaille l’article sur le bilan simplifié. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, établit le bilan et la liasse de votre entreprise sur devis, et le prix d’un bilan comptable dépend surtout du volume de pièces.
Questions fréquentes sur l’exemple de bilan comptable
Les réponses courtes aux questions qui reviennent le plus souvent.
Où trouver un modèle de bilan comptable en PDF ?
Le bilan simplifié officiel est le tableau 2033-A-SD (cerfa n° 15948) de la liasse, à télécharger sur impots.gouv.fr. Les entreprises au régime normal utilisent les tableaux 2050 à 2059-G. Le tableau de cet article reprend les postes du 2033-A dans le même ordre.
Peut-on faire un bilan comptable sur Excel ?
Pour s’entraîner ou simuler un bilan, oui : il suffit de vérifier que les deux totaux sont égaux. Pour les comptes annuels d’une société, il faut une comptabilité tenue par écritures, puis une liasse transmise en ligne : un tableur ne remplace pas ce travail.
Quelle différence entre un bilan simplifié et un bilan complet ?
Le bilan simplifié regroupe les comptes dans de grandes catégories, celles du tableau 2033-A. Le bilan complet du régime normal détaille davantage chaque poste. Les deux respectent l’égalité entre actif et passif.
Une association doit-elle faire un bilan comptable ?
Cela dépend de sa taille, de ses financements et de son activité. Une association qui reçoit plus de 153 000 € de subventions par an établit un bilan, un compte de résultat et une annexe, certifiés par un commissaire aux comptes.
Que veut dire le total du bilan ?
C’est la somme de l’actif, égale à celle du passif. Il mesure la taille de l’entreprise et sert de seuil comptable : une micro-entreprise au sens comptable a moins de 450 000 € de total de bilan, une petite entreprise moins de 7,5 millions d’euros.
À quelle date lit-on un bilan ?
À la date de clôture de l’exercice, souvent le 31 décembre. Il décrit la situation de l’entreprise ce jour-là, et il se compare au bilan de la clôture précédente.
Où voit-on le bénéfice ou la perte dans le bilan ?
Au passif, dans les capitaux propres, à la ligne « Résultat de l’exercice ». Un bénéfice y est positif, une perte négative. Le détail de sa formation figure dans le compte de résultat.
Le bilan suffit-il pour les comptes annuels ?
Non, les comptes annuels comprennent le bilan, le compte de résultat et l’annexe. L’annexe n’est pas obligatoire pour une micro-entreprise au sens comptable.