L’essentiel
- Définition : le bilan financier reclasse le bilan comptable par date de liquidité et d’exigibilité, à plus ou moins d’un an.
- Usage : il mesure la capacité à payer ses dettes, et c’est la lecture qu’un banquier fait d’un bilan.
- Retraitements : la part d’emprunt à moins d’un an et le compte courant bloqué sont les deux ajustements les plus fréquents.
- Ratios : liquidité générale, réduite et immédiate, autonomie financière et solvabilité répondent à une même question de risque.
- Statut : ce n’est pas un document légal, mais un calcul d’analyse tiré du bilan comptable déposé.
Bilan financier ou bilan comptable : quelle différence ?
Le bilan financier reprend les chiffres du bilan comptable et les range autrement : l’actif par degré de liquidité, le passif par date d’exigibilité. Le bilan comptable répond à la loi, le bilan financier répond à une question de risque : l’entreprise peut-elle payer ce qu’elle doit ?
| Critère | Bilan comptable | Bilan financier |
|---|---|---|
| Statut | Document légal des comptes annuels | Retraitement d’analyse, sans valeur légale |
| Classement de l’actif | Immobilisations, puis actif circulant | Actif à plus d’un an, puis actif à moins d’un an |
| Classement du passif | Capitaux propres, provisions, dettes | Fonds propres, dettes à plus d’un an, dettes à moins d’un an |
| Critère de classement | Nature du poste | Date de transformation en argent ou de paiement |
| Montants | Valeurs comptables | Valeurs comptables corrigées par des retraitements |
| Question posée | Quelle est la situation patrimoniale ? | L’entreprise est-elle solvable et liquide ? |
| Qui l’utilise | Associés, administration, greffe | Banquiers, investisseurs, dirigeant |
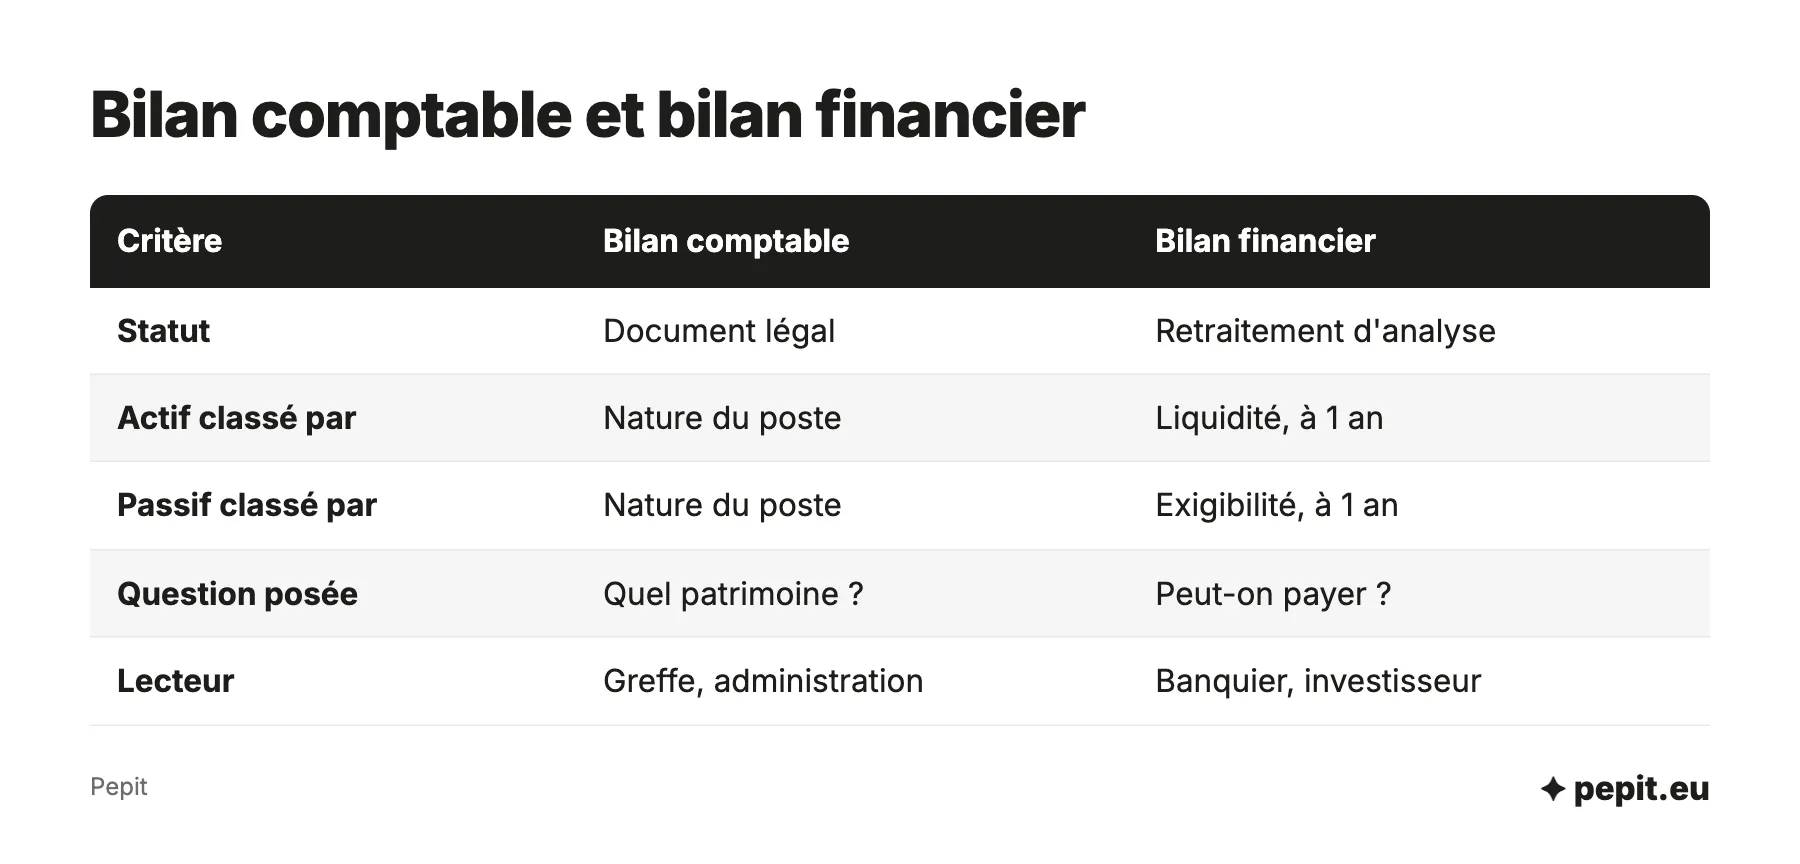
Les comptes annuels déposés au greffe se composent d’un bilan, d’un compte de résultat et d’une annexe. Le bilan financier n’en fait pas partie : vous le construisez vous-même, ou avec votre expert-comptable, à partir du bilan comptable décrit dans l’article sur comment faire un bilan comptable.
Quelle différence avec le bilan fonctionnel ?
Le bilan fonctionnel classe les postes par fonction (investissement, exploitation, financement) et ne se soucie pas de l’échéance. Le bilan financier classe par échéance et s’intéresse au patrimoine : il convient donc mieux à un banquier, tandis que le fonctionnel convient mieux à un dirigeant qui pilote son cycle d’exploitation.
Comment passer du bilan comptable au bilan financier ?
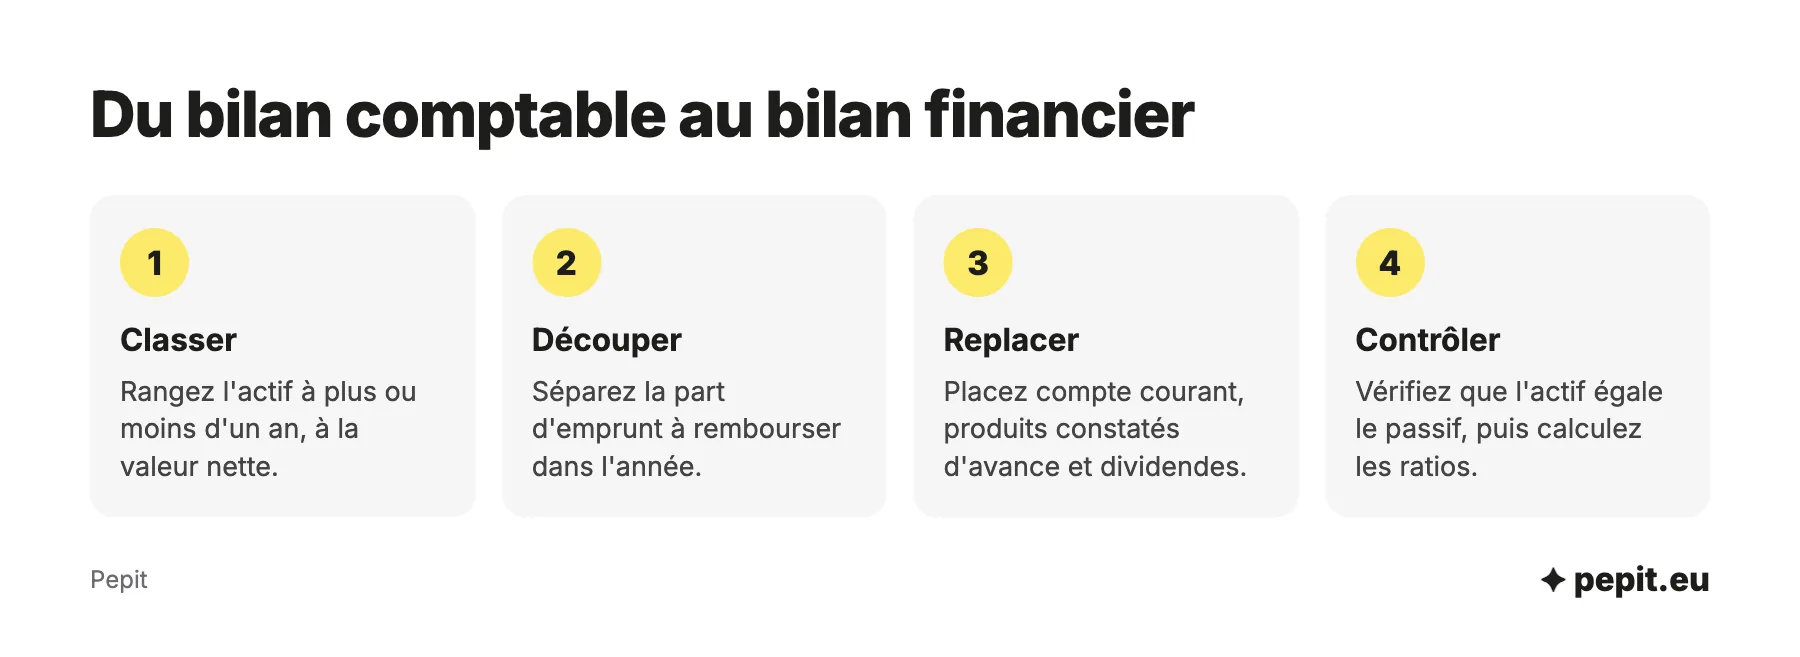
Le passage se fait en trois temps : reclasser chaque poste à plus ou moins d’un an, corriger les postes qui faussent le classement, puis contrôler que l’actif égale toujours le passif. Les retraitements sont des conventions d’analyse, pas des règles légales : un banquier peut en retenir d’autres.
- Classer l’actif en « à plus d’un an » et « à moins d’un an », à la valeur nette comptable.
- Séparer la dette bancaire entre la part à rembourser dans l’année et le reste.
- Replacer les postes particuliers : compte courant d’associé, produits constatés d’avance, dividendes à payer.
- Vérifier que le total de l’actif égale celui du passif.
| Poste du bilan comptable | Retraitement | Effet sur le bilan financier |
|---|---|---|
| Emprunt bancaire | Part remboursable dans l’année déplacée en dettes à moins d’un an | Les dettes à court terme augmentent |
| Compte courant d’associé bloqué | Ajouté aux fonds propres si l’associé s’engage à le laisser dans l’entreprise | Les fonds propres augmentent |
| Produits constatés d’avance | Classés en dettes à moins d’un an | Les dettes à court terme augmentent |
| Dividendes votés non payés | Sortis des capitaux propres, classés en dettes à moins d’un an | Les fonds propres baissent |
| Charges constatées d’avance | Classées en actif à moins d’un an | L’actif à court terme augmente |
Le compte courant n’est ajouté aux fonds propres que s’il est bloqué par un engagement écrit de l’associé. Sans engagement, il reste une dette que l’associé peut réclamer, donc une dette à moins d’un an.
Exemple chiffré
Simulation, chiffres fictifs. Une menuiserie en SARL a ce bilan comptable, en euros : immobilisations 60 000, stocks 25 000, créances clients 40 000, charges constatées d’avance 2 000, disponibilités 13 000, soit 140 000 d’actif. Au passif : capitaux propres 50 000, compte courant d’associé bloqué 20 000, emprunt bancaire 40 000 dont 10 000 à rembourser dans l’année, fournisseurs 18 000, dettes fiscales et sociales 9 000, produits constatés d’avance 3 000, soit 140 000.
- Actif à plus d’un an : 60 000. Actif à moins d’un an : 25 000 + 40 000 + 2 000 + 13 000 = 80 000.
- Fonds propres retraités : 50 000 + 20 000 de compte courant bloqué = 70 000.
- Dettes à plus d’un an : 40 000 − 10 000 = 30 000.
- Dettes à moins d’un an : 10 000 + 18 000 + 9 000 + 3 000 = 40 000.
- Contrôle : 70 000 + 30 000 + 40 000 = 140 000, comme l’actif.
- Fonds de roulement financier : (70 000 + 30 000) − 60 000 = 40 000, égal à 80 000 − 40 000.
L’avis de l’expert-comptable
Demandez au banquier quels retraitements il applique avant de présenter vos chiffres. Un compte courant que vous considérez comme bloqué, mais sans document signé, sera souvent remis en dette à court terme, et votre ratio changera.
Quels ratios de solvabilité et de liquidité calculer ?
Cinq ratios suffisent pour lire un bilan financier. Les ratios de liquidité regardent le court terme, ceux de solvabilité regardent l’ensemble des dettes.
| Ratio | Calcul | Sur l’exemple | Ce qu’il dit |
|---|---|---|---|
| Liquidité générale | Actif à moins d’un an ÷ dettes à moins d’un an | 80 000 ÷ 40 000 = 2,0 | Au-dessus de 1, l’actif à court terme couvre les dettes à court terme |
| Liquidité réduite | (Actif à moins d’un an − stocks) ÷ dettes à moins d’un an | 55 000 ÷ 40 000 = 1,38 | Même lecture sans compter sur la vente des stocks |
| Liquidité immédiate | Disponibilités ÷ dettes à moins d’un an | 13 000 ÷ 40 000 = 0,33 | Part des dettes payable avec l’argent en banque |
| Autonomie financière | Fonds propres retraités ÷ total du bilan | 70 000 ÷ 140 000 = 50 % | Part du bilan financée par les associés |
| Solvabilité générale | Total de l’actif ÷ total des dettes | 140 000 ÷ 70 000 = 2,0 | Au-dessus de 1, la vente de tout l’actif paierait toutes les dettes |
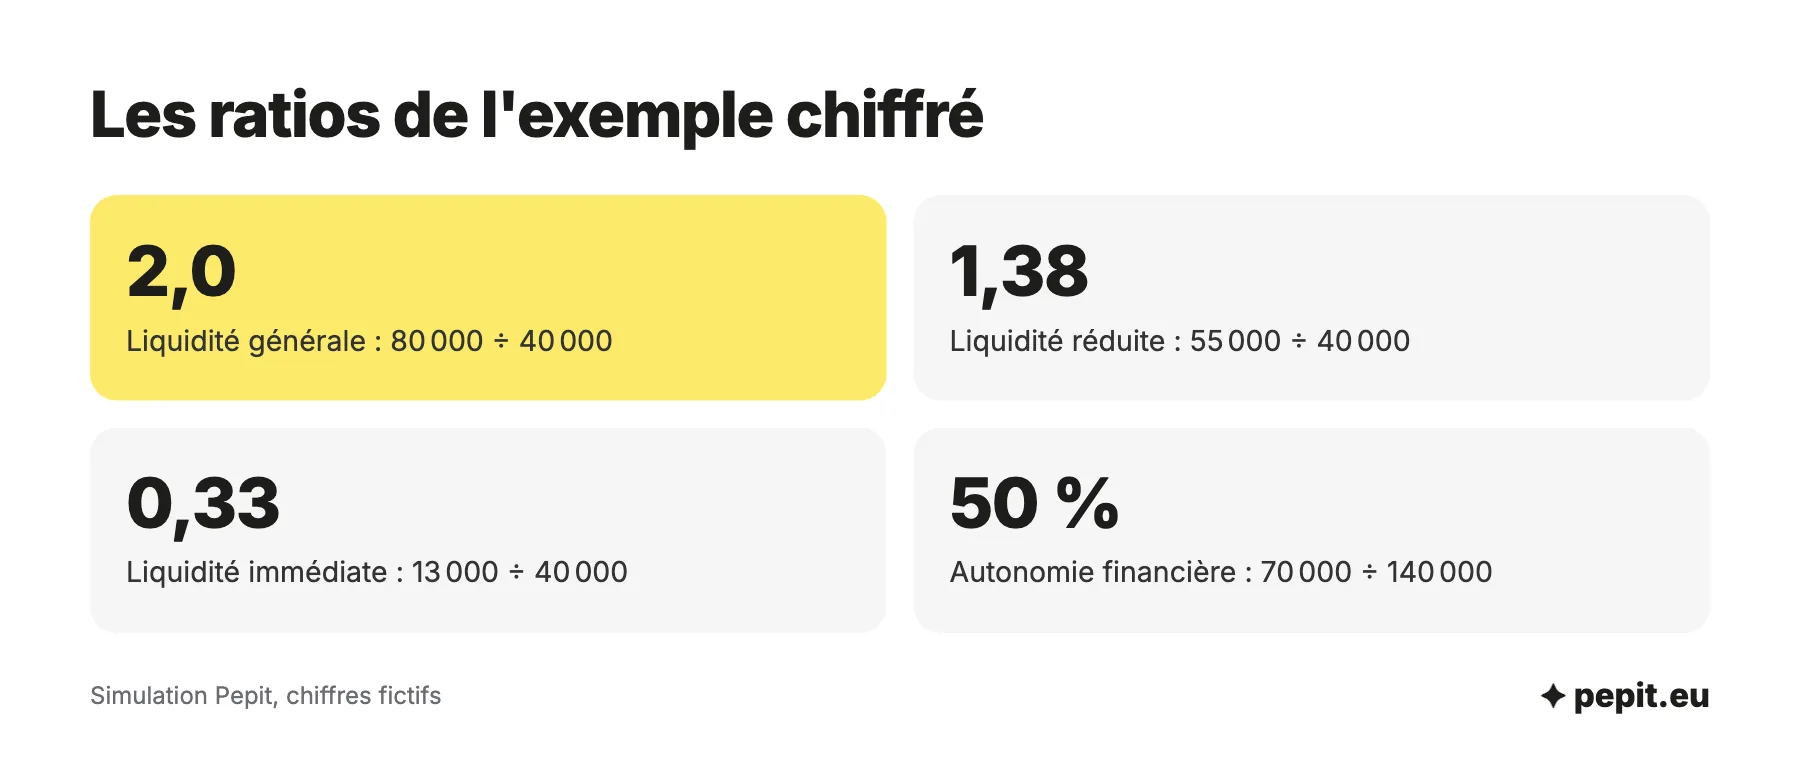
Sans le retraitement de la part d’emprunt à moins d’un an, la liquidité générale de l’exemple serait de 80 000 ÷ 30 000 = 2,67 au lieu de 2,0 : l’écart vient d’une dette de 10 000 que le bilan comptable laisse parmi les dettes à long terme. De même, sans le compte courant bloqué, l’autonomie financière tomberait à 50 000 ÷ 140 000, soit 36 %.
Attention
Un ratio seul ne dit rien, et une liquidité générale supérieure à 1 ne garantit pas qu’on puisse payer en temps voulu : des stocks qui se vendent mal ou des clients qui paient tard la rendent trompeuse. Lisez-la avec la liquidité réduite, et comparez plusieurs exercices.
Que regarde un banquier dans un bilan financier ?
Un banquier cherche si l’entreprise peut rembourser un nouveau crédit sans fragiliser son court terme. Il regarde trois choses : le fonds de roulement financier, les ratios de liquidité et l’endettement par rapport aux fonds propres et à la capacité d’autofinancement.
- Fonds de roulement positif : les capitaux permanents financent l’actif à plus d’un an, avec une marge, soit 40 000 dans l’exemple.
- Endettement : dettes financières ÷ fonds propres retraités, soit 40 000 ÷ 70 000 = 0,57.
- Capacité de remboursement : dettes financières ÷ capacité d’autofinancement (CAF), le résultat de l’année plus les charges non décaissées, tiré du compte de résultat. Avec une CAF de 24 000, 40 000 ÷ 24 000 donne environ 1,7 an.
Chaque établissement fixe ses propres seuils : aucun ratio n’a de valeur d’acceptation légale. Pour préparer le dossier, l’article sur le plan de financement détaille les prévisions que le banquier demande avec le bilan.
Pepit, cabinet d’expertise comptable en ligne, établit le bilan et la liasse de votre société, et peut y joindre ces ratios, sur devis, depuis la demande de devis.
Bilan comptable, fonctionnel ou financier : lequel utiliser ?
Les trois bilans partent des mêmes écritures. Le choix dépend de la personne qui lit et de ce qu’elle veut savoir, pas de leur ordre d’importance.
| Bilan | Classement | À utiliser pour |
|---|---|---|
| Comptable | Par nature de poste | Déposer les comptes annuels et calculer l’impôt |
| Fonctionnel | Par fonction : investissement, exploitation, financement | Piloter le besoin en fonds de roulement |
| Financier | Par échéance, à plus ou moins d’un an | Mesurer la solvabilité devant un banquier |
Pour lire le bilan avec le compte de résultat, l’article sur le bilan et le compte de résultat montre comment les deux documents se répondent. Le bilan financier se calcule à la suite de la liasse fiscale, une fois les comptes arrêtés.
Questions fréquentes sur le bilan financier
Les réponses courtes aux questions les plus posées sur le bilan financier.
C’est quoi le bilan financier ?
C’est le bilan comptable reclassé par liquidité à l’actif et par exigibilité au passif, avec quelques retraitements. Il sert à juger si l’entreprise peut payer ses dettes à court et à long terme.
Comment préparer un bilan financier ?
Partez du bilan comptable de l’exercice, classez les postes à plus ou moins d’un an, déplacez la part d’emprunt à moins d’un an en dettes à court terme et replacez les comptes courants. Contrôlez ensuite que l’actif égale le passif, puis calculez les ratios.
Quels sont les trois documents comptables obligatoires ?
Les comptes annuels comprennent le bilan, le compte de résultat et l’annexe. Une micro-entreprise est en principe dispensée de l’annexe, sauf si elle gère des titres de participation ou des valeurs mobilières, d’après le dépôt des comptes sur Service-Public.
Quels sont les six ratios financiers à connaître ?
Il n’existe pas de liste officielle de six ratios. En pratique, on retient les trois ratios de liquidité, l’autonomie financière, la solvabilité générale et la capacité de remboursement, tous décrits plus haut.
Quelle est la différence entre bilan fonctionnel et bilan financier ?
Le fonctionnel classe par fonction et sert à piloter le besoin en fonds de roulement. Le financier classe par échéance et sert à mesurer la solvabilité.
Quels sont les trois types de bilan ?
On distingue le bilan comptable, le bilan fonctionnel et le bilan financier. Le bilan prévisionnel, qui projette l’actif et le passif à venir, est parfois ajouté comme quatrième type.
Le bilan financier est-il obligatoire ?
Non : aucun texte ne l’impose, contrairement au bilan comptable. Il devient utile dès qu’un banquier ou un investisseur demande une lecture de votre solvabilité.
Peut-on faire son bilan financier soi-même ?
Oui, avec un tableur et le bilan comptable de l’exercice, comme dans l’exemple ci-dessus. La difficulté tient aux retraitements : un expert-comptable aide à choisir ceux qu’un banquier acceptera.
Combien coûte l’établissement d’un bilan ?
Le prix dépend de la taille et de la complexité du dossier, détaillé dans l’article sur le prix d’un bilan comptable. Le reclassement en bilan financier s’ajoute à ce travail, et se chiffre sur devis.