L’essentiel
- Clôture au 31 décembre : liasse due le 2e jour ouvré après le 1er mai, plus 15 jours en télédéclaration.
- Exercice décalé : une société à l’IS dépose sa liasse avant la fin du 3e mois qui suit la clôture.
- Entreprise individuelle : au BIC comme au BNC, la date de mai s’applique quelle que soit la clôture.
- Même période : solde de l’IS le 15 du 4e mois, approbation des comptes dans les 6 mois.
- Retard : 10 % de majoration sur l’impôt dû, 40 % après une mise en demeure restée sans suite.
Quelle est la date limite de dépôt de la liasse fiscale ?
La date limite de la liasse fiscale est le 2e jour ouvré qui suit le 1er mai pour un exercice clos le 31 décembre, avec 15 jours calendaires de plus pour les entreprises qui télédéclarent, c’est-à-dire toutes. En 2026, la date était le 5 mai, soit le 20 mai en ligne. Pour les exercices clos le 31 décembre 2026, la règle donne le mardi 4 mai 2027, soit le 19 mai 2027 en télédéclaration.
| Votre situation | Date limite légale | Avec les 15 jours de télédéclaration |
|---|---|---|
| Société à l’IS, clôture au 31 décembre 2026 | 4 mai 2027 | 19 mai 2027 |
| Société à l’IS, exercice décalé | Fin du 3e mois après la clôture | 15 jours plus tard |
| Entreprise individuelle au BIC, toute clôture en 2026 | 4 mai 2027 | 19 mai 2027 |
| Profession libérale au BNC (2035) | 4 mai 2027 | 19 mai 2027 |
| SCI à l’impôt sur le revenu (2072-S) | 4 mai 2027 | 19 mai 2027 |
Les dates de 2027 sont calculées avec la règle légale ; le calendrier fiscal officiel de mai 2027 n’était pas encore publié en octobre 2026. Le 4 mai 2027 est déjà la date officielle de la dernière déclaration annuelle de TVA au régime simplifié.
Pour avoir vos dates à vous, indiquez votre clôture, votre imposition et votre régime de TVA : le calendrier liste la liasse, l’IS, la TVA, la CFE et le dépôt des comptes sur 12 mois, et signale les dates déjà officielles.
Pour calculer le 2e jour ouvré, on ne compte ni le samedi, ni le dimanche, ni les jours fériés. Le 1er mai 2027 tombe un samedi : le lundi 3 mai est le 1er jour ouvré, le mardi 4 mai le 2e. En 2026, le 1er mai était un vendredi, d’où le mardi 5 mai. Les 15 jours de la télédéclaration, eux, se comptent en jours calendaires, week-ends compris.
Sociétés à l’impôt sur les sociétés
Une SARL, une EURL à l’IS, une SAS ou une SASU qui clôture au 31 décembre envoie sa déclaration 2065 et ses tableaux à la date de mai. Si elle clôture à une autre date, elle a trois mois après la clôture, plus les 15 jours de la télédéclaration.
Entreprises individuelles au BIC
Pour un commerçant ou un artisan imposé au réel, la règle est plus simple : quelle que soit la date de clôture dans l’année, la déclaration 2031 part au 2e jour ouvré après le 1er mai de l’année suivante. Un exercice clos le 30 septembre 2026 se déclare donc en mai 2027, comme un exercice clos le 31 décembre.
Professions libérales au BNC
L’exercice d’une activité non commerciale suit obligatoirement l’année civile. La déclaration 2035 a donc toujours la même date : celle de mai, avec les 15 jours de la télédéclaration.
Exercice décalé : comment calculer sa date limite ?
Pour une société à l’IS qui ne clôture pas au 31 décembre, comptez trois mois à partir de la clôture, puis ajoutez 15 jours pour la télédéclaration. Le solde de l’impôt se paie, lui, le 15 du 4e mois.
| Date de clôture | Liasse (date légale) | Liasse télédéclarée | Solde de l’IS |
|---|---|---|---|
| 31 mars | 30 juin | 15 juillet | 15 juillet |
| 30 juin | 30 septembre | 15 octobre | 15 octobre |
| 30 septembre | 31 décembre | 15 janvier | 15 janvier |
| 31 décembre | 2e jour ouvré après le 1er mai | 15 jours plus tard | 15 mai |
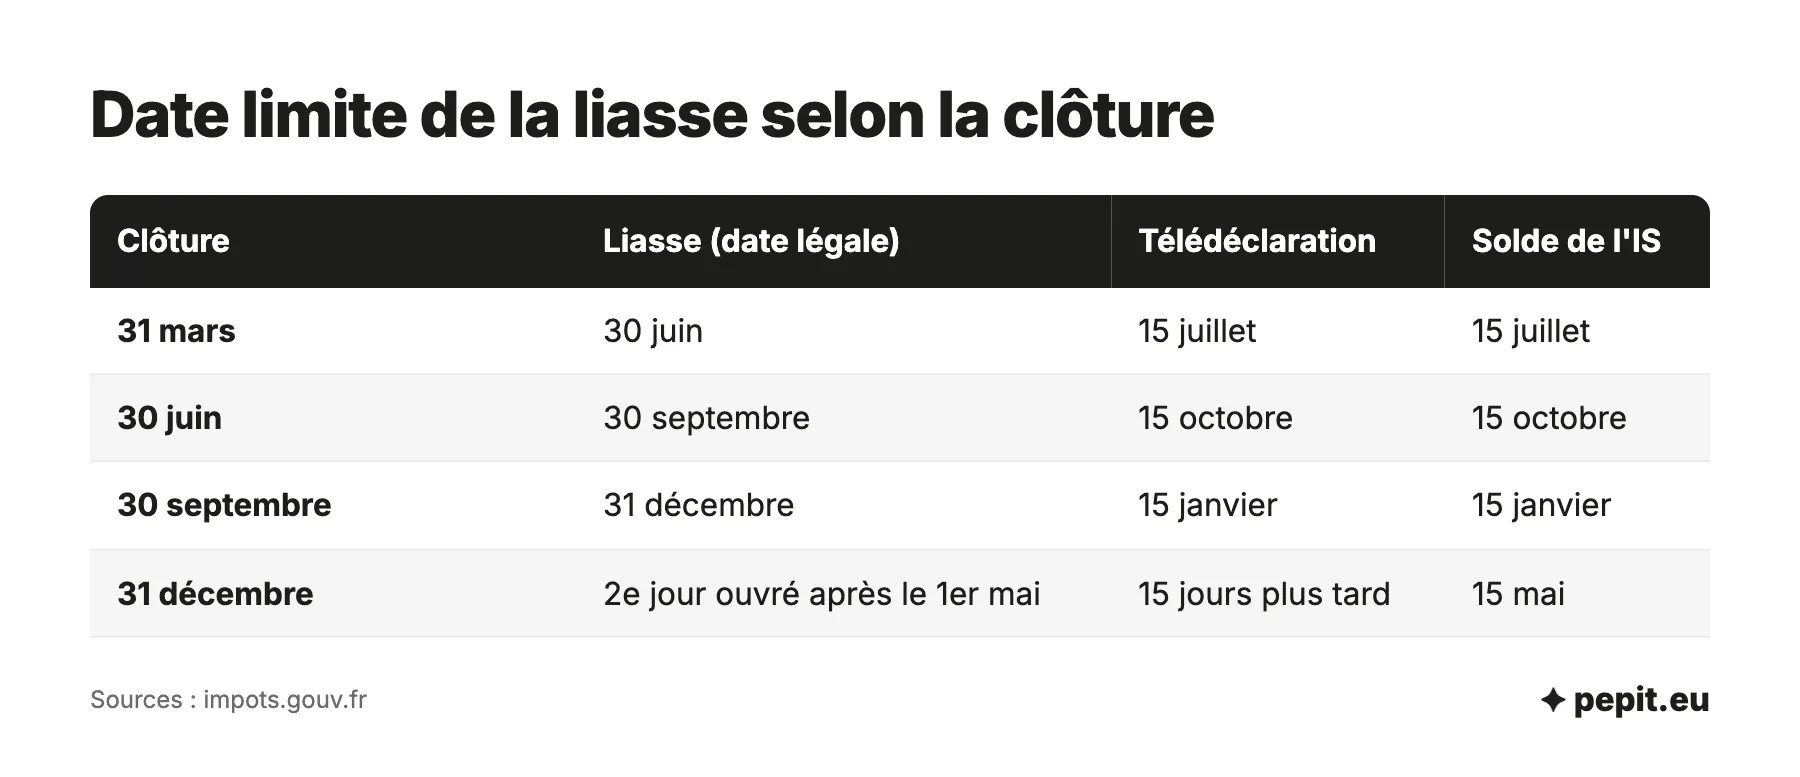
Quand la fin du 3e mois tombe un week-end, le calendrier fiscal officiel fixe la date exacte : en 2026, pour une clôture au 28 février, il retenait le 29 mai. Vérifiez votre échéance sur l’espace professionnel, qui affiche les obligations de votre entreprise.
L’avis de l’expert-comptable
Notez dans votre agenda la date légale, pas celle des 15 jours : le délai supplémentaire est une marge pour l’envoi, pas pour finir les comptes. Un dossier bouclé pour la date légale laisse deux semaines pour relire et corriger.
Quelles échéances tombent en même temps que la liasse ?
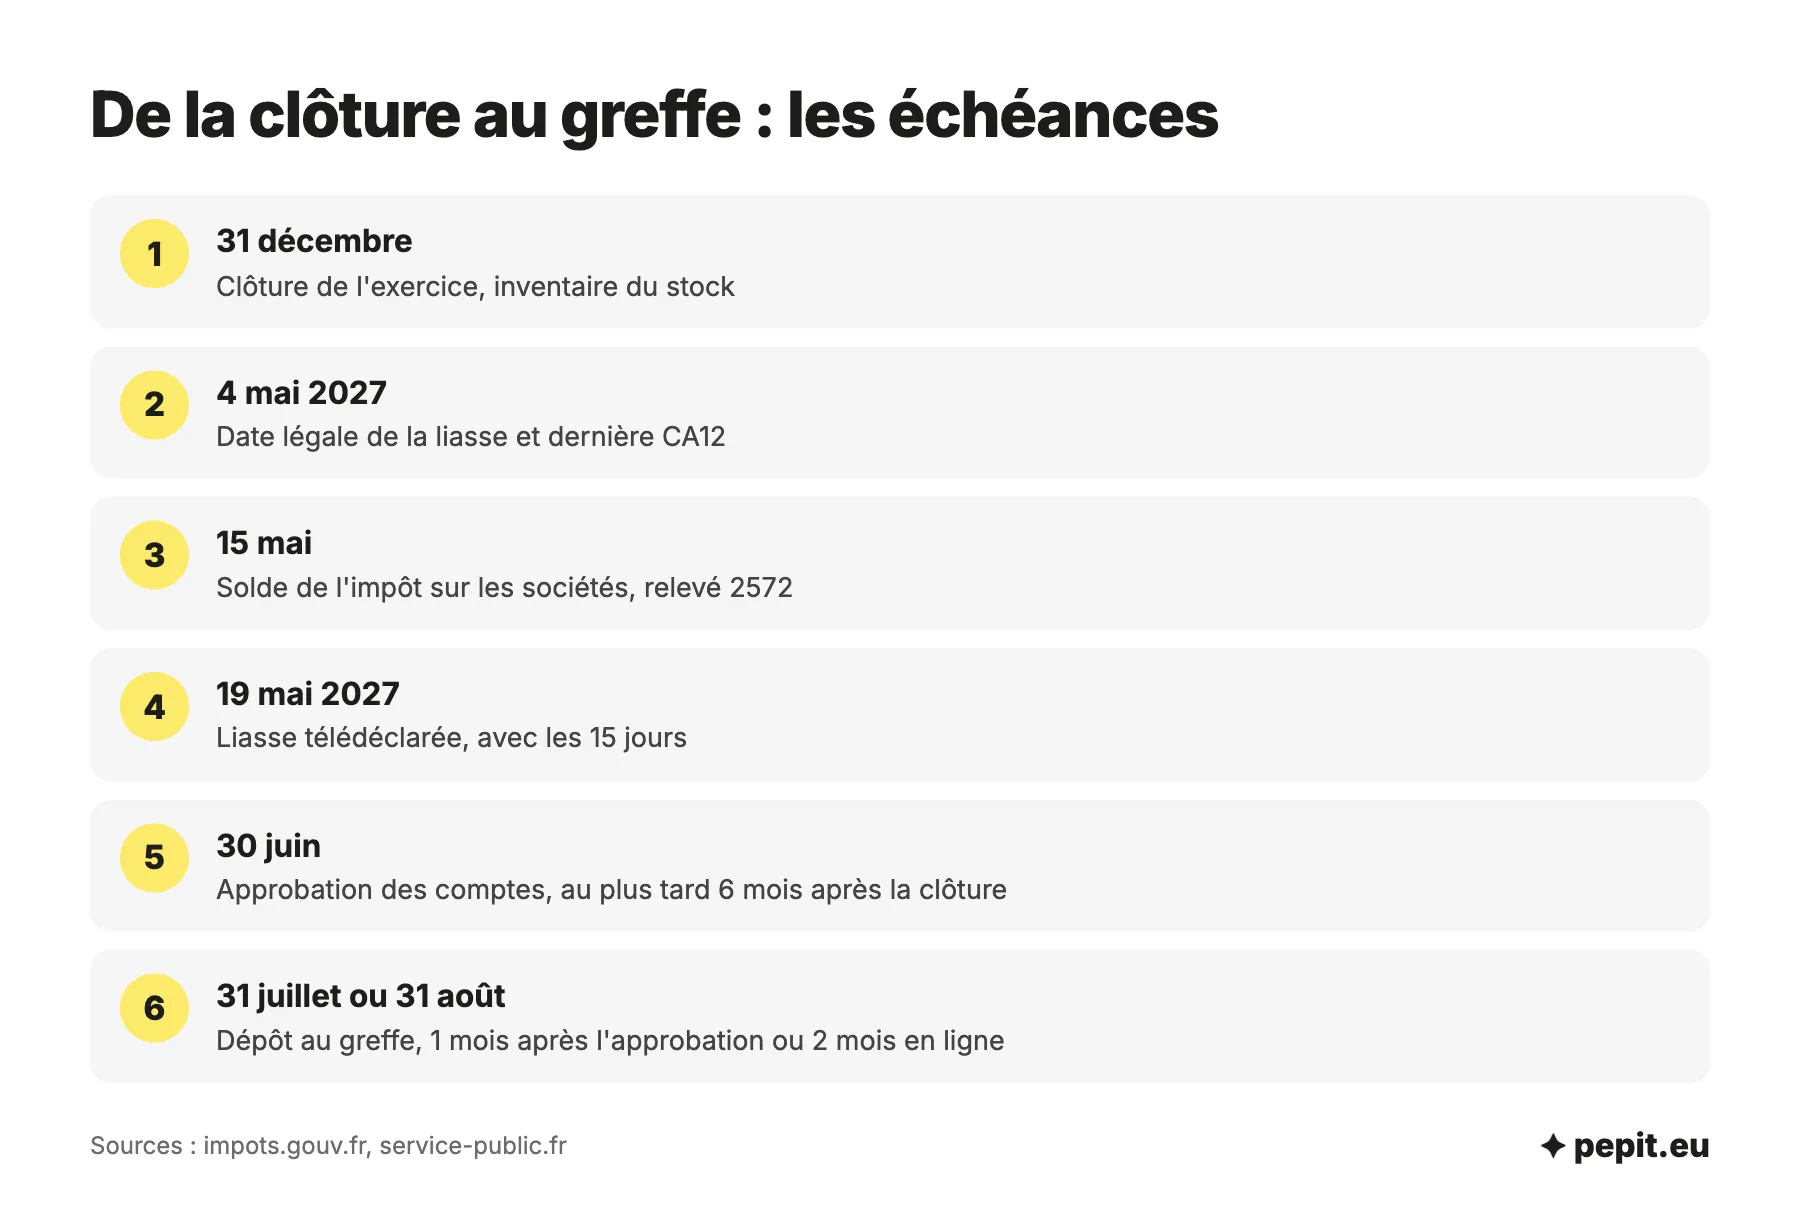
La liasse n’arrive jamais seule. Pour une société qui clôture au 31 décembre, cinq échéances se suivent entre mai et l’été :
- la dernière déclaration annuelle de TVA au régime simplifié (CA12), le 4 mai 2027, le régime simplifié de TVA disparaissant au 1er janvier 2027 ;
- la déclaration de valeur ajoutée 1330-CVAE, à la même date que la liasse, pour les entreprises qui y sont soumises ;
- le solde de l’impôt sur les sociétés le 15 mai, avec le relevé 2572 ;
- l’approbation des comptes par les associés, au plus tard 6 mois après la clôture, soit le 30 juin ;
- le dépôt des comptes au greffe dans le mois qui suit l’approbation, ou dans les 2 mois en ligne, soit au plus tard le 31 juillet ou le 31 août pour une approbation le 30 juin.
Les acomptes d’IS suivent leur propre calendrier, les 15 mars, 15 juin, 15 septembre et 15 décembre, quand l’impôt de l’exercice précédent dépasse 3 000 €. Les formulaires de la liasse fiscale changent selon l’impôt et le régime ; les dates, elles, ne dépendent que de la clôture.
Création, cessation, liquidation : les cas particuliers
Trois situations sortent du calendrier habituel. Elles concernent surtout la première et la dernière année.
L’année de création
Une société nouvelle à l’IS peut ne clôturer aucun exercice l’année de sa création : son premier exercice peut aller jusqu’au 31 décembre de l’année suivante. Elle n’a alors pas de liasse à déposer la première année, et la première couvre toute la période. Une entreprise individuelle au BIC, elle, est imposée chaque année, même sans clôture.
La cessation d’une entreprise individuelle
L’entrepreneur individuel au réel qui arrête son activité dépose une dernière déclaration de résultat dans les 60 jours qui suivent la cessation, sans attendre le mois de mai.
La liquidation d’une société
Pour une société à l’IS, les 60 jours partent de l’approbation des comptes de liquidation. Entre la dissolution et la clôture de la liquidation, les exercices continuent d’être déclarés aux dates habituelles.
Que risquez-vous en cas de dépôt en retard ?
Les sanctions dépendent de l’impôt dû et de votre réaction. Sans mise en demeure, ou si la liasse part dans les 30 jours qui en suivent la réception, l’impôt est majoré de 10 %. Au-delà de ces 30 jours, la majoration passe à 40 %, et à 80 % en cas d’activité occulte. Un intérêt de retard de 0,20 % par mois s’y ajoute.
Exemple chiffré
Simulation : une SARL dépose sa liasse deux mois après la date limite, sans avoir reçu de mise en demeure ; l’impôt dû au titre de cette déclaration est de 6 000 €.
- Majoration de 10 % : 6 000 × 10 % = 600 €.
- Intérêt de retard : 6 000 × 0,20 % × 2 mois = 24 €.
- Coût du retard : 600 + 24 = 624 €.
- Si la mise en demeure était restée plus de 30 jours sans réponse : 6 000 × 40 % = 2 400 € de majoration.
Lecture : déposer vite après un oubli divise la majoration par quatre. D’autres majorations peuvent s’ajouter si le paiement de l’impôt est lui aussi en retard.
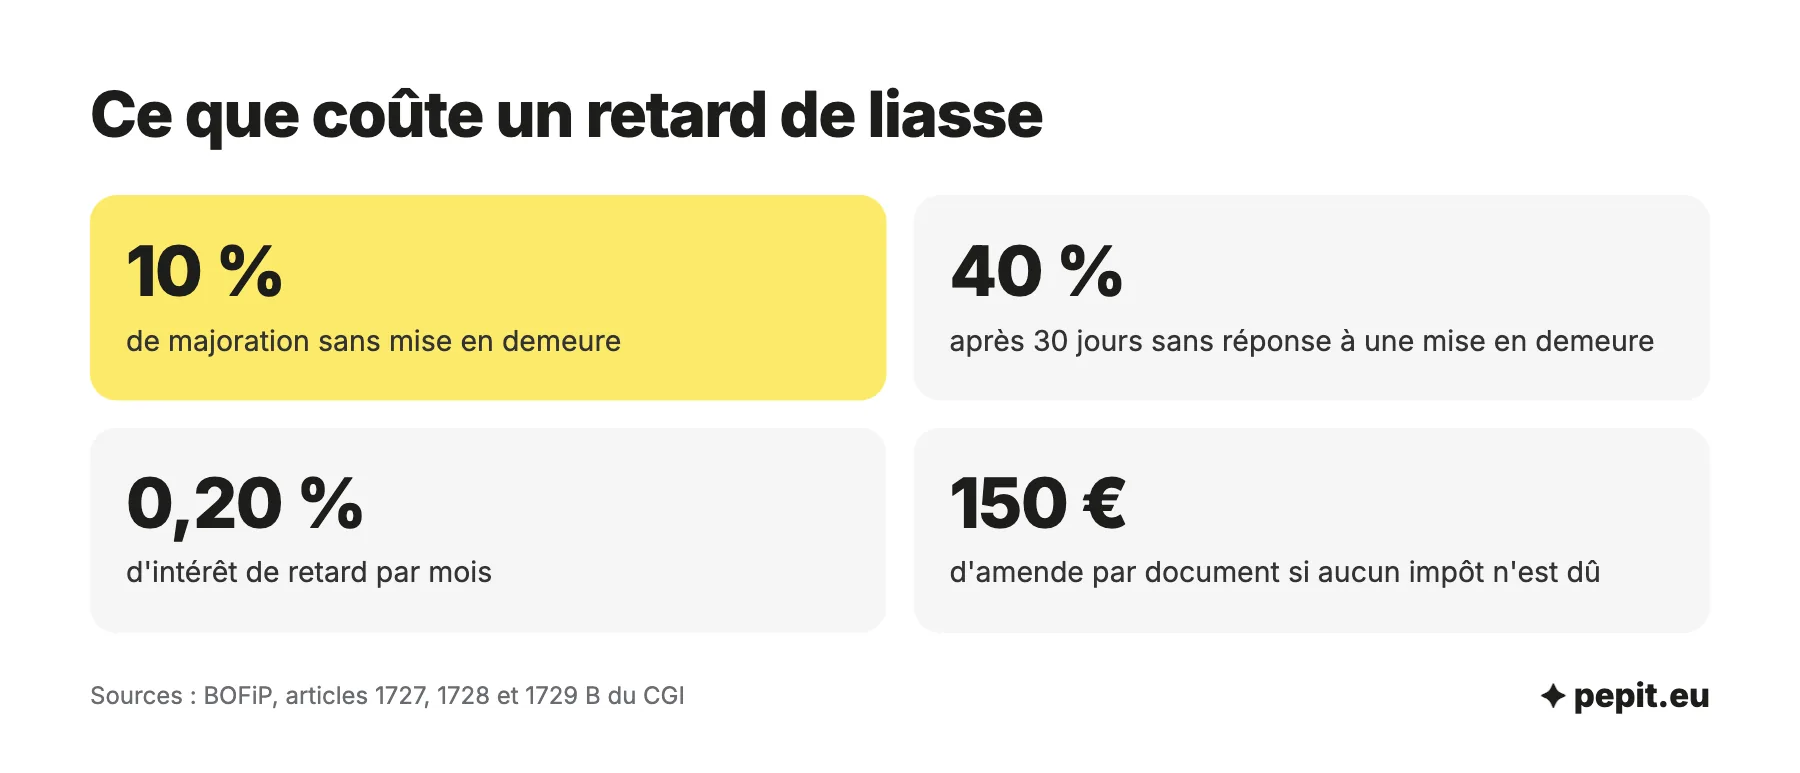
Sans impôt à payer, une entreprise en déficit n’échappe pas à la sanction : l’amende est de 150 € par document déposé en retard. Une liasse envoyée sur papier au lieu d’être télédéclarée coûte une majoration de 0,2 % des droits, au minimum 60 €. Enfin, sans liasse, l’administration peut fixer d’office le bénéfice imposable.
Attention
Le seul délai supplémentaire prévu est celui de la télédéclaration. Si la liasse ne peut pas partir à temps, déposez-la dès que possible plutôt que d’attendre la mise en demeure : c’est ce qui sépare une majoration de 10 % d’une majoration de 40 %.
Comment être prêt pour la date limite ?
La date de mai se prépare en janvier. Pour une clôture au 31 décembre, voici le rétroplanning que nous conseillons, en partant de la fin :
- mi-mai : télétransmission de la liasse et paiement du solde de l’IS ;
- avril : relecture des comptes et du calcul de l’impôt avec le dirigeant ;
- février et mars : écritures de clôture et réponses aux questions du cabinet ;
- janvier : remise des pièces, du stock compté le 31 décembre et de la liste des factures non réglées.
Chaque semaine de retard dans la remise des pièces se retrouve à la fin, au moment où la marge est la plus faible. Les étapes de clôture sont détaillées pour faire un bilan comptable, et le budget à prévoir dans le prix d’un bilan comptable. Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan, la liasse fiscale et le dépôt des comptes sur devis, avec un calendrier fixé dès la clôture.
L’avis de l’expert-comptable
Si vous créez votre société, choisissez une première clôture qui évite la période où votre activité est la plus forte. Préparer un bilan en pleine saison est la cause de retard que nous voyons le plus souvent.
Questions fréquentes sur la date limite de la liasse fiscale
Les questions que l’on nous pose le plus souvent à l’approche de la date limite, avec des réponses courtes.
Quelle est la date limite pour une profession libérale ?
Le 2e jour ouvré après le 1er mai, plus 15 jours en télédéclaration : le 20 mai en 2026, et le 19 mai 2027 pour les revenus de 2026 selon la règle. L’exercice BNC suit toujours l’année civile.
Quelle est la date limite du dépôt du bilan au greffe ?
Les comptes sont approuvés dans les 6 mois de la clôture, puis déposés au greffe dans le mois qui suit, ou dans les 2 mois en ligne. Le dépôt coûte environ 45 € TTC ; ne pas le faire expose à une amende de 1 500 €.
Les 15 jours supplémentaires s’appliquent-ils en mode EFI ?
Oui. Le délai est accordé aux utilisateurs des téléprocédures, que la liasse parte depuis l’espace professionnel (EFI) ou par un logiciel ou un cabinet (EDI).
Peut-on obtenir un délai pour déposer sa liasse ?
Les textes ne prévoient qu’un délai en plus : les 15 jours de la télédéclaration, déjà acquis par toutes les entreprises. Mieux vaut donc caler la clôture sur la date légale.
Que faire si la date limite est dépassée ?
Déposez la liasse au plus vite et payez l’impôt dû. Avant toute mise en demeure, la majoration reste de 10 %, plus l’intérêt de retard qui court chaque mois.
Peut-on corriger sa liasse après la date limite ?
Oui, en envoyant une déclaration rectificative complète par le même canal. Si la correction augmente l’impôt, la différence est payée avec l’intérêt de retard.
Quelle date pour une micro-entreprise ?
Le micro-entrepreneur ne dépose pas de liasse. Il déclare son chiffre d’affaires sur la 2042-C-PRO avec sa déclaration de revenus, au printemps, à la date fixée pour les particuliers.
Quelle date pour un loueur en meublé au réel ?
Le loueur en meublé au régime réel relève des BIC : sa déclaration 2031 suit la date de mai, plus 15 jours en télédéclaration, quelle que soit la date de clôture.
Sources
- impots.gouv.fr : résultat imposable, formulaires et délais
- impots.gouv.fr : calendrier fiscal des professionnels, mai 2026
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- Service-Public Entreprendre : impôt sur les sociétés, déclaration et paiement
- impots.gouv.fr : conséquences fiscales de la cessation d'activité
- Service-Public Entreprendre : dissolution et liquidation d'une société
- BOFiP : majorations pour dépôt tardif (article 1728 du CGI)
- Légifrance : article 1738 du CGI (télédéclaration)
- Service-Public Entreprendre : dépôt des comptes annuels