L’essentiel
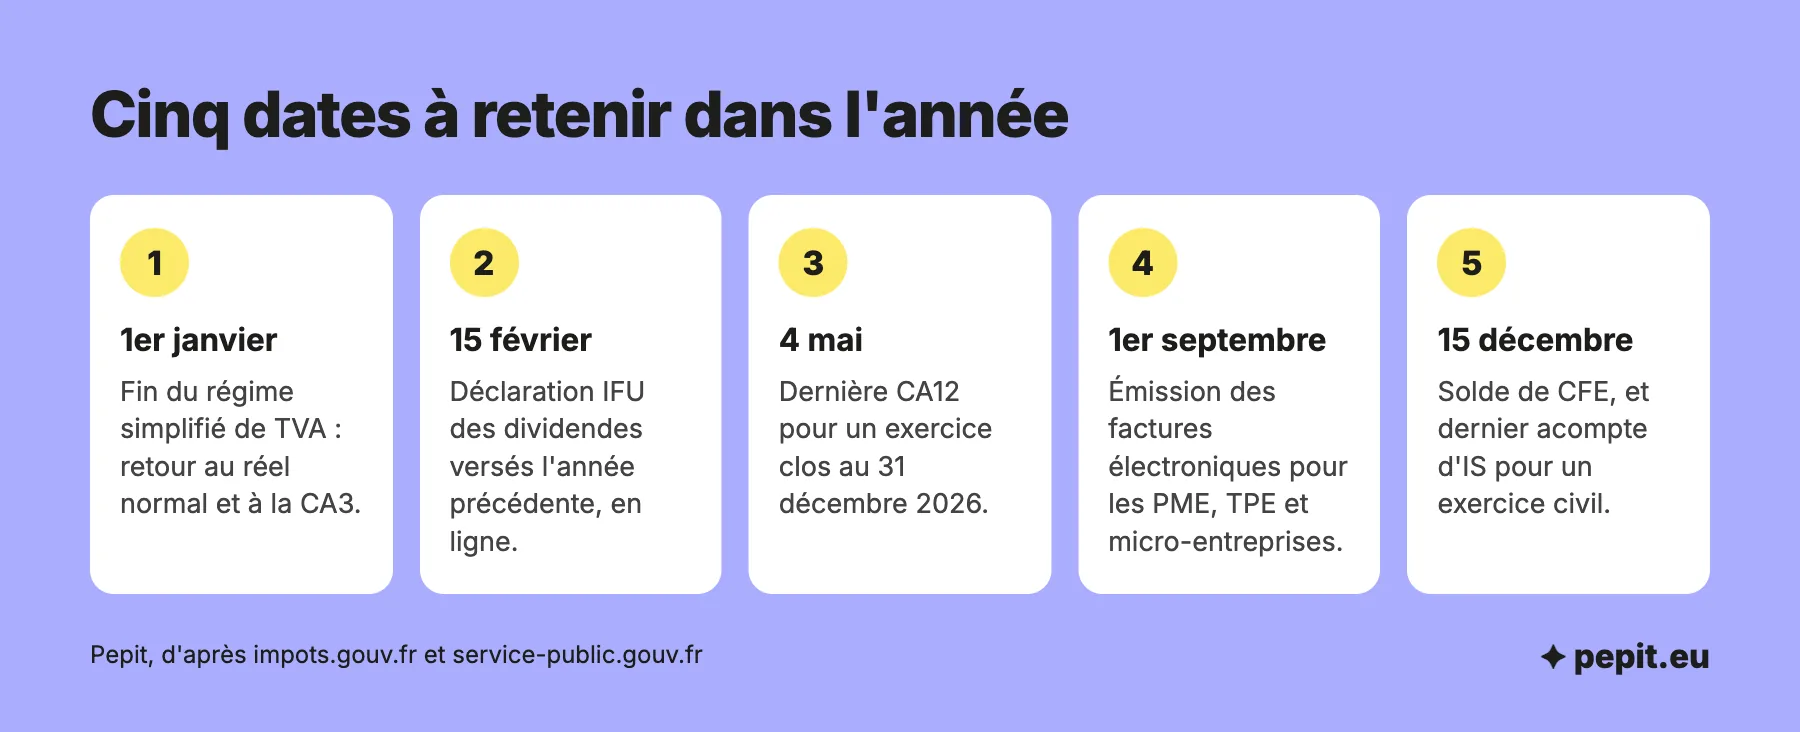
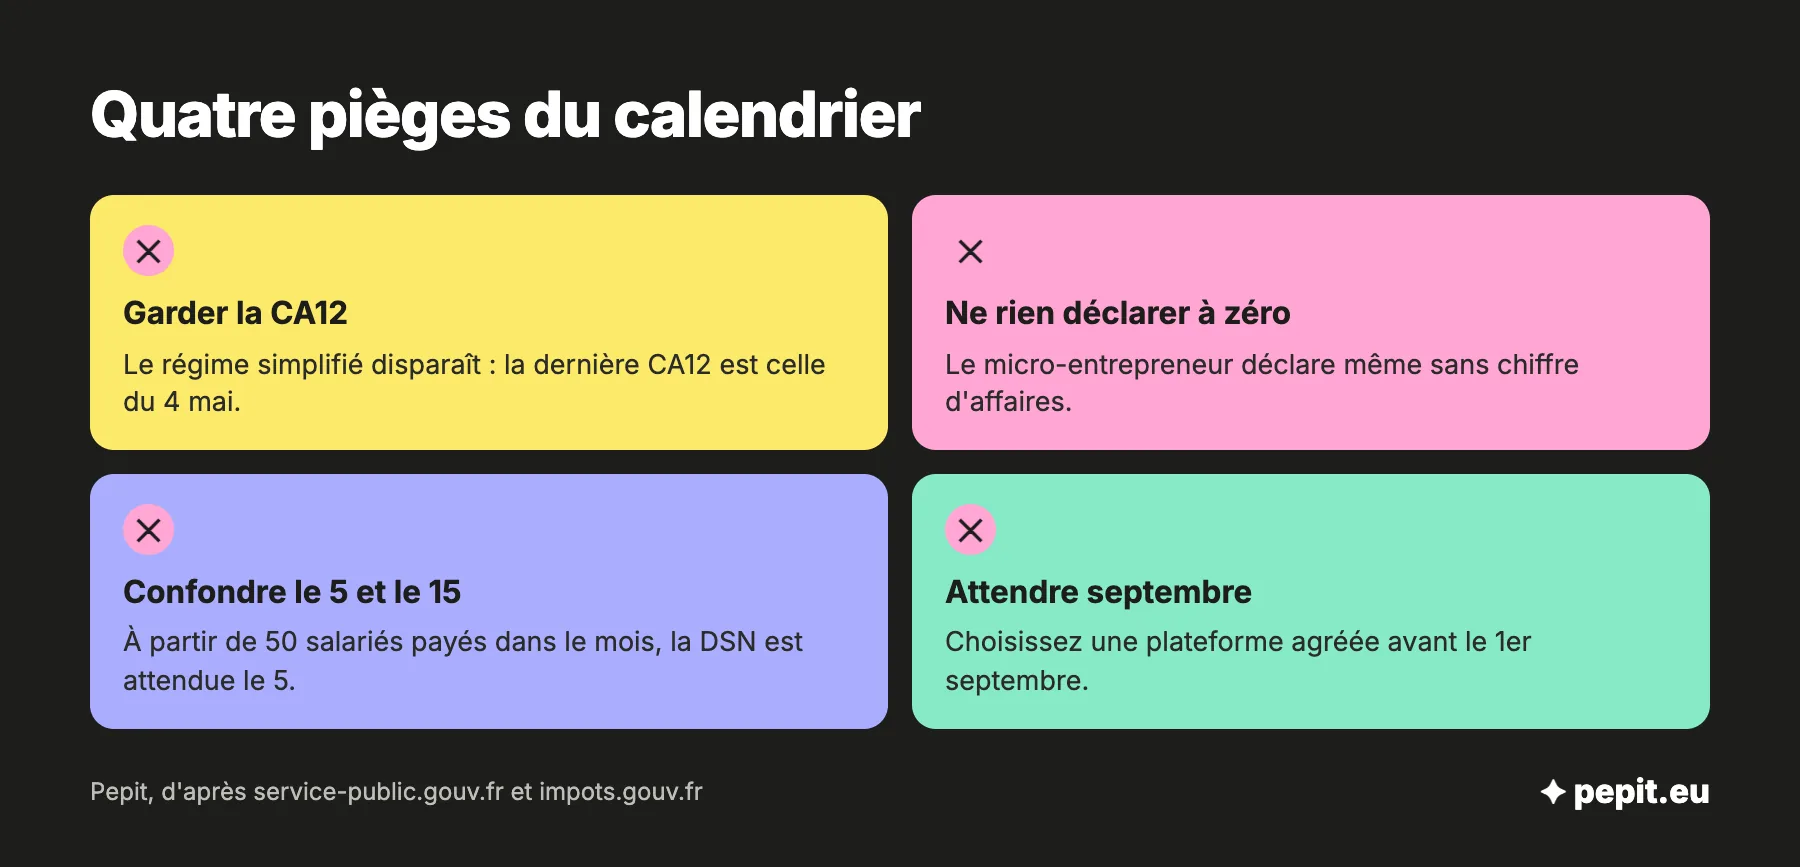
- Régime simplifié : la CA12 disparaît au 1er janvier, et la dernière est due le 4 mai pour les exercices clos au 31 décembre.
- Facture électronique : les PME, les TPE et les micro-entreprises doivent émettre leurs factures au format électronique à partir du 1er septembre.
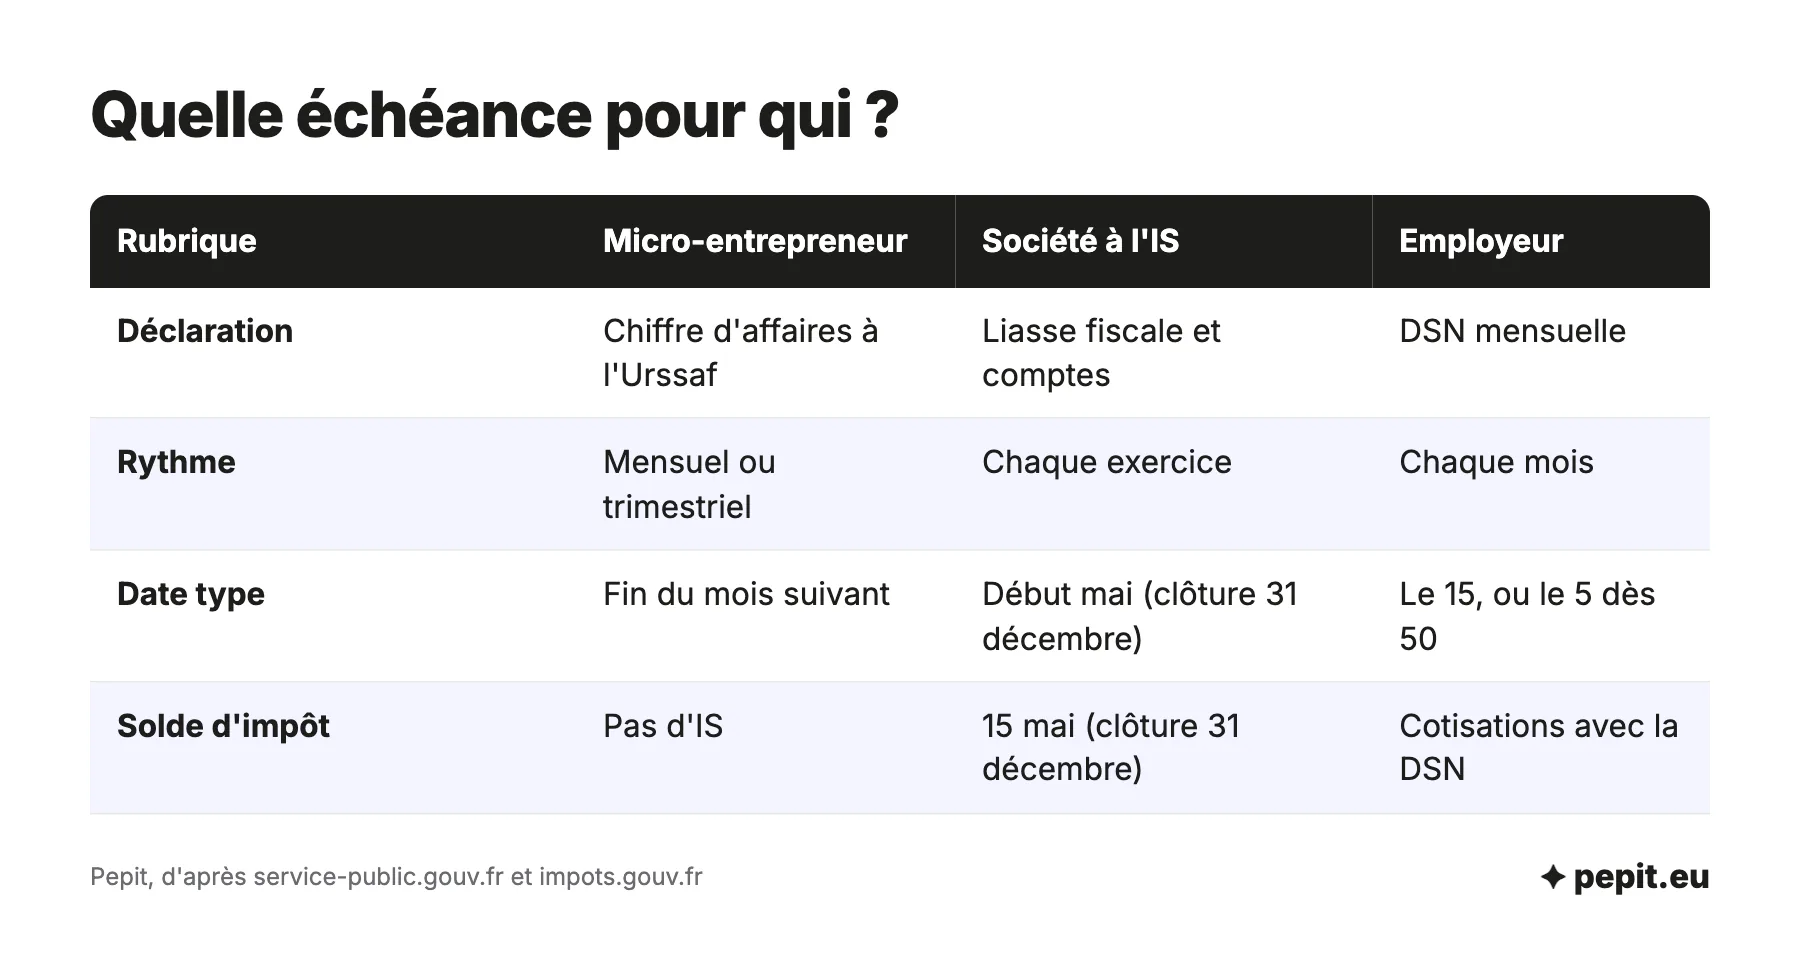
- Micro-entrepreneur : le chiffre d’affaires se déclare chaque mois ou chaque trimestre à l’Urssaf, même quand il est nul.
- Employeur : la DSN est due le 15 du mois suivant, ou le 5 à partir de 50 salariés payés dans le mois travaillé.
- Week-end : une échéance qui tombe un samedi, un dimanche ou un jour férié est en général reportée au jour ouvré suivant.
Quelles échéances changent d’une année sur l’autre ?
Le calendrier fiscal 2027 garde ses grands rendez-vous, mais deux réformes déplacent des repères : la fin du régime simplifié de TVA et la facture électronique. Le simulateur ci-dessus en tient compte ; voici ce qu’il ne dit pas.
La fin du régime simplifié de TVA
Le régime simplifié d’imposition à la TVA est supprimé à compter du 1er janvier 2027. Les entreprises qui en relevaient passent automatiquement au réel normal et déposent une déclaration CA3, trimestrielle si leur chiffre d’affaires et leurs acquisitions restent sous 1 000 000 € l’année précédente et 1 100 000 € l’année en cours, mensuelle sinon ou sur option.
La dernière CA12 reste due au plus tard le 4 mai 2027 pour les exercices clos au 31 décembre 2026. Pour un exercice décalé clos de janvier à novembre 2027, elle se dépose dans les trois mois suivant la clôture.
Le régime simplifié avait aussi ses acomptes, de juillet et de décembre : ils s’arrêtent avec lui. Pour un exercice civil, la première CA3 couvre janvier ou le premier trimestre.
La facture électronique
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Au 1er septembre 2027, les PME, les TPE et les micro-entreprises doivent à leur tour émettre leurs factures à d’autres entreprises au format électronique, par une plateforme agréée, et transmettre à l’administration les autres opérations : c’est l’e-reporting. Cela vaut aussi pour une micro-entreprise en franchise en base de TVA.
Aucun report n’est annoncé au 2 novembre 2026. Le plus simple est de choisir sa plateforme avant l’été, pour ne pas découvrir le changement en septembre.
Comment lire une date « officielle » ou « selon la règle » ?
Le simulateur affiche deux sortes de dates, et la différence compte pour votre agenda.
- Officielle : la date figure dans un mois publié du calendrier fiscal d’impots.gouv ou dans un texte daté. Les mois publiés vont jusqu’à décembre 2026.
- Selon la règle : la date est calculée à partir de la règle générale, par exemple « trois mois après la clôture ». Elle peut encore bouger.
Les dates de TVA en donnent un exemple : la CA3 se dépose entre le 15 et le 24 du mois suivant, et la date exacte dépend de votre forme juridique, de votre localisation et de votre SIREN. Elle se lit dans votre espace professionnel.
Que faire quand une date tombe un week-end ou un férié ?
L’Urssaf indique qu’une exigibilité tombant un samedi, un dimanche ou un jour férié est reportée au lundi ou au jour suivant. Pour la DSN, le report se fait au premier jour ouvré.
Ce report n’est pas systématique : en octobre 2026, la déclaration du troisième trimestre des micro-entrepreneurs a été fixée exceptionnellement au samedi 31 octobre, sans report. La date du 31 juillet 2027 tombe un samedi : formulez-la comme une règle, « au plus tard le 31 juillet, reporté en général au jour ouvré suivant », et déclarez la veille.
Quelles échéances pour un micro-entrepreneur ?
Le micro-entrepreneur déclare son chiffre d’affaires sur autoentrepreneur.urssaf.fr, même quand il est nul. Le rythme dépend de l’option choisie.
| Rythme | Date limite | Exemple |
|---|---|---|
| Mensuel | Dernier jour du mois suivant | Chiffre d’affaires de juin : avant le 31 juillet |
| Trimestriel | 31 janvier, 30 avril, 31 juillet, 31 octobre | 1er trimestre : avant le 30 avril |
Un trimestre ne se déclare qu’une fois : le dernier trimestre de l’année précédente tombe le 31 janvier, le premier le 30 avril. Pour une activité qui démarre, la première déclaration arrive à la fin du mois qui suit les trois premiers mois d’activité en mensuel, et à la fin du mois qui suit le trimestre suivant le début d’activité en trimestriel.
CFE : pas l’année de création
Quel que soit le statut, une entreprise ne paie pas la cotisation foncière des entreprises (CFE) l’année de sa création. Elle dépose sa déclaration 1447-C-SD au plus tard le 31 décembre de cette année, puis paie le solde de CFE au plus tard le 15 décembre des années suivantes. Un acompte est dû vers le 15 juin si la CFE de l’année précédente dépasse 3 000 €.
Quelles échéances pour un employeur ?
L’employeur dépose chaque mois la déclaration sociale nominative (DSN), qui sert aussi à payer les cotisations de l’Urssaf.
| Effectif | DSN et paiement | Si la date est un jour non ouvré |
|---|---|---|
| Moins de 50 salariés | Le 15 du mois suivant | Premier jour ouvré qui suit |
| 50 salariés et plus | Le 5 du mois suivant, en général | Premier jour ouvré qui suit |
Pour le seuil de 50 salariés, l’Urssaf rattache le 5 à une paie versée dans le mois même de la période travaillée : sinon le 15 s’applique. Les employeurs de moins de 11 salariés peuvent opter pour un paiement trimestriel, mais la DSN reste mensuelle.
Taxe d’apprentissage
Le solde de la taxe d’apprentissage (0,09 %) se déclare et se paie une fois par an, dans la DSN d’avril de l’année suivante. Pour 2025, il était exigible le 5 mai 2026 pour les entreprises de 50 salariés et plus, le 15 mai 2026 pour les autres : les dates de 2027 sont à confirmer. Ce solde n’est pas dû en Alsace-Moselle.
Quelles échéances pour une société à l’impôt sur les sociétés ?
Une société à l’IS suit son exercice comptable, qui commence souvent le 1er janvier et se clôt le 31 décembre. Ses rendez-vous s’enchaînent dans un ordre fixe.
| Échéance | Règle | Clôture au 31 décembre |
|---|---|---|
| Liasse fiscale | Trois mois après la clôture, plus 15 jours en télédéclaration | Deuxième jour ouvré après le 1er mai, plus 15 jours |
| Solde d’IS | 15e jour du 4e mois suivant la clôture | 15 mai |
| Acomptes d’IS | 15 mars, 15 juin, 15 septembre, 15 décembre, si l’IS précédent dépasse 3 000 € | Mêmes dates |
| Approbation des comptes | Dans les six mois de la clôture | Avant le 30 juin |
| Dépôt au greffe | Un mois après l’approbation, deux mois en ligne | Selon la date d’approbation |
Le détail de chaque délai figure dans l’article sur la liasse fiscale et dans celui sur la date limite de la liasse. Le calendrier ne remplace pas la lecture de votre avis d’imposition : le solde d’IS se calcule avec le relevé n° 2572, les acomptes avec le relevé n° 2571.
Dividendes et honoraires
Une société qui verse des dividendes déclare l’IFU, le lundi 15 février 2027 pour les revenus versés en 2026, uniquement en ligne. La DAS2, qui recense les honoraires et commissions versés, suit la règle du deuxième jour ouvré après le 1er mai, soit le mardi 4 mai 2027 : un retard coûte 150 € d’amende. Le seuil de déclaration est de 2 400 € par bénéficiaire et par an. Cette date vaut pour une clôture au 31 décembre ou pour un entrepreneur à l’impôt sur le revenu : pour une autre clôture, la DAS2 se dépose dans les trois mois.
Quand déclarer ses revenus personnels ?
Les dates de la déclaration de revenus de 2027 ne sont pas encore publiées. La règle habituelle : ouverture début avril, date limite papier mi-mai, puis des dates limites en ligne échelonnées par départements, de fin mai à début juin.
Pour repère, l’administration avait fixé en 2026 l’ouverture au 9 avril, le 19 mai pour le papier, et en ligne le 21 mai (départements 01 à 19), le 28 mai (20 à 54) et le 4 juin (55 et plus), à 23 h 59. Le micro-entrepreneur y reporte son chiffre d’affaires de l’année précédente sur la 2042-C-PRO, y compris avec le versement libératoire ; le dirigeant de société y déclare ses rémunérations et dividendes perçus.
Comment fonctionnent le PDF et le fichier .ics ?
Après avoir indiqué votre statut, votre régime de TVA, votre clôture et vos salariés, vous recevez votre calendrier en PDF et en fichier .ics en laissant votre adresse e-mail. Le PDF s’imprime ou se classe ; le fichier .ics s’importe dans Google Agenda, Apple Calendrier ou Outlook, où chaque échéance devient un événement.
Ces fichiers sont une photo du jour. Une date « selon la règle » peut être confirmée plus tard par l’administration, et un changement de situation (une embauche, le passage en société) modifie la liste : refaites alors votre calendrier. Si la liasse d’une société vous pèse, un expert-comptable en ligne peut la préparer et la déposer à votre place.
Questions fréquentes sur le calendrier fiscal 2027
Les réponses courtes aux questions que les dirigeants posent le plus souvent sur leurs échéances.
Les dates officielles sont-elles déjà publiées ?
Pas en entier. Les mois publiés par l’administration vont jusqu’à décembre 2026 ; ceux de 2027 ne contiennent pas encore d’échéance de TVA, d’IS ou de liasse. Le simulateur applique donc les règles générales, signalées « selon la règle ».
Une micro-entreprise doit-elle déclarer sans chiffre d’affaires ?
Oui. La déclaration se fait même avec un chiffre d’affaires nul, au rythme choisi, mensuel ou trimestriel. Elle se dépose sur le site de l’Urssaf réservé aux micro-entrepreneurs.
Que change la fin du régime simplifié pour mes déclarations de TVA ?
Vous passez automatiquement au réel normal et déposez une CA3, trimestrielle sous 1 000 000 € de chiffre d’affaires et d’acquisitions l’année précédente, mensuelle sinon. La dernière CA12 est due le 4 mai 2027 pour un exercice clos au 31 décembre 2026.
La facture électronique concerne-t-elle une micro-entreprise ?
Oui. Le 1er septembre 2027, les PME, les TPE et les micro-entreprises doivent émettre leurs factures à d’autres entreprises au format électronique, par une plateforme agréée. Cela inclut celles qui sont en franchise de TVA.
Comment payer les cotisations d’un employeur de moins de 11 salariés ?
La DSN reste mensuelle, mais le paiement des cotisations peut être trimestriel sur option. Sans cette option, il suit la DSN : le 15 du mois suivant, ou le 5 à partir de 50 salariés payés dans le mois travaillé.
Mon calendrier PDF se met-il à jour tout seul ?
Non. Le PDF et le fichier .ics reflètent les règles connues le jour de leur création. Refaites votre calendrier quand l’administration publie les dates de 2027 ou quand votre situation change.
Sources
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé au 1er janvier 2027
- Service-Public Entreprendre : facturation électronique, calendrier de la réforme
- Service-Public Entreprendre : déclaration du chiffre d'affaires du micro-entrepreneur
- Service-Public Entreprendre : DSN, déclaration sociale nominative
- Service-Public Entreprendre : taxe d'apprentissage, solde de la DSN d'avril
- Service-Public Entreprendre : cotisation foncière des entreprises (CFE)
- Service-Public Entreprendre : approbation et dépôt des comptes annuels
- Service-Public Entreprendre : DAS2, honoraires et commissions
- economie.gouv.fr : calendrier de l'impôt sur le revenu
- impots.gouv.fr : calendrier fiscal des professionnels, décembre 2026