L’essentiel
- Forme juridique : un auto-entrepreneur est un entrepreneur individuel (EI), sans société distincte de sa personne.
- Régime micro : la micro-entreprise est un régime fiscal et social simplifié, pas une forme juridique à part.
- Patrimoine : avec le statut unique de l’entrepreneur individuel, les biens personnels sont séparés automatiquement des biens professionnels.
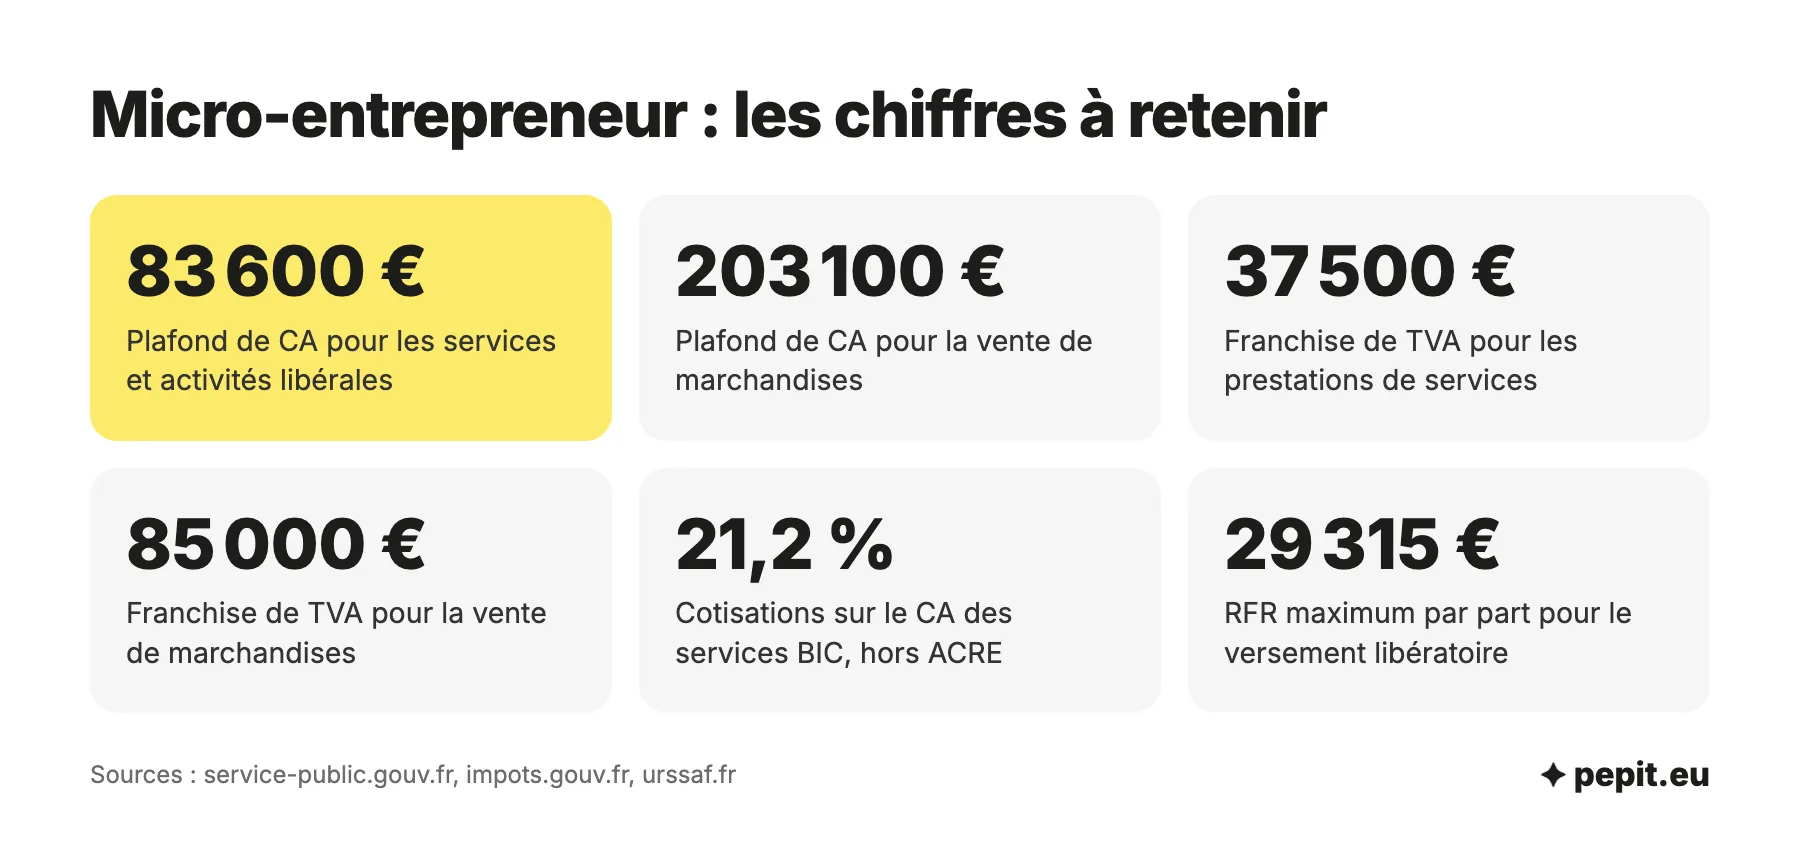
- Plafonds : 83 600 € de chiffre d’affaires pour les services et 203 100 € pour la vente de marchandises.
- Évolution : au-delà des plafonds ou avec de fortes charges, on passe à l’EI au réel ou en société.
Auto-entrepreneur : quelle forme juridique, au juste ?
La forme juridique d’un auto-entrepreneur est l’entreprise individuelle (EI). « Auto-entrepreneur », aujourd’hui « micro-entrepreneur », désigne un entrepreneur individuel qui a choisi le régime micro pour calculer ses impôts et ses cotisations.
Concrètement, vous exercez en nom propre : il n’y a pas de société, pas de statuts, pas de capital. Votre identité juridique est votre nom et votre prénom, précédés ou suivis de la mention « entrepreneur individuel » ou « EI ». Vous pouvez en revanche déclarer un nom commercial pour exercer sous une autre appellation. L’entreprise individuelle est rattachée à votre personne : une même personne ne peut en avoir qu’une, même si elle y exerce plusieurs activités.
Le mot « statut » prête à confusion, car il mélange quatre niveaux bien distincts :
| Niveau | Ce que c’est | Pour un auto-entrepreneur |
|---|---|---|
| Forme juridique | Le cadre légal de l’entreprise (EI, EURL, SASU, SARL, SAS…) | Entreprise individuelle (EI) |
| Régime fiscal | Le calcul de l’impôt sur le bénéfice | Micro-BIC ou micro-BNC, avec abattement forfaitaire, ou versement libératoire |
| Régime social | Le calcul des cotisations | Micro-social : un pourcentage du chiffre d’affaires |
| Régime de TVA | La TVA facturée et déclarée, ou non | Franchise en base sous 37 500 € (services) ou 85 000 € (vente) |
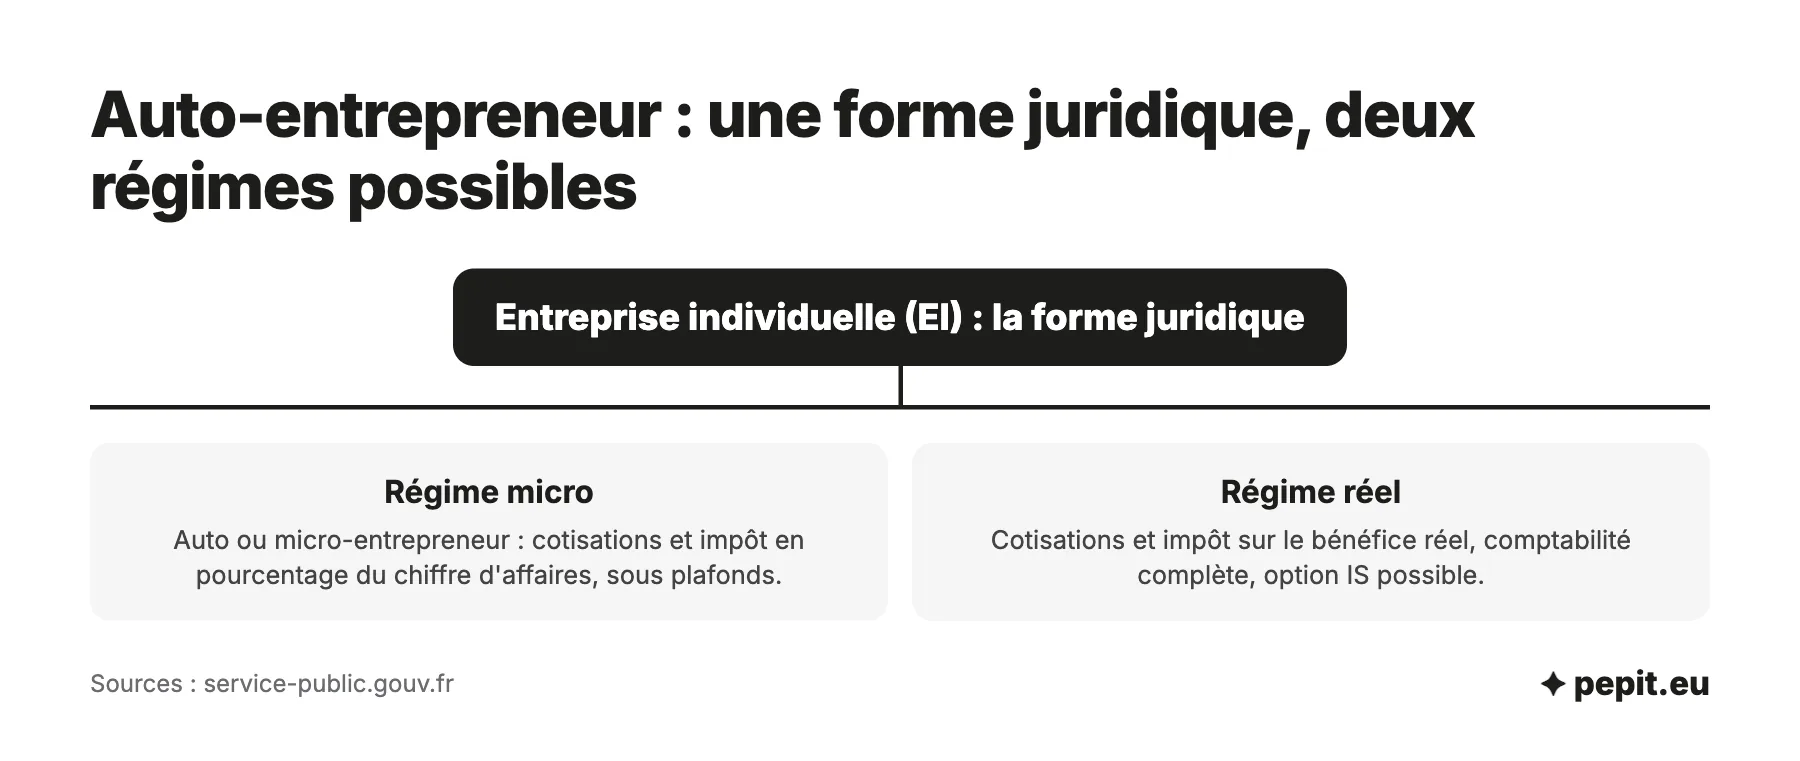
Vous pouvez donc rester entrepreneur individuel tout en quittant le régime micro : c’est l’EI au régime réel. Si vous créez une société, l’entreprise individuelle disparaît et une nouvelle personne morale prend le relais.
Micro, EI au réel, EURL ou SASU : qu’est-ce qui change ?
Un indépendant qui démarre seul hésite le plus souvent entre quatre options. Le tableau compare la micro-entreprise aux trois autres sur les critères qui comptent au quotidien.
| Critère | EI au régime micro | EI au régime réel | EURL | SASU |
|---|---|---|---|---|
| Personne morale distincte | ❌ | ❌ | ✅ | ✅ |
| Capital social | Aucun | Aucun | Libre, dès 1 € | Libre, dès 1 € |
| Biens personnels | Séparés automatiquement | Séparés automatiquement | Risque limité aux apports | Risque limité aux apports |
| Plafond de chiffre d’affaires | 83 600 € (services), 203 100 € (vente) | Aucun | Aucun | Aucun |
| Calcul des cotisations | 12,3 % à 25,6 % du chiffre d’affaires | Sur le bénéfice, régime des indépendants | Sur la rémunération du gérant, régime des indépendants | Sur le salaire, environ 82 % du net en charges |
| Charges réelles déductibles | ❌ abattement forfaitaire | ✅ | ✅ | ✅ |
| Impôt sur le bénéfice | IR après abattement ou versement libératoire | IR, option IS possible | IR par défaut, option IS | IS par défaut, option IR 5 ans |
| Comptabilité | Livre des recettes, registre des achats pour la vente | Comptabilité complète | Comptabilité complète et comptes annuels | Comptabilité complète et comptes annuels |
| Frais officiels de création | 0 € (libéral) à environ 25 € (commerce) | 0 € (libéral) à environ 25 € (commerce) | 58,86 € + annonce de 124 € HT | 58,86 € + annonce de 142 € HT |
| Entrée d’un associé | ❌ | ❌ | ✅ devient une SARL | ✅ devient une SAS |
Face à une société, deux critères tranchent le plus souvent : le coût social de la rémunération pour l’arbitrage SASU ou micro-entreprise, le poids des charges réelles pour le choix entre micro-entreprise ou EURL.
Votre patrimoine personnel est-il protégé ?
Oui, en principe. Depuis le 15 mai 2022, l’entrepreneur individuel a un statut unique, qui s’applique aussi au micro-entrepreneur, et la création de nouvelles EIRL n’est plus possible.
Votre patrimoine est séparé automatiquement en deux. Le patrimoine professionnel regroupe les biens utiles à l’activité (matériel, véhicule professionnel, stock, créances). Le patrimoine personnel comprend tout le reste, dont votre logement. Les créanciers professionnels ne peuvent saisir que le premier.
Les exceptions à connaître
Cette protection a des limites, qu’il faut avoir en tête avant de signer un prêt ou un bail :
- l’administration fiscale et l’Urssaf peuvent saisir les deux patrimoines en cas de fraude ou de manquements graves et répétés ;
- une banque peut vous demander de renoncer à la protection pour un engagement précis, avec un délai de réflexion de 7 jours francs, réductible à 3 jours francs ;
- en cas de faute de gestion, le tribunal peut mettre une partie des dettes à votre charge personnelle.
Attention
Une caution personnelle signée pour un prêt professionnel engage vos biens personnels, quelle que soit la séparation des patrimoines.
Quels plafonds, cotisations et impôts pour un micro-entrepreneur ?
Le régime micro est simple tant que vous restez sous ses plafonds. Trois séries de chiffres encadrent votre activité. Le simulateur ci-dessous compare votre chiffre d’affaires aux plafonds et à la franchise de TVA.
Les plafonds de chiffre d’affaires
Votre chiffre d’affaires hors taxes ne doit pas dépasser 203 100 € pour la vente de marchandises et l’hébergement, et 83 600 € pour les prestations de services et les activités libérales. Pour une activité mixte, le total respecte le plafond « vente » et la part de services le plafond « services ». Un dépassement isolé ne fait pas sortir du régime : il faut deux années consécutives au-dessus, et la sortie a lieu au 1er janvier suivant. La première année, le plafond est calculé au prorata du temps d’activité.
Les cotisations et le versement libératoire
Le micro-entrepreneur paie un pourcentage fixe de son chiffre d’affaires. Avec le versement libératoire, il règle aussi son impôt sur le revenu au même moment, à un taux fixe.
| Activité | Cotisations | Versement libératoire | Total avec option | Abattement sans option |
|---|---|---|---|---|
| Vente de marchandises | 12,3 % | 1 % | 13,3 % | 71 % |
| Prestations de services BIC | 21,2 % | 1,7 % | 22,9 % | 50 % |
| Libéral non réglementé (BNC) | 25,6 % | 2,2 % | 27,8 % | 34 % |
| Libéral réglementé (Cipav) | 23,2 % | 2,2 % | 25,4 % | 34 % |
Le versement libératoire est ouvert si le revenu fiscal de référence de votre foyer ne dépasse pas 29 315 € par part (58 630 € pour deux parts). L’option se demande à l’Urssaf avant le 30 septembre pour l’année suivante, ou, à la création, au plus tard le dernier jour du troisième mois qui suit. En début d’activité, l’ACRE, la principale des aides à la création d’entreprise, réduit les cotisations de 25 % pour une création depuis le 1er juillet 2026.
Exemple chiffré
Simulation : Thomas, consultant en libéral non réglementé, réalise 40 000 € de chiffre d’affaires sur l’année, hors ACRE.
- Cotisations : 40 000 € × 25,6 % = 10 240 €.
- Revenu imposable sans option : 40 000 € × (1 − 34 %) = 26 400 €, ajouté aux autres revenus du foyer.
- Avec le versement libératoire : 40 000 € × 2,2 % = 880 € d’impôt, soit 11 120 € au total (27,8 %).
- Ces 880 € équivalent à 3,3 % de son revenu imposable de 26 400 €.
Lecture : l’option est gagnante si, sans elle, Thomas paierait plus de 3,3 % d’impôt sur ces 26 400 €. Si son foyer est peu ou pas imposable, mieux vaut ne pas opter.
La protection sociale
Le micro-entrepreneur relève du régime des travailleurs non salariés : son pourcentage unique finance l’assurance maladie, la retraite de base et complémentaire, l’invalidité et le décès, mais pas l’assurance chômage. Sans chiffre d’affaires, il ne paie rien, et ne s’ouvre donc aucun droit, sauf s’il opte pour des cotisations minimales.
La retraite suit le chiffre d’affaires déclaré. Pour valider 4 trimestres dans l’année, il faut au moins 24 868 € en vente de marchandises, 14 424 € en prestations de services BIC et 10 928 € en libéral (BNC). Un démarrage modeste valide donc peu de trimestres.
La TVA et la franchise en base
En franchise en base, vous ne facturez pas la taxe sur la valeur ajoutée et n’en récupérez pas sur vos achats. Les seuils sont de 37 500 € pour les services (seuil majoré de 41 250 €) et de 85 000 € pour la vente (seuil majoré de 93 500 €). Au-dessus du seuil majoré, la TVA est due dès le jour du dépassement.
Ces seuils sont plus bas que les plafonds du régime micro : un prestataire à 50 000 € de chiffre d’affaires reste micro-entrepreneur, mais il facture la TVA. Sur vos factures en franchise, la mention est « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026, puis renvoie au code des impositions sur les biens et services (CIBS) à partir de 2027.
Pour émettre des factures conformes sans y passer vos soirées, un outil gratuit comme Tiime (offre Free, devis et factures illimités, facturation électronique) suffit au démarrage ; il ne fait ni le bilan ni les déclarations.
Quelles sont les limites de la micro-entreprise ?
Sa simplicité a un prix, surtout quand l’activité grandit ou demande des achats importants.
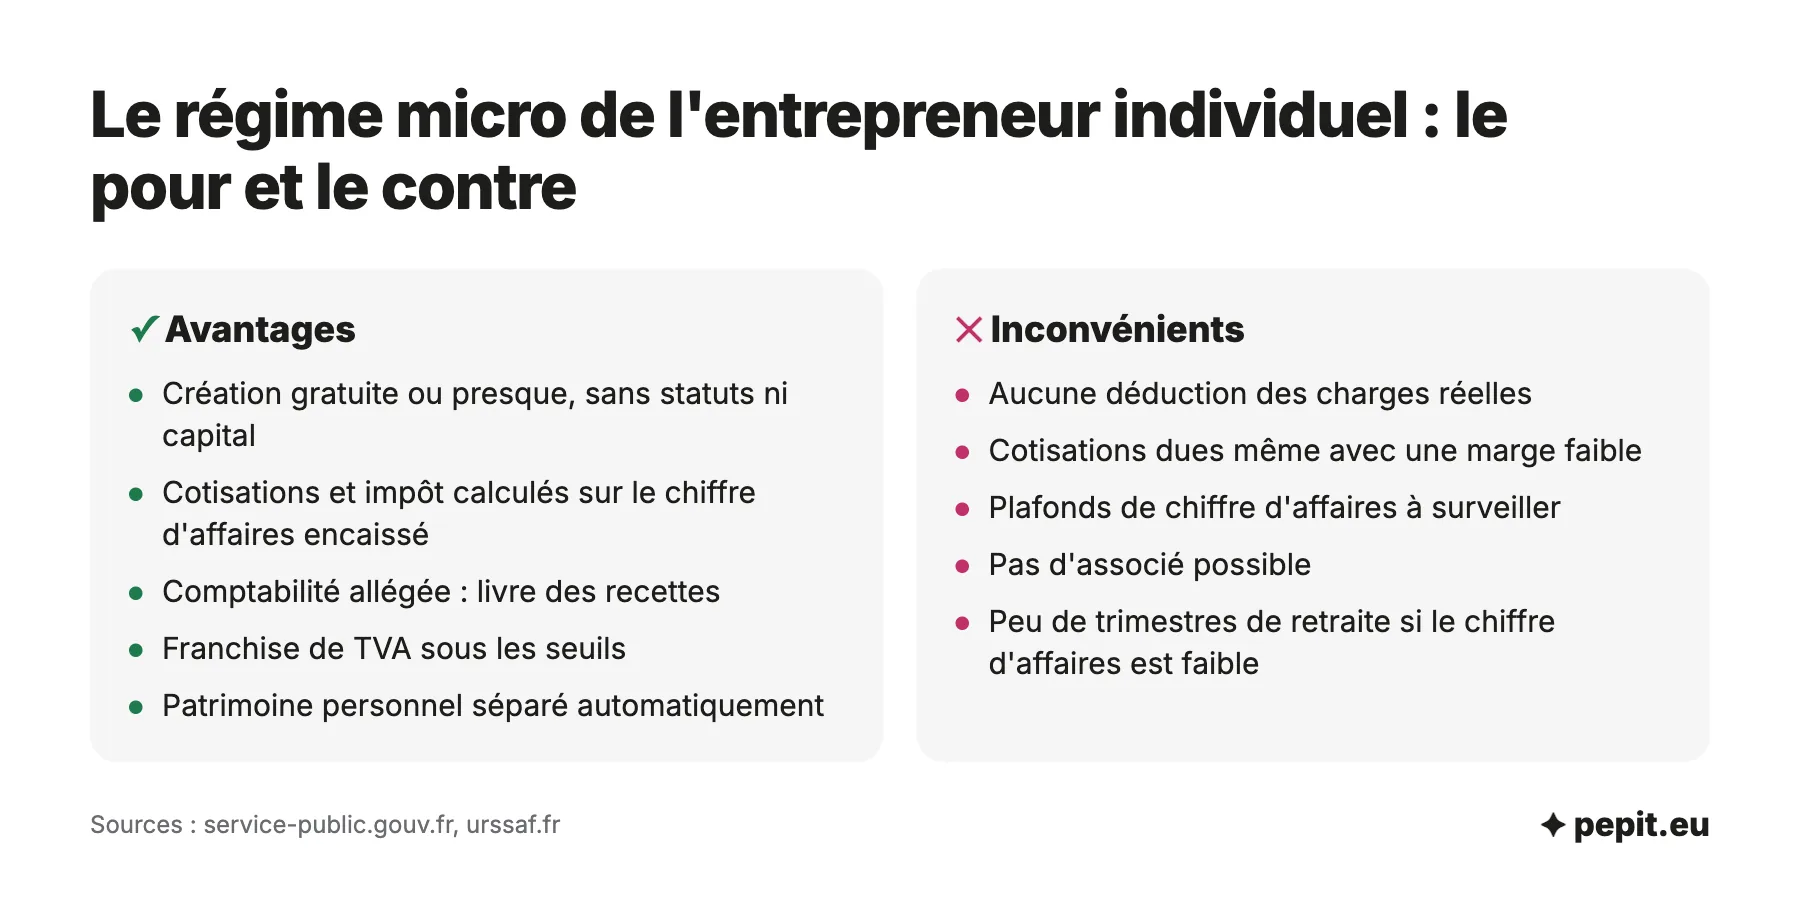
- Pas de déduction des charges réelles : l’abattement est forfaitaire, même si vos frais le dépassent.
- Des cotisations calculées sur le chiffre d’affaires, même quand la marge est faible.
- Des plafonds de chiffre d’affaires et de TVA à surveiller chaque année.
- Aucun associé possible, et une image parfois moins rassurante pour les banques.
- Un compte bancaire séparé obligatoire dès que le chiffre d’affaires dépasse 10 000 € deux années civiles de suite, et dès le départ pour une activité commerciale.
Exemple : une graphiste en BNC à 40 000 € de chiffre d’affaires avec 18 000 € de charges réelles a un bénéfice réel de 22 000 €. En micro, elle est pourtant imposée sur 26 400 € et cotise sur 40 000 €. Avec ce niveau de frais, l’EI au réel ou une société deviennent intéressantes.
Quand quitter le régime micro ou passer en société ?
Il n’existe pas de seuil unique : la décision repose sur vos propres chiffres. Les signaux qui doivent vous faire réagir sont toujours les mêmes.
- Vos charges réelles dépassent l’abattement forfaitaire de votre activité.
- Vous approchez de 83 600 € ou de 203 100 € de chiffre d’affaires.
- Vous voulez vous associer, recruter ou lever des fonds.
- Vous souhaitez laisser une partie du bénéfice dans l’entreprise, imposée à l’IS.
- Votre activité expose à des risques ou à des engagements importants.
Deux voies existent. Vous pouvez rester en EI et passer au régime réel, avec une comptabilité complète et la possibilité d’opter pour l’IS. Vous pouvez aussi passer de la micro-entreprise à une société en y apportant votre entreprise individuelle, sans cesser votre activité. Reste à savoir quel statut juridique choisir : la réponse dépend de votre rémunération, de vos charges et de vos projets d’association.
L’avis de l’expert-comptable
Faites le point chaque année avant le 30 septembre : c’est la date limite pour changer d’option sur le versement libératoire, et il reste alors trois mois pour préparer un passage au réel ou en société au 1er janvier.
Questions fréquentes sur la forme juridique de l’auto-entrepreneur
Les réponses courtes aux questions les plus posées sur la forme juridique de l’auto-entrepreneur.
Quelle différence entre auto-entrepreneur et micro-entrepreneur ?
Aucune sur le fond : « auto-entrepreneur » est l’ancien nom du micro-entrepreneur. Les deux désignent un entrepreneur individuel au régime micro-fiscal et micro-social.
Quelle est la forme juridique d’un entrepreneur individuel ?
L’entreprise individuelle, quel que soit son régime fiscal. Depuis le 15 mai 2022, tous les entrepreneurs individuels relèvent d’un statut unique avec séparation des patrimoines, et l’EIRL ne peut plus être créée.
Comment savoir si je suis en EI ou en micro-entreprise ?
Si vous êtes micro-entrepreneur, vous êtes les deux : EI pour la forme juridique, micro pour le régime. Votre espace Urssaf et votre avis de situation Sirene indiquent la catégorie juridique et le régime appliqué.
Quelles sont les formes juridiques possibles pour une entreprise ?
Pour exercer seul : l’entreprise individuelle (au régime micro ou au réel), l’EURL ou la SASU. À plusieurs : la SARL, la SAS, la SA ou la SNC, entre autres.
Quel est le meilleur statut pour un auto-entrepreneur ?
La micro-entreprise convient pour démarrer avec peu de frais et un chiffre d’affaires sous les plafonds. Dès que les charges réelles dépassent l’abattement ou que l’activité grandit, l’EI au réel, l’EURL ou la SASU deviennent plus adaptées.
Un auto-entrepreneur protège-t-il son patrimoine personnel ?
Oui, depuis le 15 mai 2022 : le patrimoine personnel est séparé du patrimoine professionnel. Des exceptions existent en cas de fraude, de manquements graves, de renonciation à la protection ou de caution personnelle.
Un auto-entrepreneur a-t-il une dénomination sociale ?
Non, la dénomination sociale est réservée aux sociétés. Le micro-entrepreneur exerce sous son nom avec la mention « EI », et peut ajouter un nom commercial.
Peut-on rester entrepreneur individuel sans être micro-entrepreneur ?
Oui. En quittant le régime micro, vous restez entrepreneur individuel, mais vous passez au régime réel d’imposition et cotisez sur votre bénéfice, avec une comptabilité complète.
Peut-on avoir deux micro-entreprises ?
Non : une personne ne peut détenir qu’une seule entreprise individuelle. Elle peut en revanche y exercer plusieurs activités, en respectant les plafonds propres à chacune pour une activité mixte.
Peut-on être salarié et auto-entrepreneur ?
Oui, le cumul est possible. Vérifiez votre contrat de travail : une clause d’exclusivité ou l’obligation de loyauté interdit de concurrencer votre employeur ou de travailler pour ses clients.
Sources
- Service-public.fr : séparation des patrimoines de l'entrepreneur individuel
- Service-public.fr : nouveau statut unique de l'entrepreneur individuel
- Service-public.fr : dépassement des seuils de chiffre d'affaires du micro-entrepreneur
- Service-public.fr : cotisations sociales du micro-entrepreneur
- Impots.gouv.fr : conditions du versement libératoire
- Impots.gouv.fr : le versement libératoire
- Impots.gouv.fr : micro-entrepreneur et TVA
- Service-public.fr : franchise en base de TVA
- Service-public.fr : Acre, aide à la création ou à la reprise d'entreprise
- Service-public.fr : micro-entrepreneur, ce qu'il faut savoir