L’essentiel
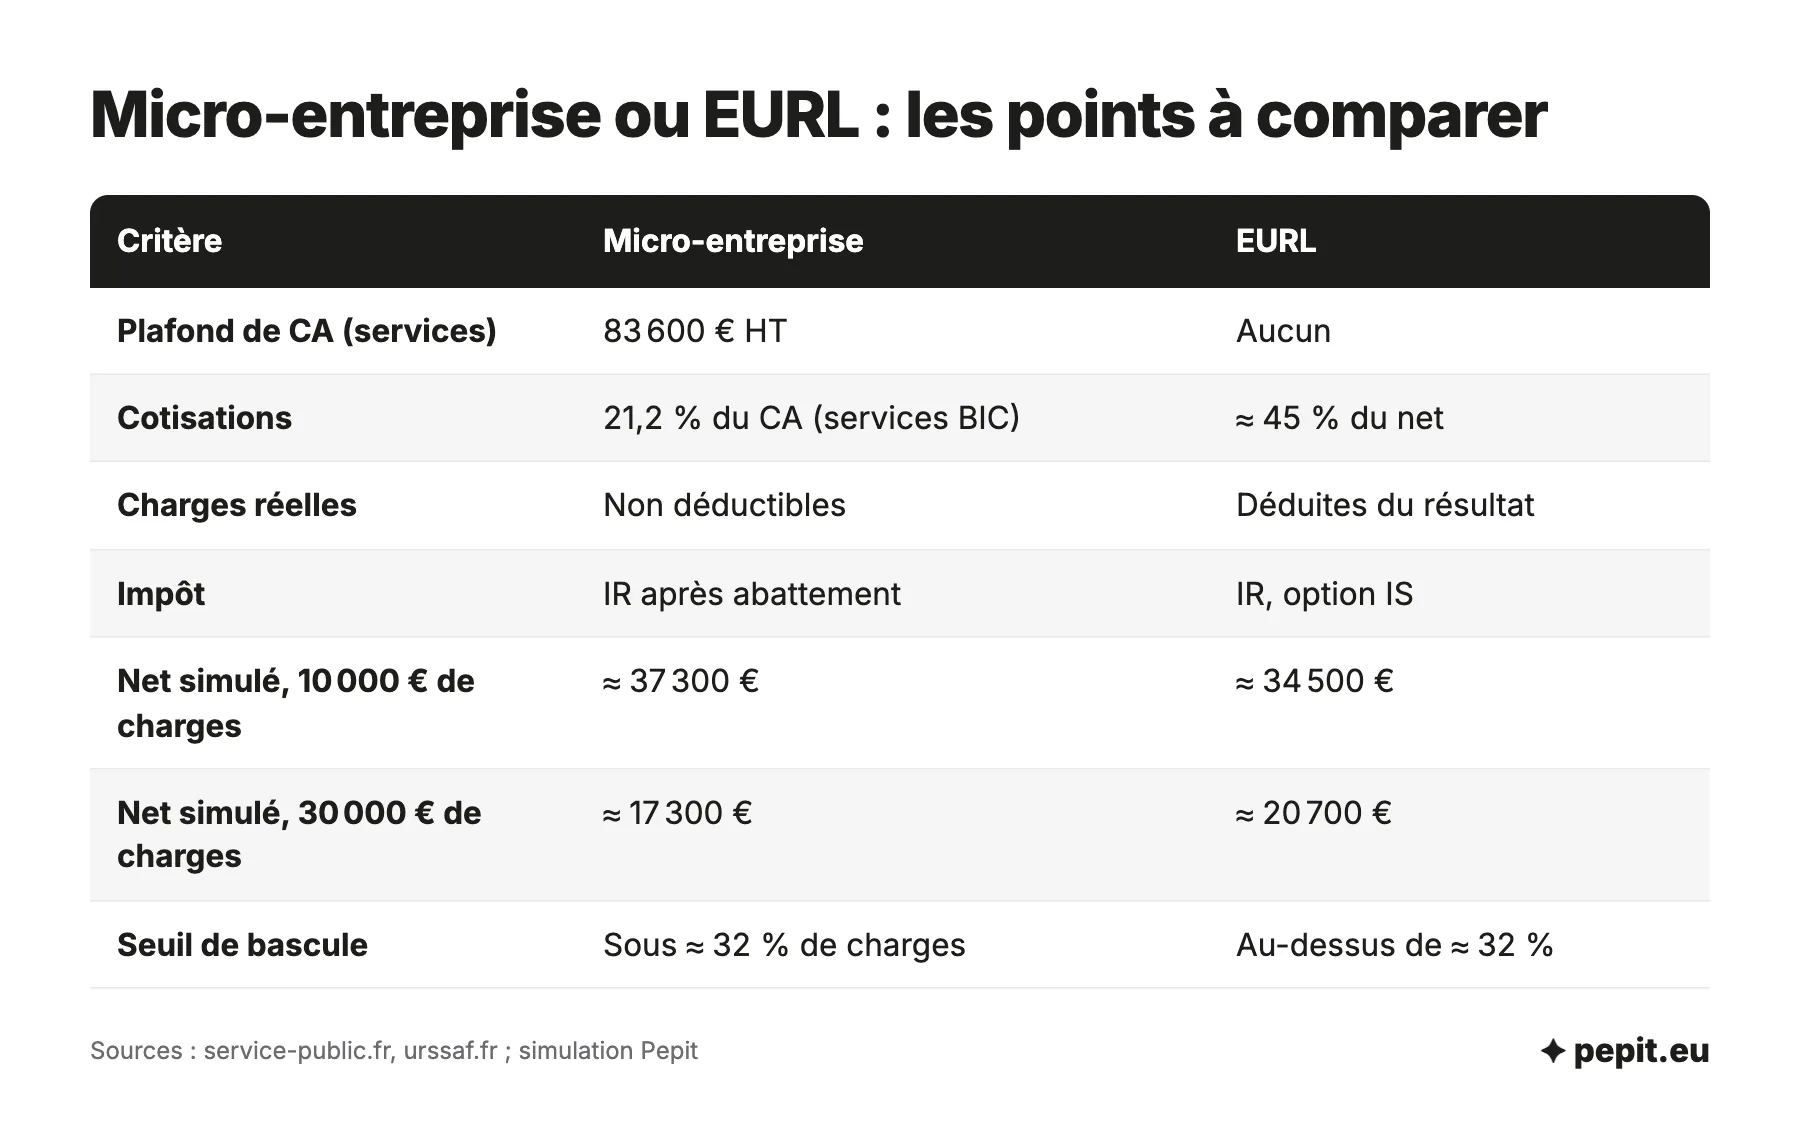
- Seuil de bascule : en services, l’EURL laisse plus de net dès que les charges dépassent environ 32 % du chiffre d’affaires avant impôt sur le revenu, 30 % après.
- Plafond micro : 83 600 € HT en services et 203 100 € HT en vente, l’EURL n’a aucun plafond.
- Cotisations : 21,2 % du chiffre d’affaires en micro de services, environ 45 % du net versé en EURL.
- Charges réelles : l’EURL les déduit de son résultat, alors que la micro-entreprise les paie sans rien déduire.
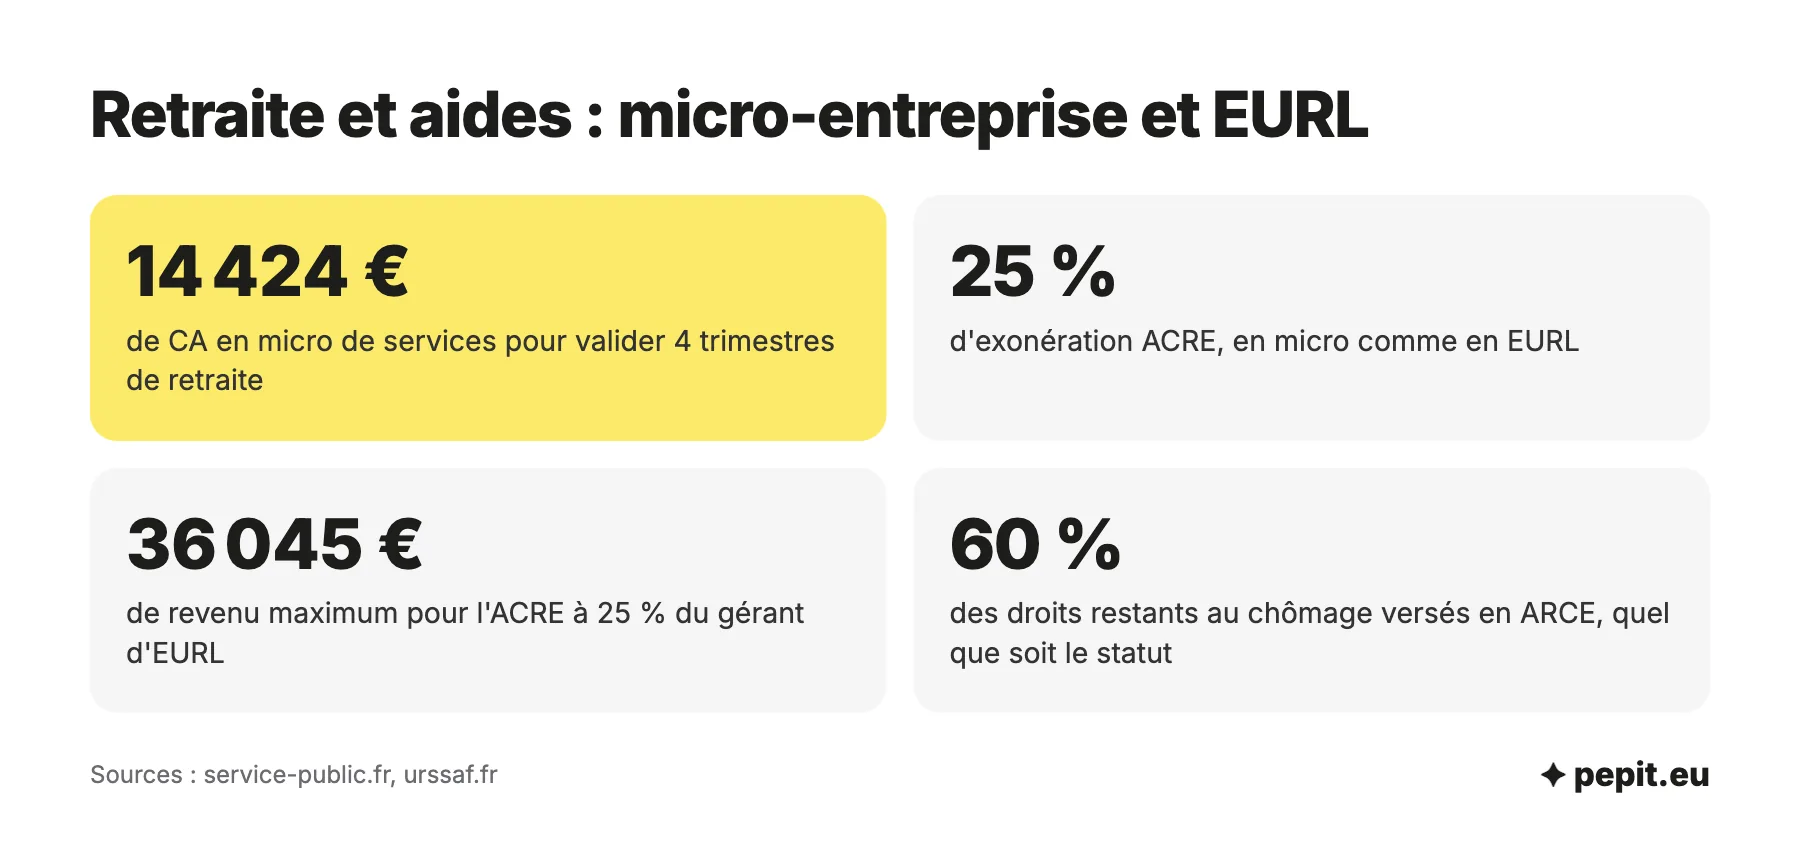
- Aides identiques : ACRE et ARCE restent ouvertes dans les deux statuts, sous les mêmes conditions de départ.
Micro-entreprise ou EURL : tout se joue sur vos charges
Entre micro-entreprise ou EURL, le bon choix dépend surtout de vos charges réelles. En prestation de services, la micro-entreprise laisse plus de net tant que vos frais restent sous un tiers environ du chiffre d’affaires ; au-delà, ou quand le plafond approche, l’EURL prend l’avantage. Faites ce calcul sur vos charges réelles de l’année passée, pas sur une estimation.
- Vous démarrez ou testez une activité avec peu de frais : la micro-entreprise, gratuite à créer et simple à gérer.
- Vos frais (matériel, sous-traitance, local, véhicule) dépassent un tiers de votre chiffre d’affaires : l’EURL, qui les déduit.
- Votre chiffre d’affaires approche 83 600 € en services : préparez l’EURL dès maintenant.
- Vous voulez garder du bénéfice dans l’entreprise : l’EURL, qui peut opter pour l’impôt sur les sociétés.
- Vous voulez la protection d’un salarié (régime général) : regardez plutôt la SASU.
Plafond, cotisations, impôt : ce qui sépare les deux statuts
La micro-entreprise est une entreprise individuelle sous régime simplifié : cotisations et impôt sont calculés sur le chiffre d’affaires encaissé. L’EURL est une société à associé unique, avec ses propres comptes et un résultat qui tient compte de toutes les charges.
| Critère | Micro-entreprise | EURL |
|---|---|---|
| Nature | Entreprise individuelle | Société à associé unique |
| Patrimoine | Patrimoine personnel protégé, sauf exceptions | Responsabilité limitée aux apports |
| Plafond de chiffre d’affaires HT | 83 600 € (services), 203 100 € (vente) | Aucun plafond |
| Base des cotisations | Chiffre d’affaires encaissé | Rémunération ou bénéfice du gérant |
| Taux de cotisations | 12,3 % (vente), 21,2 % (services BIC), 25,6 % (libéral BNC) | Environ 45 % du net |
| Cotisations sans revenu | ❌ Aucune sans chiffre d’affaires | ✅ Minimales, 1 255 € ou 1 274 € par an |
| Charges réelles | ❌ Non déductibles | ✅ Déduites du résultat |
| Imposition | IR après abattement de 71 %, 50 % ou 34 % | IR sur le bénéfice réel, option IS |
| Impôt sur les sociétés | ❌ Impossible | ✅ 15 % jusqu’à 42 500 €, puis 25 % |
| Régime social | Travailleur indépendant | Travailleur non salarié (TNS) |
| Retraite | Trimestres validés selon le chiffre d’affaires | Droits selon la rémunération versée |
| ACRE | 25 % d’exonération, sans plafond de revenu | 25 % d’exonération jusqu’à 36 045 € de revenu |
| Comptabilité | Livre des recettes | Comptabilité complète, bilan annuel |
| Coût de création | Gratuit | Annonce légale de 120 à 150 € HT environ, greffe 37,45 €, bénéficiaires effectifs 21,41 € |
| Entrée d’un associé | ❌ Impossible | ✅ L’EURL devient une SARL |
Le point commun surprend souvent : le micro-entrepreneur et le gérant d’EURL ont le même régime social de travailleur indépendant, sans assurance chômage. Ce qui change, c’est la base de calcul des cotisations et la possibilité de déduire vos frais.
Combien vous reste-t-il en micro et en EURL ?
Pour comparer, on part d’un même chiffre d’affaires et on mesure le net qui arrive sur votre compte personnel. Les hypothèses sont identiques dans tous nos comparatifs de statuts. Le simulateur ci-dessous trace votre net après impôt selon votre résultat et montre où la micro-entreprise et l’EURL se croisent.
Les hypothèses de la simulation
- Prestation de services (BIC), 60 000 € de chiffre d’affaires HT par an, TVA laissée de côté.
- Cas A : 10 000 € de charges réelles. Cas B : 30 000 € de charges réelles, soit la moitié du chiffre d’affaires.
- Micro-entreprise : cotisations de 21,2 % du chiffre d’affaires, charges payées en plus et non déduites.
- EURL : tout le résultat est versé au gérant, avec des cotisations d’environ 45 % du net (on divise le résultat par 1,45).
- Montants annuels arrondis à la centaine d’euros, avant impôt sur le revenu, sans ACRE ni autre aide.
Le net disponible dans les deux cas
En micro, les cotisations restent de 12 700 € quelles que soient vos charges. En EURL, elles baissent quand les charges augmentent, puisqu’elles portent sur le résultat.
| Net disponible par an | Micro-entreprise | EURL | Écart |
|---|---|---|---|
| Cas A : 10 000 € de charges | 37 300 € | 34 500 € | + 2 800 € en micro |
| Cas B : 30 000 € de charges | 17 300 € | 20 700 € | + 3 400 € en EURL |
Exemple chiffré
Sophie, menuisière, facture 60 000 € HT par an. Entre l’atelier, le bois et l’outillage, ses charges atteignent 30 000 € (cas B).
- En micro : 60 000 € moins 12 700 € de cotisations (21,2 %) moins 30 000 € de charges, soit environ 17 300 € nets.
- En EURL : résultat de 30 000 €, entièrement versé à la gérante, soit 30 000 € divisés par 1,45 et environ 20 700 € nets.
- Résultat : l’EURL lui laisse environ 3 400 € de plus par an.
Lecture : avec des charges lourdes, la micro pénalise, car les cotisations restent calculées sur tout le chiffre d’affaires.
Le seuil de bascule
Le seuil de bascule est le niveau de charges où les deux statuts donnent le même net. Avec nos hypothèses, il se situe à environ 32 % du chiffre d’affaires avant impôt sur le revenu, soit près de 19 000 € de charges pour 60 000 € de recettes. Après impôt sur le revenu (célibataire, sans autre revenu), il descend vers 30 %, soit 17 800 € de charges : le simulateur le recalcule pour votre foyer. En dessous, la micro-entreprise l’emporte ; au-dessus, l’EURL. Ce pourcentage ne dépend pas du chiffre d’affaires, tant que les taux restent les mêmes.
L’impôt sur le revenu peut creuser l’écart. En micro de services, il porte sur la moitié du chiffre d’affaires (abattement forfaitaire de 50 %), quelles que soient vos dépenses : dès que vos charges réelles dépassent 50 % du chiffre d’affaires, vous êtes imposé sur plus que votre bénéfice réel. En EURL à l’IR, l’impôt porte sur le bénéfice réel. Ces chiffres restent des ordres de grandeur : vos cotisations réelles dépendent de votre revenu exact et de l’année.
L’avis de l’expert-comptable
En vente de marchandises, le calcul change : la micro ne cotise qu’à 12,3 % et bénéficie d’un abattement de 71 %. Le seuil de charges est alors bien plus haut, et seule une simulation sur vos chiffres permet de trancher.
Retraite, ACRE, ARCE : vos droits changent-ils ?
Le net n’est pas le seul critère. Ce que vos cotisations vous ouvrent comme droits, et les aides au démarrage, pèsent aussi dans le choix.
Combien de trimestres de retraite valide-t-on ?
En micro-entreprise, les trimestres dépendent du chiffre d’affaires déclaré. En prestation de services BIC, il faut 14 424 € de chiffre d’affaires dans l’année pour valider 4 trimestres : 3 606 € en valident 1, 7 212 € en valident 2 et 10 818 € en valident 3. Environ 43 à 50 % du prélèvement micro-social finance la retraite obligatoire.
En EURL, les droits suivent la rémunération versée au gérant : plus vous vous rémunérez, plus vous cotisez et plus vos droits augmentent. Une année où vous ne vous versez presque rien, seules les cotisations minimales sont dues.
Les aides à la création sont-elles les mêmes ?
Oui, le statut ne change pas votre droit aux aides. Depuis le 1er juillet 2026, l’ACRE exonère 25 % des cotisations : en micro, jusqu’à la fin du 3e trimestre civil qui suit le début d’activité ; en EURL, pendant 12 mois, si le revenu du gérant ne dépasse pas 36 045 € (exonération dégressive jusqu’à 48 060 €). L’ARCE, réservée aux demandeurs d’emploi indemnisés, verse 60 % des droits restants au chômage, en micro comme en EURL. Le détail des conditions figure dans notre point sur les aides à la création d’entreprise.
Attention
L’ACRE n’est accordée qu’une fois tous les 3 ans. Si vous l’avez eue en micro, vous ne pourrez pas la redemander en créant votre EURL dans les 3 ans qui suivent : intégrez-le dans votre calcul.
Comment passer de la micro-entreprise à l’EURL ?
Une micro-entreprise ne se transforme pas en EURL : on crée la société, puis on ferme la micro-entreprise. Le parcours tient en quelques points :
- vérifier que l’EURL rapporte plus avec vos chiffres ;
- caler le changement sur un début d’année ;
- immatriculer la société et y basculer clients et contrats ;
- déclarer la cessation de la micro.
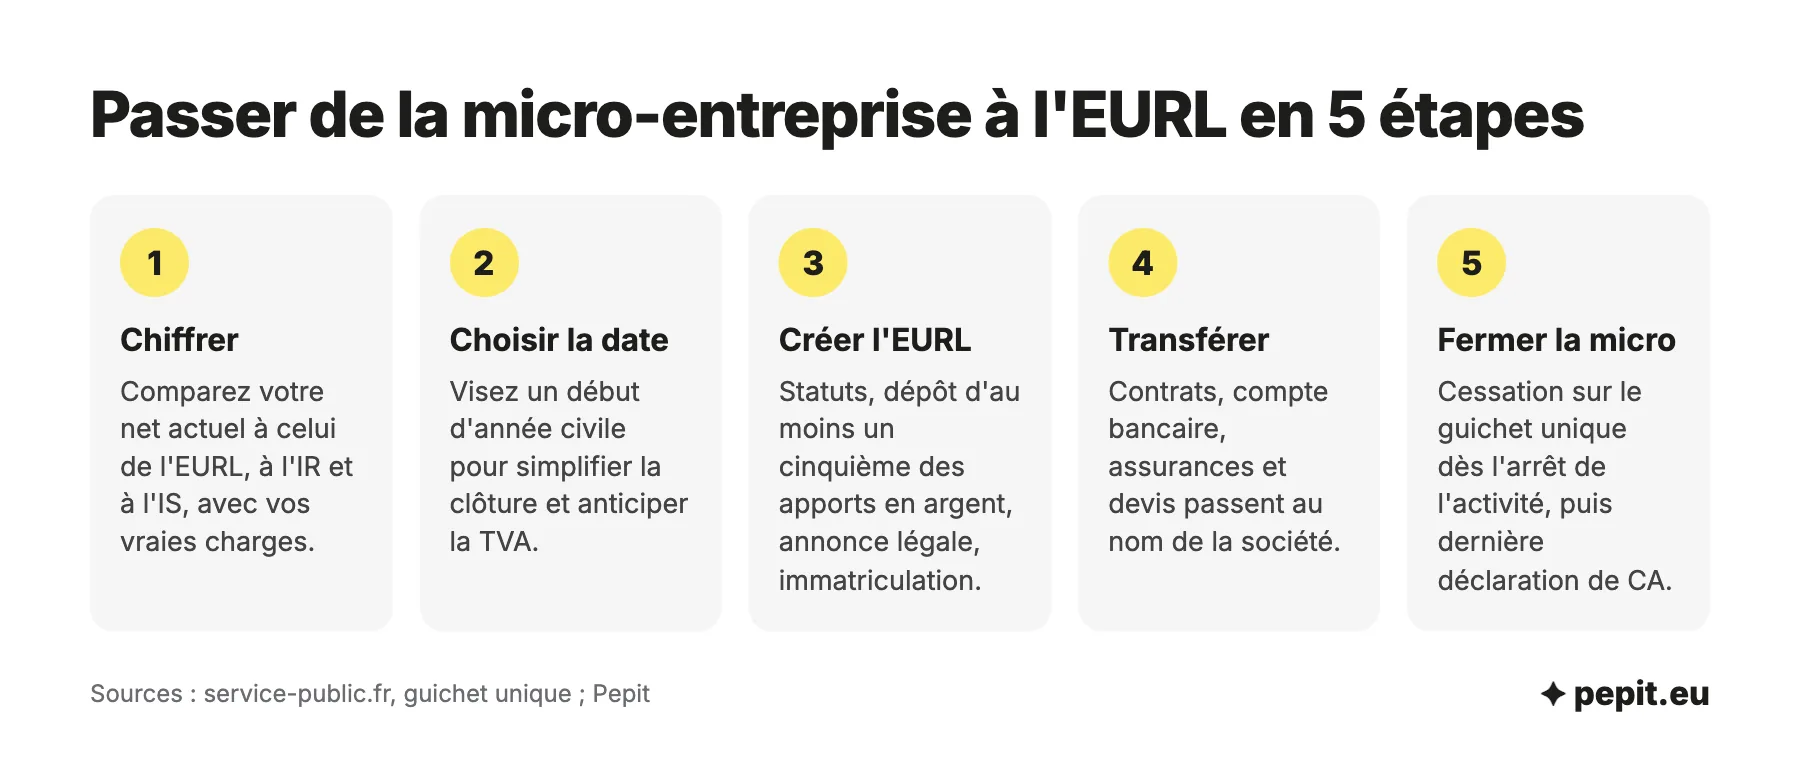
1. Chiffrer le changement
Comparez votre net actuel avec celui de l’EURL, à l’IR et à l’IS, en intégrant vos charges réelles et la rémunération visée.
2. Choisir la bonne date
Visez de préférence le début d’une année civile : la clôture de la micro et le premier exercice de l’EURL sont plus simples à suivre, et vous anticipez la TVA si vous dépassez la franchise.
3. Créer l’EURL
Rédigez les statuts, déposez le capital (au moins un cinquième des apports en argent à la création), publiez l’annonce légale et immatriculez la société sur le guichet unique. Les étapes sont détaillées dans notre guide pour créer une EURL.
4. Transférer l’activité
Faites signer les nouveaux contrats au nom de la société, ouvrez le compte bancaire professionnel et mettez à jour assurances, devis et conditions de vente.
5. Fermer la micro-entreprise
Déclarez la cessation sur le guichet unique dès l’arrêt de l’activité, puis votre dernier chiffre d’affaires à l’Urssaf et aux impôts. Une même prestation ne doit jamais être facturée depuis les deux structures.
Attention
La première année en EURL, le gérant cotise sur un forfait d’environ 3 500 €, puis l’Urssaf régularise sur le revenu réel. Avec 40 000 € nets en 2026, les cotisations réelles sont de 18 000 € : en 2027, il faut payer 14 500 € de rattrapage plus 18 000 € de provisions, soit 32 500 €.
Qu’est-ce qui change au quotidien en EURL ?
L’EURL demande plus de suivi que la micro-entreprise, mais elle donne aussi plus de choix.
- Les cotisations minimales sont dues même sans revenu : 1 255 € ou 1 274 € par an selon l’activité.
- La TVA s’applique dès que vous dépassez la franchise, 37 500 € en services ou 85 000 € en vente, quel que soit le statut. Si elle reste floue pour vous, voyez ce qu’est la TVA et comment elle se déclare.
- Si l’EURL opte pour l’IS, la part des dividendes au-delà de 10 % du capital, des primes d’émission et des comptes courants est soumise aux cotisations, en plus du PFU de 31,4 %.
- Un bilan et des comptes annuels sont à établir chaque année.
Le rythme des cotisations change aussi. En micro, elles suivent le chiffre d’affaires déclaré chaque mois ou chaque trimestre. En EURL, l’Urssaf part d’un forfait la première année, puis réclame l’écart avec votre revenu réel l’année suivante. Le simulateur ci-dessous chiffre ce rattrapage.
Pour la tenue des comptes, Pepit, cabinet d’expertise comptable en ligne, accompagne les EURL de la création au bilan, avec un suivi en temps réel et sans déplacement. Si vous restez en micro, Tiime est un logiciel de gestion gratuit (offre Free) avec devis et factures illimités et facturation électronique ; il ne fait ni bilan ni déclarations.
Si la protection d’un salarié compte davantage pour vous que le net, comparez aussi SASU ou micro-entreprise, puis SASU ou EURL.
Questions fréquentes sur le choix entre micro-entreprise et EURL
Les questions qui reviennent quand on hésite entre les deux statuts, au-delà du calcul du net.
Quelle différence entre auto-entrepreneur et EURL ?
L’auto-entrepreneur exerce en entreprise individuelle et cotise sur son chiffre d’affaires, 21,2 % en services BIC. L’EURL est une société dont le gérant cotise sur sa rémunération, environ 45 % du net. Les deux relèvent du régime des indépendants.
Quel est mon statut dans ma micro-entreprise ?
Vous êtes entrepreneur individuel : vous exercez en nom propre, sans créer de société, sous le régime fiscal et social de la micro-entreprise. Socialement, vous êtes travailleur indépendant, comme le gérant d’EURL.
Quel statut remplace l’EIRL ?
On ne peut plus créer d’EIRL depuis la loi du 14 février 2022. L’entrepreneur individuel, micro ou au réel, a désormais un patrimoine professionnel séparé de son patrimoine personnel. Le choix se fait donc entre entreprise individuelle ou EURL, ou une autre société.
Existe-t-il un simulateur EURL ou micro-entreprise ?
Le simulateur de l’Urssaf, sur mon-entreprise.urssaf.fr, calcule les cotisations des deux statuts. Notre simulation donne un ordre de grandeur ; un expert-comptable l’affine avec vos charges et votre foyer fiscal.
Que se passe-t-il si je dépasse le plafond de la micro-entreprise ?
Vous perdez le régime micro si le plafond est dépassé deux années consécutives. Vous passez alors au régime réel, avec une vraie comptabilité. Mieux vaut créer l’EURL avant d’en arriver là.
Quels sont les avantages d’une EURL ?
Elle déduit toutes les charges réelles, n’a pas de plafond de chiffre d’affaires et limite votre risque à vos apports. Elle peut aussi opter pour l’IS et accueillir un associé en devenant SARL.
Quel est le coût d’une EURL chaque mois ?
Il dépend de votre rémunération : environ 45 % du net en cotisations, avec un minimum de 1 255 € ou 1 274 € par an. S’ajoutent les frais de banque, d’assurance et de tenue comptable, puisque le bilan est obligatoire.
Une EURL peut-elle relever du régime micro ?
Oui, sur le plan fiscal : une EURL à l’IR dont l’associé est une personne physique peut être imposée au régime micro-BIC ou micro-BNC sous les mêmes plafonds. Elle reste une société, avec ses statuts et les cotisations d’un gérant non salarié.
Peut-on garder sa micro-entreprise en créant une EURL ?
Oui, si les deux activités sont distinctes et que chaque structure facture ses propres clients. Si l’EURL reprend la même activité, fermez la micro-entreprise dès que la société a démarré.
Sources
- Service-public.fr : régime fiscal de la micro-entreprise
- Service-public.fr : cotisations de la micro-entreprise
- Service-public.fr : fiscalité de l'EURL
- Service-public.fr : franchise en base de TVA
- Service-public.fr : impôt sur les sociétés (taux, déclaration, paiement)
- Service-public.fr : fin de l'EIRL
- Service-public.fr : SASU, ce qu'il faut savoir (comparatif SASU et EURL)
- Bpifrance Création : régime fiscal et social des dividendes
- Service-public.fr : aide aux créateurs et repreneurs d'entreprise (Acre)