L’essentiel
- Plus de net en EURL : quand tout le résultat part en rémunération, l’EURL laisse environ 25 % de net en plus.
- Cotisations : le président de SASU coûte environ 82 % de son net en charges, le gérant d’EURL environ 45 %.
- Dividendes : sans cotisations sociales en SASU, ils sont cotisés en EURL au-delà de 10 % du capital.
- Chômage : le président de SASU non rémunéré garde son ARE, et ses dividendes ne la réduisent pas.
- Même responsabilité : dans les deux sociétés, l’associé unique ne risque en principe que le montant de ses apports.
Dans quels cas l’EURL l’emporte, dans quels cas la SASU ?
Le choix entre SASU ou EURL se joue sur trois questions : combien voulez-vous vous verser, quelle protection sociale attendez-vous, et comment la société va-t-elle grandir ? Voici notre verdict pour les situations que nous voyons le plus souvent.
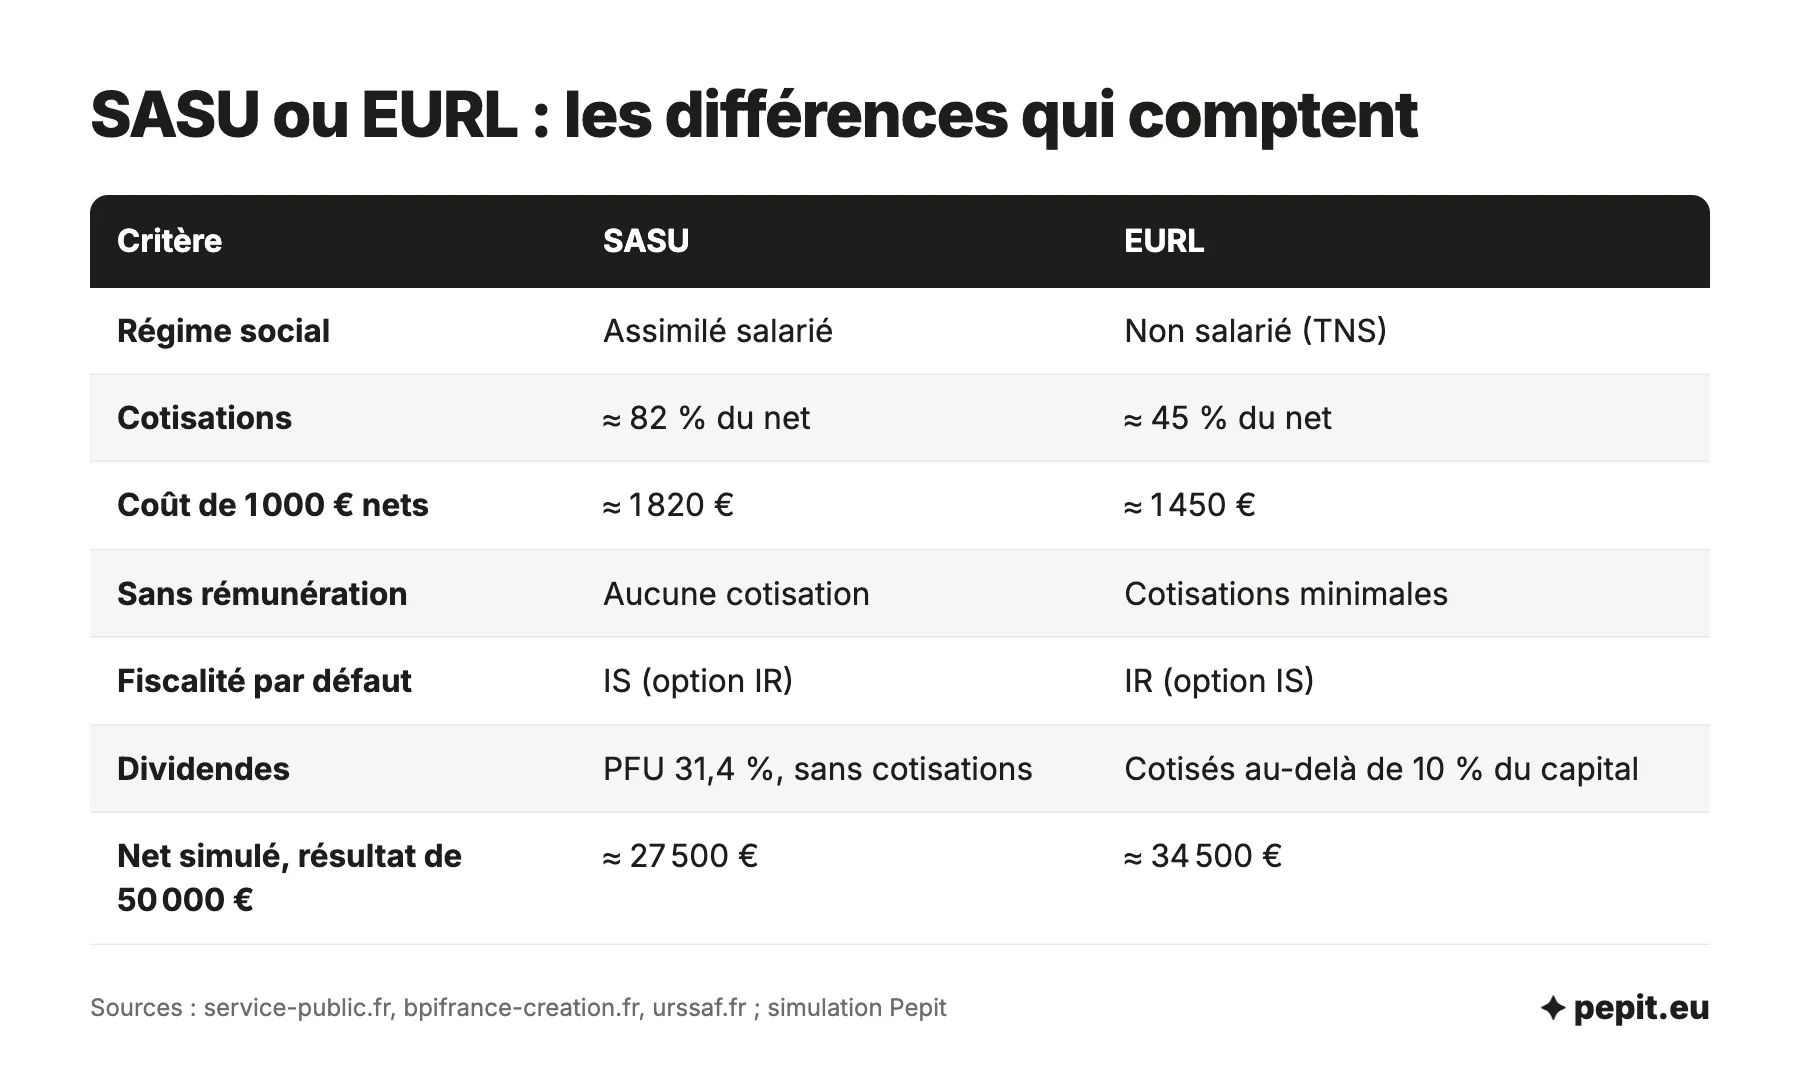
- Vous comptez vous verser presque tout le bénéfice : l’EURL, car 1 000 € nets coûtent environ 1 450 € à la société, contre 1 820 € en SASU.
- Vous voulez une couverture proche de celle d’un salarié (maladie, prévoyance, retraite complémentaire) : la SASU.
- Vous voulez combiner un petit salaire et des dividendes : la SASU, dont les dividendes ne supportent que le prélèvement forfaitaire unique.
- Vous démarrez sans pouvoir vous payer, ou en touchant l’ARE : la SASU, car aucune cotisation n’est due sans rémunération et l’allocation reste versée.
- Vous prévoyez d’accueillir un associé ou un investisseur : la SASU, qui devient une SAS sans changer de forme juridique.
Ce qui distingue une SASU d’une EURL, critère par critère
Les deux sont des sociétés à associé unique, créées avec les mêmes étapes (statuts, capital, annonce légale, immatriculation). Ce tableau compare les critères qui pèsent vraiment au moment de choisir.
| Critère | SASU | EURL |
|---|---|---|
| Dirigeant | Président, personne physique ou morale | Gérant, obligatoirement une personne physique |
| Responsabilité de l’associé | Limitée aux apports | Limitée aux apports |
| Capital social | Libre, dès 1 € | Libre, dès 1 € |
| Libération des apports en argent | Au moins la moitié à la création | Au moins un cinquième à la création |
| Statuts | Rédigés presque librement | Encadrés par les règles de la SARL |
| Régime social du dirigeant | Assimilé salarié (régime général) | Travailleur non salarié (TNS) |
| Cotisations sur la rémunération | Environ 82 % du net | Environ 45 % du net |
| Coût de 1 000 € nets versés | Environ 1 820 € | Environ 1 450 € |
| Sans rémunération | ❌ Aucune cotisation | ✅ Cotisations minimales (1 255 € ou 1 274 € par an) |
| Assurance chômage du dirigeant | ❌ Non | ❌ Non |
| Dividendes et ARE | Sans effet sur l’allocation | Pris en compte dans le calcul |
| Bulletin de paie | Oui, chaque mois, avec DSN | Non, simple virement |
| Imposition des bénéfices | IS, option IR possible 5 exercices | IR, option IS possible |
| Dividendes | PFU de 31,4 %, sans cotisations sociales | À l’IS : cotisations au-delà de 10 % du capital |
| Cession des titres | Droits de 0,1 % du prix | Droits de 3 % après abattement de 23 000 € |
Le premier écart visible est le coût de la rémunération. Le second tient aux dividendes, qui changent tout si vous comptez laisser une partie du bénéfice dans la société. Le cadre juridique joue aussi : en SASU, les statuts fixent eux-mêmes les pouvoirs du président et les règles de fonctionnement ; en EURL, la loi en impose une bonne partie.
Au quotidien, la gestion se ressemble. Dans les deux sociétés, l’associé unique prend ses décisions seul (approbation des comptes, affectation du résultat), les inscrit sur un registre des décisions et les conserve 6 ans. La création coûte à peu près la même chose : 142 € HT d’annonce légale pour une SASU, environ 120 à 150 € HT pour une EURL.
Côté créateurs, la SAS et la SASU ont nettement pris le dessus : il se crée aujourd’hui environ trois sociétés par actions pour une SARL ou une EURL.
Les chiffres
Chiffres relevés en octobre 2026 · Sources : INSEE, base Sirene ; INSEE, créations d'entreprises (méthode 2022)
Pour 50 000 € de résultat, quel net en SASU et en EURL ?
Pour comparer, on part d’un même chiffre d’affaires et on mesure le net qui arrive sur votre compte personnel. Les hypothèses sont les mêmes dans tous nos comparatifs de statuts, pour que les résultats se recoupent. Le simulateur ci-dessous trace votre net après impôt selon votre résultat et indique à partir de quel montant la SASU passe devant.
Les hypothèses de la simulation
- Prestation de services, 60 000 € de chiffre d’affaires HT par an, un seul dirigeant, TVA laissée de côté.
- Cas A : 10 000 € de charges, soit 50 000 € de résultat avant rémunération. Cas B : 30 000 € de charges, soit 30 000 € de résultat.
- Président de SASU : cotisations d’environ 82 % du net, donc 182 € de coût pour 100 € nets (on divise le coût total par 1,82).
- Gérant d’EURL : cotisations d’environ 45 % du net, donc 145 € de coût pour 100 € nets (on divise par 1,45).
- Montants annuels arrondis à la centaine d’euros, avant impôt sur le revenu, sans ACRE ni autre aide.
Cas A et B : tout le résultat versé en rémunération
Le dirigeant se verse la rémunération qui absorbe tout le résultat. La société ne paie donc pas d’impôt sur les sociétés.
| Net disponible par an | SASU | EURL | Écart |
|---|---|---|---|
| Cas A : résultat de 50 000 € | 27 500 € | 34 500 € | + 7 000 € en EURL |
| Cas B : résultat de 30 000 € | 16 500 € | 20 700 € | + 4 200 € en EURL |
Exemple chiffré
Léa, consultante, facture 60 000 € HT par an et paie 10 000 € de charges (cas A). Elle hésite entre SASU et EURL et veut tout se verser.
- Résultat avant rémunération : 60 000 € moins 10 000 €, soit 50 000 €.
- En SASU : 50 000 € divisés par 1,82, soit environ 27 500 € nets et 22 500 € de cotisations.
- En EURL : 50 000 € divisés par 1,45, soit environ 34 500 € nets et 15 500 € de cotisations.
- Résultat : environ 7 000 € de plus par an en EURL, soit un net supérieur d’environ 25 %.
Lecture : cet écart paie en partie une meilleure couverture en SASU (prévoyance, retraite complémentaire des salariés). À vous de juger ce qu’elle vaut pour vous.
Cas C : un salaire modeste et des dividendes en SASU
Reprenons le cas A, mais la présidente ne se verse que 12 000 € nets par an et distribue le reste en dividendes.
- Coût du salaire pour la société : 12 000 € × 1,82, soit environ 21 800 €.
- Bénéfice restant : 50 000 € moins 21 800 €, soit environ 28 200 €.
- Impôt sur les sociétés au taux réduit de 15 % : environ 4 200 €, il reste 23 900 € à distribuer.
- PFU de 31,4 % sur les dividendes : environ 7 500 €, soit 16 400 € nets de dividendes.
- Total : 12 000 € plus 16 400 €, soit environ 28 400 €, contre 27 500 € tout en salaire.
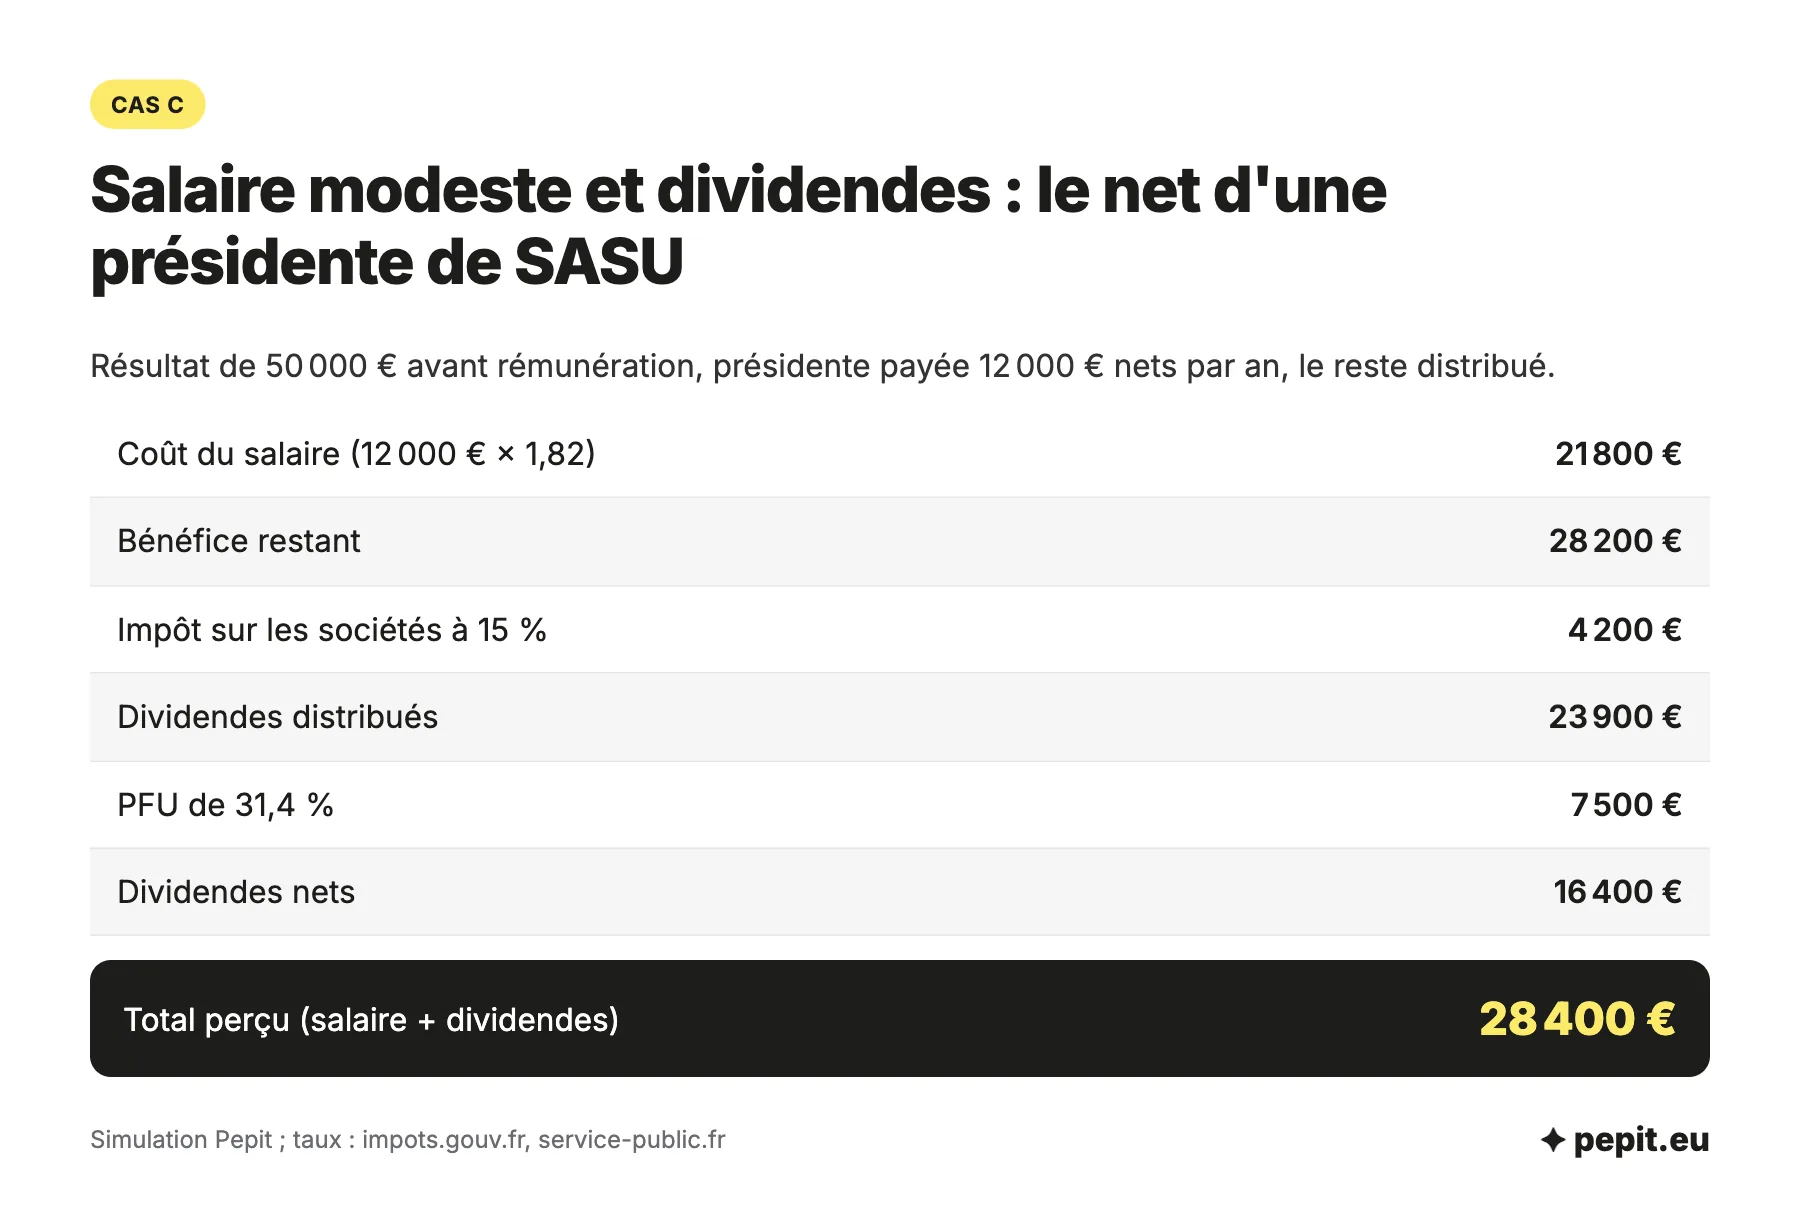
Cette comparaison n’est pas à base égale : les dividendes sont déjà nets d’impôt sur le revenu (le PFU inclut 12,8 % d’impôt), alors que le salaire est compté avant impôt. Après impôt sur le revenu, pour une personne seule sans autres revenus, la formule salaire et dividendes laisse environ 28 400 € contre 25 900 € tout en salaire, soit environ 2 500 € de plus par an. En EURL à l’IS, le même schéma coûte moins en salaire (environ 17 400 €), mais les dividendes au-delà de 10 % du capital supportent des cotisations sociales : avec un capital de 1 000 €, tout ce qui dépasse 100 € est concerné. Ces montants sont des ordres de grandeur ; vos cotisations réelles dépendent de votre rémunération exacte et de l’année.
L’avis de l’expert-comptable
Ne descendez pas votre salaire de président trop bas pour gonfler les dividendes : les dividendes ne valident aucun trimestre de retraite. Il faut au moins 7 212 € bruts par an pour valider vos 4 trimestres en 2026 ; visez environ 7 500 € pour garder une marge.
Assimilé salarié ou TNS : qu’est-ce que ça change pour vos cotisations ?
Le régime social est la différence qui pèse le plus sur votre net. Il change aussi la façon dont les cotisations sont calculées et payées.
Le président de SASU, assimilé salarié
Le président relève du régime général de la Sécurité sociale, comme un salarié, sauf pour l’assurance chômage. Il reçoit un bulletin de paie chaque mois et la société déclare sa rémunération par la DSN. Les charges sociales atteignent environ 82 % du net : 1 000 € nets coûtent donc environ 1 820 € à la société. En contrepartie, il cotise à la retraite complémentaire des salariés et à une couverture maladie complète. Sans rémunération, aucune cotisation n’est due, ce qui laisse de la souplesse au démarrage. Notre guide du président de SASU détaille la retraite et la fiche de paie.
Le gérant d’EURL, travailleur non salarié
Le gérant associé unique d’EURL est travailleur indépendant. Il se paie par simple virement, sans bulletin de paie. Ses cotisations tournent autour de 45 % de sa rémunération nette, et le taux de certaines cotisations, comme la retraite de base, baisse au-delà d’un plafond annuel de la Sécurité sociale (48 060 € en 2026). Des cotisations minimales restent dues même sans rémunération : 1 255 € ou 1 274 € par an selon l’activité.
Depuis la réforme de l’assiette sociale des indépendants, appliquée aux revenus déclarés en 2026, la CSG-CRDS du gérant se calcule après un abattement forfaitaire de 26 % sur son revenu. Le président de SASU, au régime général, n’est pas concerné.
Attention
La première année, le gérant d’EURL cotise sur un forfait d’environ 3 500 €, puis l’Urssaf régularise sur le revenu réel au printemps suivant. Avec 40 000 € nets en 2026, les cotisations réelles sont de 18 000 € : en 2027, il faut payer 14 500 € de rattrapage plus 18 000 € de provisions, soit 32 500 €.
L’ACRE, plus modeste dans les deux statuts
Pour les créations depuis le 1er juillet 2026, l’ACRE n’exonère plus que 25 % des cotisations si le revenu professionnel ne dépasse pas 36 045 €. L’exonération devient dégressive entre 36 045 € et 48 060 €, puis disparaît. Elle se demande à l’Urssaf. En SASU, elle ne sert que si le président se rémunère ; en EURL, elle allège les cotisations dès la première année.
Vous touchez l’ARE : quel statut préserve vos allocations ?
Pour un créateur indemnisé par France Travail, c’est souvent le critère qui tranche la première année. Les deux statuts ne traitent pas les dividendes de la même façon.
- En SASU, le président peut percevoir ses allocations pendant la création. Tant qu’il ne se verse aucune rémunération, l’ARE est maintenue, dans la limite de 60 % des droits restants à la création, et ses dividendes ne sont pas une rémunération : ils ne modifient pas le montant de l’allocation.
- En EURL, la rémunération du gérant et ses dividendes au-delà de 10 % du capital sont soumis à cotisations sociales et pris en compte dans le calcul de l’ARE. Se payer en dividendes ne protège donc pas l’allocation.
- Dans les deux cas, vous pouvez préférer l’ARCE : un capital égal à 60 % de vos droits restants, versé en deux fois (au début de l’activité, puis 6 mois plus tard sous conditions).
Le simulateur ci-dessous compare, avec vos droits restants, ce que France Travail vous verse mois après mois en SASU sans salaire, en EURL et avec l’ARCE.
IS, IR, dividendes : comment l’argent sort-il de chaque société ?
La SASU et l’EURL n’ont pas la même fiscalité par défaut. Les deux peuvent en changer, sous conditions.
Impôt sur les sociétés ou impôt sur le revenu
La SASU paie l’impôt sur les sociétés (IS) dès sa création. Elle peut opter pour l’impôt sur le revenu si elle a moins de 5 ans et moins de 50 salariés, pour 5 exercices au plus. L’EURL dont l’associé est une personne physique relève par défaut de l’impôt sur le revenu : le bénéfice s’ajoute à vos autres revenus et sert aussi d’assiette à vos cotisations. Elle peut opter pour l’IS.
L’IS est de 15 % jusqu’à 42 500 € de bénéfice, puis de 25 %. Le taux réduit suppose un chiffre d’affaires d’au plus 10 millions d’euros et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques (service-public.fr).
Les dividendes
Les dividendes supportent le prélèvement forfaitaire unique, ou PFU de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez opter à la place pour le barème progressif, avec un abattement de 40 %.
- En SASU, les dividendes ne supportent aucune cotisation sociale, mais ils n’ouvrent aucun droit à la retraite ni à la protection sociale.
- En EURL à l’IS, la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des comptes courants d’associé est soumise aux cotisations des travailleurs non salariés.
L’avis de l’expert-comptable
En EURL à l’IS, un capital plus élevé élargit la part de dividendes sans cotisations, mais cet argent reste immobilisé dans la société. Calibrez-le sur la trésorerie dont l’activité a besoin, pas sur la seule économie de cotisations.
Les erreurs qui coûtent cher, et comment rattraper un mauvais choix
La plupart des regrets que nous voyons viennent de quatre erreurs de départ, toutes évitables avec un calcul fait avant la création.
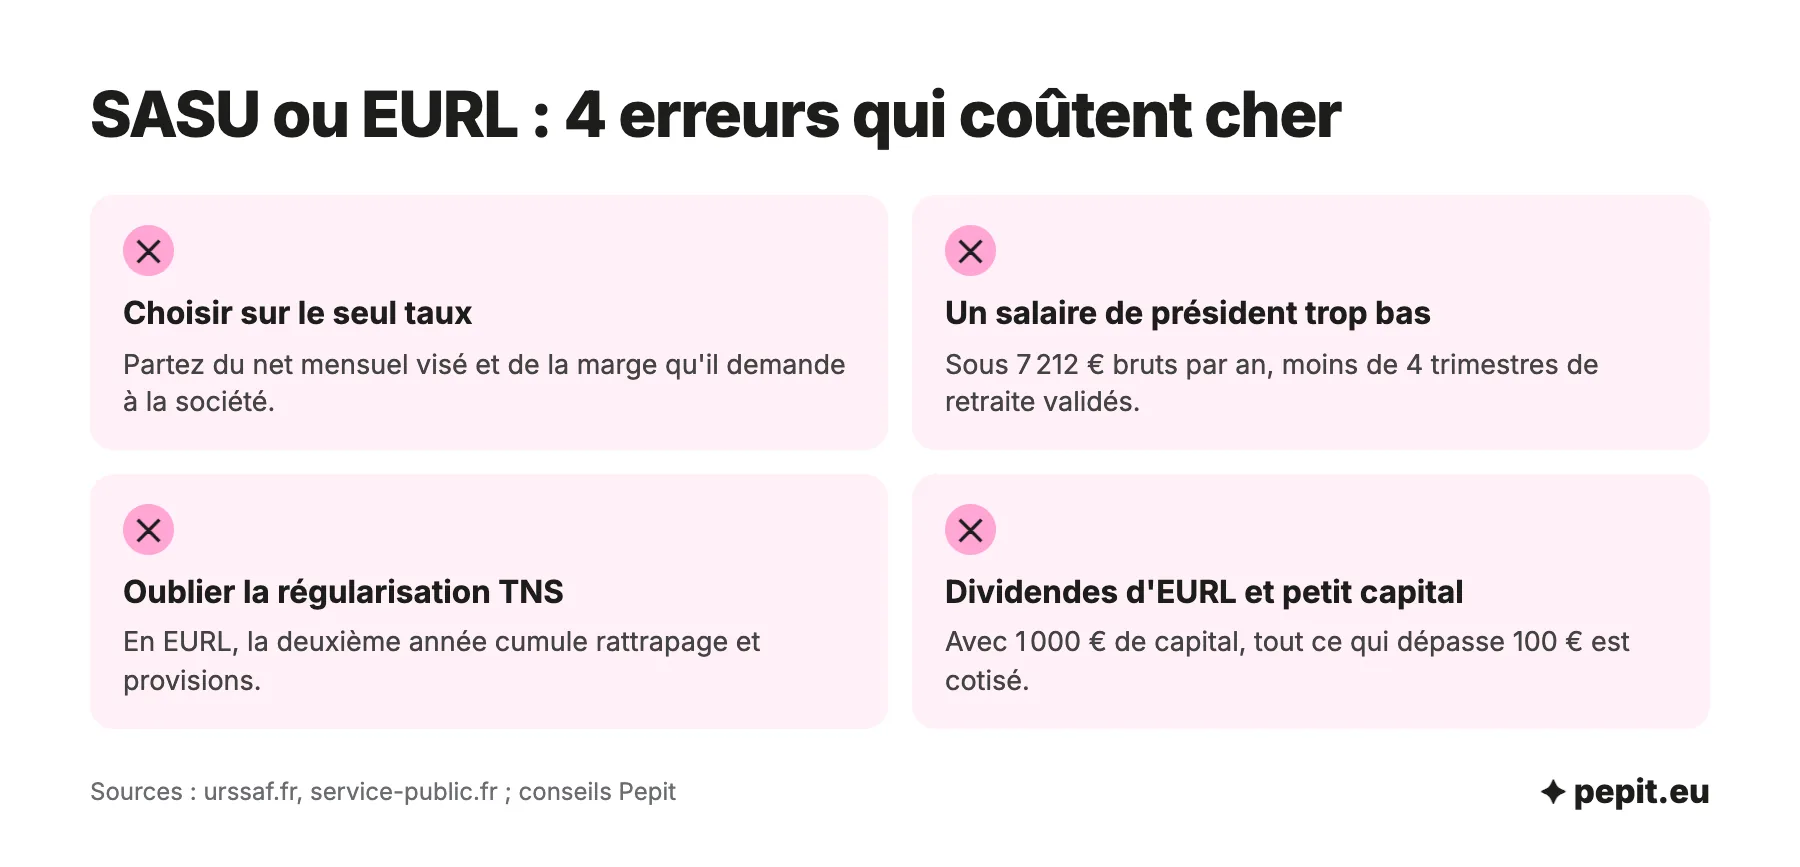
- Choisir sur le seul taux de cotisations, au lieu de partir du net mensuel visé et de la marge qu’il demande.
- Fixer un salaire de président sous 7 212 € bruts par an : vous validez alors moins de 4 trimestres de retraite.
- Oublier la régularisation de la deuxième année en EURL, qui cumule rattrapage et provisions.
- Distribuer des dividendes en EURL à l’IS avec un capital de 1 000 € : tout ce qui dépasse 100 € est cotisé.
Si le statut ne convient plus, passer d’une EURL à une SASU, ou l’inverse, est une transformation de société : décision de l’associé unique, nouveaux statuts, annonce légale (199 € HT hors La Réunion et Mayotte) et mise à jour au registre. Elle a aussi des effets fiscaux et sociaux, surtout si l’EURL passe de l’IR à l’IS : mieux vaut la caler sur la date de clôture.
Choisir dès le départ évite ce coût. Pour lancer la société, voyez comment créer une SASU ou créer une EURL. Et si la micro-entreprise reste une option, comparez aussi SASU ou micro-entreprise.
Dans les deux cas, une comptabilité complète et un bilan annuel sont obligatoires. Pepit, cabinet d’expertise comptable en ligne, accompagne SASU et EURL de la création au bilan, avec un suivi en temps réel et sans déplacement. D’autres cabinets en ligne existent, comme L-Expert-Comptable.com, avec un comptable dédié joignable sous 24 h et la création d’entreprise offerte. Swapn tient la comptabilité en ligne avec une équipe comptable joignable sous 24 h et un bilan certifié par un expert-comptable, dès 29 € HT/mois, sans engagement.
Questions fréquentes sur le choix entre SASU et EURL
Les réponses courtes aux questions que posent le plus souvent les créateurs qui hésitent entre les deux sociétés.
Quel chiffre d’affaires pour un salaire de 2 000 € en SASU ?
2 000 € nets par mois font 24 000 € par an, soit un coût d’environ 43 700 € pour la société (24 000 € × 1,82). Il faut donc un chiffre d’affaires qui couvre ce montant et vos frais : avec 10 000 € de charges, environ 53 700 € HT. En EURL, le même salaire coûte environ 34 800 €.
Quels sont les inconvénients d’une SASU ?
Le coût de la rémunération du président est élevé, environ 82 % du net en cotisations. Le président n’a pas droit au chômage au titre de son mandat. La société doit aussi établir un bulletin de paie et une DSN chaque mois dès qu’elle le rémunère.
Quels sont les inconvénients d’une EURL ?
Le gérant paie des cotisations minimales même sans revenu, et la régularisation de la deuxième année peut peser lourd sur la trésorerie. À l’IS, les dividendes au-delà de 10 % du capital sont cotisés. Le cadre juridique de la SARL laisse aussi moins de liberté dans les statuts.
Existe-t-il un simulateur SASU ou EURL ?
L’Urssaf met en ligne un simulateur sur mon-entreprise.urssaf.fr qui calcule les cotisations de chaque statut. Notre simulation repose sur des hypothèses simplifiées : un expert-comptable l’affine avec votre chiffre d’affaires, vos charges et votre foyer fiscal.
Le président de SASU a-t-il droit au chômage ?
Non, il ne cotise pas à l’assurance chômage au titre de son mandat. Il peut y avoir droit seulement s’il cumule le mandat avec un vrai contrat de travail, pour des fonctions techniques distinctes et rémunérées à part. Le gérant d’EURL n’y a pas droit non plus.
Peut-on passer d’une EURL à une SASU ?
Oui, par une transformation de la société, qui conserve sa personnalité juridique. Elle demande de nouveaux statuts, une annonce légale et une mise à jour au registre. Ses effets fiscaux se préparent avec votre expert-comptable avant la date choisie.
Sources
- Service-public.fr : SASU, ce qu'il faut savoir (comparatif SASU et EURL)
- Service-public.fr : choisir la forme juridique de son entreprise
- Service-public.fr : fiscalité de l'EURL
- Service-public.fr : fiscalité de la SASU
- Service-public.fr : impôt sur les sociétés (taux, déclaration, paiement)
- Service-public.fr : imposition des dividendes
- Bpifrance Création : comparaison EURL/SASU
- Bpifrance Création : régime fiscal et social des dividendes
- Urssaf : plafonds de la Sécurité sociale
- Urssaf : réforme du calcul des cotisations des indépendants