L’essentiel
- Sept étapes : projet, nom, siège, statuts, capital, annonce légale, puis dossier sur le guichet unique.
- Coût officiel : 37,45 € de greffe, 21,41 € de bénéficiaires effectifs et 124 € HT d’annonce, soit 207,66 € TTC.
- Capital : montant libre, dont au moins 20 % à verser lors du dépôt en banque ou chez un notaire.
- Impôt : l’EURL est à l’impôt sur le revenu par défaut, l’impôt sur les sociétés se choisit sur option.
- Gérant associé : travailleur non salarié, il coûte environ 1 450 € pour 1 000 € net versés.
Comment se déroule la création d’une EURL, de l’idée au Kbis ?
La création d’une EURL (entreprise unipersonnelle à responsabilité limitée) suit le même parcours que celle d’une SARL, avec un seul associé. Les formalités se font en ligne. Votre responsabilité se limite à vos apports, sauf faute de gestion du gérant. Deux choix pèsent bien plus que les démarches elles-mêmes : le régime fiscal, impôt sur le revenu ou impôt sur les sociétés, et votre statut social de gérant.
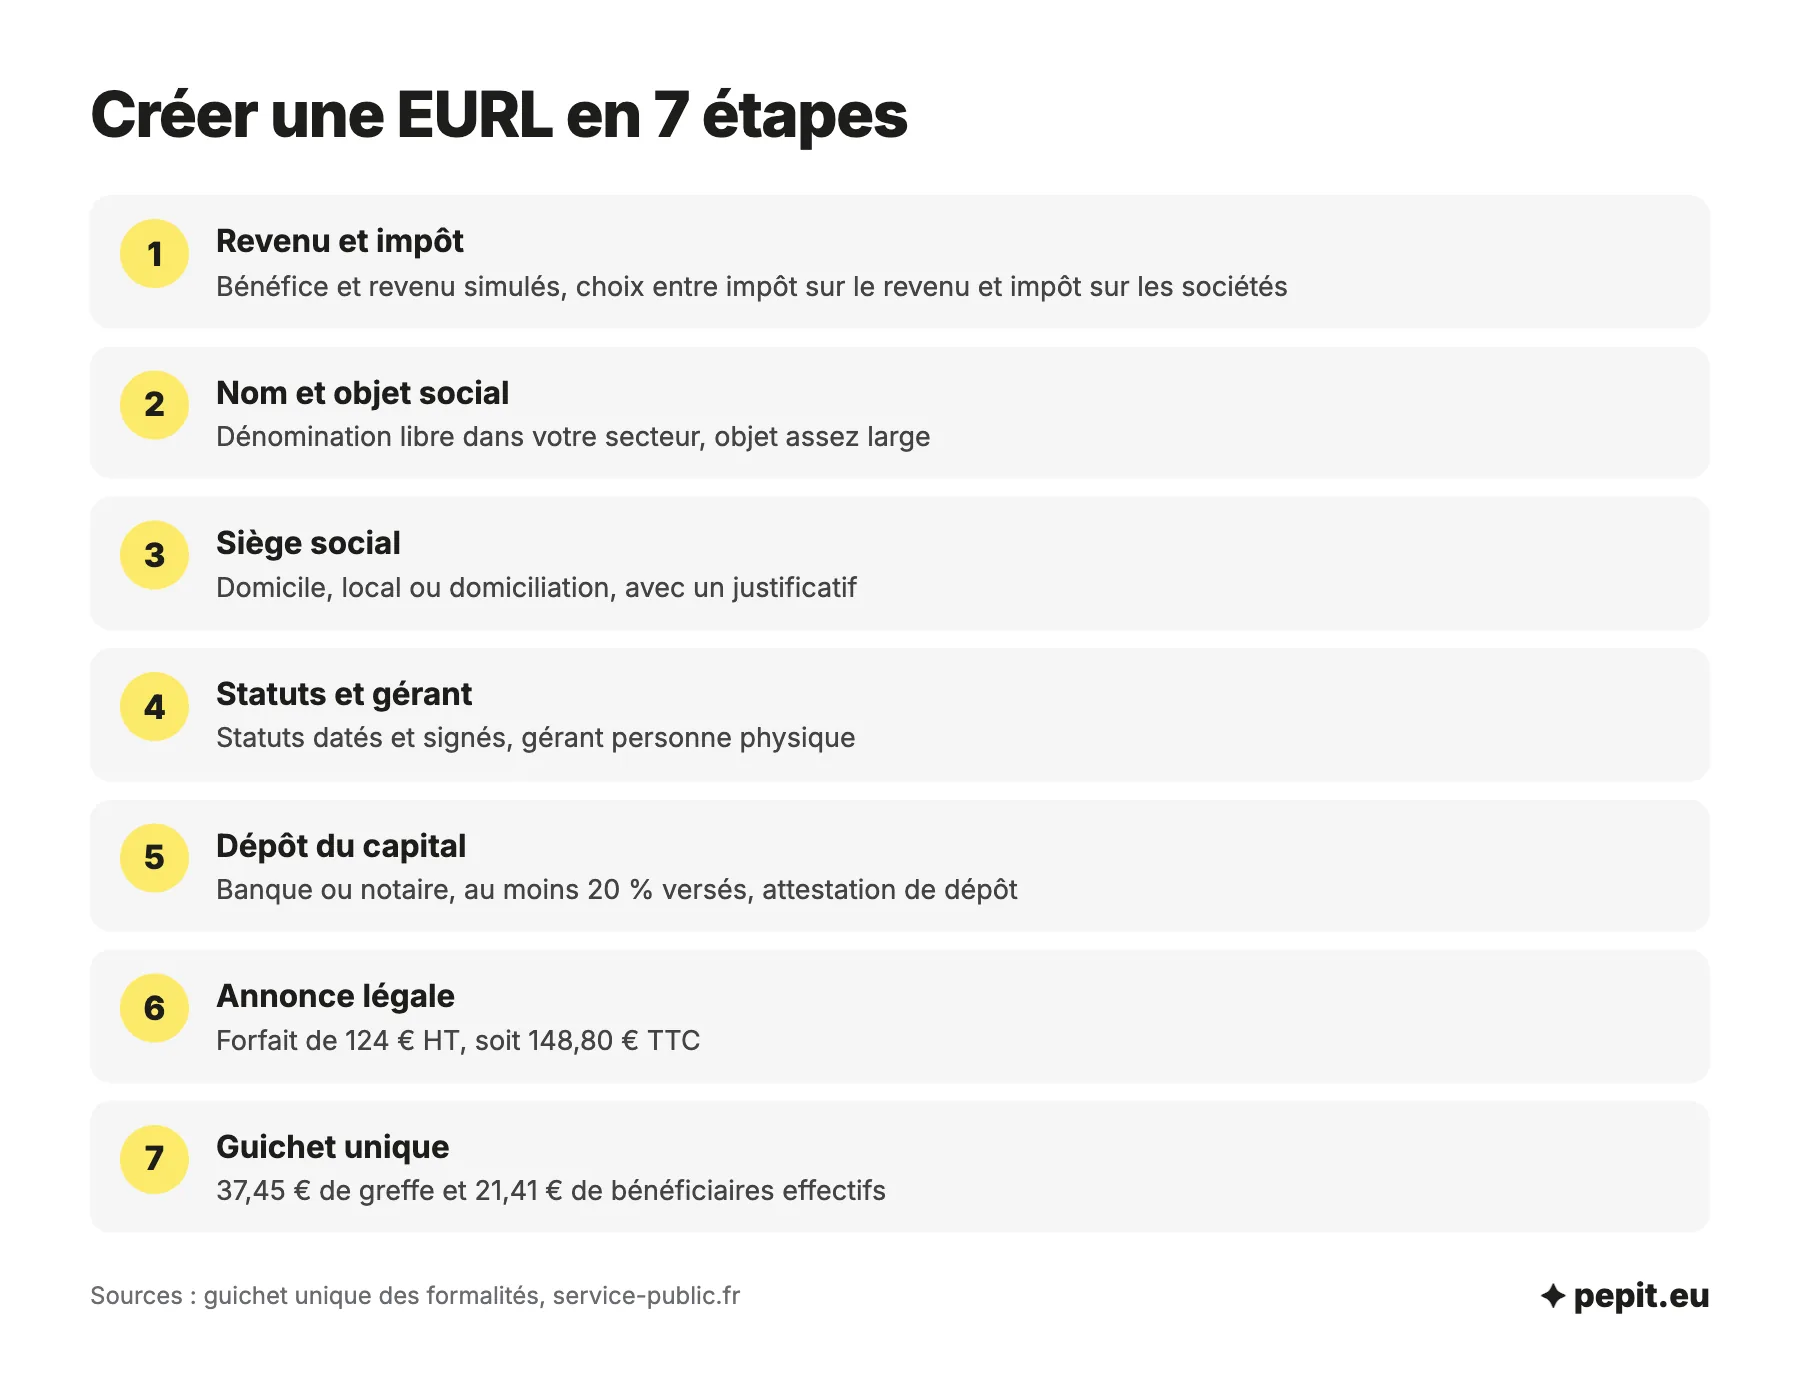
Le parcours compte sept étapes, dont les quatre premières ne coûtent rien. Dans les grandes lignes :
- vous chiffrez votre revenu et tranchez entre IR et IS ;
- vous choisissez nom, adresse et rédigez les statuts ;
- vous versez le capital et publiez l’avis de constitution ;
- vous envoyez le dossier en ligne et payez le greffe.
Étape 1 : chiffrer votre revenu et choisir le régime fiscal
Estimez votre bénéfice, le revenu dont vous avez besoin et ce que vous voulez laisser dans la société. Ce calcul décide de l’impôt (IR ou IS) et de vos cotisations. Si vous voulez l’IS dès le premier exercice, l’option se prépare dès maintenant. Coût : 0 €.
Étape 2 : choisir le nom et l’objet social
Vérifiez dans la base gratuite de l’INPI que la dénomination est libre dans votre secteur. Décrivez l’objet social, c’est-à-dire les activités autorisées, assez largement pour suivre l’évolution de votre offre sans modifier les statuts. Coût : 0 €.
Étape 3 : fixer le siège social
Domicile, local ou société de domiciliation : il faut un justificatif (facture récente, bail ou contrat). Au domicile, vérifiez votre bail ou le règlement de copropriété, et mettez le nom de l’EURL sur la boîte aux lettres. Coût : 0 € chez vous, un abonnement en domiciliation.
Étape 4 : rédiger les statuts et nommer le gérant
Les statuts doivent indiquer la forme (EURL), la dénomination, le siège, l’objet, la durée (99 ans au plus), le capital et les apports. Ajoutez-y les pouvoirs du gérant, sa rémunération, les dates d’exercice et la reprise des actes passés avant l’immatriculation. Ils sont datés et signés. Coût : 0 € si vous les rédigez, des honoraires si un professionnel s’en charge.
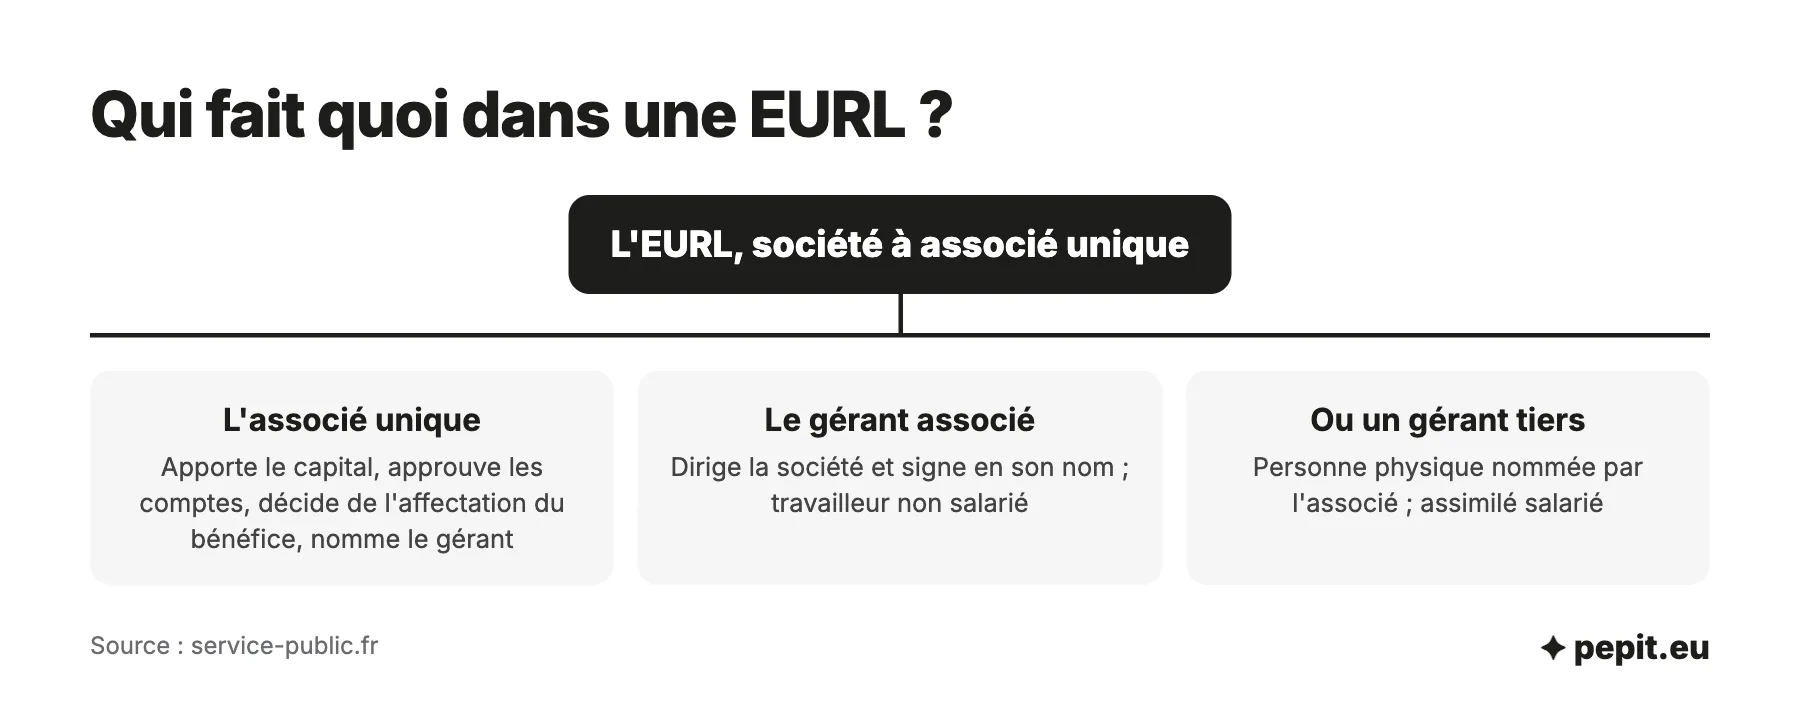
Le gérant est forcément une personne physique : vous, ou un tiers que vous nommez dans les statuts. Il dirige la société au quotidien et signe en son nom ; l’associé unique, lui, approuve les comptes et décide de l’affectation du bénéfice.
Étape 5 : déposer le capital
Aucun capital minimum n’est imposé. Vous versez au moins 20 % des apports en argent lors du dépôt, auprès d’une banque ou d’un notaire, et le solde dans les 5 ans. L’attestation de dépôt des fonds rejoint le dossier, et l’argent est débloqué dès l’immatriculation. Coût : les frais du compte ou du notaire.
Étape 6 : publier l’annonce légale
L’avis de constitution paraît dans un journal d’annonces légales du département du siège. Le forfait est de 124 € HT, soit 148,80 € TTC (147 € HT à La Réunion et à Mayotte). Le journal remet une attestation de parution.
Étape 7 : déposer le dossier sur le guichet unique
Le dossier part sur le guichet unique des formalités des entreprises, au plus tard 30 jours après le début d’activité. Vous payez 37,45 € de frais de greffe et 21,41 € de déclaration des bénéficiaires effectifs, soit 58,86 €. L’option pour l’IS peut être cochée dans ce même formulaire.
L’avis de l’expert-comptable
Décidez de l’IR ou de l’IS avant de déposer le dossier, pas après le premier bilan. Une EURL restée à l’IR par oubli paie l’impôt et les cotisations sur tout le bénéfice, même celui que vous laissez sur le compte de la société.
Combien coûte la création d’une EURL ?
Trois frais sont obligatoires. Le capital n’en fait pas partie : il reste à la société. Le simulateur ci-dessous fait le calcul avec vos chiffres.
| Poste | Montant | Obligatoire |
|---|---|---|
| Frais de greffe (immatriculation au RCS) | 37,45 € | ✅ |
| Déclaration des bénéficiaires effectifs | 21,41 € | ✅ |
| Annonce légale de constitution | 124 € HT, soit 148,80 € TTC | ✅ |
| Total des frais officiels | 207,66 € TTC | ✅ |
| Statuts rédigés par un professionnel | Sur devis | ❌ |
| Domiciliation | Abonnement selon le prestataire | ❌ |
Une SASU coûte un peu plus : le coût de création d’une SASU atteint 229,26 € TTC, avec une annonce à 142 € HT. Pour éviter les honoraires de création, L-Expert-Comptable.com, cabinet d’expertise comptable en ligne, fait la création d’entreprise offerte pour les sociétés (micro-entreprise non éligible).
Exemple chiffré
Simulation : Marc, développeur, crée une EURL à l’IS avec 2 000 € de capital, rédige lui-même les statuts et vise 2 000 € net par mois.
- Frais de création : 37,45 + 21,41 + 148,80 = 207,66 € TTC.
- Capital à verser au dépôt : 20 % de 2 000 €, soit 400 €.
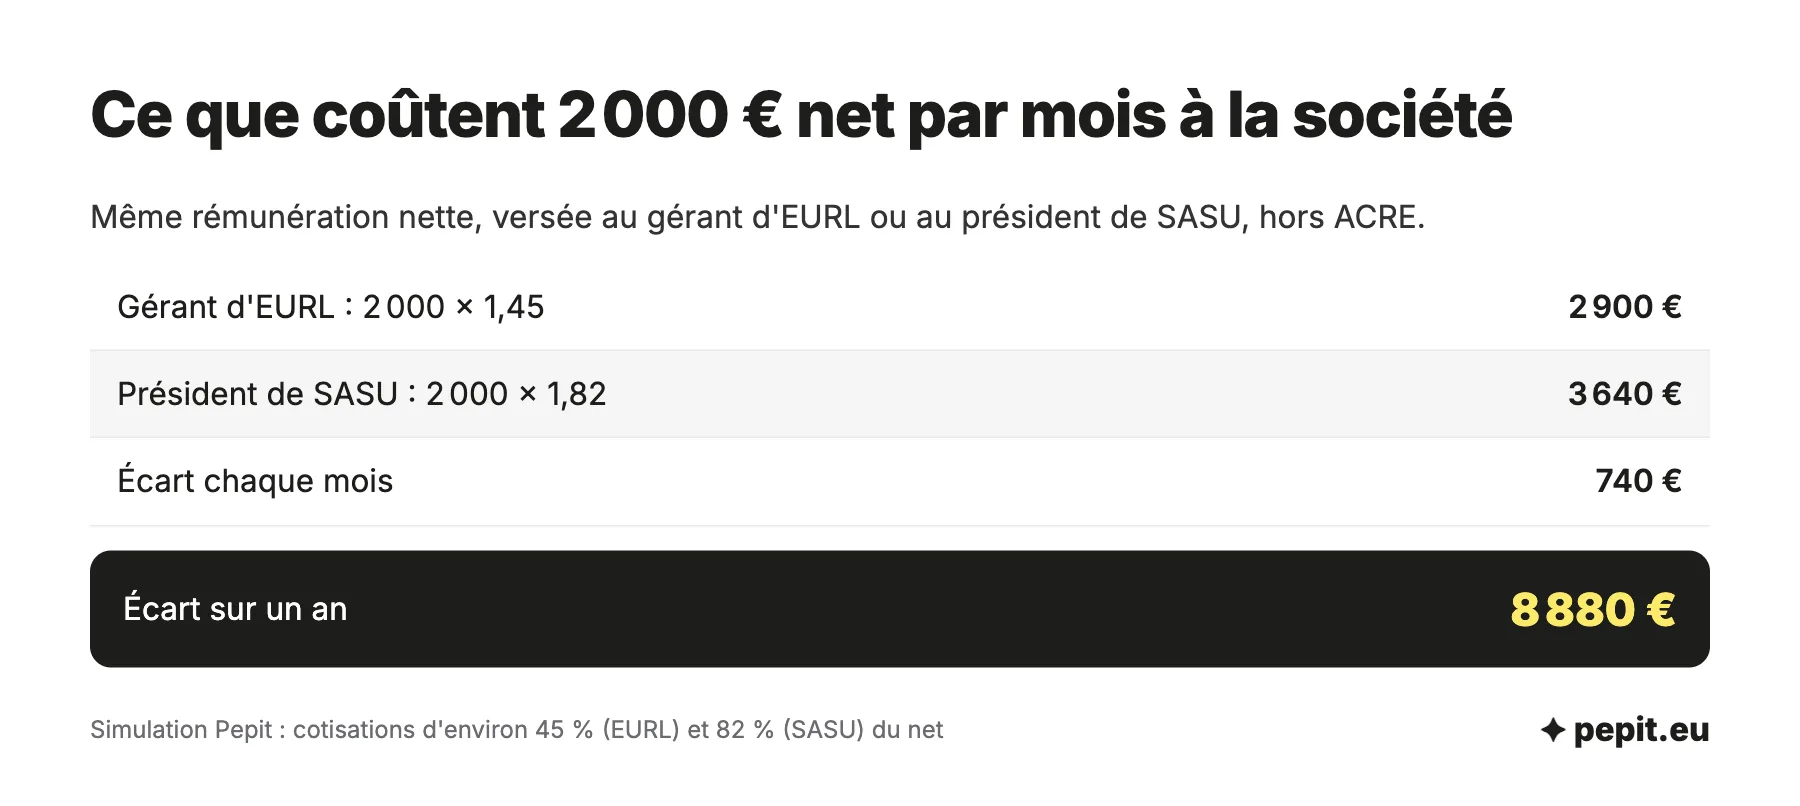
- Coût mensuel de sa rémunération pour l’EURL : 2 000 × 1,45 = 2 900 €.
- Même revenu en SASU : 2 000 × 1,82 = 3 640 €, soit 740 € de plus chaque mois.
Lecture : à revenu égal, l’EURL coûte 8 880 € de moins par an en cotisations, avec une protection sociale plus réduite que celle du président de SASU.
Impôt sur le revenu ou sur les sociétés : que cocher dans le dossier ?
Quand l’associé unique est une personne physique, l’EURL est à l’impôt sur le revenu (IR) par défaut. L’impôt sur les sociétés (IS) se choisit sur option ; il s’applique d’office si l’associé est une société.
| Critère | EURL à l’IR (par défaut) | EURL à l’IS (sur option) |
|---|---|---|
| Qui paie l’impôt | Vous, sur tout le bénéfice | La société, à 15 % puis 25 % |
| Rémunération du gérant | Non déductible du bénéfice | Déductible du bénéfice |
| Dividendes | ❌ Sans objet | ✅ Possibles |
| Base des cotisations | Tout le bénéfice | Rémunération et dividendes au-delà de 10 % du capital |
| Déficit | Déduit de vos autres revenus | Reste dans la société |
| Formalité | Aucune | Option avant la fin du 3e mois de l’exercice |
À l’IS, le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires reste sous 10 millions d’euros et si le capital est entièrement versé et détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %. Les dividendes subissent le prélèvement forfaitaire unique de 31,4 %, et des cotisations sociales pour la part qui dépasse 10 % du capital, des primes et des comptes courants.
L’IR convient aux débuts modestes ou déficitaires, car la perte réduit vos autres revenus. L’IS devient plus intéressant dès que le bénéfice dépasse vos besoins personnels : la part laissée dans la société n’est taxée qu’à 15 %.
Combien cotise le gérant associé unique ?
Le gérant associé unique est travailleur non salarié (TNS) : il cotise à la Sécurité sociale des indépendants, sans fiche de paie.
- Les cotisations atteignent environ 45 % du net : 1 000 € net coûtent environ 1 450 € à la société.
- Des cotisations minimales restent dues même sans revenu, de 1 255 à 1 274 € par an selon l’activité.
- Le gérant crée son compte sur urssaf.fr dès l’immatriculation, et n’a pas droit à l’assurance chômage.
- L’ACRE, demandée dans les 60 jours qui suivent le début d’activité, exonère 25 % des cotisations si le revenu ne dépasse pas 36 045 €, puis de façon dégressive jusqu’à 48 060 €.
Si vous nommez un gérant qui n’est pas associé, il relève du régime des assimilés salariés, comme un président de SASU. Ce choix modifie le bilan des avantages et inconvénients de l’EURL.
L’avis de l’expert-comptable
La première année, les cotisations du gérant sont calculées sur une base forfaitaire, puis régularisées sur le revenu réel. Mettez de côté chaque mois une part de ce que vous vous versez : la régularisation arrive souvent au moment où la trésorerie est la plus serrée.
Quelles pièces fournir pour immatriculer une EURL ?
Préparez ces documents en PDF lisibles avant de commencer la saisie en ligne :
- les statuts datés et signés ;
- le justificatif du siège ;
- l’attestation de parution de l’annonce légale ;
- l’attestation de dépôt des fonds ;
- la pièce d’identité du gérant et sa déclaration sur l’honneur de non-condamnation.
Si l’associé unique est une société, ajoutez son extrait Kbis de moins de 3 mois. Pour un apport de bien (matériel, véhicule), un rapport du commissaire aux apports peut être exigé.
Combien de temps faut-il pour créer une EURL ?
La partie que vous maîtrisez (statuts, dépôt, annonce) peut tenir en quelques jours si tout est prêt. Le traitement par le greffe n’a pas de délai officiel : l’INPI, qui gère le guichet unique, renvoie aux greffes.
Deux délais légaux s’imposent. La demande d’immatriculation doit partir au plus tard 30 jours après le début d’activité, et une pièce manquante doit être fournie sous 15 jours ouvrables.
Le calendrier ci-dessous part de la date à laquelle vous voulez démarrer : il date chaque étape au plus tard, puis les premières échéances (ACRE, CFE, TVA).
Quels oublis coûtent cher la première année d’EURL ?
Ces erreurs reviennent souvent dans les EURL créées sans accompagnement.
- Laisser passer le délai d’option pour l’IS, qui court jusqu’à la fin du troisième mois de l’exercice.
- Oublier que les cotisations minimales sont dues même sans rémunération.
- Publier une annonce dont les mentions diffèrent des statuts : le dossier est rejeté.
- Rédiger un objet social trop étroit, qui impose une modification de statuts.
- Négliger les démarches fiscales : espace professionnel sur impots.gouv.fr, questionnaire 751-SD, déclaration de CFE avant le 31 décembre.
Attention
Si vous quittez une micro-entreprise pour créer l’EURL, déclarez la cessation de l’entreprise individuelle dans les 30 jours qui suivent l’arrêt de l’activité. Sans cette démarche, l’URSSAF continue d’appeler des cotisations sur l’ancienne activité.
Questions fréquentes sur la création d’une EURL
Les réponses courtes aux questions les plus posées sur la création d’une EURL.
Quelle différence entre EURL et SARL ?
L’EURL est une SARL à associé unique. Les règles sont les mêmes, mais l’EURL d’une personne physique est à l’IR par défaut, alors que la SARL est à l’IS. Le choix EURL ou SARL dépend surtout du nombre d’associés.
Combien coûte la création d’une SARL ?
Les frais de greffe et de bénéficiaires effectifs sont les mêmes qu’en EURL, soit 58,86 €. L’annonce légale coûte 148 € HT, soit 177,60 € TTC, ce qui porte les frais officiels à 236,46 € TTC.
Quel est le statut le plus avantageux fiscalement ?
Aucun dans l’absolu. À l’IS, la part du bénéfice laissée dans la société est taxée à 15 % jusqu’à 42 500 €. À l’IR, un premier exercice en perte réduit vos autres revenus. Le choix SASU ou EURL se tranche aussi sur vos propres chiffres.
Comment passer de micro-entreprise à EURL ?
Vous créez l’EURL comme toute société, puis déclarez la cessation de la micro-entreprise dans les 30 jours. Le passage se prépare avec une comparaison chiffrée entre micro-entreprise ou EURL.
Peut-on créer une EURL en touchant le chômage ?
Oui. Vous pouvez demander l’ACRE et, si vous percevez l’allocation chômage, choisir entre son maintien ou l’ARCE, un capital égal à 60 % des droits restants. Sans rémunération de gérant, l’expert-comptable établit une attestation de non-rémunération, souvent demandée par France Travail.
Peut-on créer une EURL sans expert-comptable ?
Oui, l’immatriculation peut se faire seul. La comptabilité et les comptes annuels restent obligatoires, et le choix entre IR et IS gagne à être chiffré avant le dépôt.
Sources
- Service-public.fr : fiscalité de l'EURL
- Service-public.fr : EURL, ce qu'il faut savoir
- Service-public.fr : immatriculation d'une société
- Service-public.fr : tarifs des annonces légales
- Service-public.fr : dépôt du capital social
- Guichet unique : tarifs des formalités
- Service-public.fr : rédaction et enregistrement des statuts