L’essentiel
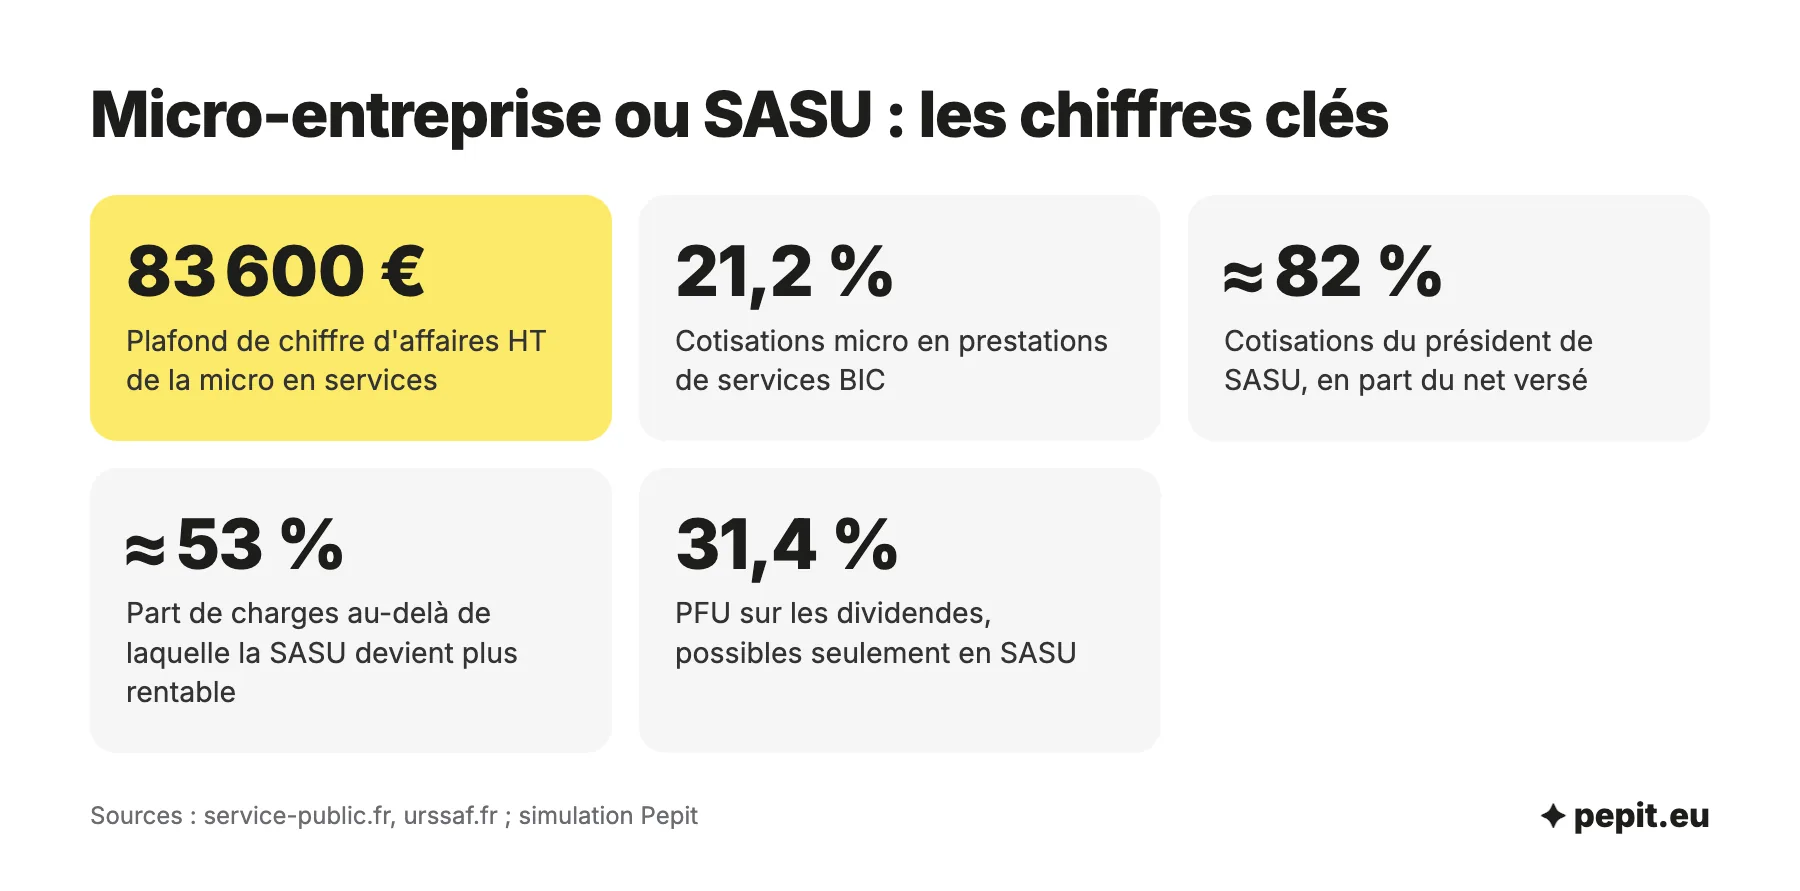
- Seuil de bascule : en services, la micro-entreprise rapporte plus tant que les charges restent sous environ 53 % du chiffre d’affaires avant impôt sur le revenu, 47 % après.
- Plafond micro : 83 600 € HT en services et 203 100 € HT en vente, sans plafond en SASU.
- Cotisations : 21,2 % du chiffre d’affaires en micro de services, environ 82 % du net versé au président de SASU.
- Charges réelles : la SASU les déduit de son résultat, la micro-entreprise ne déduit rien et les paie en plus.
- Protection : la SASU limite le risque aux apports et rattache son président au régime général des salariés.
Quel statut pour votre situation : micro-entreprise ou SASU ?
Entre SASU ou micro-entreprise, tout dépend de vos charges réelles et de votre chiffre d’affaires. En prestation de services, la micro-entreprise laisse plus de net tant que vos frais restent sous la moitié environ de vos recettes ; au-delà, ou près du plafond, la SASU prend l’avantage.
- Vous démarrez, avec peu de frais et un chiffre d’affaires modeste : la micro-entreprise, plus simple et souvent plus rentable.
- Vos frais (sous-traitance, matériel, loyer) dépassent la moitié de votre chiffre d’affaires : la SASU, car vous déduisez ces charges.
- Votre chiffre d’affaires approche 83 600 € en services : préparez la SASU, ou une EURL.
- Vous voulez laisser de la trésorerie dans l’entreprise ou vous verser des dividendes, taxés au PFU de 31,4 % : la SASU, la micro ne pouvant pas opter pour l’impôt sur les sociétés.
- Vous prévoyez un associé ou une levée de fonds : la SASU, la micro-entreprise ne le permet pas.
L’avis de l’expert-comptable
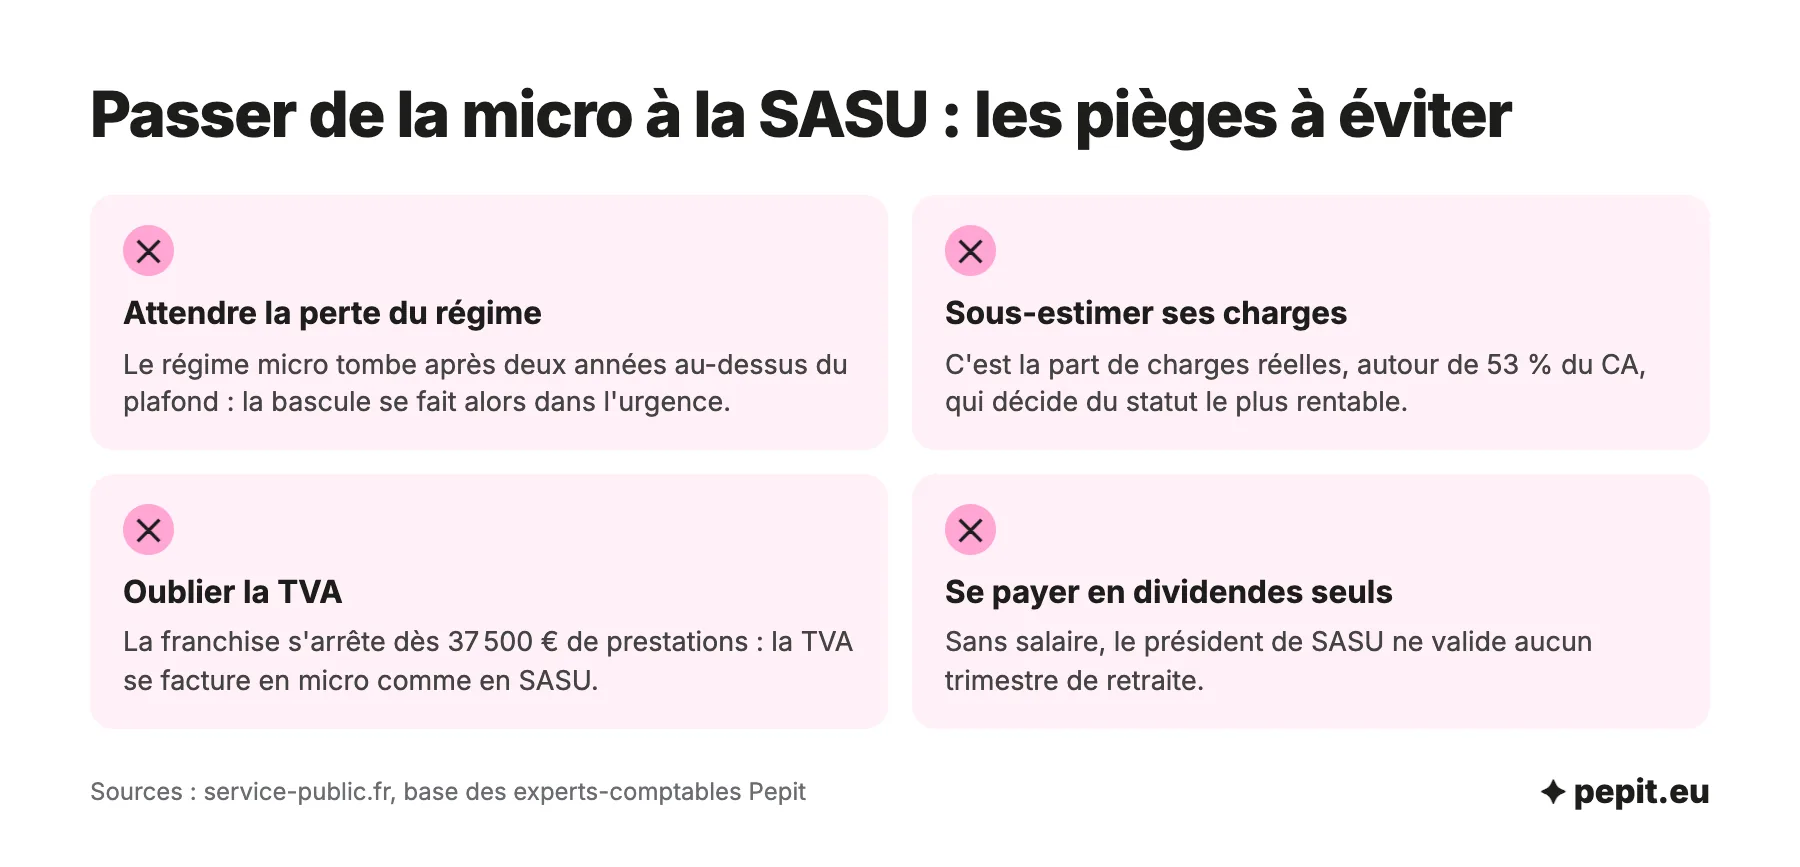
Avant de trancher, additionnez vos charges réelles des douze derniers mois, factures à l’appui, plutôt qu’une estimation de tête : c’est leur part dans le chiffre d’affaires qui décide du bon statut, pas le chiffre d’affaires seul.
Ce qui change entre une SASU et une micro-entreprise
La micro-entreprise (l’ancien statut d’auto-entrepreneur) est une entreprise individuelle sous régime simplifié : cotisations et impôt sont calculés sur le chiffre d’affaires encaissé. La SASU est une société à associé unique, avec sa propre comptabilité, son bilan et son résultat.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Nature | Entreprise individuelle | Société à associé unique |
| Plafond de chiffre d’affaires HT | 83 600 € (services), 203 100 € (vente) | Aucun plafond |
| Activités exclues | Agricoles (MSA), libérales réglementées hors Cipav, TVA immobilière, droits d’auteur | Presque aucune, hors règles propres à certaines professions réglementées |
| Base des cotisations | Chiffre d’affaires encaissé | Rémunération versée au président |
| Taux de cotisations | 12,3 % (vente), 21,2 % (services BIC), 25,6 % (libéral BNC) | Environ 82 % du net versé |
| Cotisations sans revenu | ❌ Aucune sans chiffre d’affaires | ❌ Aucune sans rémunération |
| Charges réelles | ❌ Non déductibles | ✅ Déduites du résultat |
| Impôt sur le bénéfice | IR après abattement de 71 %, 50 % ou 34 % | IS à 15 % jusqu’à 42 500 €, puis 25 % |
| Versement libératoire de l’IR | ✅ Possible sous plafond de revenu | ❌ Sans objet |
| Dividendes | ❌ Impossible | ✅ PFU de 31,4 %, sans cotisations |
| Protection sociale | Indépendant, sans chômage | Régime général, sans chômage |
| Patrimoine | Patrimoine personnel protégé, sauf exceptions | Responsabilité limitée aux apports |
| Comptabilité | Livre des recettes, obligations allégées | Comptabilité complète, bilan, bulletin de paie |
| Coût de création | Gratuit | Annonce légale 142 € HT, greffe 37,45 €, bénéficiaires effectifs 21,41 € |
La micro-entreprise ne peut pas opter pour l’impôt sur les sociétés. Tout le bénéfice passe donc dans vos revenus personnels, même si vous voudriez en garder une partie pour investir.
Vérifiez aussi que votre activité est ouverte à la micro-entreprise. Quatre familles en sont exclues, quel que soit le chiffre d’affaires :
- les activités agricoles rattachées à la MSA, comme le paysagisme ou l’entretien de jardins ;
- les professions libérales réglementées qui ne relèvent pas de la Cipav (avocat, notaire, expert-comptable, professions de santé) ;
- les activités soumises à la TVA immobilière (marchand de biens, lotisseur, agent immobilier) ;
- les activités artistiques payées en droits d’auteur.
Dans ces cas, la question ne se pose pas : la SASU, ou une autre société, devient la voie normale.
Micro-entreprise ou SASU : combien gagnez-vous ?
Pour comparer, on part d’un même chiffre d’affaires et on mesure le net qui arrive sur votre compte personnel. Les hypothèses sont identiques dans tous nos comparatifs de statuts. Le simulateur ci-dessous trace votre net après impôt selon votre résultat et montre jusqu’où la micro-entreprise reste devant.
Les hypothèses de la simulation
- Prestation de services (BIC), 60 000 € de chiffre d’affaires HT par an, TVA laissée de côté.
- Cas A : 10 000 € de charges réelles. Cas B : 30 000 € de charges réelles, soit la moitié du chiffre d’affaires.
- Micro-entreprise : cotisations de 21,2 % du chiffre d’affaires, charges payées en plus et non déduites.
- SASU : tout le résultat est versé au président, avec des cotisations d’environ 82 % du net (on divise le résultat par 1,82).
- Montants annuels arrondis à la centaine d’euros, avant impôt sur le revenu, sans ACRE ni autre aide.
Le net disponible dans les deux cas
En micro, les cotisations sont de 12 700 € dans les deux cas, puisqu’elles ne dépendent que du chiffre d’affaires. En SASU, elles suivent le résultat.
| Net disponible par an | Micro-entreprise | SASU | Écart |
|---|---|---|---|
| Cas A : 10 000 € de charges | 37 300 € | 27 500 € | + 9 800 € en micro |
| Cas B : 30 000 € de charges | 17 300 € | 16 500 € | + 800 € en micro |
Exemple chiffré
Karim, réparateur informatique à domicile, facture 60 000 € HT par an et paie 10 000 € de frais (cas A).
- En micro : 60 000 € moins 12 700 € de cotisations (21,2 %) moins 10 000 € de frais, soit environ 37 300 € nets.
- En SASU : résultat de 50 000 €, entièrement versé au président, soit 50 000 € divisés par 1,82 et environ 27 500 € nets.
- Résultat : la micro-entreprise lui laisse environ 9 800 € de plus par an.
Lecture : avec peu de frais, la micro gagne nettement. Si ses frais montaient à 30 000 €, l’écart tomberait à 800 € seulement.
Le seuil de bascule
Le seuil de bascule est le niveau de charges où les deux statuts donnent le même net. Avec nos hypothèses, il se situe à environ 53 % du chiffre d’affaires avant impôt sur le revenu, soit près de 31 800 € de charges pour 60 000 € de recettes. Après impôt sur le revenu (célibataire, sans autre revenu), il descend vers 47 %, soit 28 300 € de charges : le simulateur le recalcule pour votre foyer. En dessous, la micro-entreprise l’emporte ; au-dessus, la SASU prend le relais. Ce pourcentage reste le même quel que soit le chiffre d’affaires, tant que les taux ne changent pas.
L’impôt sur le revenu peut déplacer ce seuil. En micro, il porte sur le chiffre d’affaires après un abattement forfaitaire de 50 % en services, et non sur le bénéfice réel ; en SASU, il porte sur le salaire du président. Ces montants restent des ordres de grandeur : vos cotisations réelles dépendent de votre rémunération exacte et de l’année.
L’avis de l’expert-comptable
Si vous êtes près du seuil, regardez aussi l’EURL : avec nos hypothèses, elle dépasse la micro dès 32 % de charges environ avant impôt sur le revenu, 30 % après. La SASU se justifie alors surtout par la protection sociale ou un projet d’associé.
Retraite, maladie, chômage : qui est le mieux couvert ?
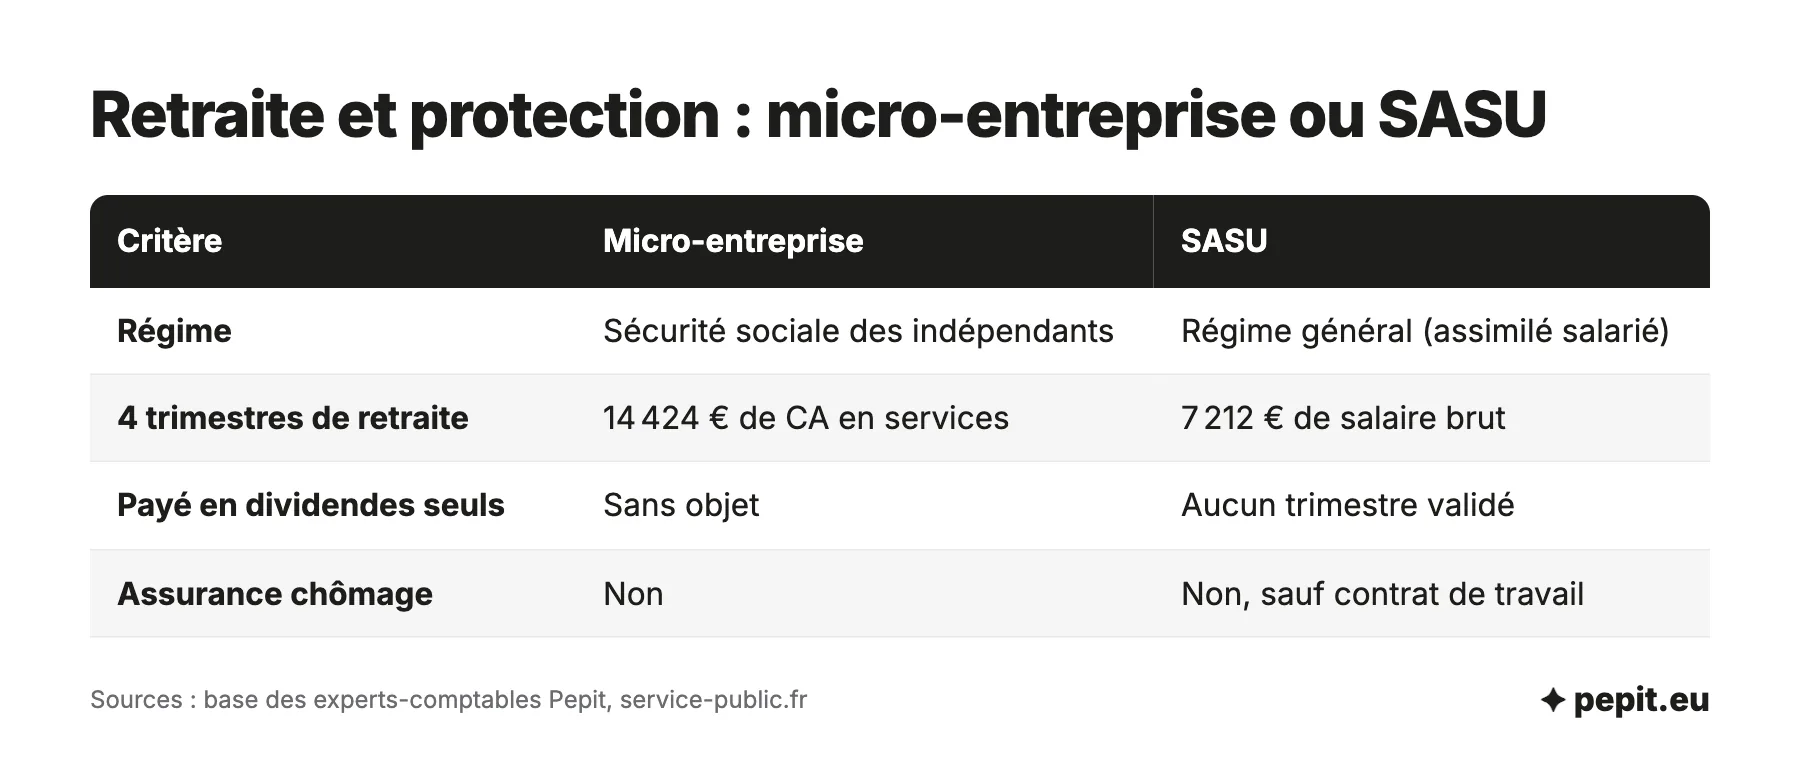
Le micro-entrepreneur dépend de la Sécurité sociale des indépendants ; le président de SASU est assimilé salarié, au régime général, sauf pour le chômage. Les cotisations plus lourdes de la SASU achètent une couverture plus large, mais seulement si le président se verse un salaire.
- Retraite en micro de services : il faut 14 424 € de chiffre d’affaires dans l’année pour valider 4 trimestres.
- Retraite en SASU : un salaire brut de 7 212 € par an suffit pour valider 4 trimestres.
- Chômage : ni le micro-entrepreneur ni le président de SASU ne cotisent, sauf contrat de travail distinct pour un vrai poste salarié.
Attention
Un président de SASU payé uniquement en dividendes ne valide aucun trimestre de retraite et n’a pas d’indemnités journalières, faute de salaire. Les dividendes ne supportent pas de cotisations, donc ils n’ouvrent aucun droit.
Quand passer de la micro-entreprise à la SASU ?
Le changement se prépare plusieurs mois à l’avance. Cinq signaux doivent vous alerter :
- Vos charges réelles dépassent la moitié de votre chiffre d’affaires.
- Vous approchez du plafond de 83 600 € HT en services ou de 203 100 € HT en vente.
- Vous voulez garder de l’argent dans l’entreprise pour investir, ou vous verser des dividendes.
- Vous voulez mettre votre patrimoine à l’abri ou rassurer une banque et de gros clients.
- Un associé ou un investisseur veut entrer au capital.
Vous ne perdez le régime micro qu’après deux années consécutives au-dessus du plafond. Attendre ce moment pour créer la société est risqué : la bascule se fait alors dans l’urgence, souvent en cours d’année et avec la TVA à gérer en même temps.
Côté TVA, la franchise en base s’arrête dès 37 500 € de prestations de services (41 250 € en seuil majoré) : vous facturez alors la TVA, en micro comme en SASU. Pour passer de la micro-entreprise à la SASU, on crée la société, puis on déclare la cessation de la micro en calant les deux dates. Le comparatif micro-entreprise ou EURL détaille la bascule vers l’EURL.
Ce que la SASU ajoute en coûts et en formalités
La SASU demande plus de formalités et de suivi. Voici les coûts à prévoir, en plus des cotisations.
- La création : annonce légale de 142 € HT (hors La Réunion et Mayotte), frais de greffe de 37,45 € et déclaration des bénéficiaires effectifs de 21,41 €, plus la rédaction des statuts. Voyez comment créer une SASU étape par étape.
- La gestion : une comptabilité complète, des comptes annuels déposés au greffe et un bulletin de paie chaque mois si le président est payé.
- La rémunération : chaque euro net de salaire coûte environ 1,82 € à la société ; le statut du président de SASU se règle donc avant le premier versement.
Si vous restez en micro, Tiime est un logiciel de gestion gratuit (offre Free) pour vos devis et factures illimités, avec la facturation électronique ; il ne fait ni bilan ni déclarations. Si vous passez en SASU, Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité, la paie du président et le bilan, avec un suivi en temps réel.
Demandeur d’emploi : micro-entreprise ou SASU ?
Si vous touchez l’allocation chômage (ARE), le statut change la façon dont vous la gardez. Deux choix s’offrent à vous à la création, et ils ne se cumulent pas.
- Garder l’ARE chaque mois, réduite selon vos revenus d’activité. En SASU, un président qui ne se verse aucune rémunération peut conserver son ARE ; les dividendes n’en changent pas le montant.
- Toucher l’ARCE, soit 60 % des droits restants, versée en deux fois : la moitié au début de l’activité, l’autre six mois plus tard sous conditions.
L’ACRE, une exonération partielle de cotisations, se demande au moment de la création et jusqu’à 60 jours après. Depuis le 1er juillet 2026, hors micro-entreprise, elle exonère 25 % des cotisations si le revenu ne dépasse pas 36 045 €, puis de façon dégressive jusqu’à 48 060 €. Notre article sur les aides à la création d’entreprise détaille ces dispositifs.
Questions fréquentes sur le choix entre SASU et micro-entreprise
Les réponses courtes aux autres questions posées sur le choix entre SASU et micro-entreprise.
Quelle est la différence entre une SASU et un auto-entrepreneur ?
L’auto-entrepreneur, ou micro-entrepreneur, exerce en entreprise individuelle et cotise sur son chiffre d’affaires, par exemple 21,2 % en services. La SASU est une société avec son propre résultat : son président est assimilé salarié et cotise sur sa rémunération.
Existe-t-il un simulateur SASU ou micro-entreprise ?
Le simulateur de l’Urssaf, sur mon-entreprise.urssaf.fr, calcule les cotisations de chaque statut. Notre simulation donne un ordre de grandeur ; un expert-comptable l’affine avec vos charges réelles et votre foyer fiscal.
Peut-on avoir une micro-entreprise et une SASU en même temps ?
Oui, rien ne l’interdit, à condition que les activités soient distinctes et que chaque structure facture ses propres clients. Le cumul demande de la rigueur : deux comptabilités, deux régimes sociaux et des déclarations séparées.
Quel est le statut le plus avantageux fiscalement ?
Il n’y en a pas un seul. La micro est imbattable avec peu de charges grâce à son abattement forfaitaire ; la SASU l’emporte quand les charges sont fortes ou que vous laissez du bénéfice dans la société, taxé à 15 % jusqu’à 42 500 €.
Quel capital minimum pour une SASU ?
Le capital est libre, dès 1 €. Au moins la moitié des apports en argent doit être versée à la création, le reste dans les cinq ans. Un capital trop faible peut toutefois freiner une banque ou un client.
Quels sont les inconvénients d’une SASU ?
Le coût de la rémunération est élevé, environ 82 % du net en cotisations, et le président ne cotise pas au chômage. La SASU impose aussi une comptabilité complète, un bilan et un bulletin de paie dès que le président est payé.
Sources
- Service-public.fr : régime fiscal de la micro-entreprise
- Service-public.fr : cotisations de la micro-entreprise
- Service-public.fr : franchise en base de TVA
- Service-public.fr : SASU, ce qu'il faut savoir
- Service-public.fr : fiscalité de la SASU
- Service-public.fr : imposition des dividendes
- Service-public.fr : aide à la reprise ou à la création d'entreprise (ARCE)
- Bpifrance Création : le dirigeant assimilé salarié
- Bpifrance Création : activités possibles sous le régime micro-entrepreneur