L’essentiel
- Pas de transformation : une micro-entreprise ne devient pas SASU, vous créez la société puis fermez la micro.
- Deux voies : créer la SASU puis cesser la micro, ou apporter votre fonds à la SASU.
- Quand : en services BIC, la SASU devient plus rentable quand les charges dépassent environ 53 % du chiffre d’affaires avant impôt sur le revenu, 47 % après.
- Coût officiel : 229,26 € TTC pour créer la SASU, greffe, bénéficiaires effectifs et annonce légale compris.
- ACRE : impossible pour la SASU si vous en avez déjà bénéficié au cours des 3 dernières années.
Comment passer de micro-entreprise à SASU ?
Pour passer de micro-entreprise à SASU, il n’existe pas de transformation directe. La micro-entreprise est une entreprise individuelle : elle n’a pas de personnalité morale, donc rien à transformer. Vous créez une nouvelle société, la SASU, puis vous mettez fin à la micro. Deux voies le permettent.
Voie 1 : créer la SASU, puis cesser la micro-entreprise
C’est la voie la plus courante pour un prestataire de services. Vous créez la SASU comme n’importe quelle société, vous faites signer vos clients avec elle, puis vous déclarez la cessation de la micro. Rien n’est vendu ni apporté : la clientèle suit parce que les clients acceptent de travailler avec la nouvelle société.
Voie 2 : apporter le fonds à la SASU
Vous apportez à la société votre fonds (clientèle, nom commercial, matériel, contrats) en échange d’actions : c’est un apport en nature. L’opération vaut cessation de l’entreprise individuelle et suit des règles de publicité, de déclaration fiscale et d’évaluation. Un commissaire aux apports vérifie la valeur, sauf si l’apport ne dépasse ni 30 000 € ni la moitié du capital.
Variante : vendre le fonds à la SASU au lieu de l’apporter. La société paie alors un prix, ce qui suppose qu’elle ait la trésorerie ou un prêt, et l’acte de cession supporte des droits d’enregistrement. Vous encaissez de l’argent au lieu de recevoir des actions.
| Critère | Créer puis cesser | Apporter le fonds |
|---|---|---|
| Pour qui | Prestataire sans stock ni bail | Commerce, fonds avec bail, stock ou matériel de valeur |
| Capital de la SASU | En argent, montant libre | Valeur du fonds apporté, plus de l’argent si besoin |
| Évaluation | Aucune | Commissaire aux apports au-delà de 30 000 € ou de la moitié du capital |
| Publicité | Annonce de constitution de la SASU | Annonce de constitution et publicité de l’apport |
| Fiscalité de la sortie | Dernières déclarations de la micro | Déclaration de résultat sous 60 jours, plus-value éventuelle |
| Complexité | ✅ Simple | ❌ Acte d’apport à rédiger avec un professionnel |
Dans quel ordre créer la SASU et fermer la micro ?
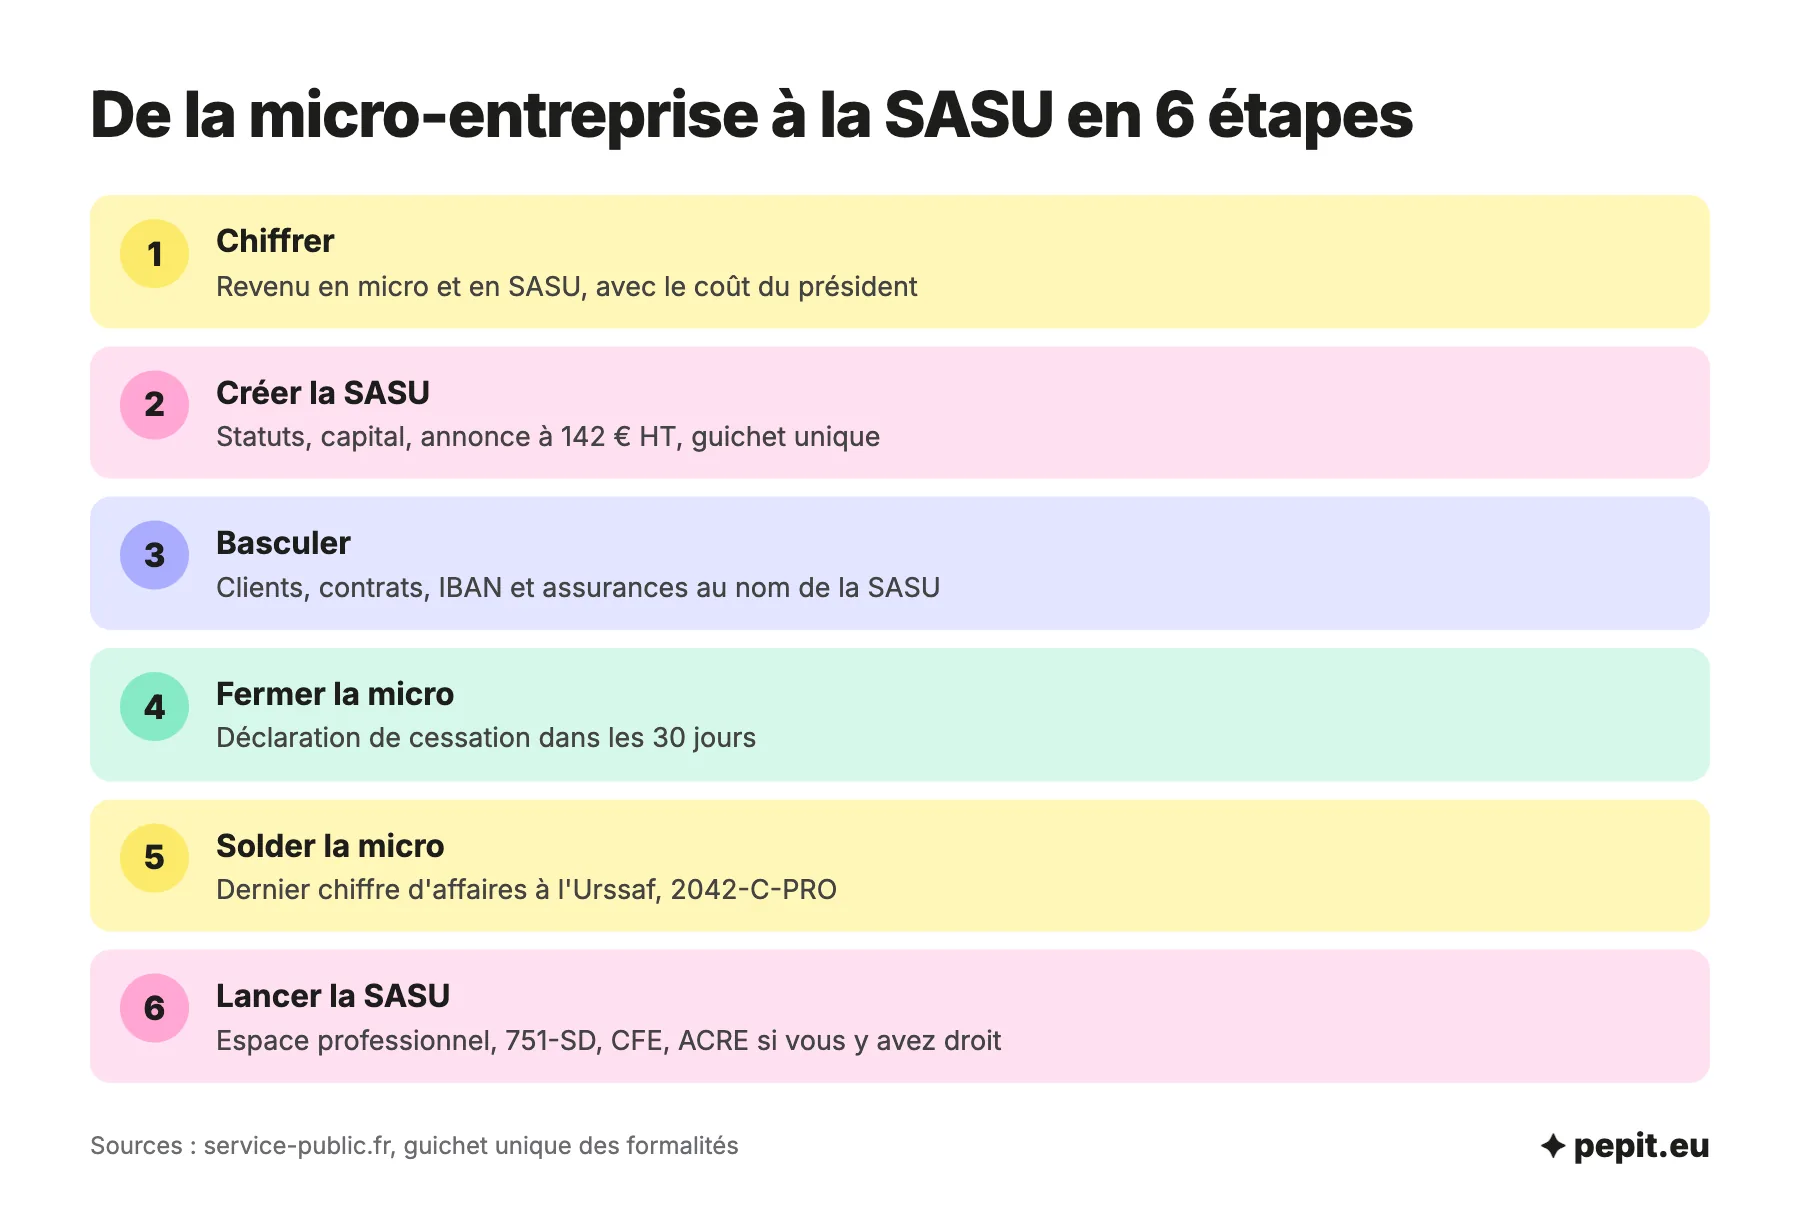
L’ordre compte : la micro doit continuer à facturer tant que la SASU n’a pas son Kbis. Le passage se déroule en six étapes, qu’on peut résumer ainsi :
- vous chiffrez l’intérêt du passage, puis créez la société ;
- vous basculez clients, banque et contrats ;
- vous fermez la micro et lancez les démarches de la SASU.
Étape 1 : chiffrer le passage
Comparez votre revenu en micro et en SASU sur la même base de chiffre d’affaires et de charges, en tenant compte de la rémunération du président. Le calcul de la section suivante sert de point de départ.
Étape 2 : créer la SASU
Statuts, dépôt du capital, annonce légale à 142 € HT, soit 170,40 € TTC, puis dossier sur le guichet unique avec 37,45 € de greffe et 21,41 € de bénéficiaires effectifs. Le détail pas à pas est le même que pour créer une SASU sans activité préalable.
Étape 3 : basculer clients, banque et contrats
Prévenez vos clients, faites signer les nouveaux devis et contrats au nom de la SASU et donnez-leur le nouvel IBAN. Résiliez ou transférez les abonnements, l’assurance professionnelle et les comptes en ligne ouverts au nom de la micro.
Étape 4 : déclarer la cessation de la micro-entreprise
La cessation se déclare sur le guichet unique, dans les 30 jours qui suivent l’arrêt de l’activité. Elle entraîne la radiation de l’entreprise individuelle.
Étape 5 : faire les dernières déclarations de la micro
Déclarez le dernier chiffre d’affaires à l’Urssaf et payez les cotisations correspondantes. Le chiffre d’affaires de l’année jusqu’à la cessation figure sur la déclaration de revenus 2042-C-PRO. Si la micro était redevable de la TVA, la dernière déclaration part dans les 60 jours.
Étape 6 : lancer les démarches de la SASU
Créez l’espace professionnel sur impots.gouv.fr, renvoyez le questionnaire 751-SD, déclarez la CFE avant le 31 décembre, demandez l’ACRE dans les 60 jours si vous y avez droit, et mettez en place la paie du président.
À partir de quand la SASU devient-elle rentable ?
Trois situations justifient le passage. Hors de ces cas, la micro reste souvent plus rentable et plus simple.
Vos charges réelles sont élevées
En micro, les cotisations portent sur le chiffre d’affaires, 21,2 % en services BIC, 12,3 % en vente et 25,6 % en libéral, sans tenir compte de vos dépenses. En SASU, les charges se déduisent du résultat. En services BIC, hors impôt sur le revenu, la SASU passe devant quand les charges dépassent environ 53 % du chiffre d’affaires ; après impôt sur le revenu (célibataire, sans autre revenu), le seuil descend vers 47 %. Avec peu de charges, c’est l’inverse : pour 60 000 € de chiffre d’affaires et 10 000 € de charges, la micro laisse environ 37 300 € net contre 27 500 € en SASU.
Le simulateur compare votre revenu net en micro-entreprise, en EURL et en SASU à partir de vos chiffres.
Exemple chiffré
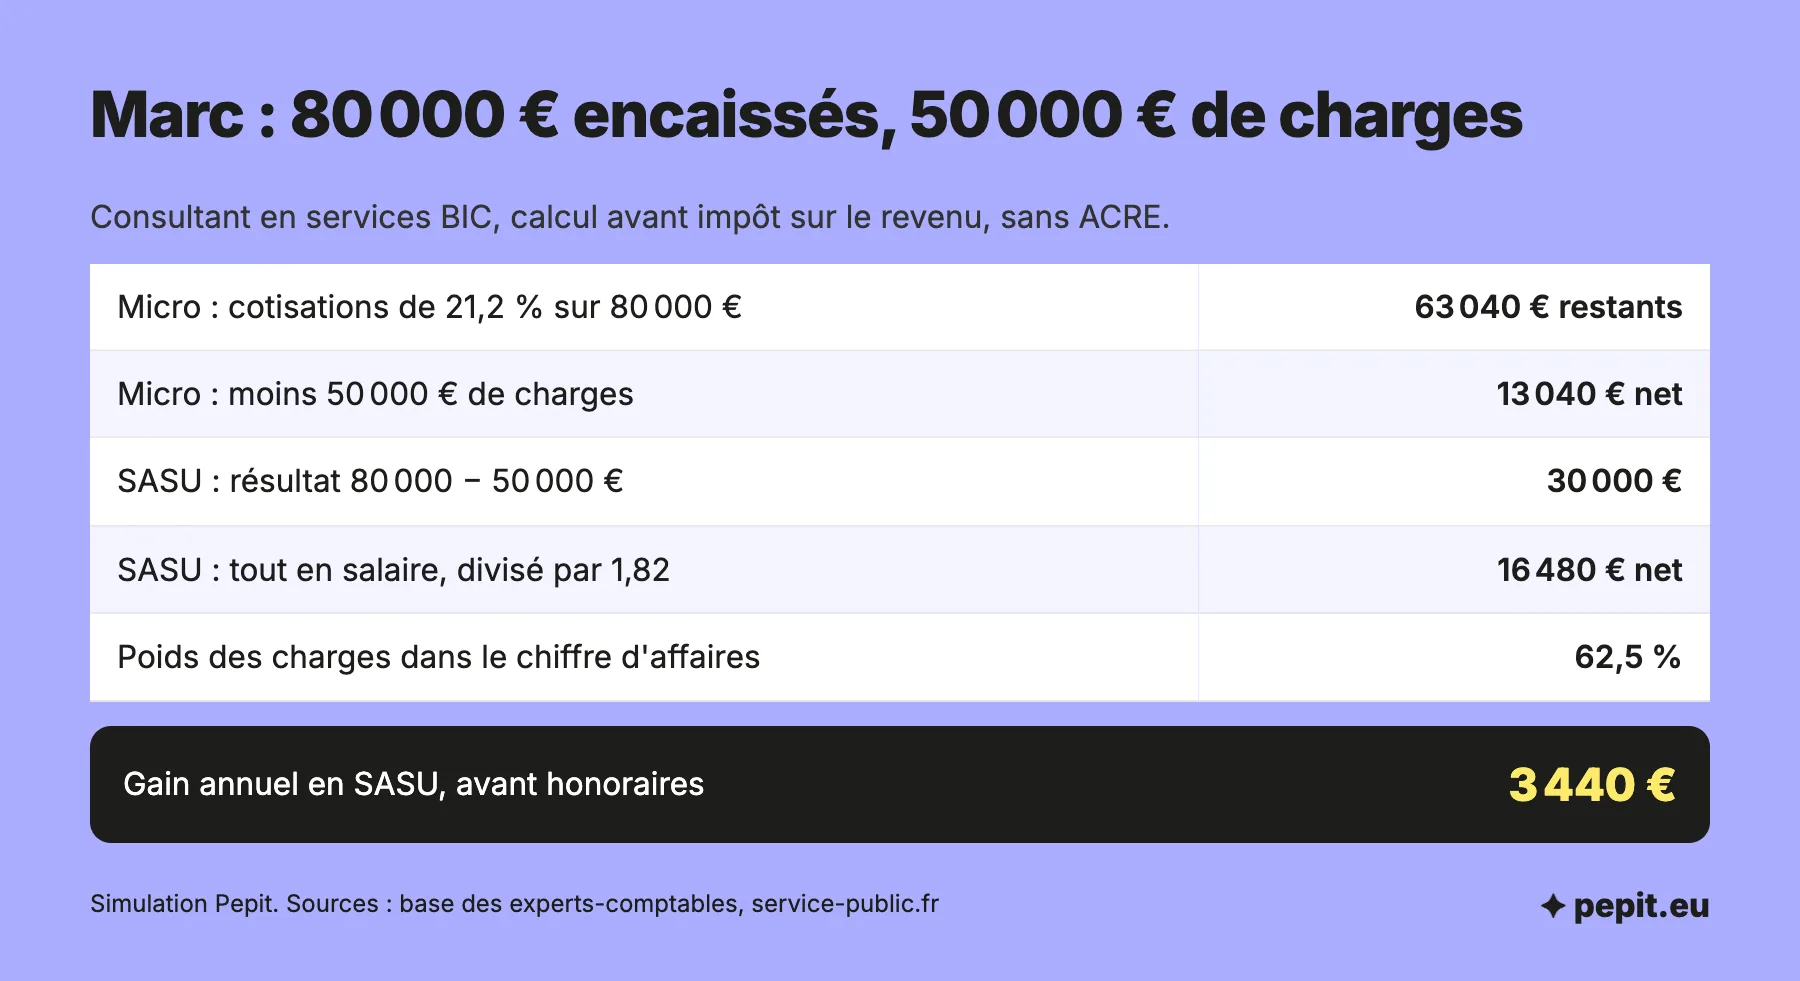
Simulation : Marc, consultant en services BIC, encaisse 80 000 € par an et dépense 50 000 € (sous-traitance, logiciels, déplacements). Calcul avant impôt sur le revenu, sans ACRE.
- En micro : 80 000 × (1 − 0,212) = 63 040 €, moins 50 000 € de charges, soit 13 040 € net.
- En SASU, tout en salaire : résultat de 80 000 − 50 000 = 30 000 €, divisé par 1,82, soit environ 16 480 € net.
- Écart : 16 480 − 13 040 = 3 440 € par an en faveur de la SASU, avant les honoraires comptables.
Lecture : ses charges pèsent 62,5 % du chiffre d’affaires, au-dessus du seuil de 53 %. La SASU gagne, à condition que les frais de comptabilité restent sous l’écart.
Vous approchez des plafonds
La micro-entreprise s’arrête au-delà de 83 600 € de chiffre d’affaires en services et 203 100 € en vente. Vous sortez du régime après deux années consécutives de dépassement : anticiper le passage évite une bascule subie. La TVA, elle, n’est pas un motif : la franchise de 37 500 € en services (85 000 € en vente) s’applique aussi en SASU.
Vous voulez une autre protection ou des associés
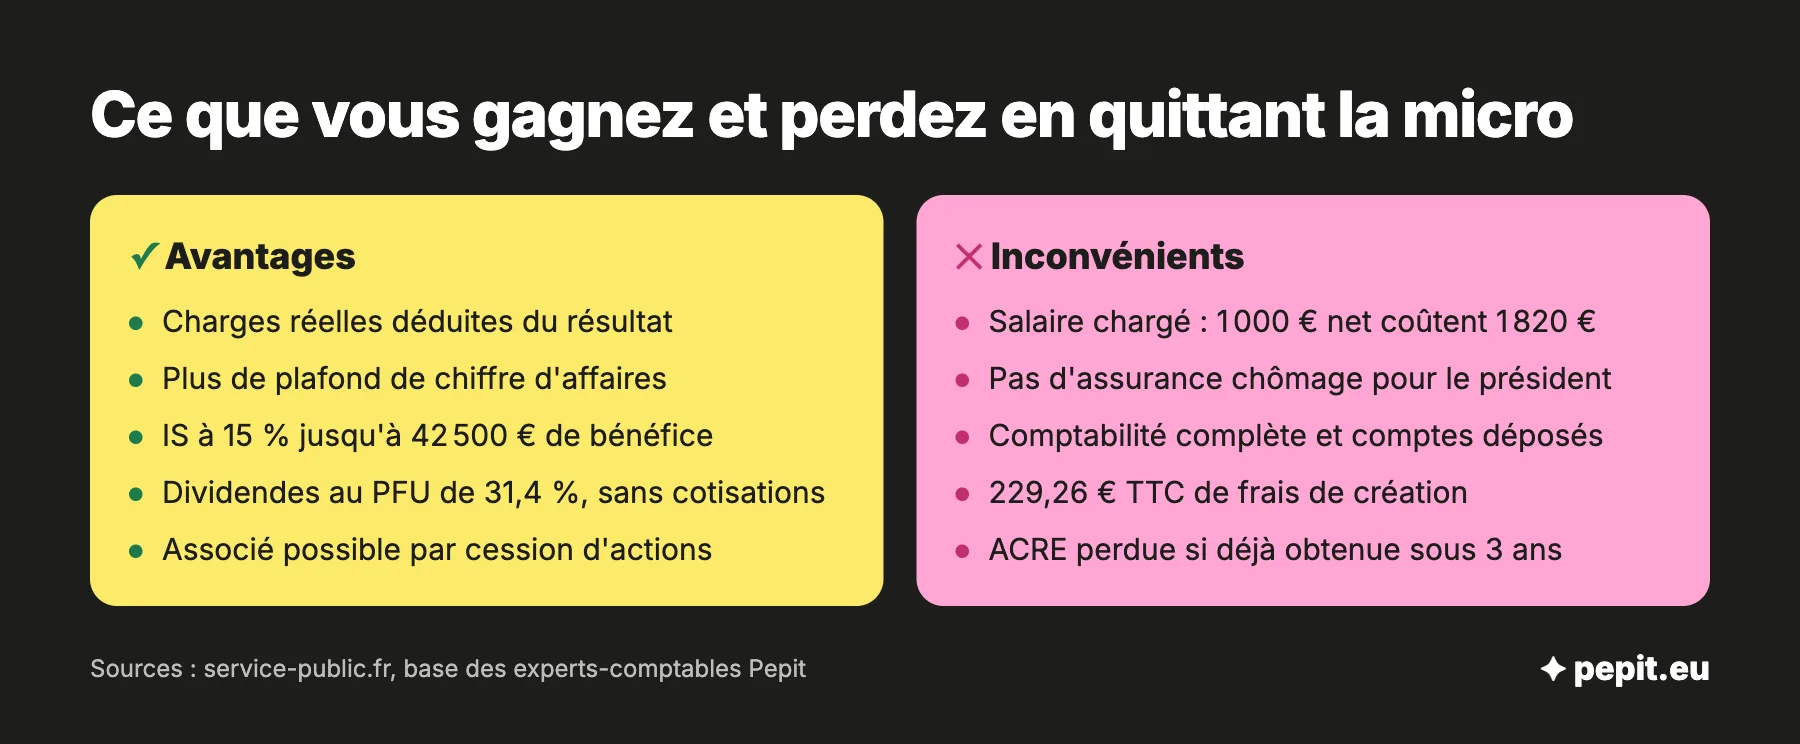
Le président de SASU relève du régime général, sans assurance chômage, et peut se verser des dividendes au PFU de 31,4 %, sans cotisations. La société permet aussi de faire entrer un associé en lui cédant des actions. Choisir entre SASU ou micro-entreprise revient donc à arbitrer entre coût, protection et ouverture du capital.
Qu’est-ce qui change concrètement en SASU ?
En quittant la micro, vous changez de régime social, d’imposition et de comptabilité. Le tableau compare les deux sur les points qui pèsent au quotidien.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Nature juridique | Entreprise individuelle, sans personnalité morale | Société, personne distincte de vous |
| Plafond de chiffre d’affaires | 83 600 € en services, 203 100 € en vente | Aucun |
| Cotisations sociales | 21,2 % (services BIC), 12,3 % (vente), 25,6 % (libéral) du chiffre d’affaires | Sur le salaire versé, environ 82 % du net |
| Charges réelles | ❌ Non déductibles | ✅ Déductibles du résultat |
| Imposition du bénéfice | Impôt sur le revenu, après abattement forfaitaire | IS : 15 % jusqu’à 42 500 €, 25 % au-delà |
| Rémunération | Le bénéfice de l’activité | Salaire, dividendes au PFU de 31,4 %, ou les deux |
| Protection sociale | Travailleur indépendant | Régime général, sans assurance chômage |
| TVA | Franchise jusqu’à 37 500 € (services) ou 85 000 € (vente) | Même franchise |
| Comptabilité | Livre des recettes | Comptabilité complète, bilan, comptes déposés au greffe |
| Associés | ❌ Impossible | ✅ Par cession ou émission d’actions |
| Coût de création | Aucun pour la fermeture de la micro | 229,26 € TTC de frais officiels |
Côté fiscal, la SASU paie l’impôt sur les sociétés sur son bénéfice, après déduction du salaire du président. Vous êtes ensuite imposé à titre personnel sur ce que vous percevez : le salaire au barème de l’impôt sur le revenu, les dividendes au PFU. Côté comptable, la société établit chaque année un bilan, un compte de résultat et une annexe, et dépose ses comptes au greffe : c’est le principal coût récurrent du passage.
Combien coûte le passage, et en combien de temps ?
Comptez 229,26 € TTC de frais officiels pour la SASU : 37,45 € de greffe, 21,41 € de bénéficiaires effectifs et 170,40 € TTC d’annonce légale. La fermeture de la micro ne coûte rien.
Côté calendrier, aucun délai officiel n’existe pour l’immatriculation. La part qui dépend de vous, statuts, dépôt et annonce, tient en quelques jours si tout est prêt. Gardez la micro ouverte jusqu’au Kbis, puis fermez-la une fois les clients basculés. Après la création, la SASU a besoin d’une comptabilité complète avec bilan, tenue sur un logiciel comptable relié à sa banque : L-Expert-Comptable.com, cabinet d’expertise comptable en ligne, fait la création d’entreprise offerte pour les sociétés et suit la SASU avec un comptable dédié joignable sous 24 h.
| Moment | Ce que vous faites | Délai à respecter |
|---|---|---|
| Avant la création | Chiffrer, rédiger les statuts, déposer le capital | Aucun |
| Création | Annonce légale et dossier sur le guichet unique | 30 jours au plus après le début d’activité de la SASU |
| Après le Kbis | Basculer clients, contrats, banque | Avant de fermer la micro |
| Fermeture de la micro | Déclaration de cessation | 30 jours après l’arrêt de l’activité |
| Démarrage de la SASU | Demande d’ACRE si vous y avez droit | 60 jours après le début d’activité |
| Fin de l’année | Déclaration de CFE de la SASU | Avant le 31 décembre |
Qu’est-ce qui coince le plus souvent au moment de la bascule ?
Ces points reviennent dans presque tous les passages que nous accompagnons.
L’ACRE déjà consommée
L’ACRE n’est accordée qu’à qui n’en a pas bénéficié au cours des 3 années précédentes. Si vous l’avez obtenue pour votre micro il y a moins de 3 ans, la SASU n’y aura pas droit. Pour une société, elle exonère 25 % des cotisations si le revenu ne dépasse pas 36 045 €, et suppose de détenir plus de 50 % du capital.
Les clients et les contrats
Un contrat signé par la micro ne passe pas tout seul à la SASU : il faut un nouveau contrat ou un avenant signé par le client. Pensez aux contrats-cadres, aux plateformes de mise en relation, aux référencements chez les grands comptes et au nom de domaine.
Attention
Ne facturez pas la même mission par la micro et par la SASU sur une même période : les deux structures sont des personnes différentes, et un chevauchement mal daté complique les déclarations des deux côtés. Fixez une date de bascule nette par client.
Le coût du président
Un salaire de président coûte environ 82 % de plus que le net versé : 1 000 € net reviennent à 1 820 €. Si vous vous versez le même revenu qu’en micro sans avoir chiffré, la trésorerie de la SASU fond en quelques mois.
L’avis de l’expert-comptable
Calez la bascule sur une fin de trimestre ou d’année civile : les dernières déclarations de la micro sont plus simples, et la SASU démarre avec un premier exercice propre.
Questions fréquentes sur le passage de la micro-entreprise à la SASU
Les questions que posent le plus souvent les micro-entrepreneurs qui passent en SASU.
Peut-on garder son numéro SIRET en passant en SASU ?
Non. La SASU est une nouvelle personne, qui reçoit son propre numéro SIREN à l’immatriculation. Le numéro de la micro est radié avec la cessation.
Quel est le coût mensuel d’une SASU ?
Il dépend surtout du salaire du président, chargé à environ 82 % du net, et des honoraires comptables. Sans salaire, le président ne paie pas de cotisations, mais il ne valide pas non plus de droits sociaux.
Quel statut pour payer moins de charges après la micro ?
Tout dépend de la façon dont vous vous payez. En salaire, l’EURL coûte moins cher : environ 45 % du net, contre environ 82 % en SASU. En SASU, les dividendes ne supportent pas de cotisations, seulement le PFU de 31,4 %, mais ils ne donnent aucun droit à la retraite. Le simulateur ci-dessus compare les trois cas avec vos chiffres.
Faut-il un expert-comptable pour une SASU ?
Ce n’est pas obligatoire, mais la SASU doit tenir une comptabilité complète et déposer ses comptes chaque année. La plupart des anciens micro-entrepreneurs se font accompagner dès la première année.
Sources
- Service-public.fr : changer la forme juridique de l'entreprise
- Service-public.fr : transformer l'entreprise individuelle par apport en société
- Service-public.fr : cessation d'activité du micro-entrepreneur
- Service-public.fr : aide à la création ou à la reprise d'entreprise (ACRE)
- Service-public.fr : plafonds de la micro-entreprise
- Service-public.fr : SASU, ce qu'il faut savoir
- Service-public.fr : tarifs des annonces légales