L’essentiel
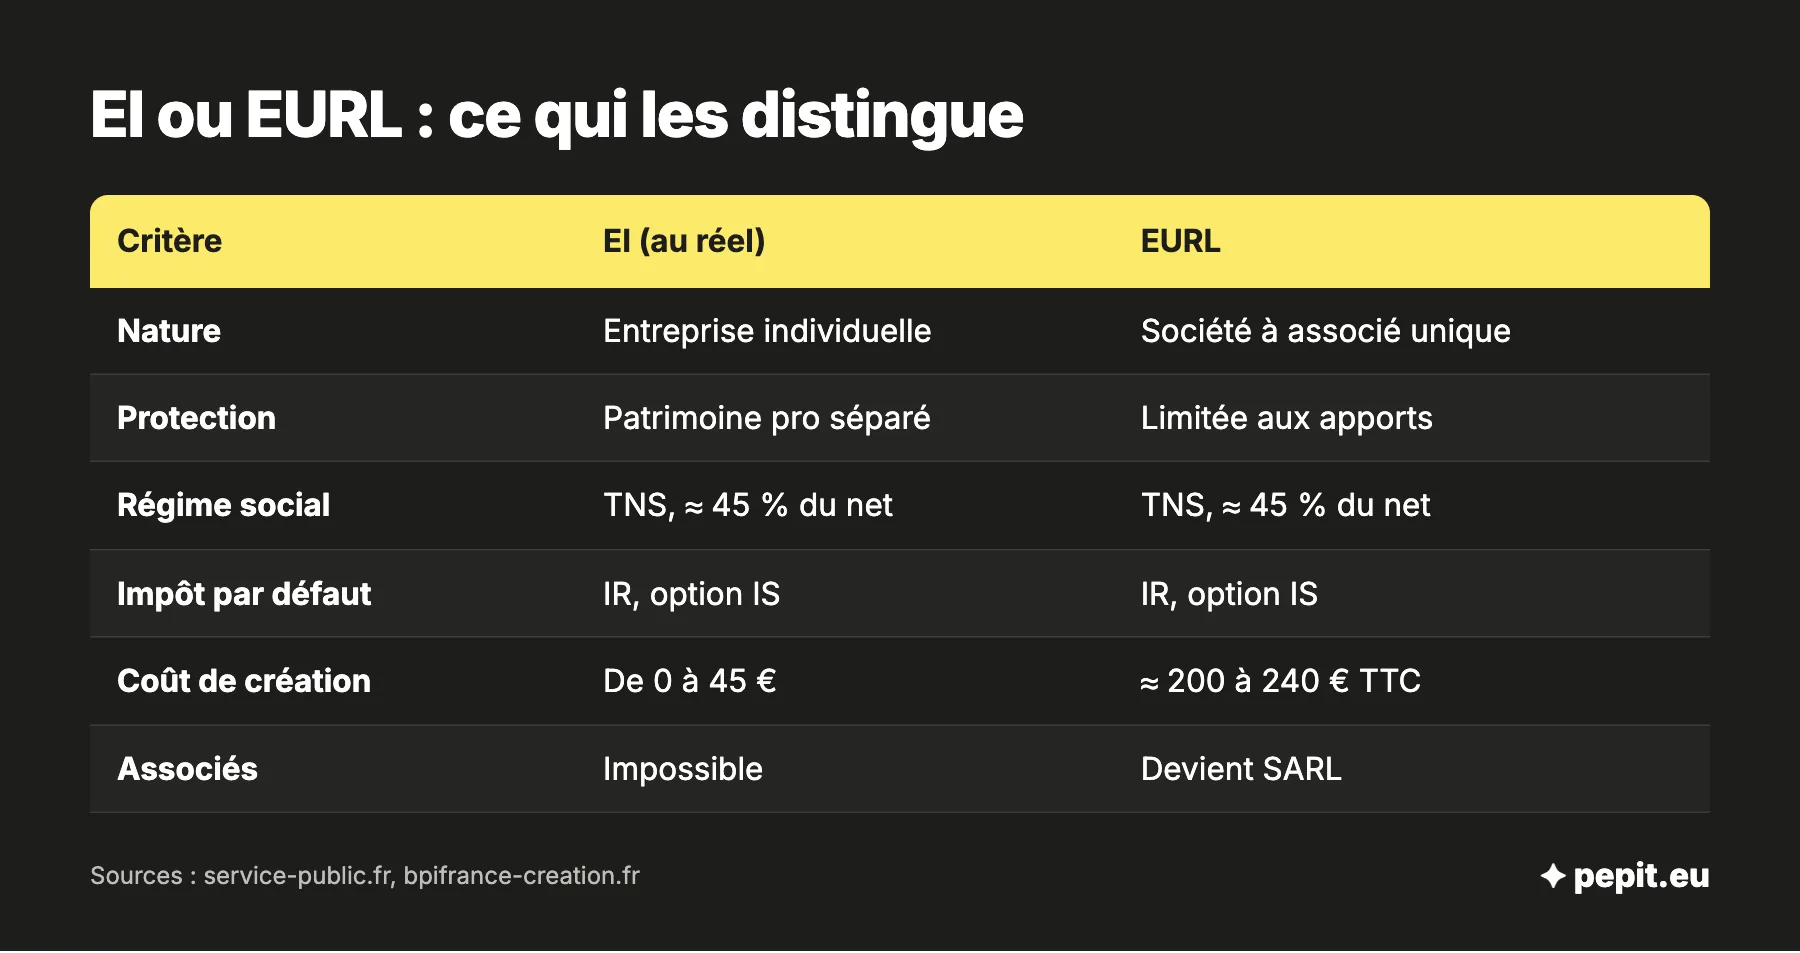
- Protection proche : l’EI a un patrimoine professionnel séparé par la loi, l’EURL limite le risque aux apports.
- Même régime social : l’entrepreneur individuel et le gérant associé unique d’EURL cotisent environ 45 % du net.
- Même impôt possible : les deux sont à l’impôt sur le revenu par défaut et peuvent opter pour l’IS.
- Coût de création : de 0 à 45 € pour une EI, environ 200 à 240 € TTC pour une EURL.
- Associés : l’EI reste à un seul entrepreneur, l’EURL accueille un associé en devenant SARL.
EI ou EURL : ce qui fait encore pencher la balance
Depuis la réforme de l’entrepreneur individuel, entrée en vigueur le 15 mai 2022, l’écart entre EI ou EURL s’est resserré : l’EI protège elle aussi vos biens personnels, cotise de la même façon et peut passer à l’impôt sur les sociétés. Le choix se fait donc sur d’autres critères : vos projets d’associés, vos besoins de financement et le temps que vous voulez consacrer aux formalités. Nous parlons ici de l’EI au régime réel ; si vous hésitez avec la micro-entreprise, voyez plutôt micro-entreprise ou EURL.
- Vous exercez seul, sans associé prévu et sans gros investissement : l’EI, gratuite ou presque à créer et sans statuts à rédiger.
- Vous pensez accueillir un associé ou revendre un jour votre activité : l’EURL, où il suffit de céder des parts.
- Vous voulez laisser une partie du bénéfice dans l’entreprise, taxée à 15 % jusqu’à 42 500 € : les deux le permettent, l’EI par l’option pour l’IS.
- Vous devez emprunter beaucoup : l’écart s’estompe, car la banque demande en général une garantie sur vos biens personnels dans les deux cas.
- Vos clients ou fournisseurs attendent une société, avec un capital et des comptes publiés : l’EURL.
Statuts, capital, impôt : les deux formes critère par critère
L’EI n’est pas une société : vous exercez en votre nom, avec un patrimoine professionnel séparé. L’EURL est une personne morale distincte de vous, avec ses statuts, son capital et ses comptes.
| Critère | EI (au réel) | EURL |
|---|---|---|
| Nature | Entreprise individuelle, sans personnalité morale | Société à associé unique |
| Statuts | ❌ Aucun | ✅ Obligatoires |
| Capital social | Aucun | Libre, dès 1 € |
| Protection des biens personnels | Patrimoine professionnel séparé, résidence principale protégée | Responsabilité limitée aux apports |
| Principales exceptions | Dettes fiscales et sociales, fraude, renonciation signée pour un créancier | Faute de gestion, caution personnelle donnée à la banque |
| Régime social | Travailleur non salarié (TNS) | TNS (gérant associé unique) |
| Cotisations | Environ 45 % du net, minimum 1 255 € ou 1 274 € par an | Environ 45 % du net, minimum 1 255 € ou 1 274 € par an |
| Imposition par défaut | Impôt sur le revenu | Impôt sur le revenu (associé personne physique) |
| Option pour l’IS | ✅ Renonçable jusqu’au 5e exercice suivant | ✅ Possible |
| Dividendes cotisés, à l’IS | Au-delà de 10 % du bénéfice net | Au-delà de 10 % du capital, des primes et des comptes courants |
| Coût de création | 0 € en libéral, environ 25 € en commerce, 45 € en artisanat | Annonce légale de 120 à 150 € HT, greffe 37,45 €, bénéficiaires effectifs 21,41 € |
| Comptes annuels | Pas de dépôt au greffe | Dépôt au greffe chaque année, environ 45 € |
| Associés | ❌ Impossible | ✅ L’EURL devient une SARL |
| Transmission | Transfert du patrimoine professionnel ou vente du fonds | Cession des parts sociales |
La moitié des lignes sont identiques ou presque. Les vraies différences tiennent à la forme : statuts, capital et associés d’un côté, simplicité de l’autre.
Les atouts et les limites de l’EI
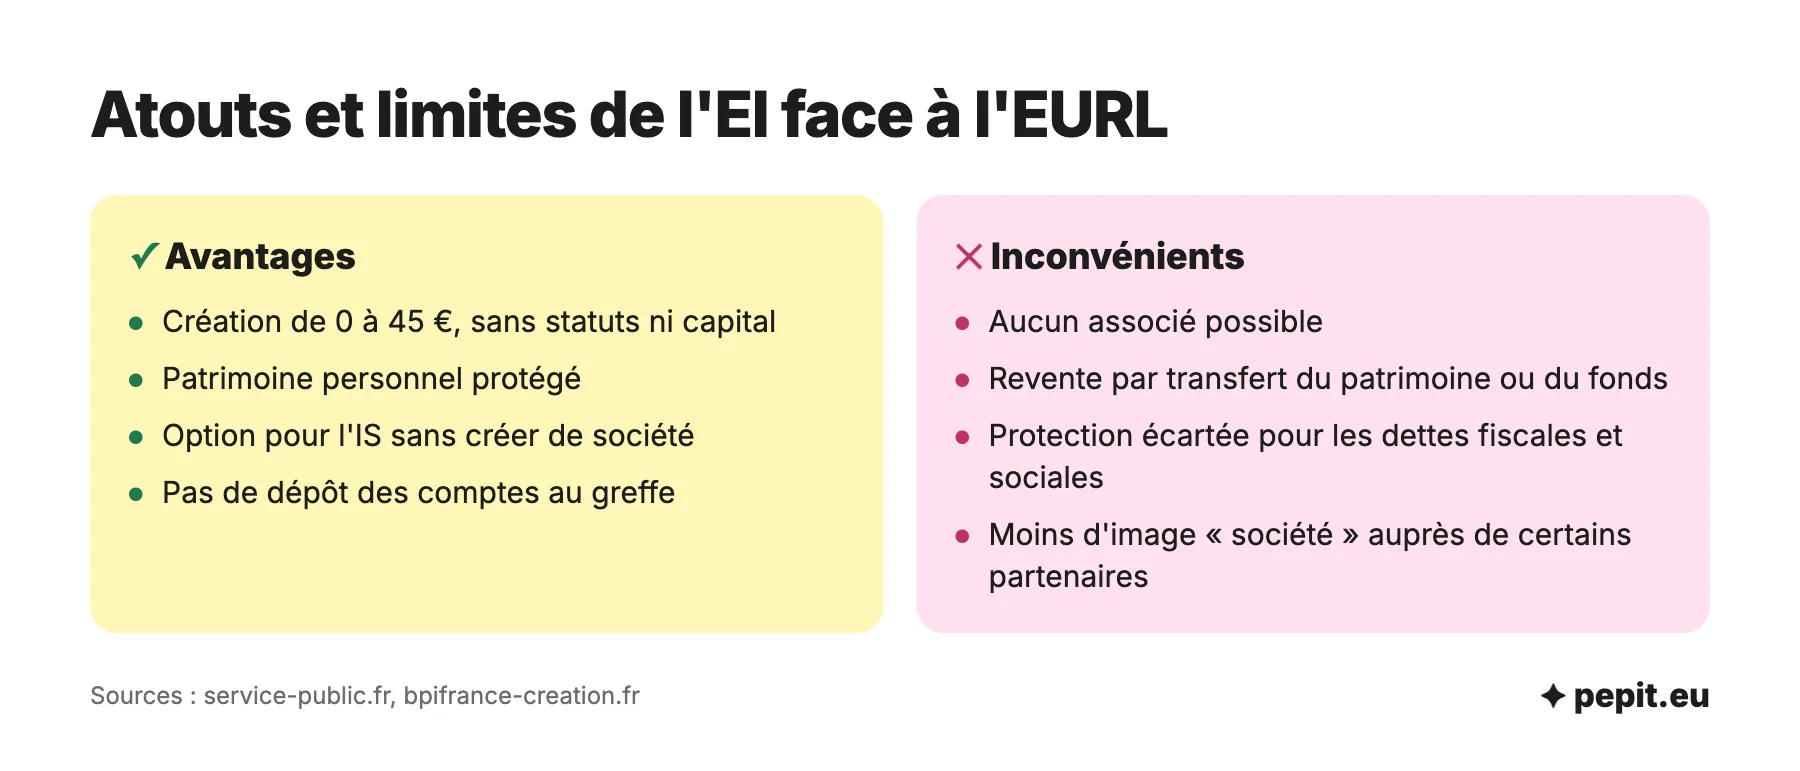
L’EI se crée pour 0 à 45 €, sans statuts ni capital, protège votre patrimoine personnel et peut opter pour l’IS sans devenir une société. Elle ne dépose pas non plus ses comptes au greffe. En face, elle ne peut accueillir aucun associé, sa revente passe par le transfert du patrimoine professionnel ou du fonds, sa protection cède devant les dettes fiscales et sociales, et certains partenaires préfèrent traiter avec une société.
Quelle protection pour vos biens personnels ?
C’est l’argument qui faisait choisir l’EURL avant 2022. Il pèse beaucoup moins aujourd’hui, mais les deux protections ne fonctionnent pas tout à fait de la même façon.
En EI : un patrimoine professionnel séparé
Depuis le 15 mai 2022, tout entrepreneur individuel a deux patrimoines, séparés automatiquement dès l’immatriculation. Le patrimoine professionnel regroupe ce qui sert à l’activité : fonds, matériel, compte bancaire professionnel, créances. Vos créanciers professionnels ne peuvent saisir que lui, et votre résidence principale est protégée de plein droit. Il existe toutefois des exceptions :
- l’administration fiscale peut saisir les deux patrimoines pour l’impôt sur le revenu et la taxe foncière, et les organismes sociaux pour les cotisations ;
- en cas de fraude ou de manquements graves et répétés, la protection tombe ;
- un créancier, souvent une banque, peut vous demander de renoncer à la protection pour un engagement précis, avec un délai de réflexion de 7 jours francs, ramené à 3 jours francs.
En EURL : un risque limité aux apports
L’EURL a son propre patrimoine. Ses créanciers ne peuvent saisir que les biens de la société, et vous ne perdez en principe que votre apport. Le gérant reste responsable de ses fautes de gestion, et la caution personnelle souvent demandée par la banque engage vos biens propres, exactement comme une renonciation en EI.
Impôt et cotisations : qu’est-ce qui change vraiment ?
Presque rien tant que les deux restent à l’impôt sur le revenu. L’écart apparaît avec l’IS, surtout sur les dividendes.
À l’impôt sur le revenu : le même calcul
En EI au réel comme en EURL d’une personne physique, le bénéfice s’ajoute à vos autres revenus et sert d’assiette aux cotisations de travailleur non salarié, environ 45 % du net. Des cotisations minimales restent dues même sans revenu : 1 255 € ou 1 274 € par an selon l’activité. Avec 60 000 € de chiffre d’affaires et 10 000 € de charges, le net avant impôt tourne autour de 34 500 € dans les deux cas.
Autre point commun : la première année, l’Urssaf appelle un forfait de début d’activité, puis rattrape l’écart avec votre revenu réel l’année suivante. Le simulateur ci-dessous montre combien et à quel mois.
Avec l’option pour l’IS
L’EI peut opter pour l’impôt sur les sociétés en se faisant assimiler à une EURL, à condition d’être au régime réel : un micro-entrepreneur doit d’abord sortir de la micro. L’option se demande au service des impôts des entreprises dans les 3 premiers mois de l’exercice. Elle peut être abandonnée jusqu’au cinquième exercice suivant, puis devient définitive. L’EURL opte de la même façon, avant la fin du troisième mois de l’exercice.
Dans les deux cas, votre rémunération devient une charge de l’entreprise, et le bénéfice restant paie l’IS. Les dividendes sont soumis aux cotisations au-delà d’un seuil : 10 % du bénéfice net en EI, 10 % du capital, des primes d’émission et des comptes courants en EURL.
Exemple chiffré
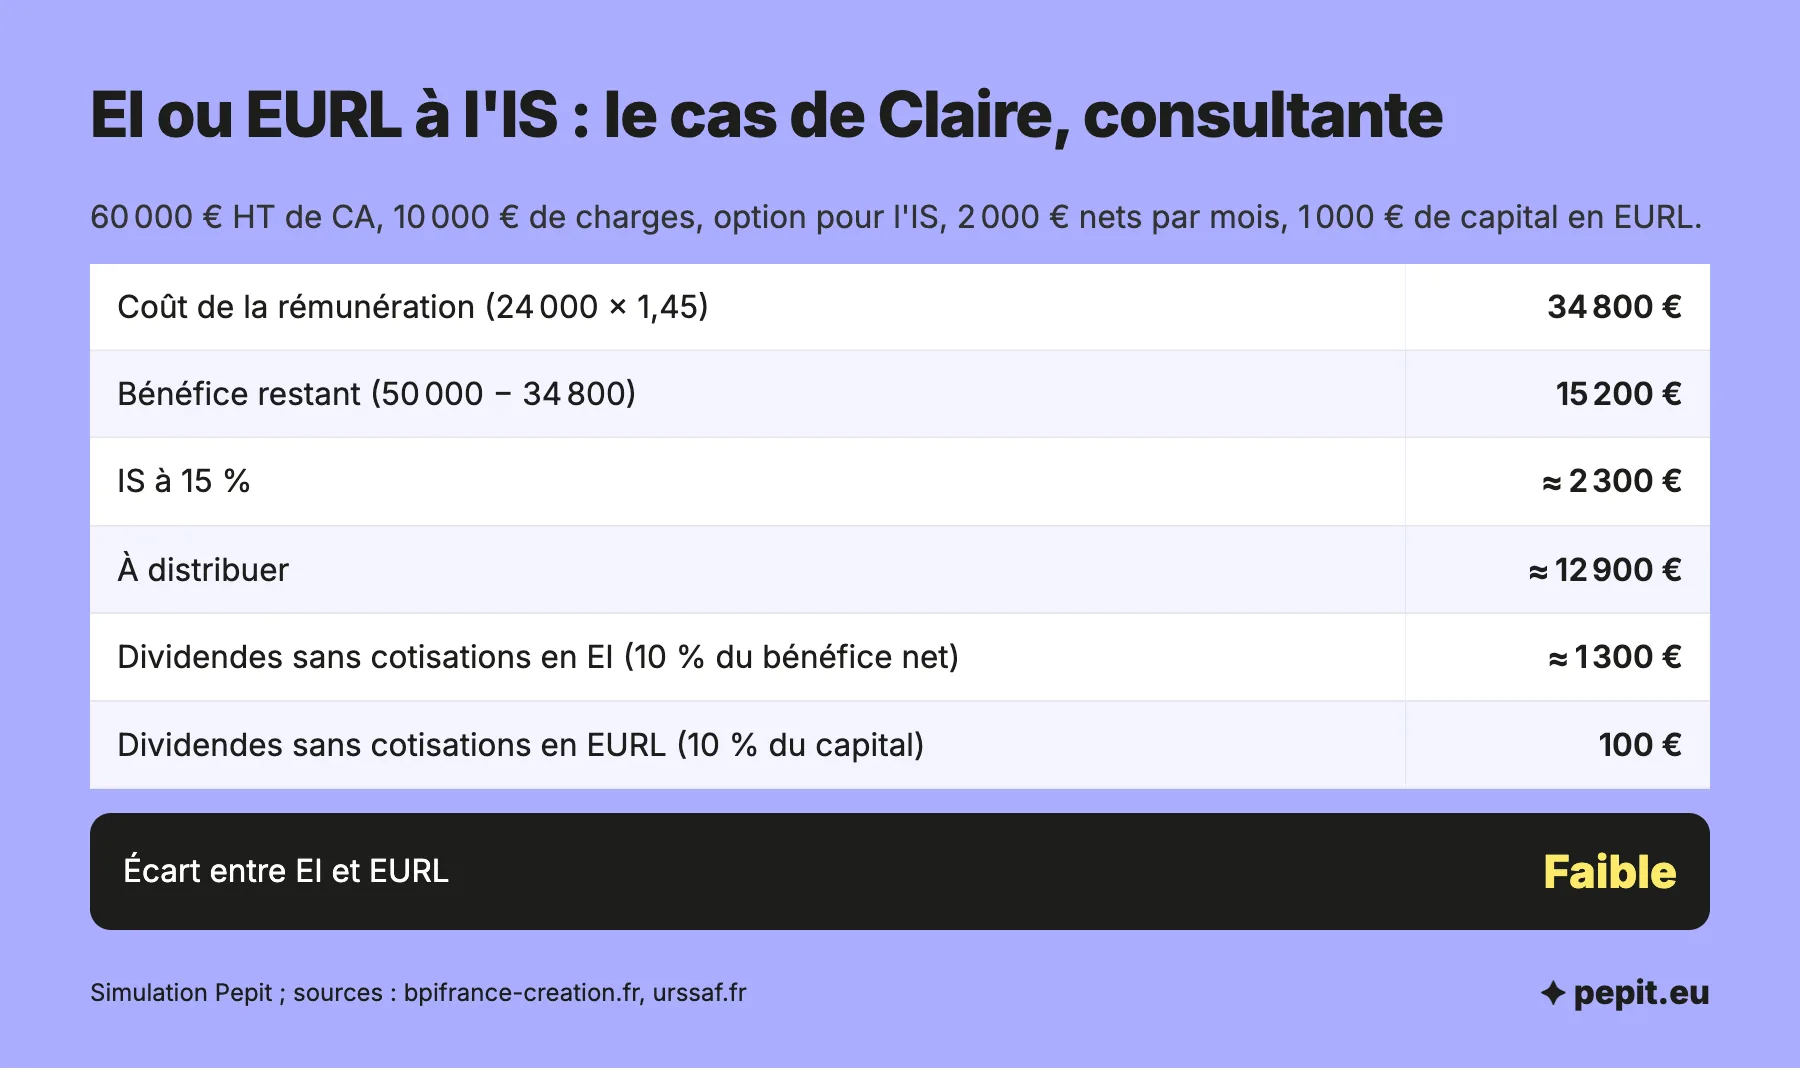
Claire, consultante, facture 60 000 € HT et paie 10 000 € de charges. Elle opte pour l’IS et se verse 2 000 € nets par mois. Elle compare EI et EURL avec 1 000 € de capital.
- Coût de sa rémunération, identique dans les deux cas : 24 000 € × 1,45, soit 34 800 €.
- Bénéfice restant : 50 000 € moins 34 800 €, soit 15 200 € ; IS à 15 % : environ 2 300 € ; il reste 12 900 € à distribuer.
- En EI, les dividendes échappent aux cotisations jusqu’à 10 % du bénéfice net, soit environ 1 300 €.
- En EURL, ce seuil est de 10 % du capital, soit 100 €.
- Résultat : dans les deux cas, presque tout le dividende supporte des cotisations, en plus des prélèvements sociaux.
Lecture : pour un dirigeant non salarié, l’IS sert surtout à laisser du bénéfice dans l’entreprise à 15 %, pas à se payer en dividendes. L’écart entre EI et EURL reste faible. Ces montants sont des ordres de grandeur, avant impôt sur le revenu.
Combien coûtent la création et la gestion ?
Les frais de création font la différence la plus visible, mais ce sont les obligations de chaque année qui pèsent le plus sur la durée. Voici les montants à prévoir au départ :
- EI : immatriculation gratuite pour une activité libérale, environ 25 € pour une activité commerciale, 45 € pour une activité artisanale ; ni statuts, ni capital, ni annonce légale.
- EURL : annonce légale d’environ 120 à 150 € HT, frais de greffe de 37,45 € et déclaration des bénéficiaires effectifs de 21,41 €, soit environ 200 à 240 € TTC, hors rédaction des statuts.
Ensuite, l’EI au réel tient une comptabilité complète, mais ne dépose pas ses comptes au greffe. L’EURL établit ses comptes annuels, les fait approuver par son associé unique et les dépose au greffe chaque année, pour environ 45 €. Dans les deux cas, un bilan est à établir. Pepit, cabinet d’expertise comptable en ligne, accompagne EI au réel et EURL de la création au bilan, avec un suivi en temps réel et sans déplacement. Pour tenir vous-même la gestion courante, comparez les logiciels comptables pour entreprise individuelle.
Comment passer d’une EI à une EURL ?
Deux voies existent, selon ce que vous cherchez vraiment : l’impôt sur les sociétés, ou une société à part entière. Dans le second cas, comptez trois étapes :
- créer l’EURL et y transférer l’activité ;
- basculer clients, contrats et compte bancaire ;
- déclarer la fin de l’EI.
Si vous voulez seulement l’IS
Inutile de créer une société : l’EI au réel peut opter pour l’IS et être traitée fiscalement comme une EURL. Vous gardez la simplicité de l’EI, sans statuts ni capital.
Si vous voulez une société
Créez l’EURL, puis apportez-lui votre patrimoine professionnel en une seule opération, ou seulement le fonds. Faites signer les nouveaux contrats au nom de la société et déclarez la cessation de l’EI sur le guichet unique, dans les 30 jours qui suivent l’arrêt de l’activité. Les étapes de la société sont détaillées pour créer une EURL. Le transfert peut faire apparaître des plus-values : préparez-le avec votre expert-comptable avant la date choisie.
Questions fréquentes sur le choix entre EI et EURL
Les réponses courtes aux questions les plus posées sur le choix entre EI et EURL.
Une EURL est-elle une entreprise individuelle ?
Non. L’EURL est une société, avec sa personnalité juridique, ses statuts et son capital, même si elle n’a qu’un associé. L’entreprise individuelle n’a pas de personnalité morale distincte de l’entrepreneur.
Quel pourcentage pour l’Urssaf en EI ?
Au réel, les cotisations tournent autour de 45 % du revenu net, avec un minimum même sans bénéfice. En micro-entreprise, elles sont un pourcentage du chiffre d’affaires, 21,2 % pour les prestations de services commerciales.
Quel statut pour payer le moins de charges ?
À revenu égal, l’EI au réel et l’EURL cotisent autant, environ 45 % du net. La micro-entreprise peut coûter moins quand les frais sont faibles, la SASU coûte plus en cotisations mais protège mieux le dirigeant.
Une EURL est-elle à l’impôt sur les sociétés par défaut ?
Non. Quand son associé unique est une personne physique, l’EURL est à l’impôt sur le revenu par défaut, comme l’EI au réel. L’IS est une option, à demander avant la fin du troisième mois de l’exercice.
Peut-on cumuler une EI et une EURL ?
Oui, rien n’interdit d’avoir une EI et d’être associé unique d’une EURL. Les activités doivent rester distinctes, avec leurs propres clients, factures et comptes bancaires, et chaque revenu supporte ses cotisations.
L’ACRE est-elle la même en EI et en EURL ?
Oui. Depuis le 1er juillet 2026, l’EI au réel et le gérant d’EURL ont droit à la même exonération : 25 % des cotisations pendant 12 mois si le revenu ne dépasse pas 36 045 €, puis une exonération dégressive jusqu’à 48 060 €. Elle n’est accordée qu’une fois tous les 3 ans.
Sources
- Service-public.fr : entrepreneur individuel (EI), ce qu'il faut savoir
- Service-public.fr : séparation des patrimoines professionnel et personnel de l'entrepreneur individuel
- Service-public.fr : fiscalité de l'EURL
- Bpifrance Création : comparatif des structures unipersonnelles
- Bpifrance Création : l'entreprise individuelle à l'impôt sur les sociétés
- Service-public.fr : aide aux créateurs et repreneurs d'entreprise (Acre)