L’essentiel
- Même société : l’EURL est une SARL qui ne compte qu’un associé, avec les mêmes règles de fond.
- Seul ou à plusieurs : seul, vous créez une EURL ; de deux à 100 associés, c’est une SARL.
- Gérant : il reste travailleur non salarié s’il est majoritaire, il devient assimilé salarié à 50 % ou moins.
- Impôt : par défaut, l’EURL d’une personne physique paie l’impôt sur le revenu, la SARL l’IS.
- Coût du gérant : 2 000 € nets par mois coûtent environ 34 800 € par an en TNS, 43 700 € en assimilé salarié.
Seul ou à plusieurs : la vraie question derrière EURL ou SARL
Hésiter entre EURL ou SARL, ce n’est pas choisir entre deux statuts : la loi ne connaît qu’une forme, la société à responsabilité limitée, qui porte le nom d’EURL quand elle n’a qu’un associé. La vraie question est ailleurs : créez-vous seul ou avec d’autres, et qui gardera la majorité des parts ?
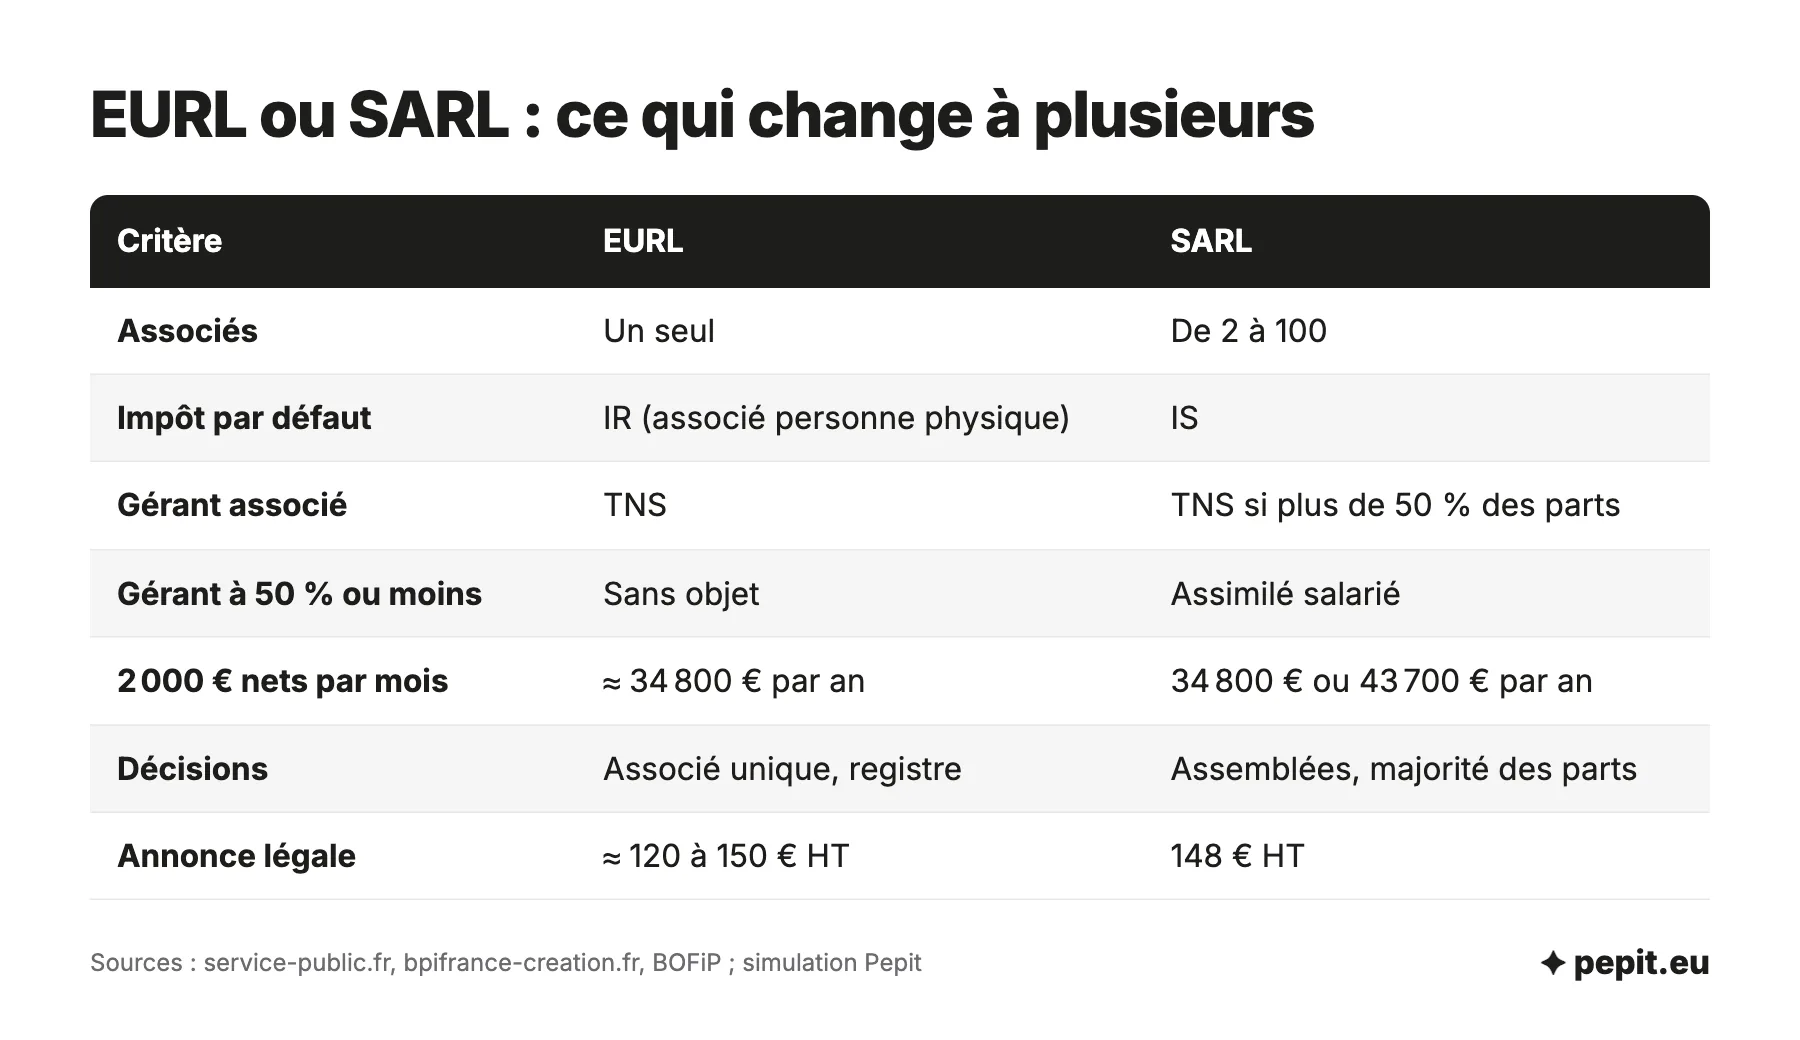
- Vous créez seul : l’EURL, où vous décidez sans assemblée à convoquer, en inscrivant vos décisions au registre.
- Vous vous associez et le gérant garde plus de la moitié des parts : la SARL, avec un gérant TNS dont les cotisations tournent autour de 45 % de son net.
- Vous vous associez à parts égales, ou le gérant reste minoritaire : la SARL fonctionne, mais le gérant passe au régime général et coûte autant qu’un président de SAS. Comparez alors avec la SAS.
- Vous êtes seul, mais un associé doit arriver dans un ou deux ans : une EURL dont les statuts prévoient déjà l’agrément, la gérance et la sortie.
- Vous montez l’affaire en famille : la SARL de famille peut rester à l’impôt sur le revenu sans limite de durée.
Ce qui reste identique, ce qui change : le tableau EURL et SARL
Le socle est commun : responsabilité limitée aux apports, capital libre, gérant personne physique, associé ou non, et au moins un cinquième des apports en argent versé à la création. Les écarts viennent tous du nombre d’associés.
| Critère | EURL | SARL |
|---|---|---|
| Nombre d’associés | Un seul, personne physique ou morale | De 2 à 100 |
| Responsabilité des associés | Limitée aux apports | Limitée aux apports |
| Capital social | Libre, dès 1 € | Libre, dès 1 € |
| Apports en argent à verser à la création | Un cinquième, le reste sous 5 ans | Un cinquième, le reste sous 5 ans |
| Gérant | Personne physique, associée ou non | Une ou plusieurs personnes physiques, associées ou non |
| Régime social du gérant associé | Travailleur non salarié (TNS) | TNS si majoritaire, assimilé salarié si égalitaire ou minoritaire |
| Imposition par défaut | Impôt sur le revenu si l’associé est une personne physique, option IS | Impôt sur les sociétés, option IR pour 5 exercices sous conditions |
| SARL de famille à l’IR | ❌ Sans objet | ✅ Sans limite de durée |
| Prise de décision | L’associé unique, décisions inscrites au registre | Assemblées : majorité des parts, deux tiers pour modifier les statuts |
| Entrée d’un tiers au capital | Décision de l’associé unique | Agrément de la majorité des associés détenant au moins la moitié des parts |
| Droits sur une cession de parts | 3 % du prix, après abattement de 23 000 € au prorata des parts cédées | 3 % du prix, après abattement de 23 000 € au prorata des parts cédées |
| Dividendes du gérant TNS, société à l’IS | Cotisés au-delà de 10 % du capital, des primes et des comptes courants | Même règle pour le gérant majoritaire ; PFU seul pour un gérant minoritaire |
| Annonce légale de création | Environ 120 à 150 € HT | 148 € HT |
Retenez surtout la ligne du régime social : c’est elle qui fait varier le coût du dirigeant. Le reste découle du passage d’une décision prise seul à une décision collective, avec ses majorités et ses procès-verbaux.
Que change l’arrivée d’un associé ?
Quand un deuxième associé entre au capital, l’EURL devient une SARL sans changer de forme juridique. Trois choses bougent pourtant en même temps :
- le statut social du gérant, selon les parts qu’il conserve ;
- l’impôt sur les bénéfices, si l’EURL était à l’impôt sur le revenu ;
- la manière de décider et de vendre des parts.
Gérant majoritaire, égalitaire ou minoritaire
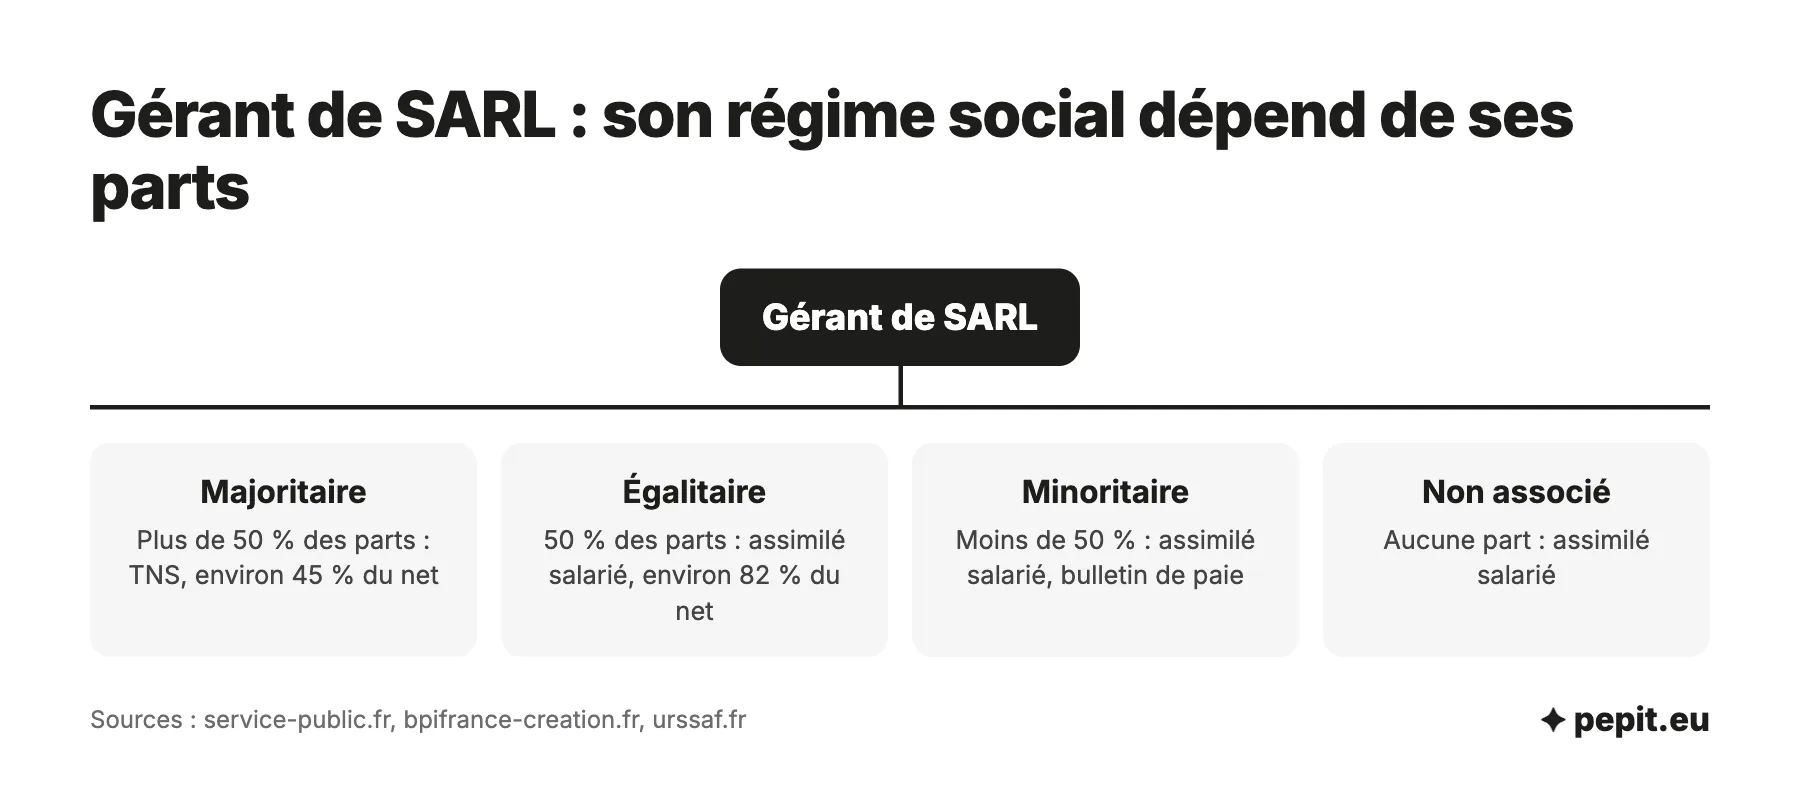
Le gérant est majoritaire s’il détient plus de 50 % des parts. Pour le régime social, on additionne ses parts, celles de son conjoint ou partenaire de Pacs et celles de ses enfants mineurs. Avec plusieurs gérants, chacun est considéré comme majoritaire si les cogérants détiennent ensemble plus de la moitié du capital : deux cogérants à 30 % et 40 % forment une gérance majoritaire.
- Gérant majoritaire : travailleur non salarié, cotisations d’environ 45 % du net, et des cotisations minimales dues même sans rémunération (1 255 € ou 1 274 € par an selon l’activité).
- Gérant égalitaire (50 %) ou minoritaire : assimilé salarié, au régime général, avec bulletin de paie ; aucune cotisation n’est due s’il n’est pas rémunéré.
- Gérant non associé : assimilé salarié lui aussi, quelle que soit la répartition du capital.
Attention
Le seuil se joue à une part près. Un fondateur qui cède 10 % du capital et passe de 55 % à 45 % devient assimilé salarié : bulletin de paie, DSN chaque mois et un coût de rémunération qui grimpe d’environ un quart. Faites le calcul avant de signer la cession.
Le simulateur ci-dessous place vos parts face au seuil de 50 % et compare, d’un côté et de l’autre, le coût de votre rémunération et les prélèvements sur vos dividendes.
Le passage à l’impôt sur les sociétés
L’EURL dont l’associé unique est une personne physique relève de l’impôt sur le revenu, sauf option. L’arrivée d’un associé la fait passer à l’IS, et l’administration fiscale traite ce changement comme une cessation d’entreprise, avec l’imposition des bénéfices pas encore taxés (BOFiP). Si l’EURL avait déjà opté pour l’IS, rien ne change sur ce point.
La SARL peut ensuite revenir à l’impôt sur le revenu de deux façons. L’option temporaire vise une société de moins de 5 ans, de moins de 50 salariés, dont les dirigeants et leur foyer détiennent au moins 34 % des droits de vote : elle dure 5 exercices et ne se renouvelle pas. La SARL de famille, réservée aux parents en ligne directe, frères et sœurs, conjoints et partenaires de Pacs, reste à l’IR sans limite, mais pas pour une activité libérale.
Décider et céder des parts à plusieurs
En SARL, les décisions courantes (comptes annuels, nomination et rémunération du gérant) demandent la majorité des associés représentant au moins la moitié des parts. Modifier les statuts demande les deux tiers des parts détenues par les associés présents ou représentés.
Chaque année, les comptes doivent être approuvés dans les 6 mois qui suivent la clôture : en SARL, par une assemblée convoquée par le gérant, avec procès-verbal ; en EURL, par une simple décision de l’associé unique. Ils sont ensuite déposés au greffe dans le mois, ou dans les 2 mois en cas de dépôt en ligne.
Vendre des parts à un tiers suppose l’agrément de la majorité des associés détenant au moins la moitié des parts. Les droits d’enregistrement sont de 3 % du prix, après un abattement de 23 000 € réparti selon la part du capital cédée : pour 50 parts sur 400 vendues 50 000 €, l’abattement est de 2 875 € et les droits de 1 414 €.
L’avis de l’expert-comptable
Dès l’entrée d’un associé, écrivez qui gère, comment il est payé et comment on sort. En SARL, la rémunération du gérant est votée en assemblée : un gérant minoritaire peut voir sa rémunération bloquée par ses associés.
Combien coûte le gérant en EURL et en SARL ?
À rémunération égale, le coût pour la société dépend seulement du régime social du gérant. Nous reprenons les hypothèses de nos autres comparatifs de statuts : prestation de services, 60 000 € de chiffre d’affaires HT, 10 000 € de charges, soit 50 000 € de résultat avant rémunération, montants arrondis à la centaine.
Exemple chiffré
Karim a créé seul une EURL de conseil, qui a opté pour l’IS. Il se verse 2 000 € nets par mois, soit 24 000 € par an. Julie entre au capital : tout dépend des parts que Karim garde.
- Karim garde 60 % : gérant majoritaire, TNS. Sa rémunération coûte 24 000 € × 1,45, soit 34 800 € par an.
- Il reste 15 200 € de bénéfice ; après l’IS au taux réduit de 15 % (environ 2 300 €), 12 900 € sont distribuables.
- Karim descend à 50 % : gérant égalitaire, assimilé salarié. Sa rémunération coûte 24 000 € × 1,82, soit environ 43 700 €.
- Il ne reste que 6 300 € de bénéfice ; après environ 900 € d’IS, 5 400 € sont distribuables.
- Résultat : environ 8 900 € de coût en plus chaque année pour le même net, et 7 500 € de moins à partager.
Lecture : ces 8 900 € financent une couverture plus large (retraite complémentaire des salariés, prévoyance), mais pas le chômage. Ces montants sont des ordres de grandeur, avant impôt sur le revenu et sans aide.
Les dividendes suivent la même logique. Gérant majoritaire, Karim paie des cotisations sur la part de ses dividendes qui dépasse 10 % du capital, des primes d’émission et des comptes courants. Gérant égalitaire, ses dividendes ne supportent que le prélèvement forfaitaire unique de 31,4 %. Julie, associée sans mandat, ne paie que ce prélèvement dans les deux cas.
Seul, le gérant d’EURL a toujours le statut de travailleur non salarié. Pour savoir si ce régime vous convient mieux que celui du président de société par actions, la comparaison SASU ou EURL chiffre le net dans les deux cas, avec les mêmes hypothèses.
Comment passer de l’EURL à la SARL, ou l’inverse ?
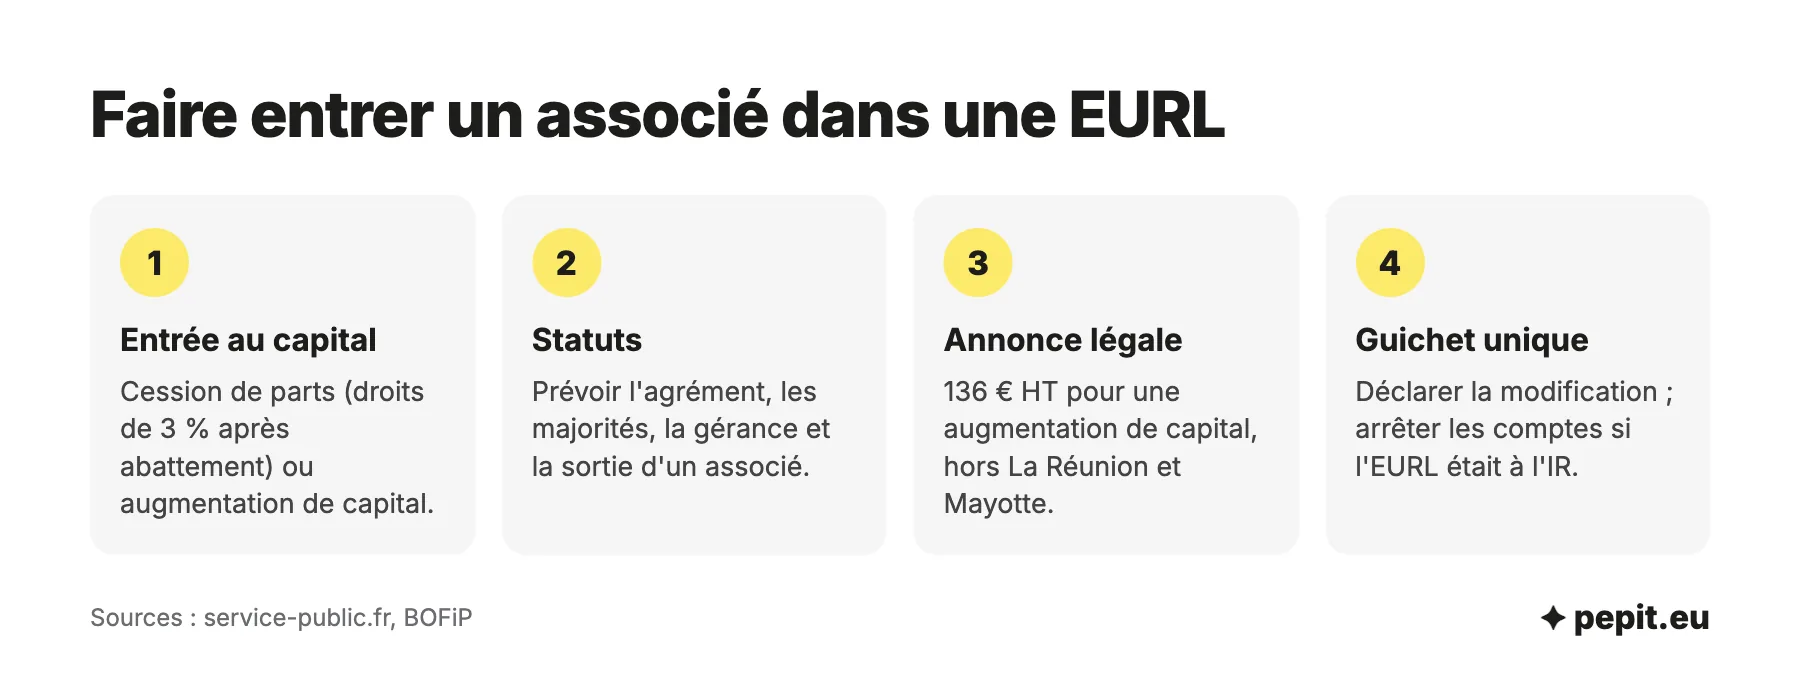
Le passage ne demande ni transformation ni nouvelle société : c’est la même personne morale qui continue. Il se fait en trois temps :
- faire entrer l’associé, par cession de parts ou augmentation de capital ;
- adapter les statuts à la vie à plusieurs ;
- publier l’annonce légale et mettre à jour le registre.
Faire entrer l’associé
Soit l’associé unique vend une partie de ses parts, avec les droits de 3 % après abattement vus plus haut. Soit la société crée des parts nouvelles par une augmentation de capital, dont l’annonce légale coûte 136 € HT hors La Réunion et Mayotte. Dans les deux cas, il faut fixer un prix juste, donc évaluer la société.
Adapter les statuts et les formalités
Les statuts d’EURL sont souvent muets sur l’agrément, les majorités ou la sortie d’un associé. Mettez-les à jour, puis déclarez la modification sur le guichet unique. Si l’EURL était à l’IR, prévoyez avec votre comptable l’arrêté des comptes à la date d’entrée de l’associé, à cause de la cessation fiscale.
L’inverse fonctionne aussi : quand un associé rachète toutes les parts, la SARL redevient une EURL, sans dissolution. Les décisions d’assemblée deviennent celles de l’associé unique, et si celui-ci est une personne physique, l’EURL relève en principe de l’impôt sur le revenu, sauf option pour l’IS notifiée au service des impôts des entreprises : faites vérifier ce point par votre comptable dès la reprise des parts, pour ne pas changer de régime fiscal sans l’avoir décidé. Pour créer la société dès le départ, les étapes sont détaillées pour créer une EURL.
À plusieurs, des comptes tenus à jour évitent aussi les désaccords sur le bénéfice à distribuer. Pepit, cabinet d’expertise comptable en ligne, accompagne EURL et SARL de la création au bilan, avec un suivi en temps réel et sans déplacement. Pour tenir vous-même une partie de la gestion, comparez les logiciels comptables pour SARL.
Questions fréquentes sur le choix entre EURL et SARL
Les réponses courtes aux questions les plus posées sur le choix entre EURL et SARL.
SARL unipersonnelle ou EURL : est-ce la même chose ?
Oui. « SARL unipersonnelle » et « EURL » désignent la même société, une SARL qui ne compte qu’un associé. Les statuts peuvent utiliser l’un ou l’autre nom.
Quels sont les avantages d’une SARL unipersonnelle ?
L’associé unique décide seul, sans assemblée, et choisit entre l’impôt sur le revenu et l’IS. Ses cotisations de gérant TNS tournent autour de 45 % du net, et la société peut accueillir un associé plus tard sans changer de forme.
Peut-on créer une SARL seul ?
Seul, vous créez une SARL à associé unique, c’est-à-dire une EURL. Elle devient une SARL à plusieurs associés dès qu’une deuxième personne entre au capital, sans changer de forme.
Combien de salariés une EURL peut-elle avoir ?
La loi ne fixe aucune limite au nombre de salariés d’une EURL. La limite de 100 porte sur les associés d’une SARL, pas sur ses salariés.
Qui est responsable des dettes dans une SARL ?
La société elle-même. Les associés ne perdent en principe que leurs apports. Le gérant peut toutefois être condamné à payer une partie des dettes en cas de faute de gestion, par exemple une déclaration de cessation des paiements trop tardive.
Quels sont les inconvénients d’une SARL ?
Le cadre est plus rigide qu’en SAS : majorités fixées par la loi, agrément des nouveaux associés, gérant obligatoirement personne physique. La cession de parts coûte 3 % du prix après abattement, contre 0,1 % pour des actions de SAS.
Quel est le statut le plus avantageux fiscalement ?
Aucun dans l’absolu. À l’IS, le bénéfice est taxé à 15 % jusqu’à 42 500 €, puis 25 %. À l’IR, il s’ajoute à vos autres revenus. Le bon choix dépend du bénéfice, de ce que vous laissez dans la société et de votre foyer fiscal.
Sources
- Service-public.fr : société à responsabilité limitée (SARL), ce qu'il faut savoir
- Service-public.fr : fiscalité de l'EURL
- Bpifrance Création : gérant minoritaire ou majoritaire de SARL
- Bpifrance Création : comparatif des structures unipersonnelles
- BOFiP : cession ou cessation d'entreprise, opérations spécifiques aux sociétés