L’essentiel
- Seul pour tester : la micro-entreprise est la plus simple, sous 83 600 € ou 203 100 € de chiffre d’affaires.
- Seul et rentable : l’EURL coûte moins en cotisations, la SASU protège mieux et permet les dividendes.
- À plusieurs : la SAS accueille facilement des investisseurs, la SARL encadre davantage les associés.
- Coût social : environ 45 % du net pour un gérant indépendant, 82 % pour un président de SAS.
- Rien de figé : on peut changer de forme plus tard, mais chaque transformation a un coût fiscal et des formalités.
Quel statut juridique correspond à votre projet ?
Le statut juridique (on dit aussi forme juridique) est le cadre légal de votre entreprise : il fixe votre responsabilité, votre imposition, votre protection sociale et la façon dont vous vous payez. Vous avez le choix entre deux familles : l’entreprise individuelle, où vous exercez en votre nom, et la société, une personne morale distincte de vous. Partez de votre projet : voici le statut qui convient le plus souvent dans chaque cas.
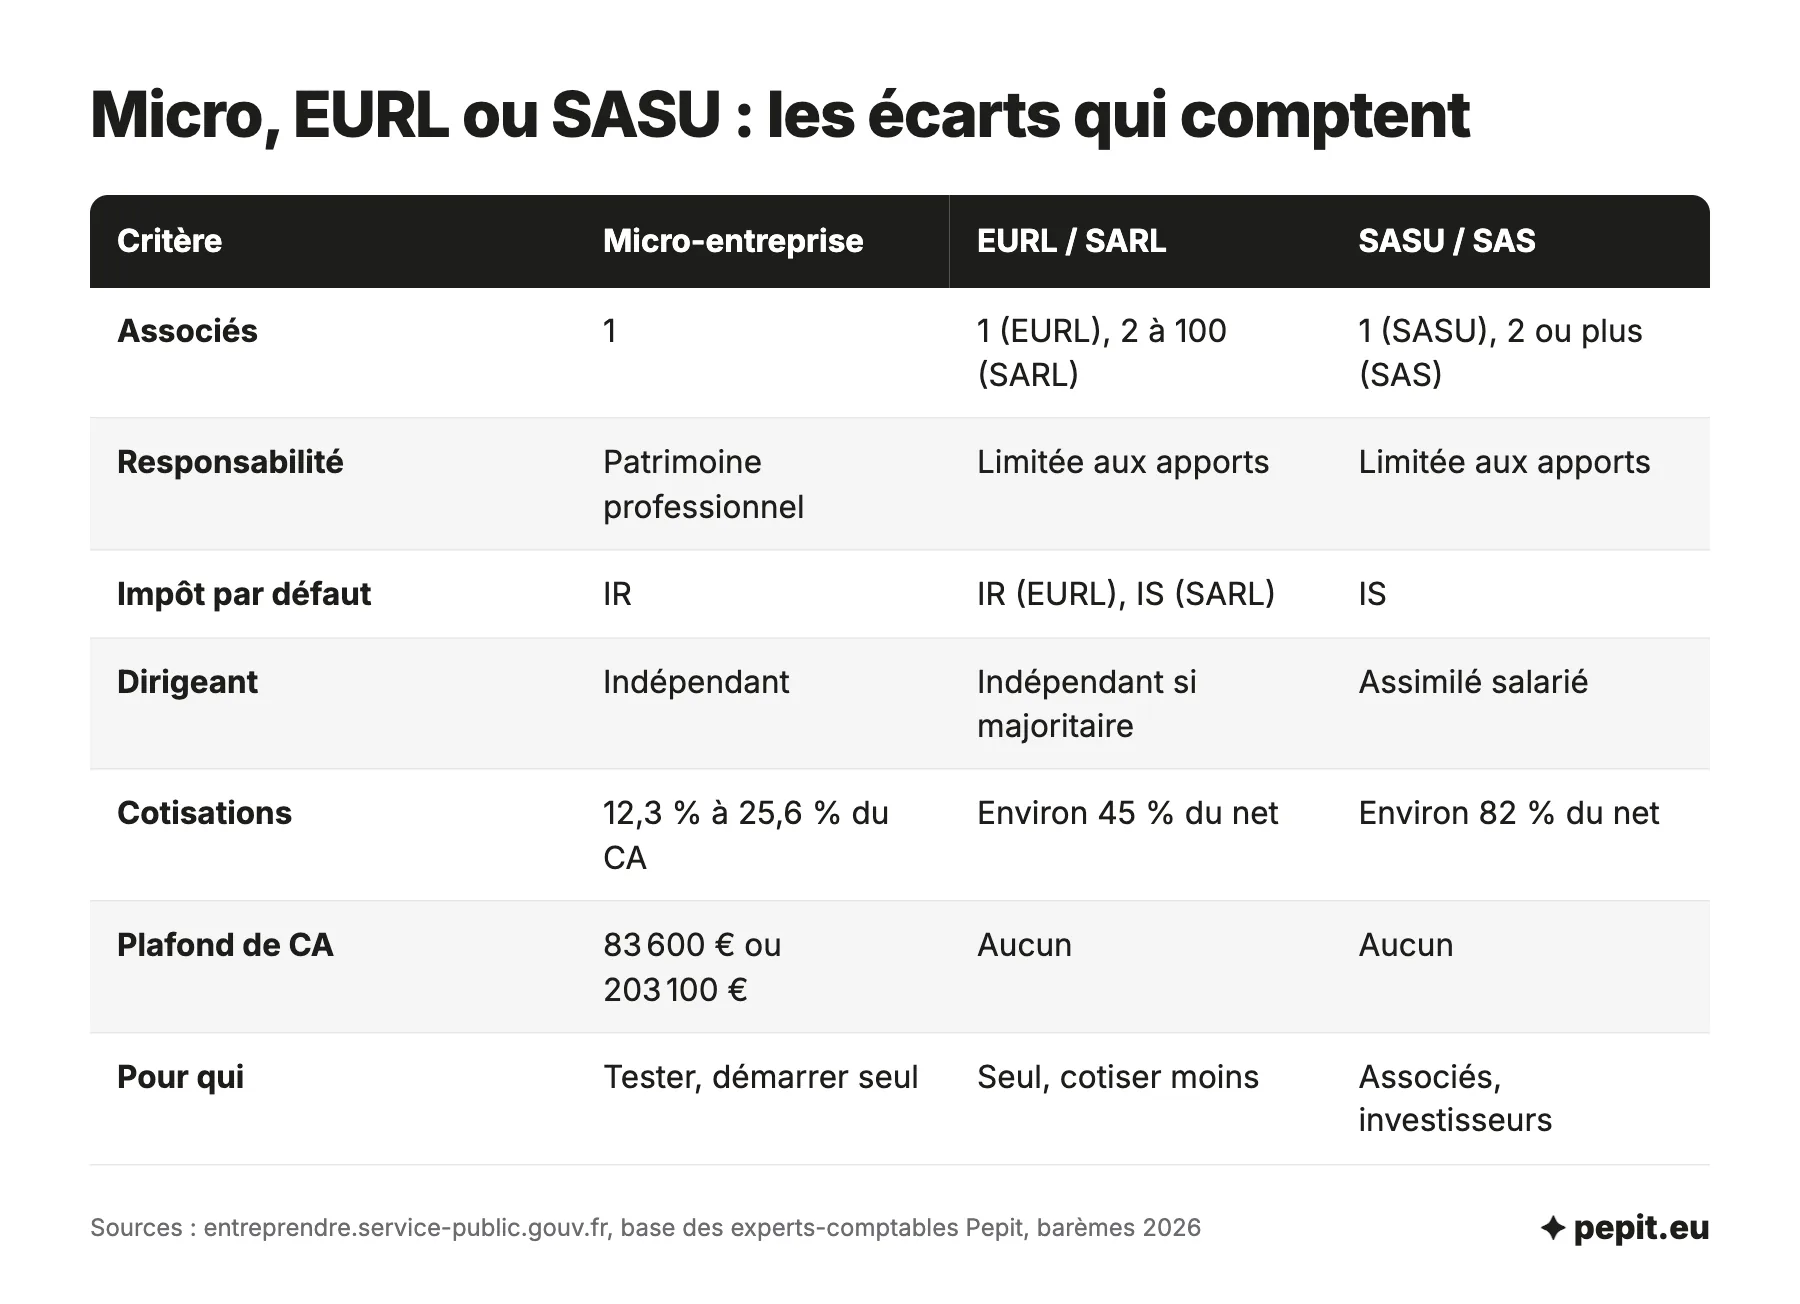
- Vous testez une activité seul, avec peu de frais : micro-entreprise. Pas de capital, pas de statuts à rédiger, des cotisations calculées sur le chiffre d’affaires encaissé.
- Vous êtes seul et votre activité dégage déjà un vrai bénéfice : EURL ou SASU. L’EURL coûte moins cher en cotisations, la SASU donne le régime général et la possibilité de se payer surtout en dividendes.
- Vous créez à deux ou plus : SAS si vous prévoyez d’accueillir des investisseurs ou de nouveaux associés, SARL si vous voulez un cadre plus encadré, souvent entre proches. Le comparatif SAS ou SARL détaille ce choix.
- Vous achetez de l’immobilier à plusieurs : SCI, la société civile immobilière.
- Vous détenez déjà une société et voulez regrouper vos participations : une holding, le plus souvent en SAS.
La plupart des créateurs restent en entreprise individuelle, et deux sur trois choisissent la micro-entreprise, comme le montrent les relevés de l’INSEE ci-dessous.
Les chiffres
Chiffres relevés en octobre 2026 · Sources : INSEE, créations d'entreprises (méthode 2022)
Chez ceux qui créent une société, le duel le plus fréquent oppose les deux sociétés à associé unique. Notre comparatif SASU ou EURL chiffre le net en poche des deux formes à bénéfice égal.
L’avis de l’expert-comptable
En rendez-vous, nous commençons toujours par la même question : de combien avez-vous besoin pour vivre chaque mois ? Le montant de rémunération visé élimine souvent une ou deux formes avant même de parler fiscalité.
Micro, EURL, SARL, SASU, SAS : ce qui change d’une forme à l’autre
Ce tableau compare les cinq formes que choisissent la plupart des créateurs de TPE, sur 14 critères. Les montants sont ceux en vigueur en 2026.
| Critère | Micro-entreprise | EURL | SARL | SASU | SAS |
|---|---|---|---|---|---|
| Nombre d’associés | 1 (entrepreneur individuel) | 1 | 2 à 100 | 1 | 2 ou plus |
| Capital minimum | Pas de capital | Libre (1 € possible) | Libre | Libre (1 € possible) | Libre |
| Apports à verser à la création | Sans objet | 20 % des apports en argent, solde sous 5 ans | 20 %, solde sous 5 ans | 50 %, solde sous 5 ans | 50 %, solde sous 5 ans |
| Responsabilité | Patrimoine professionnel | Limitée aux apports | Limitée aux apports | Limitée aux apports | Limitée aux apports |
| Imposition par défaut | IR, sur le chiffre d’affaires après abattement | IR (option IS) | IS | IS | IS |
| Option fiscale | Versement libératoire sous conditions de revenus | IS sur option | IR 5 exercices si moins de 5 ans | IR 5 exercices si moins de 5 ans | IR 5 exercices si moins de 5 ans |
| Régime social du dirigeant | Indépendant | Indépendant (TNS) | TNS si gérant majoritaire, assimilé salarié sinon | Assimilé salarié | Assimilé salarié |
| Cotisations sociales | 12,3 % à 25,6 % du chiffre d’affaires | Environ 45 % du net | Environ 45 % du net (gérant majoritaire) | Environ 82 % du net (62 % du brut) | Environ 82 % du net (62 % du brut) |
| Dividendes soumis à cotisations | Sans objet | Oui, au-delà de 10 % du capital et des comptes courants | Oui pour le gérant majoritaire, même règle | ❌ | ❌ |
| Assurance chômage du dirigeant | ❌ | ❌ | ❌ | ❌ | ❌ |
| Plafond de chiffre d’affaires | 83 600 € (services), 203 100 € (vente) | Aucun | Aucun | Aucun | Aucun |
| Annonce légale de constitution | Aucune | 124 € HT | 148 € HT | 142 € HT | 199 € HT |
| Comptabilité | Livre des recettes, pas de bilan | Bilan et liasse fiscale chaque année | Bilan et liasse, comptes déposés au greffe | Bilan et liasse, comptes déposés au greffe | Bilan et liasse, comptes déposés au greffe |
| Fiche de paie du dirigeant | ❌ | ❌ (simple virement) | ❌ si gérant majoritaire | ✅ si rémunéré, avec DSN | ✅ si rémunéré, avec DSN |
Pour toutes les sociétés commerciales, s’ajoutent à l’annonce légale les frais de greffe (37,45 €) et la déclaration des bénéficiaires effectifs (21,41 €). Seule la société anonyme (SA) impose un capital minimum, de 37 000 €.
Les 7 questions qui éliminent les mauvais statuts
Chaque question écarte une partie des formes. Dans l’ordre :
- Êtes-vous seul ou à plusieurs ?
- Quelle est la nature de votre activité ?
- Quel risque fait peser l’activité sur vos biens personnels ?
- Quelle protection sociale voulez-vous ?
- Comment voulez-vous vous rémunérer ?
- Voulez-vous laisser des bénéfices dans l’entreprise ?
- Comment voyez-vous l’entreprise dans trois à cinq ans ?
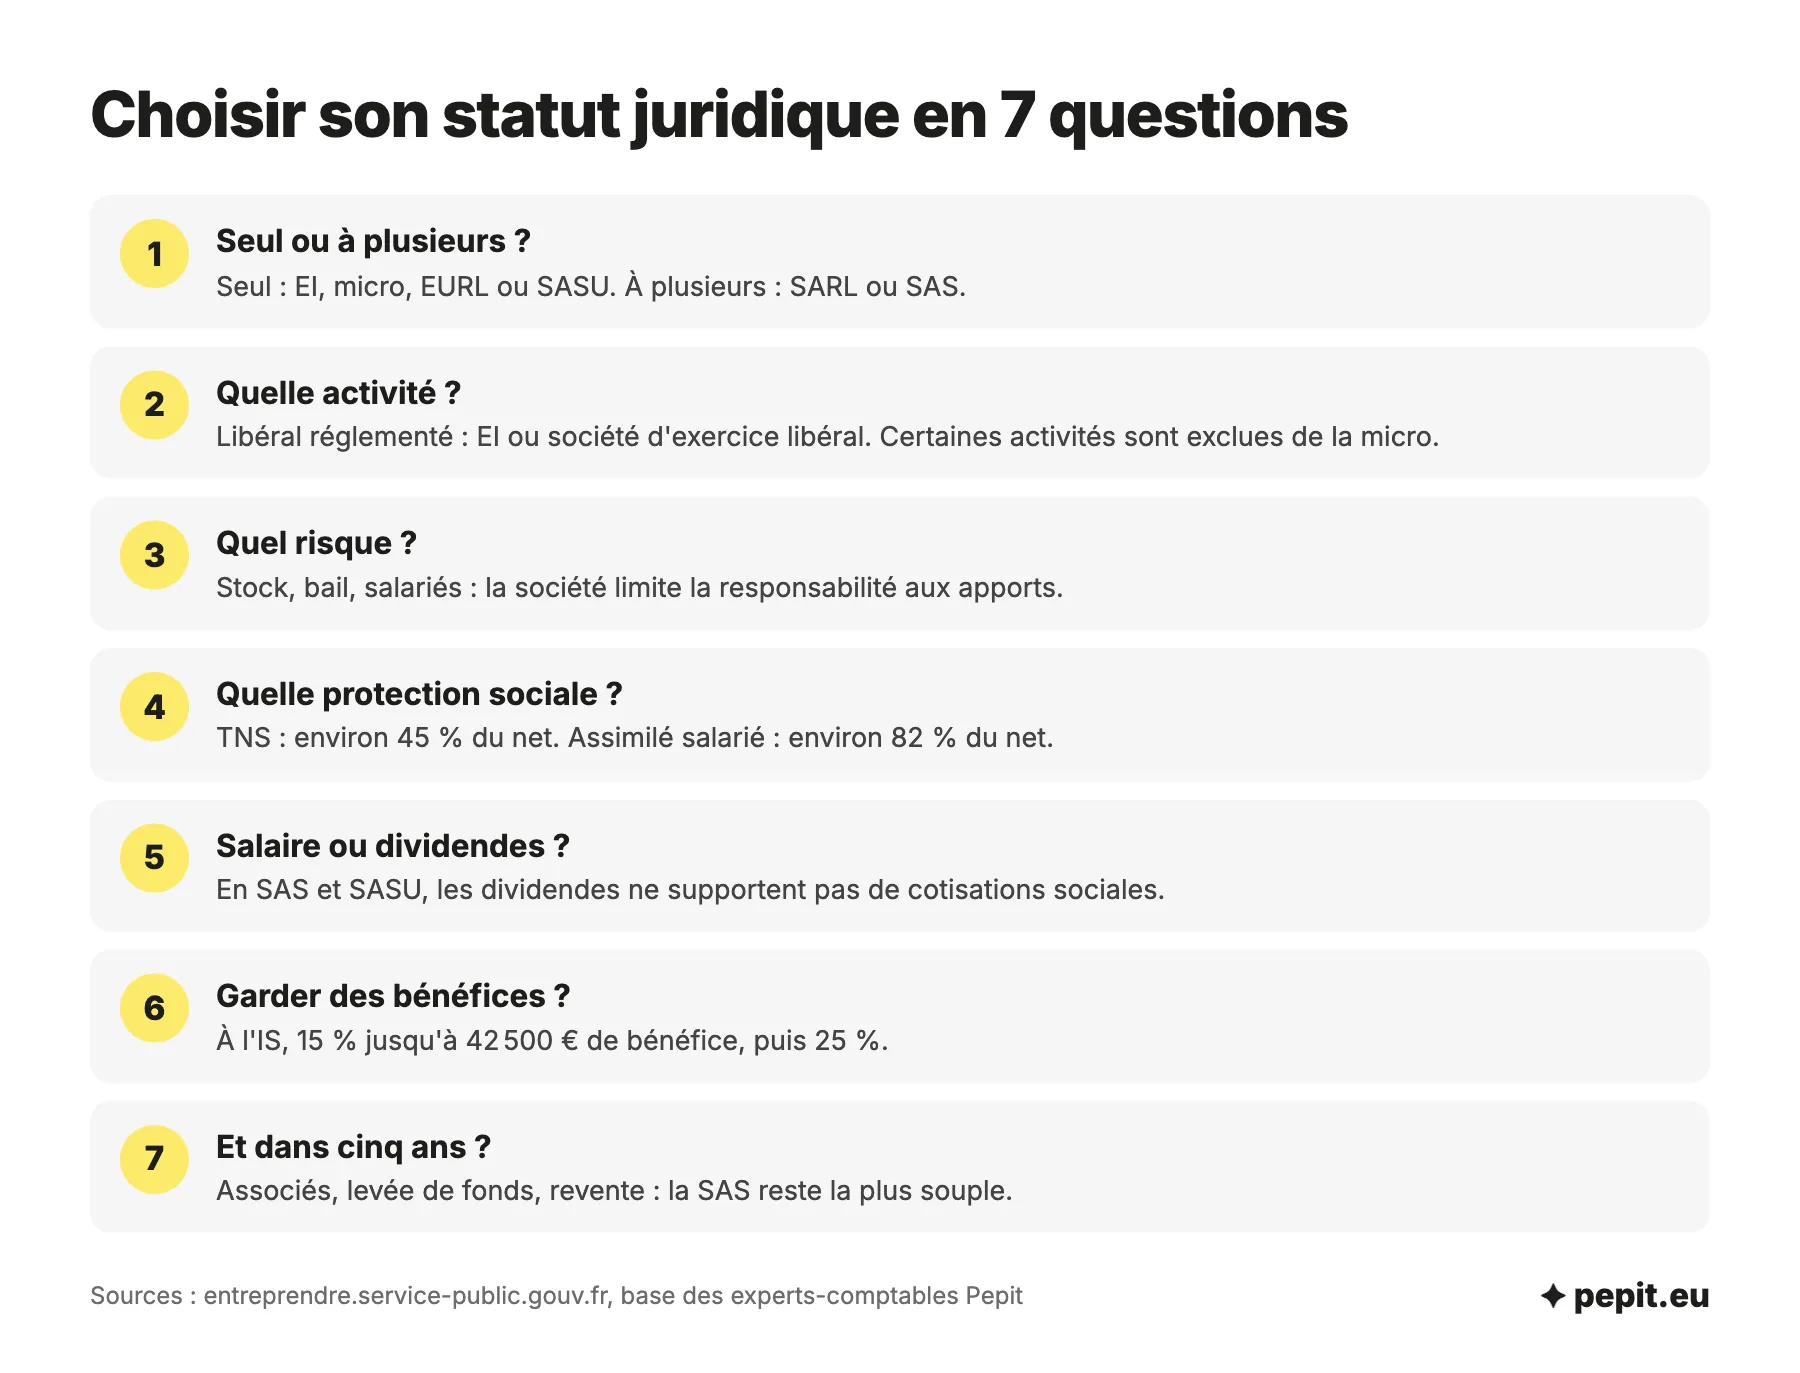
Le quiz ci-dessous reprend ces questions et vous oriente vers un statut.
Seul ou à plusieurs
Seul, vous avez le choix entre l’entreprise individuelle (dont la micro-entreprise), l’EURL et la SASU. À plusieurs, entre la SARL et la SAS. La SA, la SNC et la SCI répondent à des cas plus particuliers, détaillés plus bas.
La nature de votre activité
Une activité commerciale, artisanale ou libérale non réglementée (consultant, développeur, formateur) a accès à toutes les formes. Deux cas restreignent le choix :
- Profession libérale réglementée (avocat, médecin, expert-comptable…) : l’entreprise individuelle, ou une société d’exercice libéral, SELURL ou SELASU seul, SELARL, SELAS ou SCP à plusieurs. La micro-entreprise est fermée à celles qui ne relèvent pas de la Cipav.
- Activités exclues de la micro-entreprise : les activités agricoles rattachées à la MSA, celles soumises à la TVA immobilière (marchand de biens, agent immobilier) et les activités artistiques payées en droits d’auteur.
Le risque sur votre patrimoine
Dans une société, votre responsabilité est limitée à vos apports. En entreprise individuelle, la loi sépare depuis 2022 le patrimoine professionnel du patrimoine personnel, avec des exceptions en cas de fraude ou de manquement grave aux obligations fiscales et sociales. Si l’activité engage des montants lourds (stock, bail commercial, salariés), la société reste plus protectrice.
La protection sociale
Le gérant d’EURL et le gérant majoritaire de SARL sont des travailleurs non salariés (TNS) : leurs cotisations tournent autour de 45 % de la rémunération nette. Le président de SAS ou de SASU est assimilé salarié : il relève du régime général, sans assurance chômage, et sa rémunération coûte environ 82 % de plus que le net qu’il touche. Il cotise plus, pour une meilleure retraite et de meilleures indemnités en cas d’arrêt.
La rémunération et les dividendes
En SAS et SASU, les dividendes ne supportent pas de cotisations sociales : ils subissent l’impôt sur les sociétés puis le prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 % en 2026. En EURL et SARL, la part des dividendes du gérant majoritaire qui dépasse 10 % du capital, des primes d’émission et des comptes courants d’associés est soumise aux cotisations des indépendants.
Le régime fiscal
À l’impôt sur le revenu (IR), le bénéfice s’ajoute à vos autres revenus, que vous le retiriez ou non. À l’impôt sur les sociétés (IS), la société paie 15 % jusqu’à 42 500 € de bénéfice, sous conditions, puis 25 % au-delà. L’IS devient intéressant dès que vous laissez une partie du bénéfice dans l’entreprise pour investir.
Vos perspectives
Embauche, arrivée d’un associé, levée de fonds, revente : plus le projet doit évoluer, plus la souplesse de la SAS compte. Passer de SASU à SAS se fait sans changer de forme, il suffit d’accueillir un nouvel associé. Nous détaillons ce point dans notre article SASU ou SAS.
Combien vous reste-t-il selon le statut choisi ?
À rémunération égale, le régime social pèse plus lourd que tout le reste. Deux simulations le montrent, avec des taux moyens qui varient selon votre situation réelle. Le simulateur ci-dessous trace votre net après impôt dans chaque statut selon votre résultat.
Exemple chiffré
Simulation : votre société peut consacrer 40 000 € par an à votre rémunération, cotisations comprises. Hypothèses : cotisations TNS d’environ 45 % du net, coût d’un président assimilé salarié d’environ 1,82 € pour 1 € net.
- EURL, gérant indépendant : 40 000 € ÷ 1,45 = environ 27 590 € net par an, soit environ 12 410 € de cotisations.
- SASU, président assimilé salarié : 40 000 € ÷ 1,82 = environ 21 980 € net par an, soit environ 18 020 € de charges sociales.
- Écart : environ 5 610 € net par an en faveur de l’EURL.
Lecture : l’EURL laisse plus de net, la SASU achète une meilleure couverture retraite et prévoyance. Ce calcul ne tient pas compte de l’impôt sur le revenu, qui dépend de votre foyer fiscal.
La seconde simulation porte sur les dividendes, qui changent la donne en SASU quand le bénéfice est élevé.
Exemple chiffré
Simulation : une SASU dégage 60 000 € de bénéfice avant impôt et remplit les conditions du taux réduit d’IS (chiffre d’affaires sous 10 millions d’euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques).
- IS : 15 % sur 42 500 € = 6 375 €, puis 25 % sur 17 500 € = 4 375 €, soit 10 750 €.
- Bénéfice après IS : 60 000 € − 10 750 € = 49 250 €.
- Distribution totale en dividendes, PFU de 31,4 % : 15 464,50 €.
- Net en poche : 33 785,50 €, sans cotisations sociales et donc sans droits à la retraite.
Lecture : le dividende seul donne beaucoup de net, mais aucune protection. La bonne solution mélange presque toujours un salaire et des dividendes, en proportions propres à chaque dirigeant.
Si vous hésitez avec la micro-entreprise, le calcul change de nature : les cotisations portent sur le chiffre d’affaires et non sur le bénéfice. Nos comparatifs SASU ou micro-entreprise et micro-entreprise ou EURL donnent le seuil à partir duquel la société devient plus rentable.
Les formes juridiques une par une
Voici ce qu’il faut retenir de chaque forme, avec le profil qui lui correspond le mieux. Toutes se rangent dans l’une des deux familles : l’entreprise individuelle d’un côté, les sociétés de l’autre.
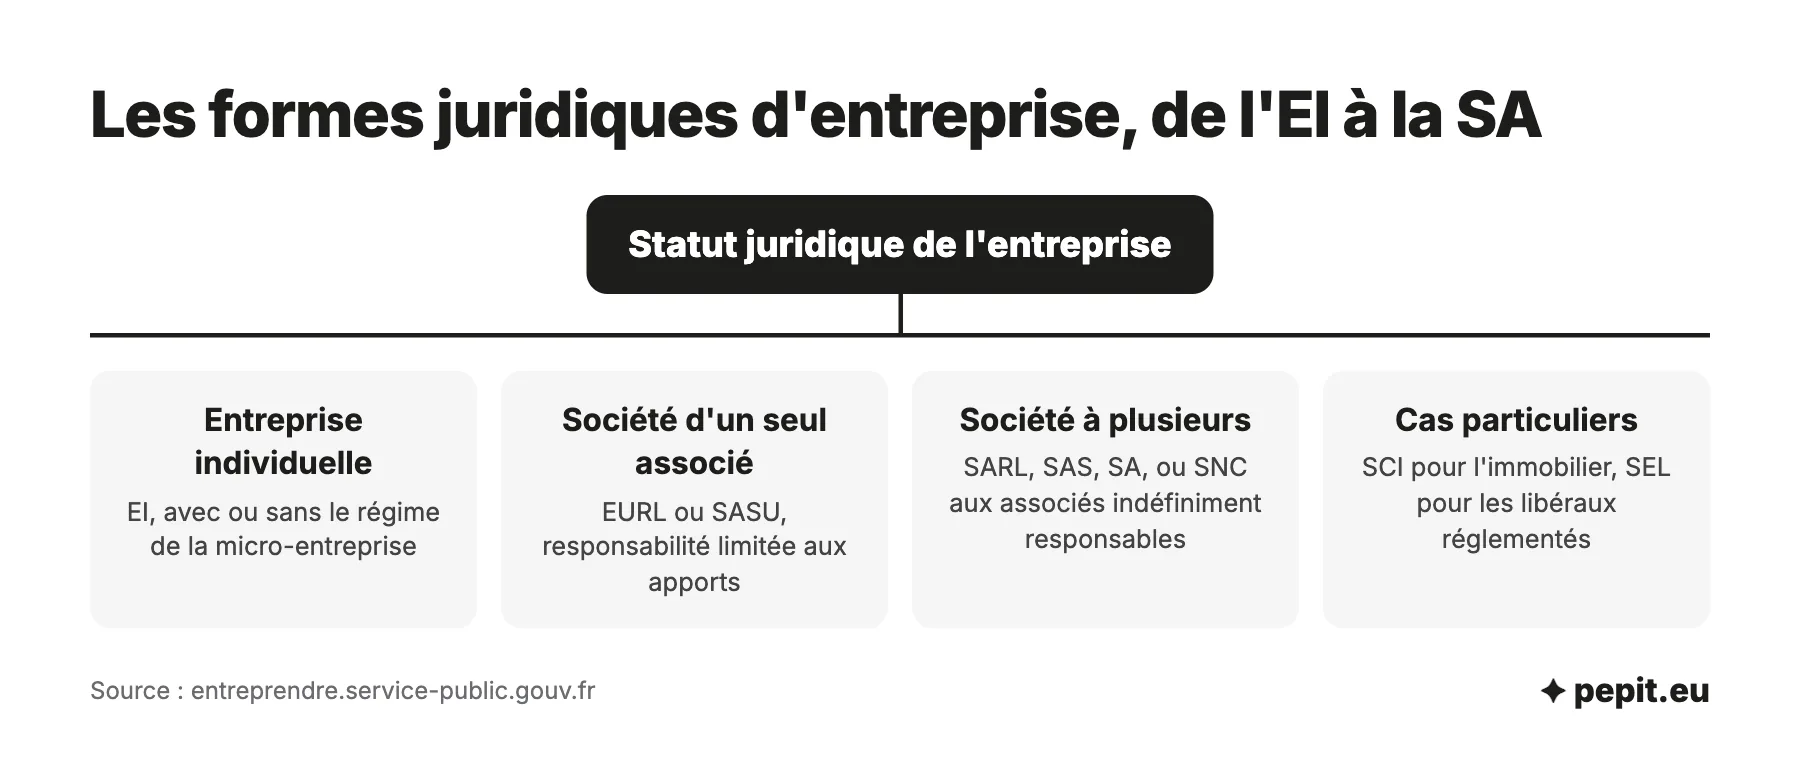
L’entreprise individuelle et la micro-entreprise
C’est la forme la plus simple : pas de statuts, pas de capital, pas d’annonce légale. La micro-entreprise n’est pas une forme juridique à part, c’est un régime simplifié de l’entreprise individuelle. Il s’applique en 2026 si votre chiffre d’affaires de 2025 ou de 2024 n’a pas dépassé 83 600 € HT pour les prestations de services et les activités libérales, ou 203 100 € HT pour la vente et l’hébergement. Vous sortez du régime après deux années de suite au-dessus du seuil.
Les cotisations sont un pourcentage du chiffre d’affaires : 12,3 % pour la vente, 21,2 % pour les services commerciaux et artisanaux (BIC), 25,6 % pour les activités libérales non réglementées (BNC). Sur 50 000 € de chiffre d’affaires en prestations de services BIC, cela fait 10 600 € de cotisations, quels que soient vos frais réels.
L’EURL
L’EURL est une SARL à associé unique. Elle est à l’IR par défaut, avec une option possible pour l’IS. Le gérant associé unique est indépendant : pas de fiche de paie, une rémunération versée par simple virement, et des cotisations calculées une fois le revenu connu. La première année, l’Urssaf appelle un forfait de début d’activité d’environ 3 500 €, puis régularise : prévoyez la trésorerie de cette régularisation.
La SARL
La SARL compte de 2 à 100 associés et relève de l’IS par défaut. Le régime social du gérant dépend de ses parts : majoritaire (plus de la moitié), il est TNS ; minoritaire ou égalitaire, il est assimilé salarié. La cession de parts à une personne extérieure demande l’accord de la majorité des associés représentant au moins la moitié des parts, ce qui rassure dans une société familiale. Le comparatif SASU ou SARL aide à trancher si vous hésitez encore entre créer seul ou à plusieurs.
La SASU
La SASU est une SAS à associé unique. Son président relève du régime général : fiche de paie, déclaration sociale nominative (DSN) chaque mois, charges d’environ 62 % du brut. Il peut ne pas se verser de salaire et se payer en dividendes, sans cotisations. Son statut, sa rémunération et sa retraite sont détaillés dans le guide du président de SASU.
La SAS
La SAS réunit au moins deux associés et laisse une grande liberté dans ses statuts : pouvoirs du président, entrée d’investisseurs, clauses d’agrément ou d’exclusion, actions de préférence. C’est la forme choisie par la plupart des projets qui prévoient une levée de fonds. Elle est à l’IS, avec une option pour l’IR limitée à cinq exercices, non renouvelable, pour les sociétés de moins de 5 ans.
La SA, la SNC et la SCI
Ces trois formes concernent rarement un créateur de TPE.
- SA : 2 actionnaires au moins (7 si elle est cotée), capital minimum de 37 000 €, conseil d’administration. Elle vise les grandes structures.
- SNC : les associés ont tous la qualité de commerçant et répondent des dettes de façon indéfinie et solidaire, c’est-à-dire sur leurs biens personnels.
- SCI : société civile pour acheter et gérer de l’immobilier, à l’IR par défaut avec option pour l’IS. Chaque associé répond des dettes à proportion de sa part dans le capital.
Quelles erreurs éviter au moment de choisir ?
Ces erreurs coûtent cher parce qu’on les découvre souvent au premier bilan.
- Choisir la SASU par effet de mode, sans chiffrer le coût d’un salaire de président.
- Rester en micro-entreprise avec de gros frais : si vos dépenses réelles dépassent l’abattement forfaitaire, vous cotisez sur un revenu que vous n’avez pas.
- Croire que la société protège de tout : la banque demande souvent une caution personnelle pour un prêt, et une faute de gestion engage le dirigeant.
- Oublier le coût de la comptabilité : une société tient une comptabilité complète et produit un bilan chaque année, à budgéter dès le départ.
Attention
Changer de forme juridique plus tard est possible, mais une transformation a un coût : annonce légale de 199 € HT, frais de greffe, parfois honoraires et conséquences fiscales si l’entreprise passe de l’IR à l’IS. Mieux vaut chiffrer deux scénarios avant la création que corriger après.
Comment créer votre entreprise une fois le statut choisi ?
La démarche se fait en ligne sur le guichet unique de l’INPI pour toutes les formes. Pour une société, elle suit toujours le même ordre :
- rédiger les statuts et déposer le capital ;
- publier l’annonce légale ;
- déposer le dossier d’immatriculation avec la déclaration des bénéficiaires effectifs.
Chaque étape est détaillée dans nos guides pour créer une société et créer une SASU. Pour la SASU, le budget complet figure dans notre article sur le coût de création d’une SASU. Si vous détenez déjà une société et pensez à regrouper vos participations, voyez comment créer une holding.
Vous pouvez aussi déléguer la création. L-Expert-Comptable.com, cabinet d’expertise comptable en ligne, inclut la création d’entreprise offerte pour les sociétés et les entreprises individuelles (hors micro-entreprise), avec un comptable dédié joignable sous 24 h et sans engagement.
Questions fréquentes sur le choix du statut juridique
Les réponses courtes aux autres questions que posent les créateurs sur le statut juridique.
Quelle est la différence entre statut juridique et forme juridique ?
Dans l’usage, les deux expressions désignent la même chose : le cadre légal de l’entreprise (EI, EURL, SARL, SASU, SAS…). Il faut les distinguer du régime fiscal (IR ou IS) et du régime social du dirigeant (indépendant ou assimilé salarié).
Quelles sont les 4 formes juridiques d’entreprise les plus courantes ?
L’entreprise individuelle, le plus souvent sous le régime de la micro-entreprise, la SARL (EURL quand elle n’a qu’un associé), la SAS (SASU avec un seul associé) et, plus rarement pour une TPE, la SA. La SNC, la SCI et les sociétés d’exercice libéral répondent à des besoins particuliers.
Que sont les statuts d’une entreprise ?
Les statuts sont l’acte écrit qui fonde une société : dénomination, siège, objet, capital, règles de direction et de décision. Ils sont signés par les associés et déposés au greffe lors de l’immatriculation. Une entreprise individuelle n’a pas de statuts.
Quelle différence entre une EURL et une SASU ?
Le gérant d’EURL est indépendant et cotise environ 45 % de son net ; le président de SASU est assimilé salarié et coûte environ 82 % de plus que son net. En SASU, les dividendes échappent aux cotisations sociales, en EURL au-delà de 10 % du capital et des comptes courants ils y sont soumis.
Quel est le statut le moins cher à créer ?
La micro-entreprise : pas de capital, pas de statuts, pas d’annonce légale. Pour une société commerciale, comptez l’annonce légale (de 124 € HT en EURL à 199 € HT en SAS), 37,45 € de greffe et 21,41 € de déclaration des bénéficiaires effectifs. Le coût de création pèse toutefois moins que le coût social et fiscal sur plusieurs années.
Faut-il un capital minimum pour créer une société ?
Non, sauf pour la SA, qui exige 37 000 €. Pour l’EURL, la SARL, la SASU et la SAS, le capital est libre. Une part des apports en argent est versée dès la création (20 % en EURL et SARL, 50 % en SAS et SASU), le reste dans les cinq ans.
Peut-on changer de statut juridique plus tard ?
Oui, une société peut se transformer en une autre forme et une entreprise individuelle peut passer en société. Chaque changement demande des formalités et peut avoir des effets fiscaux. Le plus simple reste le passage de SASU à SAS, qui n’exige qu’une entrée d’associé.
Quel statut protège le mieux le patrimoine personnel ?
Les sociétés à responsabilité limitée (EURL, SARL, SASU, SAS, SA) limitent le risque au montant des apports. L’entreprise individuelle protège en principe le patrimoine personnel, avec des exceptions. La SNC est la plus exposée, avec une responsabilité indéfinie et solidaire.
Sources
- Service-Public Entreprendre : choisir la forme juridique de son entreprise
- Service-Public Entreprendre : SAS et SASU
- Service-Public Entreprendre : SARL et EURL
- Service-Public Entreprendre : société en nom collectif (SNC)
- Service-Public Entreprendre : société civile immobilière (SCI)
- Service-Public Entreprendre : taux de l'impôt sur les sociétés
- Service-Public Entreprendre : régime micro-fiscal, seuils
- Bpifrance Création : activités possibles sous le régime micro-entrepreneur