L’essentiel
- Gouvernance : la SAS s’organise librement par ses statuts, la SARL suit des majorités fixées par la loi.
- Dirigeant : le président de SAS est assimilé salarié ; le gérant majoritaire de SARL est travailleur non salarié.
- Coût du dirigeant : environ 82 % du net en cotisations en SAS, environ 45 % pour un gérant majoritaire.
- Dividendes : sans cotisations en SAS, cotisés au-delà de 10 % du capital pour le gérant majoritaire.
- Entrée d’associés : 0,1 % de droits sur une cession d’actions, 3 % après abattement sur des parts.
Vous créez à plusieurs : quel profil pour la SAS, quel profil pour la SARL ?
Entre SAS ou SARL, trois questions tranchent : qui dirige et avec quelle part du capital, comment les associés veulent-ils se rémunérer, et la société devra-t-elle accueillir de nouveaux associés ? Voici notre verdict pour les projets à plusieurs que nous voyons le plus souvent.
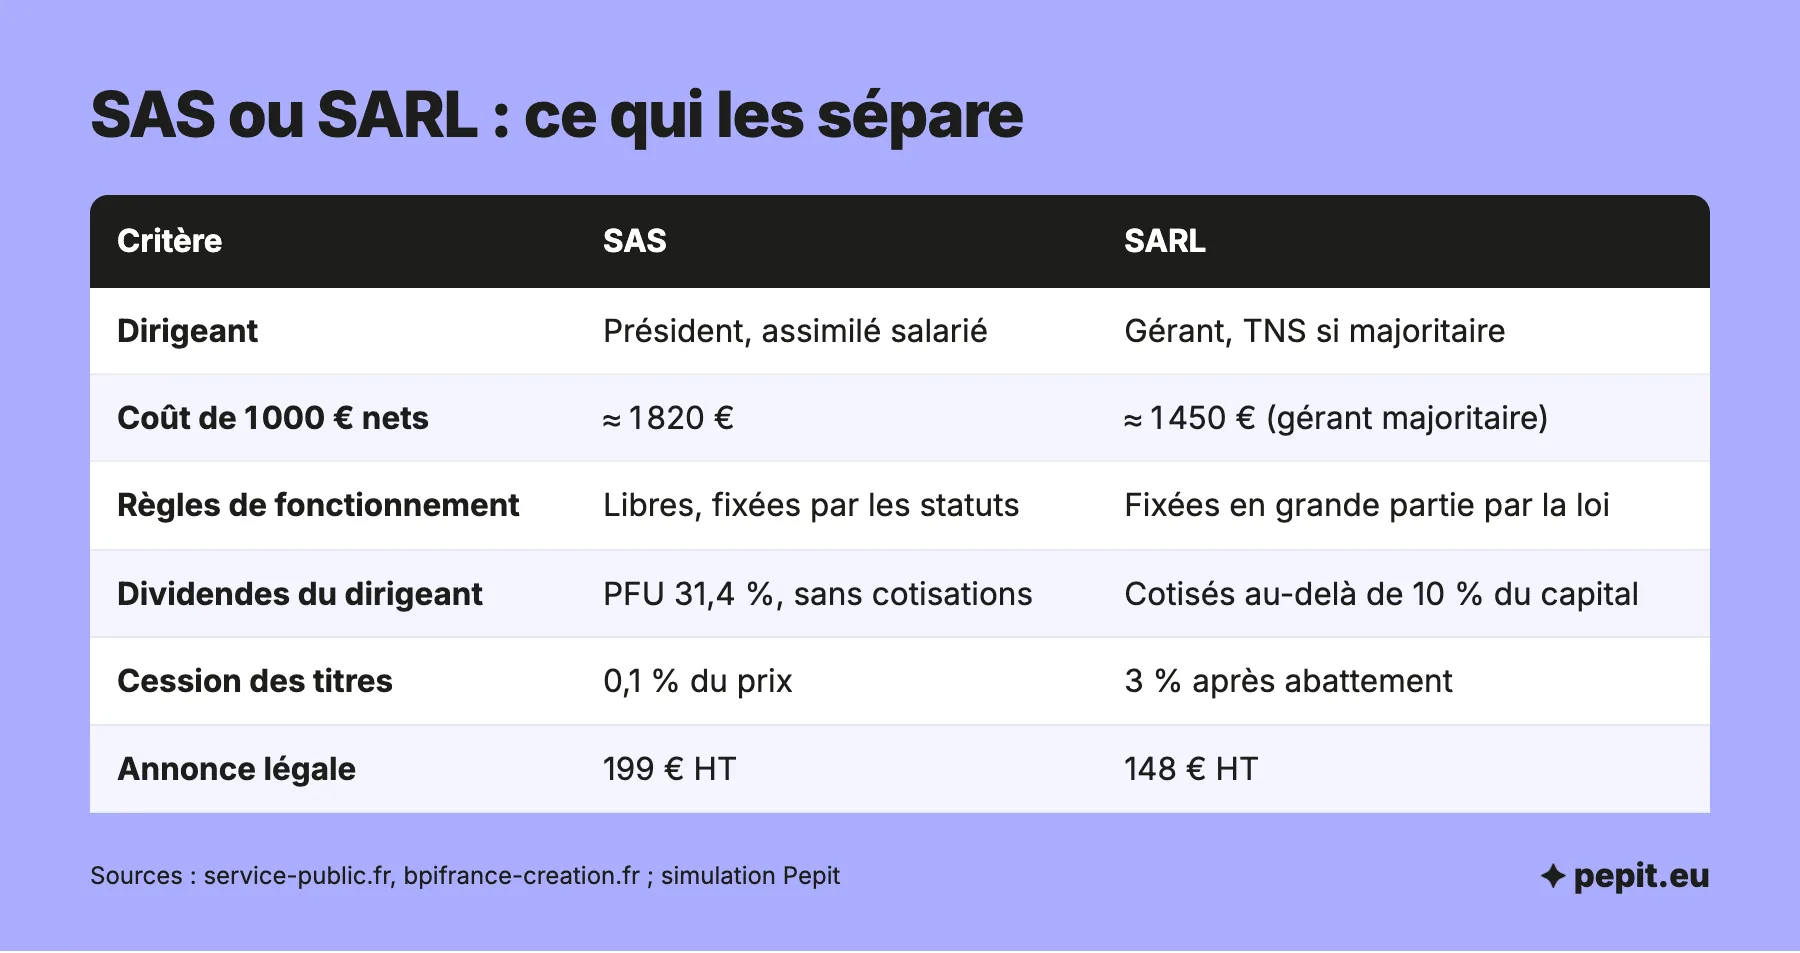
- Le dirigeant détient plus de la moitié du capital et se paie surtout en rémunération : la SARL, où un gérant majoritaire coûte environ 1 450 € pour 1 000 € nets, contre 1 820 € en SAS.
- Les associés sont à parts égales, ou le dirigeant est minoritaire : la SAS, car un gérant de SARL serait de toute façon assimilé salarié, avec un cadre plus rigide.
- Vous comptez distribuer une part du bénéfice en dividendes : la SAS, dont les dividendes ne supportent que le prélèvement forfaitaire unique.
- Vous prévoyez des investisseurs, des entrées et des sorties d’associés : la SAS, avec des actions qui se cèdent à 0,1 % de droits et des statuts sur mesure.
- Vous vous associez en famille et voulez rester à l’impôt sur le revenu : la SARL de famille, sans limite de durée.
- Votre conjoint travaillera avec vous sans être payé ni associé : la SARL avec un gérant majoritaire, seule des deux à permettre le statut de conjoint collaborateur.
SAS et SARL : les différences critère par critère
Les deux sont des sociétés commerciales à responsabilité limitée aux apports, avec un capital libre dès 1 €. Elles diffèrent sur le dirigeant, la liberté des statuts et la circulation des titres.
| Critère | SAS | SARL |
|---|---|---|
| Nombre d’associés | Deux au moins, sans maximum | De 2 à 100 |
| Apports en argent à verser à la création | La moitié, le reste sous 5 ans | Un cinquième, le reste sous 5 ans |
| Dirigeant | Président, personne physique ou morale, directeur général possible | Un ou plusieurs gérants, personnes physiques |
| Règles de fonctionnement | Fixées librement par les statuts | Fixées en grande partie par la loi |
| Modification des statuts | Majorité prévue par les statuts | Deux tiers des parts des associés présents ou représentés |
| Régime social du dirigeant | Assimilé salarié | TNS si gérant majoritaire, assimilé salarié sinon |
| Coût de 1 000 € nets versés | Environ 1 820 € | Environ 1 450 € (gérant majoritaire) |
| Cotisations sans rémunération | ❌ Aucune | ✅ Minimales pour le gérant majoritaire |
| Imposition des bénéfices | IS, option IR 5 exercices sous conditions | IS, option IR 5 exercices ou SARL de famille |
| Dividendes du dirigeant | PFU de 31,4 %, sans cotisations | Cotisés au-delà de 10 % du capital (gérant majoritaire) |
| Entrée d’un nouvel associé | Clause d’agrément si les statuts la prévoient | Agrément obligatoire pour un tiers |
| Droits sur une cession de titres | 0,1 % du prix | 3 % après abattement de 23 000 € au prorata |
| Annonce légale de création | 199 € HT | 148 € HT |
Le tableau montre deux logiques. La SARL encadre tout par la loi, ce qui protège les associés minoritaires sans rien avoir à négocier. La SAS laisse tout aux statuts : plus de liberté, mais plus de rédaction, et un pacte d’associés presque toujours utile.
Dans les faits, les créateurs ont tranché en masse pour la forme par actions : les SAS et SASU sont près de trois fois plus nombreuses à se créer que les SARL et EURL, d’après les relevés de l’INSEE.
Les chiffres
Chiffres relevés en octobre 2026 · Sources : INSEE, base Sirene ; INSEE, créations d'entreprises (méthode 2022)
Qui dirige et qui décide en SAS et en SARL ?
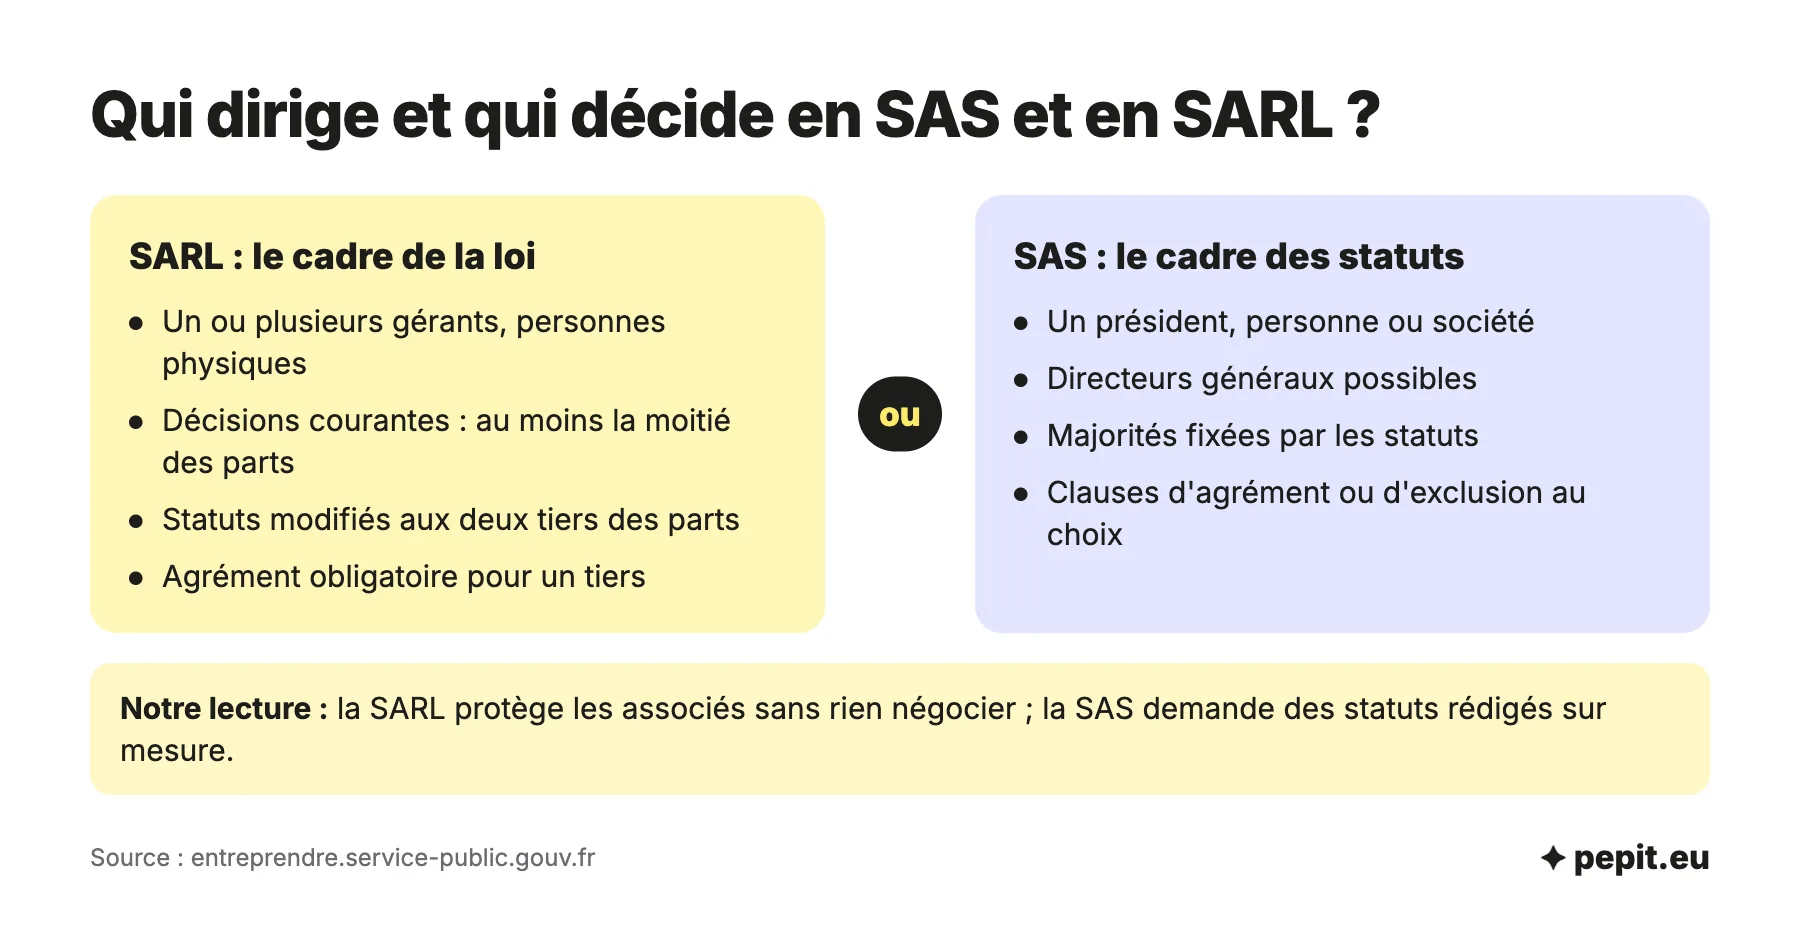
C’est la différence la plus visible au quotidien. Elle compte d’autant plus que les associés sont nombreux ou que leurs intérêts divergent.
En SARL : un cadre légal prêt à l’emploi
La SARL est dirigée par un ou plusieurs gérants, toujours des personnes physiques. Les décisions courantes, comme l’approbation des comptes ou la rémunération du gérant, demandent la majorité des parts : des associés représentant au moins la moitié du capital. Modifier les statuts demande les deux tiers des parts des associés présents ou représentés. Un nouvel associé extérieur doit être agréé par la majorité des associés détenant au moins la moitié des parts.
En SAS : des statuts sur mesure
La SAS a un président, personne physique ou société, et peut nommer un ou plusieurs directeurs généraux. Les statuts fixent qui décide de quoi et à quelle majorité. Ils peuvent prévoir une clause d’agrément, une clause d’exclusion, des droits de vote différents selon les actions ou une sortie forcée en cas de vente. C’est ce qui rend la SAS adaptée aux investisseurs.
Attention
En SAS, ce que les statuts ne prévoient pas, personne ne peut l’imposer. Des statuts types, copiés sans adaptation, laissent souvent sans règle la sortie d’un associé ou un blocage à 50/50, et le conflit finit devant le juge.
Président de SAS ou gérant de SARL : quel statut social ?
Le régime social dépend de la forme de la société et, en SARL, des parts du gérant. Il fixe le coût de chaque euro versé au dirigeant.
Le président de SAS, assimilé salarié
Le président relève du régime général, sauf pour l’assurance chômage. Il reçoit un bulletin de paie et la société déclare sa rémunération chaque mois par la DSN. Les charges sociales atteignent environ 82 % du net, mais aucune cotisation n’est due tant qu’il n’est pas rémunéré. Le guide du président de SASU détaille sa retraite et sa paie, valables aussi en SAS.
Le gérant de SARL, selon ses parts
- Gérant majoritaire (plus de 50 % des parts, en comptant celles de son conjoint ou partenaire de Pacs et de ses enfants mineurs) : travailleur non salarié, cotisations d’environ 45 % du net, et cotisations minimales de 1 255 € ou 1 274 € par an même sans rémunération.
- Gérant égalitaire ou minoritaire : assimilé salarié, comme un président de SAS.
- Plusieurs gérants qui détiennent ensemble plus de la moitié du capital : chacun est traité comme majoritaire.
Le simulateur ci-dessous montre, selon la répartition des parts, quel statut s’applique au gérant de SARL et ce que coûtent sa rémunération et ses dividendes. Le gérant minoritaire y suit les mêmes taux qu’un président de SAS.
Le conjoint qui travaille dans la société
Si votre conjoint, partenaire de Pacs ou concubin travaille régulièrement dans l’entreprise sans être payé ni associé, la forme compte. Le statut de conjoint collaborateur, qui lui donne une protection sociale propre, retraite comprise, existe pour le conjoint d’un gérant majoritaire de SARL, mais pas en SAS. Dans une SAS, il ne reste que deux options : devenir associé ou être salarié. Depuis 2022, ce statut est limité à 5 ans ; au-delà, le conjoint doit passer salarié ou associé.
Seul, le choix se pose autrement : une SARL à associé unique est une EURL, une SAS à associé unique une SASU. La comparaison EURL ou SARL détaille ce que change le passage d’un associé à plusieurs, et SASU ou EURL chiffre le cas du créateur seul.
Salaire et dividendes : combien reste-t-il à chaque associé ?
À plusieurs, chaque euro de rémunération du dirigeant est un euro de moins à partager entre les associés. Le coût de cette rémunération pèse donc sur tous les associés, pas seulement sur celui qui la touche.
Les hypothèses
- Prestation de services, 60 000 € de chiffre d’affaires HT, 10 000 € de charges, soit 50 000 € de résultat avant rémunération, comme dans nos autres comparatifs.
- Deux associés : la dirigeante détient 70 % du capital, son associé 30 %, sans fonction dans la société.
- La dirigeante se verse 2 000 € nets par mois, soit 24 000 € par an.
- Montants arrondis à la centaine, sans aide ; le bénéfice restant est distribué après IS.
Exemple chiffré
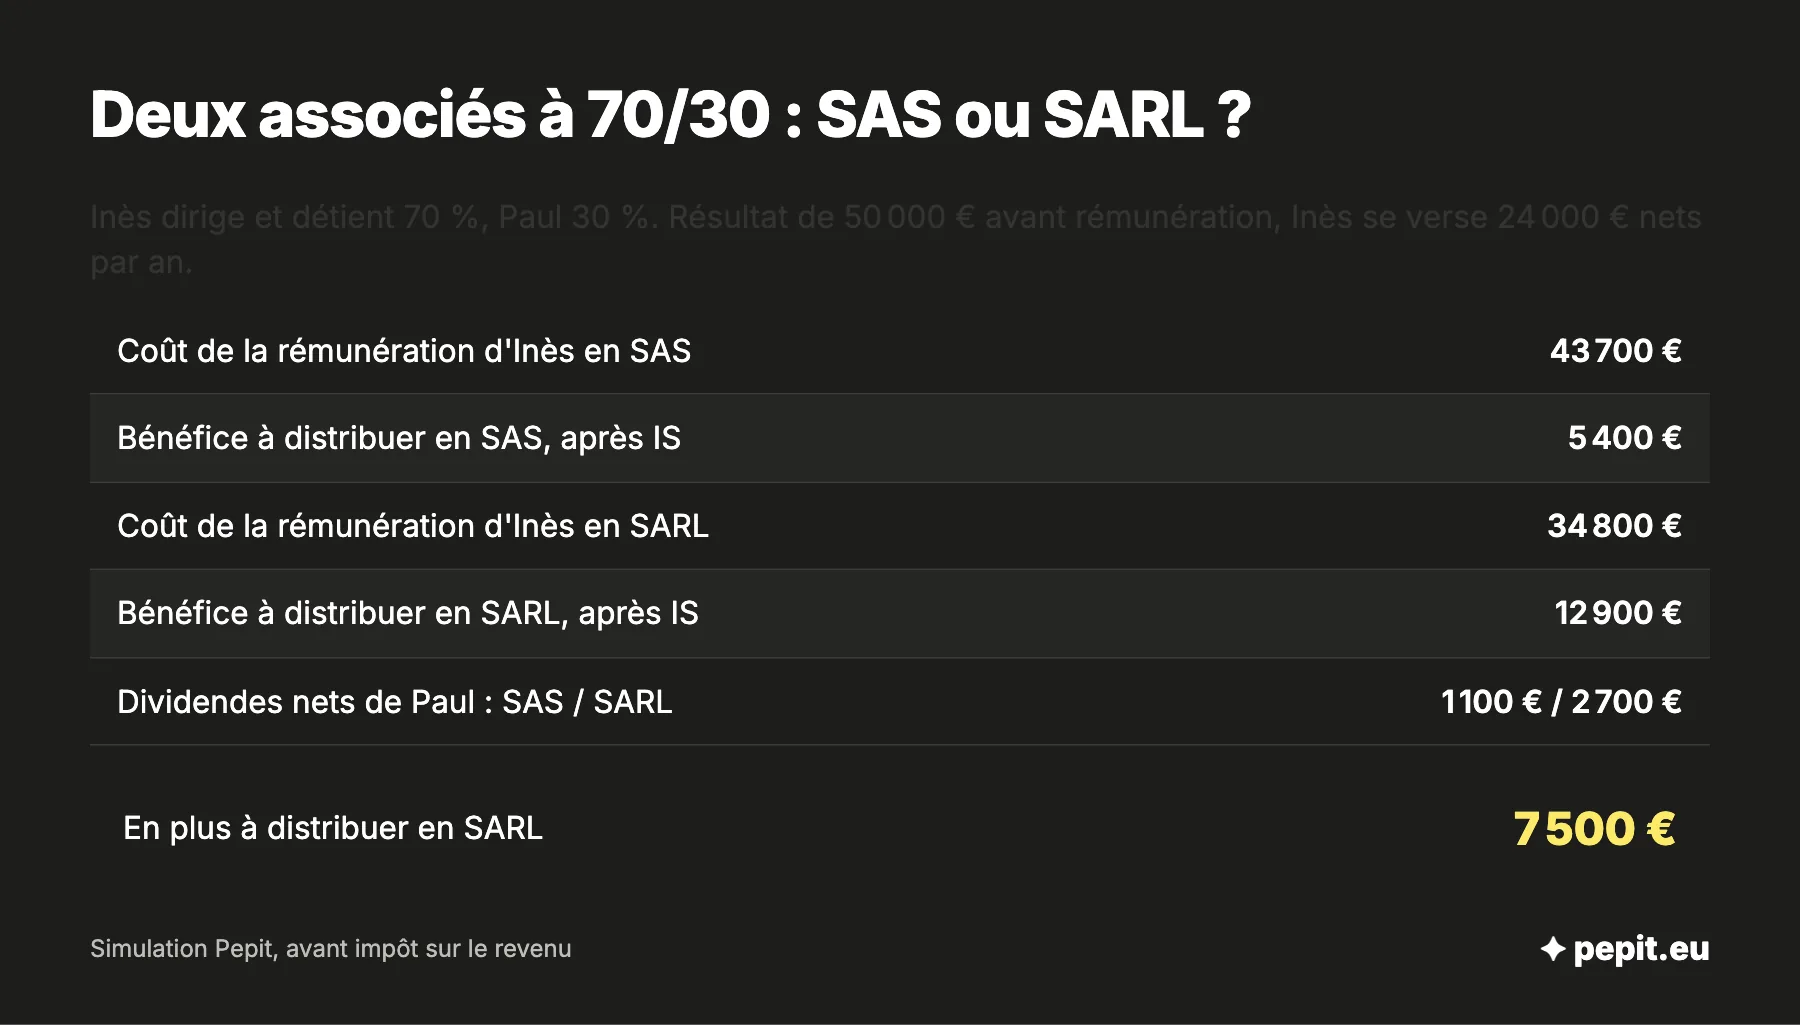
Inès et Paul créent un studio de design. Inès dirige et détient 70 % ; Paul apporte des fonds et détient 30 %. Ils comparent SAS et SARL.
- En SAS : la rémunération d’Inès coûte 24 000 € × 1,82, soit environ 43 700 €. Il reste 6 300 € de bénéfice, environ 900 € d’IS à 15 %, et 5 400 € à distribuer.
- Paul reçoit 30 % de 5 400 €, soit 1 600 € avant PFU et environ 1 100 € nets.
- En SARL, Inès gérante majoritaire : sa rémunération coûte 24 000 € × 1,45, soit 34 800 €. Il reste 15 200 € de bénéfice, environ 2 300 € d’IS, et 12 900 € à distribuer.
- Paul reçoit 30 % de 12 900 €, soit 3 900 € avant PFU et environ 2 700 € nets.
- Résultat : pour le même salaire d’Inès, la SARL laisse 7 500 € de plus à distribuer, dont environ 1 500 € nets de plus pour Paul.
Lecture : en SARL, les 9 000 € de dividendes d’Inès (70 % de 12 900 €) supportent aussi des cotisations sociales au-delà de 10 % de son apport au capital. Elle a donc intérêt à se payer surtout en rémunération, alors qu’en SAS un mélange salaire et dividendes reste possible.
Si l’on inverse la répartition, et qu’Inès ne détient que 30 %, elle devient gérante minoritaire de SARL et coûte autant qu’en SAS : l’écart de 7 500 € disparaît. Ces chiffres restent des ordres de grandeur, avant impôt sur le revenu ; votre expert-comptable les affine avec vos vrais montants.
L’avis de l’expert-comptable
Fixez par écrit, dès la création, la rémunération du dirigeant et la politique de dividendes. L’associé qui travaille et celui qui a seulement apporté des fonds n’ont pas les mêmes attentes, et c’est sur ce point que naissent la plupart des conflits.
Combien coûtent la création et l’entrée d’un associé ?
La création suit les mêmes étapes sur le guichet unique : statuts, dépôt du capital, annonce légale, immatriculation. Les frais diffèrent peu ; c’est la cession des titres qui creuse l’écart le plus net.
- Annonce légale de création : 199 € HT pour une SAS, 148 € HT pour une SARL (hors La Réunion et Mayotte).
- Frais de greffe : 37,45 €, plus 21,41 € pour la déclaration des bénéficiaires effectifs, dans les deux cas.
- Cession d’actions de SAS : droits de 0,1 % du prix. Pour 50 000 €, 50 € de droits.
- Cession de parts de SARL : 3 % du prix après un abattement de 23 000 € réparti selon la part du capital cédée. Pour 50 parts sur 400 vendues 50 000 €, 1 414 € de droits.
À plusieurs, le vrai coût est souvent dans la rédaction des statuts et d’un pacte d’associés. Les services en ligne sont comparés pour la création d’une SAS comme pour celle d’une SARL. Pepit, cabinet d’expertise comptable en ligne, accompagne SAS et SARL de la création au bilan, avec un suivi en temps réel et sans déplacement.
Questions fréquentes sur le choix entre SAS et SARL
Les réponses courtes aux autres questions posées sur le choix entre SAS et SARL.
Quel est le type de société d’une SAS ?
La SAS est une société commerciale par actions : son capital est divisé en actions et elle est commerciale par sa forme, quelle que soit son activité. Comme la SARL, elle limite la responsabilité des associés à leurs apports.
Pourquoi choisir une SAS plutôt qu’une SARL ?
Pour la liberté des statuts, l’entrée facile d’investisseurs, des cessions d’actions à 0,1 % de droits et des dividendes sans cotisations sociales. Elle convient aussi quand aucun associé ne détient la majorité.
Quels sont les inconvénients de la SAS ?
La rémunération du président coûte cher, environ 82 % du net en cotisations, et il ne cotise pas au chômage. Les statuts demandent plus de travail de rédaction, et l’annonce légale de création coûte 199 € HT.
Quel est le statut le plus avantageux fiscalement ?
Les deux paient l’IS par défaut : 15 % jusqu’à 42 500 € de bénéfice, puis 25 %. L’écart vient du social : la SARL avec gérant majoritaire coûte moins en rémunération, la SAS coûte moins sur les dividendes.
Une SAS peut-elle avoir un seul associé ?
Oui, elle s’appelle alors SASU et fonctionne avec les mêmes règles. La comparaison SASU ou SAS détaille ce qui change quand un associé arrive.
Le gérant de SARL peut-il être salarié ?
Un gérant minoritaire ou égalitaire est assimilé salarié et relève du régime général. Seul le gérant minoritaire peut cumuler son mandat avec un vrai contrat de travail, pour des fonctions techniques distinctes, et cotiser ainsi au chômage.
Quel est le coût annuel d’une SAS ?
Il dépend surtout de la rémunération du président, environ 82 % du net en cotisations, et de la tenue des comptes, puisque le bilan est obligatoire. Sans rémunération, aucune cotisation sociale n’est due pour le président.
Peut-on transformer une SARL en SAS ?
Oui, par une décision des associés, de nouveaux statuts et une annonce légale de transformation, 199 € HT hors La Réunion et Mayotte. La société garde sa personnalité juridique ; le gérant majoritaire change alors de régime social.
Sources
- Service-public.fr : société à responsabilité limitée (SARL), ce qu'il faut savoir
- Service-public.fr : SASU, ce qu'il faut savoir
- Service-public.fr : protection sociale du dirigeant
- Bpifrance Création : gérant minoritaire ou majoritaire de SARL
- Bpifrance Création : régime fiscal et social des dividendes
- Bpifrance Création : conjoint collaborateur