L’essentiel
- Même société : la SASU est une SAS qui ne compte qu’un associé, avec les mêmes règles de fond.
- Seul critère décisif : seul, vous créez une SASU ; à deux associés ou plus, une SAS.
- Même président : assimilé salarié dans les deux cas, avec des charges d’environ 82 % de son net.
- Passage simple : l’arrivée d’un associé fait passer la SASU en SAS, sans transformation ni conséquence fiscale.
- Entrée d’un associé : vendre des actions vous enrichit, alors qu’une augmentation de capital finance la société.
SASU ou SAS : tout dépend du nombre d’associés
Entre SASU ou SAS, vous ne choisissez ni un régime fiscal ni un régime social : ils sont identiques. La seule vraie question est de savoir si vous créez seul ou avec d’autres associés, aujourd’hui ou dans les deux ans.
- Vous créez seul, sans projet d’associé : la SASU, avec des décisions prises seul et des statuts plus courts.
- Vous créez à deux ou plus dès le départ : la SAS, avec des statuts complets et, de préférence, un pacte d’associés.
- Vous pensez accueillir un associé ou un investisseur plus tard : une SASU dont les statuts prévoient déjà la vie à plusieurs, pour éviter de les refaire au moment où vous négociez avec lui.
- Vous hésitez encore sur la forme de société : comparez d’abord SASU ou EURL, l’écart de net y est réel.
Ce qui diffère, ce qui reste identique
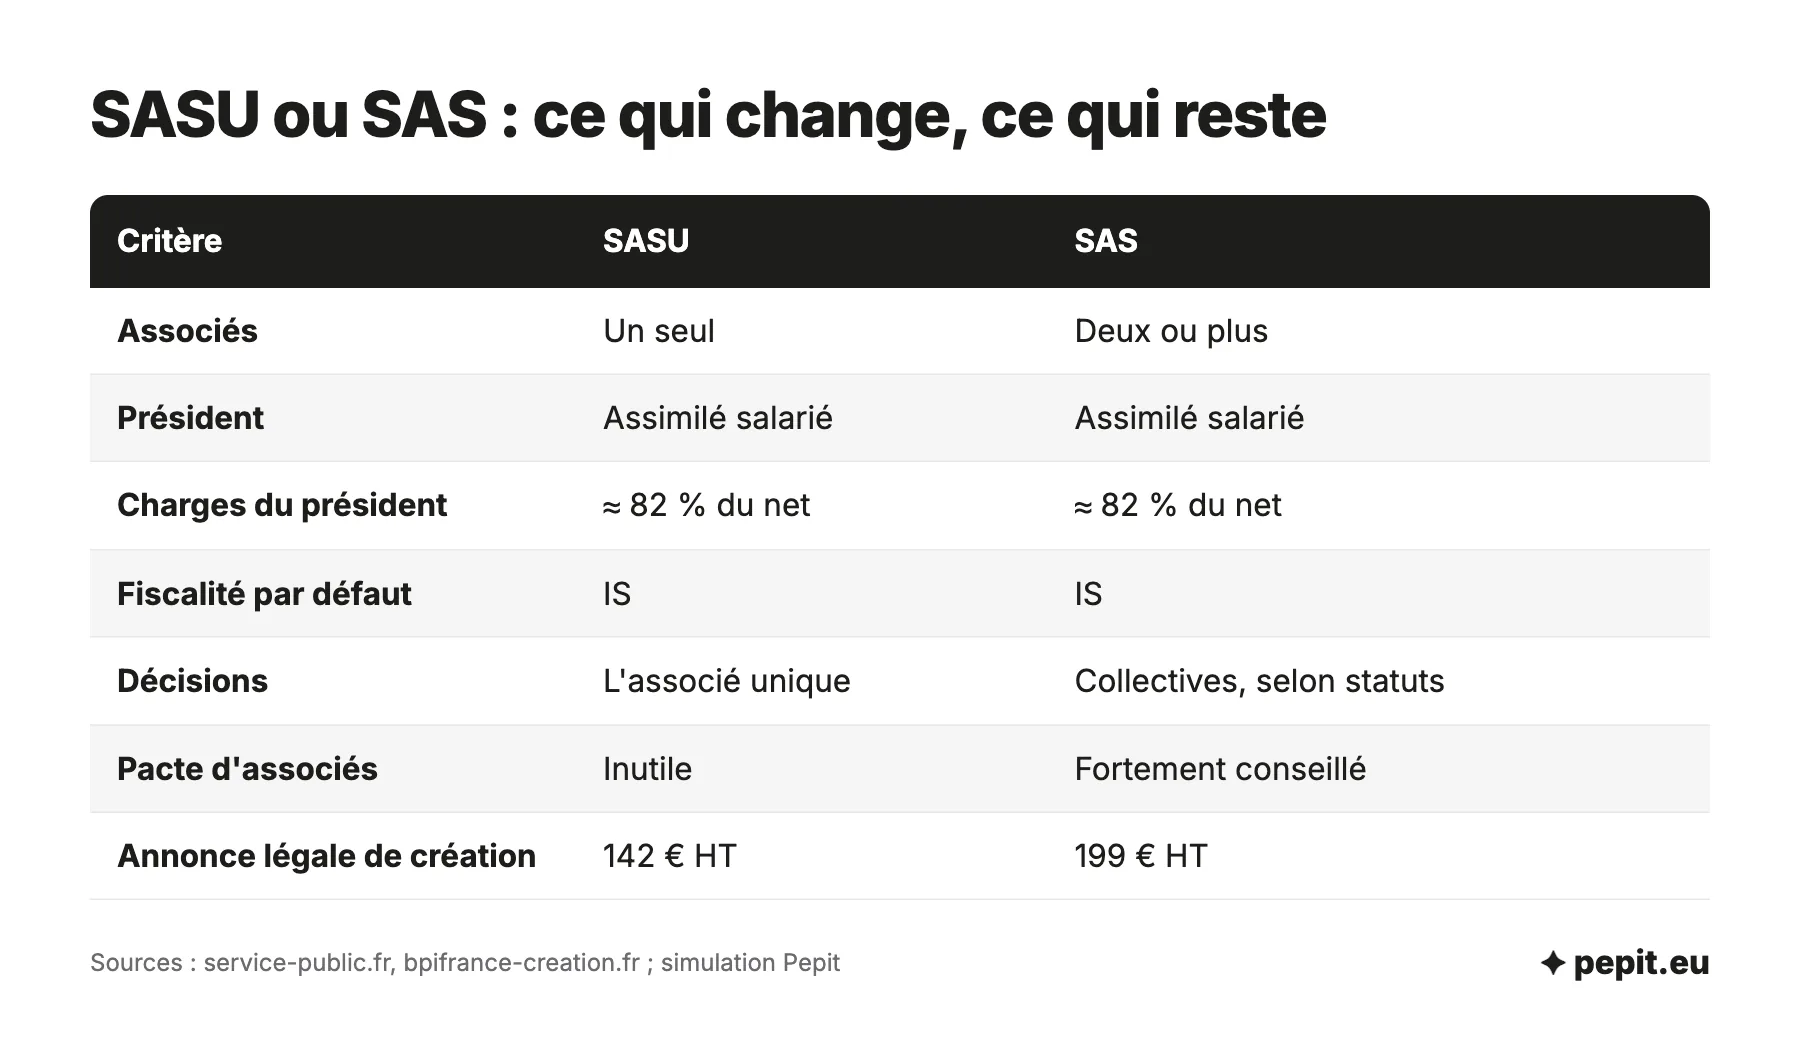
La SASU et la SAS relèvent des mêmes articles du Code de commerce. Le tableau montre que presque tout est commun, sauf ce qui touche au nombre d’associés.
| Critère | SASU | SAS |
|---|---|---|
| Nombre d’associés | Un seul, personne physique ou morale | Deux au moins, sans maximum |
| Responsabilité | Limitée aux apports | Limitée aux apports |
| Capital social | Libre, dès 1 € | Libre, dès 1 € |
| Libération des apports en argent | La moitié à la création, le reste sous 5 ans | La moitié à la création, le reste sous 5 ans |
| Dirigeant | Président obligatoire, directeur général possible | Président obligatoire, directeur général possible |
| Régime social du président | Assimilé salarié | Assimilé salarié |
| Cotisations du président | Environ 82 % du net | Environ 82 % du net |
| Imposition des bénéfices | IS, option IR sous conditions | IS, option IR sous conditions |
| Dividendes | PFU de 31,4 %, sans cotisations | PFU de 31,4 %, répartis entre associés |
| Prise de décision | Décisions de l’associé unique, inscrites au registre | Décisions collectives selon les statuts |
| Pacte d’associés | ❌ Inutile | ✅ Fortement conseillé |
| Annonce légale de création | 142 € HT | 199 € HT |
| Droits sur la cession d’actions | 0,1 % du prix | 0,1 % du prix |
Dans la SASU, l’associé unique exerce seul tous les pouvoirs de l’assemblée. Il n’y a ni convocation, ni vote, ni quorum, mais chaque décision doit être inscrite sur un registre spécial, conservé 6 ans. Quand cet associé, personne physique, est aussi président, le dépôt des comptes au greffe vaut approbation.
En SAS, les statuts fixent les décisions réservées aux associés (modification des statuts, augmentation de capital, nomination du président) et la façon de les prendre : assemblée ou autre forme prévue. Chaque année, les associés approuvent les comptes dans les 6 mois qui suivent la clôture, avant leur dépôt au greffe.
Dans les deux formes, la responsabilité limitée aux apports a deux limites : la caution personnelle donnée à la banque pour un prêt de la société, et la faute de gestion du président, qui engage sa responsabilité civile.
Le président et l’impôt sont-ils traités pareil ?
Oui. Que la société ait un ou plusieurs associés, le président et les bénéfices sont traités de la même façon.
Le président, assimilé salarié
Le président de SASU comme de SAS relève du régime général de la Sécurité sociale, sauf pour l’assurance chômage. Il reçoit un bulletin de paie chaque mois et la société déclare sa rémunération par la DSN. Les charges sociales atteignent environ 82 % du net : 1 000 € nets coûtent environ 1 820 € à la société. Notre guide du président de SASU détaille sa retraite et sa paie, valables aussi en SAS.
Sans rémunération, aucune cotisation n’est due, mais le président n’a aucune protection sociale au titre de son mandat : des dividendes seuls ne lui ouvrent aucun droit. Au démarrage, ce choix lui permet en revanche de garder ses allocations chômage (ARE).
L’impôt sur les sociétés et les dividendes
La société paie l’impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice, puis 25 %, si le chiffre d’affaires ne dépasse pas 10 millions d’euros et que le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. Les dividendes supportent le PFU de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux), sans cotisations sociales. L’option pour l’impôt sur le revenu reste possible pour une société de moins de 5 ans, pour 5 exercices au plus.
Un ou deux associés : qui touche quoi ?
Pour un même résultat, le net est identique : seule sa répartition change quand il y a plusieurs associés. Les hypothèses sont celles de tous nos comparatifs de statuts.
Les hypothèses de la simulation
- Prestation de services, 60 000 € de chiffre d’affaires HT par an, TVA laissée de côté.
- Cas A : 10 000 € de charges, soit 50 000 € de résultat avant rémunération. Cas B : 30 000 € de charges, soit 30 000 € de résultat.
- Président assimilé salarié : cotisations d’environ 82 % du net, donc 182 € de coût pour 100 € nets (on divise par 1,82).
- Montants annuels arrondis à la centaine d’euros, avant impôt sur le revenu, sans ACRE ni autre aide.
Tout le résultat versé au président
Avec un seul président rémunéré, SASU et SAS donnent le même net : environ 27 500 € dans le cas A (50 000 € divisés par 1,82) et 16 500 € dans le cas B (30 000 € divisés par 1,82).
Un salaire et des dividendes partagés
Exemple chiffré
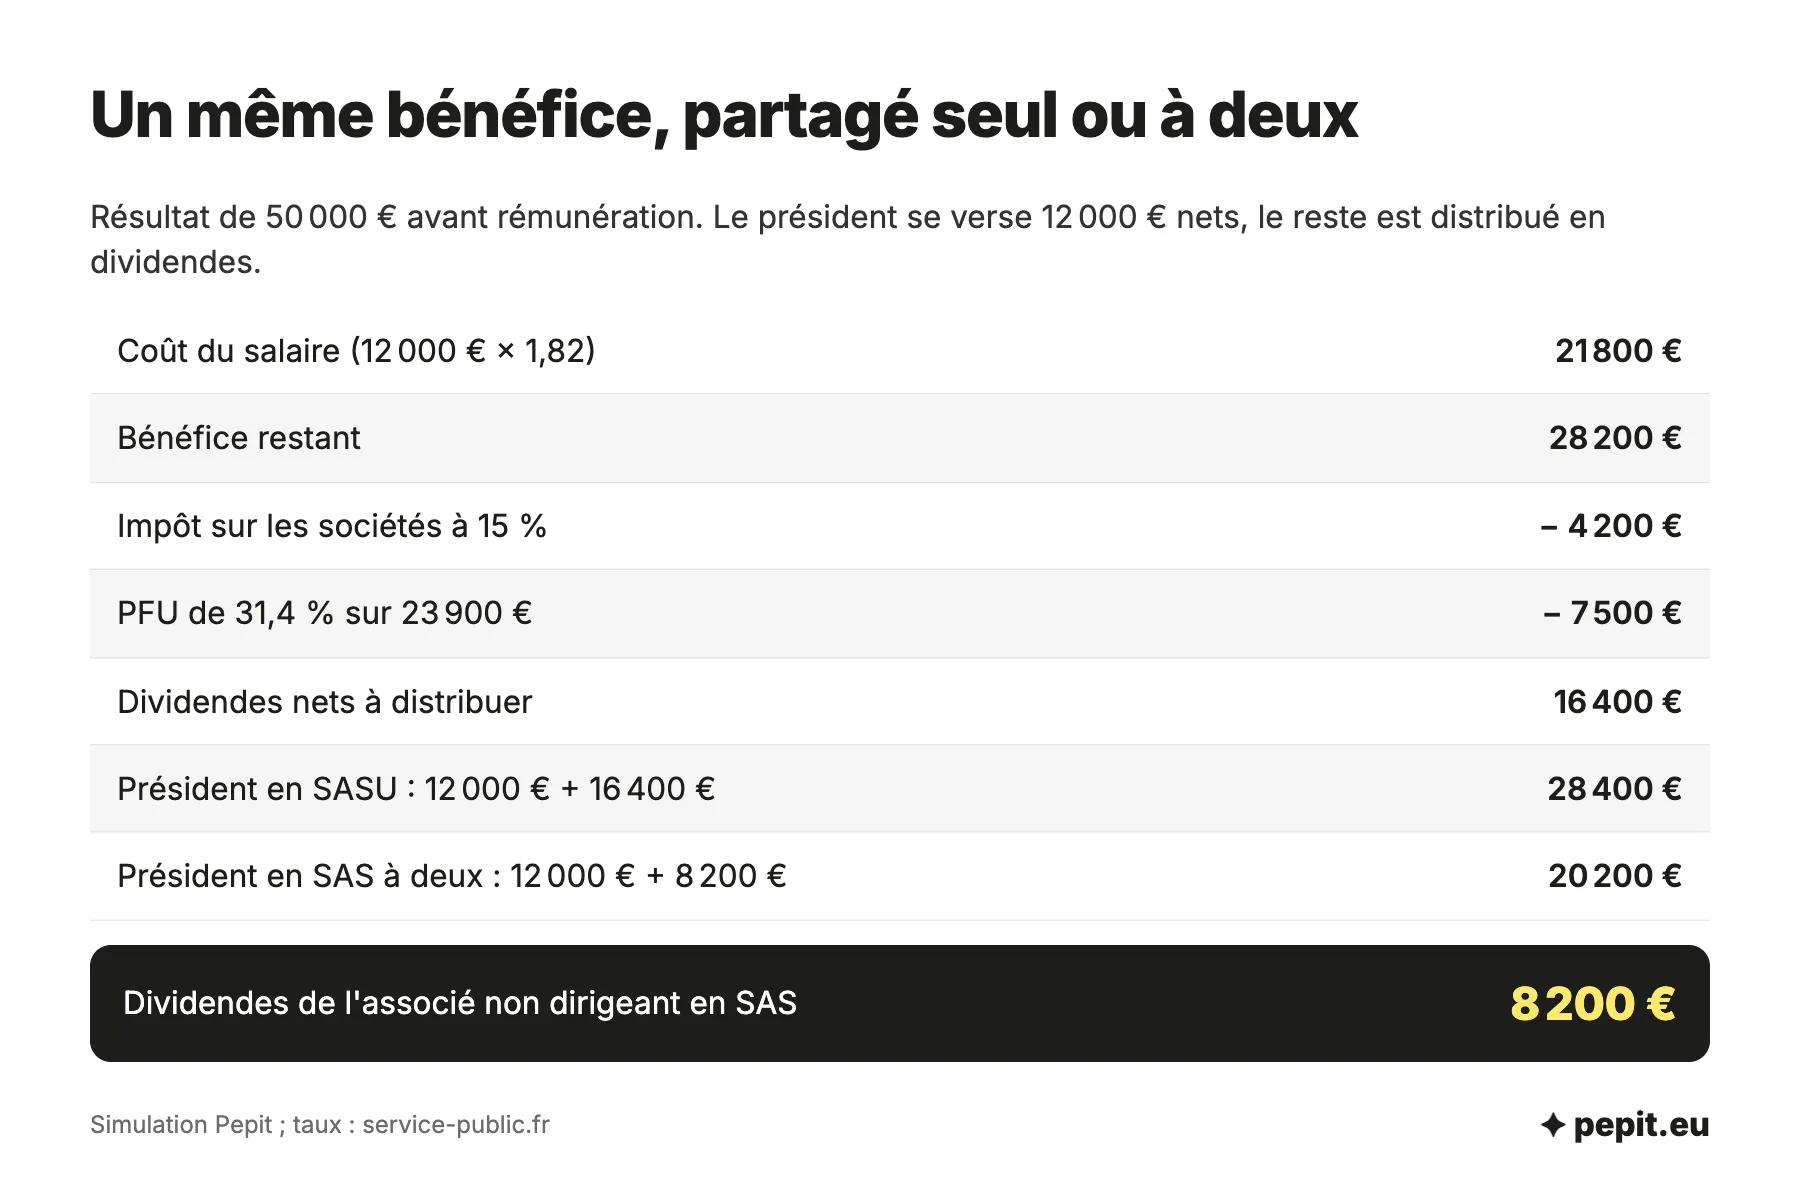
Reprenons le cas A. Le président se verse 12 000 € nets par an et la société distribue le reste. On compare une SASU et une SAS à deux associés à parts égales.
- Coût du salaire : 12 000 € × 1,82, soit environ 21 800 € ; bénéfice restant, environ 28 200 €.
- Impôt sur les sociétés à 15 % : environ 4 200 €, il reste 23 900 € à distribuer.
- PFU de 31,4 % : environ 7 500 €, soit 16 400 € nets de dividendes.
- En SASU : le président touche 12 000 € plus 16 400 €, soit environ 28 400 €.
- En SAS à deux : le président touche 12 000 € plus 8 200 €, soit 20 200 € ; l’autre associé touche 8 200 €.
Lecture : le total reste de 28 400 €. La comparaison avec les 27 500 € tout en salaire n’est pas à base égale, car les dividendes sont déjà nets de l’impôt compris dans le PFU : après impôt sur le revenu, pour une personne seule sans autres revenus, le tout-salaire laisse environ 25 900 €. Ce qui change en SAS, c’est le partage : l’associé qui ne travaille pas dans la société touche autant de dividendes que le président.
Ces montants sont des ordres de grandeur : les cotisations réelles dépendent de la rémunération exacte et de l’année. Pour tester votre propre répartition entre salaire et dividendes, le simulateur ci-dessous fait le calcul avec vos chiffres.
L’avis de l’expert-comptable
En SAS, fixez par écrit la rémunération du président avant de parler de dividendes. Sans cette règle, l’associé opérationnel finit souvent par se sentir sous-payé, et c’est la première source de conflit que nous voyons entre associés.
Un associé arrive : comment la SASU devient une SAS
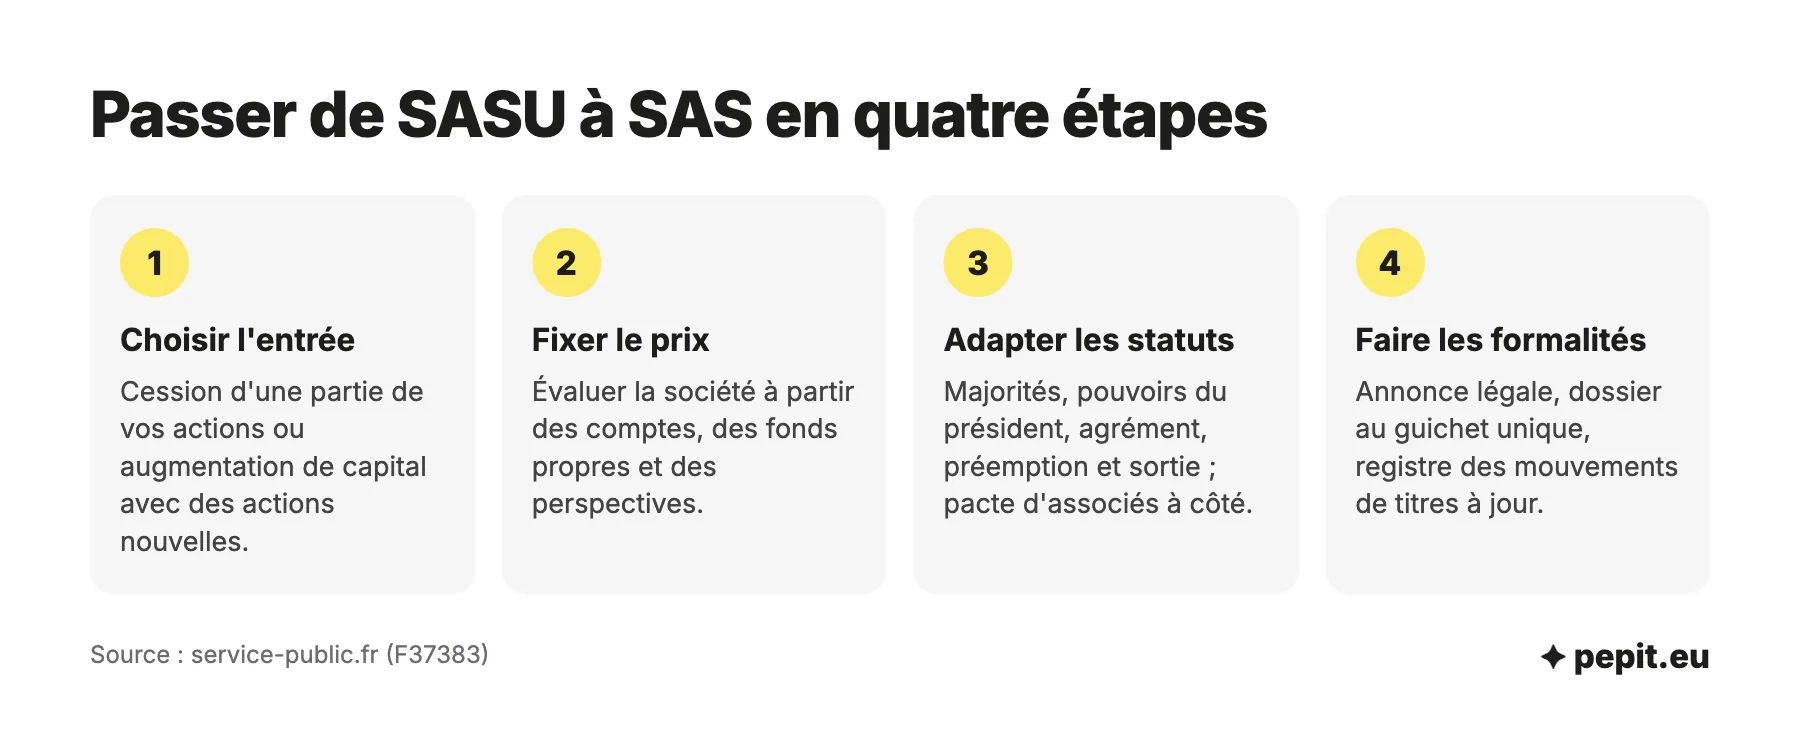
Le passage de la SASU à la SAS n’est pas une transformation : la société reste la même, sans conséquence fiscale. Il se prépare en quatre temps :
- décider si l’associé rachète vos actions ou souscrit des actions nouvelles ;
- évaluer la société pour fixer le prix d’entrée ;
- mettre les statuts à l’heure de la vie à plusieurs ;
- publier et déclarer le changement.
Vendre des actions ou augmenter le capital ?
Les deux voies font entrer l’associé, mais l’argent ne va pas au même endroit. Le tableau compare leurs effets pour vous et pour la société.
| Critère | Cession d’actions | Augmentation de capital |
|---|---|---|
| Qui reçoit l’argent | Vous, l’associé unique | La société |
| Capital social | Inchangé | Augmenté des actions nouvelles |
| Votre part du capital | Réduite des actions vendues | Diluée par les actions nouvelles |
| Impôt pour vous | Plus-value éventuelle imposée à votre nom | Aucune vente, donc pas de plus-value |
| Frais principaux | Droits de 0,1 % du prix, payés par l’acheteur | Annonce légale de 136 € HT |
| Adaptée si | Vous voulez récupérer une partie de votre mise | La société a besoin de fonds pour se développer |
Le simulateur ci-dessous calcule les deux voies avec vos chiffres : la part du nouvel associé, la prime d’émission ou le prix encaissé, et les droits de cession.
Fixer le prix d’entrée
Un prix trop bas fait un cadeau au nouvel associé, un prix trop haut le décourage. L’évaluation s’appuie sur les comptes, les fonds propres et les perspectives. En augmentation de capital, l’écart entre ce prix et la valeur nominale des actions est versé en prime d’émission : il protège la valeur de vos propres actions.
Adapter les statuts
Si les statuts d’origine ne prévoient pas le fonctionnement à plusieurs, il faut les revoir sur quatre points :
- les règles de majorité des décisions collectives ;
- les pouvoirs du président et les actes soumis à l’accord des associés ;
- l’agrément des nouveaux associés et le droit de préemption ;
- la sortie d’un associé : rachat de ses actions, prix, exclusion.
Sans ces clauses, aucune règle ne permet de trancher un désaccord. Un pacte d’associés complète souvent ces statuts sur les points confidentiels, car il n’est pas publié.
Accomplir les formalités
Une augmentation de capital ou une modification des statuts passe par une annonce légale (136 € HT pour une modification du capital, hors La Réunion et Mayotte) et une mise à jour au registre du commerce via le guichet unique. Le registre des mouvements de titres est aussi mis à jour, tout comme la déclaration des bénéficiaires effectifs si le nouvel associé en devient un.
Création : quel budget dans chaque cas ?
Les démarches sont les mêmes et passent par le guichet unique. Seule l’annonce légale diffère : 142 € HT pour une SASU, 199 € HT pour une SAS (hors La Réunion et Mayotte). S’y ajoutent 37,45 € de frais de greffe et 21,41 € pour la déclaration des bénéficiaires effectifs. Toutes les étapes sont détaillées pour créer une SASU comme pour créer une SAS.
À plusieurs, le vrai coût est dans la rédaction des statuts et du pacte. Pepit, cabinet d’expertise comptable en ligne, accompagne SASU et SAS de la création au bilan, avec un suivi en temps réel et sans déplacement. D’autres cabinets en ligne existent, comme L-Expert-Comptable.com, avec un comptable dédié joignable sous 24 h et la création d’entreprise offerte.
Questions fréquentes sur le choix entre SASU et SAS
Les réponses courtes aux questions les plus posées sur le choix entre SASU et SAS.
Quels sont les inconvénients de la SAS ?
Le fonctionnement est plus lourd : décisions collectives, approbation des comptes par les associés, statuts plus longs à rédiger. Le vrai risque est le désaccord entre associés, surtout si rien n’organise la sortie de l’un d’eux.
Une SASU peut-elle accueillir un investisseur ?
Oui. En souscrivant des actions nouvelles, l’investisseur devient associé et la SASU passe en SAS, sans changer de société. Les statuts et le pacte fixent alors ses droits, notamment d’information et de sortie. Une SAS ne peut pas, en revanche, être cotée en bourse.
Une SAS peut-elle redevenir une SASU ?
Oui, quand un seul associé détient à nouveau toutes les actions, après un rachat, un départ ou un décès. La société continue sans transformation ; il suffit d’adapter les statuts et de mettre à jour le registre.
Sources
- Service-public.fr : SASU, ce qu'il faut savoir (passage en SAS)
- Service-public.fr : choisir la forme juridique de son entreprise
- Service-public.fr : fiscalité de la SASU
- Service-public.fr : impôt sur les sociétés (taux, déclaration, paiement)
- Service-public.fr : imposition des dividendes
- Bpifrance Création : le dirigeant assimilé salarié
- Bpifrance Création : la SASU