L’essentiel
- Seul au départ : une SARL à associé unique est une EURL, le vrai duel oppose donc SASU et EURL.
- Net en poche : quand tout le résultat est versé au dirigeant, l’EURL laisse environ 25 % de net en plus.
- Associé demain : la SASU devient une SAS sans effet fiscal, l’EURL à l’IR passe à l’IS en devenant SARL.
- Seuil de 50 % : l’avantage social de la SARL disparaît dès que le fondateur perd la majorité des parts.
- Investisseurs : une cession d’actions coûte 0,1 % de droits, une cession de parts 3 % après abattement.
Vous démarrez seul : quel statut selon vos projets d’associés ?
Hésiter entre SASU ou SARL, c’est souvent créer seul aujourd’hui en pensant à des associés pour demain. Seul, vous ne créez pas une SARL classique mais une EURL, qui en est la version à associé unique. Le choix se fait donc en deux temps : le net dont vous avez besoin maintenant, puis la place que vous laisserez à de futurs associés.
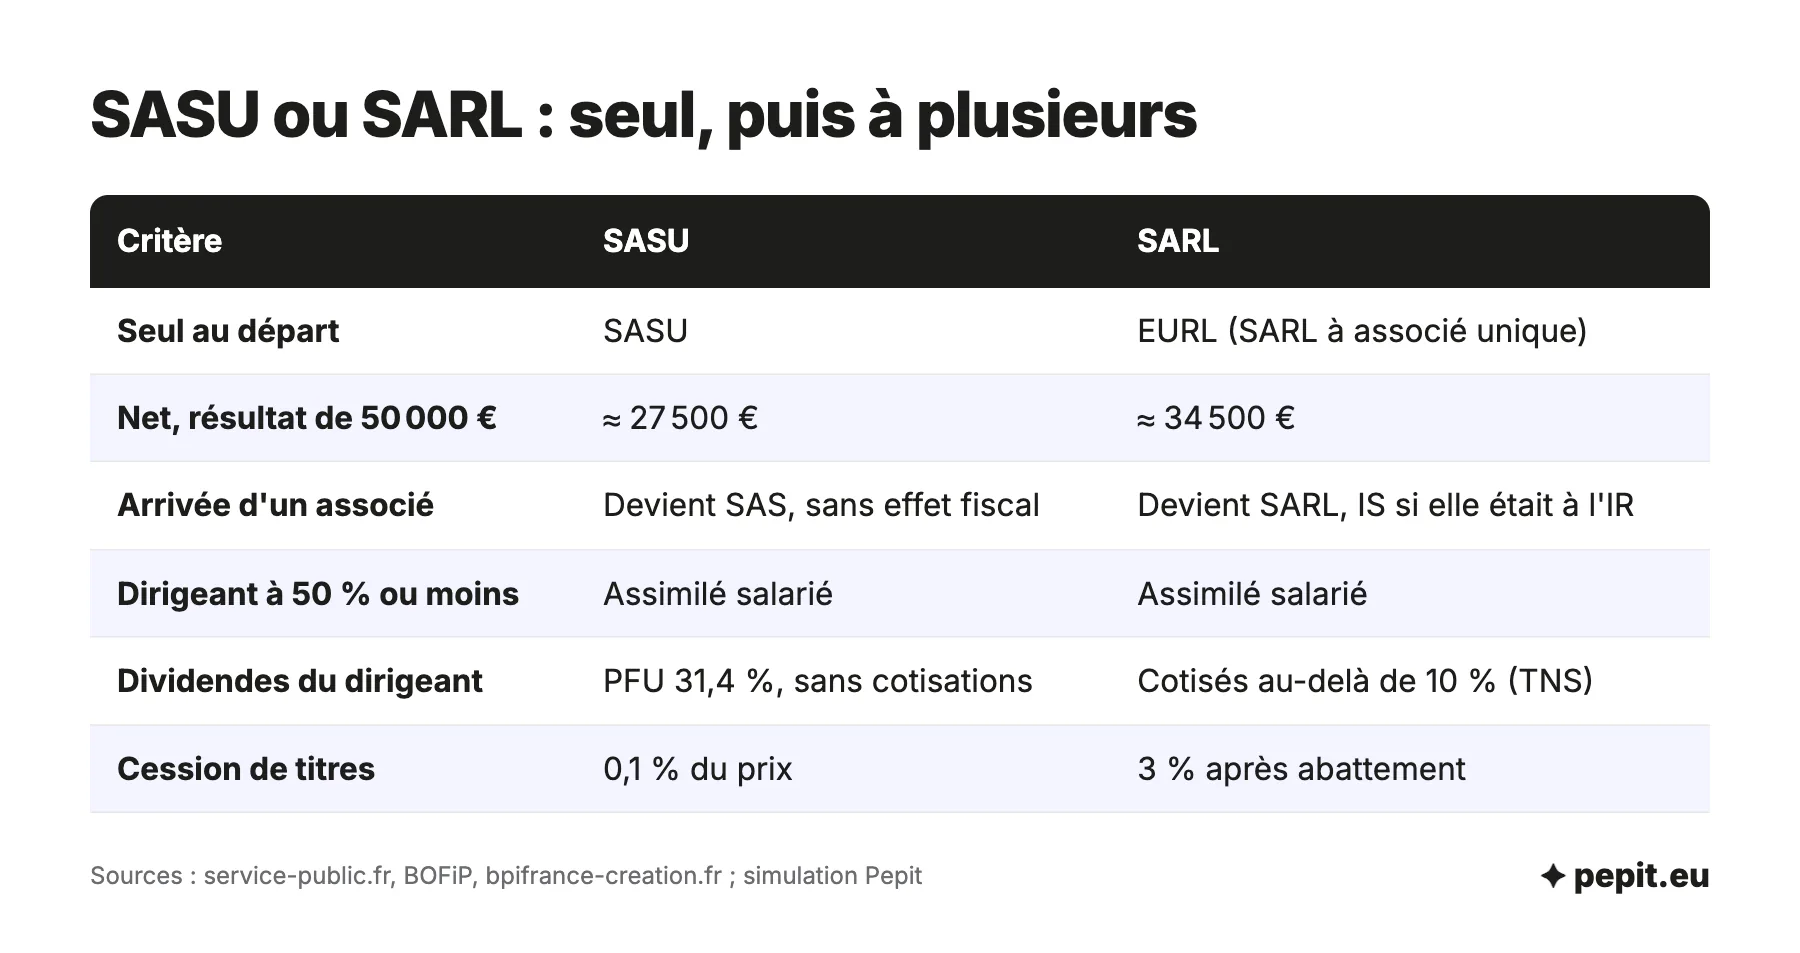
- Vous resterez seul et vous vous verserez presque tout le bénéfice : l’EURL, qui laisse plus de net à résultat égal.
- Un associé arrivera, mais vous garderez plus de 50 % des parts : l’EURL, qui deviendra une SARL où vous resterez gérant majoritaire et non salarié.
- Vous prévoyez d’ouvrir largement le capital, à des investisseurs ou à plusieurs associés : la SASU, qui deviendra une SAS sans transformation ni effet fiscal.
- Vous voulez combiner un petit salaire et des dividendes : la SASU, dont les dividendes ne supportent aucune cotisation sociale.
- Votre futur associé est un membre de votre famille : l’EURL, puis la SARL de famille, qui peut rester à l’impôt sur le revenu sans limite de durée.
- Votre conjoint travaillera avec vous sans salaire : l’EURL, seule des deux à permettre le statut de conjoint collaborateur.
Ce qui distingue la SASU de la SARL, seul puis à plusieurs
Le tableau compare la SASU à la SARL telle que vous la vivrez : d’abord seul, sous forme d’EURL, puis avec des associés. Les deux limitent votre responsabilité à vos apports et ont un capital libre dès 1 €.
| Critère | SASU, puis SAS | EURL, puis SARL |
|---|---|---|
| Nombre d’associés | Un, puis sans maximum | Un, puis jusqu’à 100 |
| Dirigeant | Président, personne physique ou morale | Gérant, personne physique |
| Régime social du dirigeant seul | Assimilé salarié | Travailleur non salarié (TNS) |
| Régime social à plusieurs | Assimilé salarié, quelle que soit sa part | TNS si majoritaire, assimilé salarié à 50 % ou moins |
| Coût de 1 000 € nets versés | Environ 1 820 € | Environ 1 450 € (gérant TNS) |
| Cotisations sans rémunération | ❌ Aucune | ✅ Minimales pour le gérant TNS, 1 255 € ou 1 274 € par an |
| Impôt sur les bénéfices, seul | IS, option IR 5 exercices | IR, option IS |
| Impôt sur les bénéfices, à plusieurs | IS, rien ne change | IS, sauf option IR ou SARL de famille |
| Dividendes du dirigeant | PFU de 31,4 %, sans cotisations | Cotisés au-delà de 10 % du capital pour le gérant TNS |
| Arrivée d’un associé | ✅ Sans conséquence fiscale | ❌ Cessation fiscale si l’EURL était à l’IR |
| Décisions à plusieurs | Majorités fixées par les statuts | Moitié des parts, deux tiers pour modifier les statuts |
| Agrément d’un nouvel associé | Si les statuts le prévoient | Obligatoire pour un tiers |
| Droits sur une cession de titres | 0,1 % du prix | 3 % après abattement de 23 000 € au prorata |
| Annonce légale de création | 142 € HT | Environ 120 à 150 € HT (EURL) |
Deux lignes pèsent plus que les autres : le coût de la rémunération, qui favorise l’EURL tant que vous êtes seul ou majoritaire, et l’arrivée d’un associé, qui est plus simple en SASU.
Et si votre conjoint travaille avec vous ?
Si votre conjoint, partenaire de Pacs ou concubin travaille régulièrement dans l’entreprise sans être payé ni associé, il peut prendre le statut de conjoint collaborateur en EURL, puis en SARL tant que vous restez gérant majoritaire. Ce statut est incompatible avec la SASU et la SAS, où il doit devenir associé ou salarié. Depuis 2022, il est limité à 5 ans.
Seul, combien vous reste-t-il en SASU ou en EURL ?
Tant que vous êtes seul, la comparaison porte sur la SASU et l’EURL. Le simulateur trace votre net après impôt en SASU et en EURL selon votre résultat, et montre à partir de quel montant la SASU passe devant ; nos hypothèses de référence suivent.
- Prestation de services, 60 000 € de chiffre d’affaires HT par an, tout le résultat versé au dirigeant.
- Cas A : 10 000 € de charges, soit 50 000 € de résultat. Cas B : 30 000 € de charges, soit 30 000 € de résultat.
- Président de SASU : environ 82 % du net en cotisations ; gérant d’EURL : environ 45 %.
- Montants annuels arrondis à la centaine, avant impôt sur le revenu, sans ACRE.
| Net disponible par an | SASU | EURL | Écart |
|---|---|---|---|
| Cas A : résultat de 50 000 € | 27 500 € | 34 500 € | + 7 000 € en EURL |
| Cas B : résultat de 30 000 € | 16 500 € | 20 700 € | + 4 200 € en EURL |
Cet écart achète une couverture plus large en SASU (prévoyance, retraite complémentaire des salariés), sans chômage dans les deux cas. Le détail du calcul, avec la formule salaire et dividendes, figure dans notre comparaison SASU ou EURL. Ici, la question est surtout de savoir combien de temps cet écart tiendra une fois des associés entrés.
Que se passe-t-il quand un associé arrive ?
L’arrivée d’un associé ne produit pas du tout les mêmes effets dans les deux sociétés. En SASU, elle est presque neutre ; en EURL, elle peut changer à la fois l’impôt et le régime social.
La SASU devient une SAS
La SASU est une SAS à associé unique : l’entrée d’un associé, par cession d’actions ou augmentation de capital, n’est pas une transformation et n’a pas de conséquence fiscale. Le président reste assimilé salarié, quelle que soit la part qu’il garde. Il faut surtout adapter les statuts à la vie à plusieurs, comme l’explique la comparaison SASU ou SAS.
L’EURL devient une SARL
L’EURL devient une SARL sans changer de forme, mais deux effets peuvent suivre. Si elle était à l’impôt sur le revenu, elle passe à l’IS, et l’administration traite ce changement comme une cessation d’entreprise, avec l’imposition des bénéfices pas encore taxés. Et si vous ne gardez que 50 % des parts ou moins, en comptant celles de votre conjoint et de vos enfants mineurs, vous devenez gérant assimilé salarié : le coût de votre rémunération rejoint celui d’un président de SAS.
Exemple chiffré
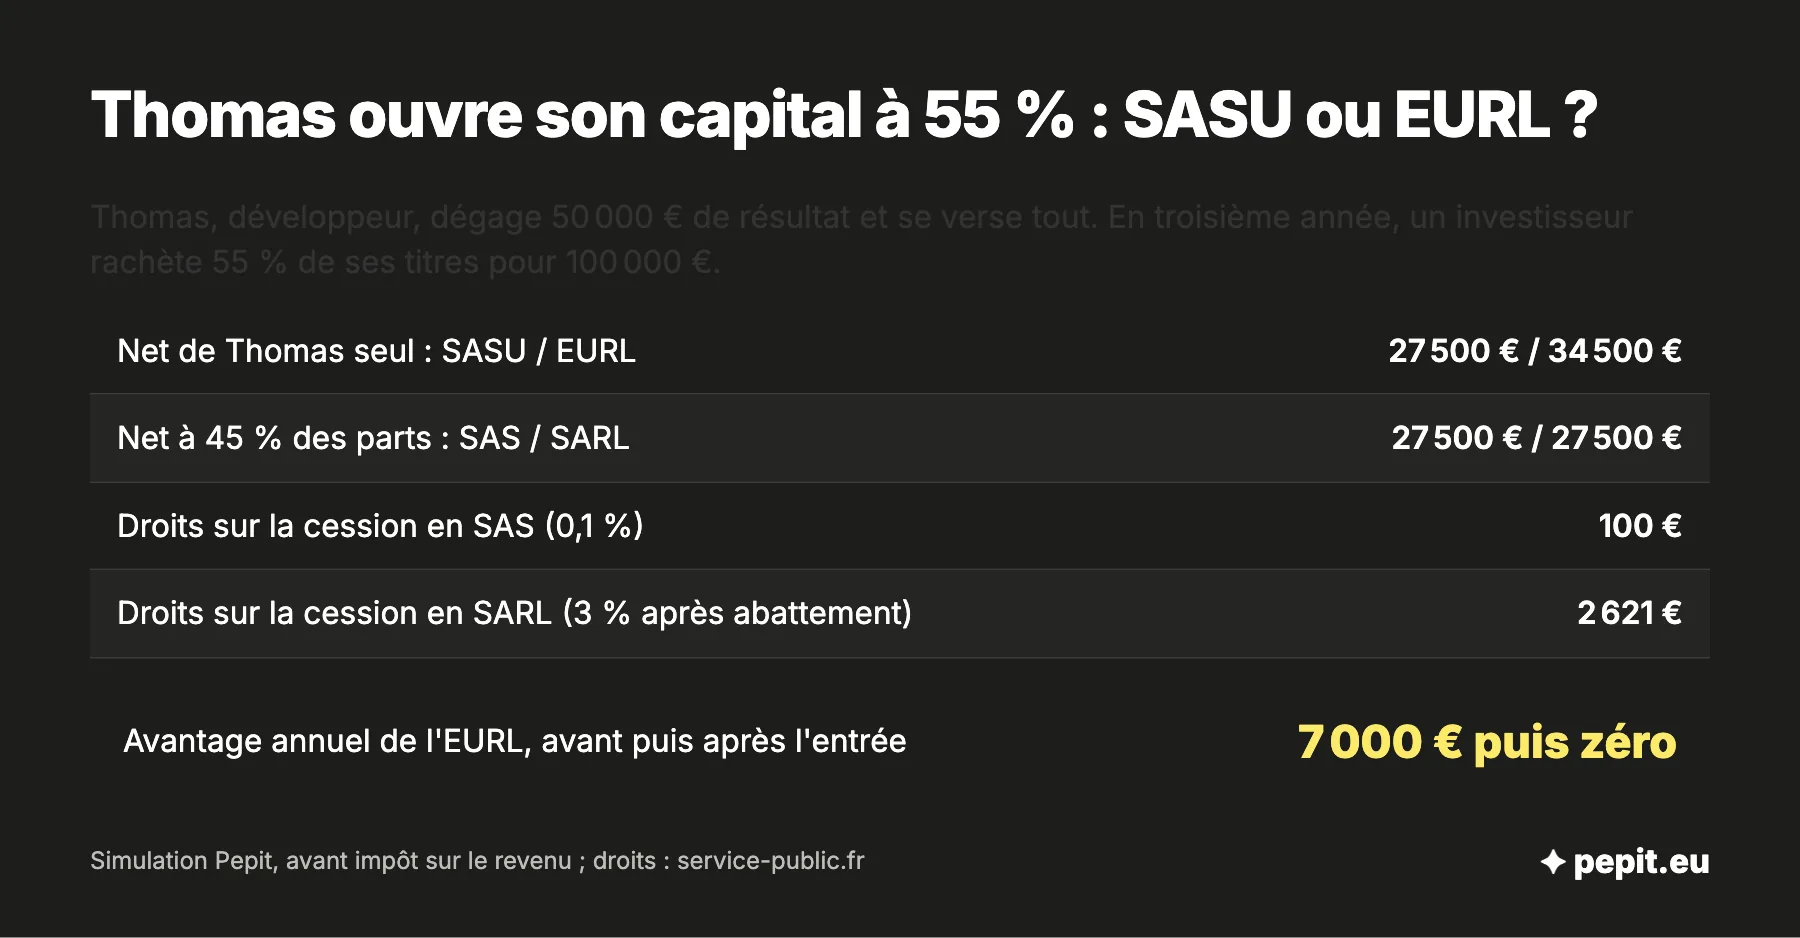
Thomas, développeur, démarre seul avec 50 000 € de résultat par an (cas A) et se verse tout. En troisième année, un investisseur rachète 55 % de ses titres pour 100 000 €.
- Seul : environ 27 500 € nets en SASU, 34 500 € en EURL, soit 7 000 € de plus par an en EURL.
- Après l’entrée de l’investisseur, Thomas détient 45 % : en SARL, il devient gérant minoritaire, assimilé salarié. Son net retombe à environ 27 500 €, comme en SAS.
- Droits sur la cession en SAS : 100 000 € × 0,1 %, soit 100 €.
- Droits sur la cession en SARL : abattement de 23 000 € × 55 %, soit 12 650 € ; puis 3 % de 87 350 €, soit environ 2 621 €.
- Si l’EURL était restée à l’IR, s’ajoute l’imposition liée à la cessation fiscale au passage à l’IS.
Lecture : l’EURL a rapporté 7 000 € de plus par an pendant deux ans, mais l’avantage s’arrête au moment où Thomas devient minoritaire, et l’entrée de l’investisseur coûte plus cher. Ces montants sont des ordres de grandeur, avant impôt sur le revenu.
Attention
Ne laissez pas un associé entrer dans une EURL à l’IR en cours d’année sans préparation. Le passage à l’IS déclenche une imposition immédiate des bénéfices en cours : prévoyez la date d’entrée et la trésorerie avec votre comptable.
Comment préparer dès la création l’arrivée d’associés ?
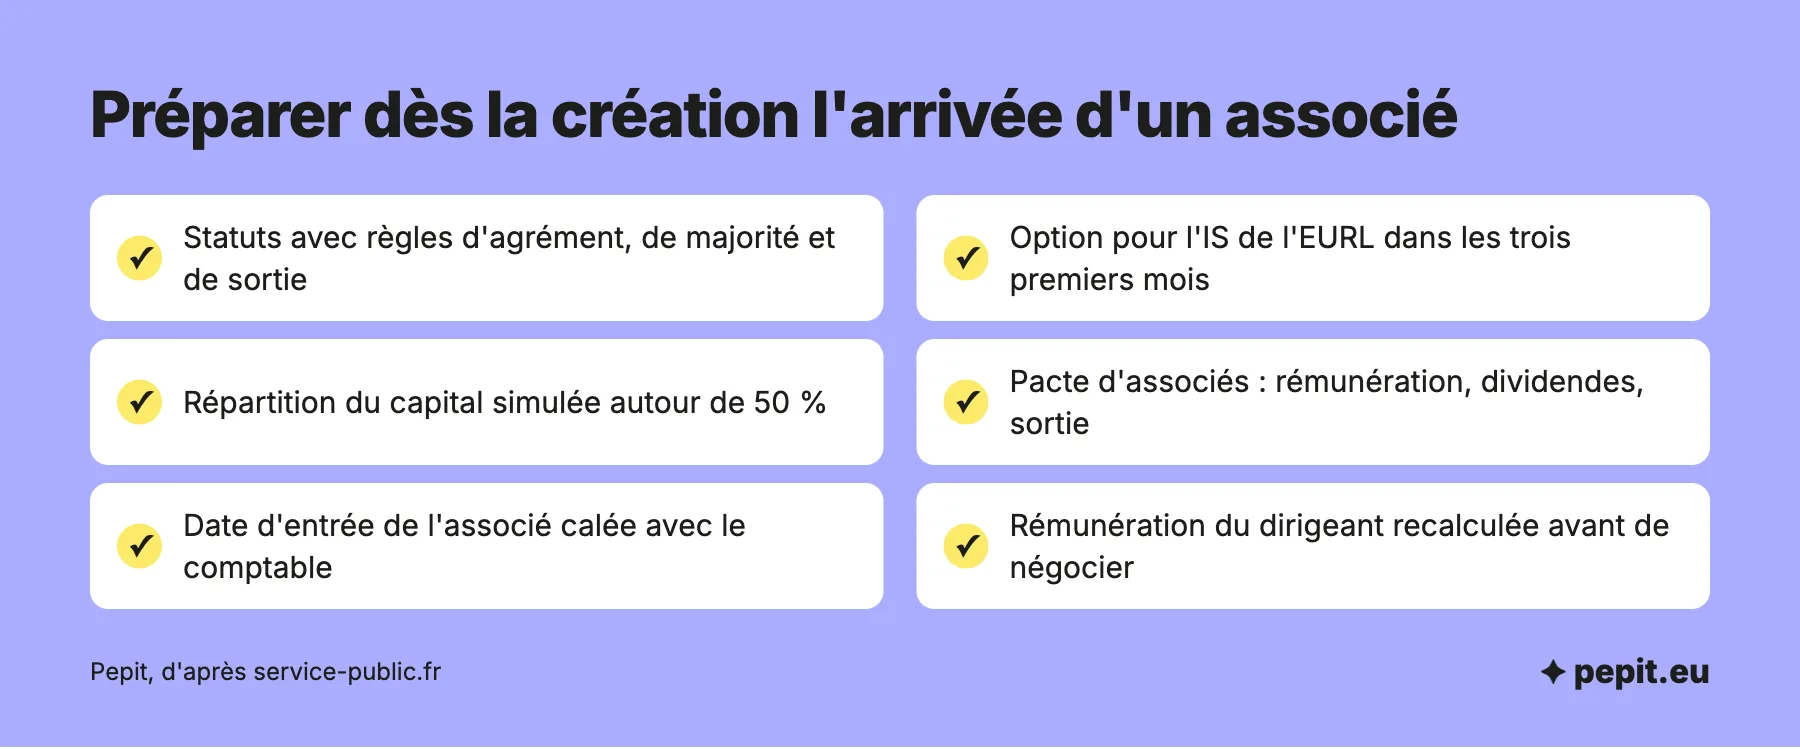
Quel que soit votre choix, quelques décisions prises au départ évitent une refonte coûteuse plus tard. Elles tiennent en quatre points :
- des statuts qui prévoient déjà la vie à plusieurs ;
- un régime fiscal choisi en pensant à l’entrée d’associés ;
- une répartition du capital anticipée ;
- un pacte d’associés signé dès l’entrée du premier.
Rédiger des statuts évolutifs
Prévoyez dès la création les règles d’agrément, de majorité et de sortie. En SASU, elles évitent de tout réécrire le jour où un investisseur entre. En EURL, elles fixent qui sera gérant et à quelles conditions il pourra être révoqué.
Choisir l’impôt sur les sociétés tôt
Une EURL qui opte pour l’IS avant la fin du troisième mois de l’exercice n’aura pas de cessation fiscale à l’arrivée d’un associé. C’est souvent le bon choix si l’ouverture du capital est probable.
Anticiper la répartition du capital
En SARL, chaque point de capital autour de 50 % change votre régime social. En SAS, il ne change que votre poids dans les décisions. Faites le calcul de votre rémunération avant de négocier la part de votre associé.
L’avis de l’expert-comptable
Signez le pacte d’associés avant l’entrée du premier associé, pas après : il fixe la rémunération du dirigeant, la politique de dividendes et les conditions de sortie, trois sujets sur lesquels les statuts restent souvent muets.
Pour lancer la société, voyez comment créer une SASU ou créer une EURL. Pepit, cabinet d’expertise comptable en ligne, accompagne SASU, EURL et SARL de la création au bilan, avec un suivi en temps réel et sans déplacement.
Questions fréquentes sur le choix entre SASU et SARL
Les réponses courtes aux autres questions posées sur le choix entre SASU et SARL.
Peut-on créer une SARL seul ?
Oui, sous la forme d’une SARL à associé unique, appelée EURL. Elle devient une SARL à plusieurs associés dès qu’une deuxième personne entre au capital.
Quels sont les inconvénients de la SASU ?
La rémunération du président coûte cher, environ 82 % du net en cotisations, et il ne cotise pas au chômage. Une comptabilité complète, un bilan et un bulletin de paie mensuel sont obligatoires dès qu’il est payé.
Quel chiffre d’affaires pour un salaire de 2 000 € en SASU ?
2 000 € nets par mois, soit 24 000 € par an, coûtent environ 43 700 € à la société. Avec 10 000 € de charges, il faut donc environ 53 700 € de chiffre d’affaires HT. En EURL, le même salaire coûte environ 34 800 €.
Quel statut pour payer moins d’Urssaf ?
À rémunération égale, le gérant TNS d’EURL ou le gérant majoritaire de SARL cotise moins : environ 45 % du net, contre 82 % pour un président de SASU. En contrepartie, sa protection sociale est plus réduite.
Quel est le statut le plus avantageux fiscalement ?
Il n’y en a pas un dans l’absolu. La SASU est à l’IS, 15 % jusqu’à 42 500 € de bénéfice puis 25 %. L’EURL est à l’IR par défaut, avec option pour l’IS. Le bon choix dépend de votre bénéfice et de votre foyer fiscal.
Pourquoi choisir une SAS plutôt qu’une SARL ?
Pour des statuts libres, des cessions d’actions à 0,1 % de droits et des dividendes sans cotisations. À plusieurs, la comparaison SAS ou SARL détaille la gouvernance et le partage du bénéfice.
Peut-on passer d’une SARL à une SASU ?
Oui, par une transformation : décision des associés, nouveaux statuts, annonce légale de 199 € HT hors La Réunion et Mayotte, mise à jour au registre. La société garde sa personnalité juridique ; il faut un seul associé pour parler de SASU.
Quel est le meilleur statut pour se mettre à son compte ?
Avec peu de charges et un petit chiffre d’affaires, la micro-entreprise reste souvent la plus simple. Dès que vous voulez une société, le choix entre SASU et EURL se fait sur le net visé, la protection sociale et vos projets d’associés.
Sources
- Service-public.fr : SASU, ce qu'il faut savoir
- Service-public.fr : société à responsabilité limitée (SARL), ce qu'il faut savoir
- Service-public.fr : fiscalité de l'EURL
- BOFiP : cession ou cessation d'entreprise, opérations spécifiques aux sociétés
- Bpifrance Création : gérant minoritaire ou majoritaire de SARL
- Bpifrance Création : conjoint collaborateur