L’essentiel
- Seul ou à plusieurs : une holding se crée en SASU ou EURL seul, en SAS ou SARL à plusieurs.
- Même démarche : statuts, capital, annonce légale et immatriculation, comme pour toute société commerciale.
- Régime mère-fille : les dividendes reçus sont exonérés d’IS à 95 %, avec 5 % du capital détenu deux ans.
- Apport-cession durci : en cas de vente sous trois ans, 70 % du prix doit être réinvesti sous trois ans.
- Coût récurrent : la holding tient sa propre comptabilité, avec un bilan et une liasse fiscale chaque année.
Comment monter une holding, de l’objectif à l’immatriculation ?
Créer une holding, c’est créer une société dont le rôle est de détenir les titres d’une ou plusieurs autres sociétés. Ce n’est pas une forme juridique à part : la holding prend la forme d’une SAS, d’une SASU, d’une SARL ou d’une EURL, et se crée avec les mêmes formalités. Toute la différence tient au montage : comment les titres entrent dans la holding, et quel régime fiscal elle applique ensuite.
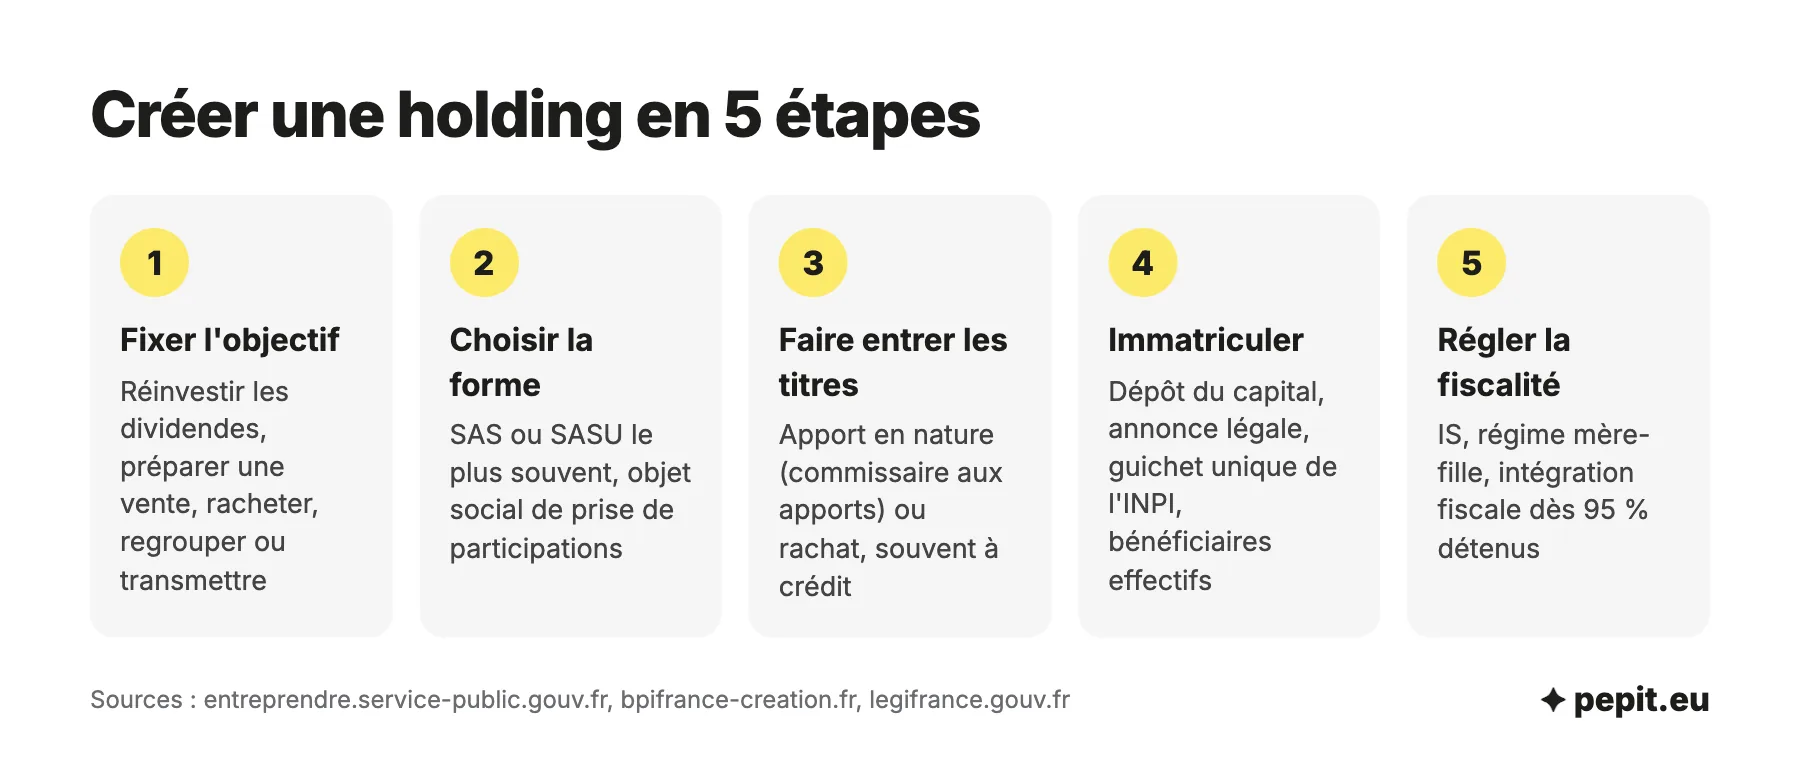
La création suit le parcours d’une société classique, avec une étape propre au montage : faire entrer les titres de votre société dans la holding. Le parcours tient en trois temps :
- savoir ce que vous attendez de la holding avant de choisir sa forme ;
- apporter ou racheter les titres de la société d’exploitation ;
- accomplir les formalités en ligne, puis opter pour le bon régime fiscal.
1. Fixer l’objectif du montage
Réinvestir les dividendes de votre société, préparer une vente, racheter une entreprise, regrouper plusieurs activités, transmettre à vos enfants : l’objectif décide de la forme, du capital et du calendrier. Une holding de reprise, par exemple, emprunte pour acheter une société et rembourse la dette avec les dividendes de la société rachetée.
2. Choisir la forme et rédiger les statuts
La SAS ou la SASU conviennent dans la grande majorité des cas. L’objet social mentionne la prise et la gestion de participations, et le cas échéant les services rendus aux sociétés détenues (direction, gestion administrative). Les statuts fixent aussi les règles d’entrée et de sortie des associés.
3. Apporter ou acheter les titres
Deux voies existent. Vous pouvez apporter vos titres à la holding en échange de ses actions : c’est un apport en nature, évalué dans les statuts. Vous pouvez aussi faire acheter les titres par la holding, souvent avec un emprunt. Un commissaire aux apports est obligatoire dès qu’un apport en nature dépasse 30 000 € ou que l’ensemble des apports en nature dépasse la moitié du capital, ce qui est presque toujours le cas avec des titres.
4. Accomplir les formalités
Dépôt du capital en numéraire auprès d’une banque ou d’un notaire, publication de l’annonce légale, puis dossier d’immatriculation sur le guichet unique de l’INPI avec la déclaration des bénéficiaires effectifs. Ce sont les formalités de toute création de société, rien de plus.
5. Mettre en place la fiscalité
Vérifiez que la holding est à l’impôt sur les sociétés (IS) : c’est la condition du régime mère-fille. Si elle détient au moins 95 % de la société d’exploitation, étudiez l’option pour l’intégration fiscale. Prévoyez enfin la tenue de sa comptabilité dès le premier exercice.
L’avis de l’expert-comptable
Faites évaluer les titres de votre société avant de rédiger les statuts de la holding. Une valeur d’apport sous-estimée ou surestimée fragilise tout le montage, et c’est l’un des premiers points que l’administration regarde en cas de contrôle.
Seul, à plusieurs ou en famille : quelle forme donner à la holding ?
La forme dépend du nombre d’associés et de ce que la holding fera. Seul, vous avez le choix entre la SASU et l’EURL : vous détenez la holding, qui détient votre société d’exploitation.
La SASU est le choix le plus courant, car elle est à l’IS par défaut. L’EURL dont l’associé unique est une personne physique est à l’impôt sur le revenu par défaut : il faut opter pour l’IS pour profiter du régime mère-fille. Si vous comptez vous verser un salaire dans la holding, le guide du président de SASU détaille le coût d’une rémunération.
À plusieurs, Bpifrance Création recommande la SAS : statuts souples, président qui peut être une personne morale, entrée d’investisseurs facile à organiser. La SARL reste possible, mais elle est plus rigide.
| Critère | SAS / SASU | SARL / EURL |
|---|---|---|
| Associés | 1 (SASU) ou 2 et plus (SAS) | 1 (EURL) ou 2 à 100 (SARL) |
| Capital minimum | Libre | Libre |
| Apports en argent à la création | 50 %, solde sous 5 ans | 20 %, solde sous 5 ans |
| Liberté des statuts | Très grande | Encadrée par la loi |
| Dirigeant | Président, personne physique ou morale | Gérant, personne physique uniquement |
| Entrée d’un tiers au capital | Règles fixées par les statuts | Agrément des associés obligatoire |
| Imposition par défaut | IS | IS (SARL), IR pour l’EURL d’une personne physique |
| Régime mère-fille et intégration fiscale | ✅ | ✅ (EURL après option pour l’IS) |
| Régime social du dirigeant rémunéré | Assimilé salarié | TNS si gérant majoritaire |
| Annonce légale de constitution | 170,40 € TTC (SASU), 238,80 € TTC (SAS) | 148,80 € TTC (EURL), 177,60 € TTC (SARL) |
Une holding familiale réunit plusieurs membres d’une même famille au capital, le plus souvent pour préparer la transmission de l’entreprise. Elle prend en général la forme d’une SAS, dont les statuts permettent d’encadrer l’entrée des héritiers. La société civile convient seulement à une holding qui se contente de détenir des titres : elle ne peut pas exercer d’activité commerciale, donc ni facturer des services aux sociétés détenues, ni les diriger contre rémunération.
Holding passive ou animatrice : qu’est-ce que ça change ?
Deux modèles existent, et le choix se fait dès la rédaction de l’objet social. Il pèse sur la fiscalité, la rémunération du dirigeant et la transmission.
- La holding passive se contente de détenir des titres et d’encaisser des dividendes. Elle est simple à gérer, mais n’a pas d’activité propre.
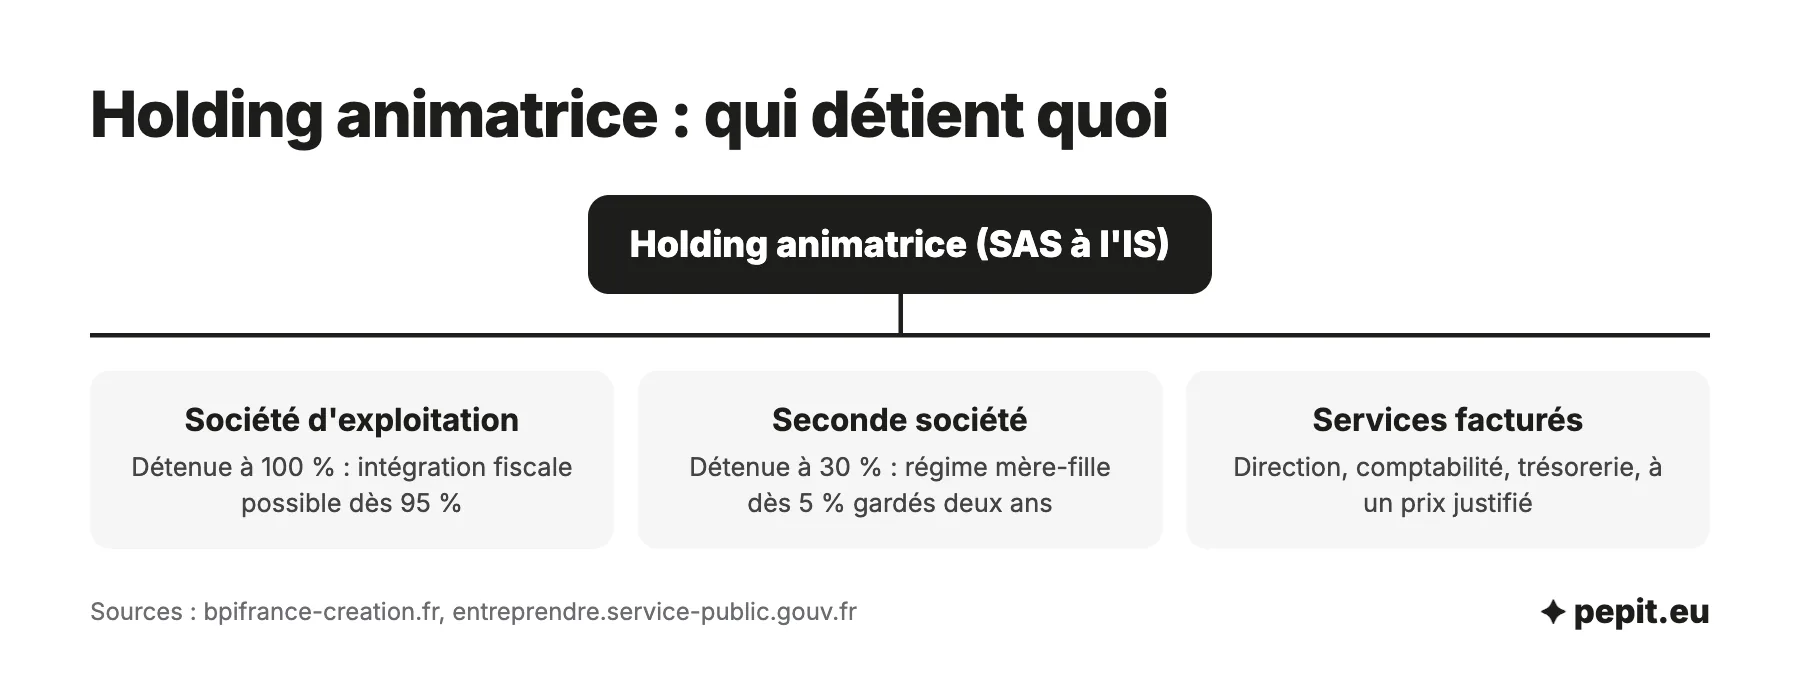
- La holding animatrice participe à la conduite du groupe : elle fixe la stratégie, contrôle les sociétés détenues et leur rend des services (direction, comptabilité, gestion de trésorerie), facturés à un prix justifié.
En pratique, une holding animatrice peut rémunérer son dirigeant pour un travail réel de direction, et elle collecte la TVA sur les services qu’elle facture. Lors d’une transmission, la qualification d’animatrice ouvre plus facilement l’accès aux régimes de faveur sur les titres transmis, comme le pacte Dutreil. L’administration vérifie cette animation sur pièces : comptes rendus de réunions, conventions de prestations, décisions prises par la holding pour les sociétés détenues.
Le schéma ci-dessous montre un cas courant : une holding qui détient 100 % de la société d’exploitation et 30 % d’une autre société.
Combien coûte la création d’une holding ?
Les frais obligatoires sont ceux d’une société commerciale. Le reste dépend de la complexité du montage.
- Annonce légale : 170,40 € TTC pour une SASU, 238,80 € TTC pour une SAS.
- Frais de greffe : 37,45 €.
- Déclaration des bénéficiaires effectifs : 21,41 €.
- Commissaire aux apports, si vous apportez des titres : honoraires libres, selon la valeur et la complexité.
- Rédaction des statuts et conseil fiscal, si vous les confiez à un professionnel.
Hors honoraires, une holding en SASU coûte donc 229,26 € TTC à créer (170,40 + 37,45 + 21,41), et une holding en SAS 297,66 € TTC. L’outil ci-dessous refait le calcul selon la forme et le lieu du siège, et ajoute les honoraires que vous saisissez.
Le vrai coût est ailleurs : la holding tient sa propre comptabilité, établit un bilan et une liasse fiscale chaque année, et dépose ses comptes au greffe. Ce coût annuel est à comparer à l’économie d’impôt attendue.
Quels avantages fiscaux tirer d’une holding ?
Deux régimes font l’intérêt fiscal d’une holding : le régime mère-fille et l’intégration fiscale. Tous deux supposent une holding soumise à l’IS.
Le régime mère-fille
Si la holding détient au moins 5 % du capital de la société qui verse les dividendes, et conserve ces titres au moins deux ans, les dividendes reçus sont exonérés d’IS à 95 %. Seule une quote-part de frais et charges de 5 % reste imposable dans la holding.
L’intégration fiscale
Si la holding détient au moins 95 % de la société, directement ou indirectement, elle peut opter pour l’intégration fiscale. Elle devient seule redevable de l’IS du groupe, les bénéfices et les pertes des sociétés se compensent, et la quote-part sur les dividendes descend à 1 %. Les sociétés doivent ouvrir et clore leurs exercices aux mêmes dates. L’option vaut pour cinq exercices et se renouvelle. Elle sert surtout à une holding de reprise, dont les intérêts d’emprunt viennent réduire le bénéfice imposable de la société rachetée.
Ce que la holding change sur vos dividendes
La holding ne supprime pas l’impôt : elle le reporte tant que l’argent reste dans la holding. La simulation ci-dessous montre ce que cela change.
Exemple chiffré
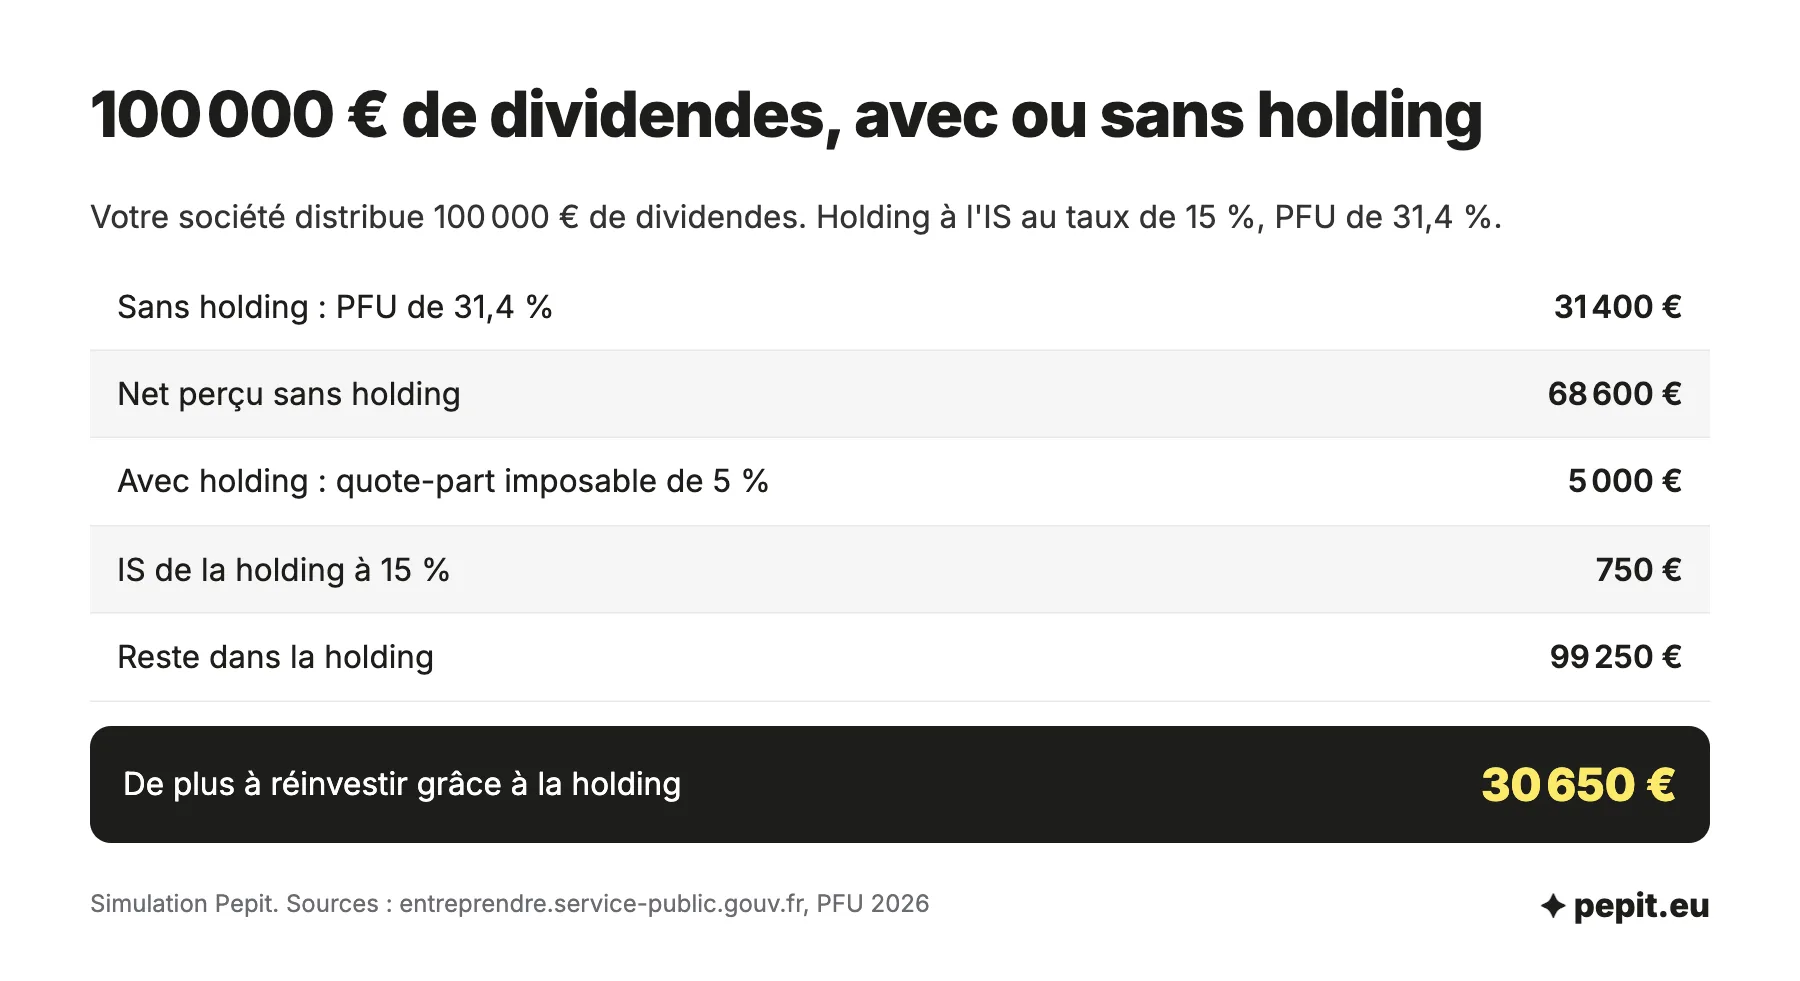
Simulation : votre société d’exploitation distribue 100 000 € de dividendes. Hypothèses : régime mère-fille sans intégration fiscale, holding au taux réduit d’IS de 15 % (capital libéré, détenu par vous), PFU de 31,4 % en 2026.
- Sans holding, vous percevez les 100 000 € : PFU de 31 400 €, il vous reste 68 600 €.
- Avec holding : quote-part imposable de 5 000 €, soit 750 € d’IS. Il reste 99 250 € à réinvestir dans la holding.
- Écart disponible pour investir : 99 250 € − 68 600 € = 30 650 €.
- Si la holding vous reverse ensuite les 99 250 € : PFU de 31 164,50 €, soit 31 914,50 € d’impôt au total et 68 085,50 € net.
Lecture : la holding laisse 30 650 € de plus au travail tant que l’argent reste dans le groupe, mais coûte un peu plus cher si tout finit dans votre poche. En intégration fiscale, la quote-part tombe à 1 000 €, soit 150 € d’IS au taux de 15 %.
Le simulateur refait ce calcul avec vos dividendes, la part du capital que vous détenez et le revenu dont vous avez besoin chaque année : il montre ce qui reste à investir en direct et via la holding.
L’avis de l’expert-comptable
La question décisive est simple : avez-vous des bénéfices que vous ne prélèverez pas pour vivre ? Si la réponse est non, la holding ajoute une comptabilité sans rien vous rapporter. Si vous réinvestissez chaque année une part du bénéfice, elle mérite une étude chiffrée sur vos comptes réels.
Vendre sa société via une holding : que dit l’article 150-0 B ter ?
L’apport-cession concerne le dirigeant qui veut vendre sa société. Il apporte d’abord ses titres à une holding qu’il contrôle : la plus-value réalisée lors de cet apport est placée en report d’imposition, elle n’est pas taxée à ce stade. Le report tient tant que les règles de l’article 150-0 B ter du Code général des impôts sont respectées.
La loi n° 2026-103 du 19 février 2026 a durci ces règles pour les cessions réalisées à compter du 21 février 2026. Dans la version en vigueur de l’article :
- si la holding vend les titres apportés dans les trois ans qui suivent l’apport, elle doit réinvestir au moins 70 % du prix de vente ;
- ce réinvestissement doit intervenir dans les trois ans qui suivent la vente ;
- les biens ou titres achetés avec ce produit doivent être conservés au moins cinq ans ;
- les réinvestissements admis visent une activité économique (exploitation, prise de contrôle ou souscription au capital de sociétés éligibles, certains fonds) ; la gestion de son propre patrimoine immobilier est exclue ;
- si une condition n’est pas tenue, le report prend fin et la plus-value devient imposable.
Attention
Beaucoup de pages citent encore l’ancienne règle : 60 % de réinvestissement sous deux ans. Elle ne s’applique plus aux cessions réalisées depuis le 21 février 2026. Un montage préparé sur ces anciens chiffres peut faire tomber le report et rendre la plus-value imposable d’un coup.
Dans quels cas une holding ne vaut-elle pas le coup ?
Une holding a du sens dans cinq situations : réinvestir des bénéfices durables, préparer une vente, racheter une entreprise, regrouper plusieurs sociétés sous une même direction, ou organiser une transmission familiale. Hors de ces cas, elle coûte plus qu’elle ne rapporte. Les pièges les plus fréquents :
- Créer trop tôt : une société qui dégage peu de bénéfices distribuables ne tire presque rien de la holding.
- Une holding sans substance : un montage sans raison économique autre que l’économie d’impôt peut être remis en cause par l’administration.
- Des prestations fictives : les services que la holding facture aux sociétés détenues doivent correspondre à un travail réel, à un prix justifié.
- Oublier la sortie : l’argent qui quitte la holding pour votre compte personnel supporte à nouveau l’impôt.
Pour bâtir le montage, l’accompagnement d’un expert-comptable évite la plupart de ces erreurs. L-Expert-Comptable.com, cabinet d’expertise comptable en ligne, inclut par exemple la création d’entreprise offerte pour les sociétés, avec un comptable dédié joignable sous 24 h.
L’avis de l’expert-comptable
Si une vente se profile, créez la holding et faites l’apport des titres bien avant de négocier avec l’acheteur : un apport fait dans l’urgence, juste avant la signature, se défend mal.
Questions fréquentes sur la création d’une holding
Les questions que posent le plus souvent les dirigeants avant de monter une holding.
Une holding permet-elle de payer moins d’impôts ?
Elle permet surtout de différer l’impôt. Les dividendes reçus de la société détenue sont exonérés d’IS à 95 %, ou à 99 % en intégration fiscale. Quand l’argent sort de la holding vers vous, le PFU de 31,4 % s’applique.
Peut-on être salarié de sa holding ?
Oui, si la holding a une activité réelle, par exemple la direction des sociétés qu’elle détient, facturée à un prix justifié. Le président d’une holding en SAS est alors assimilé salarié, le gérant majoritaire d’une SARL est indépendant. Une holding passive, sans activité, n’a pas de quoi justifier un salaire.
Une holding peut-elle détenir une SCI ?
Oui, la holding peut détenir des parts de SCI, par exemple pour acheter les locaux de la société d’exploitation. La part de résultat de la SCI qui revient à la holding est alors imposée à l’IS dans la holding.
Faut-il un capital minimum pour créer une holding ?
Non, le capital est libre en SAS comme en SARL. En pratique, quand vous apportez vos titres, le capital de la holding est égal à leur valeur, ce qui le rend souvent élevé sans sortie d’argent.
Une SARL de famille peut-elle être détenue par une holding ?
Oui, mais elle perd l’option pour l’impôt sur le revenu propre à la SARL de famille. Cette option suppose que tous les associés soient des personnes physiques membres d’une même famille, ce qu’une holding n’est pas. La SARL repasse alors à l’IS, ce qui permet à la holding d’appliquer le régime mère-fille.
Sources
- Légifrance : article 150-0 B ter du Code général des impôts (version en vigueur depuis le 21/02/2026)
- Bpifrance Création : la holding de reprise
- Service-Public Entreprendre : imposition des bénéfices et dividendes d'une société
- Service-Public Entreprendre : taux de l'impôt sur les sociétés
- Service-Public Entreprendre : SAS et SASU
- Service-Public Entreprendre : SARL et EURL
- BOFiP : régime des sociétés mères, quote-part de frais et charges