L’essentiel
- Comptes annuels : une holding établit chaque année un bilan, un compte de résultat et une annexe, puis les dépose au greffe.
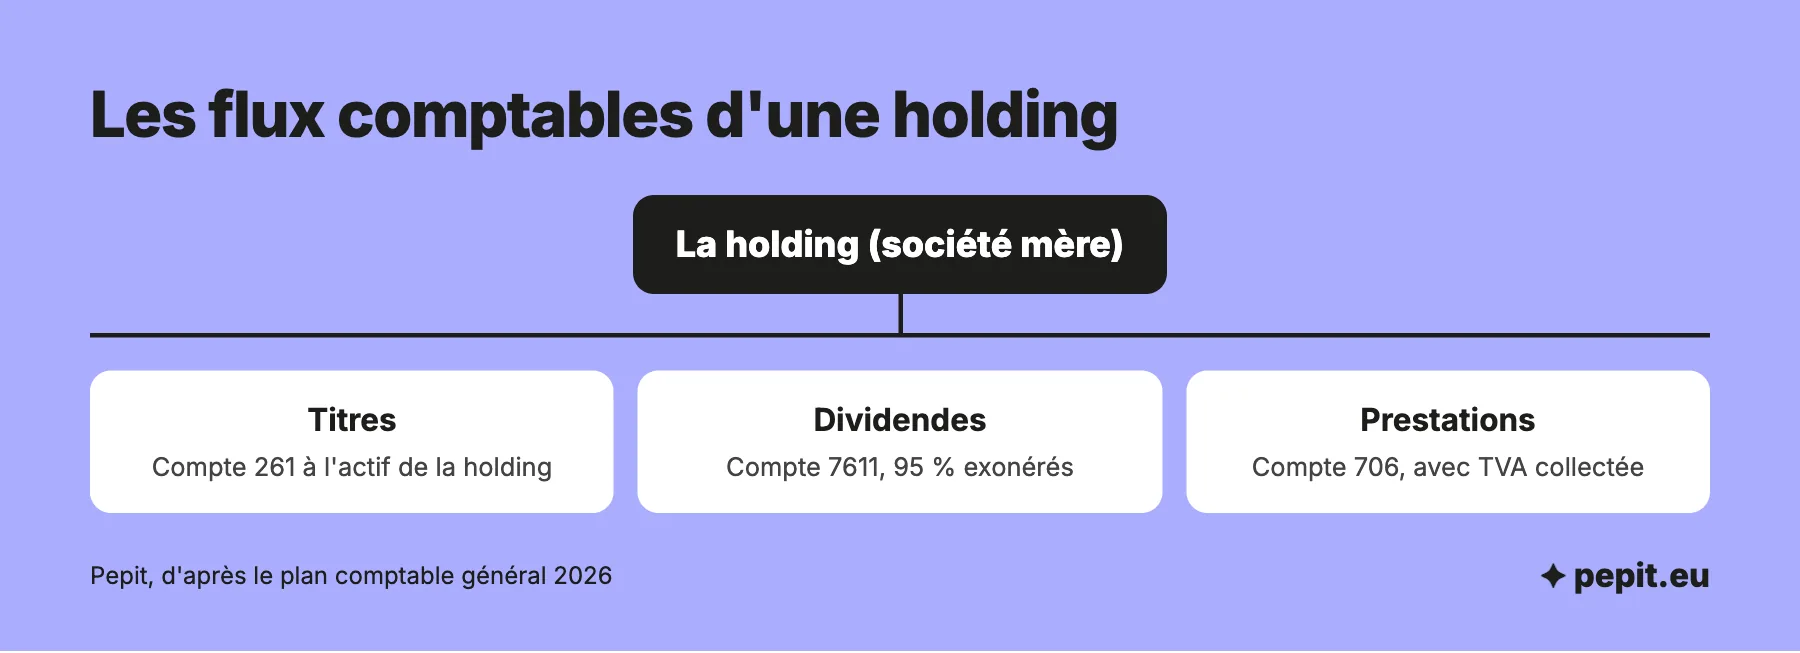
- Titres de participation : ils s’inscrivent à l’actif au compte 261, au prix payé ou à la valeur d’apport, et peuvent être dépréciés.
- Dividendes reçus : ils vont en produits financiers et restent exonérés à 95 % au régime mère-fille, avec 5 % imposables.
- Prestations facturées : les refacturations à la société détenue demandent une convention écrite et entraînent de la TVA quand la holding facture.
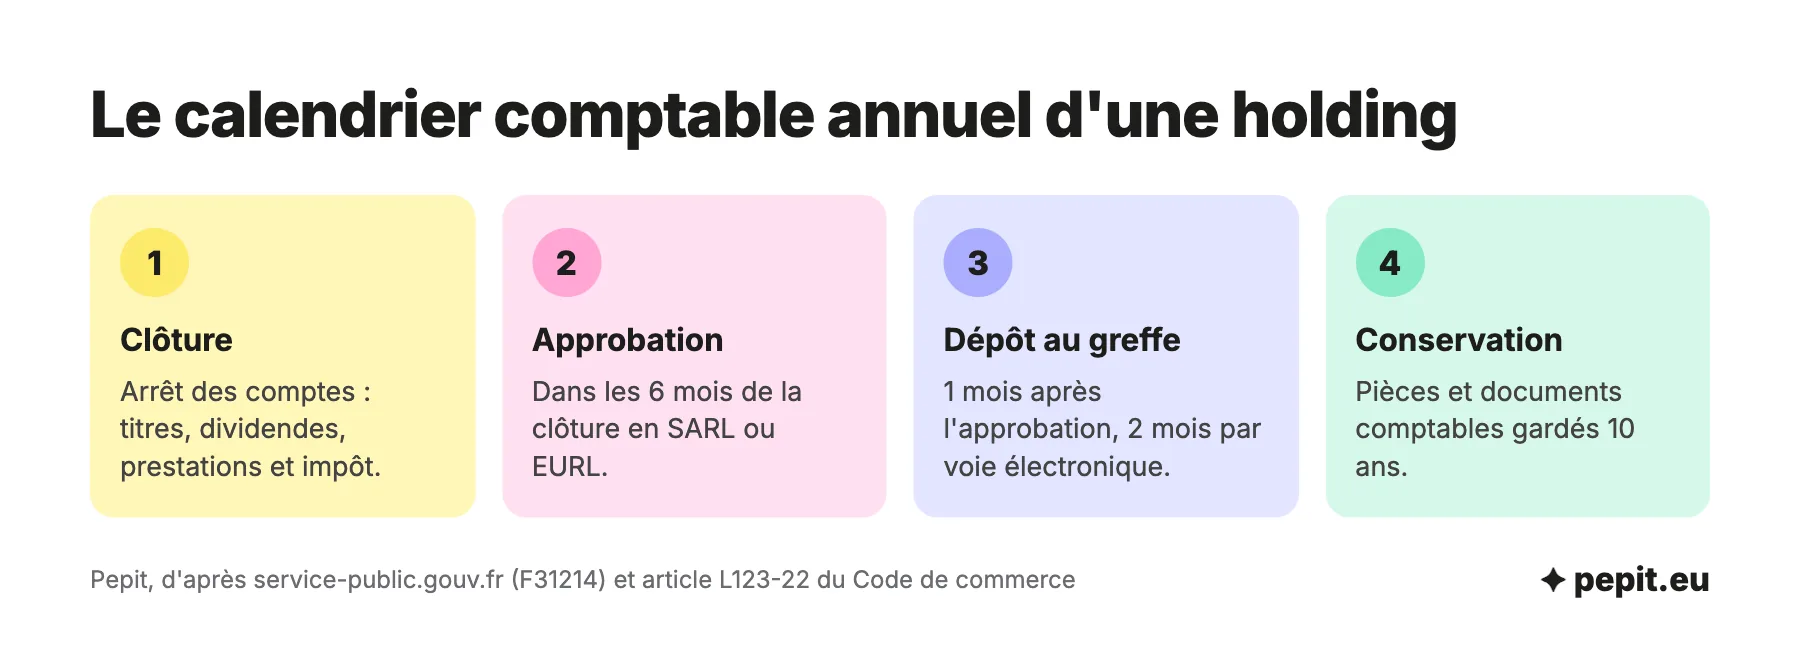
- Délais : le dépôt des comptes se fait dans le mois suivant leur approbation, ou dans les 2 mois par voie électronique.
Quelles sont les obligations comptables d’une holding ?
La comptabilité d’une holding suit les règles de toute société commerciale : une comptabilité tenue par écritures, des comptes annuels et un dépôt au greffe, même sans salarié ni client. Une holding en SAS, SASU, SARL ou EURL n’a pas de régime comptable allégé du simple fait qu’elle ne fait que détenir des titres.
| Obligation | Règle | À retenir |
|---|---|---|
| Comptes annuels | Bilan, compte de résultat et annexe à chaque exercice | L’annexe reste obligatoire pour une holding, même au-dessous des seuils de la micro-entreprise comptable |
| Approbation | Dans les 6 mois de la clôture en SARL ou EURL | En SAS, le délai est fixé librement, 6 mois en pratique |
| Dépôt au greffe | 1 mois après l’approbation, 2 mois par voie électronique | Procès-verbal d’approbation et affectation du résultat à joindre |
| Liasse fiscale | Déclaration de résultat à l’impôt sur les sociétés, chaque année | Le régime mère-fille et la quote-part de 5 % s’y retraitent |
| Conservation | Pièces et documents comptables gardés 10 ans | Relevés bancaires, procès-verbaux de dividendes, conventions et factures |
| Défaut de dépôt | Amende de 1 500 €, portée à 3 000 € en cas de récidive | Le président du tribunal de commerce peut aussi enjoindre de déposer |
Le seuil de la micro-entreprise comptable est franchi quand deux des trois seuils sont dépassés : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires, 10 salariés. Il faut donc ne pas dépasser deux de ces trois seuils pour en relever. Une holding qui gère des titres de participation reste tenue d’établir l’annexe, que ses comptes dépassent ces seuils ou non.
L’avis de l’expert-comptable
Le dépôt des comptes est la formalité qu’on oublie facilement dans une holding, parce qu’aucun client ni fournisseur ne la réclame. Fixez une date d’approbation chaque année, par exemple fin juin, et programmez le dépôt dans la foulée : l’amende tombe même quand la holding ne fait aucun chiffre d’affaires.
Comment comptabiliser les titres de participation d’une holding ?
Les parts ou actions de la société détenue sont des titres de participation, inscrits à l’actif immobilisé de la holding. Le plan comptable les range dans le compte 26, « Participations et créances rattachées à des participations ».
| Compte | Intitulé du plan comptable | Ce qu’on y enregistre |
|---|---|---|
| 261 | Titres de participation | Parts ou actions de la société détenue, au prix d’acquisition ou à la valeur d’apport |
| 267 | Créances rattachées à des participations | Prêts consentis par la holding à la société détenue |
| 2961 | Dépréciations : titres de participation | Perte de valeur des titres constatée à la clôture |
| 7611 | Revenus des titres de participation | Dividendes reçus de la société détenue |
| 686 | Dotations aux dépréciations (charges financières) | Dotation en contrepartie de la dépréciation des titres |
| 706 | Prestations de services | Prestations facturées par la holding à la société détenue |
| 455 | Associés – Comptes courants | Avances des associés à la holding |
| 451 | Groupe | Flux entre sociétés d’un groupe d’intégration fiscale |
Trois écritures reviennent dans presque toutes les holdings. Les montants ci-dessous sont des simulations.
- Achat de titres : la holding paie 150 000 € par virement pour acquérir 100 % de la société d’exploitation. Débit du compte 261 de 150 000 €, crédit du compte 512 (Banques) de 150 000 €.
- Apport de titres : l’associé apporte ses titres, évalués à 200 000 €, contre 10 000 € de capital et le solde en prime d’apport. Débit du compte 261 de 200 000 €, crédit du compte 101 (Capital) de 10 000 € et du compte 1043 (Primes d’apport) de 190 000 €.
- Dépréciation : à la clôture, les titres achetés 150 000 € ne valent plus que 120 000 €. Débit du compte 6866 de 30 000 €, crédit du compte 2961 de 30 000 €.
Un apport en nature de plus de 30 000 € se fait en principe avec un commissaire aux apports, sauf décision unanime des associés quand aucun apport ne dépasse 30 000 € et que le total ne dépasse pas la moitié du capital. L’apport de titres a aussi des effets fiscaux, que détaille l’article pour créer une holding.
Attention
La dépréciation des titres est une écriture comptable, pas une économie d’impôt automatique : son traitement fiscal est particulier. Faites valider le montant et son effet sur la liasse avant de la passer.
Comment comptabiliser les dividendes reçus et appliquer le régime mère-fille ?
Un dividende devient un produit de la holding le jour où l’assemblée de la société détenue le vote. À ce moment, la holding enregistre une créance, puis la solde à l’encaissement : débit du compte 467 (Divers comptes débiteurs) et crédit du compte 7611, puis débit du compte 512 et crédit du compte 467.
Côté impôt, le régime mère-fille exonère 95 % de ces dividendes : seuls 5 % restent imposables. Il s’applique à la société soumise à l’impôt sur les sociétés qui détient au moins 5 % du capital de la société distributrice et conserve les titres au moins 2 ans. Quand la holding est intégrée fiscalement avec la société détenue, la part imposable tombe à 1 % environ.
Exemple chiffré
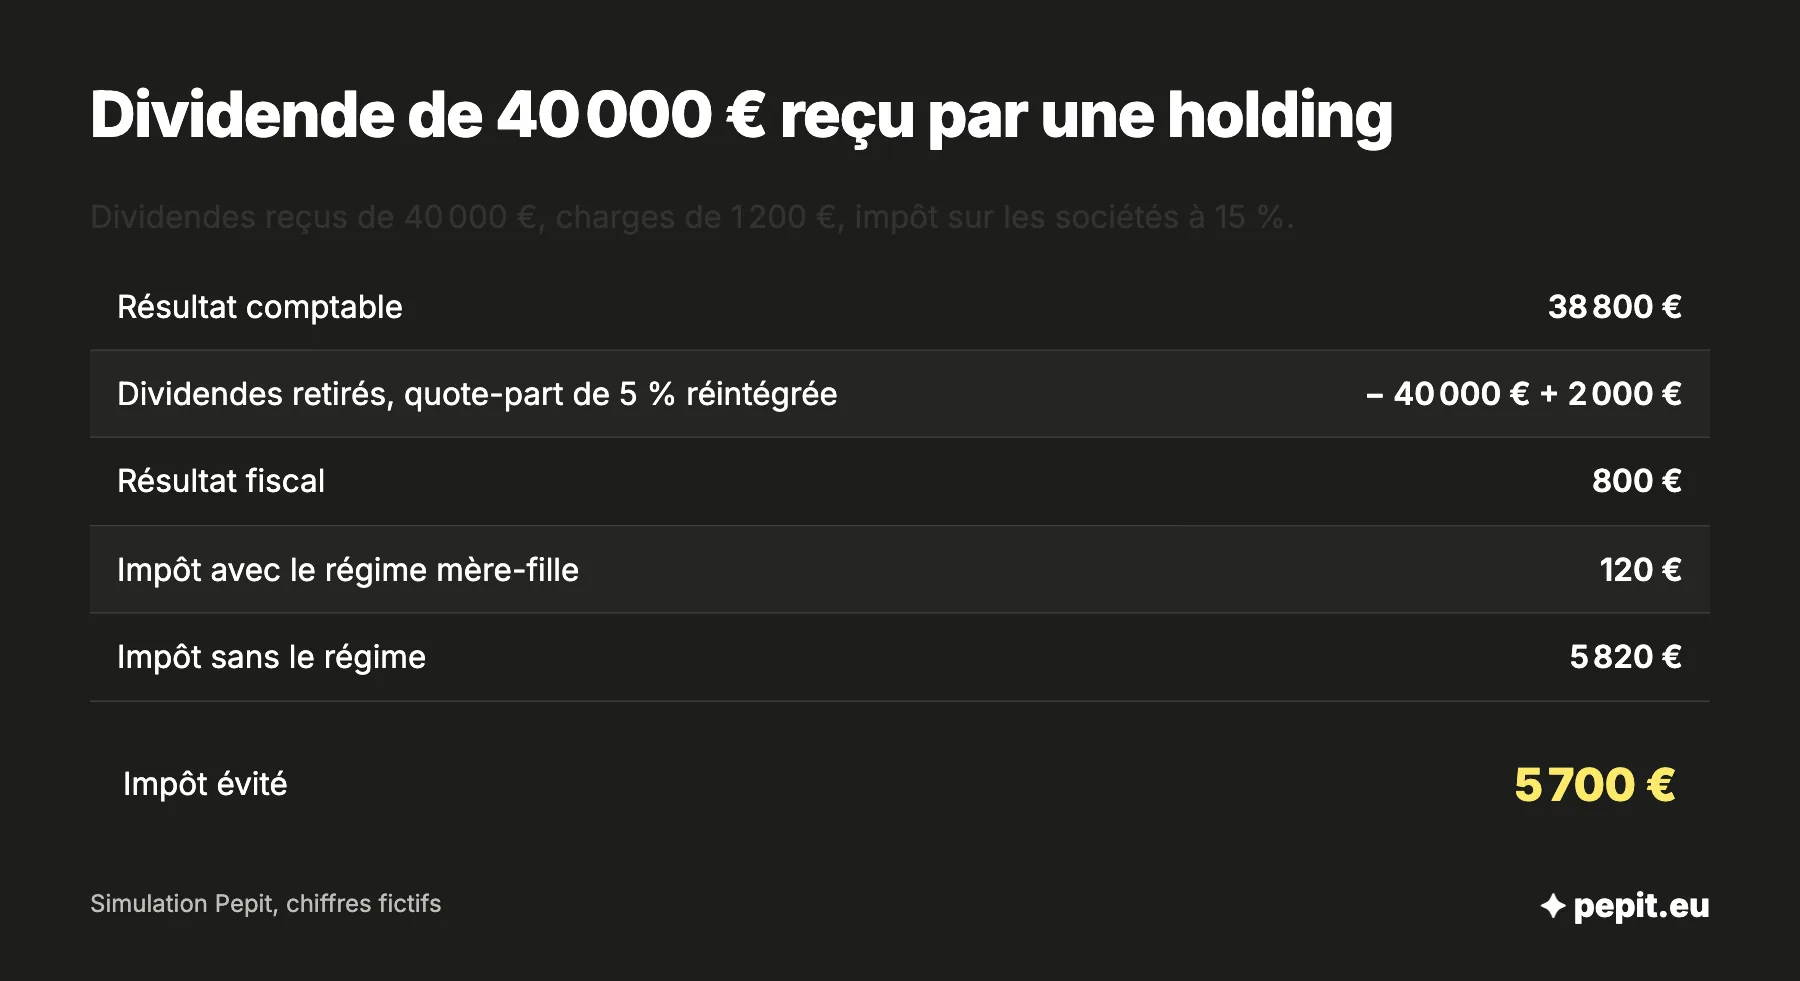
Une holding détient 100 % d’une société d’exploitation et reçoit 40 000 € de dividendes. Elle supporte 1 200 € de charges (honoraires comptables, frais bancaires) et relève du taux réduit de 15 % de l’IS, ce qui suppose que ses conditions sont réunies.
- Résultat comptable : 40 000 − 1 200 = 38 800 €.
- Retraitement sur la liasse : on retire les dividendes (− 40 000 €) et on réintègre la quote-part de 5 % (+ 2 000 €).
- Résultat fiscal : 38 800 − 40 000 + 2 000 = 800 €.
- Impôt sur les sociétés : 800 × 15 % = 120 €.
- Sans le régime mère-fille, l’impôt serait de 38 800 × 15 % = 5 820 €.
Le régime évite 5 700 € d’impôt (5 820 − 120). Il reste 38 680 € en trésorerie (40 000 − 1 200 − 120) pour réinvestir ou verser des dividendes à l’associé, qui seront alors imposés chez lui.
La quote-part de 5 % n’est pas une écriture de comptabilité : elle se retraite uniquement sur la liasse fiscale, à côté du résultat comptable. Les frais de la holding, comme les honoraires ou les intérêts d’un emprunt d’acquisition, restent des charges déductibles en totalité.
Si la holding revend ses titres après les avoir gardés au moins 2 ans, la plus-value nette relève du régime des plus-values à long terme : elle est exonérée, sauf une quote-part de frais et charges de 12 % du montant brut de la plus-value. Pour une plus-value de 100 000 €, 12 000 € entrent dans le résultat imposable.
Comment facturer et comptabiliser les prestations d’une holding à sa société d’exploitation ?
Une holding peut facturer des services à la société qu’elle détient : direction, stratégie, suivi de trésorerie, gestion administrative. Ces refacturations, qu’on appelle souvent management fees, sont la seule recette d’exploitation d’une holding animatrice. Elles supposent une prestation réelle et un prix justifiable.
| Critère | Holding passive | Holding animatrice |
|---|---|---|
| Produits habituels | Dividendes et plus-values de cession de titres | Dividendes et prestations facturées (compte 706) |
| TVA collectée | Aucune, la holding ne facture rien | TVA sur les prestations facturées, au taux normal de 20 % |
| TVA sur les frais | Non déductible quand aucune opération imposable n’ouvre droit à déduction | Déductible selon le coefficient de taxation de la holding |
| Documents à conserver | Procès-verbaux de dividendes, relevés bancaires | Convention de prestations, factures et comptes rendus de missions |
L’administration définit la holding animatrice comme celle qui participe activement à la conduite de la politique du groupe et au contrôle des sociétés détenues, et qui rend des services spécifiques, administratifs, juridiques, comptables ou financiers. Dès qu’elle facture à titre onéreux, elle est assujettie à la TVA pour ces prestations. Les dividendes, eux, restent hors du champ de la TVA.
- Chez la holding : pour une facture de 2 000 € HT et 400 € de TVA à 20 %, débit du compte 411 de 2 400 €, crédit du compte 706 de 2 000 € et du compte 44571 (TVA collectée) de 400 €.
- Chez la société détenue : débit du compte 622 (Rémunérations d’intermédiaires et honoraires) de 2 000 € et du compte 44566 (TVA sur autres biens et services) de 400 €, crédit du compte 401 de 2 400 €.
L’avis de l’expert-comptable
Facturez ce que la holding fait réellement : contrat signé, liste des prestations, facture régulière, traces des missions (comptes rendus, échanges). Une ligne « frais de gestion » sans trace de travail expose la société payeuse à voir la charge remise en cause.
Comment comptabiliser l’emprunt d’acquisition et lire le bilan d’une holding ?
Une holding finance souvent l’achat des titres par un emprunt que les dividendes de la société détenue remboursent. Le prêt s’inscrit au compte 164 (Emprunts auprès des établissements de crédit), et les intérêts au compte 661 (Charges d’intérêts). Les intérêts d’emprunt sont en général déductibles, dans des limites que le comptable vérifie avant la liasse.
- Déblocage du prêt : pour 100 000 €, débit du compte 512 de 100 000 €, crédit du compte 164 de 100 000 €.
- Échéance annuelle : pour 18 000 € dont 3 000 € d’intérêts, débit du compte 164 de 15 000 € et du compte 661 de 3 000 €, crédit du compte 512 de 18 000 €.
Le bilan d’une holding est simple à lire parce qu’il tient en peu de postes. Voici celui de la holding de l’exemple précédent, qui a acheté ses titres 150 000 €, prêté 20 000 € à sa société détenue et emprunté 85 000 € à la banque. Simulation, chiffres fictifs.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Titres de participation | 150 000 € | Capital | 50 000 € |
| Créances rattachées à des participations | 20 000 € | Report à nouveau et réserves | 10 000 € |
| Disponibilités | 15 000 € | Résultat de l’exercice | 38 680 € |
| Emprunts auprès des établissements de crédit | 85 000 € | ||
| Fournisseurs et dettes fiscales | 1 320 € | ||
| Total actif | 185 000 € | Total passif | 185 000 € |
Les titres de participation pèsent 81 % du total du bilan (150 000 sur 185 000) et les capitaux propres 53 % (98 680 €). Les 40 000 € de dividendes annuels couvrent environ 2,2 fois l’échéance de 18 000 € : ce rapport mesure la marge de sécurité du remboursement. Le résultat de 38 680 € est celui de l’exemple, 120 € d’impôt compris.
Que change l’intégration fiscale pour la comptabilité d’une holding ?
L’intégration fiscale permet à la holding et à ses sociétés détenues de former un groupe où le résultat imposable est calculé ensemble. Les comptes annuels restent établis société par société : seul le calcul de l’impôt passe par la holding.
- Détention d’au moins 95 % du capital de chaque société intégrée.
- Exercices clos aux mêmes dates.
- Option à formuler, la quote-part imposable des dividendes descendant alors à 1 % environ.
Les flux d’impôt entre la holding et les sociétés intégrées passent par le compte 451 « Groupe ». L’option vaut surtout quand une société du groupe est déficitaire, parce que son déficit s’impute sur le bénéfice des autres.
Quelles erreurs éviter dans la comptabilité d’une holding ?
Cinq erreurs reviennent quand une holding est tenue à la légère.
- Oublier le retraitement : sans la quote-part de 5 % sur la liasse, le résultat fiscal est faux, dans un sens ou dans l’autre.
- Facturer sans convention : une prestation sans contrat ni trace de travail est contestable.
- Mélanger les dépenses : les frais personnels de l’associé n’ont pas leur place dans les comptes de la holding.
- Négliger l’annexe : elle reste obligatoire pour une holding, même petite.
- Laisser passer le dépôt : l’amende de 1 500 € s’applique aussi sans activité.
Faut-il confier la comptabilité d’une holding à un expert-comptable ?
La loi n’impose pas d’expert-comptable, mais l’annexe, la liasse et le retraitement des dividendes demandent de la méthode, même pour une holding qui n’a que quelques écritures par an. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité, le bilan et la liasse d’une holding sur devis.
Pour gagner du temps à la clôture, rassemblez chaque année :
- les relevés bancaires de la holding, mois par mois ;
- le procès-verbal de l’assemblée de la société détenue qui vote le dividende ;
- la convention de prestations et les factures émises ;
- le relevé du compte courant d’associé ;
- le procès-verbal d’approbation des comptes de la holding.
Questions fréquentes sur la comptabilité d’une holding
Les réponses courtes aux questions qui reviennent le plus souvent.
Quels sont les avantages d’une holding ?
Les dividendes remontent vers la holding en n’étant imposés que sur 5 %, ce qui laisse de la trésorerie à réinvestir, et la cession des titres bénéficie d’un régime favorable. Ces avantages ont un coût : une comptabilité complète, une liasse et un dépôt des comptes chaque année.
Quels sont les 3 types de comptabilité ?
La comptabilité générale, obligatoire, produit les comptes annuels. La comptabilité analytique calcule des coûts par activité et la comptabilité budgétaire compare les prévisions aux réalisations : ces deux dernières sont facultatives pour une holding.
Comment comptabiliser l’apport de titres à une holding ?
La holding débite le compte 261 de la valeur d’apport, et crédite le capital (compte 101) et la prime d’apport (compte 1043) pour le solde. La valeur d’apport s’appuie sur une évaluation des titres, avec un commissaire aux apports au-delà de 30 000 €.
Comment faire la comptabilité d’une holding ?
On enregistre les opérations de l’année dans l’ordre : achat ou apport des titres, dividendes encaissés, prestations facturées, frais et emprunts. À la clôture, on contrôle les titres, on calcule l’impôt et on établit le bilan, le compte de résultat et l’annexe.
Comment se fait l’enregistrement comptable ?
Chaque opération s’enregistre en partie double : un montant au débit d’un compte et le même montant au crédit d’un autre, à partir d’une pièce justificative (facture, relevé, procès-verbal). Les écritures sont classées par date dans le livre-journal.
Une holding doit-elle avoir un expert-comptable ?
Non, la loi ne l’impose pas. Mais les comptes doivent respecter le plan comptable, et la liasse fiscale demande un retraitement des dividendes : c’est ce travail qu’on délègue le plus souvent.
Comment fonctionne la comptabilité d’une holding animatrice ?
Elle ajoute aux dividendes des produits d’exploitation, les prestations facturées au compte 706, avec TVA collectée et déductible. L’administration vérifie que l’animation est réelle, donc les conventions et les comptes rendus comptent.
Une holding doit-elle déposer une liasse fiscale ?
Oui, une holding soumise à l’impôt sur les sociétés dépose chaque année sa liasse fiscale, avec le retraitement du régime mère-fille. Le dépôt des comptes au greffe est une formalité distincte.
Combien coûte la comptabilité d’une holding ?
Le tarif dépend du nombre d’écritures, de la présence de prestations facturées et de l’intégration fiscale. Les facteurs de prix sont détaillés dans l’article sur le prix d’un bilan comptable.
Sources
- Service-Public Entreprendre : dépôt des comptes annuels d'une société
- Service-Public Entreprendre : régime mère-fille
- Service-Public Entreprendre : apports en nature et commissaire aux apports (SAS et SASU)
- Bpifrance Création : la holding de reprise (régime mère-fille et intégration fiscale)
- BOFiP : plus-values de cession de titres de participation, quote-part de frais et charges (BOI-IS-BASE-20-20-10-20)
- BOFiP : TVA, droits à déduction et coefficient de taxation (BOI-TVA-DED-20-10-20)
- Légifrance : article L123-22 du Code de commerce (conservation des documents comptables)
- Légifrance : article L123-16-1 du Code de commerce (micro-entreprises et annexe)