L’essentiel
- Principe : un dividende est une part du bénéfice distribuable, versée aux associés après approbation des comptes.
- Plafond : on ne distribue que le bénéfice de l’exercice, les réserves disponibles et le report, après la réserve légale.
- Fiscalité : le prélèvement forfaitaire unique est de 31,4 %, ou le barème de l’impôt sur le revenu avec 40 % d’abattement.
- Cotisations : aucune pour le président de SASU ou de SAS, mais le gérant majoritaire de SARL ou d’EURL en paie au-delà de 10 % du capital.
- Arbitrage : un petit salaire pour la retraite, puis des dividendes, donne souvent le meilleur net en SASU.
Comment se verser des dividendes quand on dirige une TPE ?
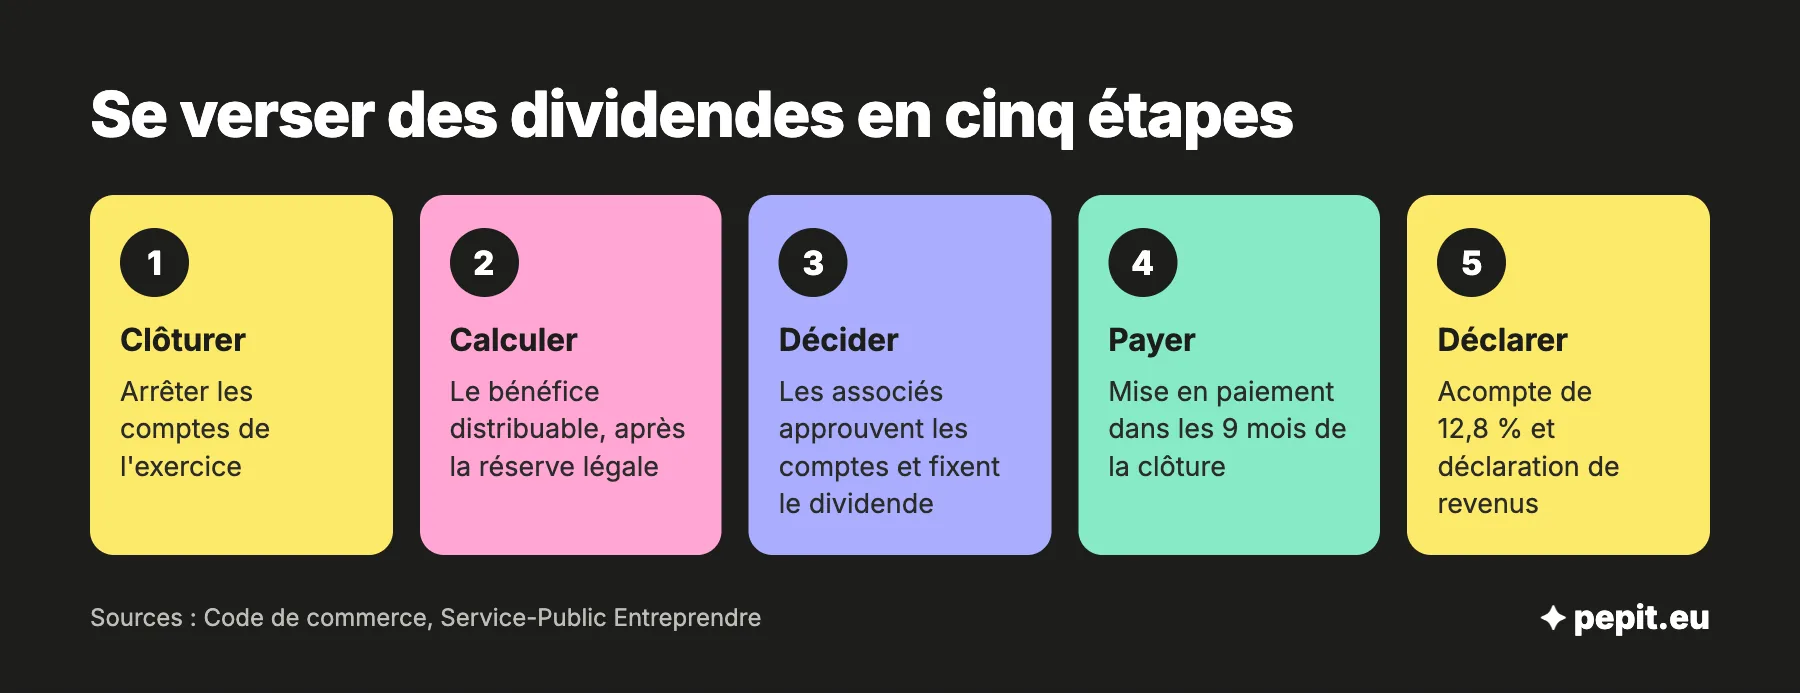
Un dividende est la part du bénéfice qu’une société verse à ses associés. Le dirigeant d’une TPE le décide lui-même, mais pas à n’importe quel moment : il se vote une fois les comptes de l’exercice arrêtés. Le parcours se résume en cinq gestes :
- clôturer l’exercice et arrêter les comptes ;
- calculer le bénéfice distribuable ;
- faire approuver les comptes et fixer le dividende ;
- payer dans le délai légal ;
- retenir l’acompte d’impôt et déclarer.
Étape 1 : arrêter les comptes de l’exercice
Aucun dividende ne se décide avant la clôture. La société établit son bilan et son compte de résultat, comme l’explique l’article pour faire un bilan comptable, puis les associés les approuvent. Pour une SARL, l’approbation a lieu dans les 6 mois de la clôture ; une SAS fixe librement le délai dans ses statuts, 6 mois étant l’usage.
Étape 2 : décider le montant en assemblée ou par décision unique
En SARL, les associés décident selon les règles de leurs statuts. En SASU et en EURL, l’associé unique décide seul et consigne sa décision au registre des décisions, conservé 6 ans. La décision approuve les comptes, constate les sommes distribuables et fixe le dividende.
Étape 3 : payer dans les 9 mois
Le Code de commerce impose de mettre les dividendes en paiement dans un délai maximal de 9 mois après la clôture, sauf prolongation accordée par le juge. Le paiement peut se faire en une fois ou par versements, dès lors que la décision le prévoit.
Étape 4 : retenir l’acompte et déclarer
La société qui paie le dividende retient un acompte d’impôt de 12,8 % du montant brut, sauf dispense, et en informe l’administration par la déclaration 2777 dans les 15 jours qui suivent le mois du versement. L’associé déclare ensuite le dividende sur sa déclaration de revenus.
Quel montant de dividendes peut-on distribuer ?
Un dividende ne se calcule pas sur la trésorerie, mais sur le bénéfice distribuable : le bénéfice de l’exercice, diminué des pertes antérieures et de la somme à mettre en réserve, et augmenté du report bénéficiaire. Les réserves disponibles peuvent aussi être distribuées, si la décision indique les postes utilisés.
La réserve légale : 5 % jusqu’à 10 % du capital
Dans une SARL comme dans une SAS ou une SASU, la loi impose de prélever 5 % du bénéfice, diminué des pertes antérieures, pour la réserve légale, jusqu’à ce qu’elle atteigne 10 % du capital social.
Exemple chiffré
Simulation : une SARL au capital de 10 000 €, qui n’a pas encore de réserve légale.
- Résultat de l’exercice après impôt : 34 000 €, moins une perte antérieure de 4 000 €, soit 30 000 €.
- Réserve légale : 5 % de 30 000 € = 1 500 €, plafonnée à 10 % du capital, soit 1 000 €.
- Reste : 30 000 − 1 000 = 29 000 €, auquel s’ajoute un report à nouveau de 3 000 €.
- Bénéfice distribuable : 29 000 + 3 000 = 32 000 €.
Lecture : le dividende peut aller jusqu’à 32 000 €. Il doit rester inférieur si la trésorerie ne suit pas, car un bénéfice n’est pas de l’argent disponible.
Bénéfice et dividende : ce qui les distingue
Le bénéfice est un résultat comptable, le dividende une décision de paiement. La société peut avoir un bénéfice élevé et une trésorerie vide, parce que les clients paient tard ou parce que les bénéfices ont servi à acheter du matériel. Aucune distribution ne peut non plus ramener les capitaux propres sous le capital augmenté des réserves non distribuables.
Attention
Un dividende versé en violation de ces règles est qualifié de dividende fictif par le Code de commerce. Avant de vous verser quoi que ce soit, faites calculer le montant par la personne qui tient vos comptes.
Combien d’impôt paie-t-on sur les dividendes d’un dirigeant ?
Pour un dirigeant personne physique, les dividendes sont des revenus de capitaux mobiliers. Deux modes d’imposition existent : le prélèvement forfaitaire unique (PFU), appliqué par défaut, et l’option pour le barème progressif.
Le PFU : 31,4 % tout compris
Le PFU est de 31,4 % du dividende brut, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Il ne tient pas compte des autres revenus du foyer.
L’option pour le barème : 40 % d’abattement
En cochant la case 2OP de la déclaration de revenus, le dirigeant fait imposer ses dividendes au barème progressif. Un abattement de 40 % s’applique alors, et 6,8 points de CSG deviennent déductibles du revenu. Les prélèvements sociaux de 18,6 % restent dus. L’option vaut pour tous les revenus de capitaux mobiliers de l’année, pas seulement pour les dividendes.
Exemple chiffré
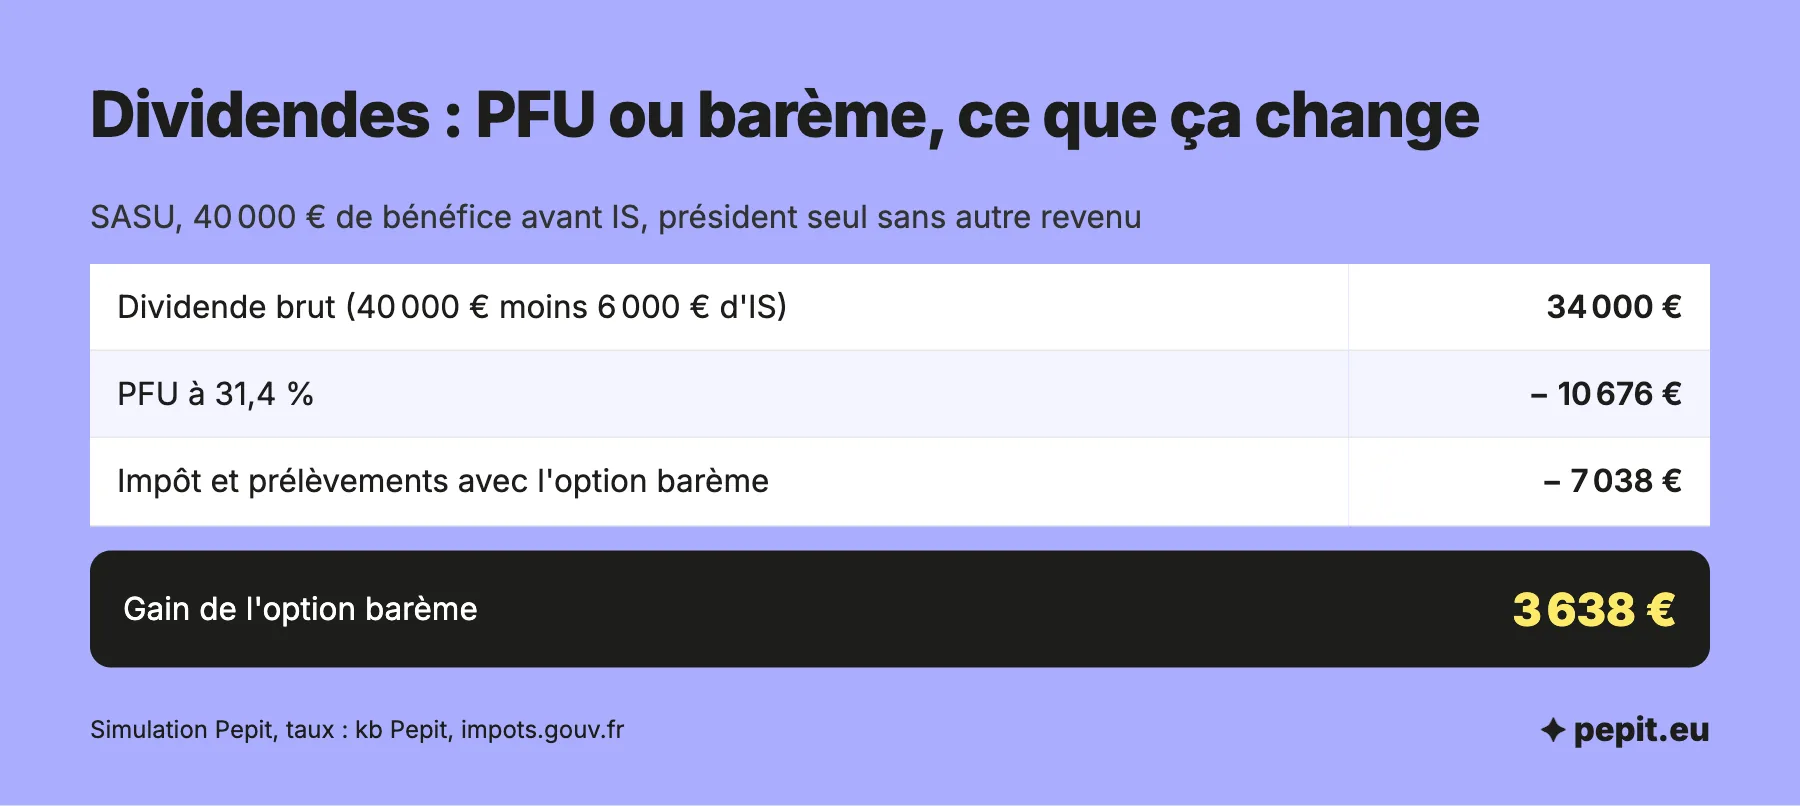
Simulation : une SASU dont le bénéfice avant impôt est de 40 000 €, sans salaire versé. Son président est seul, sans autre revenu, impôt calculé avant décote.
- Impôt sur les sociétés à 15 % : 40 000 × 15 % = 6 000 €, donc un dividende brut de 34 000 €.
- Avec le PFU : 34 000 × 31,4 % = 10 676 €, soit 23 324 € nets.
- Avec le barème : base de 34 000 × 60 % = 20 400 €, moins 6,8 % de CSG déductible (2 312 €), soit 18 088 €. Impôt sur le revenu : (18 088 − 11 600) × 11 % = 714 €. Prélèvements sociaux : 34 000 × 18,6 % = 6 324 €. Total : 7 038 €, soit 26 962 € nets.
Lecture : l’option barème fait gagner 3 638 € ici, parce que le dirigeant n’a pas d’autre revenu. Elle devient moins intéressante quand le taux marginal du foyer monte.
Dispense d’acompte et déclaration
Le dirigeant dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € (personne seule) ou à 75 000 € (couple) peut demander une dispense de l’acompte de 12,8 %. La demande se fait par attestation sur l’honneur, au plus tard le 30 novembre de l’année précédant le paiement. Les dividendes se déclarent à la ligne 2DC de la déclaration de revenus.
Les cotisations sociales : tout dépend du statut
Le régime social du dirigeant décide si le dividende supporte des cotisations en plus de l’impôt :
| Statut du dirigeant | Cotisations sur les dividendes | Fiscalité |
|---|---|---|
| Président de SASU ou de SAS | ✅ Aucune | PFU ou barème |
| Gérant minoritaire ou égalitaire de SARL | ✅ Aucune | PFU ou barème |
| Gérant majoritaire de SARL | Au-delà de 10 % du capital, des primes d’émission et des comptes courants | PFU ou barème sur la part non cotisée |
| Gérant d’EURL à l’IS | Au-delà de 10 % du capital, des primes d’émission et des comptes courants | PFU ou barème sur la part non cotisée |
| Gérant d’EURL à l’IR | Pas de dividendes : le bénéfice est imposé directement | Impôt sur le revenu (BIC ou BNC) |
Pour un président de SASU ou de SAS, l’avantage est net : le dividende ne supporte aucune cotisation. Il ne donne en retour aucun droit à la retraite ni à la protection sociale. Le gérant minoritaire de SARL, assimilé salarié, est dans le même cas.
L’avis de l’expert-comptable
Calculez l’option barème chaque année, une fois que vous connaissez votre revenu de l’année. Le PFU n’est pas toujours le plus avantageux : un dirigeant qui se verse un petit salaire et peu de dividendes gagne souvent à comparer les deux régimes avant de signer sa déclaration.
Salaire ou dividendes : quelle répartition pour le dirigeant ?
La rémunération du dirigeant et les dividendes ne coûtent pas la même chose à la société, et ne rapportent pas les mêmes droits. Le salaire supporte des cotisations élevées mais ouvre la retraite. Le dividende est taxé plus légèrement, mais il vient d’un bénéfice déjà amputé de l’impôt sur les sociétés.
Le comparatif de statuts est traité dans l’article sur la SASU ou l’EURL ; ce qui suit se concentre sur le choix entre salaire et dividendes pour un président de SASU ou de SAS.
L’arbitrage chiffré en SASU
Pour un bénéfice de 60 000 € avant rémunération, voici le net que garde un président seul, après impôt sur le revenu, selon la part du bénéfice qu’il se verse en salaire :
| Salaire net annuel | Dividendes nets (après PFU) | Net total après impôt | Trimestres de retraite |
|---|---|---|---|
| 0 € | 33 800 € | 33 800 € | 0 sur 4 |
| 12 000 € | 22 300 € | 34 300 € | 4 sur 4 |
| 24 000 € | 9 500 € | 32 300 € | 4 sur 4 |
| Tout en salaire (environ 33 000 €) | 0 € | 30 600 € | 4 sur 4 |
Le meilleur net, environ 34 400 €, se situe autour de 9 500 € de salaire net : une rémunération modeste valide les 4 trimestres de retraite, et le reste sort en dividendes. Le dividende seul rapporte presque autant, mais sans aucun droit à la retraite.
Pour tester votre propre bénéfice et votre foyer, déplacez le curseur dans le simulateur :
Le président de SASU qui veut comprendre ce qu’il peut se verser trouvera le détail de son statut dans l’article sur le président de SASU : rémunération, statut et retraite. Les charges du président font environ 82 % du salaire net, soit 1 820 € de coût pour 1 000 € nets, et il faut au moins 7 212 € de salaire brut par an pour valider 4 trimestres.
En SARL ou EURL à l’IS : la règle des 10 %
Le gérant majoritaire est travailleur non salarié (TNS). La part de ses dividendes qui dépasse 10 % du capital social, augmenté des primes d’émission et des comptes courants d’associés, est soumise aux cotisations sociales, comme sa rémunération. La part qui reste sous ce seuil ne supporte que le PFU.
Exemple chiffré
Simulation : une EURL à l’IS au capital de 5 000 €, sans prime d’émission ni compte courant, qui distribue 20 000 € de dividendes à son gérant.
- Seuil de 10 % : 5 000 × 10 % = 500 €, soumis seulement au PFU.
- Part cotisée : 20 000 − 500 = 19 500 €.
- Cotisations TNS d’environ 45 % du net, soit 45 / 145 ≈ 31 % du montant : 19 500 × 45 / 145 ≈ 6 050 €.
- Reste après cotisations : 19 500 − 6 050 ≈ 13 450 €, avant impôt sur le revenu.
Lecture : cet ordre de grandeur utilise le taux moyen de cotisations d’un gérant TNS et non un calcul exact de l’Urssaf. Il montre que tout ce qui dépasse 10 % du capital coûte environ 31 centimes par euro de dividende.
Pour mesurer l’effet de la répartition des parts sur le statut du gérant et sur ses dividendes, ce simulateur couvre le cas de la SARL :
L’avis de l’expert-comptable
Si vous comptez distribuer beaucoup en EURL ou en SARL, relevez le capital social à la création plutôt que plus tard, dans la limite de ce que la trésorerie peut immobiliser. Un capital élevé élargit la part de dividendes sans cotisations, mais il reste bloqué dans la société ; l’article sur le capital social explique comment le calibrer.
Quelles erreurs éviter quand on se verse des dividendes ?
Les erreurs viennent presque toutes d’un dividende pris trop vite ou mal documenté.
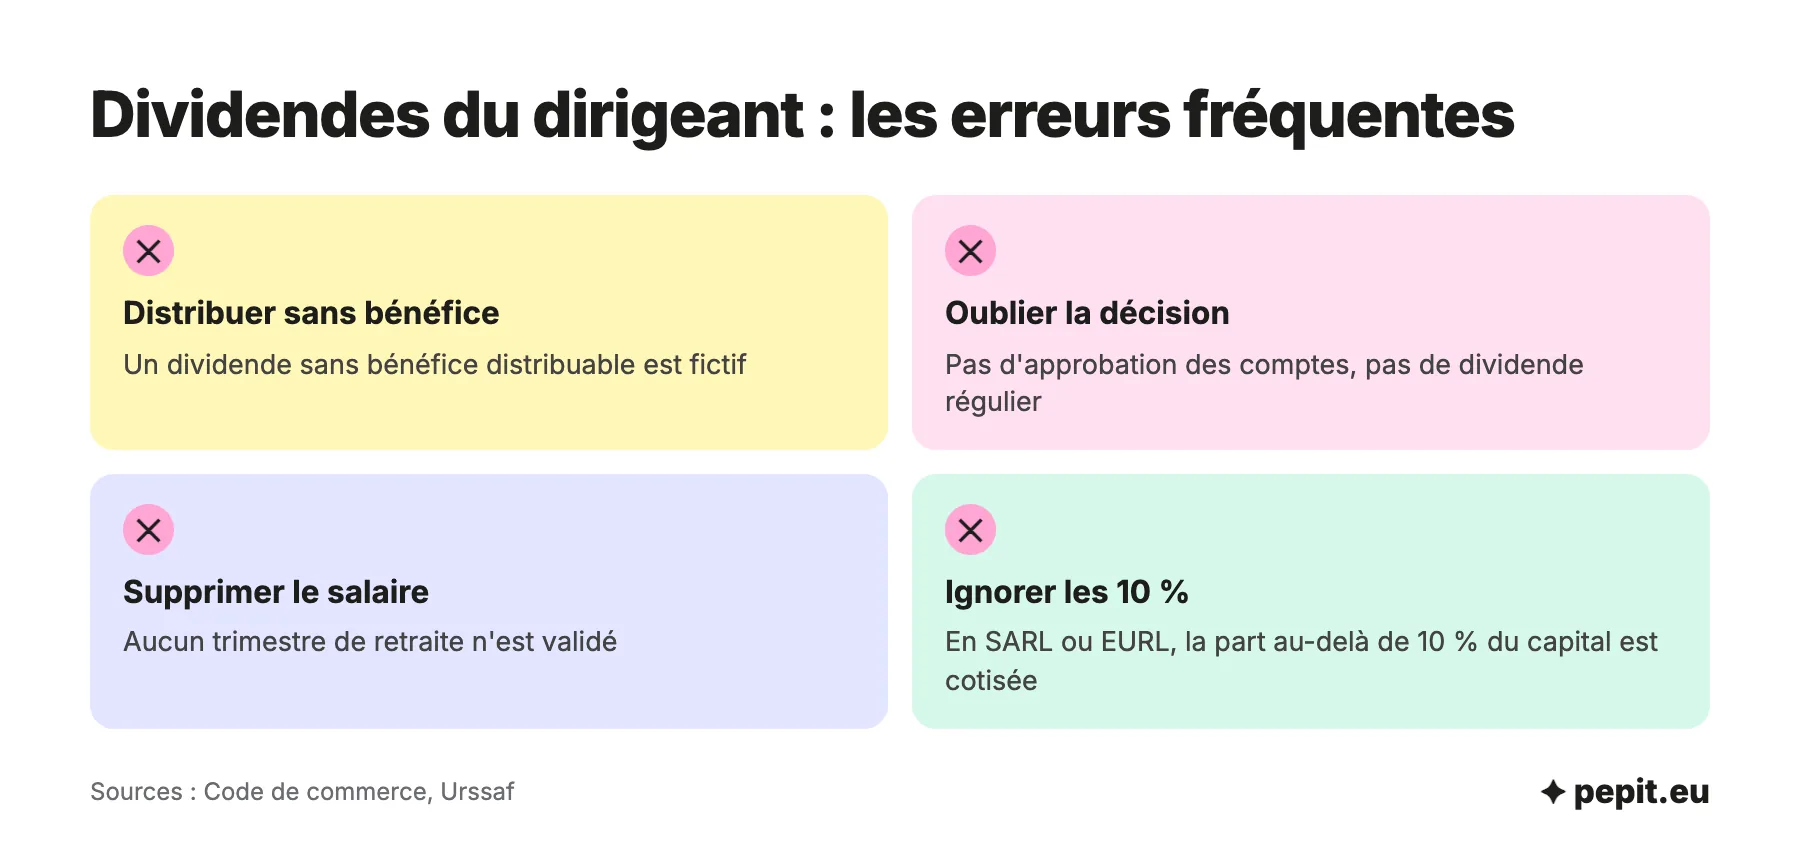
- Verser des dividendes sans décision des associés : sans approbation des comptes, le dividende n’est pas régulier.
- Dépasser le bénéfice distribuable : le dividende devient fictif.
- Supprimer son salaire : le dividende ne valide aucun trimestre de retraite.
- Oublier la règle des 10 % en SARL ou en EURL à l’IS : la part au-delà du seuil est cotisée, et l’Urssaf la réclame.
- Négliger l’acompte de 12,8 % et la déclaration 2777 quand la dispense n’a pas été demandée à temps.
Les écritures de distribution sont simples mais précises : la décision de l’assemblée constate la dette envers les associés au compte 457, dividendes à payer, puis le paiement solde ce compte par la banque. Pepit, cabinet d’expertise comptable en ligne, prend en charge la clôture, le calcul du bénéfice distribuable et les écritures de distribution sur devis.
Questions fréquentes sur les dividendes
Les questions que l’on nous pose le plus souvent sur les dividendes d’une société que l’on dirige, avec des réponses courtes.
Peut-on se verser des dividendes dès la première année ?
Oui, si la société a réalisé un bénéfice distribuable. Une société qui a perdu de l’argent la première année n’a rien à distribuer, et une perte se reporte sur les exercices suivants avant tout dividende.
Peut-on distribuer des dividendes en cas de perte ?
Pas sur le bénéfice de l’exercice, puisqu’il n’y en a pas. L’assemblée peut décider de distribuer des sommes prélevées sur les réserves disponibles, à condition que la décision indique les postes de réserve concernés et que les capitaux propres restent au moins égaux au capital et aux réserves non distribuables.
Peut-on se verser des dividendes plusieurs fois par an ?
Oui, par acomptes, mais avec des conditions strictes : un bilan intermédiaire doit montrer un bénéfice réalisé depuis la clôture précédente, et l’acompte ne peut pas le dépasser. Un acompte sans ces garanties expose au risque de dividende fictif.
Les dividendes sont-ils déductibles du résultat de la société ?
Non. Le dividende est prélevé sur le bénéfice après impôt sur les sociétés : la société paie d’abord son IS, puis distribue ce qui reste. C’est ce qui différencie un dividende d’un salaire, qui est une charge déductible.
Les dividendes comptent-ils pour l’allocation chômage ?
Cela dépend du statut. En SASU, les dividendes ne sont pas une rémunération et n’affectent pas l’ARE. En EURL, ceux qui dépassent 10 % du capital sont soumis à cotisations et entrent dans le calcul de l’allocation.
Quelle différence entre un dividende et une rémunération ?
La rémunération rétribue le travail du dirigeant : c’est une charge de la société, avec des cotisations et des droits sociaux. Le dividende rétribue l’apport en capital : il se prélève sur le bénéfice, sans cotisation pour le président de SASU ou de SAS.
Dans quel délai faut-il payer les dividendes votés ?
Au plus tard 9 mois après la clôture de l’exercice, sauf prolongation accordée par un juge. La décision des associés peut prévoir un paiement échelonné dans cette limite.
Quelle action verse le plus de dividendes ?
Cette question concerne les investisseurs en Bourse, pas le dirigeant d’une TPE. Pour une société que l’on dirige, le dividende dépend de son bénéfice distribuable et de la décision des associés, pas d’un rendement affiché.
Sources
- Service-Public Entreprendre : fiscalité des dividendes perçus par les associés
- Service-Public Entreprendre : revenus du dirigeant (dividendes selon le statut)
- Service-Public Entreprendre : dépôt des comptes annuels (approbation des comptes)
- Légifrance : article L232-10 du Code de commerce (réserve légale)
- Légifrance : article L232-11 du Code de commerce (bénéfice distribuable)
- Légifrance : section 4, des bénéfices (articles L232-10 à L232-20), acomptes et délai de paiement
- impots.gouv.fr : les revenus mobiliers (option pour le barème, CSG déductible)
- mon-entreprise.urssaf.fr : simulateur de versement de dividendes