L’essentiel
- Définition : l’argent et les biens apportés par les associés, en échange d’actions ou de parts.
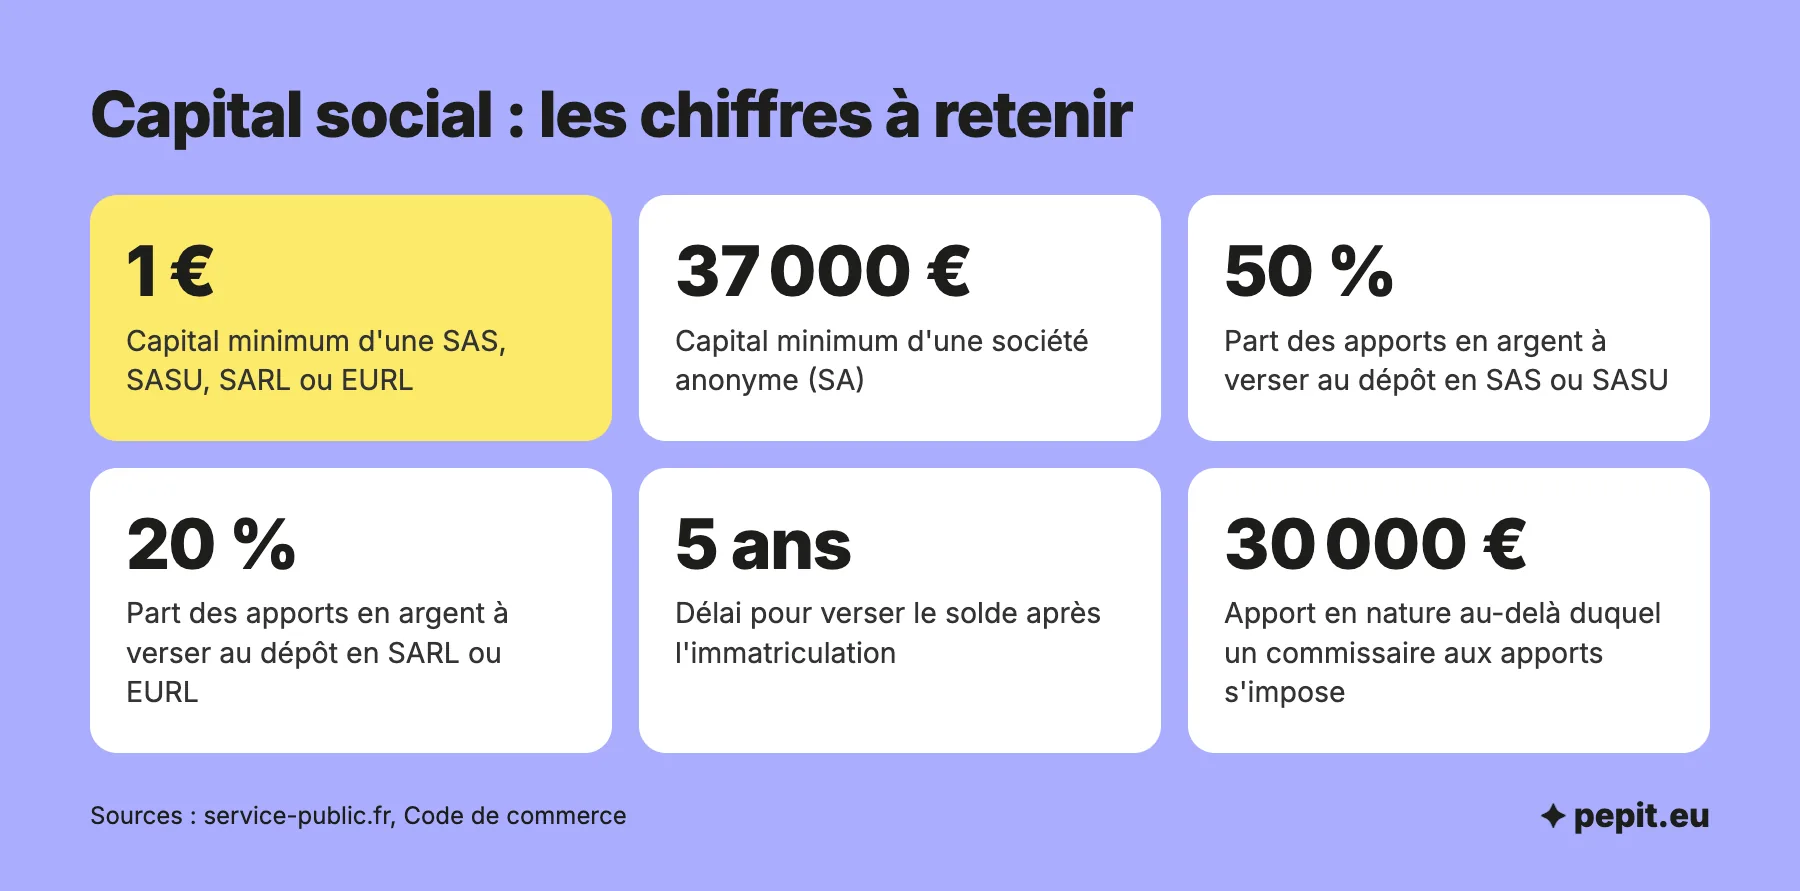
- Minimum : 1 € en SAS, SASU, SARL et EURL, mais 37 000 € pour une société anonyme.
- Versement : au moins 50 % au dépôt en SAS, 20 % en SARL, le solde dans les 5 ans.
- Bon montant : vos dépenses de démarrage, moins ce que financent un prêt ou un compte courant d’associé.
- Apports : argent ou biens entrent au capital, le savoir-faire (apport en industrie) n’y entre jamais.
Le capital social, c’est quoi ?
Le capital social est la somme des apports que les associés font à leur société, en argent ou en biens, à la création ou plus tard. En échange, chacun reçoit des actions (SAS, SASU, SA) ou des parts sociales (SARL, EURL), qui fixent sa part des bénéfices et son poids dans les votes. Le montant figure dans les statuts et sur l’extrait Kbis.
Ce n’est pas une caisse figée : l’argent du capital est celui de la société, qui peut le dépenser dès son immatriculation pour acheter du matériel ou payer ses premières factures. Il joue trois rôles concrets :
- Un premier financement, sans intérêts ni remboursement.
- Une mesure de la responsabilité : en SAS comme en SARL, chaque associé ne perd au plus que ses apports.
- Un signal pour la banque, les fournisseurs et les clients, qui lisent le montant sur le Kbis.
Quel capital minimum selon la forme de société ?
La forme juridique fixe le plancher et la part à verser tout de suite. Le tableau reprend les règles de chaque forme courante.
| Forme | Capital minimum | À verser au dépôt (apports en argent) | Solde |
|---|---|---|---|
| SASU | Libre (1 € possible) | 50 % au moins | Dans les 5 ans |
| SAS | Libre (1 € possible) | 50 % au moins | Dans les 5 ans |
| EURL | Libre (1 € possible) | 20 % au moins | Dans les 5 ans |
| SARL | Libre (1 € possible) | 20 % au moins | Dans les 5 ans |
| SA | 37 000 € | 50 % au moins | Dans les 5 ans |
| Société civile (SCI, SCM…) | Aucun | Pas de dépôt obligatoire | Selon les statuts |
| Micro-entreprise, EI | Pas de capital | Sans objet | Sans objet |
Une entreprise individuelle n’a pas de capital : il n’existe pas de personne morale distincte de l’entrepreneur. Si vous hésitez encore sur la forme, le choix du statut juridique se fait avant de fixer le montant, car il change les règles de versement.
Le délai de 5 ans court à partir de l’immatriculation de la société. C’est le président ou le gérant qui appelle le solde, selon ce que prévoient les statuts.
Combien mettre en capital social pour votre projet ?
La loi vous laisse libre, le projet ne le fait pas. La bonne méthode part de vos besoins, pas d’un chiffre rond.
Dans les faits, les créateurs restent prudents. Selon notre analyse d’un échantillon de 514 sociétés du registre national des entreprises (INPI), les SASU et les EURL créées en 2025 ont un capital médian de 1 000 €, et 39 % des SASU comme 21 % des EURL démarrent avec moins. Un ordre de grandeur proche de ce que nous observons chez nos clients.
Partir des dépenses de démarrage
Listez ce que la société doit payer avant d’encaisser ses premières ventes : matériel, site internet, stock, dépôt de garantie du local, frais de création, quelques mois de charges fixes. Retirez ce qu’un prêt bancaire ou une aide financera. Le reste doit venir des associés, en capital ou en compte courant. Un plan de financement fait exactement ce calcul, ligne par ligne.
Le calculateur ci-dessous part de vos dépenses de démarrage et de vos charges des premiers mois : il propose un capital, la part qui peut passer en compte courant et le minimum à déposer selon la forme.
Capital ou compte courant d’associé ?
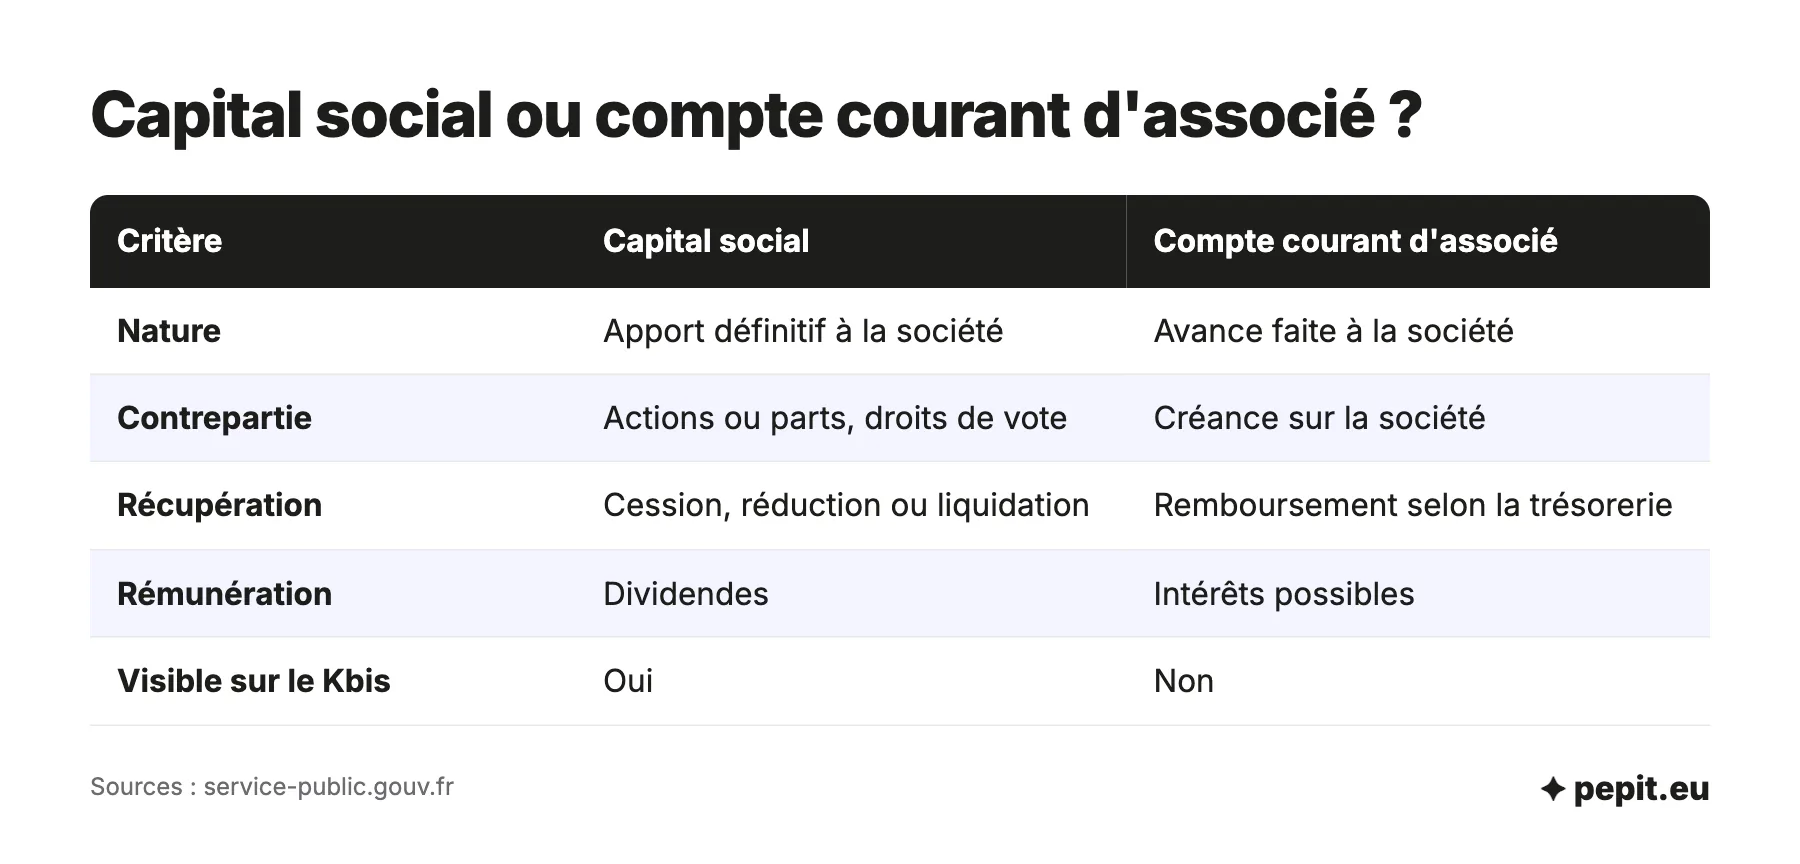
Le compte courant d’associé est une avance que vous faites à la société, hors capital. Il se rembourse quand la trésorerie le permet et peut être rémunéré, alors que le capital ne se récupère qu’en cas de réduction de capital, de cession des titres ou de liquidation. Beaucoup de créateurs mettent un capital moyen et complètent par un compte courant remboursable : la société est financée, et l’associé garde une porte de sortie.
Ce que regardent la banque et vos partenaires
- La banque compare votre apport au prêt demandé : un capital de 1 € ne montre aucun engagement personnel.
- Les fournisseurs et les grands comptes lisent le capital sur le Kbis avant d’accorder des délais de paiement.
- Un capital faible fond vite si les premiers exercices sont en perte, avec des obligations quand les capitaux propres passent sous la moitié du capital.
Exemple chiffré
Simulation : Inès et Hugo créent une SAS de conseil. Leurs dépenses de démarrage atteignent 16 000 € et ils ne demandent pas de prêt.
- Capital retenu : 6 000 €, soit 3 000 € chacun et 50 % des actions chacun.
- Versement minimum au dépôt : 50 % de 6 000 €, soit 3 000 € (1 500 € chacun).
- Solde du capital à verser dans les 5 ans : 6 000 − 3 000 = 3 000 €.
- Complément en compte courant : 16 000 − 6 000 = 10 000 €, remboursables quand la trésorerie le permet.
Lecture : s’ils versent tout le capital dès le départ, la société dispose de 16 000 € et remplit la condition de capital entièrement libéré du taux réduit d’impôt sur les sociétés.
Le cas de l’EURL et de la SARL
Pour le gérant majoritaire de SARL ou d’EURL, les dividendes supportent des cotisations sociales pour la part qui dépasse 10 % du capital, des primes d’émission et des comptes courants. Avec 1 000 € de capital, seuls 100 € de dividendes y échappent ; avec 20 000 €, c’est 2 000 €. Le montant du capital pèse donc sur la rémunération future, et sur le choix entre SAS ou SARL.
Quels apports pouvez-vous faire au capital ?
Trois sortes d’apports existent, mais seuls les deux premiers forment le capital.
L’apport en numéraire
C’est de l’argent, versé par chèque, virement ou en espèces sur un compte bloqué, dans une banque ou chez un notaire. Le dépositaire remet une attestation de dépôt des fonds, exigée pour l’immatriculation. Ce dépôt a lieu avant la signature des statuts, avec la liste des associés et le montant versé par chacun.
L’apport en nature
C’est un bien évalué en euros : ordinateur, véhicule, fonds de commerce, marque, brevet. Un commissaire aux apports vérifie en principe sa valeur. En SAS comme en SARL, les associés peuvent s’en passer à l’unanimité si aucun apport ne dépasse 30 000 € et si leur total ne dépasse pas la moitié du capital. Sans commissaire, ils répondent pendant 5 ans de la valeur retenue à l’égard des tiers.
L’apport en industrie
C’est un savoir-faire, un travail ou un carnet d’adresses. Il donne droit à des actions ou des parts, donc à des bénéfices et à des votes, mais il n’entre pas dans le capital. Il est interdit dans les sociétés anonymes et ces titres ne se cèdent pas.
Faut-il verser tout le capital dès la création ?
Non, la loi autorise un versement partiel, appelé libération partielle. Le choix a pourtant des effets fiscaux.
Vous versez au moins 50 % en SAS et SASU, au moins 20 % en SARL et EURL, et le solde dans les 5 ans qui suivent l’immatriculation. Les apports en nature, eux, sont libérés en totalité dès la création. L’argent reste bloqué chez le dépositaire jusqu’à l’immatriculation, puis il est versé sur le compte de la société.
Attention
Le taux réduit d’impôt sur les sociétés, 15 % jusqu’à 42 500 € de bénéfice au lieu de 25 %, exige un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques. Un capital versé à moitié vous en prive tant que le solde n’est pas payé.
Peut-on augmenter ou réduire le capital social plus tard ?
Oui, le capital vit avec la société. Chaque modification passe par une décision des associés et des formalités de publicité.
- Augmenter : par de nouveaux apports, en argent ou en nature, ou en incorporant des réserves. Avant une augmentation en argent, le capital d’origine doit être entièrement libéré.
- Réduire : pour absorber des pertes ou rendre une partie des apports, avec une décision des associés et, hors pertes, un droit d’opposition des créanciers.
- Publier : l’annonce légale de modification du capital coûte 136 € HT, à paraître dans le mois qui suit la décision, puis le dossier part sur le guichet unique.
Si les pertes font tomber les capitaux propres sous la moitié du capital, les associés doivent voter sur la poursuite de l’activité dans les 4 mois qui suivent l’approbation des comptes. La société a ensuite jusqu’à la clôture du deuxième exercice suivant pour se remettre à niveau.
Capital social : les erreurs qui coûtent cher
Ces erreurs reviennent souvent dans les dossiers que nous reprenons, que l’on veuille créer une société seul ou à plusieurs.
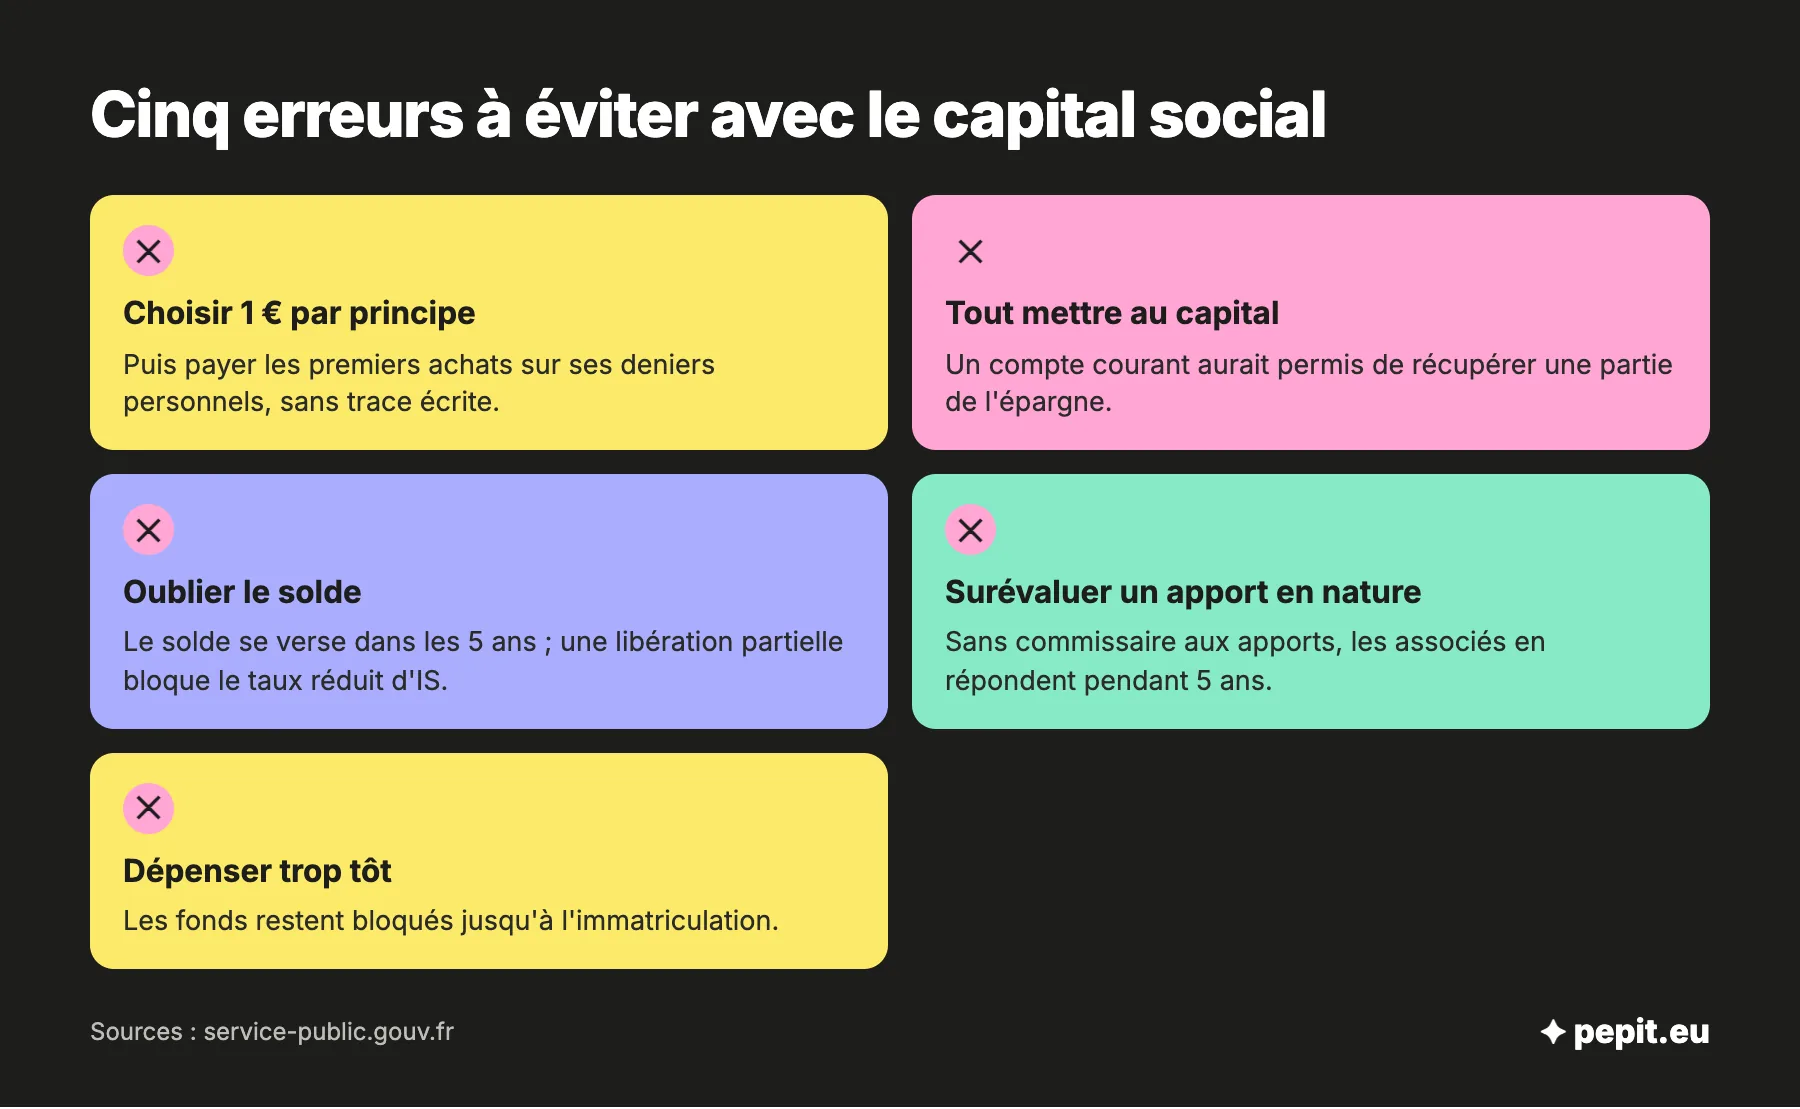
- Choisir 1 € par principe, puis financer les premiers achats sur ses deniers personnels sans trace écrite.
- Mettre toute son épargne au capital, alors qu’un compte courant aurait permis de la récupérer.
- Oublier d’appeler le solde dans les 5 ans, ou ignorer qu’une libération partielle bloque le taux réduit d’IS.
- Surévaluer un apport en nature sans commissaire aux apports, ce qui engage les associés pendant 5 ans.
- Dépenser l’argent avant l’immatriculation : il reste bloqué jusque-là.
L’avis de l’expert-comptable
Si vous visez un prêt bancaire, demandez à votre conseiller quel apport il attend avant de signer les statuts. Ajuster le capital à ce moment ne coûte rien, alors qu’une augmentation après l’immatriculation impose une nouvelle annonce légale et un dépôt au greffe.
Questions fréquentes sur le capital social
Les questions que posent le plus souvent les créateurs sur le capital social, au-delà de sa définition.
Comment calcule-t-on le capital social ?
C’est la somme des apports en argent et en nature, qui est aussi égale au nombre de titres multiplié par leur valeur nominale. Une SAS qui émet 1 000 actions de 6 € a ainsi un capital de 6 000 €.
Quelle différence entre capital social et capitaux propres ?
Le capital est le montant fixé dans les statuts. Les capitaux propres ajoutent au capital les réserves et le résultat de l’exercice : ils montent quand la société gagne de l’argent et fondent quand elle en perd. C’est leur niveau, et non le capital seul, que regardent la banque et la règle de la moitié du capital.
Peut-on créer une entreprise sans capital ?
Oui, en micro-entreprise ou en entreprise individuelle, qui n’ont pas de capital. Une société doit en avoir un, mais il peut être de 1 € seulement en SAS, SASU, SARL et EURL.
Quel est l’intérêt d’avoir un gros capital social ?
Il finance la société sans dette, rassure banques et fournisseurs et, en SARL ou EURL, augmente la part des dividendes du gérant majoritaire non soumise aux cotisations. En contrepartie, l’argent ne se récupère pas librement.
Quelle est la différence entre capital social et chiffre d’affaires ?
Le capital est ce que les associés ont apporté. Le chiffre d’affaires est le total des ventes de l’année. Une société au capital de 1 000 € peut réaliser un chiffre d’affaires bien plus élevé.
Qu’est-ce que le capital social d’une SCI ?
C’est la somme des apports des associés de la société civile immobilière, souvent en argent ou en immeubles. Aucun minimum n’est imposé et le dépôt des fonds en banque n’est pas obligatoire.
Comment récupérer son capital social ?
En cédant ses actions ou ses parts, par une réduction de capital décidée par les associés, ou à la liquidation de la société, après paiement des dettes. D’où l’intérêt du compte courant pour les sommes que vous voulez revoir.
Sources
- Service-public.fr : dépôt du capital social
- Service-public.fr : la SAS, ce qu'il faut savoir
- Service-public.fr : augmenter le capital social
- Service-public.fr : réduire le capital social
- Service-public.fr : perte de la moitié des capitaux propres
- Service-public.fr : transformer l'entreprise individuelle par apport en société
- Légifrance : article L223-9 du Code de commerce (commissaire aux apports en SARL)
- INPI : le Registre national des entreprises