L’essentiel
- Principe : la location d’un logement meublé à usage d’habitation est exonérée de TVA, sans option possible.
- Para-hôtellerie : un séjour de 30 nuitées au plus avec au moins 3 services hôteliers sur 4 rend la location taxable à 10 %.
- Résidence de services : un logement meublé avec services, ou loué à son exploitant, est soumis à la TVA de plein droit.
- Franchise : sous 85 000 € de recettes d’hébergement, le loueur taxable ne facture pas de TVA et ne récupère pas celle de ses dépenses.
- LMNP classique : sans TVA sur les loyers, la TVA payée sur le mobilier et les travaux reste à la charge du loueur.
Une location meublée est-elle soumise à la TVA ?
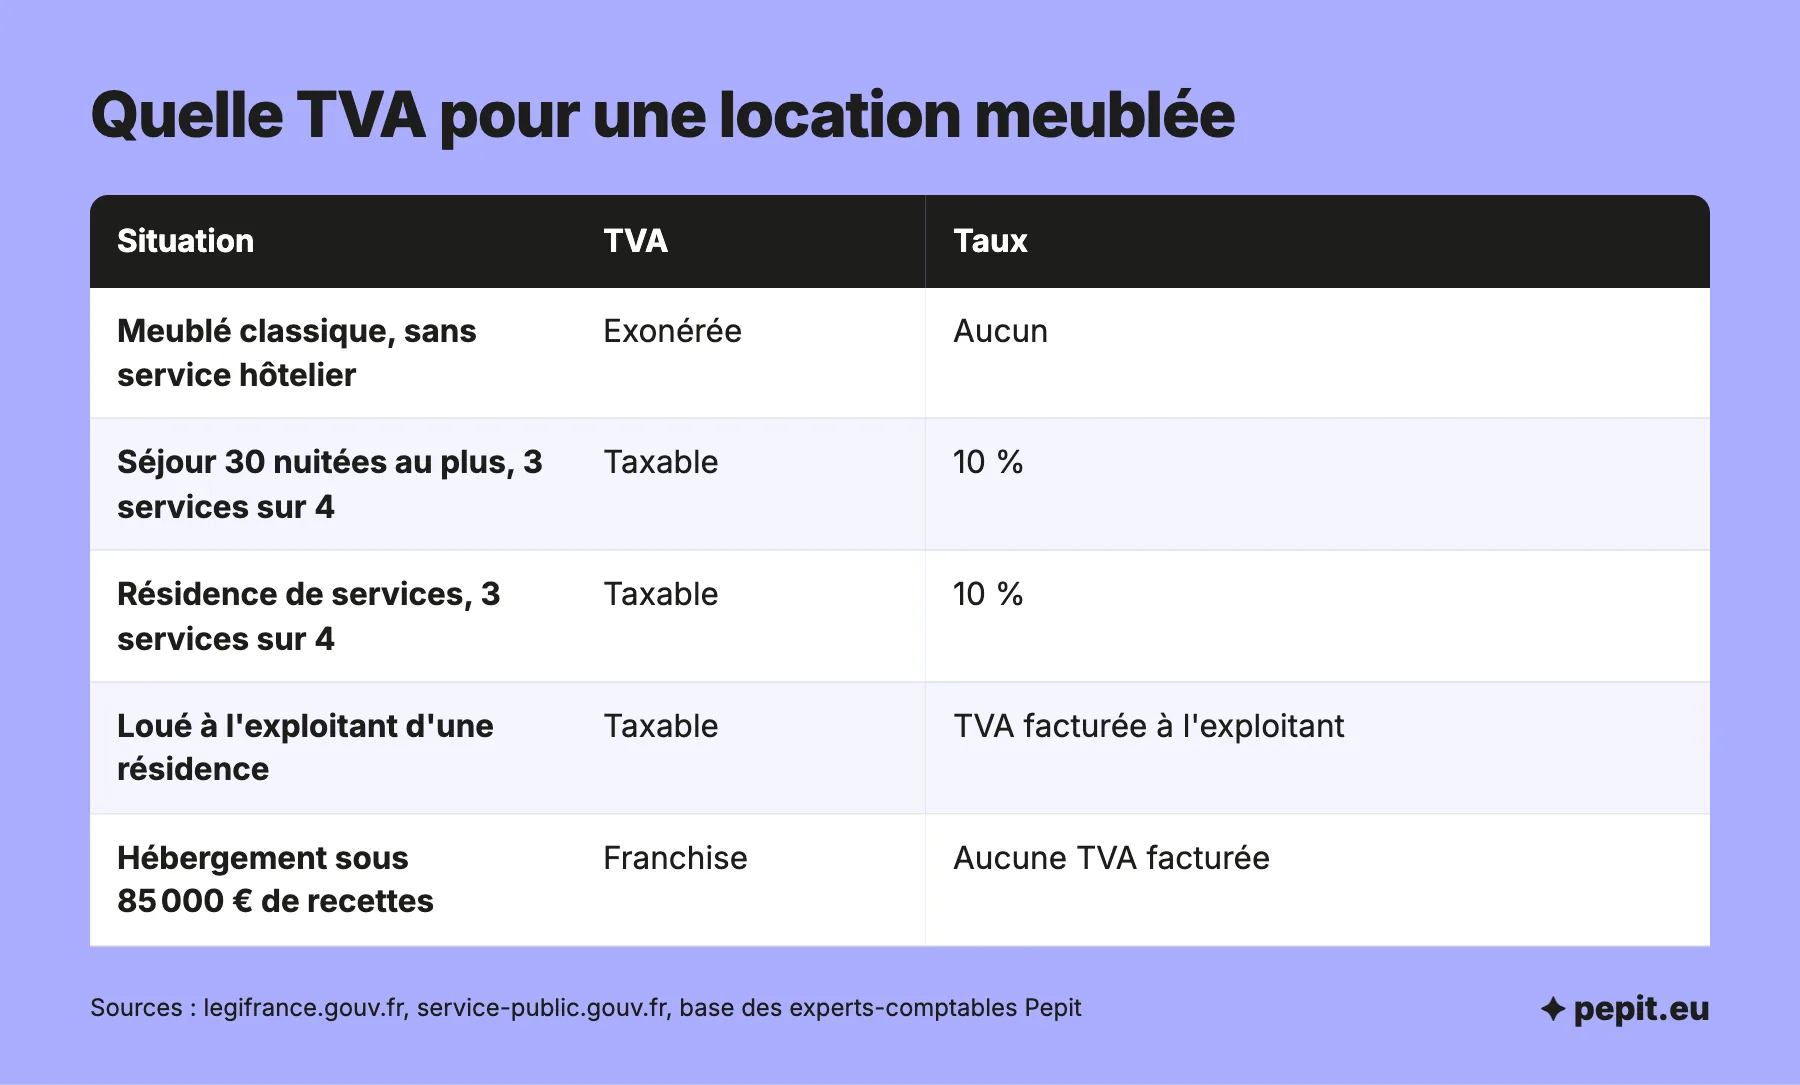
Par principe, non. Les locations meublées ou garnies à usage d’habitation, occasionnelles, permanentes ou saisonnières, sont exonérées de TVA (article 261 D, 4° du CGI). Elles deviennent taxables dans trois cas, énumérés par ce même article : l’hébergement de type hôtelier, la location en résidence de services et la location d’un logement à l’exploitant d’une telle résidence.
| Situation du meublé | TVA | Ce que cela change |
|---|---|---|
| Meublé classique, sans service hôtelier (longue durée, saisonnier, LMNP) | Exonérée | Aucune TVA sur les loyers, aucune TVA récupérable sur les dépenses |
| Séjour de 30 nuitées au plus, avec au moins 3 services sur 4 | Taxable à 10 % | TVA facturée aux clients, TVA des dépenses récupérable |
| Résidence de services (étudiants, seniors) avec au moins 3 services sur 4 | Taxable à 10 % | Même fonctionnement que l’hébergement hôtelier |
| Logement loué à l’exploitant d’une de ces résidences | Taxable | Le propriétaire facture la TVA à l’exploitant |
| Hébergement taxable sous le seuil de franchise (85 000 €) | Aucune TVA facturée | Pas de TVA collectée, pas de TVA récupérée |
L’exonération ne se choisit pas et ne se refuse pas. Un meublé exonéré ne peut pas opter pour la TVA, et un meublé taxable de plein droit ne peut pas y échapper en renonçant, sauf si ses recettes restent sous le seuil de la franchise en base. Pour une SCI qui loue un logement meublé, les mêmes règles s’appliquent : l’article sur la TVA d’une SCI les replace dans ce cadre.
L’avis de l’expert-comptable
Posez le sujet de la TVA avant l’achat du bien ou du mobilier, pas après. Selon que le meublé est exonéré ou taxable, la TVA de 20 % sur les travaux et les meubles est une dépense perdue ou une somme récupérée, ce qui change la rentabilité du projet.
Quels services rendent une location meublée taxable ?
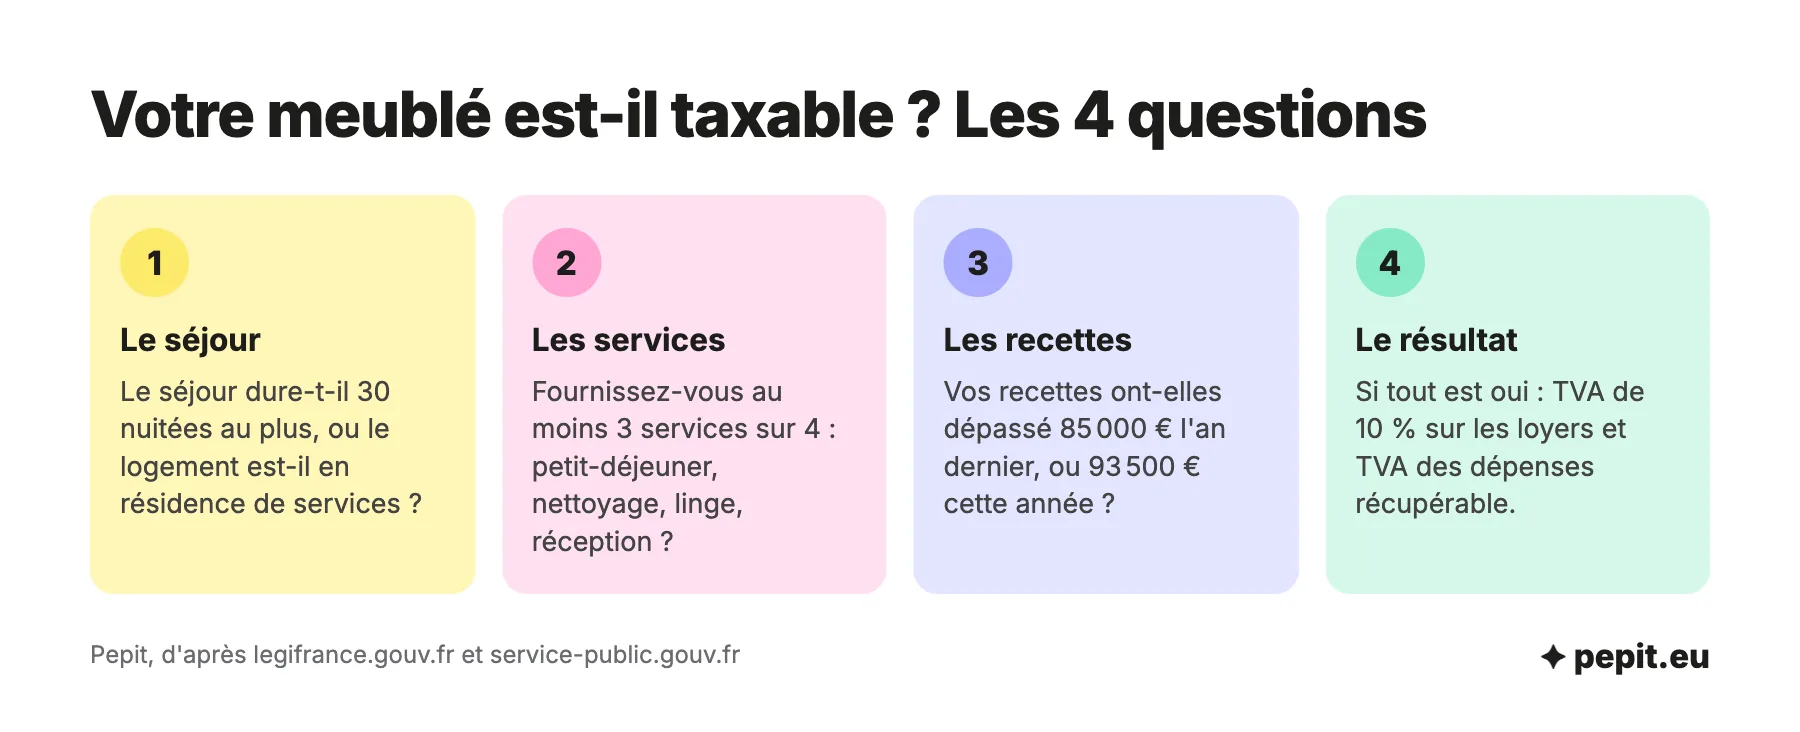
Pour la para-hôtellerie, la loi retient quatre services. Quand le loueur en fournit au moins trois en plus du logement meublé, la location sort de l’exonération.
- Le petit-déjeuner.
- Le nettoyage régulier des locaux.
- La fourniture de linge de maison.
- La réception de la clientèle.
L’hébergement de type hôtelier : 30 nuitées au plus
Le premier cas vise les prestations d’hébergement offertes dans le cadre du secteur hôtelier ou de secteurs qui ont une fonction similaire, pour un séjour de 30 nuitées au plus, reconductions possibles. Un meublé de tourisme loué à la semaine, avec ménage, linge et accueil, entre dans ce cas.
La résidence de services et le logement loué à son exploitant
Le deuxième cas vise les locations de logements meublés à usage résidentiel, hors secteur hôtelier, assorties d’au moins trois de ces services : résidences pour étudiants ou pour seniors, par exemple. Le troisième vise le propriétaire qui loue son logement, nu, meublé ou garni, à l’exploitant d’un tel établissement : ses loyers sont taxables, sauf pour les logements des résidences de services dont l’activité n’ouvre pas droit à déduction.
Attention
Dans un avis du 5 juillet 2023 (n° 471877), le Conseil d’État a indiqué que le seuil de trois services sur quatre ne suffit pas à lui seul à trancher : l’administration doit regarder si la location concurrence l’hôtellerie, notamment par la durée du séjour et les services. Depuis la loi de finances pour 2024, l’article 261 D 4° du CGI exige expressément au moins trois des quatre services.
Que change la TVA pour un loueur en LMNP ?
Le statut de loueur en meublé non professionnel (LMNP) concerne l’impôt sur le revenu, pas la TVA : c’est la nature des prestations qui décide, comme pour un loueur en meublé professionnel. Deux situations se présentent.
Meublé exonéré : pas de TVA sur les loyers, pas de TVA récupérée
Le loueur n’ajoute rien à ses loyers. En contrepartie, la TVA de 20 % payée sur le mobilier, les travaux ou les honoraires reste une dépense définitive, car l’exonération ferme le droit à déduction. Le régime d’imposition des loyers, micro-BIC ou réel, est un autre choix, sans effet sur la TVA.
Meublé taxable : 10 % sur les loyers, TVA des dépenses récupérable
Au-dessus de la franchise, le loueur facture 10 % de TVA sur ses loyers et déduit la TVA payée sur ses dépenses. La franchise en base de TVA joue pour l’hébergement jusqu’à 85 000 € de recettes l’année précédente, et 93 500 € l’année en cours. Le détail de ces seuils figure dans l’article sur la franchise en base de TVA.
Exemple chiffré
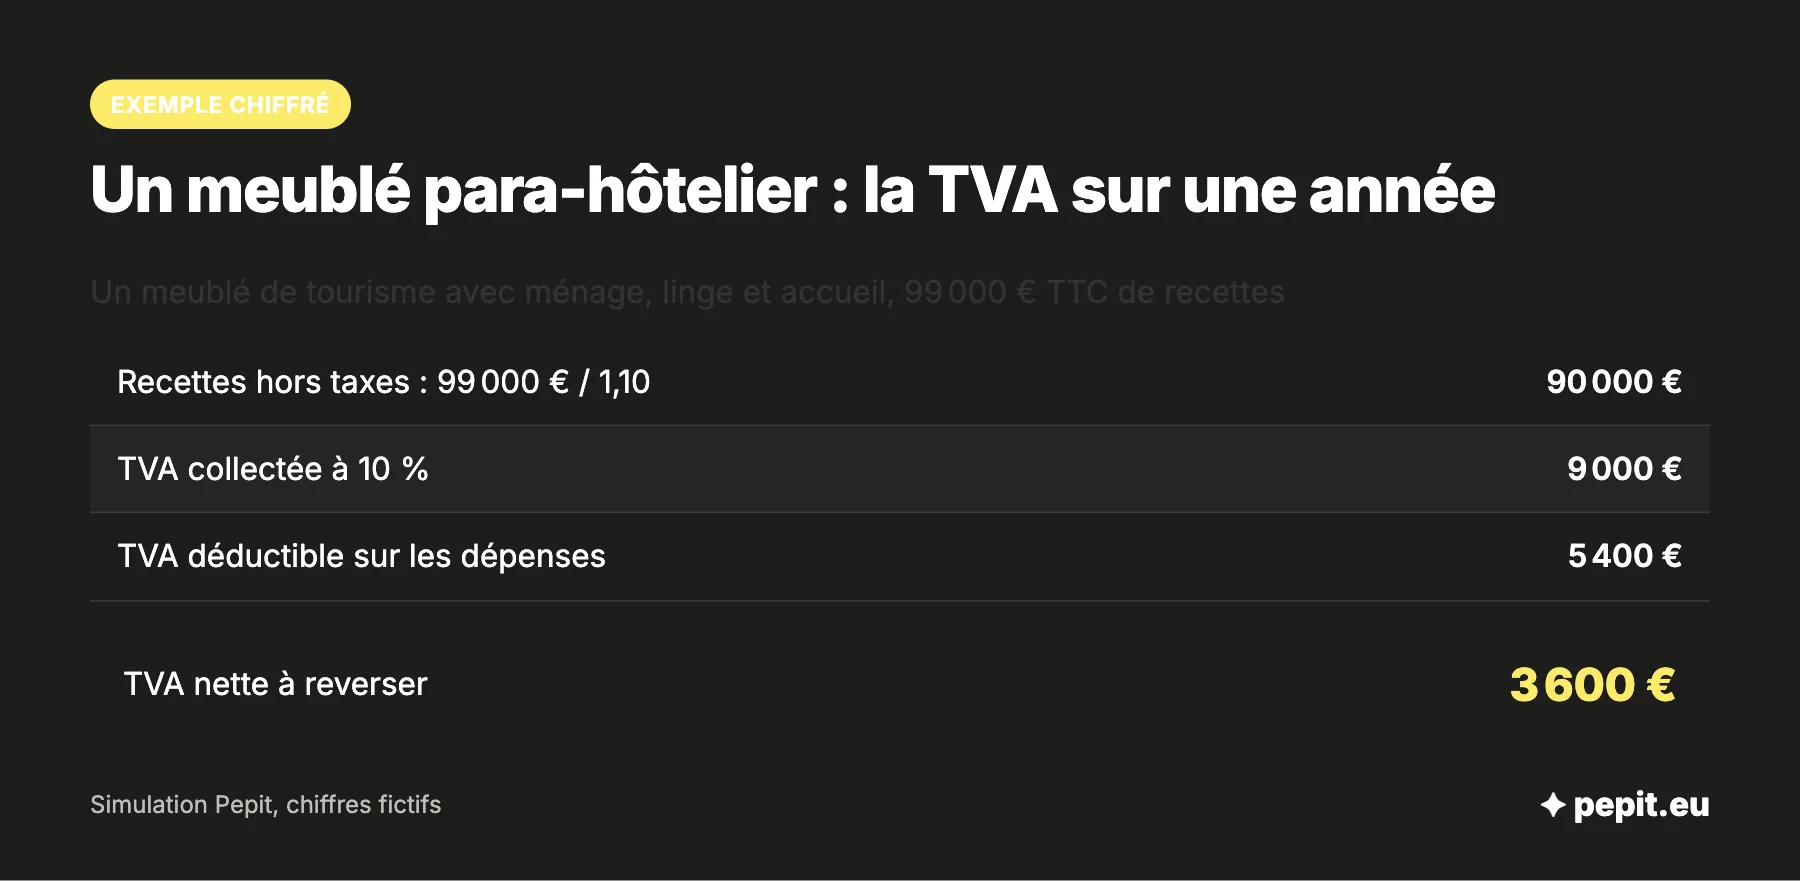
Simulation, chiffres fictifs. Un loueur fournit ménage, linge et accueil dans un meublé de tourisme. Ses recettes ont dépassé 85 000 € l’an dernier, et il encaisse 99 000 € TTC cette année.
- Recettes hors taxes : 99 000 / 1,10 = 90 000 €, soit 9 000 € de TVA collectée.
- Dépenses de l’année : 12 000 € HT de mobilier (2 400 € de TVA) et 15 000 € HT de ménage confié à un prestataire (3 000 € de TVA).
- TVA déductible : 2 400 + 3 000 = 5 400 €.
- TVA nette à reverser : 9 000 − 5 400 = 3 600 €.
- Lecture : à prix TTC inchangés, la TVA prélève 9 000 € sur les recettes, dont 5 400 € reviennent par la déduction. Le coût net de la TVA est de 3 600 €.
L’avis de l’expert-comptable
L’achat d’un logement neuf dans une résidence de services, loué à son exploitant, permet de récupérer la TVA sur le prix, mais cette TVA peut être régularisée pendant vingt ans si le logement change d’affectation. Faites chiffrer ce risque avant de signer.
Comment déclarer la TVA d’une location meublée taxable ?
Le loueur taxable relève d’un régime de TVA selon ses recettes : franchise sans aucune déclaration, ou réel normal avec une déclaration CA3. Le régime simplifié et sa déclaration annuelle CA12 existent jusqu’au 31 décembre 2026, puis disparaissent au profit de la CA3 trimestrielle ou mensuelle.
Chaque facture ou récapitulatif de séjour indique alors le prix hors taxes, le taux de 10 % et le montant de TVA. Le loueur dépose ensuite la CA3 sur son espace professionnel, avec la TVA collectée et la TVA déductible, comme l’explique l’article sur la déclaration de TVA. En franchise, la facture porte la mention « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026, puis « TVA non applicable, art. L. 223-3 du CIBS » à partir du 1er janvier 2027, l’ancienne mention restant admise jusqu’au 30 juin 2028.
Un loueur en nom propre peut suivre ses recettes et préparer ses déclarations avec un logiciel comptable pour entreprise individuelle. Pour déléguer la TVA et la comptabilité, Pepit, cabinet d’expertise comptable en ligne, prend en charge ces déclarations sur devis. La page expert-comptable pour LMNP détaille les formules et les prix.
Questions fréquentes sur la TVA en location meublée
Les réponses courtes aux questions les plus posées sur la TVA et la location meublée.
Un LMNP est-il assujetti à la TVA ?
Pas pour une location meublée classique : ses loyers sont exonérés. Il le devient s’il fournit au moins trois services hôteliers sur quatre pour des séjours de 30 nuitées au plus, ou s’il loue en résidence de services, et sous réserve de dépasser la franchise en base.
La location meublée de tourisme est-elle soumise à la TVA ?
Seulement si elle relève de la para-hôtellerie : au moins trois services sur quatre, pour des séjours de 30 nuitées au plus. Un meublé de tourisme loué sans ces services reste exonéré.
Quel est le montant de la TVA d’une location saisonnière de type Airbnb ?
Aucune TVA si le logement reste exonéré. Si la location est para-hôtelière et que les recettes dépassent la franchise, la TVA est de 10 % sur le prix hors taxes, ce qui fait 9,09 % d’un prix TTC inchangé.
Le seuil de franchise a-t-il baissé pour les locations touristiques ?
Non. Service-public indique que les seuils de la franchise en base restent inchangés pour 2026, et le seuil unique de 25 000 € voté à l’origine a été abandonné. Les règles de TVA passent du CGI au CIBS au 1er janvier 2027, sans changer le principe de l’exonération.
Peut-on choisir de payer la TVA sur une location meublée exonérée ?
Non. Une location meublée à usage d’habitation est soit exonérée, soit taxable de plein droit, et l’option pour la TVA ne s’applique qu’à certains locaux nus. Seul le loueur taxable sous la franchise peut renoncer à celle-ci pour récupérer la TVA de ses dépenses.
Quel est l’avantage fiscal de louer en meublé ?
Il se joue sur l’impôt sur le revenu, pas sur la TVA : micro-BIC avec abattement, ou régime réel avec amortissement. En 2026, l’abattement du micro-BIC est de 50 % pour un meublé de tourisme classé et de 30 % pour un non classé, avec un plafond de 15 000 € de recettes pour ce dernier.
Un loueur en franchise de TVA récupère-t-il la TVA sur ses travaux ?
Non. En franchise en base, le loueur ne facture pas de TVA et ne déduit aucune TVA sur ses achats. Il peut opter pour la TVA, pour deux années civiles au moins, si le montant de TVA récupérable le justifie.
Quel taux de TVA pour une résidence de services ?
Les locations de logements meublés à usage résidentiel qui ne sont pas exonérées sont au taux de 10 %. La TVA payée sur les achats du loueur, comme le mobilier ou les travaux, est au taux de 20 % et se déduit de celle des loyers.
Sources
- Légifrance : article 261 D du CGI, exonération des locations meublées et exceptions
- Légifrance : Conseil d'État, 5 juillet 2023, n° 471877
- BOFiP : hébergement hôtelier, para-hôtelier et locations meublées (BOI-TVA-CHAMP-10-10-50-20)
- BOFiP : taux réduit, hébergement et locations de logements aménagés (BOI-TVA-LIQ-30-20-10-10)
- Service-Public Entreprendre : franchise en base de TVA
- Service-Public Entreprendre : déclarer et payer la TVA