L’essentiel
- Principe : la location nue d’un logement est exonérée de TVA, et la SCI ne peut pas opter pour la TVA sur ce type de bien.
- Locaux professionnels : loués vides, ils sont exonérés, mais la SCI peut opter pour la TVA par simple lettre au service des impôts.
- TVA obligatoire : locaux aménagés, parkings et meublés avec trois services hôteliers sur quatre sont soumis à la TVA, sans choix possible.
- Option : elle permet de récupérer la TVA sur les travaux et les charges, mais les loyers sont alors facturés avec 20 % de TVA.
- Durée : l’option se dénonce au plus tôt le 1er janvier de la neuvième année civile suivante, avec une régularisation possible.
Une SCI est-elle soumise à la TVA ?
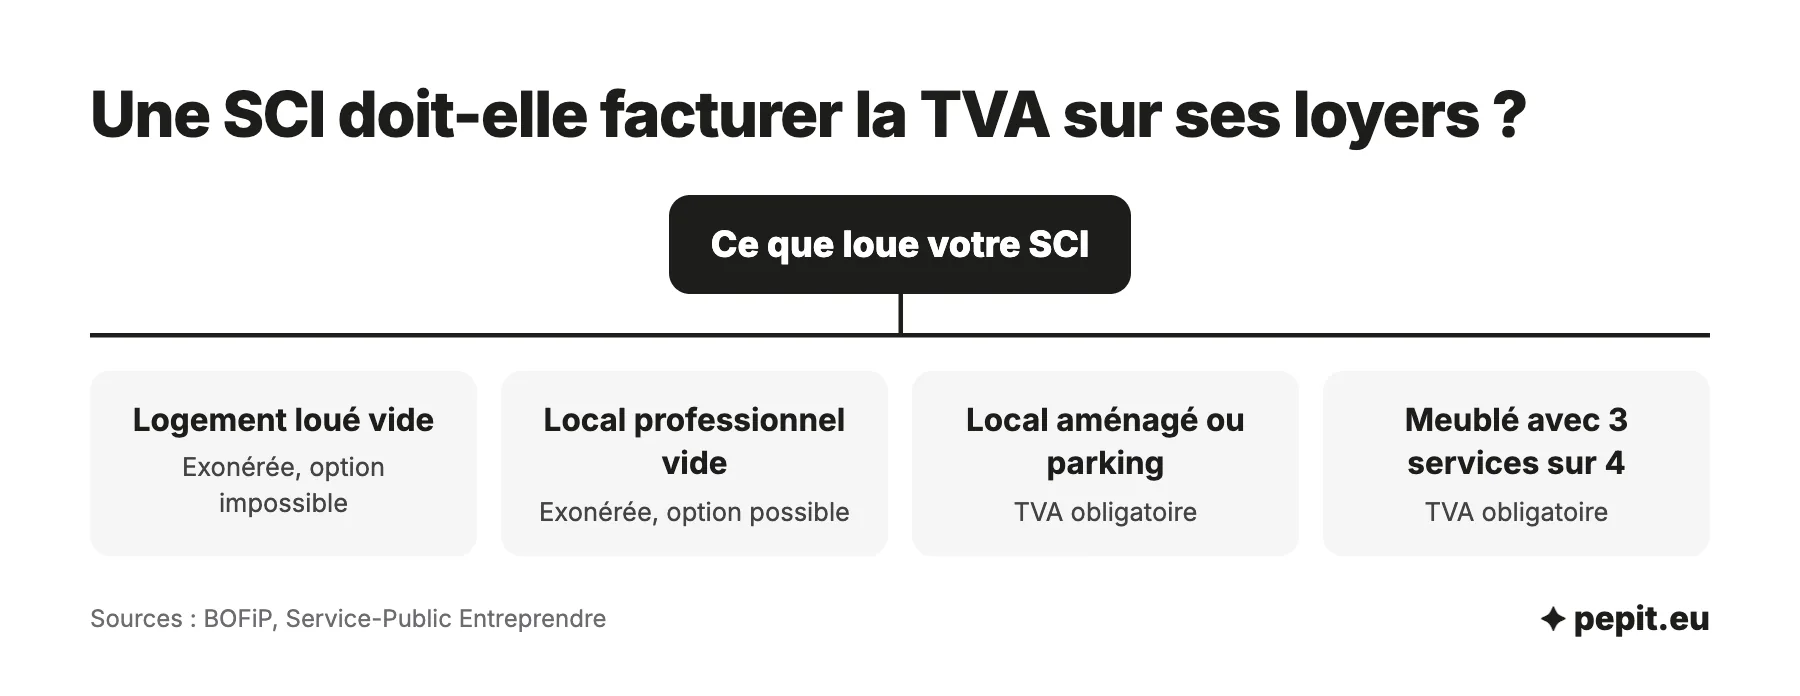
Cela dépend de ce que la SCI loue, pas de sa forme ni de son impôt. La SCI qui loue des logements vides ne facture pas de TVA, celle qui loue des bureaux équipés en facture. Entre les deux, un seul cas ouvre un choix : le local professionnel loué vide.
| Ce que la SCI loue | Régime de TVA | Ce que la SCI peut faire |
|---|---|---|
| Logement loué vide | Exonérée | ❌ Aucune option possible |
| Logement meublé, sans services hôteliers | Exonérée | Rien à facturer |
| Logement meublé avec trois services sur quatre | TVA obligatoire | Facturer et déclarer la TVA |
| Local professionnel loué vide (bureau, commerce, entrepôt) | Exonérée par principe | ✅ Opter pour la TVA |
| Local professionnel aménagé (mobilier, matériel, installations) | TVA obligatoire | Facturer et déclarer la TVA |
| Emplacement de stationnement | TVA obligatoire, sauf accessoire d’un logement loué au même locataire | Facturer la TVA, ou l’exonération liée au logement |
| Terrain non aménagé, bail rural | Exonérée | ❌ Aucune option pour un bien agricole |
| Terrain aménagé (camping) | TVA obligatoire | Facturer et déclarer la TVA |
Logements loués vides : exonération sans option
La SCI familiale qui loue un appartement vide à un locataire ou à un proche n’a ni TVA à facturer, ni TVA à déclarer. Elle ne peut pas non plus opter : l’administration exclut l’habitation de l’option, même quand l’immeuble contient aussi des locaux professionnels.
Locaux professionnels loués vides : exonérés, avec option
Un bureau ou un commerce loué sans mobilier ni matériel est exonéré par principe. La SCI peut choisir de le soumettre à la TVA pour récupérer celle qu’elle a payée sur l’acquisition, la construction, les travaux et les charges. C’est le seul cas où le choix lui appartient.
Locaux aménagés, meublés avec services et parkings : TVA obligatoire
Dès que la SCI loue un local muni du mobilier, du matériel ou des installations nécessaires à l’activité du locataire, la location est soumise à la TVA, même si le fonds de commerce n’est pas loué avec. Même règle pour un camping ou un terrain pourvu d’aménagements.
Un logement meublé reste exonéré tant qu’il n’y a pas de prestations hôtelières. La TVA s’applique quand le locataire dispose d’au moins trois services sur quatre (petit-déjeuner, nettoyage régulier, linge, accueil) et que ces services sont réellement rendus, avec des séjours de 30 nuits ou moins au choix du client. Pour un parking, la TVA est la règle ; il reste exonéré seulement quand il est l’accessoire d’un logement exonéré, loué par le même bailleur au même locataire.
À ne pas confondre : une SCI qui loue en meublé reste exonérée de TVA, mais elle passe obligatoirement à l’impôt sur les sociétés si cette activité commerciale dépasse 10 % de son chiffre d’affaires HT. C’est une règle d’impôt sur les résultats, qui n’a pas d’effet sur la TVA.
Faut-il opter pour la TVA sur un local professionnel ?
L’option a un seul but : récupérer la TVA que la SCI paie sur son immeuble. Son prix est que les loyers deviennent soumis à la TVA, et ce coût retombe sur le locataire.
Ce que l’option permet de récupérer
Une SCI qui a opté déduit la TVA facturée sur l’acquisition ou la construction de l’immeuble, sur les travaux et sur les charges. Cette déduction se fait à hauteur des surfaces couvertes par l’option. Une vacance temporaire, due à des circonstances économiques indépendantes de la volonté de la SCI, n’entraîne pas de régularisation.
Ce que l’option change pour le locataire
Les loyers sont facturés avec la TVA au taux normal de 20 % en métropole. Un locataire assujetti la récupère, et le loyer HT reste le prix qui compte. Un locataire qui n’a pas droit à déduction (une profession médicale exonérée, par exemple) la paie en plus : un loyer de 2 000 € HT devient 2 400 € TTC.
Pour un locataire non assujetti, l’option n’est possible que si le bail mentionne expressément l’option du bailleur. Sans cette clause, la SCI ne peut pas facturer la TVA à ce locataire.
Opter ou ne pas opter : ce qui pèse dans la balance
Plusieurs éléments décident, et ils pointent parfois dans des sens opposés :
- En faveur de l’option : des travaux importants ou une construction, un locataire assujetti qui récupère la TVA, un projet de garder l’immeuble longtemps.
- Contre l’option : un locataire qui ne récupère pas la TVA, un loyer déjà à la limite du marché, aucun achat ni travaux en vue.
- Le coût de sortie : une dénonciation impossible avant la neuvième année civile, et une régularisation si l’immeuble cesse d’être loué avec TVA.
- La gestion à ajouter : facturation avec TVA, déclarations régulières et suivi des déductions immeuble par immeuble.
L’avis de l’expert-comptable
Avant d’opter, comparez la TVA récupérable sur vos travaux avec le risque de perdre un locataire qui ne la déduit pas. L’option vaut le plus pour un immeuble en travaux loué à des entreprises assujetties ; pour un local sans projet de travaux, elle apporte peu et engage pour longtemps.
Comment opter pour la TVA, et pour combien de temps ?
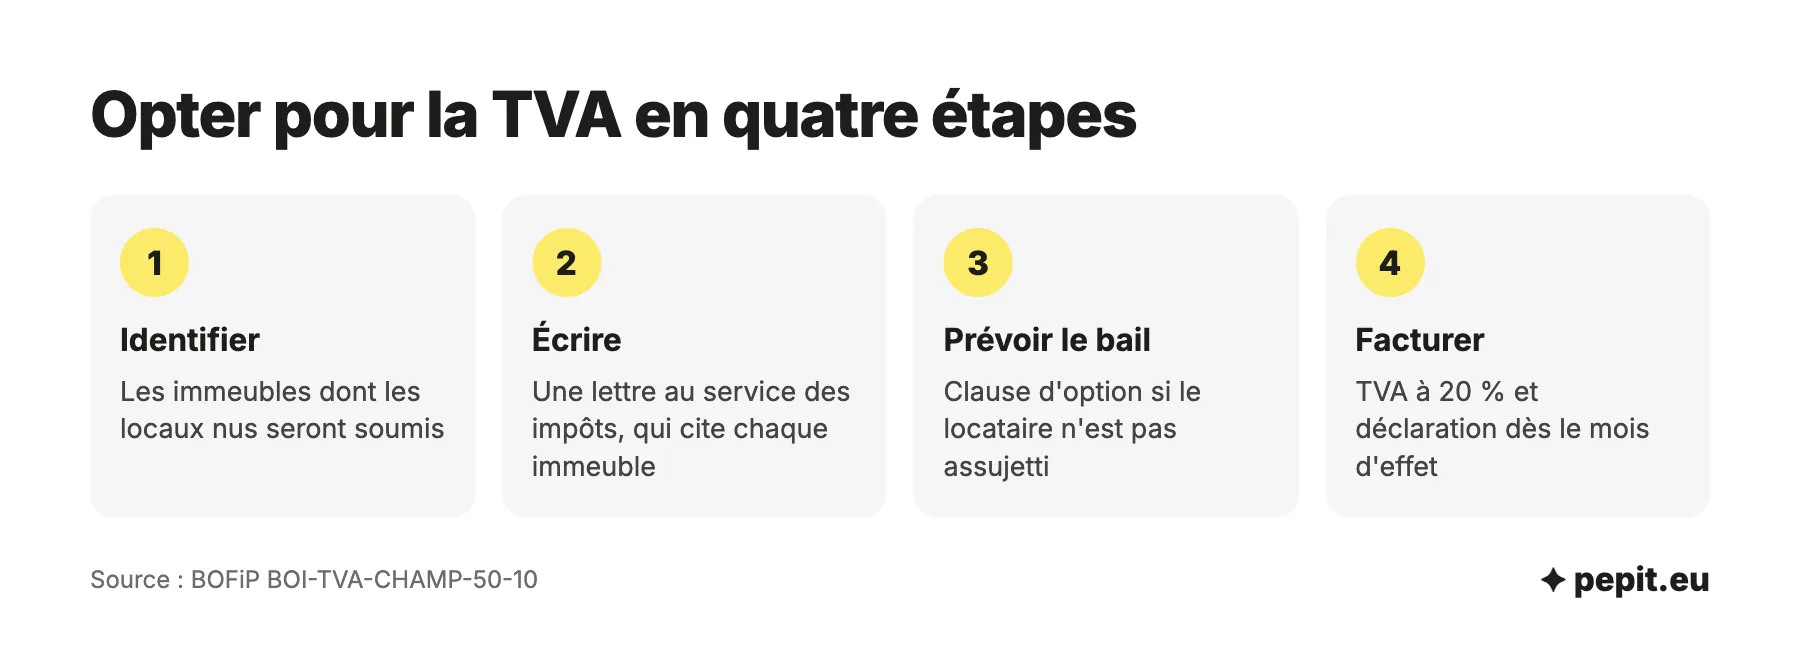
L’option est une formalité simple à faire, plus difficile à défaire. Le parcours tient en quatre gestes :
- identifier les immeubles concernés ;
- écrire au service des impôts des entreprises ;
- prévoir la clause dans les baux des locataires non assujettis ;
- facturer et déclarer la TVA dès le mois d’effet.
La lettre au service des impôts
L’option se fait par simple lettre au service des impôts territorialement compétent, qui exprime la volonté de soumettre à la TVA la location des locaux nus. Il n’y a pas de bail à joindre. Elle prend effet le premier jour du mois où elle est formulée.
Attention
Facturer de la TVA à un locataire ne vaut pas option. Sans lettre, l’option n’existe pas : la location reste exonérée aux yeux de l’administration.
Un immeuble, une option
L’option se prend immeuble par immeuble, et la lettre cite chacun d’eux. Elle peut viser seulement certains locaux de l’immeuble, à condition de les désigner expressément ; à défaut, elle couvre tous les locaux qui ne sont pas exclus. Les logements restent exonérés. Chaque immeuble optant forme un secteur distinct pour le droit à déduction, ce qui évite de mélanger les TVA d’immeubles différents.
Une durée qu’on ne choisit pas librement
L’option s’applique tant qu’elle n’est pas dénoncée, et la dénonciation n’est possible qu’à partir du 1er janvier de la neuvième année civile suivant celle de l’option. Une option prise en 2026 peut donc être dénoncée à partir du 1er janvier 2035, avec effet le premier jour du mois de la demande.
Attention
Si les locations soumises à la TVA s’arrêtent avant la dix-neuvième année suivant l’ouverture du droit à déduction, la SCI doit reverser une partie de la TVA déduite. Le reversement baisse d’un vingtième par année ou fraction d’année écoulée.
Quelle TVA la SCI peut-elle récupérer, et pour quel gain ?
La SCI ne récupère de TVA que sur un immeuble loué avec TVA, de plein droit ou sur option. Dans les autres cas, la TVA payée sur les travaux et les charges reste une dépense définitive de la société.
Exemple chiffré
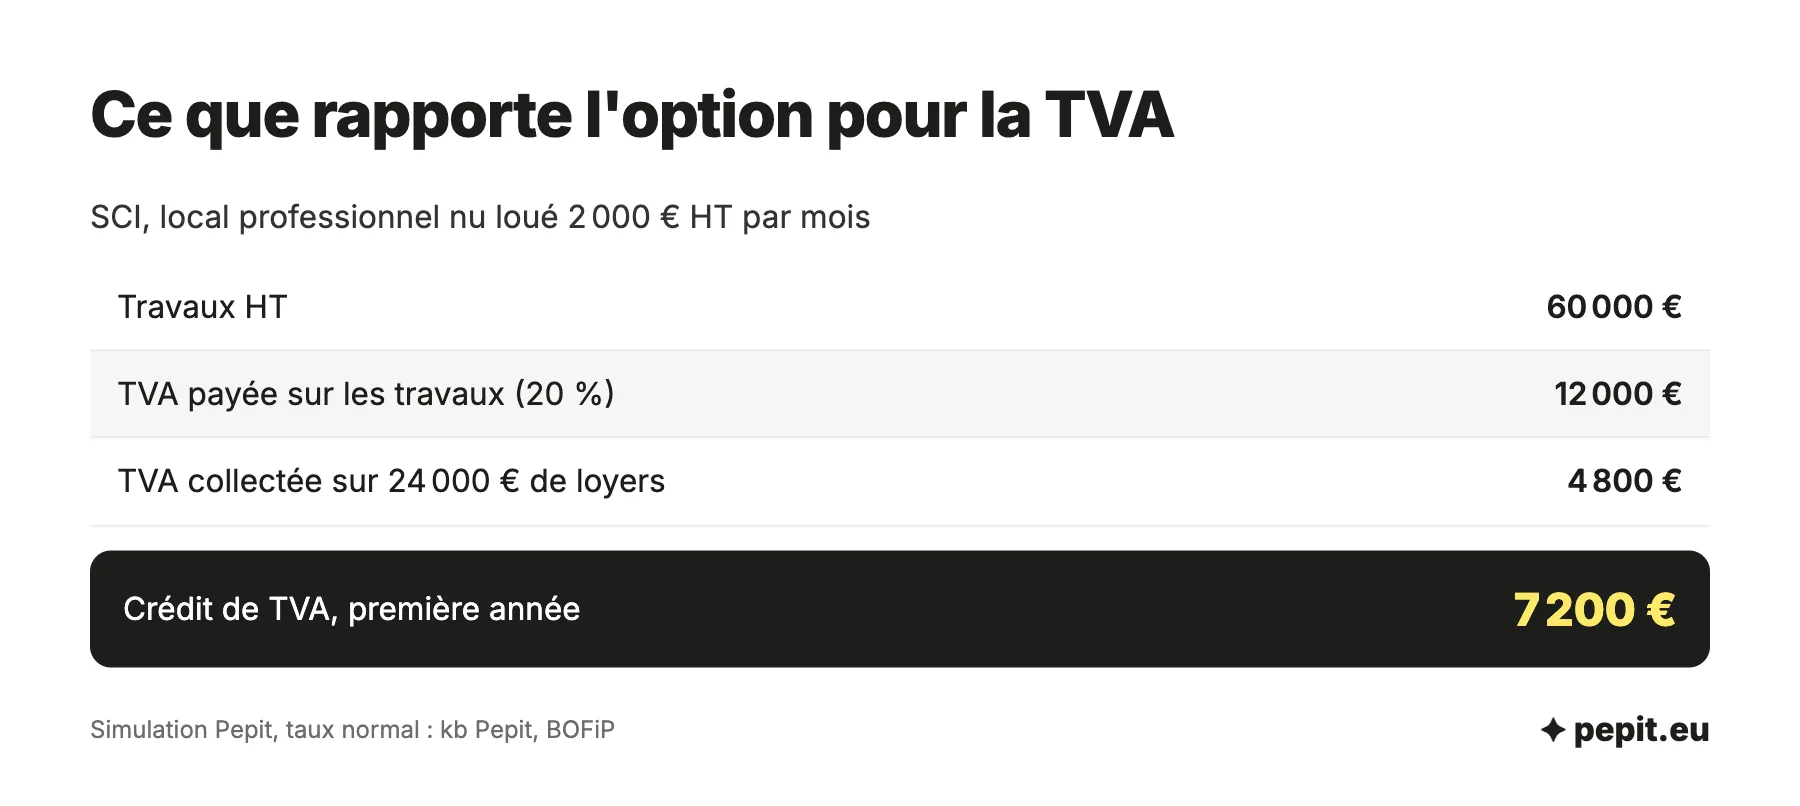
Simulation : une SCI achève des travaux sur un local nu loué à une entreprise assujettie, et opte pour la TVA.
- Travaux : 60 000 € HT, soit 60 000 × 20 % = 12 000 € de TVA payée aux entreprises.
- Loyer : 2 000 € HT par mois, soit 24 000 € HT par an et 24 000 × 20 % = 4 800 € de TVA collectée.
- Crédit de TVA de la première année : 12 000 − 4 800 = 7 200 €, reporté sur les déclarations suivantes ou remboursé sur demande.
- Si la SCI cessait de louer avec TVA après 5 années, elle reverserait 12 000 × 15 / 20 = 9 000 €.
Lecture : sans option, les 12 000 € de TVA seraient restés à la charge de la SCI. Avec l’option, ils sont avancés à l’État puis récupérés, à condition de garder le bien loué avec TVA.
Un crédit de TVA se rembourse au-delà d’un seuil, 760 € au régime réel normal, avec le formulaire 3519 ; en dessous, il s’impute sur les déclarations suivantes. Le calcul d’un montant HT ou TTC se fait simplement avec la méthode du calcul de la TVA.
Comment une SCI facture-t-elle et déclare-t-elle la TVA ?
Une SCI qui loue avec TVA fait figurer sur chaque quittance ou facture le loyer HT, la TVA à 20 % et le total TTC, puis reverse la TVA collectée après déduction de celle qu’elle a payée.
La déclaration : CA3 en ligne
La TVA se déclare par télédéclaration sur le compte professionnel de la SCI, sur la déclaration CA3, entre le 15 et le 24 du mois suivant (la date exacte figure dans l’espace professionnel). La déclaration devient trimestrielle quand la TVA annuelle reste sous 4 000 €, jusqu’au 31 décembre 2026. Le régime simplifié disparaît ensuite : à partir de 2027, la CA3 est trimestrielle si le chiffre d’affaires et les acquisitions taxables ne dépassent pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours, mensuelle sinon. Le détail se trouve dans l’article sur la déclaration de TVA.
Facturation électronique : ce qui change pour une SCI
Depuis le 1er septembre 2026, toutes les entreprises assujetties doivent pouvoir recevoir des factures électroniques par une plateforme agréée. Les opérations exonérées en vertu des articles 261 à 261 E du CGI, dont la location nue d’un logement, sont dispensées de facture électronique à l’émission. Les loyers soumis à la TVA, eux, entrent dans le dispositif, dont l’émission est progressive selon la taille de l’entreprise.
L’avis de l’expert-comptable
Tenez un tableau par immeuble : loyers, TVA collectée, TVA déduite et date de l’option. C’est ce document qui permet de calculer une régularisation, et il manque presque toujours quand l’immeuble change de mains.
La TVA n’est qu’un volet de la gestion d’une SCI : la tenue des comptes et les déclarations de résultat sont traitées dans l’article sur les obligations comptables de la SCI. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité et les déclarations de TVA d’une SCI sur devis.
Questions fréquentes sur la TVA d’une SCI
Les questions que l’on nous pose le plus souvent sur la TVA d’une SCI, avec des réponses courtes.
Comment savoir si ma SCI est soumise à la TVA ?
Regardez ce qu’elle loue : un logement vide ou meublé sans services est exonéré, un local aménagé ou un meublé avec services est soumis. Pour un local professionnel vide, vérifiez si une lettre d’option a été envoyée au service des impôts ; sans elle, la SCI n’est pas soumise.
Quel taux de TVA une SCI applique-t-elle sur ses loyers ?
Le taux normal de 20 % en métropole, quand les loyers sont soumis à la TVA. Les logements vides et les locaux professionnels vides sans option sont exonérés, donc sans taux.
Une SCI familiale est-elle soumise à la TVA ?
En général non : la SCI familiale loue des logements vides à ses associés ou à des tiers, une location exonérée sans option possible. Elle devient soumise si elle loue des locaux aménagés, des parkings seuls ou des meublés avec services hôteliers.
Peut-on opter pour la TVA sur un logement loué vide ?
Non. L’option est réservée aux locaux nus à usage professionnel. Un logement loué vide reste exonéré, même s’il se trouve dans un immeuble dont les autres locaux ont fait l’objet d’une option.
La SCI à l’IS a-t-elle des règles de TVA différentes ?
Non, les règles de TVA dépendent du bien loué et pas de l’impôt sur le revenu ou sur les sociétés. L’IS devient obligatoire quand une activité commerciale, comme la location meublée, dépasse 10 % du chiffre d’affaires HT.
Que faire si la SCI loue un logement et un local professionnel dans le même immeuble ?
L’option, si elle est prise, couvre les locaux professionnels, et les logements restent exonérés. La TVA déductible sur les parties communes ou sur les travaux se calcule alors au prorata des surfaces couvertes par l’option.
Une SCI non soumise à la TVA doit-elle facturer électroniquement ?
Pas pour ses loyers exonérés, qui sont dispensés de facture électronique à l’émission. Elle doit en revanche pouvoir recevoir les factures électroniques de ses fournisseurs depuis le 1er septembre 2026, en choisissant une plateforme agréée.
Qui dépose la déclaration de TVA de la SCI ?
Le gérant, depuis le compte professionnel de la société sur impots.gouv.fr. La télédéclaration et le télérèglement sont obligatoires, que la SCI ait un expert-comptable ou non.
Sources
- Service-Public Entreprendre : société civile immobilière (régime fiscal, TVA)
- BOFiP : option pour la TVA des locations de locaux nus à usage professionnel (BOI-TVA-CHAMP-50-10)
- BOFiP : locations immobilières exonérées (BOI-TVA-CHAMP-30-10-50)
- BOFiP : locations de biens autres que les logements meublés (BOI-TVA-CHAMP-10-10-50-30)
- BOFiP : prestations parahôtelières et locations meublées (BOI-TVA-CHAMP-10-10-50-20)
- impots.gouv.fr : le régime simplifié de TVA est supprimé à compter du 1er janvier 2027
- impots.gouv.fr : facturation électronique, mon entreprise sera-t-elle obligée de facturer électroniquement (fiche 2)
- Service-Public Entreprendre : déclarer et payer la TVA