L’essentiel
- Utilitaire : la TVA de l’achat, de la location et du carburant d’une camionnette ou d’un fourgon se récupère en totalité.
- Voiture de tourisme : la TVA d’achat et de location n’est pas récupérable, quel que soit l’usage réel du véhicule.
- Carburant : sur une voiture, la TVA du gazole, de l’essence et du superéthanol se récupère à 80 %, celle du GPL et du gaz à 50 %.
- Carte grise : c’est la conception du véhicule, lue sur le certificat d’immatriculation, qui décide, pas ce que vous en faites.
- Exceptions : auto-écoles, loueurs soumis à la TVA et transporteurs de voyageurs récupèrent la TVA sur leurs voitures.
Quels véhicules donnent droit à la récupération de la TVA ?
Un véhicule dont la TVA est récupérable, c’est en pratique un utilitaire. Les véhicules conçus pour transporter des personnes ou à usage mixte sont exclus du droit à déduction quand ils figurent à l’actif de l’entreprise, ce qui vise les voitures, mais pas les camionnettes ni les fourgons.
| Type de véhicule | TVA sur l’achat ou la location | TVA sur le carburant |
|---|---|---|
| Voiture particulière (catégorie M1) | ❌ Non récupérable | 80 % gazole, essence, E85 ; 50 % GPL et gaz |
| Camionnette ou fourgon (catégorie N, un ou deux rangs de places) | ✅ Récupérable | 100 % |
| Pick-up simple cabine (un rang de places) | ✅ Récupérable | 100 % |
| Pick-up double cabine (deux rangs de places) | ❌ Non récupérable | 80 % gazole, essence, E85 ; 50 % GPL et gaz |
| Camping-car (catégorie M) | ❌ Non récupérable | 80 % gazole, essence, E85 ; 50 % GPL et gaz |
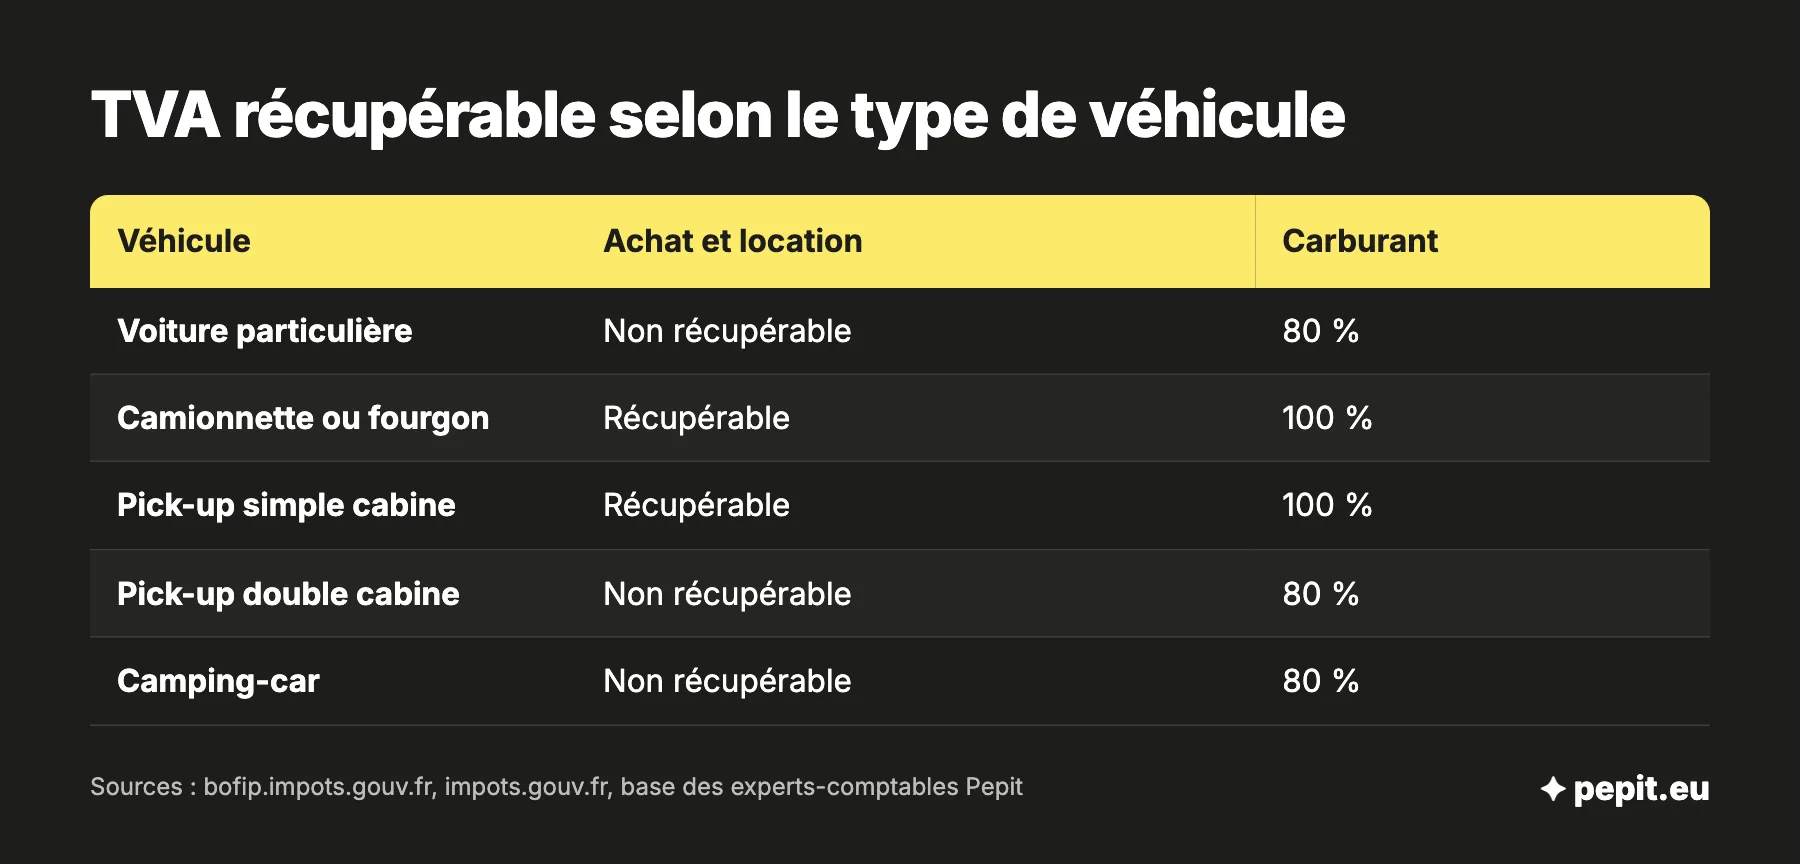
Le critère est la conception du véhicule, appréciée à la date de l’acquisition ou de la prise en location. Une camionnette transformée plus tard en voiture, ou une voiture utilisée seulement pour livrer des clients, ne change rien : c’est la catégorie d’origine qui compte. Les pièces détachées, accessoires et aménagements d’un véhicule exclu suivent son régime.
L’avis de l’expert-comptable
Avant de signer un bon de commande, demandez au vendeur la catégorie et la carrosserie qui figureront sur la carte grise, par écrit. Une fois le véhicule immatriculé en voiture particulière, la TVA de l’achat est perdue, même si vous l’utilisez uniquement pour votre activité.
Comment savoir si votre véhicule est un utilitaire ?
Deux lectures de la carte grise suffisent, puis un coup d’œil à la cabine. Le service des impôts s’appuie sur les mêmes mentions que vous.
Ce que dit le certificat d’immatriculation
La catégorie européenne (M pour les voitures, N pour les véhicules de transport de marchandises), le genre national de la rubrique J.1 (voiture particulière ou camionnette, « CTTE ») et le code de carrosserie de la rubrique J.2 servent de repères. Les véhicules de catégorie M, voitures particulières comprises, sont exclus quelle que soit leur carrosserie, camping-cars compris, sauf s’ils ont reçu une adaptation réversible pour le transport de marchandises (« dérivés de voiture particulière »).
Le piège des rangs de places assises
Un véhicule de catégorie N reste récupérable tant que le transport de personnes y est accessoire. Il devient exclu avec trois rangs de places assises, strapontins non comptés, ou avec un compartiment équipé comme une autocaravane. Pour un pick-up, la limite tombe à deux rangs : un modèle double cabine perd le droit à déduction.
Attention
Une banquette arrière montée après coup ou des ancrages de sièges accessibles peuvent faire basculer une camionnette dans la catégorie exclue. La TVA déduite à l’achat serait alors remise en cause lors d’un contrôle.
Quelles exceptions permettent de récupérer la TVA sur une voiture ?
L’exclusion ne s’applique pas quand le véhicule est l’outil direct de l’activité. Les principaux cas sont les suivants.
- Transport public de voyageurs : taxis et entreprises de transport, pour les véhicules affectés exclusivement à ce transport.
- Location de véhicules soumise à la TVA : le loueur déduit la TVA sur les voitures qu’il met en location.
- Auto-écoles : voitures affectées exclusivement à l’enseignement de la conduite.
- Ambulances et corbillards : véhicules affectés à leur usage propre.
- Transport du personnel : véhicules de plus de huit places assises qui amènent les salariés sur le lieu de travail.
- Véhicules de démonstration des vendeurs de véhicules, avec des règles propres à la revente.
Un cas plus récent est celui du véhicule mis à la disposition d’un salarié contre une contrepartie stipulée, comme un loyer ou une retenue sur salaire : la mise à disposition est alors une prestation taxable, et la TVA sur le véhicule est déductible s’il était destiné dès l’achat à cet usage. Ce montage demande l’avis de votre comptable avant tout achat.
Achat, location, occasion, entretien : que récupère-t-on ?
Pour un utilitaire, le droit commun s’applique : toutes les dépenses ouvrent droit à déduction, sur facture conforme. Pour une voiture, le tableau change.
| Dépense | Utilitaire | Voiture de tourisme |
|---|---|---|
| Achat neuf, facture avec TVA | ✅ Récupérable | ❌ Non récupérable |
| Occasion chez un professionnel, TVA apparente sur la facture | ✅ Récupérable | ❌ Non récupérable |
| Occasion en régime de la marge, ou achat à un particulier | ❌ Aucune TVA à déduire | ❌ Aucune TVA à déduire |
| Location longue durée ou crédit-bail, loyers | ✅ Récupérable | ❌ Non récupérable |
| Pièces détachées, accessoires, aménagements | ✅ Récupérable | ❌ Non récupérable |
| Entretien et réparation | ✅ Récupérable | À valider : le BOFiP ne le traite pas |
Pour une occasion en régime de la marge, la facture ne fait pas apparaître la TVA et le texte interdit toute déduction de celle qui a grevé l’achat du bien. Un particulier, lui, ne facture pas de TVA du tout.
La TVA non récupérée ne disparaît pas : elle s’ajoute au prix du véhicule dans le coût à amortir. Un logiciel comptable pour artisans ventile les factures de véhicule et de carburant par taux de TVA et par type de dépense.
Quelle part de la TVA sur le carburant récupère-t-on ?
La part dépend du véhicule et de la nature du carburant. Pour un utilitaire, la TVA suit le droit commun. Pour une voiture, l’article 298 du code général des impôts limite la déduction.
| Carburant | Utilitaire | Voiture de tourisme |
|---|---|---|
| Gazole, superéthanol E85 | 100 % | 80 % |
| Essence | 100 % | 80 % |
| GPL, gaz naturel | 100 % | 50 % |
Dans tous les cas, le carburant doit être engagé pour les besoins de l’activité et la facture doit être au nom de l’entreprise. Un bien utilisé à plus de 90 % à des fins étrangères à l’entreprise est exclu du droit à déduction. L’article 298 ne cite pas l’électricité : pour une recharge, validez le traitement avec votre comptable selon l’installation et l’usage.
Exemple chiffré
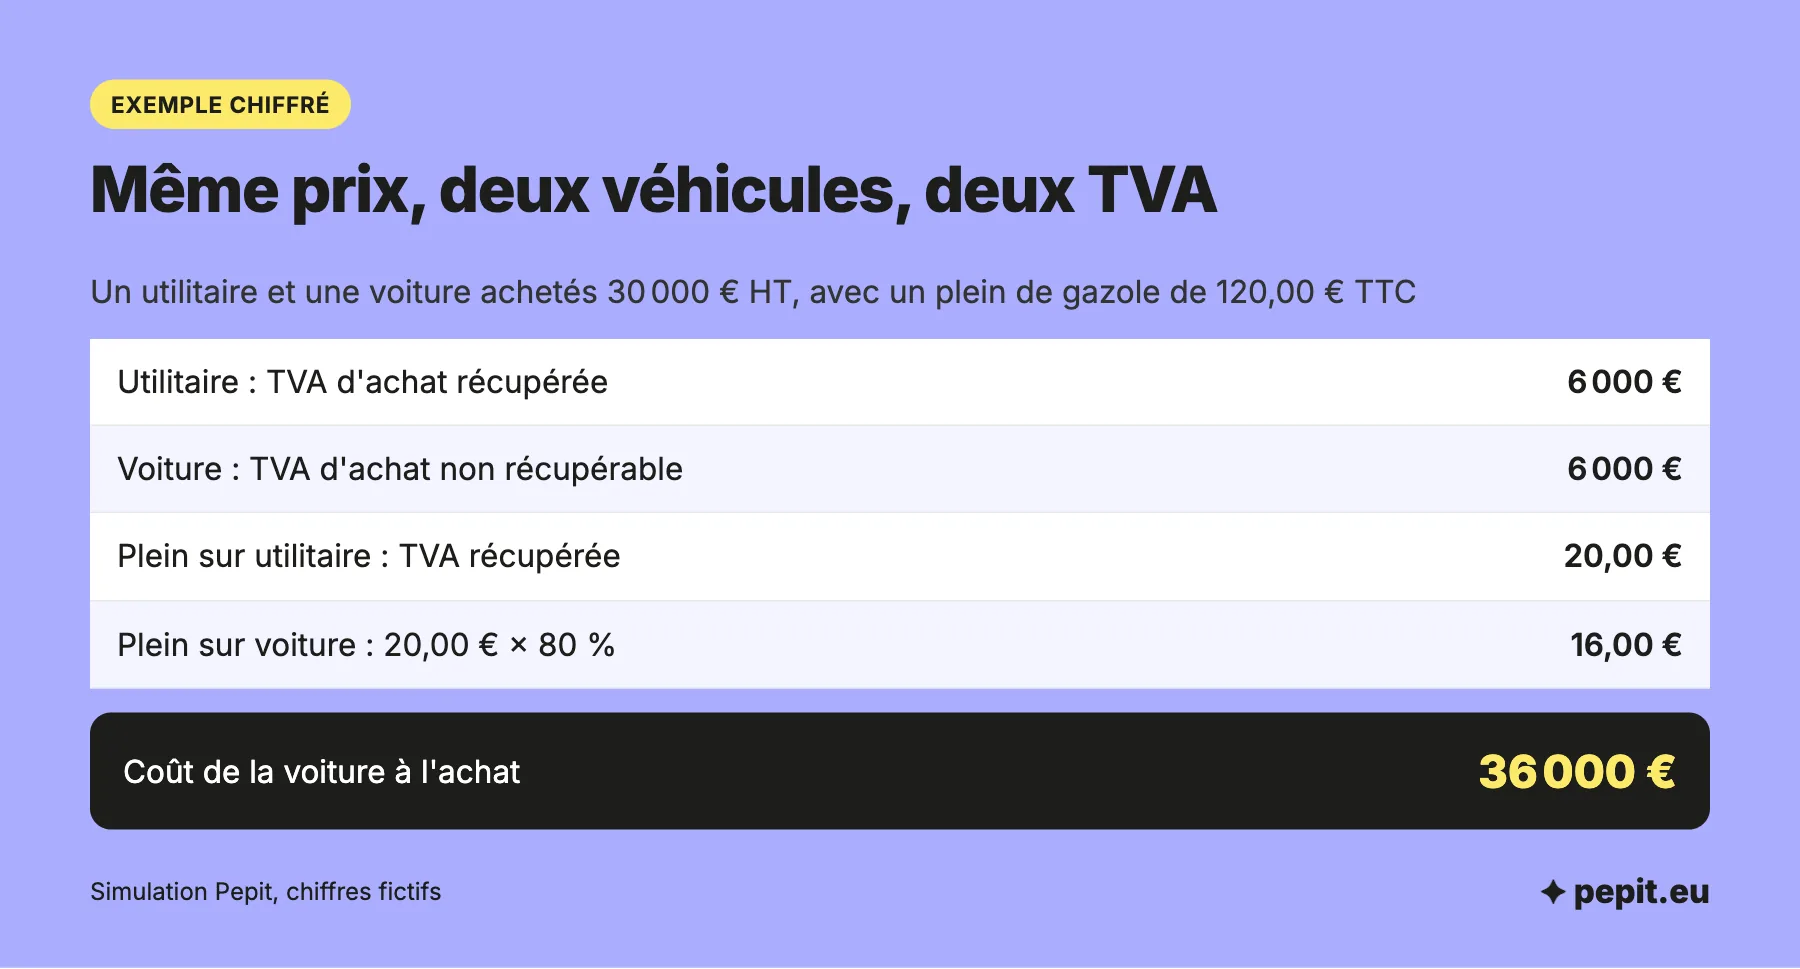
Simulation, chiffres fictifs. Une entreprise compare deux véhicules achetés 30 000 € HT, au taux de TVA de 20 %, avec un plein de gazole de 120,00 € TTC.
- Utilitaire : 30 000 × 20 % = 6 000 € de TVA, récupérés. Le coût reste de 30 000 € HT.
- Voiture : 30 000 + 6 000 = 36 000 € TTC, TVA non récupérable. Le coût est de 36 000 €.
- Plein de gazole : 120,00 / 1,2 = 100,00 € HT, soit 20,00 € de TVA.
- Utilitaire : 20,00 € récupérés, coût net de 100,00 €. Voiture : 20,00 × 80 % = 16,00 € récupérés, coût net de 104,00 €.
- Lecture : le choix de la carte grise pèse 6 000 € à l’achat, puis 4,00 € à chaque plein de 120,00 €.
Pour refaire ces calculs sur vos propres montants, le calcul de la TVA à partir du prix TTC ou HT est détaillé à chaque taux. Pepit, cabinet d’expertise comptable en ligne, prend en charge la tenue de vos comptes et vos déclarations de TVA, avec le suivi des véhicules, sur devis.
Comment vérifier que la TVA est récupérable avant d’acheter ?
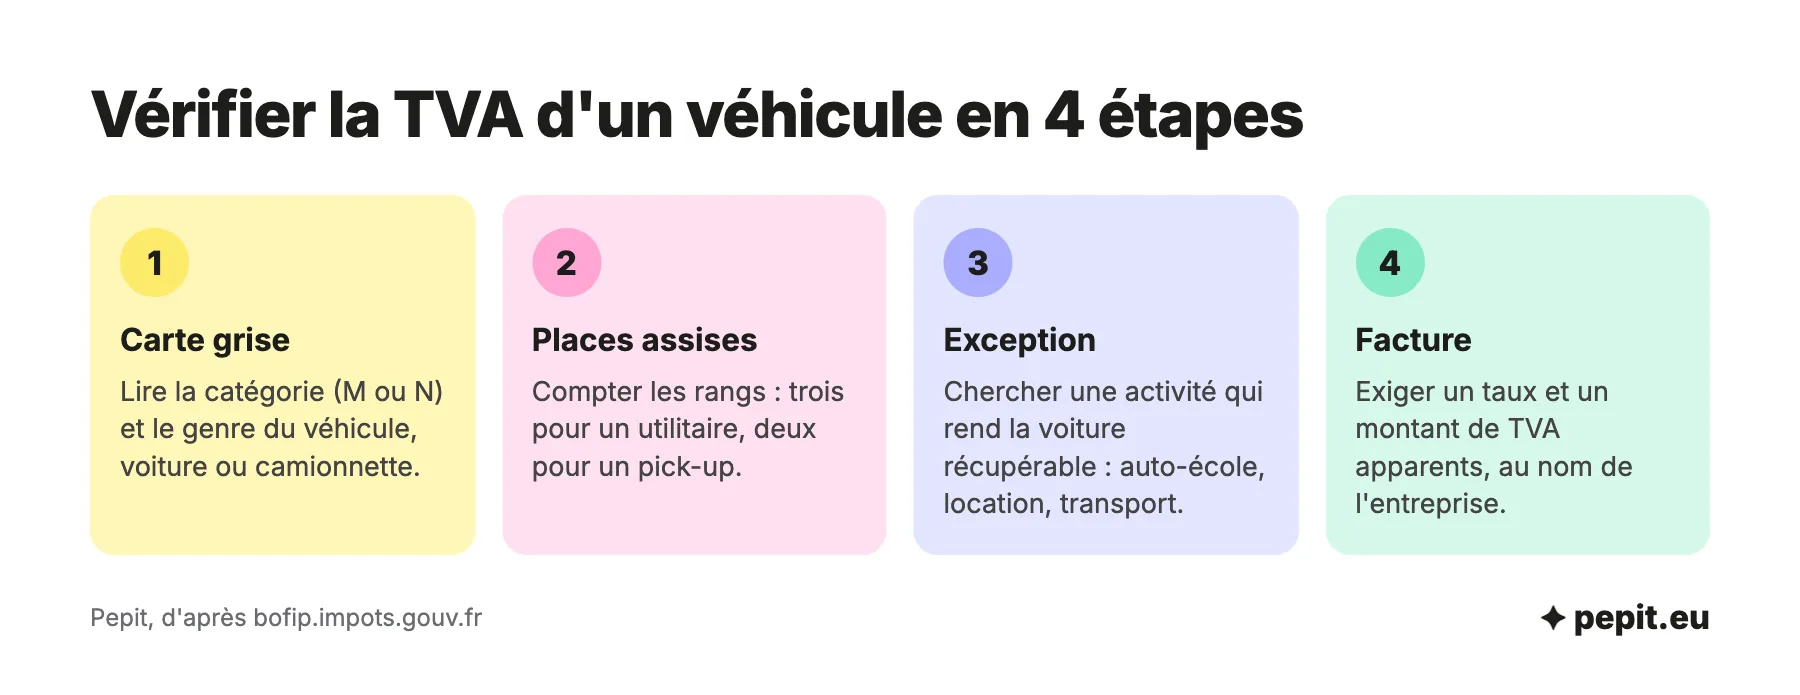
Quatre vérifications, dans l’ordre, évitent de déduire une TVA que l’administration rejettera.
- Lire la catégorie et le genre du véhicule sur la carte grise ou le certificat provisoire.
- Compter les rangs de places assises.
- Chercher une exception liée à l’activité.
- Vérifier que la facture mentionne la TVA, avec le taux et le montant.
Une facture de véhicule ou de carburant doit comporter toutes les mentions obligatoires pour ouvrir droit à déduction, dont le taux et le montant de la TVA. La TVA est déductible quand elle est exigible chez le fournisseur : pour un bien, le mois de l’acquisition. Les entreprises en franchise en base de TVA ne déduisent rien, et le prix TTC devient leur coût.
Questions fréquentes sur la TVA récupérable sur un véhicule
Les réponses courtes aux questions les plus posées sur la TVA récupérable d’un véhicule.
Quelles sont les règles de récupération de la TVA sur l’essence ?
Sur un utilitaire, la TVA de l’essence est récupérable à 100 %. Sur une voiture de tourisme, elle l’est à 80 %, comme celle du gazole et du superéthanol E85, à condition que le carburant serve l’activité et que la facture soit au nom de l’entreprise.
La TVA sur la recharge d’un véhicule électrique est-elle déductible ?
L’article 298 du CGI, qui limite la déduction sur les carburants, cite les gazoles, les essences et les gaz, pas l’électricité. Le traitement d’une recharge, à domicile ou sur borne, se valide avec votre comptable avant de déduire.
Comment ne pas payer de TVA sur une voiture d’occasion ?
En l’achetant à un particulier, qui ne facture pas de TVA, ou chez un professionnel qui applique le régime de la marge, sans TVA apparente. Pour une voiture de tourisme, cela ne change rien pour l’entreprise : même avec une TVA apparente, elle ne serait pas récupérable.
Quelles sont les conditions pour récupérer la TVA sur un véhicule ?
Le véhicule ne doit pas être exclu : il s’agit d’un utilitaire ou d’un véhicule qui relève d’une exception. Il faut en outre une facture avec les mentions obligatoires, un usage lié à l’activité, et une TVA exigible chez le fournisseur.
La TVA sur la location longue durée d’une voiture est-elle récupérable ?
Non pour une voiture de tourisme : le critère s’apprécie à la prise en location, et les loyers suivent le régime de l’achat. Sur un utilitaire loué, la TVA des loyers est récupérable.
Un pick-up est-il un utilitaire pour la TVA ?
Un pick-up simple cabine, à un rang de places, oui. Un double cabine, avec deux rangs de places assises, est assimilé à une voiture : pas de TVA récupérable sur l’achat, et 80 % sur le carburant.
Peut-on utiliser un utilitaire pour des trajets privés ?
La TVA reste récupérable tant que le véhicule n’est pas utilisé à plus de 90 % à des fins étrangères à l’entreprise. Pour un dirigeant salarié, l’usage personnel est un avantage en nature à évaluer et à déclarer.
Un entrepreneur en franchise de TVA peut-il récupérer la TVA d’un véhicule ?
Non. En franchise en base, il ne facture pas de TVA et ne déduit pas celle de ses achats. Le véhicule entre dans ses dépenses pour son prix TTC.
Sources
- BOFiP : véhicules ou engins de transport de personnes (BOI-TVA-DED-30-30-20)
- BOFiP : précision sur les véhicules à usage mixte (actualité du 20/11/2024)
- BOFiP : mise à disposition de véhicules aux employés (BOI-RES-TVA-000161)
- BOFiP : produits pétroliers, exclusions du droit à déduction (BOI-TVA-DED-30-30-40)
- Légifrance : article 298 du code général des impôts
- BOFiP : biens d'occasion livrés par des assujettis-revendeurs (BOI-TVA-SECT-90-20-20)
- impots.gouv.fr : comment déduire la TVA sur mes achats
- Service-Public Entreprendre : déduction de la TVA sur les achats professionnels