L’essentiel
- Mention : une facture sans TVA car le client la déclare porte le mot « Autoliquidation » et le seul montant hors taxe.
- Client redevable : il déclare la TVA sur sa propre déclaration, puis la déduit en général sur la même, sans rien décaisser.
- Cas : sous-traitance du bâtiment, services d’un prestataire étranger, achats dans l’Union européenne, importations, matières de récupération.
- Déclaration : le fournisseur reporte la vente en « autres opérations non imposables », le client en « autres opérations imposables ».
- Oubli : le client qui n’autoliquide pas risque une amende de 5 % de la TVA qu’il aurait dû déclarer.
Quelle mention porter sur une facture en autoliquidation ?
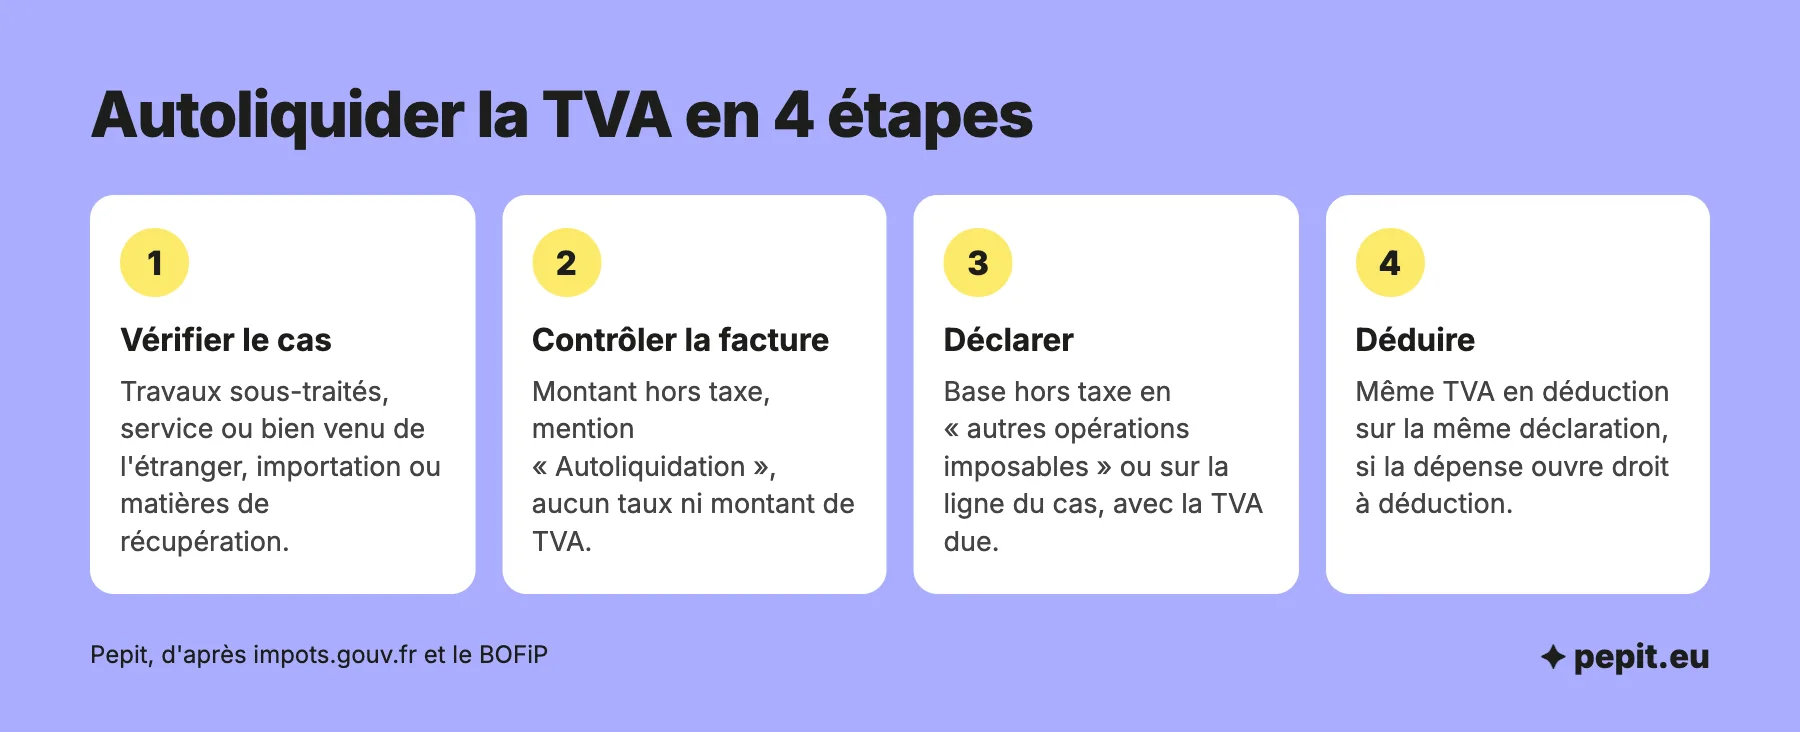
La mention « Autoliquidation » est obligatoire sur toute facture où le client, et non le fournisseur, doit la TVA. Elle explique pourquoi la facture ne contient aucun montant de taxe, et c’est le client qui calcule et déclare cette TVA de son côté.
- Le montant hors taxe seul : ni taux de TVA ni montant de TVA, et pas de total TTC.
- Le mot « Autoliquidation », qui justifie que le fournisseur ne collecte pas la taxe (annexe II, article 242 nonies A du CGI).
- Le numéro de TVA du fournisseur et, quand le client professionnel est redevable de la TVA, le sien. Pour des travaux sous-traités, le numéro du client n’est pas obligatoire.
- Les mentions habituelles d’une facture avec TVA : date, numéro, identité des parties, désignation, prix, pénalités de retard.
Vous pouvez ajouter la base légale du cas, par exemple l’article 283, 2 nonies du CGI pour la sous-traitance de travaux. Ce n’est pas exigé, mais le client classe plus vite la facture.
Facture sans TVA : autoliquidation ou franchise en base ?
Deux mentions donnent une facture sans TVA, pour deux raisons opposées. En autoliquidation, la TVA existe mais le client la déclare. En franchise en base, il n’y a aucune TVA à déclarer, ni chez le fournisseur ni chez le client, et la mention est « TVA non applicable, art. 293 B du CGI ».
Cette référence reste valable jusqu’au 31 décembre 2026. Au-delà, la TVA passe dans le code des impositions sur les biens et services (CIBS) et la mention renvoie à ce code, mais les anciens renvois au CGI restent admis jusqu’au 30 juin 2028. Le détail est dans l’article sur la franchise en base de TVA.
L’avis de l’expert-comptable
Avant de régler un sous-traitant, vérifiez que sa facture est hors taxe et porte la mention, et gardez le contrat, le devis signé ou le bon de commande qui prouve le lien de sous-traitance. L’oubli d’autoliquidation est sanctionné chez le client, pas chez le fournisseur : mieux vaut réclamer une facture rectifiée que la corriger soi-même.
Dans quels cas la TVA s’autoliquide-t-elle ?
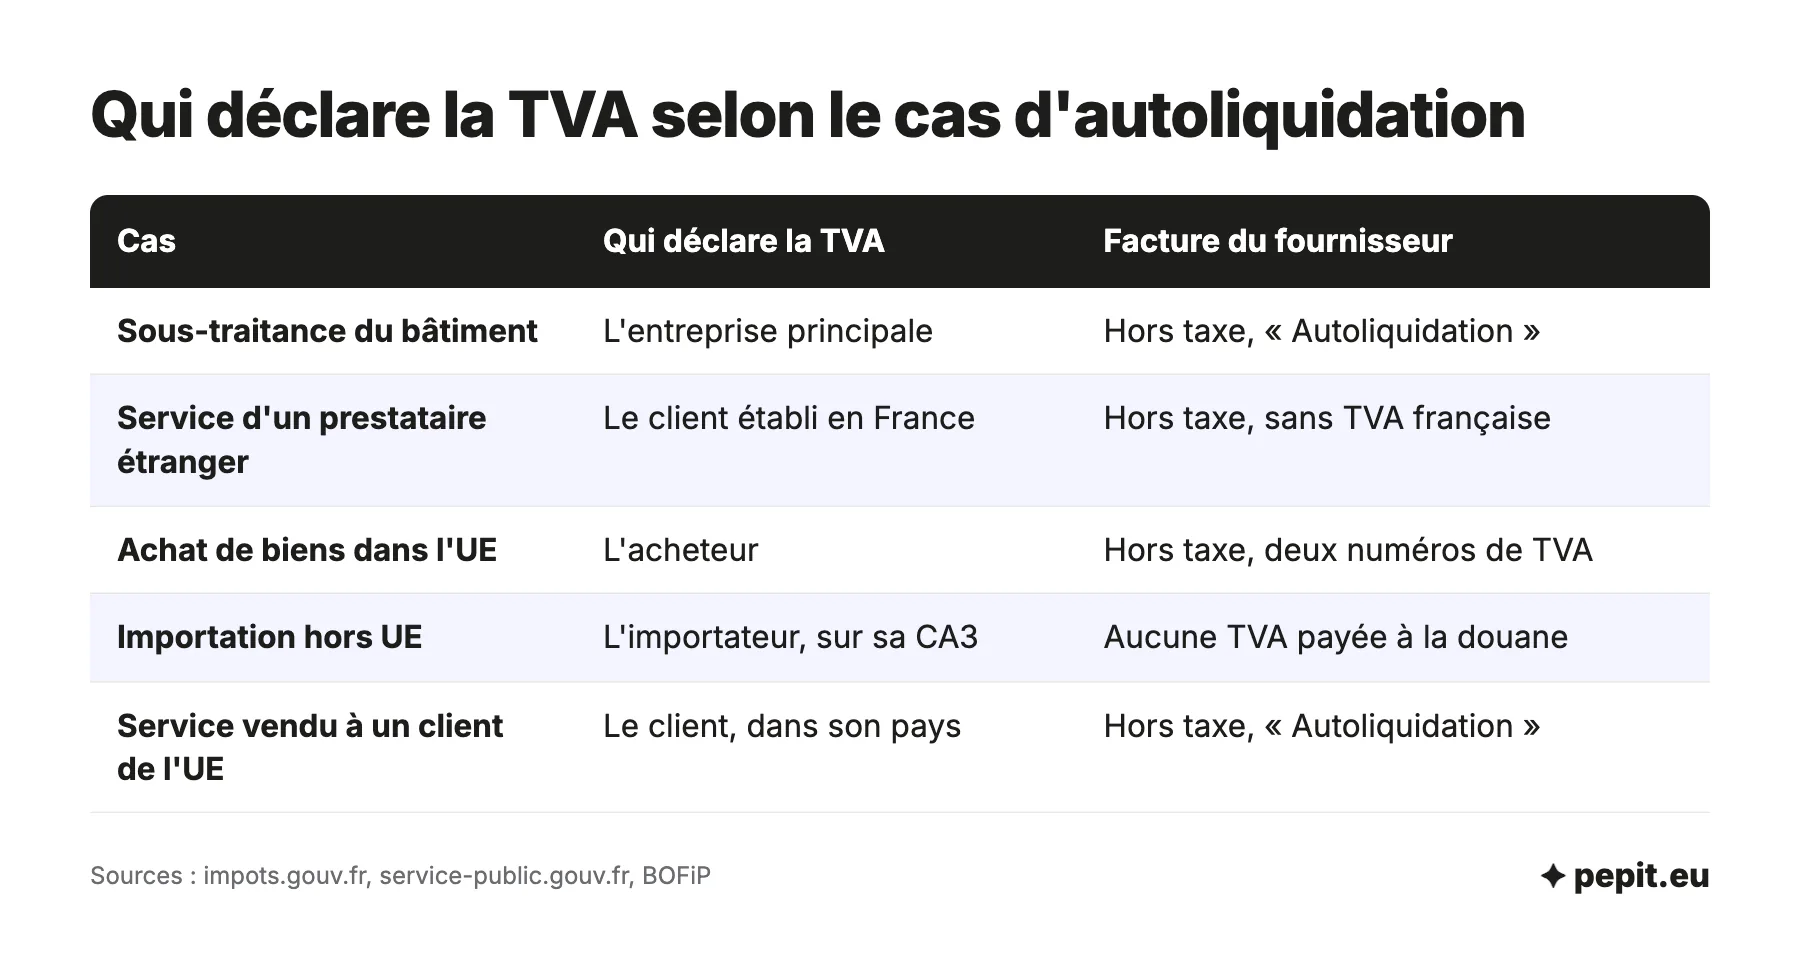
L’autoliquidation s’applique dans des situations précises fixées par la loi, toutes entre professionnels assujettis à la TVA. Le tableau les classe selon l’opération, et les parties suivantes détaillent chaque cas.
| Situation | Qui déclare la TVA | Facture du fournisseur |
|---|---|---|
| Travaux immobiliers confiés à un sous-traitant | L’entreprise principale, qui est le client | Hors taxe, avec « Autoliquidation » |
| Service acheté à un prestataire de l’Union européenne ou hors Union | Le client établi en France | Hors taxe, sans TVA française |
| Marchandises achetées à un fournisseur de l’Union européenne | L’acheteur, au titre d’une acquisition intracommunautaire | Hors taxe, avec les numéros de TVA des deux parties |
| Importation de biens hors Union européenne | L’importateur, sur sa déclaration de TVA | Aucune TVA payée à la douane |
| Service vendu à une entreprise de l’Union européenne | Le client, dans son pays | Hors taxe, avec « Autoliquidation » |
Sous-traitance de travaux immobiliers
Quand une entreprise confie des travaux de bâtiment ou de travaux publics à un sous-traitant, c’est elle qui doit la TVA sur la facture de ce dernier. Le sujet a sa propre partie plus bas, et il concerne tous les corps de métier, du plaquiste à l’électricien qui travaille pour une autre entreprise.
Services achetés ou vendus à l’étranger
Un client français qui achète un service à un prestataire établi dans l’Union européenne ou hors de l’Union doit la TVA française sur cet achat. Le prestataire facture hors taxe, et le client doit disposer d’un numéro de TVA intracommunautaire français pour la déclarer.
À l’inverse, une entreprise française qui vend un service à un client assujetti d’un autre pays de l’Union émet une facture sans TVA portant « Autoliquidation ». Elle dépose en plus une déclaration européenne de services (DES) au plus tard le 10e jour ouvrable du mois qui suit l’exigibilité de la TVA. Pour un client hors de l’Union, la mention est « TVA non applicable » avec l’article 259-1 du CGI.
Achats de biens dans l’Union européenne et importations
Un achat de marchandises à un fournisseur d’un autre pays de l’Union est une acquisition intracommunautaire : le fournisseur vend hors taxe et l’acheteur déclare la TVA française. S’il peut la déduire, l’opération ne coûte rien en trésorerie, puisque la TVA est déclarée et déduite sur la même déclaration.
Les entreprises en franchise en base suivent une règle à part : sous 10 000 € d’achats par an dans l’Union, le vendeur facture la TVA de son pays, non récupérable. Au-delà, l’acheteur doit la TVA française et demande un numéro de TVA intracommunautaire à son service des impôts.
Pour les importations hors Union européenne, la TVA n’est plus payée à la douane depuis le 1er janvier 2022 : l’importateur la déclare et la paie en l’autoliquidant sur sa déclaration de TVA.
Matières de récupération, quotas, gaz et électricité
Trois autres cas, plus rares, relèvent de l’autoliquidation entre assujettis établis en France.
- Les déchets neufs d’industrie et matières de récupération, ferrailles comprises, y compris les prestations de façon sur ces matières.
- Les transferts de quotas d’émission de gaz à effet de serre.
- Les livraisons de gaz naturel et d’électricité par un fournisseur établi en France à un acquéreur identifié à la TVA en France, pour un usage autre que sa consommation en France.
Sous-traitance dans le bâtiment : qui facture, qui autoliquide ?
Pour les travaux sous-traités, c’est l’entreprise principale qui verse la TVA, et non le sous-traitant. Le dispositif existe depuis le 1er janvier 2014 et ne vise que les travaux confiés à un sous-traitant, quel que soit son rang dans la chaîne.
Quels travaux entrent dans le champ de l’autoliquidation ?
Le dispositif vise les travaux de construction portant sur un bien immobilier : bâtiment, travaux publics, génie civil, réparation, réfection, nettoyage lié aux travaux, entretien, transformation et démolition. Dans un même contrat, si une partie des prestations relève du dispositif, l’ensemble est autoliquidé. Les contrats distincts suivent chacun leur propre régime.
- Autoliquidés : travaux de réseaux (électriques, hydrauliques, gaz, télécoms) et raccordements, pose d’équipements incorporés au bâti, travaux publics, centrales photovoltaïques au sol, maintenance accessoire à des travaux.
- Non autoliquidés : livraison de matériaux seule, location d’engins ou d’échafaudages seule, travaux sur des biens meubles en atelier, curage, dégorgement, dératisation, prestations intellectuelles.
Que doivent faire le sous-traitant et l’entreprise principale ?
Le lien de sous-traitance se prouve par un contrat ou, à défaut, par un devis, un bon de commande signé ou tout document qui constate l’accord sur les travaux et leur prix.
- Le sous-traitant émet une facture hors taxe avec « Autoliquidation », reporte le montant en « autres opérations non imposables » et déduit la TVA de ses propres achats.
- L’entreprise principale déclare le montant hors taxe en « autres opérations imposables », paie la TVA et la déduit selon les règles habituelles.
La TVA autoliquidée ne devient pas exigible à la réception de la facture mais au paiement du sous-traitant, comme pour tout service : la règle de l’exigibilité de la TVA reste inchangée. L’avance forfaitaire d’un marché est autoliquidée aussi.
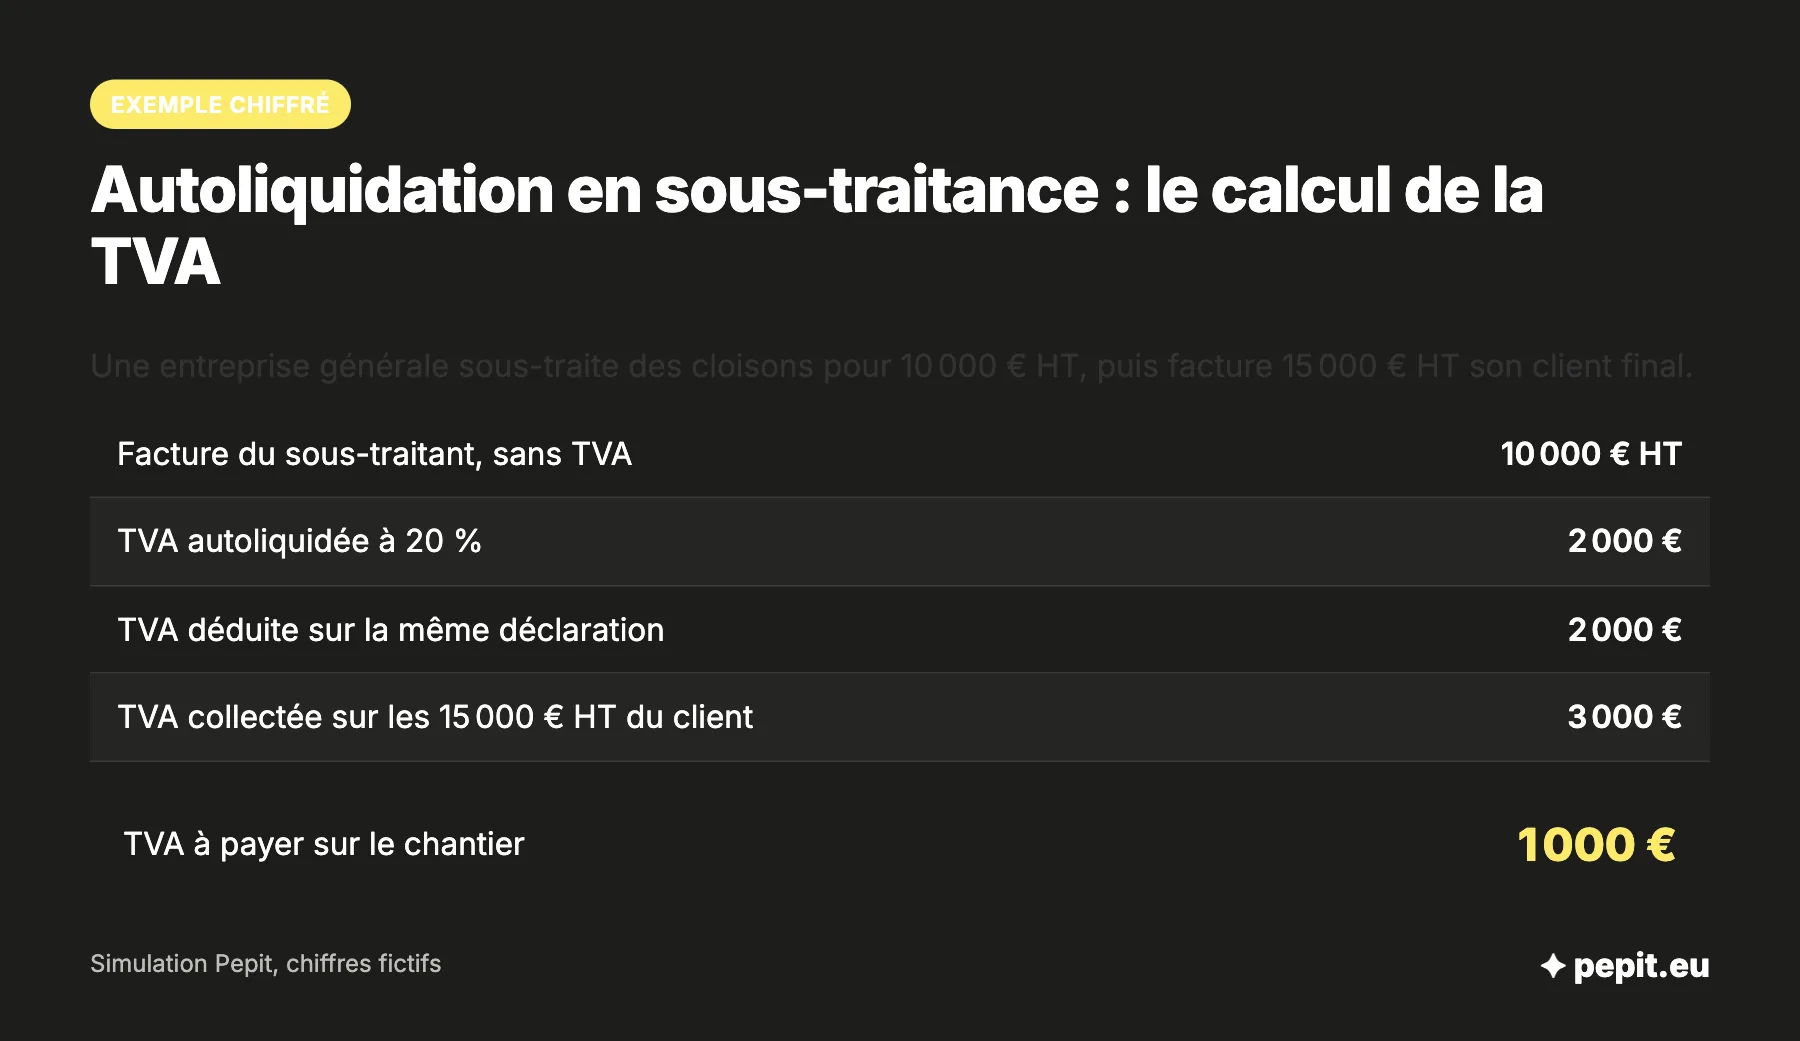
Exemple chiffré
Simulation, chiffres fictifs. Une entreprise générale confie les cloisons d’un chantier à un sous-traitant, pour un maître d’ouvrage qui est une société.
- Facture du sous-traitant : 10 000 € HT, avec la mention « Autoliquidation », sans TVA.
- TVA autoliquidée par l’entreprise principale à 20 % : 10 000 × 20 % = 2 000 €.
- Cette même TVA est déduite : 2 000 €, donc aucun décaissement sur la facture du sous-traitant.
- L’entreprise principale facture 15 000 € HT à son client, soit 3 000 € de TVA collectée.
- TVA à payer sur le chantier : 3 000 − 2 000 = 1 000 €.
- Lecture : le sous-traitant n’a jamais encaissé ni reversé de TVA, ce qui allège sa trésorerie.
Attention
Un sous-traitant en franchise en base ne déclenche pas l’autoliquidation : il facture sans TVA avec la mention de la franchise, et l’entreprise principale n’a aucune TVA à verser sur cette facture. Appliquer l’autoliquidation à tort, ou la facture avec TVA à un client qui doit autoliquider, oblige à rectifier la facture.
Comment déclarer et comptabiliser la TVA autoliquidée ?
Le client déclare l’opération sur sa déclaration de TVA habituelle, au réel normal sur la CA3, puis déduit la même TVA si le droit à déduction existe. Le fournisseur déclare la vente en opération non imposable en France.
Où reporter l’opération sur la CA3 ?
Les lignes dépendent du cas. Le tableau reprend celles indiquées par l’administration, sur le modèle de la déclaration de TVA en ligne.
| Cas | Côté client | Côté fournisseur |
|---|---|---|
| Sous-traitance de travaux immobiliers | « Autres opérations imposables », puis TVA déductible | « Autres opérations non imposables » |
| Service acheté à un prestataire de l’Union européenne | Ligne A3 pour la base hors taxe, ligne du taux applicable pour la TVA, ligne 20 pour la déduction | Sans objet |
| Service acheté hors Union européenne | Ligne A2 pour la base hors taxe, ligne du taux applicable, ligne 20 pour la déduction | Sans objet |
| Service vendu à un client de l’Union européenne | Sans objet | Ligne E2, dans « Autres opérations non imposables » |
| Biens achetés dans l’Union européenne | Ligne B2 pour la base hors taxe, ligne 17 pour la TVA collectée, ligne 19 ou 20 pour la déduction | Sans objet |
| Importation hors Union européenne | Ligne A4 pour la base, lignes I1 à I6 selon le taux, ligne 19 ou 20 pour la déduction | Sans objet |
L’avis de l’expert-comptable
Après chaque déclaration, contrôlez que la TVA autoliquidée apparaît bien deux fois, en collectée et en déductible, pour le même montant. Si votre logiciel n’enregistre que l’une des deux, la CA3 affiche de la TVA à payer qui n’existe pas, ou prive d’une déduction.
Quelle écriture comptable passer ?
L’écriture du client enregistre la charge hors taxe et fait apparaître la TVA des deux côtés.
- Au débit : le compte de charge pour le montant hors taxe, et le compte de TVA déductible pour la TVA.
- Au crédit : le compte du fournisseur pour le montant hors taxe, et un compte de TVA due pour la TVA. Pour une acquisition intracommunautaire, c’est le compte 4452, « TVA due intracommunautaire ».
Côté vendeur, la vente est enregistrée au montant hors taxe seulement : le compte client est débité du hors taxe et le compte de produits crédité, sans compte de TVA collectée.
Que risque-t-on en cas d’oubli ou de facture erronée ?
Le client qui n’autoliquide pas la TVA alors qu’il le doit encourt une amende de 5 % de la somme déductible, c’est-à-dire de la TVA concernée (article 1788 A du CGI). Sur les 2 000 € de TVA de l’exemple, l’amende atteint 100 €, en plus de la régularisation de la déclaration.
Le plus souvent, l’erreur vient de la facture : un fournisseur qui y ajoute de la TVA par habitude, ou qui oublie la mention. Demandez alors une facture rectifiée avant de la comptabiliser, et faites contrôler vos déclarations au premier doute. Un logiciel comptable pour le BTP qui gère l’autoliquidation limite ces écarts. Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Questions fréquentes sur l’autoliquidation de la TVA
Les réponses courtes aux questions les plus posées sur l’autoliquidation de la TVA.
Comment fonctionne l’autoliquidation de la TVA pour les travaux en sous-traitance ?
Le sous-traitant facture hors taxe avec la mention « Autoliquidation ». L’entreprise principale calcule la TVA, la déclare puis la déduit sur la même déclaration. Elle ne verse donc rien sur cette facture, et reverse à l’État la TVA qu’elle collecte auprès de son propre client.
Comment comptabiliser la vente en autoliquidation ?
La vente s’enregistre au seul montant hors taxe : le compte client est débité de ce montant et le compte de produits crédité, sans TVA collectée. À la déclaration, le montant se reporte en « autres opérations non imposables ».
Le fournisseur doit-il indiquer le numéro de TVA de son client ?
Pour des services achetés ou vendus dans l’Union européenne, les numéros de TVA des deux parties figurent sur la facture. Pour les travaux sous-traités en France, le numéro de TVA du client n’est pas obligatoire sur la facture du sous-traitant.
Un particulier est-il concerné par l’autoliquidation ?
Non, pas pour la sous-traitance du bâtiment : le client doit être une entreprise assujettie à la TVA. L’entreprise principale facture ensuite son client final, particulier compris, avec la TVA au taux qui s’applique aux travaux.
Un fournisseur en franchise en base peut-il facturer en autoliquidation ?
Non. Un fournisseur en franchise ne facture pas de TVA et porte la mention « TVA non applicable » avec l’article 293 B du CGI. Le client n’a alors aucune TVA à autoliquider sur cette facture.
Quand la TVA autoliquidée est-elle exigible ?
Pour les travaux sous-traités, au paiement du sous-traitant et non à la réception de la facture, y compris pour l’avance forfaitaire. Pour les autres cas, l’exigibilité suit les règles propres à chaque opération, à vérifier sur la date de livraison ou de paiement.
Peut-on déduire la TVA autoliquidée ?
Oui, dans les conditions de droit commun : la TVA est déductible si elle porte sur une dépense qui ouvre droit à déduction, par exemple un achat professionnel. Elle apparaît en collectée et en déductible sur la même déclaration.
Une micro-entreprise en franchise doit-elle autoliquider ?
Oui pour ses achats de services à un assujetti d’un autre État de l’Union, quel que soit le montant : elle demande un numéro de TVA intracommunautaire à son service des impôts, puis déclare et verse la TVA française. Pour ses achats de marchandises, c’est au-delà de 10 000 € par an.
La mention change-t-elle avec le code des impositions sur les biens et services ?
La mention « Autoliquidation » reste celle des factures. Seules les références légales changent : à partir du 1er janvier 2027, les articles du CGI sont remplacés par ceux du CIBS, et les anciens renvois restent admis jusqu’au 30 juin 2028.
Sources
- Service-Public Entreprendre : autoliquidation de la TVA en cas de sous-traitance dans le BTP
- BOFiP : autoliquidation des travaux de construction sous-traités (BOI-RES-TVA-000269)
- BOFiP : détermination du redevable de la TVA (BOI-TVA-DECLA-10-10-20)
- impots.gouv.fr : prestations de services entre assujettis
- impots.gouv.fr : achat et vente de biens
- impots.gouv.fr : micro-entrepreneur, quelles obligations de TVA ?
- Service-Public Entreprendre : tout savoir sur la facturation
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)