L’essentiel
- Taux et montants : chaque ligne porte son taux de TVA, et la facture totalise le hors taxe et la taxe taux par taux.
- Numéro de TVA : le vendeur l’indique sur toute facture dépassant 150 € HT.
- Facture sans TVA : une mention explique pourquoi, par exemple la franchise en base ou l’exonération d’une vente dans l’UE.
- Mention manquante : une amende de 15 € par mention manquante ou inexacte, plafonnée au quart du montant facturé.
- Facture électronique : quatre mentions s’ajoutent, dont l’option pour la TVA sur les débits, en commençant par les grandes entreprises.
Quelles mentions TVA doivent figurer sur une facture avec TVA ?
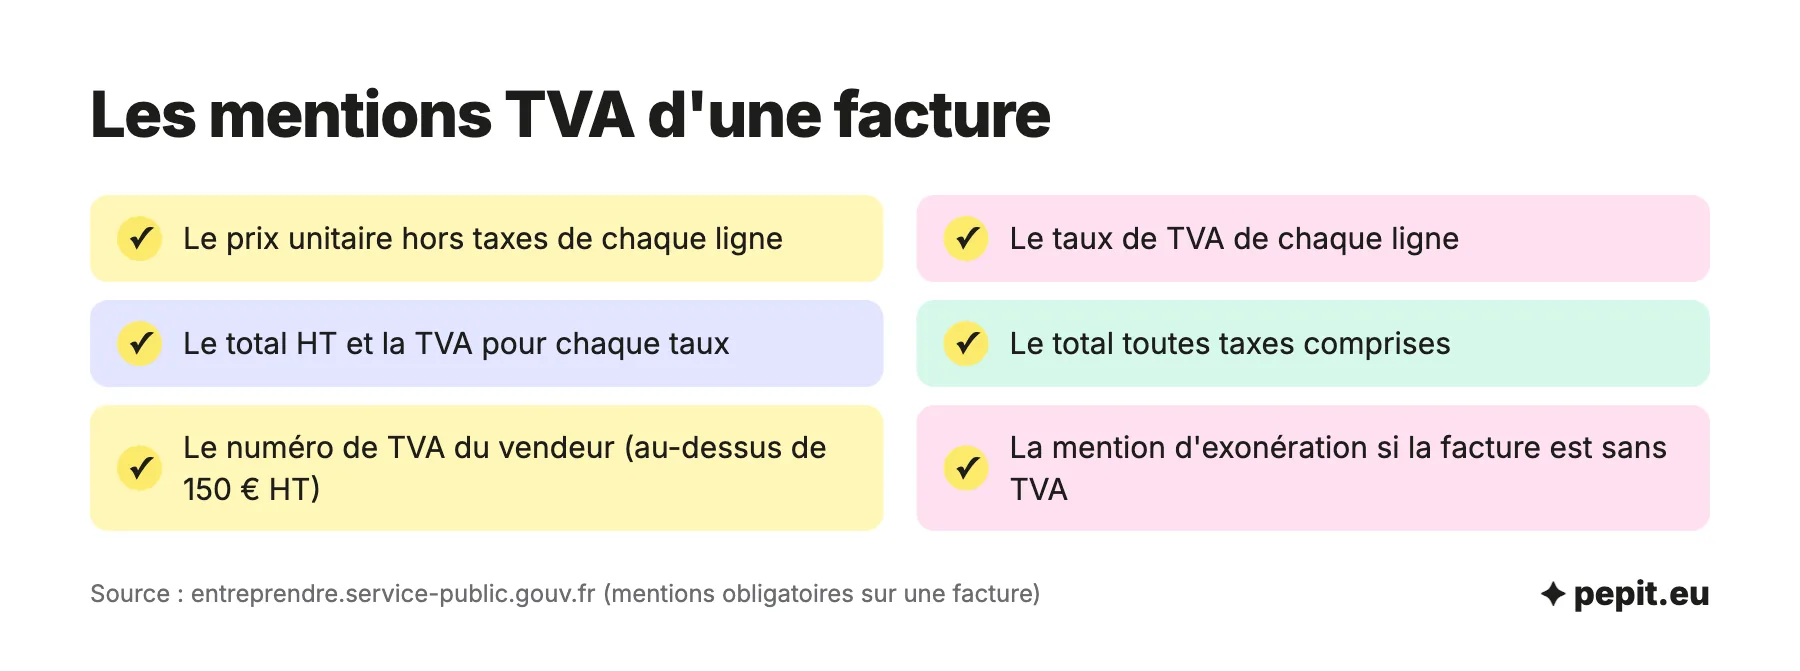
Une facture avec TVA reprend les mentions de toute facture, plus celles qui permettent de vérifier la taxe : le taux de chaque ligne, le prix hors taxes, les totaux et votre numéro de TVA. Le tableau liste les mentions propres à la TVA, avec ce qu’il faut écrire.
| Mention | Ce qu’il faut écrire | Précision |
|---|---|---|
| Prix unitaire | Le prix hors taxes de chaque produit ou prestation | Avec la quantité et la désignation |
| Taux de TVA | Le taux applicable à chaque ligne, ou la mention d’exonération | 20 %, 10 %, 5,5 % ou 2,1 % |
| Totaux par taux | Le total HT et la TVA correspondante pour chaque taux | Une facture à deux taux a deux sous-totaux |
| Total général | Le total hors taxes et le total toutes taxes comprises | Remises et frais annexes inclus |
| Numéro de TVA | Le numéro de TVA intracommunautaire du vendeur | Obligatoire au-dessus de 150 € HT |
Ces mentions s’ajoutent à celles de toute facture : date d’émission et date de la vente ou de la prestation, numéro unique dans une suite chronologique continue, identité du vendeur et de l’acheteur, numéro de bon de commande s’il existe, conditions de paiement avec le taux des pénalités de retard, et indemnité forfaitaire de recouvrement de 40 € pour un client professionnel. Un escompte pour paiement anticipé est indiqué, ou « Escompte pour paiement anticipé : néant » s’il n’y en a pas. Pour une société, la facture porte aussi le SIREN, l’adresse du siège, la forme juridique et le capital.
À quoi ressemble une facture à deux taux ?
Quand une facture mélange deux taux, on additionne les lignes de même taux, puis on calcule la TVA de chaque groupe. Le calcul de la TVA par taux est expliqué pas à pas dans l’article dédié ; voici le résultat sur une facture complète.
Exemple chiffré
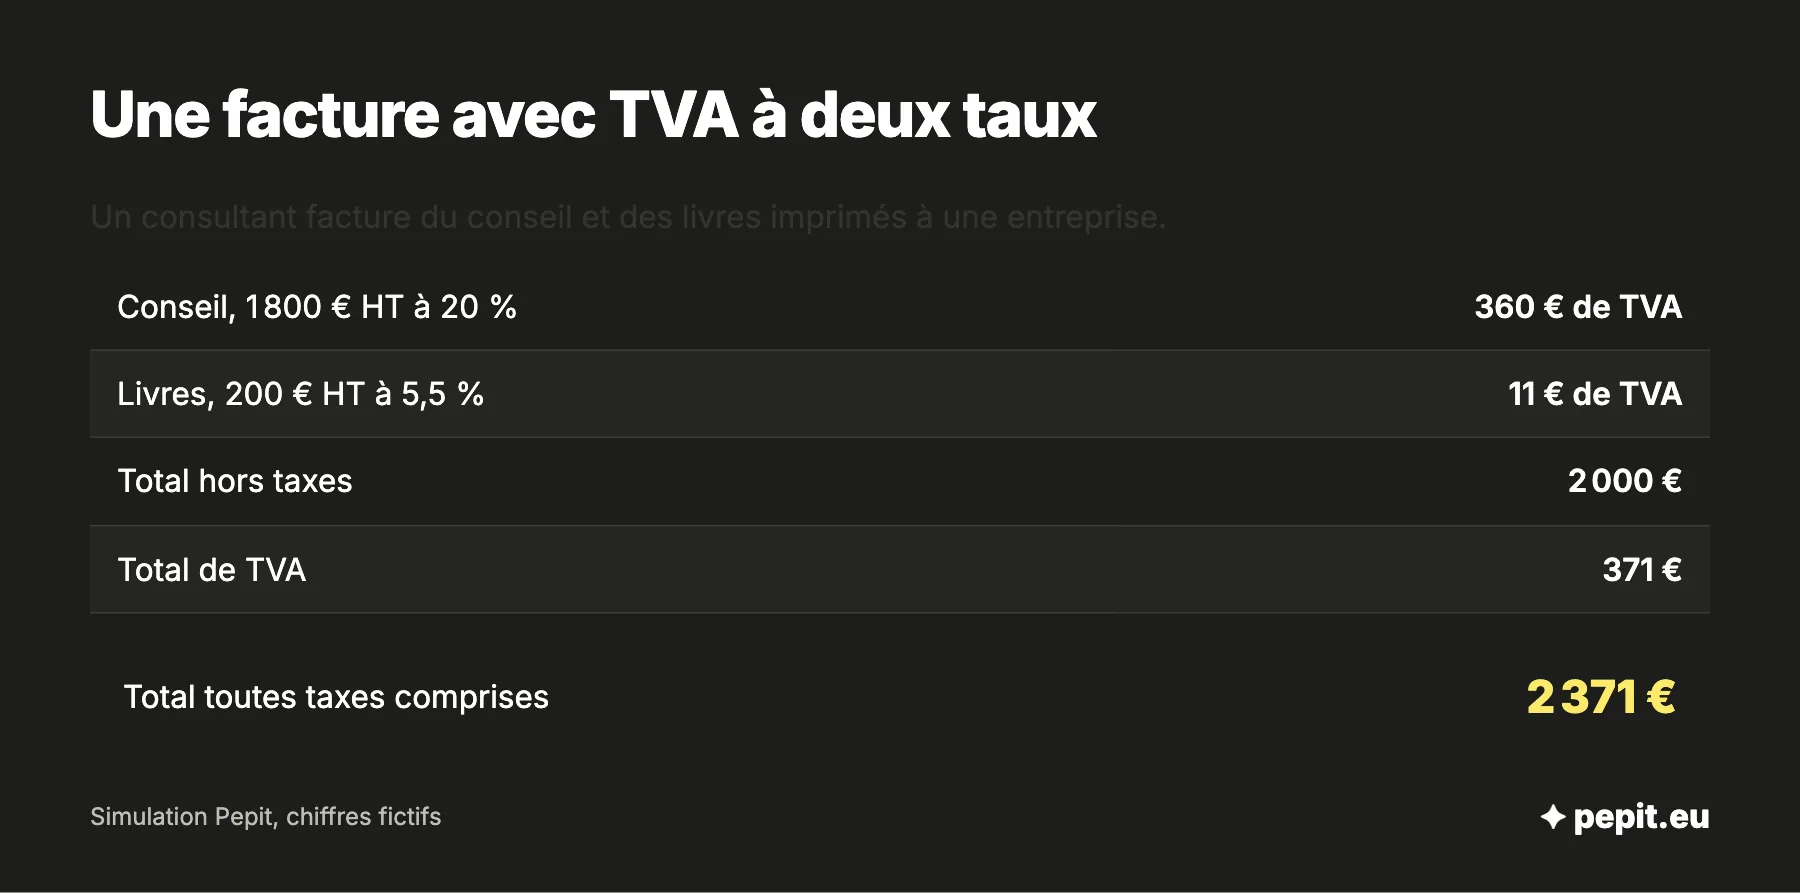
Simulation, chiffres fictifs. Un consultant facture une mission de conseil et vend des livres imprimés à son client, une entreprise.
- Conseil : 1 800 € HT à 20 %, soit 360 € de TVA.
- Livres imprimés : 200 € HT à 5,5 %, soit 11 € de TVA.
- Total hors taxes : 1 800 + 200 = 2 000 €.
- Total de TVA : 360 + 11 = 371 €, avec un sous-total par taux sur la facture.
- Total toutes taxes comprises : 2 000 + 371 = 2 371 €.
L’avis de l’expert-comptable
Relisez votre modèle de facture en vérifiant une seule chose : que le total de TVA affiché est bien la somme des TVA par taux, arrondies au centime. Un écart de quelques centimes entre votre facture et votre comptabilité se répète sur chaque facture, et il finit par fausser votre déclaration.
Comment écrire la mention de TVA à 10 % ou 5,5 % sur une facture ?
Pour un taux réduit, écrire le pourcentage sur la ligne suffit dans la plupart des cas. Les travaux dans un logement font exception : le taux de 10 % ou de 5,5 % suppose une mention du client. Le tableau donne le taux et ce que la facture doit montrer.
| Situation | Taux | Sur la facture |
|---|---|---|
| Prestation courante, vente de biens | 20 % | Le taux sur chaque ligne |
| Restauration sur place, hébergement, transport de voyageurs | 10 % | Le taux sur chaque ligne |
| Travaux d’amélioration ou d’entretien d’un logement de plus de 2 ans | 10 % | Le taux et la mention du client certifiant que les conditions sont remplies |
| Travaux de rénovation énergétique d’un logement de plus de 2 ans | 5,5 % | Le taux et la mention du client certifiant que les conditions sont remplies |
| Livres, produits alimentaires | 5,5 % | Le taux sur chaque ligne |
Depuis le 1er mars 2025, l’attestation signée par le client n’est plus demandée : il certifie par une mention sur le devis ou la facture que les travaux remplissent les conditions du taux réduit. Le logement doit être à usage d’habitation et achevé depuis plus de 2 ans, et seuls les travaux et équipements posés et facturés par l’entreprise sont concernés. Si le client achète lui-même l’équipement, il reste à 20 % et seule la pose est au taux réduit.
Attention
Sur un devis ou une facture de travaux à taux réduit, faites écrire la mention du client avant le début du chantier. C’est elle qui justifie le taux de 10 % ou de 5,5 % en cas de contrôle, et elle est plus difficile à obtenir une fois les travaux payés.
La même bouteille d’eau ne porte pas la même TVA selon où elle est bue : 5,5 % vendue à emporter, 10 % servie en terrasse.
Quand une facture est-elle sans TVA, et quelle mention écrire ?
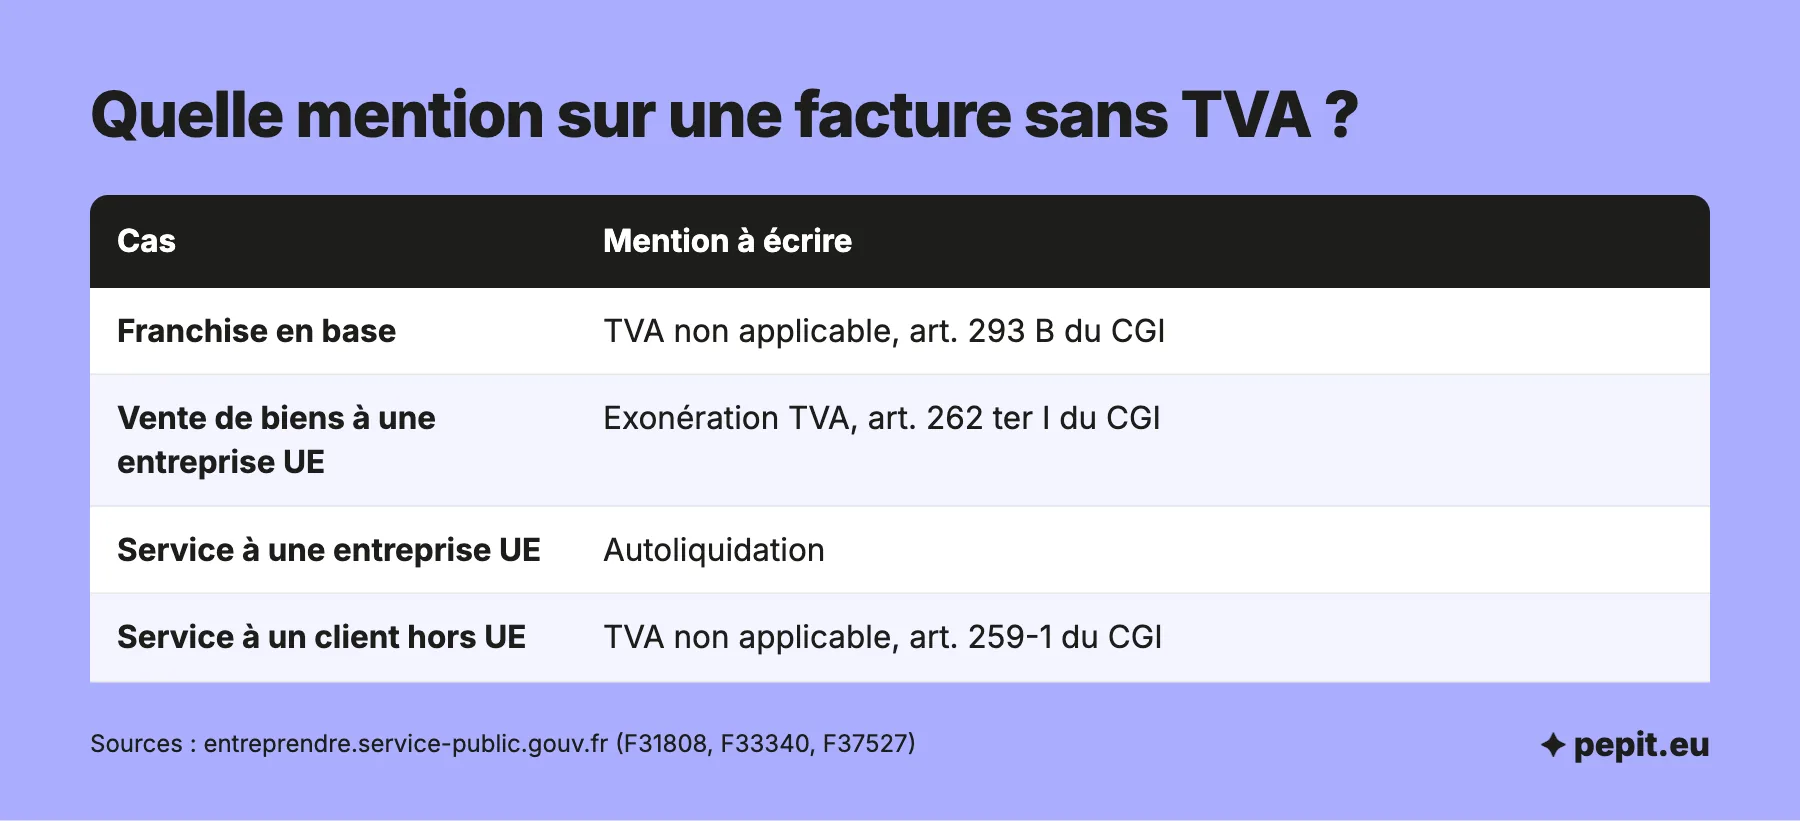
Une facture sans TVA n’est jamais une facture « oubliée » : elle porte une mention qui explique pourquoi. Sans elle, le client peut croire que la taxe est incluse dans le prix. Les cas courants sont dans le tableau.
| Cas | Mention à écrire |
|---|---|
| Franchise en base de TVA | « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026, puis « TVA non applicable, art. L. 233-3 du CIBS » |
| Vente de biens à une entreprise de l’UE | « Exonération TVA, article 262 ter – I du CGI », avec le numéro de TVA des deux parties |
| Prestation de services à une entreprise de l’UE | « Autoliquidation » |
| Prestation de services à un client hors UE | « TVA non applicable – art. 259-1 du CGI » |
La franchise en base de TVA concerne les entreprises sous 37 500 € de chiffre d’affaires pour les services et 85 000 € pour la vente. Pour les échanges avec l’UE, le numéro de TVA intracommunautaire doit être valide : il se vérifie sur VIES avant d’émettre la facture hors taxe. Quand l’acheteur doit lui-même la taxe, c’est le principe de l’autoliquidation de la TVA.
À partir du 1er janvier 2027, les règles de TVA passent du Code général des impôts (CGI) au Code des impositions sur les biens et services (CIBS). La recodification se fait à droit constant : les règles de fond ne changent pas, seules les références changent. Pour les mentions écrites sur les factures, l’ancienne référence au CGI reste admise jusqu’au 30 juin 2028, le temps de mettre vos modèles à jour. Un oubli est sanctionné par une amende de 15 € par mention manquante ou inexacte, dans la limite de 25 % du montant qui aurait dû être facturé.
L’avis de l’expert-comptable
Avant d’écrire « hors taxe » sur une facture, posez-vous la question : à quel titre n’y a-t-il pas de TVA ? Si vous ne pouvez pas nommer le cas dans le tableau ci-dessus, vous devez facturer la TVA. Une TVA affichée par erreur sur une facture exonérée reste due, et une TVA oubliée sur une vente taxable reste à votre charge.
Quelles mentions pour la TVA sur les débits, un acompte ou un avoir ?
Trois situations demandent une attention particulière, parce qu’elles décalent le moment où la TVA devient exigible, c’est-à-dire due à l’État.
Facture avec option pour la TVA sur les débits
Pour une prestation de services, la TVA est due à l’encaissement du prix par défaut. Une entreprise peut opter, par écrit auprès de son service des impôts, pour la TVA sur les débits : elle devient alors due à la facturation. Dans ce cas, la facture porte la mention « Option pour le paiement de la taxe d’après les débits ». Le choix entre les deux est détaillé dans l’article sur la TVA sur les débits ou à l’encaissement.
Facture d’acompte
Une facture d’acompte rend la TVA exigible dès l’encaissement, car elle correspond à un paiement partiel et anticipé. La date de l’acompte peut tenir lieu de date de la vente ou de la prestation, et la facture finale reprend l’acompte déjà facturé.
Facture d’avoir
Un avoir corrige ou annule une facture déjà émise. Côté déclaration, la règle est de ne jamais mentionner de somme négative : l’avoir accordé à un client se porte en ligne B5 « Régularisations » de la CA3, et l’avoir reçu d’un fournisseur se traite par un reversement de TVA déduite. Les échéances et le dépôt figurent dans l’article sur la déclaration de TVA.
Que change la facture électronique pour la TVA ?
La réforme de la facturation électronique ajoute quatre mentions à la facture, à partir du 1er septembre 2026, en commençant par les grandes entreprises et les entreprises de taille intermédiaire. Les PME et les micro-entreprises suivent à partir du 1er septembre 2027.
- le numéro SIREN du client, s’il s’agit d’une entreprise ;
- l’adresse de livraison, si elle diffère de l’adresse de facturation ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous avez opté pour ce régime.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, via une plateforme agréée. L’obligation d’émettre ne concerne que les opérations entre entreprises établies en France et assujetties à la TVA ; les ventes à des particuliers ou à l’étranger relèvent d’une transmission de données à l’administration, l’e-reporting. L’absence d’émission d’une facture électronique est sanctionnée par une amende de 50 € par facture, plafonnée à 15 000 € par an.
Un logiciel de facturation à jour applique ces mentions et le bon taux automatiquement. Tiime est un logiciel de gestion gratuit (offre Free), avec facturation électronique et devis et factures illimités. Si vous préférez déléguer la facturation, la TVA et la comptabilité, Pepit, cabinet d’expertise comptable en ligne, prend en charge ces tâches sur devis.
Questions fréquentes sur la facture avec TVA
Les réponses courtes aux questions les plus posées sur la facture avec TVA.
Quand ne pas mettre de TVA sur une facture ?
Quand vous êtes en franchise en base, quand la vente est exonérée, par exemple une livraison de biens à une entreprise de l’UE, ou quand l’acheteur doit lui-même la taxe en autoliquidation. Dans tous les cas, une mention explique l’absence de TVA.
Un particulier est-il assujetti à la TVA ?
Non, il ne la récupère pas. Il paie la TVA incluse dans le prix, et votre facture doit afficher le prix TTC. Pour un client professionnel, la facture détaille le hors taxe et la TVA, qu’il peut récupérer.
Quelle mention obligatoire sur une facture d’avoir ?
Un avoir est une facture : il reprend les mentions habituelles, avec son propre numéro unique, et renvoie à la facture qu’il corrige. Les montants de TVA sont indiqués par taux, comme sur la facture d’origine.
Qu’est-ce que la TVA sur encaissement ?
Pour une prestation de services, c’est le régime par défaut : la TVA est due à l’encaissement du prix, ou de l’acompte. La TVA sur les débits est une option, qui la rend exigible dès la facturation.
Comment savoir si je suis en TVA sur débit ou encaissement ?
Sans option écrite auprès de votre service des impôts des entreprises, vous êtes à l’encaissement pour vos prestations de services. Si vous avez opté, votre facture porte la mention « Option pour le paiement de la taxe d’après les débits ».
Faut-il mettre son numéro de TVA sur une facture ?
Oui, sauf si la facture est de 150 € HT ou moins. Pour une vente à une entreprise de l’UE, le numéro des deux parties est obligatoire.
Que risque-t-on avec une facture sans la bonne mention de TVA ?
Une amende de 15 € par mention manquante ou inexacte, plafonnée à 25 % du montant qui aurait dû être facturé. Une TVA facturée à tort sur une opération exonérée reste due à l’administration.
Faut-il écrire HT ou TTC sur une facture ?
Les deux : le prix unitaire est hors taxes, et la facture se termine par le total hors taxes, la TVA par taux et le total toutes taxes comprises. Un devis à un particulier se lit en TTC.
Sources
- Service-Public Entreprendre : mentions obligatoires sur une facture
- Service-Public Entreprendre : exigibilité de la TVA
- Service-Public Entreprendre : TVA applicable aux échanges de biens dans l'Union européenne
- Service-Public Entreprendre : TVA applicable aux échanges de prestations de services dans l'Union européenne
- Service-Public Entreprendre : la facturation électronique est effective depuis le 1er septembre 2026
- impots.gouv.fr : quel taux de TVA pour les travaux dans les logements ?
- impots.gouv.fr : comment traiter une facture d'avoir sur ma déclaration de TVA ?
- BOFiP : recodification de la TVA dans le CIBS (BOI-RES-TVA-000253)
- Légifrance : article 242 nonies A de l'annexe II du CGI (mentions de facture)