L’essentiel
- Principe : la TVA d’un bien offert gratuitement n’est pas déductible, même quand le cadeau sert l’intérêt de l’entreprise.
- Exception : la TVA est récupérable si la valeur de l’objet offert ne dépasse pas 73 € TTC, par objet, par an et pour un même bénéficiaire.
- Distribution renouvelée : pour des objets du même type offerts plusieurs fois à la même personne, la valeur s’additionne sur l’année.
- Comptabilité : le cadeau s’inscrit au compte 6234, hors taxes si la TVA est récupérée, toutes taxes comprises sinon.
- Déclaration : au-delà de 3 000 € de cadeaux sur l’exercice, le relevé des frais généraux est obligatoire, à part du seuil de 73 €.
À partir de quel montant récupère-t-on la TVA sur un cadeau client ?
La TVA sur cadeaux clients se récupère uniquement si la valeur de l’objet offert ne dépasse pas 73 € TTC. Ce seuil est en vigueur depuis 2021 et s’apprécie « par objet et par an pour un même bénéficiaire » (article 28-00 A de l’annexe IV du CGI). Il ne s’agit donc pas d’un plafond sur l’ensemble des cadeaux d’une personne : deux cadeaux différents de 60 € TTC chacun restent chacun sous le seuil.
| Valeur de l’objet offert, par bénéficiaire et par an | TVA récupérable | Charge à comptabiliser |
|---|---|---|
| 73 € TTC ou moins | ✅ Oui, en totalité | Montant hors taxes |
| Plus de 73 € TTC | ❌ Non | Montant toutes taxes comprises |
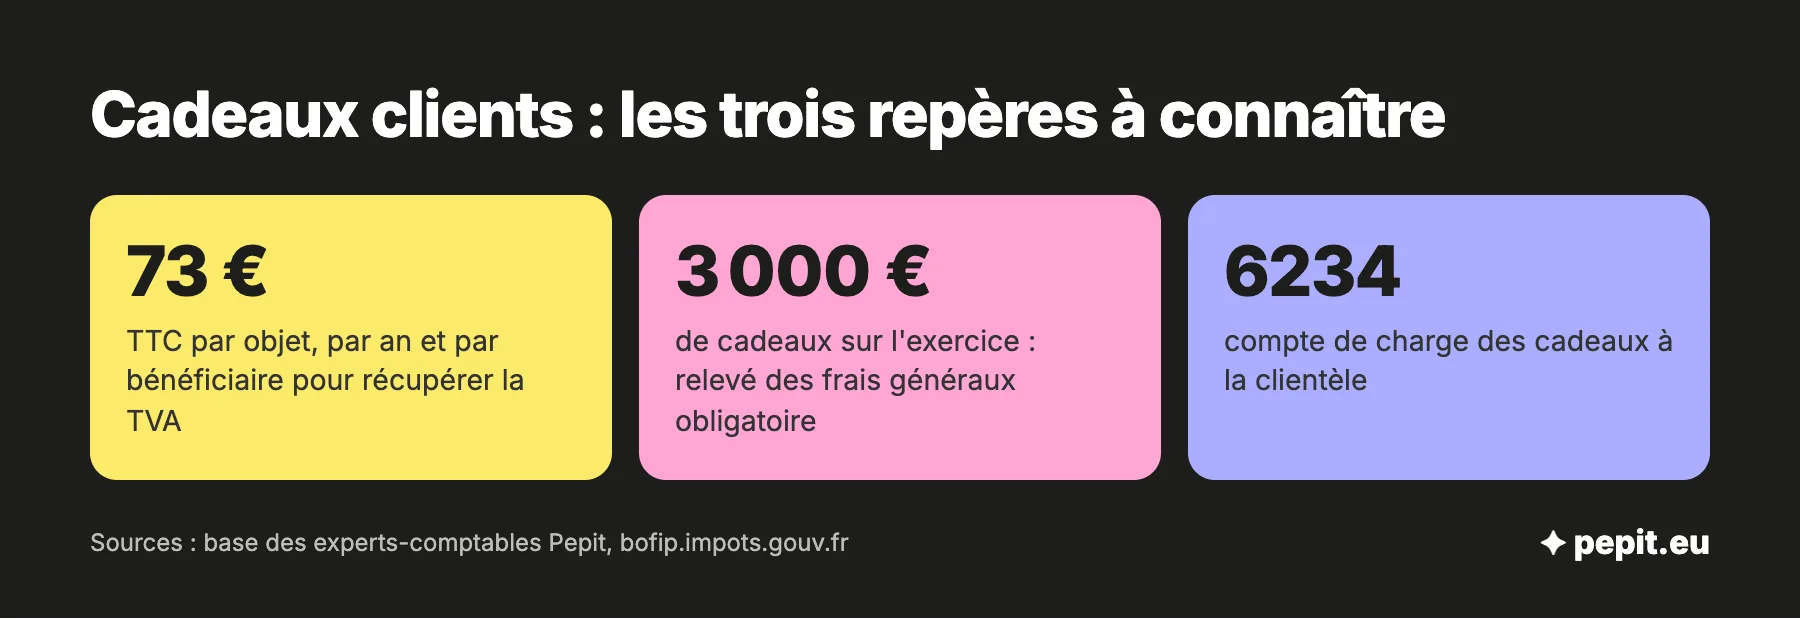
La règle vient d’un principe simple : la TVA afférente aux biens cédés gratuitement ou à un prix très inférieur à leur valeur est exclue du droit à déduction, même si le cadeau sert l’activité. Le seuil de 73 € TTC est la seule exception chiffrée pour les cadeaux ordinaires. Deux précisions du BOFiP (BOI-TVA-DED-30-30-50, § 90 et 100) : un ensemble de plusieurs articles remis ensemble, comme un coffret, compte pour sa valeur totale, et quand la distribution d’objets du même type est renouvelée auprès du même bénéficiaire, leur valeur s’additionne sur l’année. Pour rappel, la TVA déductible est celle que l’entreprise a payée sur ses achats et qu’elle retranche de la TVA collectée sur ses ventes.
L’avis de l’expert-comptable
Tenez dès janvier une liste des cadeaux avec une ligne par bénéficiaire : date, objet, valeur TTC et motif. Elle sert à repérer les objets du même type offerts plusieurs fois à la même personne, à préparer le relevé des frais généraux et à répondre à un contrôle.
Comment calculer la TVA récupérable sur un cadeau ?
Le seuil est exprimé toutes taxes comprises, et la valeur retenue est le prix d’achat, frais de port et d’emballage inclus. Pour savoir si un cadeau passe sous le seuil, convertissez 73 € TTC en hors taxes avec le taux du produit.
| Taux de TVA | Seuil de 73 € TTC en HT | TVA maximale récupérable | Cas typique |
|---|---|---|---|
| 20 % | 60,83 € | 12,17 € | Objet, bouteille de vin |
| 10 % | 66,36 € | 6,64 € | Bien ou service au taux intermédiaire |
| 5,5 % | 69,19 € | 3,81 € | Coffret de produits alimentaires conservables |
Pour une distribution renouvelée, on additionne les valeurs : deux coffrets identiques de 36,00 € TTC offerts la même année au même client font 72,00 € TTC, sous le seuil, alors qu’un troisième porterait le total à 108,00 € TTC, au-dessus. Le BOFiP ne détaille pas la suite pour la TVA déjà déduite : en cas de doute, demandez à votre expert-comptable.
Pour passer d’un prix hors taxes au TTC, ou l’inverse, le calcul de la TVA suffit : on multiplie par 1,2 à 20 %, par 1,1 à 10 % et par 1,055 à 5,5 %, et on divise pour revenir au hors taxes.
Attention
Le port et l’emballage comptent dans le seuil. Un cadeau de 70 € TTC expédié pour 5 € revient à 75 € TTC : il dépasse 73 €, et la TVA n’est pas récupérable.
Exemple chiffré
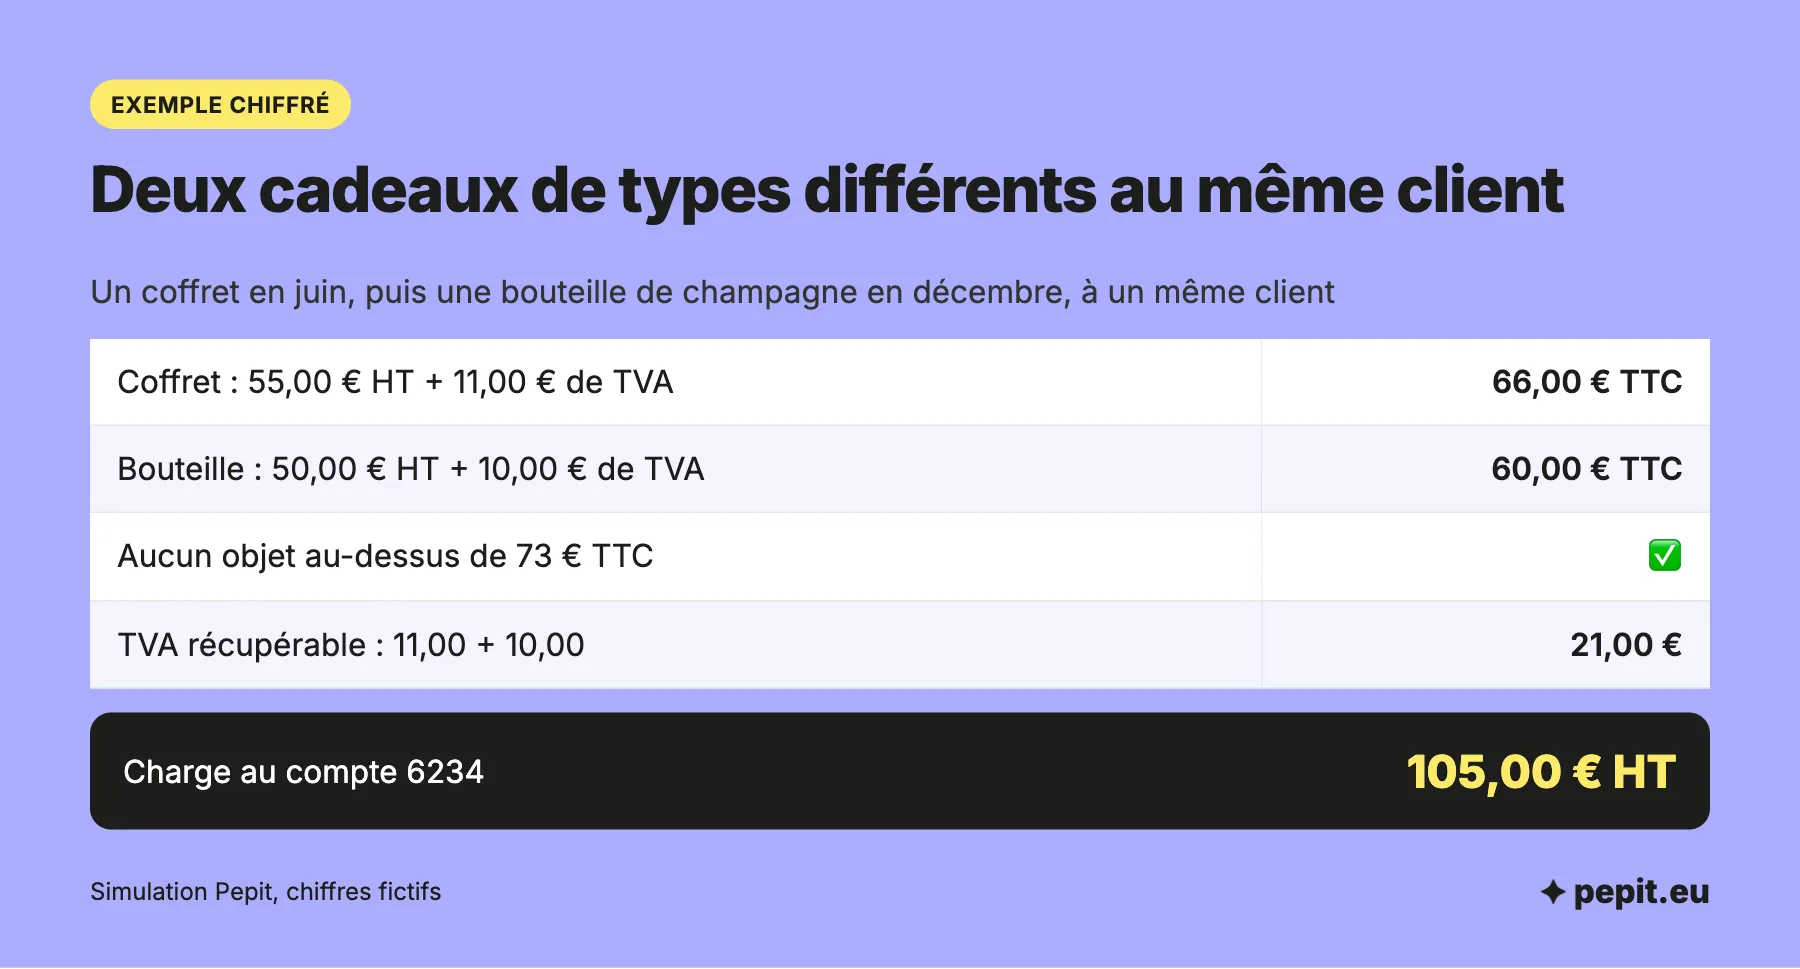
Simulation, chiffres fictifs. Une agence offre à un même client un coffret de 55,00 € HT, port compris, en juin, puis une bouteille de champagne de 50,00 € HT en décembre. Les deux objets sont de types différents, et la TVA est de 20 %.
- Coffret : 55,00 × 1,2 = 66,00 € TTC, soit 11,00 € de TVA. Sous 73 €, la TVA est récupérable.
- Bouteille : 50,00 × 1,2 = 60,00 € TTC, soit 10,00 € de TVA. Sous 73 €, la TVA est récupérable.
- TVA récupérable : 11,00 + 10,00 = 21,00 €.
- Charge au compte 6234 : 55,00 + 50,00 = 105,00 € HT.
- Lecture : le client a reçu 126,00 € TTC de cadeaux sur l’année, mais aucun objet ne dépasse 73 € TTC. Le coffret à 76,00 € TTC, port compris, aurait fait perdre sa TVA.
Échantillons, testeurs, spécimens : le seuil s’applique-t-il ?
Les échantillons suivent une règle à part : la TVA reste déductible quand ils ne peuvent pas servir à autre chose qu’à faire connaître le produit. C’est à l’entreprise de le prouver.
- Échantillons : déductibles s’ils sont inutilisables pour un autre usage, par exemple une dose trop petite pour être vendue.
- Testeurs : déductibles s’ils servent uniquement à la démonstration, se distinguent des produits vendus et portent la mention « vente interdite ».
- Spécimens : traités comme des échantillons s’ils sont marqués de façon visible et durable « spécimen » et remis en nombre raisonnable.
Un cadeau classique, comme une bouteille, un livre ou un coffret, n’entre pas dans ces catégories et reste soumis au seuil de 73 € TTC.
Comment comptabiliser un cadeau client ?
Un cadeau à un client s’inscrit au compte 6234, « Cadeaux à la clientèle », du plan comptable. Ce qui change, c’est le montant porté au débit : hors taxes si la TVA est récupérée, toutes taxes comprises sinon.
| Cas | Débit | Crédit |
|---|---|---|
| Objet de 73 € TTC ou moins | 6234 pour le HT, 44566 pour la TVA | 401 Fournisseurs pour le TTC |
| Objet de plus de 73 € TTC | 6234 pour le TTC | 401 Fournisseurs pour le TTC |
Le compte 44566 est celui de la « TVA sur autres biens et services ». Pour le coffret de l’exemple, l’écriture est donc de 55,00 € au débit du 6234, 11,00 € au débit du 44566 et 66,00 € au crédit du 401.
Un logiciel comptable pour TPE propose le bon compte et garde la trace du bénéficiaire si vous le nommez sur chaque facture. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité et les déclarations de TVA sur devis.
Un cadeau client est-il déductible du résultat ?
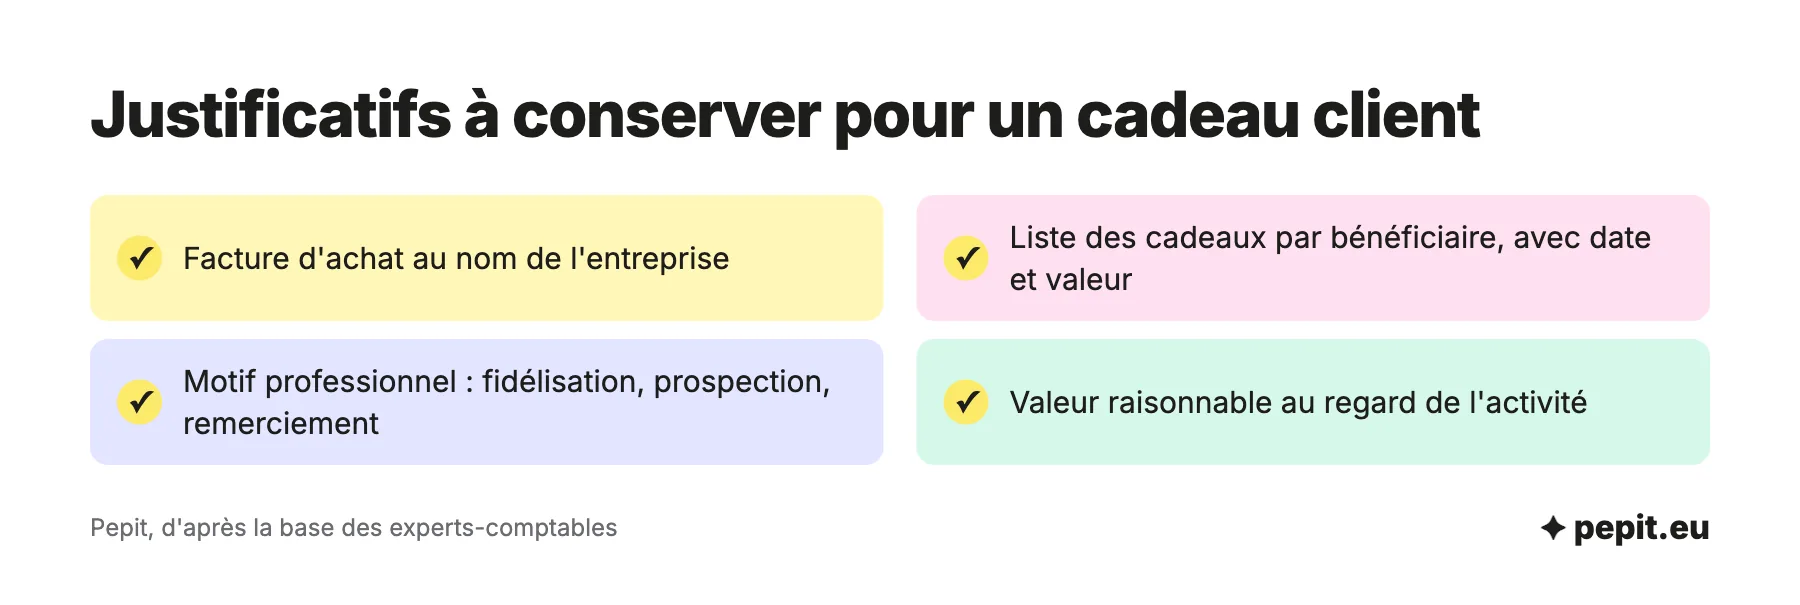
Oui, indépendamment de la TVA. Le cadeau est une charge déductible du résultat imposable, à l’impôt sur les sociétés comme à l’impôt sur le revenu, à quatre conditions.
- Il est offert dans l’intérêt de l’exploitation : fidélisation, prospection ou remerciement.
- Sa valeur est raisonnable.
- Le bénéficiaire est identifié.
- Les justificatifs sont conservés : facture, liste des bénéficiaires et motif professionnel.
Au-delà de 73 € TTC par objet, le cadeau reste donc une charge déductible du résultat, mais sans TVA récupérable. Cette obligation est distincte du seuil de 73 € : si le total des cadeaux de l’exercice dépasse 3 000 €, ils figurent sur le relevé des frais généraux. Les sociétés à l’impôt sur les sociétés l’établissent avec le formulaire 2067-SD, annexé à la déclaration de résultat 2065-SD, et les entreprises individuelles au réel avec une annexe à la déclaration 2031-SD. Les cadeaux spécialement conçus pour la publicité, de faible valeur par bénéficiaire, sont exclus de ce total.
L’avis de l’expert-comptable
Notez le motif sur la facture ou dans votre logiciel au moment de l’achat : « remerciement de fin de chantier » vaut mieux qu’un justificatif reconstitué deux ans plus tard lors d’un contrôle. Si vous êtes en franchise en base, vous ne récupérez de toute façon aucune TVA : le cadeau se comptabilise pour son prix TTC.
Questions fréquentes sur la TVA sur les cadeaux clients
Les réponses courtes aux questions les plus posées sur la TVA des cadeaux clients.
Quel montant pour un cadeau client ?
Pour récupérer la TVA, l’objet offert ne doit pas dépasser 73 € TTC, par objet et par an pour un même bénéficiaire. Au-delà, le cadeau reste déductible du résultat s’il est raisonnable et justifié, mais sans TVA récupérable.
Quand utiliser le compte 6234 ?
Pour tout cadeau offert à un client ou à un prospect. Les échantillons ont leur propre compte, le 6232. Le montant débité est hors taxes si la TVA est récupérée, et toutes taxes comprises dans le cas contraire.
Quelles sont les conditions de déductibilité de la TVA ?
Il faut une facture avec les mentions obligatoires, dont le taux et le montant de TVA, une dépense nécessaire à l’activité, et une TVA devenue exigible chez le fournisseur. Pour un cadeau, s’ajoute le seuil de 73 € TTC par objet et par an pour un même bénéficiaire.
Le seuil de 73 € s’apprécie-t-il hors taxes ou TTC ?
Toutes taxes comprises, port et emballage inclus. Un objet acheté 60,83 € HT à 20 % atteint exactement 73,00 € TTC : c’est le maximum à ce taux.
Que faire si j’offre plusieurs cadeaux au même client ?
Chaque objet se compare à 73 € TTC. Pour des objets du même type offerts à plusieurs reprises à la même personne, le BOFiP additionne leur valeur sur l’année. Notez chaque cadeau dans une liste par bénéficiaire.
Un micro-entrepreneur peut-il récupérer la TVA sur un cadeau client ?
Non, tant qu’il est en franchise en base de TVA : il ne facture pas de TVA, et ne récupère pas celle de ses achats. Le cadeau reste une dépense payée toutes taxes comprises, sans TVA à déduire.
Faut-il une liste des bénéficiaires ?
C’est prudent : une liste des cadeaux par bénéficiaire prouve que chaque cadeau a un destinataire identifié, repère les distributions renouvelées et sert pour le relevé des frais généraux et en cas de contrôle. Gardez-la avec les factures et le motif de chaque cadeau.
Les cadeaux publicitaires comptent-ils dans les 3 000 € du relevé ?
Non, lorsqu’ils sont spécialement conçus pour la publicité et que leur valeur par bénéficiaire reste modeste. Les autres cadeaux de toute nature entrent dans le total à comparer à 3 000 €.
Sources
- BOFiP : biens cédés sans rémunération ou à un prix très inférieur (BOI-TVA-DED-30-30-50)
- BOFiP : relevé de certains frais généraux, catégories et seuil de déclaration (BOI-BIC-CHG-40-60-10)
- Service-Public Entreprendre : déduction de la TVA sur les achats professionnels
- impots.gouv.fr : comment déduire la TVA sur mes achats