L’essentiel
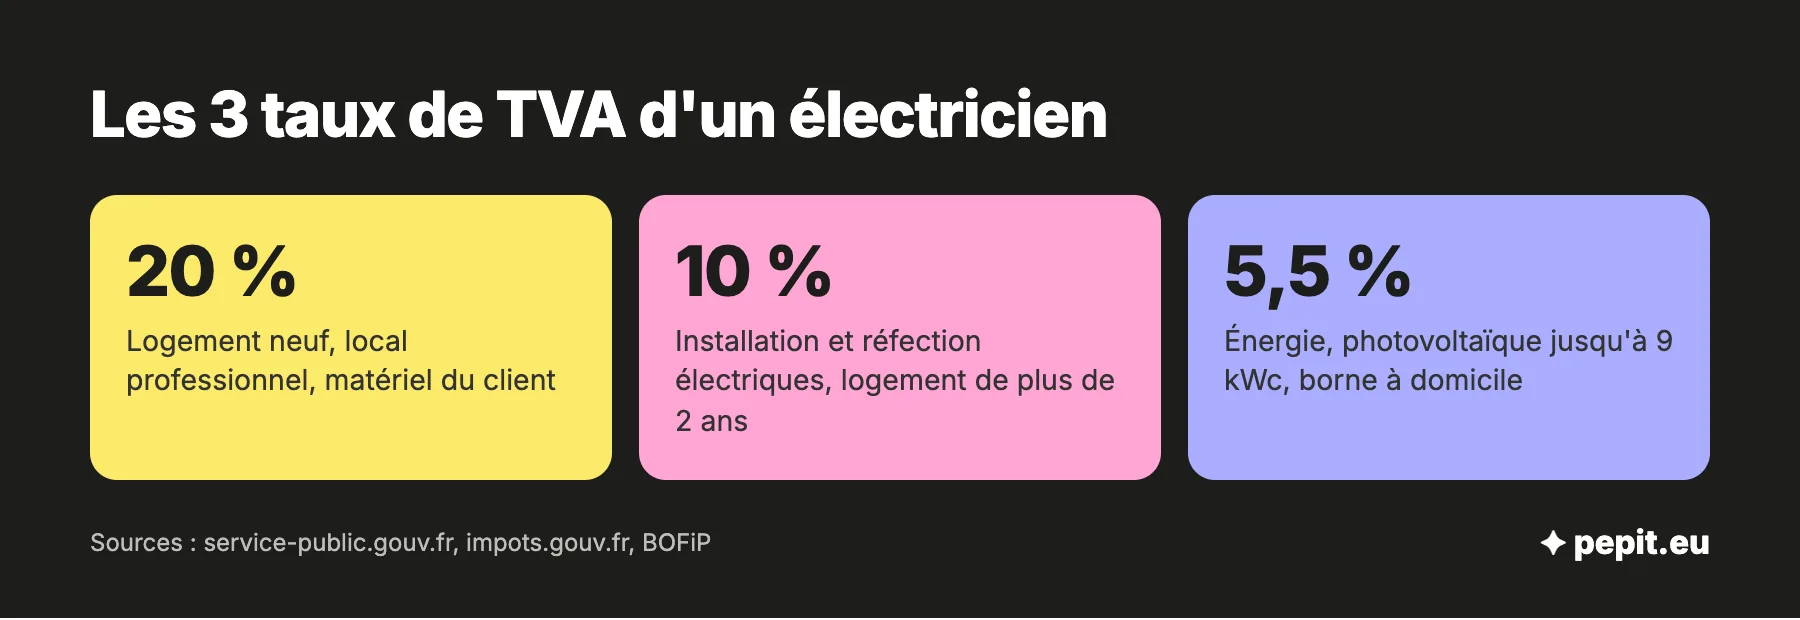
- Taux de 10 % : l’installation et la réfection électriques d’un logement achevé depuis plus de 2 ans, fournitures posées comprises.
- Taux de 5,5 % : les travaux de rénovation énergétique, les panneaux photovoltaïques jusqu’à 9 kWc et les bornes de recharge à domicile.
- Taux de 20 % : le logement neuf, les locaux professionnels, et le matériel que le client achète lui-même.
- Justificatif : le client certifie sur le devis ou la facture que les conditions du taux réduit sont remplies, sans attestation séparée.
- Sous-traitance : un électricien qui travaille pour une autre entreprise facture hors taxe avec la mention « Autoliquidation ».
Quel taux de TVA pour des travaux d’électricité ?
La TVA d’un électricien dépend du local et de la nature des travaux, pas du métier. Trois taux coexistent : 20 %, 10 % et 5,5 %. Le tableau les rapproche des chantiers d’électricité les plus courants.
| Taux | Travaux d’électricité concernés | Conditions |
|---|---|---|
| 20 % | Électricité d’un logement neuf, d’un bureau, d’un commerce, d’un atelier ; matériel acheté par le client ; climatisation | Local neuf, local non affecté à l’habitation, ou équipement exclu du taux réduit |
| 10 % | Remplacement d’un tableau, création de circuits et de prises, câblage, éclairage encastré, mise aux normes | Logement achevé depuis plus de 2 ans, travaux et fournitures facturés par l’électricien |
| 5,5 % | Régulation et programmation du chauffage, ventilation mécanique contrôlée, panneaux photovoltaïques jusqu’à 9 kWc, borne de recharge à domicile | Logement, équipement conforme aux critères techniques, installateur qualifié pour le photovoltaïque |
Que couvre le taux de 10 % ?
Le taux de 10 % s’applique aux travaux d’amélioration, de transformation, d’aménagement et d’entretien d’un logement. Pour un électricien, cela couvre l’installation et la réfection d’équipements électriques : tableau, câblage, prises, interrupteurs et éclairage encastré dans les murs ou les plafonds.
La facture au taux de 10 % comprend la main-d’œuvre et les fournitures que l’électricien pose et facture lui-même. L’éclairage qui n’est pas encastré, les appareils ménagers et le mobilier restent à 20 %.
Quand passe-t-on à 5,5 % ?
Le taux de 5,5 % est réservé à la rénovation énergétique et à quelques équipements précis. Dans un logement, les travaux d’électricité les plus fréquents sont les suivants.
- La régulation et la programmation du chauffage, et la ventilation mécanique contrôlée (double flux, simple flux hygroréglable).
- Les panneaux photovoltaïques d’une puissance inférieure ou égale à 9 kWc, quand l’électricité est consommée sur place et que le poseur a la qualification demandée.
- L’installation et l’entretien d’une borne de recharge de véhicule électrique à domicile, dans un logement neuf ou ancien, si la borne a une prise de type 2 ou une prise renforcée d’au moins 14 A.
Quand le taux de 20 % s’applique-t-il ?
Le taux normal de 20 % s’applique dès qu’une condition du taux réduit manque.
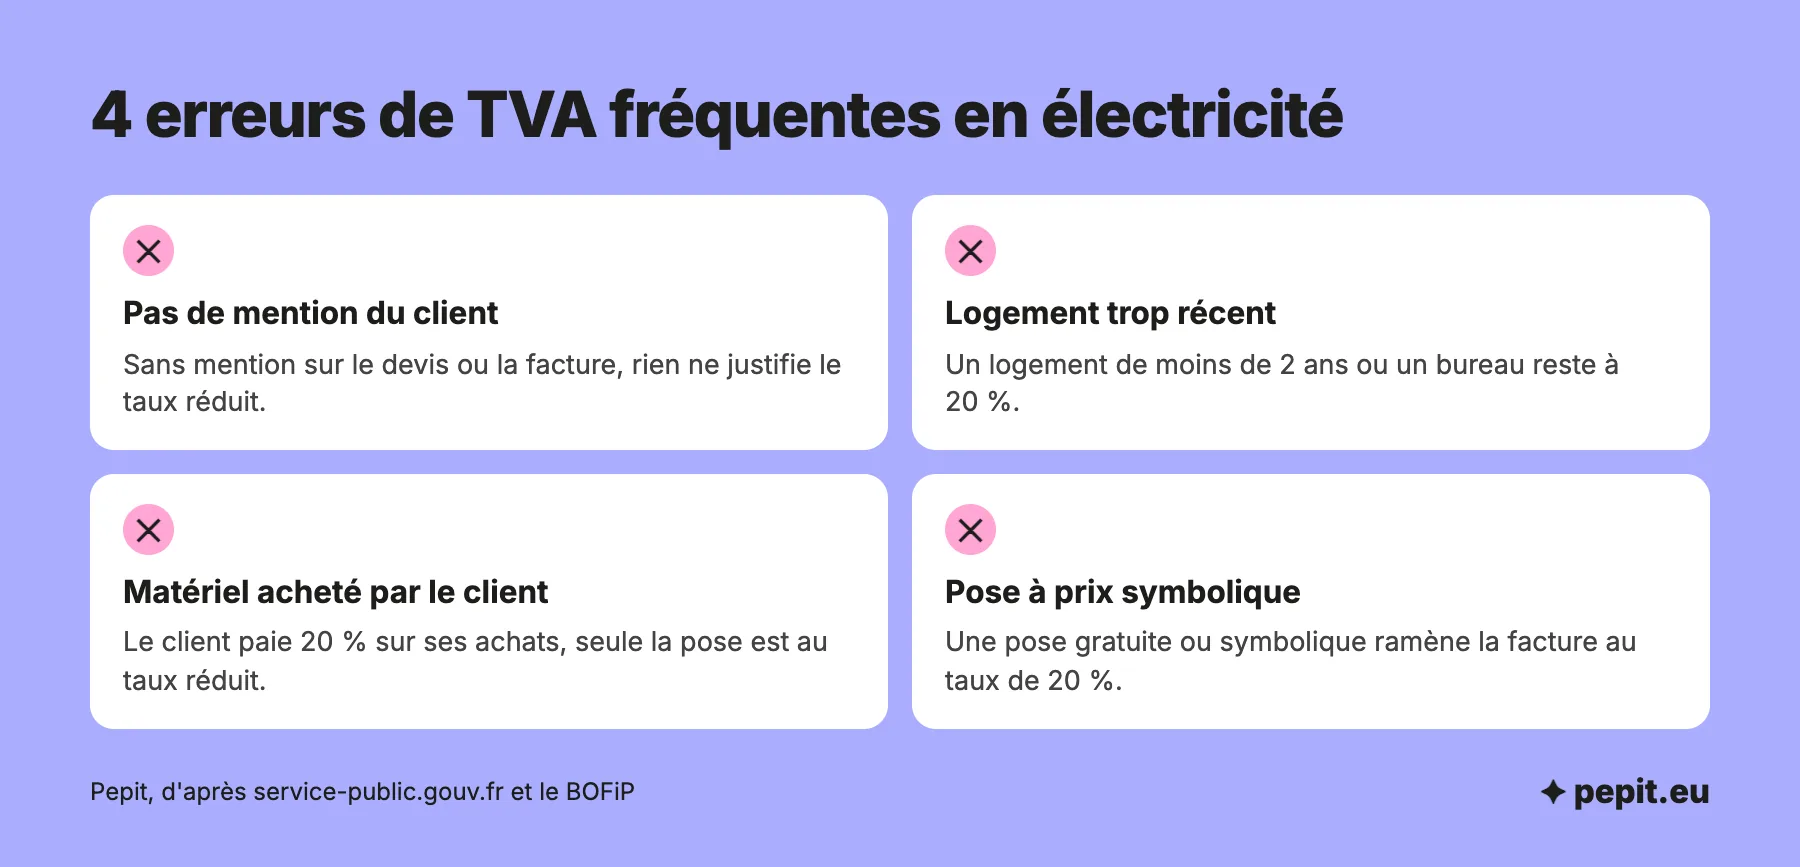
- Un logement achevé depuis moins de 2 ans, ou des travaux qui créent un immeuble neuf : surélévation, extension de plus de 10 % de la surface de plancher.
- Un local professionnel : bureau, commerce, atelier, bâtiment agricole.
- Le matériel acheté par le client : seule la pose bénéficie du taux réduit.
- La climatisation, dont la fourniture reste à 20 %.
Quelles conditions pour appliquer le taux réduit ?
Le taux réduit dépend de trois choses : le local, l’ancienneté du logement et la mention signée par le client. L’électricien vérifie les deux premières, le client atteste la troisième.
Le logement doit être affecté à l’habitation et achevé depuis plus de 2 ans
Sont visés les maisons, les appartements et leurs dépendances (cave, garage, terrasse), qu’ils soient résidence principale ou secondaire, occupés par leur propriétaire, un locataire ou un occupant à titre gratuit. Un chantier qui produit un logement neuf reste à 20 %, comme le renouvellement de plus de la moitié du gros œuvre ou une extension de plus de 10 % de la surface.
Attention
Une facture « pose offerte » ne permet pas de garder le taux de 10 % sur le matériel : une pose gratuite ou facturée à un prix symbolique ramène l’ensemble de la facture au taux de 20 %.
Le client certifie les conditions sur le devis ou la facture
Depuis le 1er mars 2025, l’attestation normale ou simplifiée n’est plus requise. Le client doit seulement certifier par une mention sur le devis ou la facture que les travaux remplissent les conditions du taux réduit, par exemple que le local est affecté à l’habitation. Le document est établi en deux exemplaires, un pour l’entreprise, qui le garde en comptabilité, et un pour le client.
Le client conserve sa copie jusqu’au 31 décembre de la 5e année qui suit les travaux. S’il a attesté à tort que les conditions étaient remplies, il peut devoir rembourser le complément de taxe. Les mentions habituelles de la facture figurent dans l’article sur les mentions d’une facture avec TVA.
L’avis de l’expert-comptable
Placez la mention du client directement dans votre modèle de devis, avec une case à cocher et une ligne de signature. Cette mention est la seule pièce qui justifie le taux réduit sur votre facture : mieux vaut la recueillir à la signature du devis qu’au moment du solde.
Comment facturer des travaux à plusieurs taux ?
Un même chantier peut mêler des travaux à 10 % et des équipements à 5,5 %. Chaque ligne du devis suit son taux : l’électricien détaille la main-d’œuvre et les fournitures, plutôt que d’appliquer un taux unique au total.
Exemple chiffré
Simulation, chiffres fictifs. Un électricien remplace le tableau d’un appartement construit il y a 20 ans.
- Main-d’œuvre : 1 800 € HT. Fournitures posées par l’électricien : 1 200 € HT. Total : 3 000 € HT.
- TVA à 10 % : 3 000 × 10 % = 300 €, soit 3 300 € TTC.
- Au taux de 20 %, la TVA serait de 600 € et le total de 3 600 € TTC.
- Lecture : le client paie 300 € de moins, à condition d’avoir certifié sur le devis que le logement a plus de 2 ans.
Fourniture et pose, ou matériel acheté par le client
Quand l’électricien fournit les matériaux et les pose à un prix de marché, la facture entière suit le taux du chantier. Quand le client achète lui-même les équipements, il paie 20 % sur ses achats, et seule la main-d’œuvre de pose est facturée à 10 % ou à 5,5 %. Pour calculer le HT, la TVA et le TTC ligne par ligne, le calcul de la TVA détaille la méthode.
Un devis qui mêle borne de recharge et mise aux normes
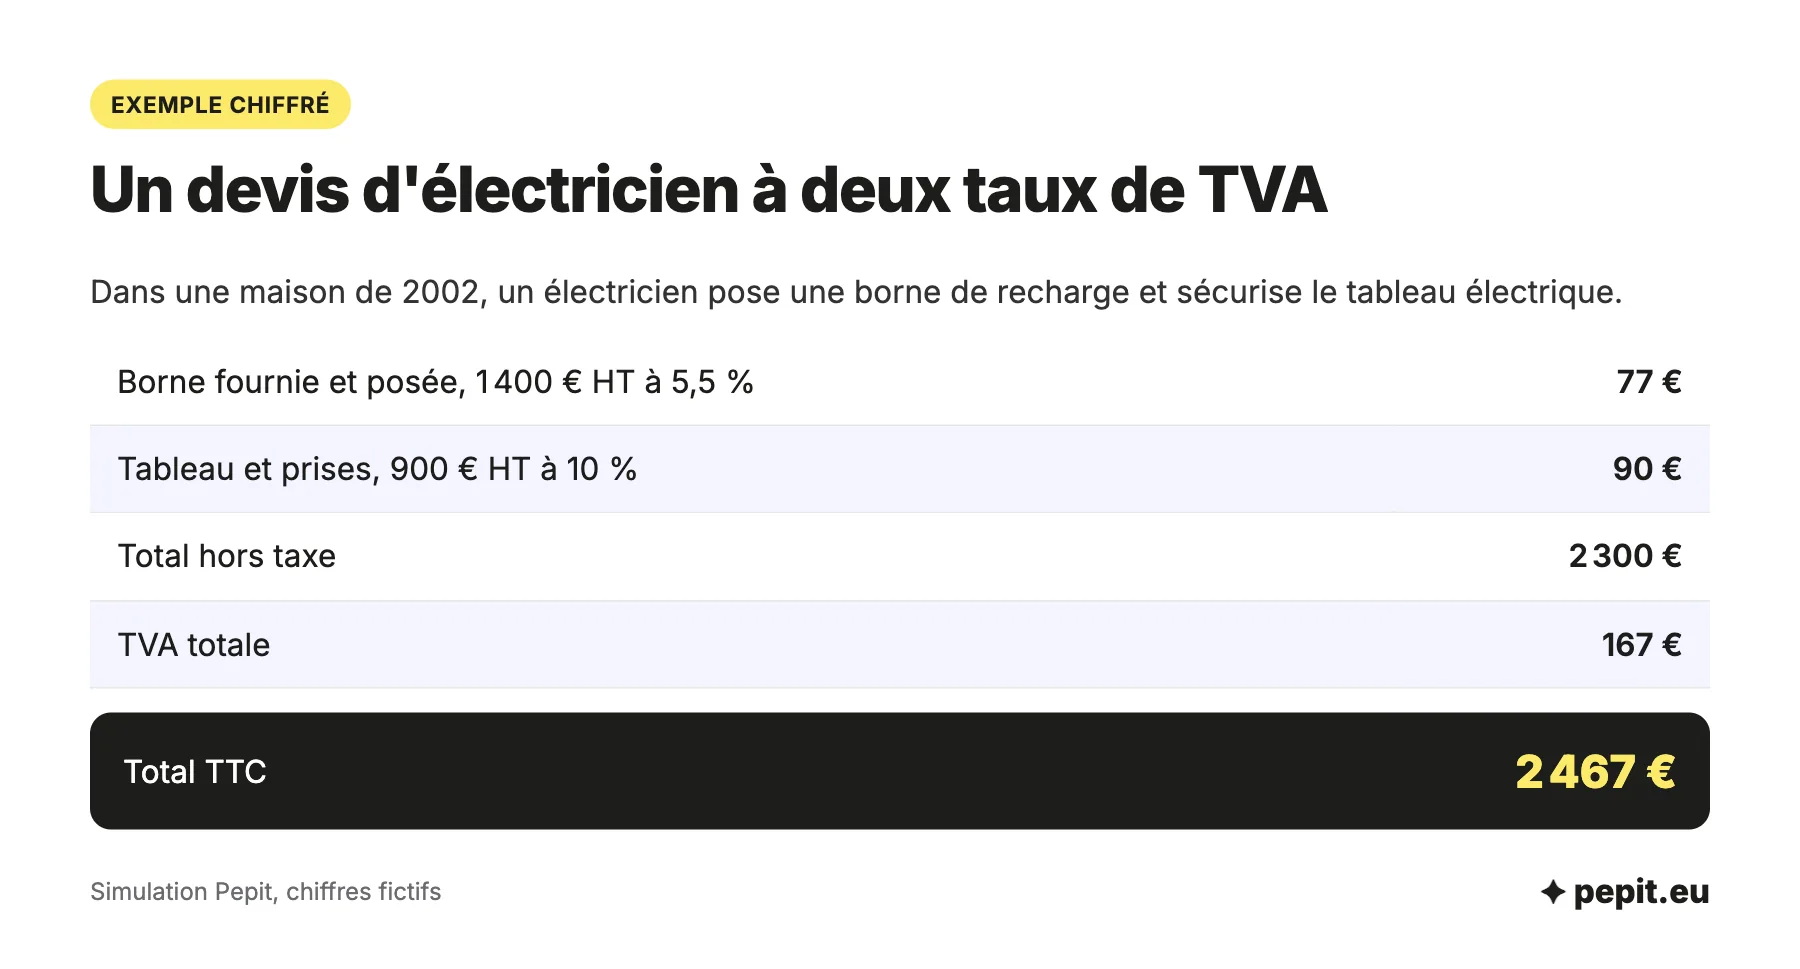
Les deux travaux ont des taux différents, donc deux lignes de devis distinctes, chacune avec son taux.
Exemple chiffré
Simulation, chiffres fictifs. Dans une maison de 2002, l’électricien installe une borne de recharge et sécurise le tableau.
- Borne fournie et posée : 1 400 € HT à 5,5 %, soit 77 € de TVA.
- Mise en sécurité du tableau et prises supplémentaires : 900 € HT à 10 %, soit 90 € de TVA.
- Total : 2 300 € HT, 167 € de TVA, 2 467 € TTC.
- Lecture : un taux unique de 10 % sur les 2 300 € aurait donné 230 € de TVA, et le taux de 20 % 460 €.
Sous-traitance, franchise en base : que change la situation de l’électricien ?
Les taux ci-dessus valent pour un chantier facturé à un client final. Deux situations de l’électricien changent la facture, la sous-traitance et la franchise en base.
Quand l’électricien travaille pour une autre entreprise
Un électricien qui intervient en sous-traitance d’une entreprise de bâtiment ne facture pas de TVA : sa facture est hors taxe et porte la mention « Autoliquidation ». Les travaux de réseaux électriques et de raccordements figurent parmi les cas visés. L’entreprise principale déclare la TVA et applique ensuite le bon taux à son propre client. Le mécanisme, les travaux concernés et les lignes de déclaration sont détaillés dans l’article sur la mention d’autoliquidation de la TVA.
Quand l’électricien est en franchise en base
Un électricien dont le chiffre d’affaires reste sous le seuil de la franchise en base de TVA ne facture aucune TVA, quel que soit le taux qui s’appliquerait au chantier. Les travaux du bâtiment sont des prestations de services : le seuil est de 37 500 € de chiffre d’affaires, avec une tolérance jusqu’à 41 250 € dans l’année. Les règles de dépassement sont dans l’article sur la franchise en base de TVA.
Au-dessus, l’électricien applique les taux du tableau et peut déduire la TVA de ses achats : matériel, outillage, véhicule utilitaire. Un logiciel comptable pour artisan qui gère plusieurs taux sur une même facture évite les erreurs de ligne. Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Questions fréquentes sur la TVA de l’électricien
Les réponses courtes aux questions les plus posées sur la TVA de l’électricien.
Quel taux de TVA pour des travaux d’électricité ?
10 % dans un logement achevé depuis plus de 2 ans, 5,5 % pour les équipements de rénovation énergétique, les panneaux photovoltaïques jusqu’à 9 kWc et les bornes de recharge à domicile, et 20 % dans les autres cas, notamment pour un logement neuf ou un local professionnel.
Quels travaux ont une TVA de 10 % ?
Les travaux d’amélioration, de transformation, d’aménagement et d’entretien d’un logement de plus de 2 ans. En électricité, l’installation et la réfection d’un tableau, du câblage, des prises et de l’éclairage encastré, avec les fournitures que l’entreprise facture.
Quelle est la TVA pour l’installation d’une borne de recharge ?
5,5 % pour la pose, l’installation et l’entretien d’une borne dans un logement neuf ou ancien, si elle respecte les exigences techniques de l’article 30-0 H de l’annexe IV du CGI : prise de type 2 ou prise renforcée d’au moins 14 A, installateur habilité.
Quelle TVA sur EDF et sur l’électricité ?
La fourniture d’électricité, abonnement compris, est à 20 % depuis le 1er août 2025, le taux réduit de 5,5 % ayant été supprimé. Ce n’est pas le taux des travaux d’un électricien, qui dépend du local.
L’électricien doit-il demander une attestation à son client ?
Non, depuis le 1er mars 2025. Le client certifie les conditions du taux réduit par une mention sur le devis ou la facture, et l’électricien garde une copie du document dans sa comptabilité.
Que risque le client qui a attesté à tort ?
S’il a certifié que les conditions du taux réduit étaient remplies alors que le local ne les remplissait pas, il peut être tenu de rembourser le complément de TVA. Il conserve donc sa copie jusqu’au 31 décembre de la 5e année qui suit les travaux.
Un électricien en micro-entreprise facture-t-il la TVA ?
Pas tant que son chiffre d’affaires de prestations de services reste sous 37 500 €, avec un plafond majoré de 41 250 € l’année du dépassement. Il facture alors hors taxe, avec la mention de la franchise en base.
Le taux de 10 % s’applique-t-il au matériel acheté par le client ?
Non. Le matériel acheté directement par le client reste à 20 %, et seule la pose réalisée par l’électricien bénéficie du taux réduit. Pour profiter du taux de 10 % sur l’ensemble, c’est l’électricien qui doit fournir et facturer le matériel.
Les taux sont-ils les mêmes outre-mer ?
Non. En Guadeloupe, en Martinique et à La Réunion, le taux réduit est de 2,1 %. Les conditions de local et de mention du client restent celles décrites ici.
Sources
- Service-Public Entreprendre : taux de TVA pour les travaux de rénovation d'un logement
- impots.gouv.fr : quel taux de TVA appliquer pour les travaux réalisés dans les logements ?
- BOFiP : taux réduit sur les travaux dans les logements de plus de deux ans (BOI-TVA-LIQ-30-20-90-20)
- Légifrance : arrêté du 22 juin 2023, bornes de recharge et taux réduit de TVA
- BOFiP : autoliquidation des travaux de construction sous-traités (BOI-RES-TVA-000269)
- Service-Public Entreprendre : franchise en base de TVA