L’essentiel
- Sur place : les repas et les boissons non alcoolisées servis au restaurant sont soumis à 10 % de TVA.
- À emporter : un plat prêt à manger reste à 10 %, un produit conservable comme un yaourt ou une canette passe à 5,5 %.
- Alcool : toutes les boissons alcoolisées sont à 20 %, sur place, à emporter ou livrées.
- Addition mixte : un ticket à plusieurs taux se ventile ligne par ligne, avec une caisse qui isole chaque base hors taxes.
- Caisse : le logiciel d’encaissement doit être sécurisé, faute de quoi l’amende atteint 7 500 € par logiciel.
Quel taux de TVA appliquer en restauration ?
Trois taux se côtoient dans un établissement, et un seul critère décide : le produit est-il vendu pour être consommé tout de suite, ou pour être conservé ? La TVA sur restauration suit cette logique, et c’est la TVA collectée sur vos ventes que vous reversez ensuite à l’administration.
| Vente | Taux | Exemples |
|---|---|---|
| Repas servi sur place (restaurant, brasserie, fast-food) | 10 % | Plat, dessert, café |
| Boisson non alcoolisée servie au verre ou en gobelet | 10 % | Soda, jus, café |
| Plat à emporter ou livré, pour une consommation immédiate | 10 % | Burger, pizza, sandwich, salade |
| Produit conservable vendu à emporter | 5,5 % | Yaourt, paquet de chips, bouteille ou canette sans alcool |
| Pain, viennoiserie, pâtisserie à emporter | 5,5 % | Baguette, croissant, tarte |
| Plat de traiteur à emporter, non consommé tout de suite | 5,5 % | Plat cuisiné, lasagnes |
| Toute boisson alcoolisée, quel que soit le mode de vente | 20 % | Vin, bière, cidre, spiritueux |
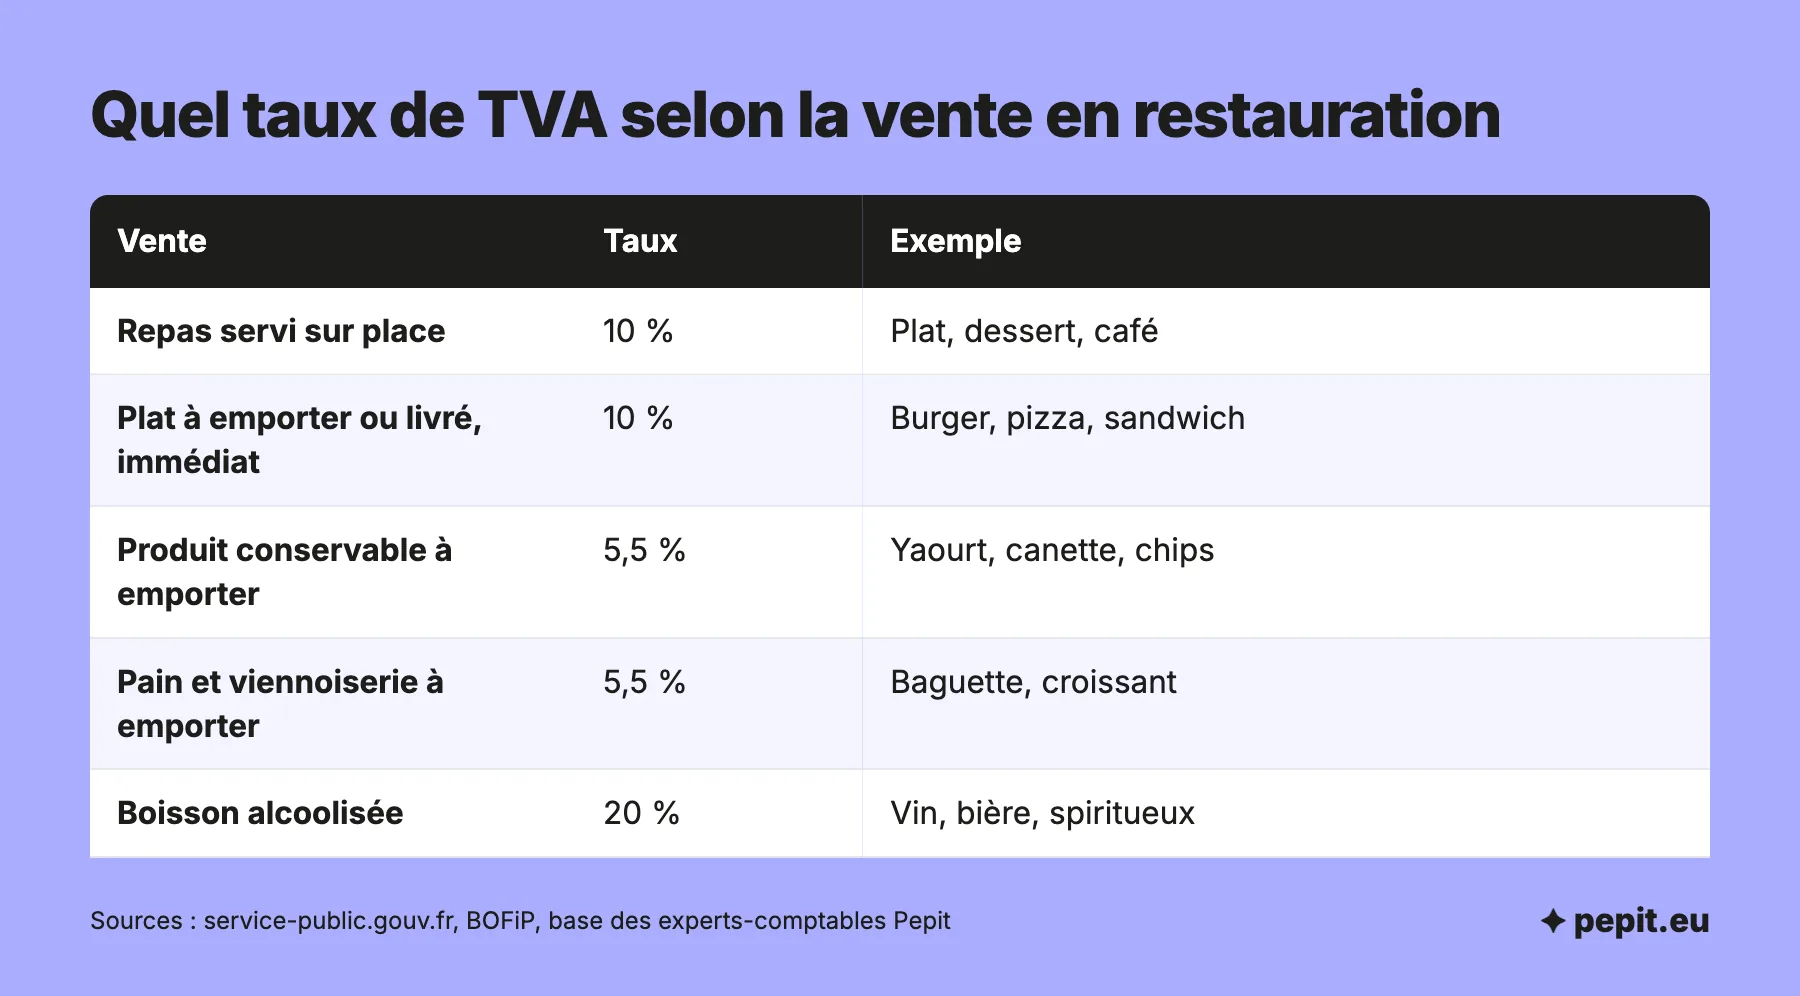
Les taux de 10 % et de 5,5 % sont des taux réduits, celui de 20 % est le taux normal. Le fast-food n’a pas de règle à part : un burger mangé sur place, comme un menu dans un restaurant traditionnel, est à 10 %.
L’avis de l’expert-comptable
Avant de paramétrer votre caisse, listez vos vingt produits les plus vendus et rangez chacun dans l’une des trois colonnes. Les erreurs viennent presque toujours des produits dont le taux change avec le mode de vente, comme une boisson servie au verre ou vendue en canette.
Sur place, à emporter ou livré : le taux change-t-il ?
Le mode de vente compte autant que le produit. Un même plat peut être à 10 % ou à 5,5 % selon que le client le mange tout de suite ou plus tard.
Sur place : 10 % pour tout ce qui est servi
Tous les plats servis en restauration sont facturés à 10 % de TVA, de même que les boissons non alcoolisées servies dans des contenants, verre ou gobelet. Le service obligatoire et les majorations inscrites sur l’addition font partie du prix : ils sont soumis à la TVA comme le reste, avec le taux de ce qu’ils accompagnent.
À emporter : le plat prêt à manger et le produit conservable
Les sandwichs, quiches, pizzas, crêpes, frites, kébabs, hamburgers, salades, desserts et plats cuisinés vendus pour une consommation immédiate à emporter restent à 10 %. Seuls les produits qui se conservent, comme les yaourts, les paquets de chips ou les fruits à l’unité, descendent à 5,5 %. Il en va de même du pain, des viennoiseries et des pâtisseries sucrées, sauf s’ils sont consommés sur place au restaurant. La glace à l’unité, cornet ou pot individuel, reste à 10 %.
Livraison : la règle de l’immédiateté
Une pizza ou des sushis livrés pour une consommation immédiate sont à 10 %. Pour une pizza livrée, le taux de 10 % s’applique quand la préparation, la vente et la livraison se suivent sans délai ; sinon, c’est 5,5 %. Un plat cuisiné de traiteur, vendu à emporter ou livré sans vocation à être mangé tout de suite, relève aussi de 5,5 %.
Attention
Une même boisson change de taux avec son contenant : un soda servi au verre est à 10 %, la canette vendue à emporter à 5,5 %. Le vin, lui, est à 20 % dans tous les cas, même vendu en bouteille scellée.
Alcool, menus et additions mixtes : comment ventiler le ticket ?
Quand une addition mélange plusieurs taux, chaque ligne garde le sien. C’est la ventilation, et c’est ce que la caisse doit faire sans intervention.
- Le client choisit ses plats et ses boissons séparément : chaque élément suit son propre taux.
- Le client prend un menu qui comprend une boisson alcoolisée : il faut isoler dans le prix du menu la fraction qui correspond à l’alcool, taxée à 20 %, le reste étant à 10 %.
- L’alcool entre dans la préparation d’un plat, comme une sauce au vin : il suit le taux du plat.
Pour les menus, l’administration admet une méthode forfaitaire unique quand la part d’alcool est à peu près la même d’un menu à l’autre. Le calculateur ci-dessous, en mode « Une facture », ventile un ticket ligne par ligne et affiche la base hors taxes et la TVA de chaque taux, ce qui sert aussi à vérifier le calcul de la TVA d’une addition.
Exemple chiffré
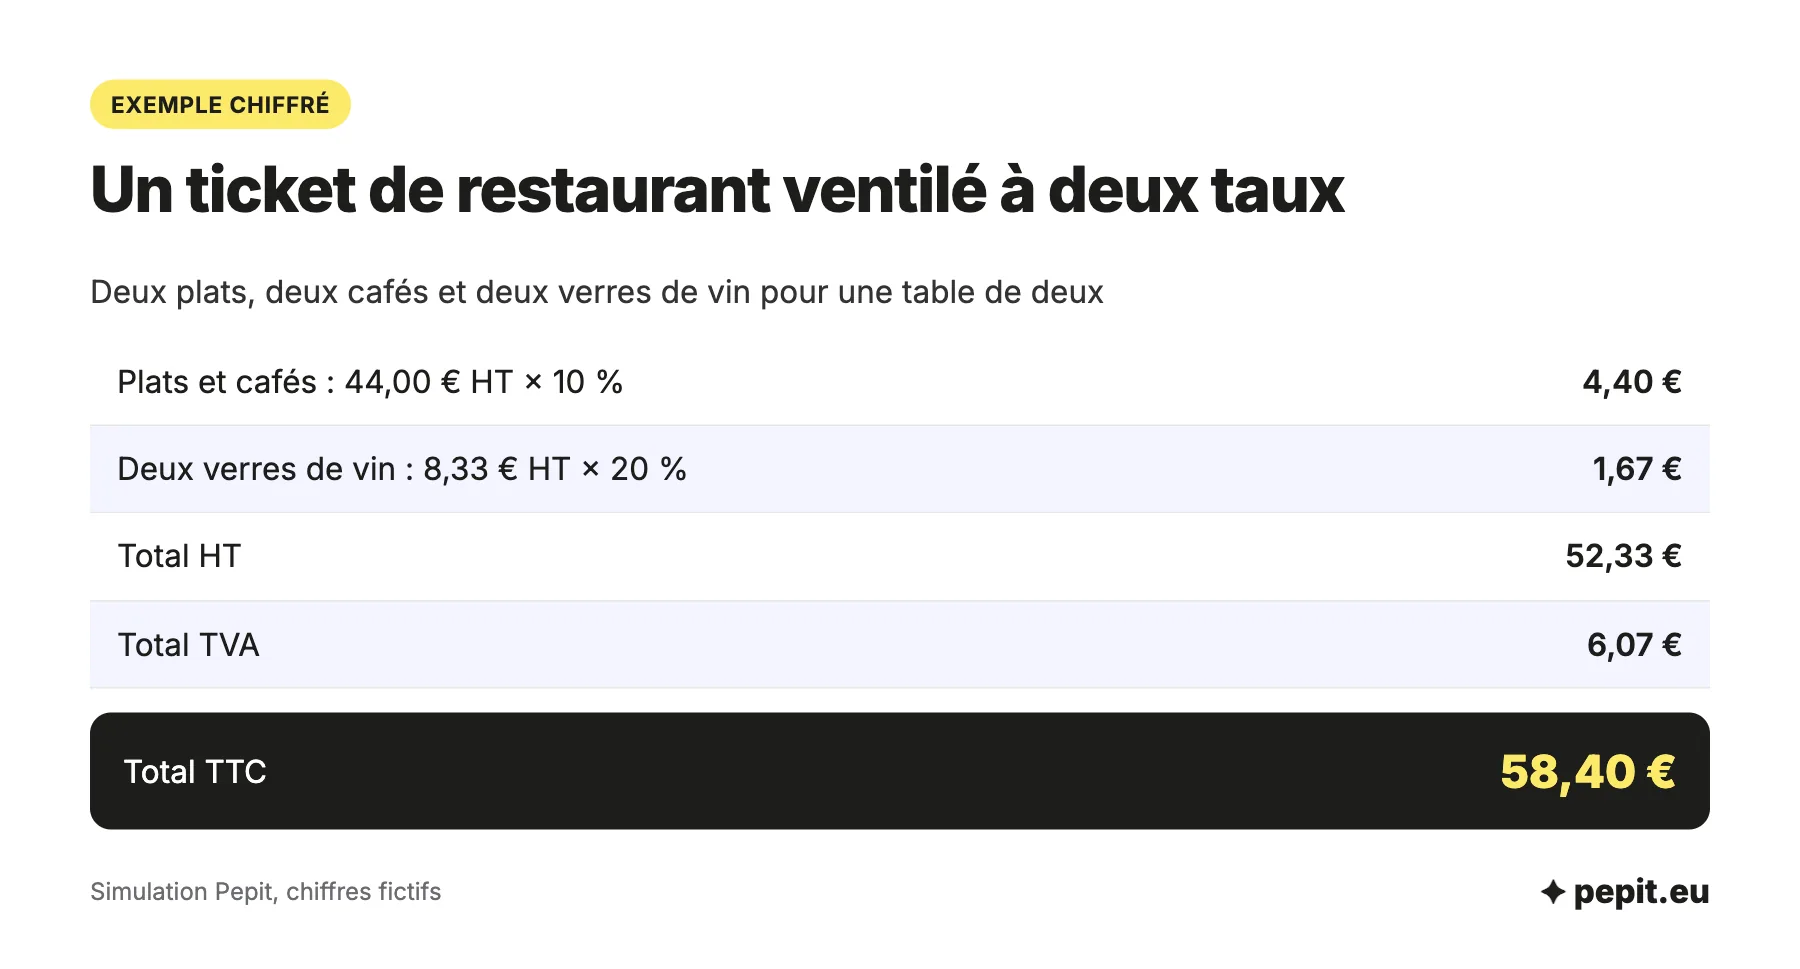
Simulation, chiffres fictifs. Une table de deux personnes règle une addition TTC de 2 plats à 22,00 €, 2 cafés à 2,20 € et 2 verres de vin à 5,00 €.
- Taux de 10 % : (2 × 22,00) + (2 × 2,20) = 48,40 € TTC, soit 44,00 € HT et 4,40 € de TVA.
- Taux de 20 % : 2 × 5,00 = 10,00 € TTC, soit 8,33 € HT et 1,67 € de TVA.
- Total : 58,40 € TTC, 52,33 € HT et 6,07 € de TVA.
- Lecture : la déclaration reprendra 44,00 € HT à 10 % et 8,33 € HT à 20 %, deux bases que la caisse doit enregistrer séparément.
Comment déclarer la TVA collectée d’un restaurant ?
La TVA des ventes se déclare par taux, avec la base hors taxes de chacun, sur la déclaration de TVA de votre régime. La caisse sécurisée fait le lien entre le ticket et la déclaration.
La TVA collectée, taux par taux
Le rapport de caisse du mois donne le chiffre d’affaires hors taxes de chaque taux. Vous en déduisez la TVA collectée, puis vous retranchez la TVA payée sur vos achats de marchandises, de matériel et de charges, récupérable sur facture conforme.
Exemple chiffré
Simulation, chiffres fictifs. Un restaurant encaisse sur le mois :
- Repas et boissons non alcoolisées : 30 000 € HT à 10 %, soit 3 000 € de TVA.
- Boissons alcoolisées : 5 000 € HT à 20 %, soit 1 000 € de TVA.
- Bouteilles et produits conservables à emporter : 2 000 € HT à 5,5 %, soit 110 € de TVA.
- TVA collectée : 3 000 + 1 000 + 110 = 4 110 €.
- TVA déductible sur les achats et charges du mois : 1 580 €, d’où une TVA nette de 4 110 − 1 580 = 2 530 € à payer.
L’avis de l’expert-comptable
Chaque mois, rapprochez les bases hors taxes de votre rapport de caisse de celles de la déclaration avant de valider. Un écart de quelques euros signale souvent un produit encaissé au mauvais taux ou une remise mal ventilée.
Le logiciel de caisse sécurisé
Les assujettis à la TVA qui encaissent des clients particuliers avec un logiciel ou un système de caisse doivent utiliser un outil qui garantit l’inaltérabilité, la sécurisation, la conservation et l’archivage des données. La preuve passe par un certificat d’un organisme accrédité ou, depuis le 21 février 2026, par une attestation individuelle de l’éditeur. À défaut, l’amende est de 7 500 € par logiciel ou système de caisse. Les entreprises en franchise en base de TVA ne sont pas concernées.
Un logiciel comptable pour TPE reprend les ventes par taux et prépare la déclaration. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Quelles erreurs de TVA les restaurateurs font-ils le plus souvent ?
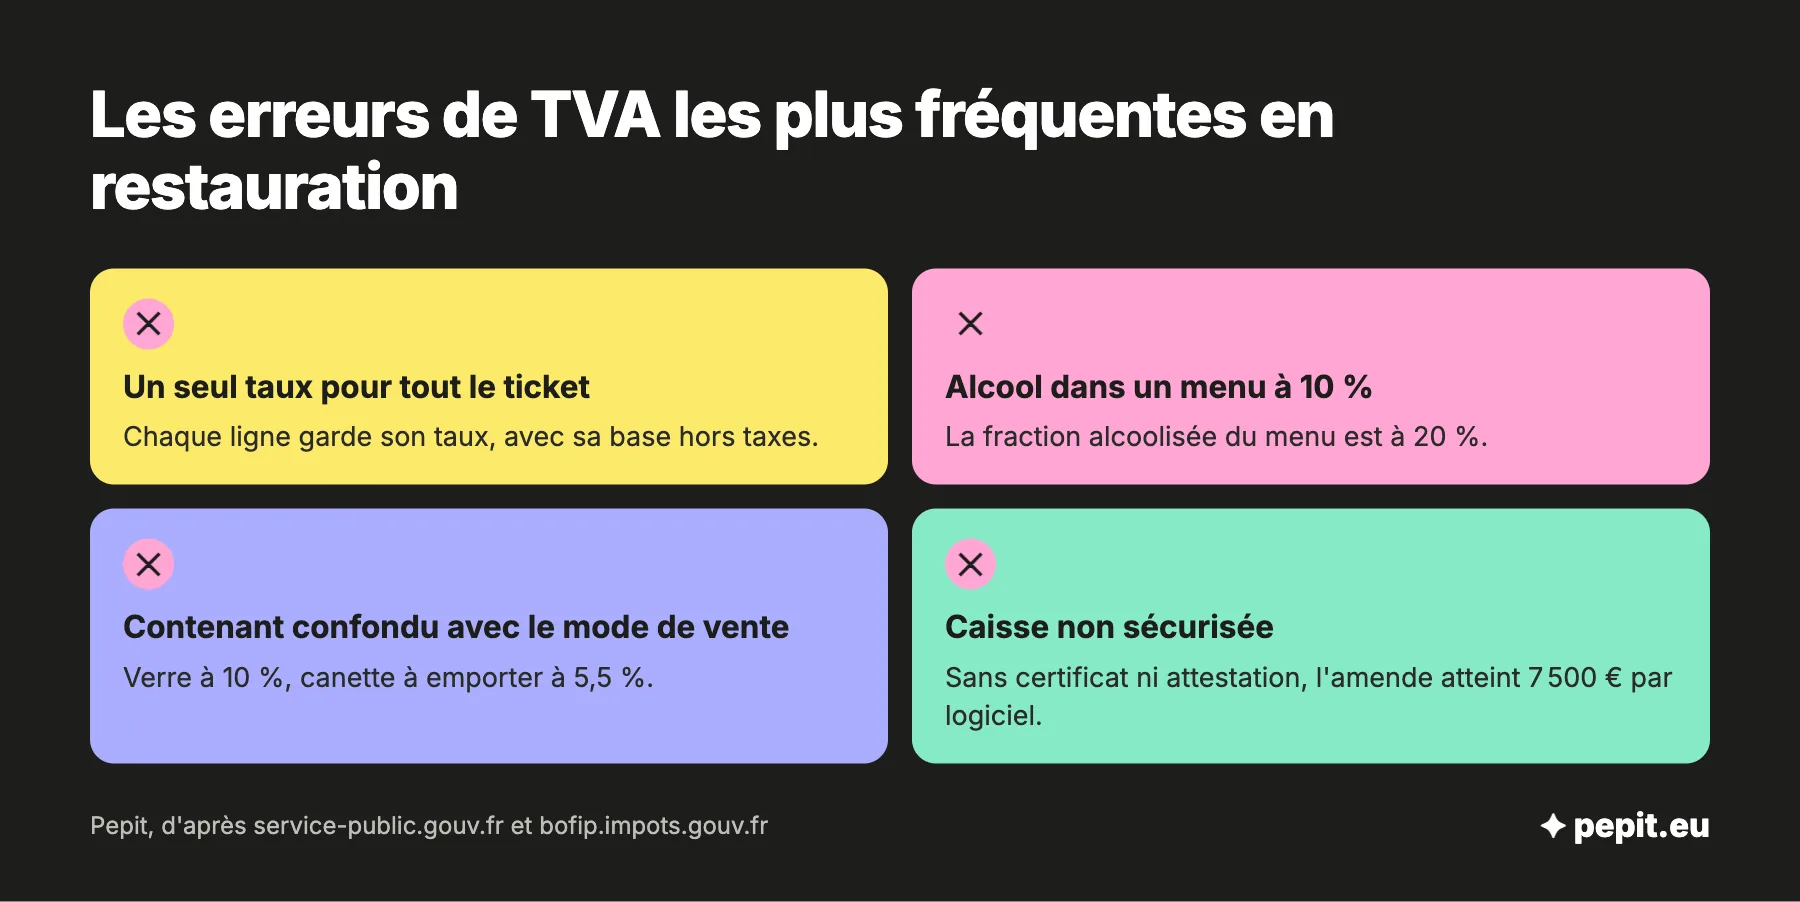
Les erreurs viennent de la caisse mal paramétrée plus que de la règle elle-même. Quatre reviennent sans cesse.
- Un seul taux réduit appliqué à tout le ticket alors qu’il contient de l’alcool : sans ventilation, c’est le taux le plus élevé qui s’applique à l’ensemble, et la TVA payée est plus lourde.
- Une boisson alcoolisée comprise dans un menu et facturée à 10 %.
- Un contenant confondu avec un mode de vente : verre à 5,5 % ou canette à 10 %.
- Une caisse sans certificat ni attestation de l’éditeur.
Vérifiez chaque trimestre un échantillon de tickets, comme le ferait un contrôleur : taux de chaque ligne, base hors taxes et total.
Questions fréquentes sur la TVA en restauration
Les réponses courtes aux questions les plus posées sur la TVA en restauration.
Quelle TVA sur un Coca-Cola ?
Servi au restaurant, en verre comme en bouteille, il suit le taux de 10 % de la restauration. Vendu à emporter en canette ou en bouteille, il passe à 5,5 % car il se conserve. Dans un gobelet, à emporter, il reste à 10 %.
Qui a droit à la TVA à 5,5 % ?
Ce taux vise les produits conditionnés dans un contenant qui permet leur conservation, et les aliments vendus en commerce de détail. Un restaurateur l’applique à ses ventes à emporter de produits conservables, pas à ses repas servis.
Quel est le taux de TVA d’une confiture ?
Vendue en pot, la confiture est un aliment conservable : 5,5 %. Servie au petit-déjeuner dans le prix d’un repas ou d’une formule au restaurant, elle suit le taux de 10 % de l’ensemble.
Quel taux pour une formule avec un verre de vin ?
Le prix de la formule se ventile : la fraction du vin est à 20 %, le reste à 10 %. Une méthode forfaitaire est admise si la proportion d’alcool est la même d’un menu à l’autre.
Le service obligatoire et le pourboire entrent-ils dans la base de TVA ?
Le service obligatoire, inscrit sur l’addition ou ajouté au prix, fait partie du prix : il est soumis à la TVA comme le repas. Il suit les mêmes règles de ventilation si l’addition comprend de l’alcool.
Quel taux pour un traiteur qui livre un buffet ?
Le plat cuisiné est à 5,5 % s’il n’est pas destiné à une consommation immédiate. Le service à table, le matériel ou la décoration fournis avec une prestation sur place suivent le taux de 10 % de cette prestation, car ils en sont l’accessoire.
Un restaurateur peut-il rester en franchise de TVA ?
Oui, tant que son chiffre d’affaires reste sous les seuils de la franchise en base de TVA. Il ne facture alors pas de TVA, mais il ne récupère pas non plus celle de ses achats.
Un restaurateur récupère-t-il la TVA sur ses achats ?
Oui, sur les marchandises, le matériel et les charges de l’exploitation, à condition de détenir une facture avec les mentions obligatoires dont le taux et le montant de TVA. La TVA devient déductible quand elle est exigible chez le fournisseur.
Sources
- Service-Public Entreprendre : taux de TVA sur les produits alimentaires et les boissons
- BOFiP : TVA, ventes à consommer sur place et restauration collective (BOI-TVA-LIQ-30-20-10-20)
- BOFiP : tableau des taux applicables par produit (BOI-ANNX-000495)
- BOFiP : amendes fiscales, logiciel de caisse (BOI-CF-INF-20-10-20)
- BOFiP : attestation individuelle de l'éditeur rétablie (loi de finances pour 2026)
- impots.gouv.fr : comment déduire la TVA sur mes achats