L’essentiel
- Taux : toute course de taxi est facturée avec 10 % de TVA, quel que soit le client.
- Note de frais : la TVA d’une course n’est jamais récupérable par l’entreprise cliente, même assujettie, ni pour un salarié remboursé.
- Franchise : sous 37 500 € de recettes, le chauffeur ne facture aucune TVA, mais ne récupère pas non plus celle de ses achats.
- Véhicule : au réel, le chauffeur récupère la TVA de son véhicule de taxi, ce que ne peut pas faire une entreprise ordinaire.
- Carburant : la TVA du carburant d’un taxi se récupère sans la limite de 80 % qui frappe les voitures de tourisme.
Quel taux de TVA appliquer à une course de taxi ?
Le transport de voyageurs est soumis au taux intermédiaire de 10 % de TVA, quel que soit le mode de transport (article 279, b quater du CGI). La TVA taxi suit donc une règle unique : 10 % sur le prix de la course, que le client soit un particulier ou une entreprise.
| Prestation | Taux | À retenir |
|---|---|---|
| Course de taxi | 10 % | Le prix affiché sur la note est un prix TTC |
| Course en VTC | 10 % | Même règle : c’est un transport de personnes |
| Voiture mise à disposition avec chauffeur | 10 % ou 20 % | 10 % si le contrat est un vrai contrat de transport, 20 % sinon |
| Transport de marchandises | 20 % | Le taux normal, hors du champ du taxi |
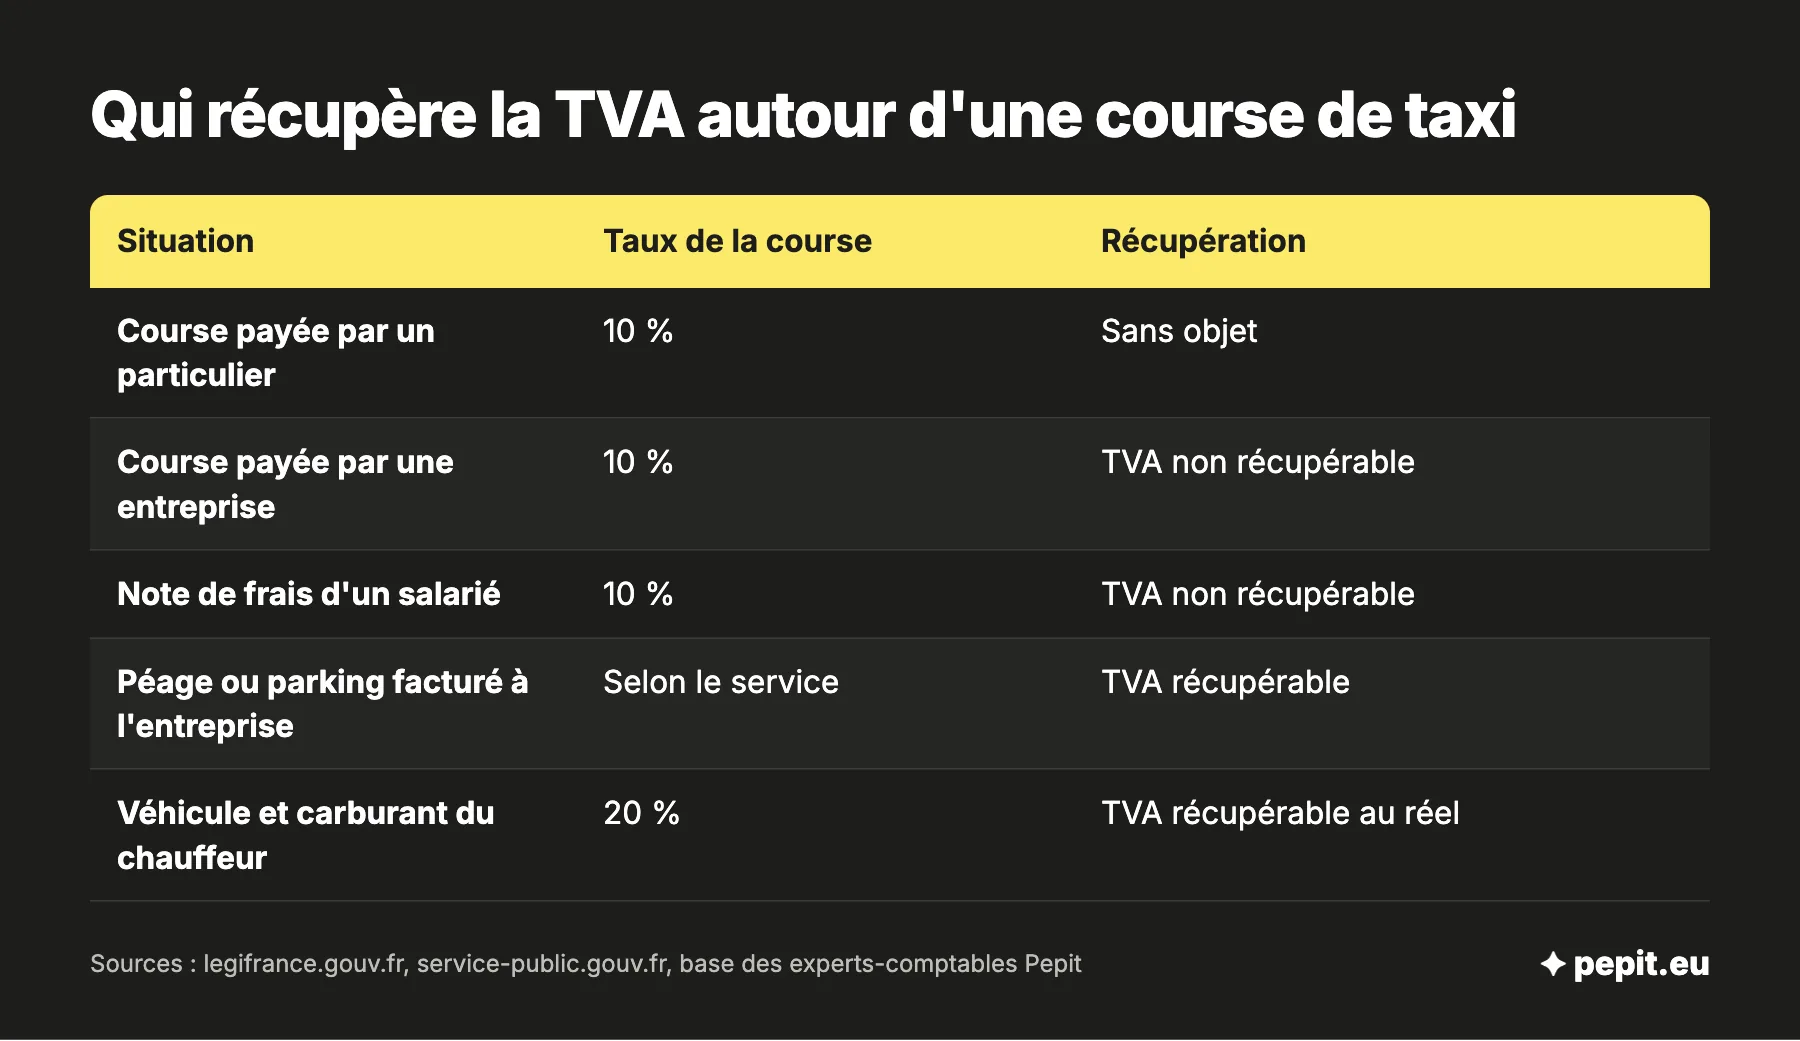
Pour une voiture avec chauffeur, l’administration regarde le contrat et la réalité de l’activité : assurance, responsabilité du propriétaire du véhicule, tarification et maîtrise du déplacement par le prestataire. Un vrai transport reste à 10 %. Pour passer du TTC au hors taxes d’une course, divisez par 1,10 : une course de 33,00 € TTC contient 30,00 € HT et 3,00 € de TVA. Le calculateur ci-dessous le fait pour tous les taux.
L’avis de l’expert-comptable
Demandez la note à chaque course et classez-la avec le motif du déplacement : elle justifie la charge en comptabilité, même si la TVA qu’elle contient reste à votre charge.
La TVA d’une course de taxi est-elle récupérable pour une entreprise ?
Non. La TVA sur les transports de personnes est exclue du droit à déduction, même quand la course sert un déplacement professionnel (article 206, IV de l’annexe II au CGI). Une entreprise ne récupère pas la TVA d’un taxi ni d’un VTC, qu’elle soit assujettie ou non.
| Dépense de déplacement | TVA récupérable |
|---|---|
| Taxi, VTC | ❌ Non |
| Billet de train ou d’avion | ❌ Non |
| Location de voiture | ❌ Non |
| Péage facturé au nom de l’entreprise | ✅ Oui |
| Parking facturé au nom de l’entreprise | ✅ Oui |
Le salarié ou le dirigeant qui avance une course se fait rembourser le prix TTC, et l’entreprise enregistre la totalité en frais de déplacement. La TVA n’est ni déduite ni reversée : elle est perdue.
Exemple chiffré
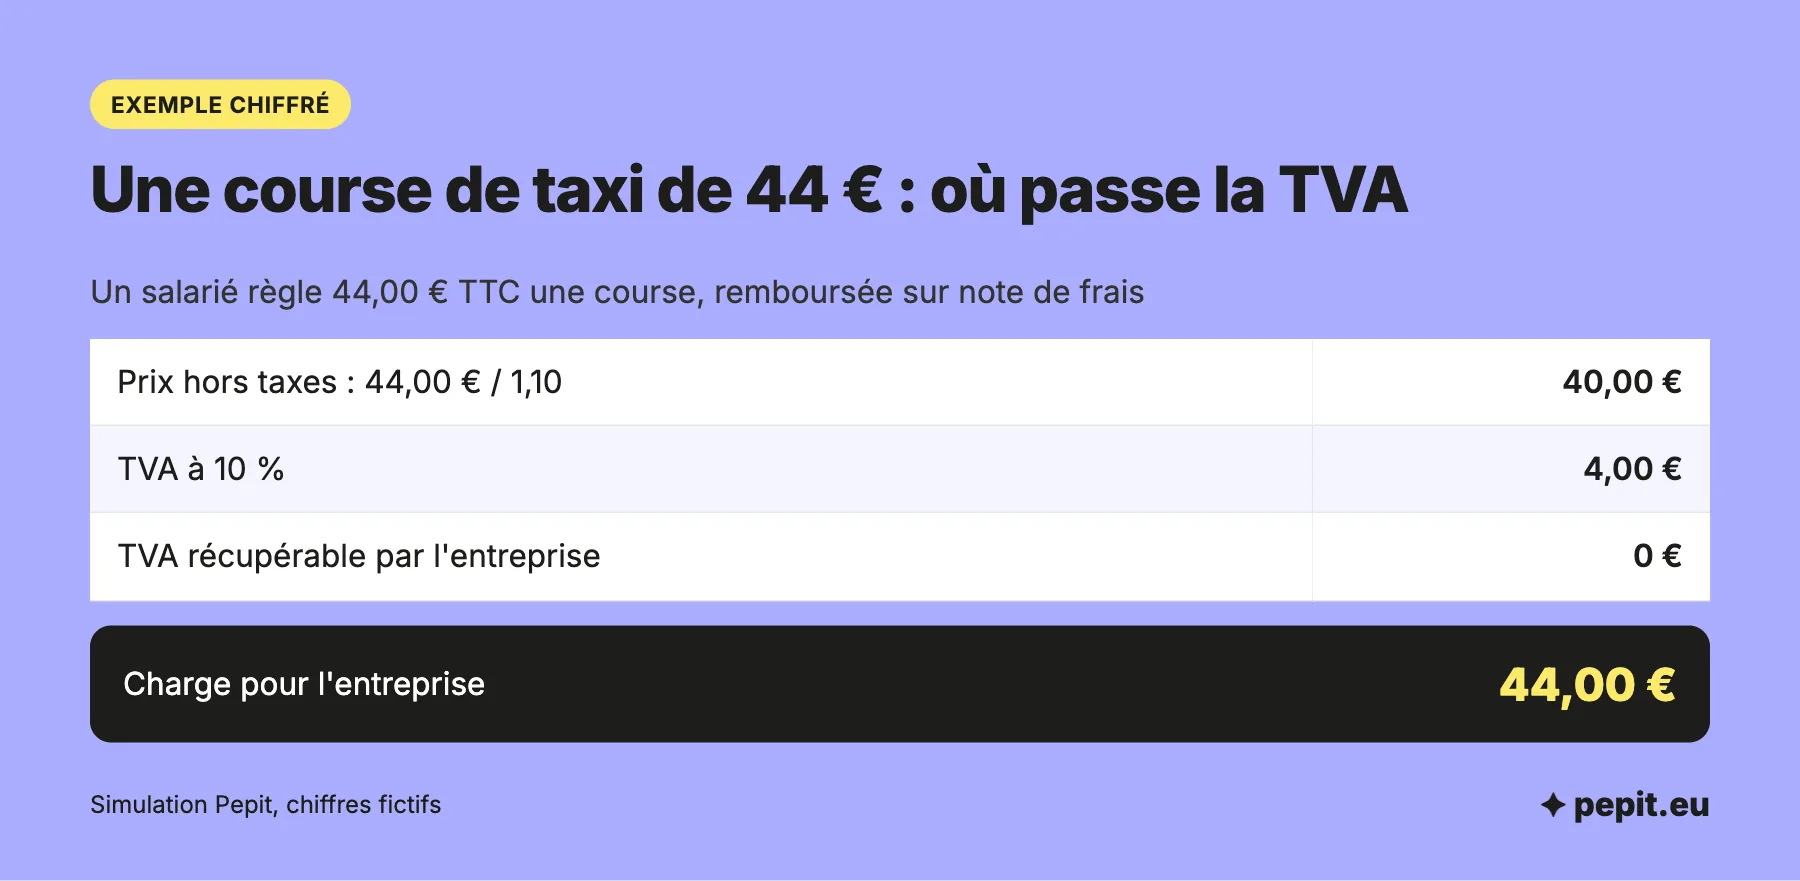
Simulation, chiffres fictifs. Un salarié règle 44,00 € TTC une course de taxi pour aller chez un client, et l’entreprise la lui rembourse sur note de frais.
- Prix hors taxes : 44,00 / 1,10 = 40,00 €.
- TVA à 10 % : 44,00 − 40,00 = 4,00 €.
- TVA récupérable par l’entreprise : 0 €.
- Lecture : l’entreprise rembourse 44,00 € et supporte les 44,00 € en charge, dont 4,00 € de TVA qu’elle ne déduira jamais.
L’avis de l’expert-comptable
La seule exception qui concerne une entreprise ordinaire est le contrat permanent de transport qui amène son personnel sur les lieux de travail : la TVA y est déductible. Une course ponctuelle n’en fait pas partie.
Un chauffeur de taxi facture-t-il la TVA ou reste-t-il en franchise ?
Le chauffeur est un prestataire de services. Sous 37 500 € de chiffre d’affaires, la franchise en base le dispense de facturer la TVA. Au-dessus, il facture 10 % sur ses courses et reverse la différence avec la TVA de ses achats.
| Situation | TVA sur les courses | TVA sur les achats | Déclaration |
|---|---|---|---|
| Franchise en base (jusqu’à 37 500 €, ou 41 250 € l’année du dépassement) | Aucune | Non récupérable | Aucune |
| Réel, au-dessus des seuils ou sur option | 10 % collectés | Récupérable | CA3 mensuelle ou trimestrielle ; CA12 annuelle pour le régime simplifié jusqu’à fin 2026 |
En franchise, la note ou la facture n’indique ni taux ni montant de TVA. Elle porte la mention « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026. À partir du 1er janvier 2027, la mention devient « TVA non applicable, art. L. 223-3 du CIBS », et l’ancienne reste admise jusqu’au 30 juin 2028. Les seuils, le dépassement et l’option sont détaillés dans l’article sur la franchise en base de TVA.
Attention
Le plafond de la micro-entreprise, 83 600 € pour des prestations de services, est plus haut que celui de la franchise de TVA. Un chauffeur entre 41 250 € et 83 600 € reste en micro, mais doit facturer 10 % de TVA.
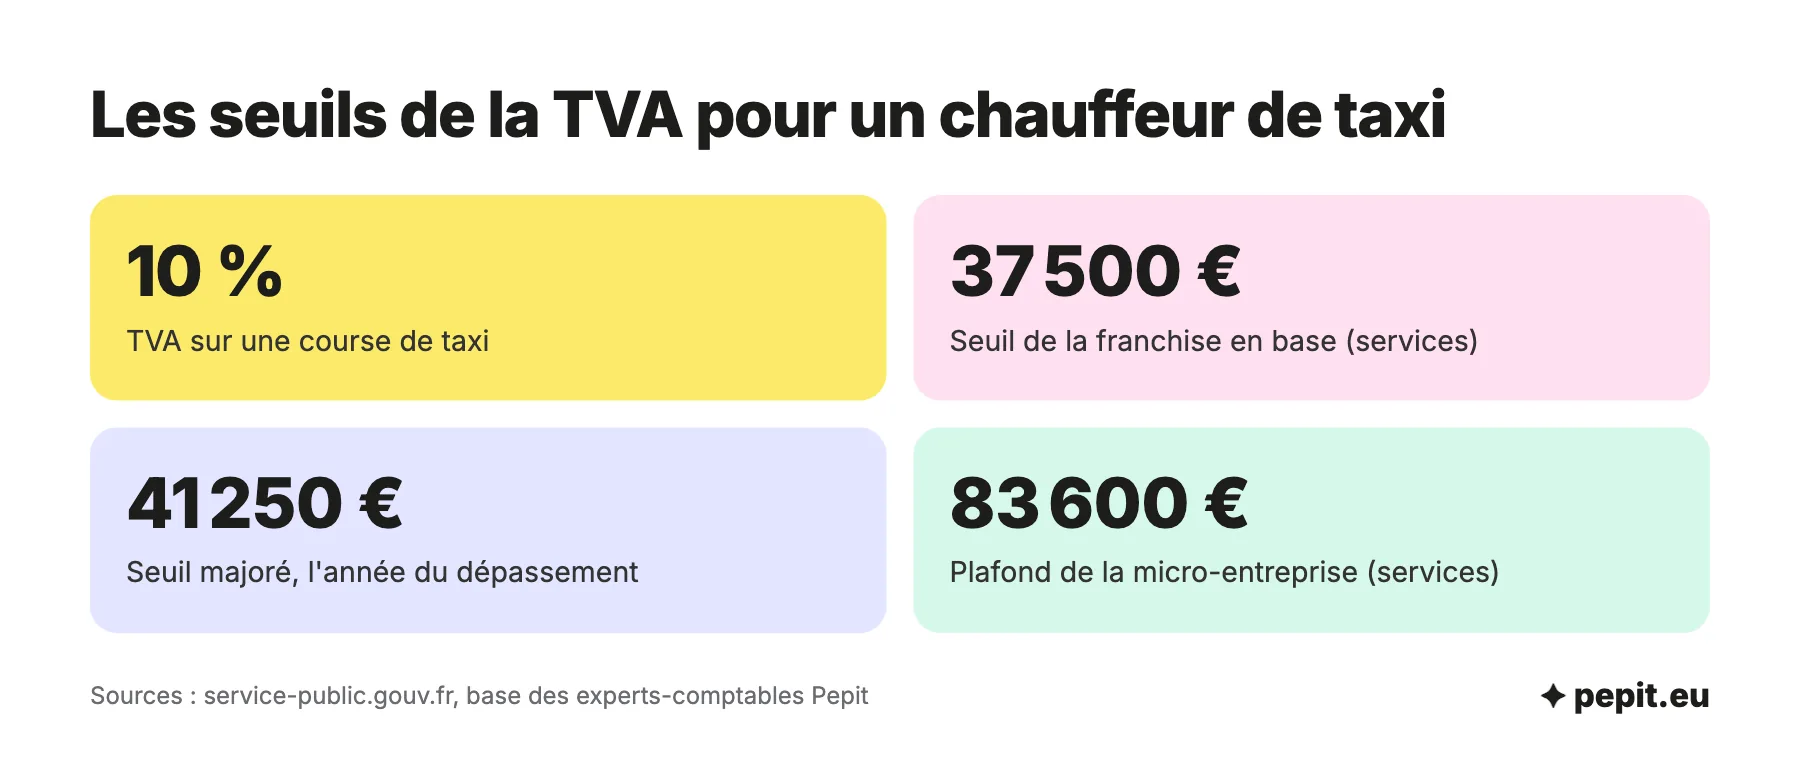
Les tarifs maximum d’une course sont fixés TTC par arrêté. Quitter la franchise ne permet donc pas de remonter le prix : le chauffeur garde le même tarif TTC, et la TVA de 10 % est prélevée sur ses recettes. Il garde en échange le droit de récupérer la TVA de ses achats.
Quelle TVA le chauffeur de taxi récupère-t-il sur son véhicule et ses achats ?
Au réel, le chauffeur déduit de la TVA collectée toute la TVA payée sur les achats de son activité. Son véhicule, que les autres entreprises ne peuvent pas déduire, fait exception pour lui.
Le véhicule de taxi
Les véhicules conçus pour transporter des personnes sont exclus du droit à déduction, sauf ceux acquis par une entreprise de transport public de voyageurs et affectés exclusivement à ces transports. Le véhicule de taxi relève de cette exception : sa TVA d’achat se récupère, alors que celle d’une voiture de tourisme ordinaire ne se récupère pas, comme le détaille l’article sur le véhicule et la TVA récupérable.
Attention
La condition est l’affectation exclusive au transport de voyageurs. Un véhicule qui sert aussi à la vie privée sort du cadre de l’exception, et sa TVA risque de ne plus être récupérable.
Carburant, entretien et autres achats
Les dépenses courantes de l’exploitation donnent droit à déduction sur facture au nom du chauffeur. La limite de 80 % de TVA sur le gazole et l’essence ne vise que les véhicules exclus du droit à déduction : elle ne s’applique pas au taxi.
| Achat du chauffeur au réel | TVA récupérable |
|---|---|
| Véhicule de taxi (achat) | ✅ Oui, si usage exclusif |
| Carburant | ✅ Oui, sans limite de 80 % |
| Entretien, réparations, pneus | ✅ Oui |
| Péages et parkings | ✅ Oui, sur facture |
| Courses de taxi d’un autre chauffeur | ❌ Non |
Exemple chiffré
Simulation, chiffres fictifs. Un chauffeur au réel encaisse 66 000 € TTC sur l’année et achète son véhicule 30 000 € HT.
- Recettes hors taxes : 66 000 / 1,10 = 60 000 €, soit 6 000 € de TVA collectée.
- TVA sur le véhicule : 30 000 × 20 % = 6 000 €.
- TVA sur le carburant (4 000 € HT) : 800 €, et sur l’entretien (2 000 € HT) : 400 €.
- TVA déductible : 6 000 + 800 + 400 = 7 200 €, d’où un crédit de 6 000 − 7 200 = −1 200 €.
- Lecture : le chauffeur ne paie rien cette année-là et a 1 200 € de crédit de TVA. L’année suivante, sans nouveau véhicule, il reverse 6 000 − 1 200 = 4 800 €.
Un crédit de TVA se reporte sur les déclarations suivantes, ou se rembourse sur demande à partir de 760 €. Si le chauffeur préfère déléguer ces déclarations, Pepit, cabinet d’expertise comptable en ligne, prend en charge la TVA et la comptabilité d’un chauffeur sur devis, et un logiciel comptable pour chauffeur VTC prépare les déclarations à partir des recettes. Les formules et les prix sont détaillés sur la page expert-comptable pour taxi.
Que doit contenir la note de taxi ?
Le chauffeur remet une note au client dès que la course atteint 25 € TTC. En dessous, la note est facultative, mais le client peut la demander.
- La date de la course et ses heures de début et de fin.
- Le nom du prestataire ou la dénomination de la société, l’immatriculation du véhicule et l’adresse pour les réclamations.
- Le prix de la course TTC hors suppléments, puis le total TTC supplément compris.
- Chaque majoration ou supplément facturé, et le nom du client si celui-ci le demande.
Cette note sert de justificatif au client. Pour un client professionnel qui veut une facture complète, avec la TVA détaillée par taux, reportez-vous aux mentions de TVA sur une facture.
Questions fréquentes sur la TVA des taxis
Les réponses courtes aux questions les plus posées sur la TVA des taxis.
Comment savoir si la TVA est à 10 % ou à 20 % ?
Le taux dépend de la prestation, pas du client. Le transport de voyageurs, donc la course de taxi, est à 10 %. Les achats du chauffeur, comme le véhicule ou le carburant, sont à 20 %, le taux normal.
Quel est le taux de TVA pour le transport ?
Le transport de voyageurs est à 10 %, quel que soit le mode de transport. Le transport de marchandises relève du taux normal de 20 %.
Comment savoir si c’est 5,5 % ou 20 % ?
Le taux de 5,5 % vise d’autres produits, comme l’alimentation ou l’énergie, et ne s’applique pas au transport de voyageurs. Une course de taxi est à 10 %, jamais à 5,5 %.
Comment facturer une course de taxi ?
Le chauffeur remet une note dès 25 € TTC, avec le prix TTC de la course, les suppléments et le total TTC. La TVA est incluse dans le prix TTC affiché. Un client professionnel peut demander une facture détaillée.
Quels sont les nouveaux tarifs des taxis ?
Les tarifs sont des maximum TTC fixés par arrêté, avec une prise en charge, un prix au kilomètre et un prix horaire d’attente. Le chauffeur peut pratiquer un prix inférieur, jamais supérieur. Un arrêté publié en fin d’année fixe le barème de l’année suivante.
Comment comptabiliser une note de taxi ?
L’entreprise enregistre la charge en frais de déplacement pour le montant TTC. Comme la TVA n’est pas récupérable, aucune ligne de TVA déductible n’est comptabilisée pour cette dépense.
La TVA d’un VTC est-elle récupérable ?
Non. Le VTC est un transport de personnes comme le taxi, et la TVA de la course n’est pas déductible, même pour un déplacement professionnel.
Un chauffeur en franchise peut-il récupérer la TVA sur son véhicule ?
Non. En franchise en base, le chauffeur ne facture pas de TVA et ne peut déduire aucune TVA sur ses achats. Si l’achat du véhicule est important, l’option pour la TVA lui permet de récupérer celle du véhicule, avec un engagement de deux années civiles.
Sources
- Légifrance : article 279 du CGI, taux de 10 % sur les transports de voyageurs
- Légifrance : article 206 de l'annexe II au CGI, exclusions du droit à déduction
- Légifrance : article 298 du CGI, carburants et droit à déduction
- BOFiP : taux réduit, transports de voyageurs (BOI-TVA-LIQ-30-20-60)
- Service-Public Entreprendre : taxis, tarifs, appareils et obligations commerciales
- Service-Public Entreprendre : franchise en base de TVA