L’essentiel
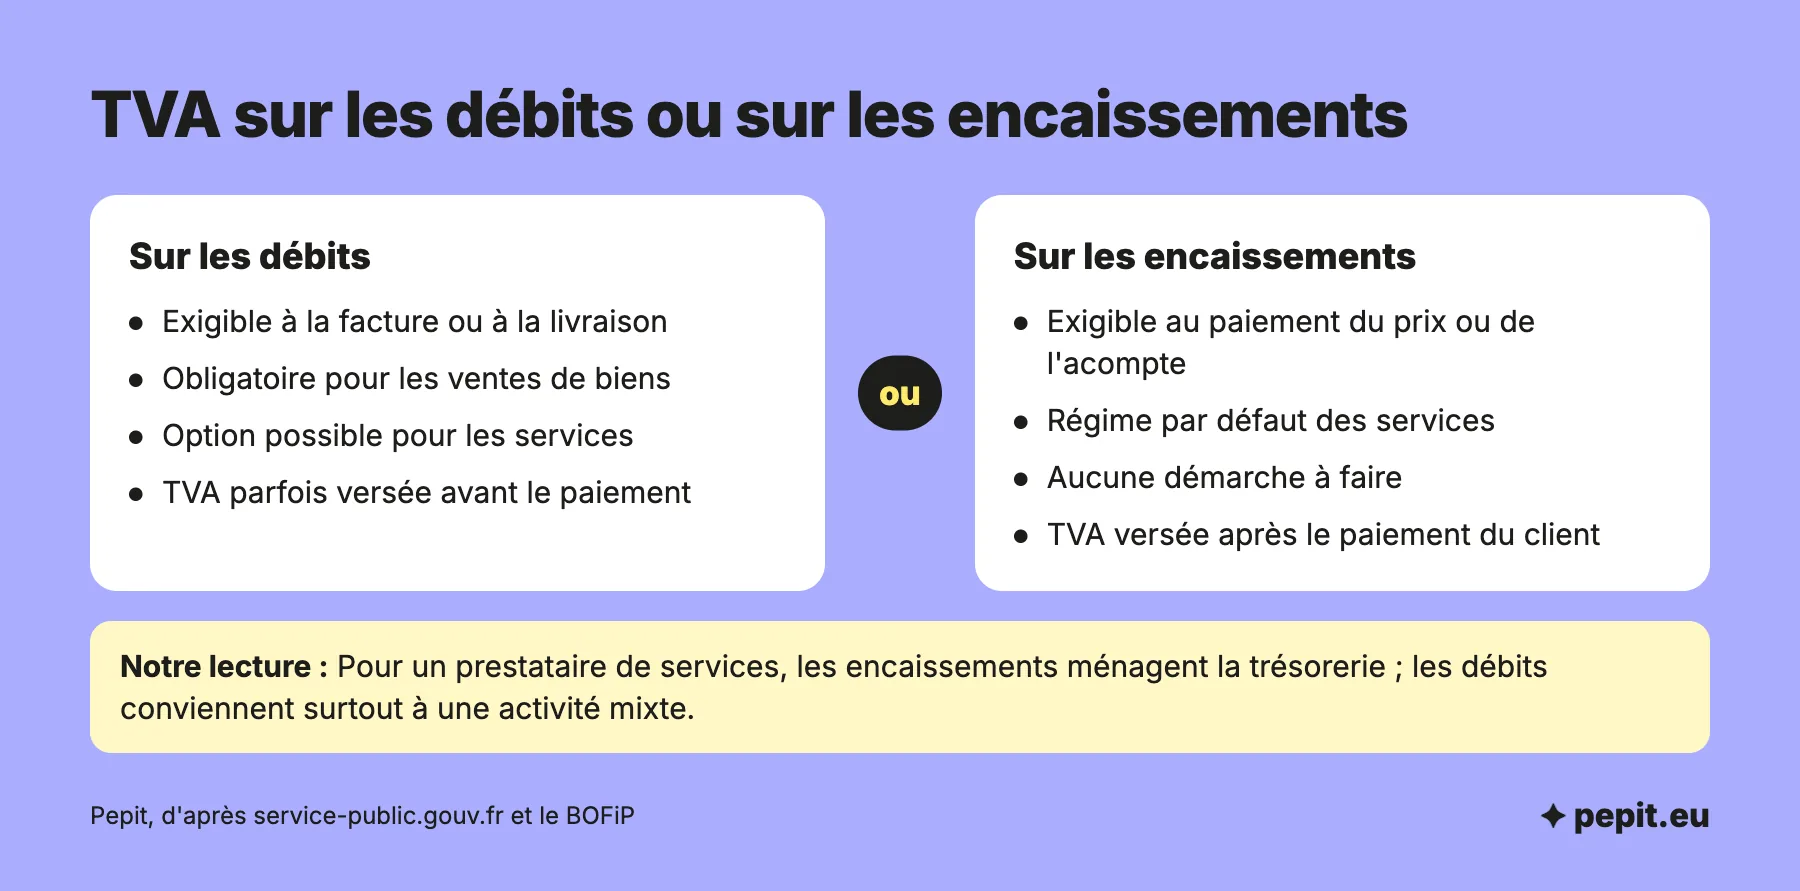
- Biens : la TVA sur les débits est obligatoire, la taxe devient due à la facture ou à la livraison, sans attendre le paiement.
- Services : la TVA sur les encaissements s’applique par défaut, la taxe devient due quand le client paie le prix ou un acompte.
- Option : un prestataire de services peut choisir les débits par lettre au service des impôts, pour toutes ses opérations.
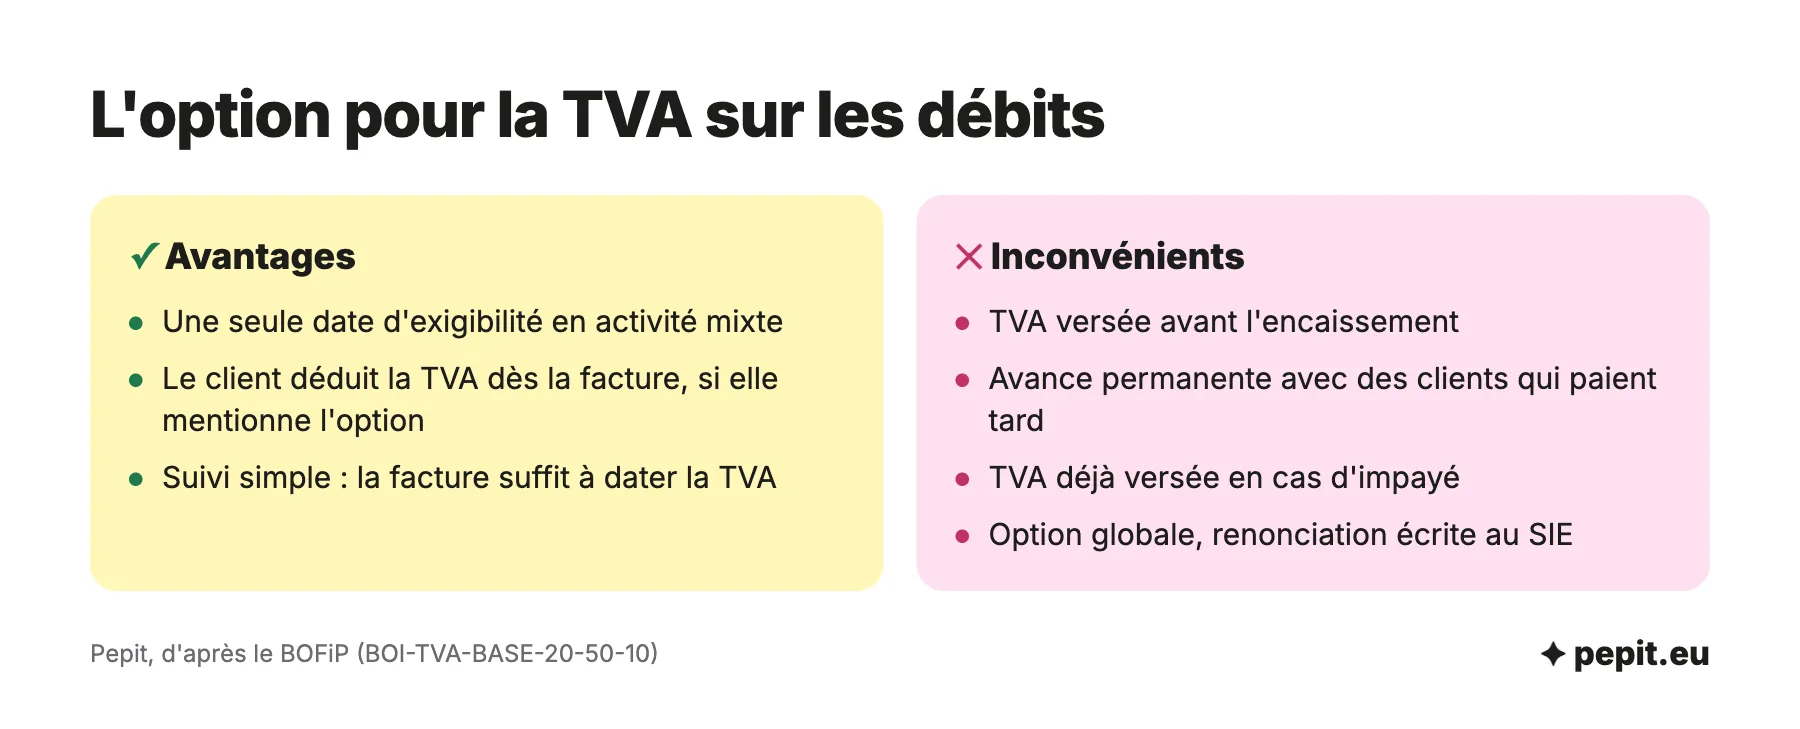
- Trésorerie : avec les débits, la TVA se verse parfois avant d’être encaissée, ce qui pèse sur les clients qui paient tard.
- Facture : l’option pour les débits doit y figurer, selon la taille de l’entreprise, avec une mention précise.
Quelle différence entre la TVA sur les débits et sur les encaissements ?
La différence tient à un seul point : la date à laquelle l’État peut réclamer la TVA. C’est l’exigibilité de la taxe, qui décide du mois de déclaration. Avec les débits, elle suit la facture ; avec les encaissements, elle suit le paiement du client. Les règles ci-dessous ne concernent pas les entreprises en franchise en base, qui ne facturent pas de TVA.
| Critère | TVA sur les débits | TVA sur les encaissements |
|---|---|---|
| TVA exigible | À l’inscription de la somme au débit du compte du client, en général à la facture ou à la livraison | À l’encaissement du prix, d’un acompte ou d’une avance |
| Ventes de biens | Régime obligatoire | Non |
| Prestations de services | Sur option | Régime par défaut |
| Acompte reçu | TVA exigible à l’encaissement de l’acompte | TVA exigible à l’encaissement de l’acompte |
| Démarche | Option écrite au service des impôts des entreprises (SIE) | Aucune |
| Effet sur la trésorerie | TVA parfois versée avant le paiement du client | TVA versée après le paiement du client |
| Déduction chez le client | Dès la réception de la facture, si elle mentionne l’option | Au mois du paiement |
| Mention sur la facture | Obligatoire selon la taille de l’entreprise | Aucune |
Exigibilité et fait générateur : ce que veulent dire ces mots
Le fait générateur est l’événement qui crée la TVA : la livraison d’un bien ou l’exécution d’une prestation. L’exigibilité est la date à partir de laquelle l’administration peut en réclamer le paiement. Sans fait générateur, il n’y a pas d’exigibilité, mais la TVA peut être due plus tard que l’opération. La déclaration de TVA reprend la TVA devenue exigible pendant la période : la CA3 d’avril reprend celle de mars.
Quel régime s’applique à votre activité ?
Le régime dépend de ce que vous vendez, avant toute option. Il se lit en trois cas : biens, services, activité mixte.
Vente de biens : la TVA sur les débits s’impose
Pour une livraison de marchandises, la TVA est exigible sur les débits, dès l’inscription de la somme au compte du client, en général à la date de la facture ou de la livraison. Vous ne pouvez pas choisir les encaissements. Un acompte reçu avant la livraison est exigible dès son encaissement.
Prestations de services : les encaissements par défaut
Pour un service, y compris des travaux immobiliers, la TVA est exigible à l’encaissement du prix, des acomptes ou des avances. Une facture de conseil émise en mars et payée en mai se déclare avec la TVA de mai. Le sujet est traité en détail dans l’article sur la TVA sur les prestations de services.
Deux cas particuliers : une prestation continue de plus d’un an, sans paiements échelonnés ni acomptes, devient exigible à la fin de chaque année civile. Et une facture émise avant l’exécution du service est un acompte : la TVA est due dès que vous l’encaissez.
Activité mixte : biens et services dans la même entreprise
Si vous vendez des biens et des services, chaque opération suit sa propre règle, donc deux dates d’exigibilité. Vous pouvez opter pour les débits sur l’ensemble pour n’avoir qu’une date. L’inverse n’existe pas : un choix global des encaissements n’est pas possible pour une activité mixte.
Exemple chiffré
Simulation, chiffres fictifs. Un magasin d’informatique facture le 10 mars 3 000 € HT d’ordinateurs et 1 500 € HT de maintenance. Le client paie le 10 mai.
- Ordinateurs : TVA de 3 000 × 20 % = 600 €, exigible en mars, car la vente de biens suit les débits.
- Maintenance : TVA de 1 500 × 20 % = 300 €, exigible en mai, à l’encaissement.
- Sans option : 600 € se déclarent avec la TVA de mars et 300 € avec celle de mai.
- Avec l’option pour les débits : les 900 € de TVA se déclarent en mars.
- Lecture : l’option simplifie le suivi, mais avance de 2 mois le paiement de 300 € de TVA.
L’avis de l’expert-comptable
Vérifiez le paramétrage de votre logiciel de facturation : s’il calcule la TVA des services à la date de facture alors que vous êtes aux encaissements, vous avancez la taxe sans le savoir. Comparez une fois par trimestre la TVA déclarée avec les règlements réellement reçus.
Faut-il opter pour la TVA sur les débits ?
Pour un prestataire de services, la réponse est le plus souvent non : les encaissements retardent le paiement de la TVA jusqu’à ce que le client règle. L’option ne retarde jamais l’exigibilité et ne peut donc que l’avancer.
Ce que l’option change pour la trésorerie
Un prestataire dont les clients paient à 60 jours verse la TVA avant d’avoir été payé. L’exemple suivant chiffre l’écart sur une seule facture.
Exemple chiffré
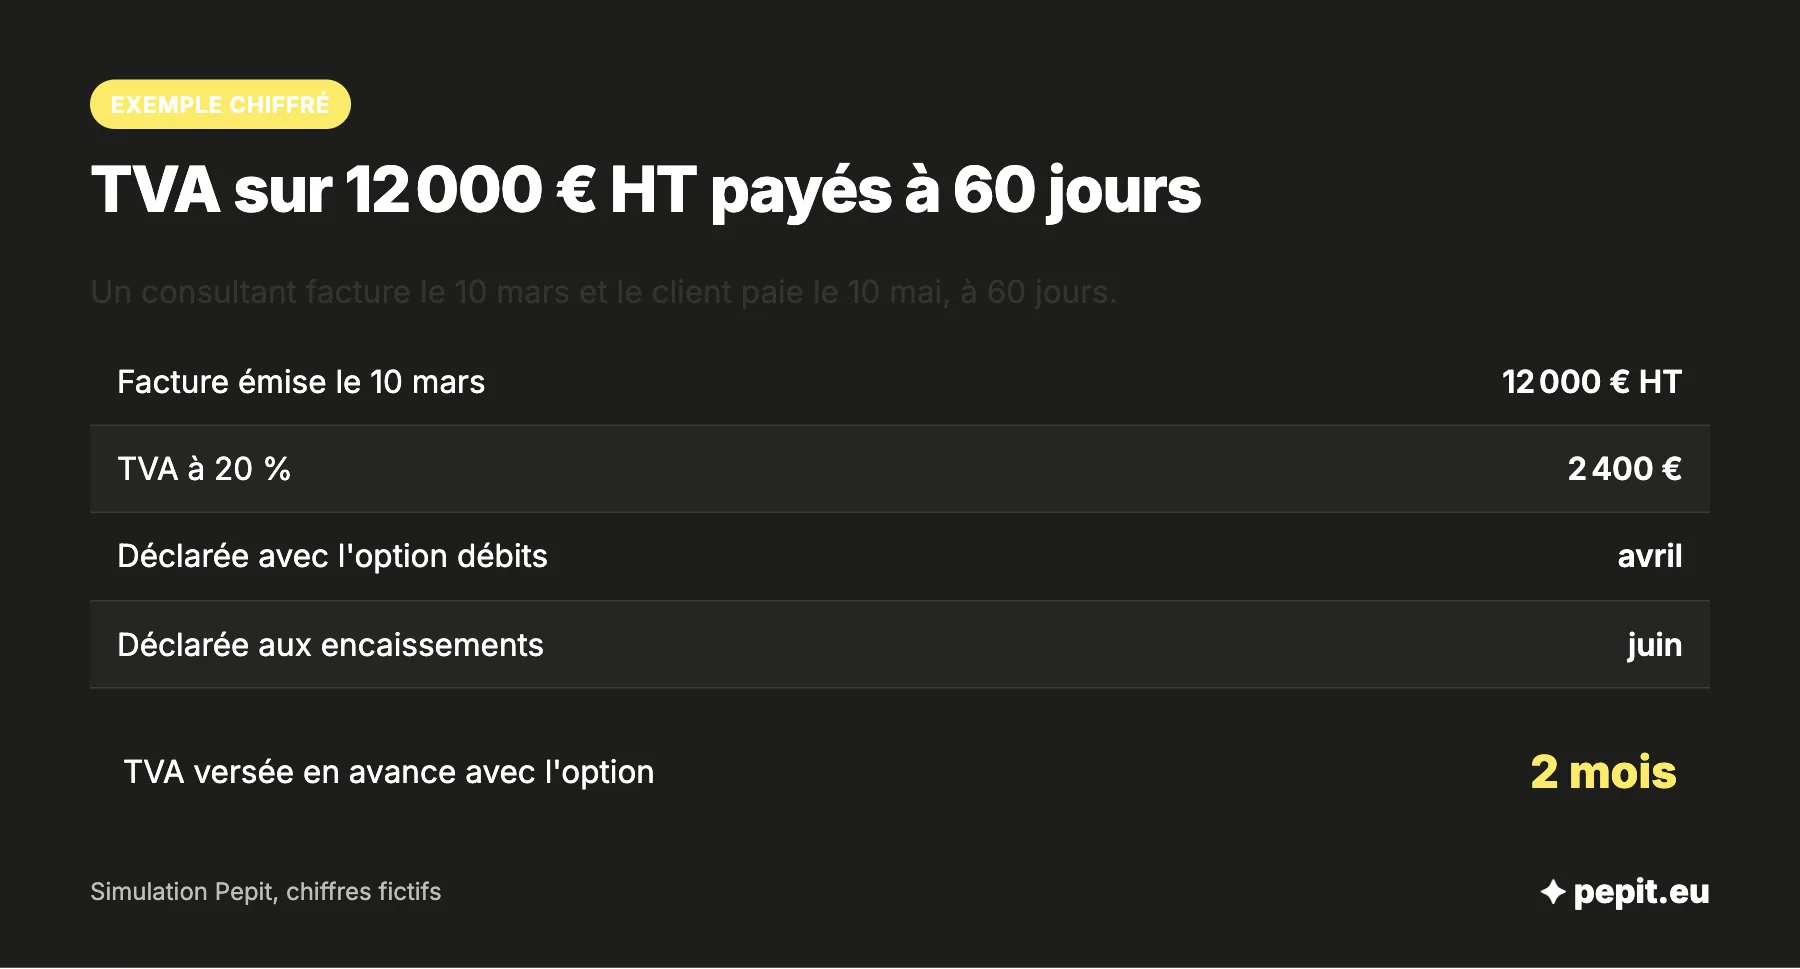
Simulation, chiffres fictifs. Un consultant au réel normal mensuel facture le 10 mars 12 000 € HT, soit 14 400 € TTC. Le client paie le 10 mai, à 60 jours.
- TVA de la facture : 12 000 × 20 % = 2 400 €.
- Sans option, aux encaissements : la TVA est exigible en mai, déclarée du 15 au 24 juin.
- Avec l’option pour les débits : la TVA est exigible en mars, déclarée du 15 au 24 avril.
- Résultat : 2 400 € de TVA partent 2 mois plus tôt, avant même que le client ait payé.
- Lecture : sur une facture de ce type chaque mois, l’avance reste permanente.
Attention
Si le client règle tard ou ne paie jamais, vous avez déjà versé la TVA de la facture en optant pour les débits. L’option n’est donc pas neutre pour une entreprise dont les clients sont des grands comptes, des administrations ou des particuliers qui paient à crédit.
Qui peut y avoir intérêt ?
L’option se défend dans trois cas : les clients paient comptant, l’activité est mixte et vous voulez une seule date d’exigibilité, ou vos clients professionnels attendent de déduire la TVA dès la facture. Pour les autres, restez aux encaissements.
L’avis de l’expert-comptable
Avant d’opter, multipliez votre TVA mensuelle moyenne par le délai de paiement de vos clients, en mois : c’est l’ordre de grandeur de l’avance permanente que l’option vous coûterait. Si ce montant dépasse votre marge de trésorerie, gardez les encaissements.
Comment opter pour les débits, ou y renoncer ?
L’option se fait par une lettre simple adressée au SIE dont vous dépendez pour la TVA. Elle est globale : elle couvre toutes les opérations qui comprennent une livraison de biens et une prestation de services. Elle prend effet le premier jour du mois qui suit.
La renonciation suit la même forme, par lettre simple au SIE, et prend effet le premier jour du mois suivant. Les règles de la TVA se reflètent aussi dans le plan de trésorerie : placez la TVA au mois où elle est versée, pas à celui de la facture.
Un logiciel comptable pour TPE qui suit la date des règlements calcule la TVA exigible au bon mois. Pepit, cabinet d’expertise comptable en ligne, prend en charge vos déclarations de TVA avec la tenue de vos comptes sur devis.
Que doit indiquer la facture pour l’option sur les débits ?
La mention de l’option figure parmi les quatre nouvelles mentions obligatoires des factures. Elle s’écrit « Option pour le paiement de la taxe d’après les débits » et s’applique si vous avez opté.
- 1er septembre 2026 : grandes entreprises et entreprises de taille intermédiaire (ETI).
- 1er septembre 2027 : PME et micro-entreprises.
Les trois autres mentions sont le numéro Siren du client, l’adresse de livraison si elle diffère, et la nature des opérations. Elles sont détaillées dans l’article sur les mentions d’une facture avec TVA. Pour votre client, la mention a un effet concret : il peut déduire la TVA dès la réception de la facture. Sans elle, il ne déduit qu’au mois du paiement. Dans tous les cas, la TVA reste exigible aux débits, même si la facture ne dit rien.
Questions fréquentes sur la TVA sur les débits ou les encaissements
Les réponses courtes aux questions les plus posées sur la TVA sur les débits et sur les encaissements.
Comment savoir si on est à la TVA sur encaissement ou sur débit ?
Regardez ce que vous vendez. Les ventes de biens sont toujours aux débits. Les services sont aux encaissements, sauf si vous avez écrit au SIE pour opter pour les débits. En cas de doute sur une option passée, demandez la confirmation à votre SIE.
Qui est concerné par la TVA sur les débits ?
Tous les vendeurs de biens, obligatoirement, et les prestataires de services qui ont opté. Les activités mixtes qui veulent une seule date d’exigibilité optent aussi.
Quand la TVA sur les encaissements s’applique-t-elle ?
Pour les prestations de services, y compris les travaux immobiliers, tant que vous n’avez pas opté pour les débits. La TVA devient exigible quand le client règle le prix, un acompte ou une avance, et se déclare avec la période de l’encaissement.
Pourquoi ne pas opter pour la TVA sur les débits ?
Parce que vous versez la TVA avant d’être payé. Avec des clients à 60 jours, la TVA de chaque facture part 2 mois plus tôt, et un impayé signifie une TVA versée sur une somme jamais encaissée.
Peut-on revenir de la TVA sur les débits aux encaissements ?
Oui, à tout moment, par lettre simple au SIE. Le régime des encaissements redevient applicable aux services le premier jour du mois suivant.
Peut-on choisir les encaissements pour la vente de marchandises ?
Non. Pour une livraison de biens, la TVA est exigible sur les débits, et aucune option n’existe pour passer aux encaissements. Seule une activité de services relève des encaissements par défaut.
La TVA est-elle exigible sur un acompte ?
Oui. Pour une prestation de services, elle est exigible à l’encaissement de l’acompte et se déclare au titre de la période où vous l’avez reçu, pas de celle de la facture finale. L’option pour les débits ne retarde jamais cette date.
Faut-il mentionner l’option sur les factures ?
Oui, avec la mention « Option pour le paiement de la taxe d’après les débits » : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les PME et les micro-entreprises.
Quels sont les 4 types de TVA ?
Quatre taux existent : 20 % pour le taux normal, 10 % pour le taux intermédiaire, 5,5 % pour le taux réduit et 2,1 % pour le taux super-réduit. Ils décident du montant de la TVA, alors que les débits et les encaissements décident du mois où elle est due.