L’essentiel
- Franchise : sous 37 500 € de recettes pour des services ou 85 000 € pour de la vente, la SASU ne facture ni ne déclare de TVA.
- Réel normal : au-dessus de la franchise, la SASU facture la TVA, déduit celle de ses achats et déclare en CA3.
- Fin du simplifié : le régime simplifié et sa CA12 annuelle sont supprimés, et la CA3 devient la règle pour tous les assujettis.
- Rythme : la CA3 est trimestrielle jusqu’à 1 000 000 € de chiffre d’affaires, mensuelle au-delà ou sur option.
- Frais du président : la TVA se récupère sur les factures au nom de la société, jamais sur un taxi, un train ou un avion.
Une SASU doit-elle facturer de la TVA ?
Cela dépend du chiffre d’affaires et de l’activité, pas du statut. Une SASU n’est pas soumise d’office à la TVA : tant que ses recettes restent sous les seuils de la franchise en base, elle ne facture pas de TVA, et ne peut pas non plus récupérer celle de ses achats. Au-dessus, elle relève d’un régime réel.
| Régime de TVA | Pour quelle SASU | TVA facturée | Déclaration |
|---|---|---|---|
| Franchise en base | Recettes de l’année précédente jusqu’à 37 500 € (services) ou 85 000 € (vente, hébergement) ; tolérance jusqu’à 41 250 € ou 93 500 € l’année en cours | Non | Aucune |
| Réel simplifié, jusqu’au 31 décembre 2026 | Au-dessus de la franchise, sous 286 000 € (services) ou 945 000 € (vente), avec moins de 15 000 € de TVA l’année précédente | Oui | CA12 annuelle et 2 acomptes |
| Réel normal | Au-dessus de ces plafonds, ou sur option ; pour tous les assujettis à partir du 1er janvier 2027 | Oui | CA3 mensuelle ou trimestrielle |
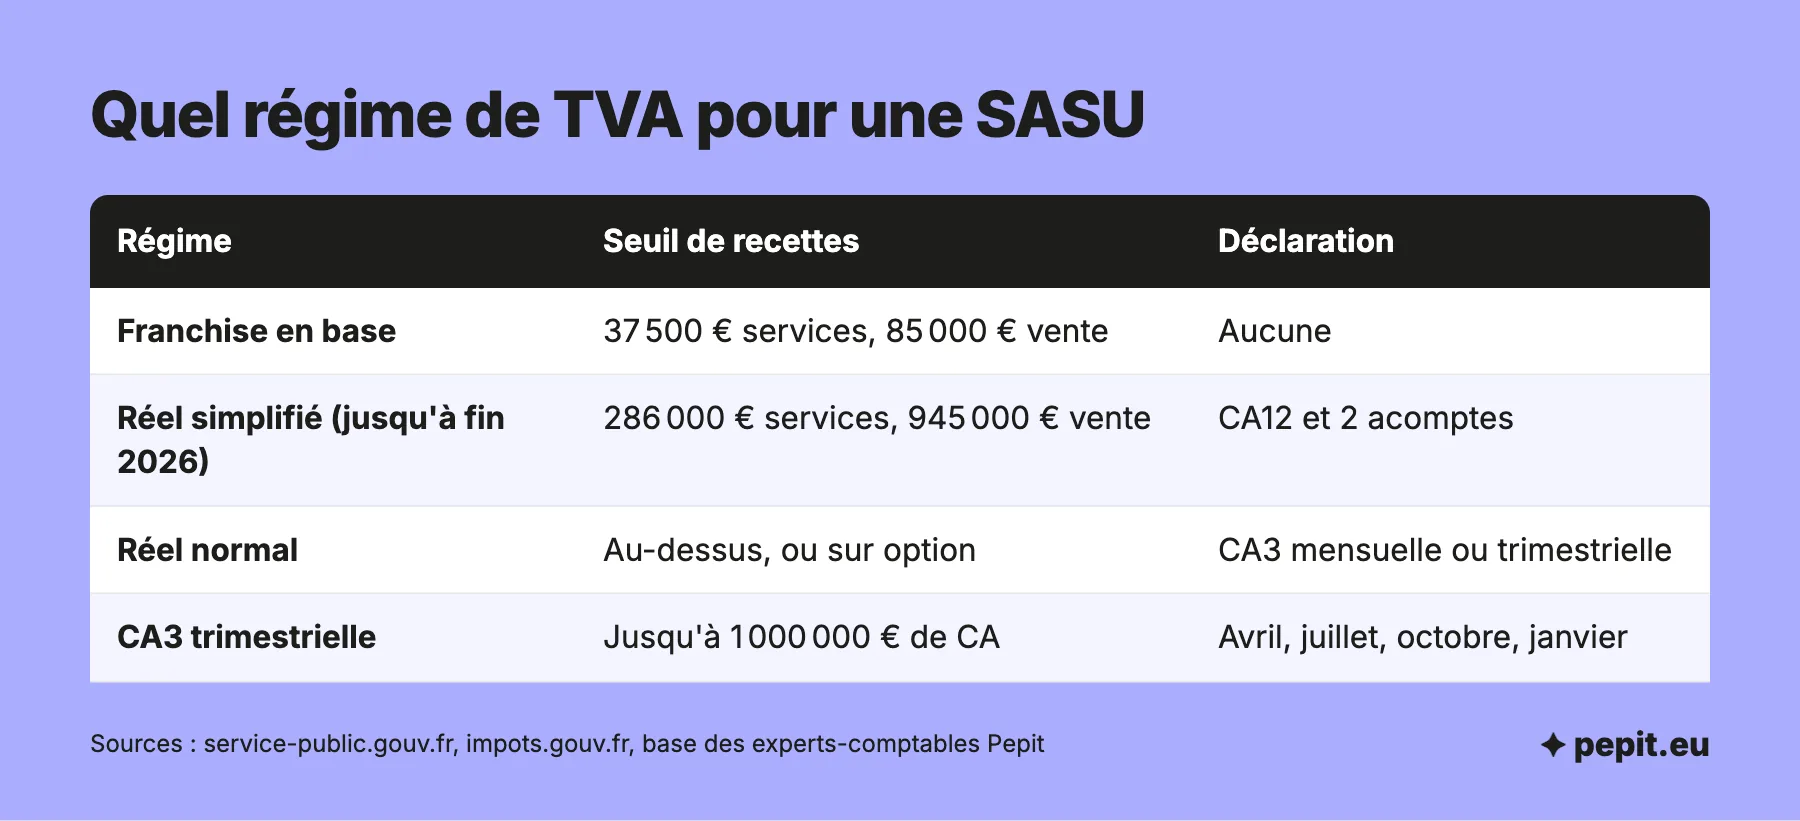
Le seuil de l’année précédente fait entrer dans la TVA le 1er janvier suivant. Le seuil majoré de l’année en cours la fait entrer dès le jour du dépassement. Le seuil unique de 25 000 € prévu par la loi de finances pour 2025 a été abandonné : les seuils de 37 500 € et 85 000 € restent en vigueur. Pour les détails, la franchise en base de TVA a son propre article.
En franchise, la facture de la SASU n’a ni taux ni montant de TVA. Elle porte la mention « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026, puis « TVA non applicable, art. L. 223-3 du CIBS » à partir du 1er janvier 2027. L’ancienne mention reste admise jusqu’au 30 juin 2028.
L’avis de l’expert-comptable
Avec des clients professionnels et des achats importants, la franchise coûte parfois plus qu’elle ne rapporte : sans TVA récupérable sur vos achats, vous perdez 20 % du prix hors taxes de chaque dépense. Comparez avant de rester en franchise, car l’option pour la TVA engage pour deux années civiles.
Que change la fin du régime simplifié pour une SASU ?
La loi de finances pour 2025 (article 38) supprime le régime simplifié de TVA au 1er janvier 2027. Les SASU qui y sont soumises passent d’elles-mêmes au réel normal, sans démarche, et déclarent en CA3.
- La dernière CA12 est celle de l’exercice clos le 31 décembre 2026, à déposer au plus tard le 4 mai 2027.
- La CA3 est trimestrielle si le chiffre d’affaires, augmenté des acquisitions taxables, ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours ; elle est mensuelle au-delà, ou sur option.
- Les acomptes de juillet et de décembre disparaissent : la TVA se paie au fil des trimestres.
Le mini-réel, qui associait une TVA au réel normal et des bénéfices au régime simplifié, perd son objet pour la TVA : tous les assujettis déclarent désormais en CA3. L’article sur le régime réel simplifié de TVA détaille la bascule.
Exemple chiffré
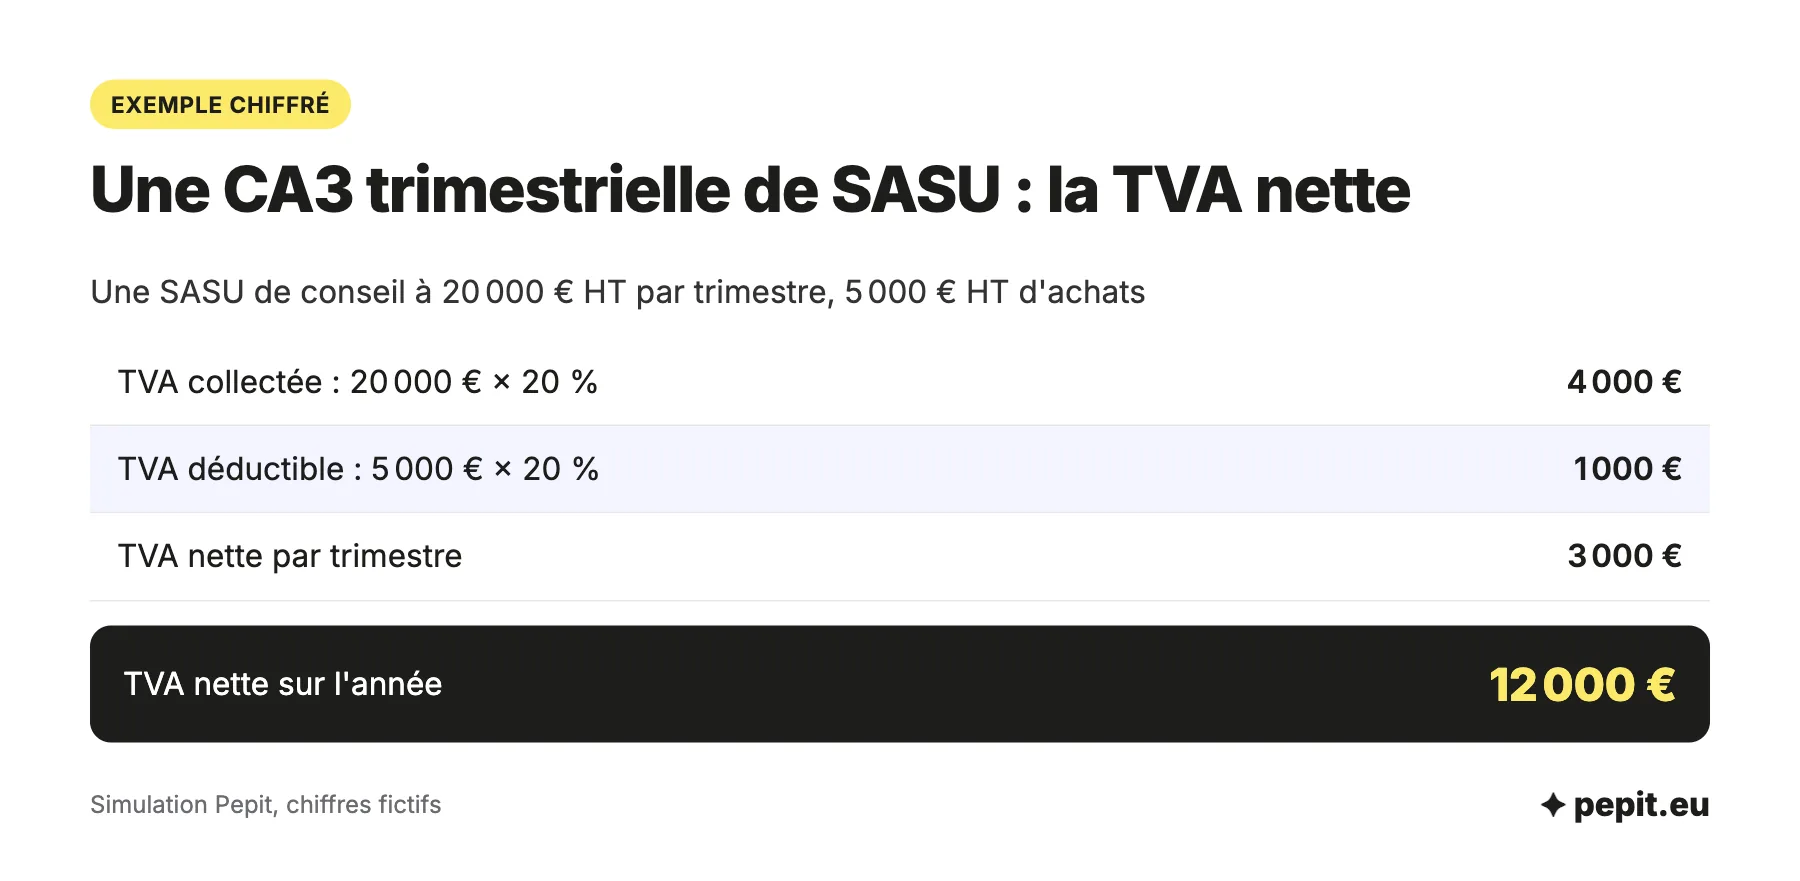
Simulation, chiffres fictifs. Une SASU de conseil facture 20 000 € HT par trimestre et achète pour 5 000 € HT de services et de matériel par trimestre, tous à 20 %.
- TVA collectée : 20 000 × 20 % = 4 000 €.
- TVA déductible : 5 000 × 20 % = 1 000 €.
- TVA nette de la CA3 : 4 000 − 1 000 = 3 000 € par trimestre, soit 12 000 € sur l’année.
- Lecture : la TVA du premier trimestre se déclare et se paie entre le 15 et le 24 avril, puis en juillet, octobre et janvier. La SASU doit garder ces 3 000 € de côté chaque trimestre : ils ne lui appartiennent pas.
Comment déclarer et payer la TVA d’une SASU ?
Au réel normal, la SASU dépose une déclaration CA3 sur son espace professionnel impots.gouv.fr et paie en ligne au même moment. En franchise, elle n’a aucune déclaration de TVA à déposer.
La CA3 mensuelle se dépose entre le 15 et le 24 du mois suivant, la date exacte dépendant de la forme de l’entreprise, du département et du numéro SIREN. La CA3 trimestrielle suit le même calendrier en avril, juillet, octobre et janvier. Si l’échéance tombe un week-end ou un jour férié, elle passe au jour ouvré suivant. Le calendrier ci-dessous place vos échéances de TVA des 12 prochains mois selon votre régime et votre clôture.
La déclaration reprend la TVA collectée sur les ventes, la TVA déductible sur les achats et le solde à payer. Quand la TVA déductible dépasse la TVA collectée, la SASU a un crédit de TVA, fréquent la première année : elle le reporte sur la période suivante, ou en demande le remboursement à partir de 760 €. Le pas à pas, avec une CA3 remplie, figure dans l’article sur la déclaration de TVA.
Pour ne pas gérer ces échéances seule, la SASU peut confier sa TVA et sa comptabilité à Pepit, cabinet d’expertise comptable en ligne, sur devis, ou préparer ses déclarations avec un logiciel comptable pour SASU.
Comment la SASU récupère-t-elle la TVA, y compris sur les frais du président ?
La SASU déduit la TVA payée sur ses achats professionnels, à condition de détenir une facture au nom de la société avec les mentions obligatoires. Les frais que le président avance obéissent à la même règle.
| Dépense de la SASU ou de son président | TVA récupérable |
|---|---|
| Matériel, logiciels, prestations facturés au nom de la société | ✅ Oui |
| Péage ou parking facturé au nom de la société | ✅ Oui |
| Taxi, VTC, train, avion, location de voiture | ❌ Non |
| Achat ou location d’une voiture de tourisme | ❌ Non |
| Carburant d’une voiture de tourisme | 80 % pour le gazole, l’essence et l’E85 |
| Indemnités kilométriques | Sans objet, le barème est un forfait |
Les règles du carburant et des utilitaires sont détaillées dans l’article sur le véhicule et la TVA récupérable, et celle des courses de taxi dans la TVA des taxis.
Attention
Une dépense réglée à titre personnel puis remboursée n’ouvre droit à la TVA que si la facture est établie au nom de la SASU. Une facture au nom du président, même pour un achat professionnel, ne permet pas de déduire la TVA.
Quelles erreurs de TVA reviennent le plus en SASU ?
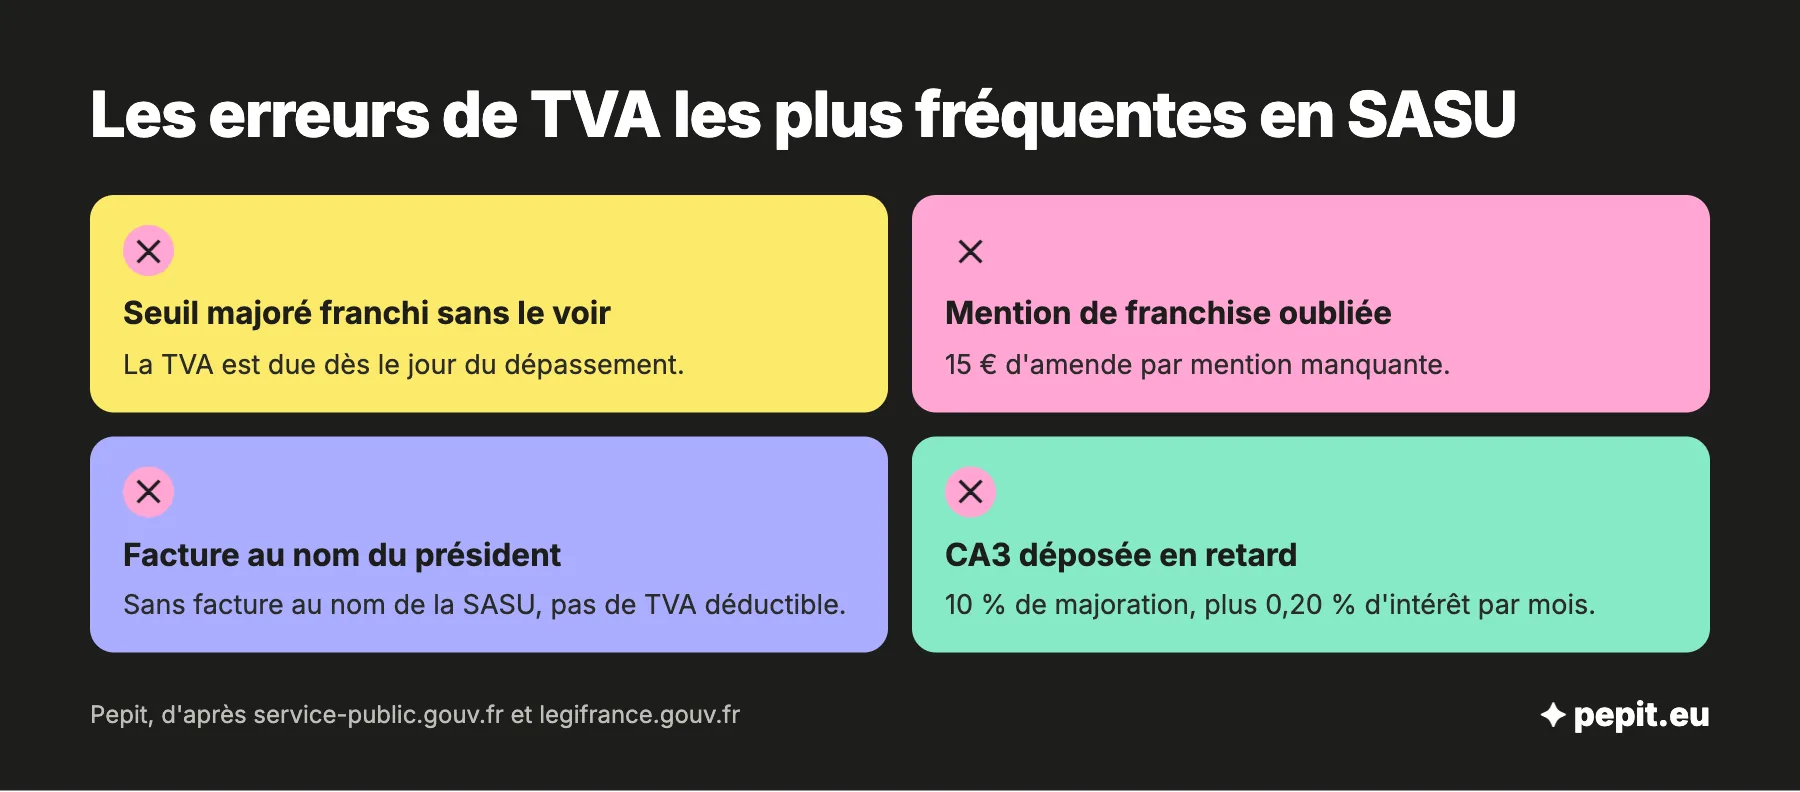
Les erreurs viennent surtout de seuils franchis sans le voir et de factures mal établies. Quatre reviennent sans cesse.
- Dépasser le seuil majoré en cours d’année : la TVA est due dès le jour du dépassement.
- Oublier la mention de franchise : l’amende est de 15 € par mention manquante, dans la limite du quart du montant facturé.
- Régler un achat avec une facture au nom du président, et perdre la TVA déductible.
- Déposer la CA3 en retard : 10 % de majoration sur la TVA due, sans mise en demeure, plus 0,20 % d’intérêt de retard par mois.
L’avis de l’expert-comptable
Programmez les dates de la CA3 dans votre agenda dès l’ouverture du compte professionnel, et gardez la TVA collectée sur un compte à part. Un retard coûte 10 % de majoration, et la TVA encaissée dépensée par erreur est la cause la plus fréquente de difficultés de trésorerie.
Questions fréquentes sur la TVA d’une SASU
Les réponses courtes aux questions les plus posées sur la TVA d’une SASU.
Comment ne pas payer de TVA en SASU ?
En restant sous les seuils de la franchise en base, 37 500 € pour des services et 85 000 € pour de la vente. La SASU ne facture alors pas de TVA, mais ne récupère pas celle de ses achats. Au-dessus des seuils, la TVA est obligatoire et ne peut pas être évitée.
Quel est le plafond de TVA d’une SASU, et le seuil de 25 000 € s’applique-t-il ?
Les plafonds de la franchise sont de 37 500 € et 85 000 €, avec une tolérance jusqu’à 41 250 € et 93 500 € l’année en cours. Le seuil unique de 25 000 € voté à l’origine a été abandonné : les seuils restent inchangés en 2026.
Une SASU peut-elle choisir la TVA sous le seuil de franchise ?
Oui, en l’écrivant au service des impôts des entreprises. L’option prend effet le premier jour du mois et dure deux années civiles, avec reconduction tacite. Elle sert à récupérer la TVA sur des achats importants.
Une SASU sans activité doit-elle déclarer la TVA ?
En franchise, non. Au réel normal, oui : la SASU dépose une CA3 « néant » même sans opération sur la période. Le plus simple est de vérifier son régime dans l’espace professionnel.
Quel taux de TVA une SASU applique-t-elle ?
Le taux dépend de l’activité, pas de la forme juridique. Le taux normal est de 20 %. Certaines prestations relèvent de 10 % ou de 5,5 %, comme la restauration ou certains produits alimentaires.
Que se passe-t-il si la SASU dépasse le seuil en cours d’année ?
Si les recettes de l’année précédente dépassent le seuil de référence, la TVA s’applique au 1er janvier suivant. Si les recettes de l’année en cours dépassent le seuil majoré, elle s’applique dès le jour du dépassement.
La TVA d’une SASU est-elle différente de celle d’une SAS ?
Non. Le régime de TVA dépend de l’activité et du chiffre d’affaires, pas de la forme de la société. Une SASU et une SAS ont les mêmes seuils, les mêmes déclarations et les mêmes règles de déduction.
Que devient le mini-réel de TVA pour une SASU ?
Il perd son objet pour la TVA, puisque le régime simplifié est supprimé et que tous les assujettis déclarent en CA3. Le choix du régime d’imposition des bénéfices est un autre sujet, indépendant de la TVA.
Sources
- Service-Public Entreprendre : franchise en base de TVA
- Service-Public Entreprendre : déclarer et payer la TVA
- impots.gouv.fr : le régime simplifié de TVA est supprimé à compter du 1er janvier 2027
- Légifrance : article 1728 du CGI (défaut ou retard de déclaration)
- Légifrance : article 206 de l'annexe II au CGI, exclusions du droit à déduction