L’essentiel
- Définition : un compte de bilan suit un bien, une dette ou un apport, et son solde apparaît à l’actif ou au passif.
- Classes : les comptes de bilan occupent les classes 1 à 5 du plan comptable, les classes 6 et 7 étant les comptes de gestion.
- Lecture du solde : un solde débiteur se lit en général à l’actif, un solde créditeur au passif, avec quelques exceptions à connaître.
- Report : les soldes des comptes de bilan passent d’un exercice au suivant, alors que ceux des comptes de gestion repartent à zéro.
- Équilibre : l’actif égale toujours le passif, soit 30 500 € dans l’exemple chiffré de cet article.
Quels sont les comptes de bilan et dans quelle classe les trouver ?
Un compte de bilan est un compte du plan comptable qui retrace ce que l’entreprise possède, ce qu’elle doit et ce que les associés lui ont apporté. Le plan comptable général range ces comptes dans les classes 1 à 5, chacune correspondant à une famille de postes du bilan.
| Classe | Ce qu’elle suit | Où elle se lit au bilan | Solde habituel |
|---|---|---|---|
| 1 : capitaux | Capital (101), réserves (106), report à nouveau (11), résultat (12), emprunts (164) | Passif : capitaux propres, provisions et dettes financières | Créditeur, sauf les comptes 109 et 169 |
| 2 : immobilisations | Biens gardés plusieurs exercices : logiciel, matériel, véhicule, titres | Actif immobilisé, diminué des amortissements du compte 28 | Débiteur, et créditeur pour le 28 |
| 3 : stocks | Marchandises, matières et produits en cours | Actif circulant, rubrique « Stocks et en-cours » | Débiteur, et créditeur pour le 39 |
| 4 : tiers | Clients (411), fournisseurs (401), personnel (421), organismes sociaux (431), État (44), associés (455) | Actif ou passif selon le sens du solde | Variable selon le compte |
| 5 : financiers | Banque (512), caisse (53), valeurs mobilières de placement (50), concours bancaires courants (519) | Disponibilités à l’actif, concours bancaires courants (519) au passif | Débiteur, et créditeur pour le 519 |
La classe 1 regroupe presque uniquement des ressources : elle forme le haut du passif, avec deux exceptions qui vont à l’actif, le compte 109 « Actionnaires : capital souscrit – non appelé » et le compte 169 « Primes de remboursement des emprunts ». La classe 5, elle, contient l’argent disponible, et sa version « dette » est le compte 519 « Concours bancaires courants ».
Les classes 6 et 7, charges et produits, ne figurent pas au bilan : elles alimentent le compte de résultat. Le plan comptable a aussi une classe 8, réservée aux comptes spéciaux, qui n’entre pas non plus dans le bilan.
Comment lire le solde d’un compte de bilan ?
Le solde d’un compte est la différence entre ses débits et ses crédits. Un solde débiteur se range en général à l’actif, un solde créditeur au passif. Quatre cas sortent de cette règle simple.
- Les amortissements (compte 28) ont un solde créditeur, mais ils se retranchent des immobilisations à l’actif : le bien garde sa valeur d’origine en classe 2, et la valeur nette se lit par différence.
- Les comptes de tiers changent de côté avec leur solde : un client qui doit de l’argent (411) est une créance à l’actif, tandis qu’un client qui a versé une avance ou un acompte sur commande (compte 4191) est une dette de l’entreprise, au passif, au poste « Avances et acomptes reçus sur commandes en cours ».
- Un compte bancaire à découvert n’est plus une disponibilité mais une dette envers la banque. Pour les banques, le plan comptable interdit de compenser un compte à solde créditeur avec un compte à solde débiteur.
- Les charges constatées d’avance (486) sont des comptes de régularisation qui figurent à l’actif, alors que les produits constatés d’avance (487) vont au passif.
Le détail des comptes de tiers montre pourquoi la classe 4 est la plus délicate : selon le sens du solde, un compte de tiers se lit à l’actif ou au passif.
L’avis de l’expert-comptable
Avant d’arrêter les comptes, parcourez la balance en regardant seulement les soldes qui vont à contre-sens : un client créditeur, un fournisseur débiteur, une banque en négatif. Chacun cache soit une erreur de saisie, soit un acompte à classer.
Comment passer des écritures au bilan ? Exemple d’une SASU de conseil
Rien ne vaut un cas complet pour voir un compte de bilan vivre : huit écritures, une balance, puis le bilan. Les chiffres sont fictifs.
Exemple chiffré
Une SASU de conseil ouvre son premier exercice. Hypothèses : simulation sans TVA ni impôt sur les bénéfices, pour garder des calculs lisibles. Voici les huit écritures de l’exercice.
- Apport en capital : débit 512 Banques et crédit 101 Capital, 5 000 €.
- Emprunt bancaire : débit 512, crédit 164 Emprunts auprès des établissements de crédit, 8 000 €.
- Achat d’un ordinateur : débit 218 Autres immobilisations corporelles, crédit 512, 3 000 €.
- Facture de conseil émise : débit 411 Clients, crédit 706 Prestations de services, 20 000 €.
- Encaissement partiel : débit 512, crédit 411, 14 000 €.
- Honoraires du comptable reçus : débit 622 Rémunérations d’intermédiaires et honoraires, crédit 401 Fournisseurs, 2 000 €.
- Paiement partiel : débit 401, crédit 512, 1 500 €.
- Amortissement de l’ordinateur : débit 68112 Dotations aux amortissements des immobilisations corporelles, crédit 2818 Amortissements des autres immobilisations corporelles, 1 000 €.
À la clôture, on additionne les mouvements de chaque compte pour obtenir son solde. La banque (512) reçoit 5 000 + 8 000 + 14 000 et paie 3 000 + 1 500 : son solde est de 22 500 € débiteur. Voici la balance complète.
| Compte | Nature | Solde débiteur | Solde créditeur |
|---|---|---|---|
| 512 Banques | Bilan | 22 500 € | |
| 218 Autres immobilisations corporelles | Bilan | 3 000 € | |
| 2818 Amortissements des autres immobilisations corporelles | Bilan | 1 000 € | |
| 411 Clients | Bilan | 6 000 € | |
| 401 Fournisseurs | Bilan | 500 € | |
| 101 Capital | Bilan | 5 000 € | |
| 164 Emprunts auprès des établissements de crédit | Bilan | 8 000 € | |
| 706 Prestations de services | Gestion | 20 000 € | |
| 622 Rémunérations d’intermédiaires et honoraires | Gestion | 2 000 € | |
| 68112 Dotations aux amortissements des immobilisations corporelles | Gestion | 1 000 € | |
| Total | 34 500 € | 34 500 € |
Les deux totaux sont égaux : c’est la conséquence de la partie double, où chaque écriture débite et crédite le même montant. Les trois comptes de gestion donnent le résultat : 20 000 − 2 000 − 1 000 = 17 000 € de bénéfice. L’écriture de clôture solde ces trois comptes et crédite le compte 120 Résultat de l’exercice de 17 000 €.
Il reste les sept comptes de bilan et le résultat, qui se rangent ainsi.
- Actif : immobilisations nettes 3 000 − 1 000 = 2 000 €, clients 6 000 €, disponibilités 22 500 €, soit 30 500 €.
- Passif : capitaux propres 5 000 + 17 000 = 22 000 €, emprunt 8 000 €, fournisseurs 500 €, soit 30 500 €.
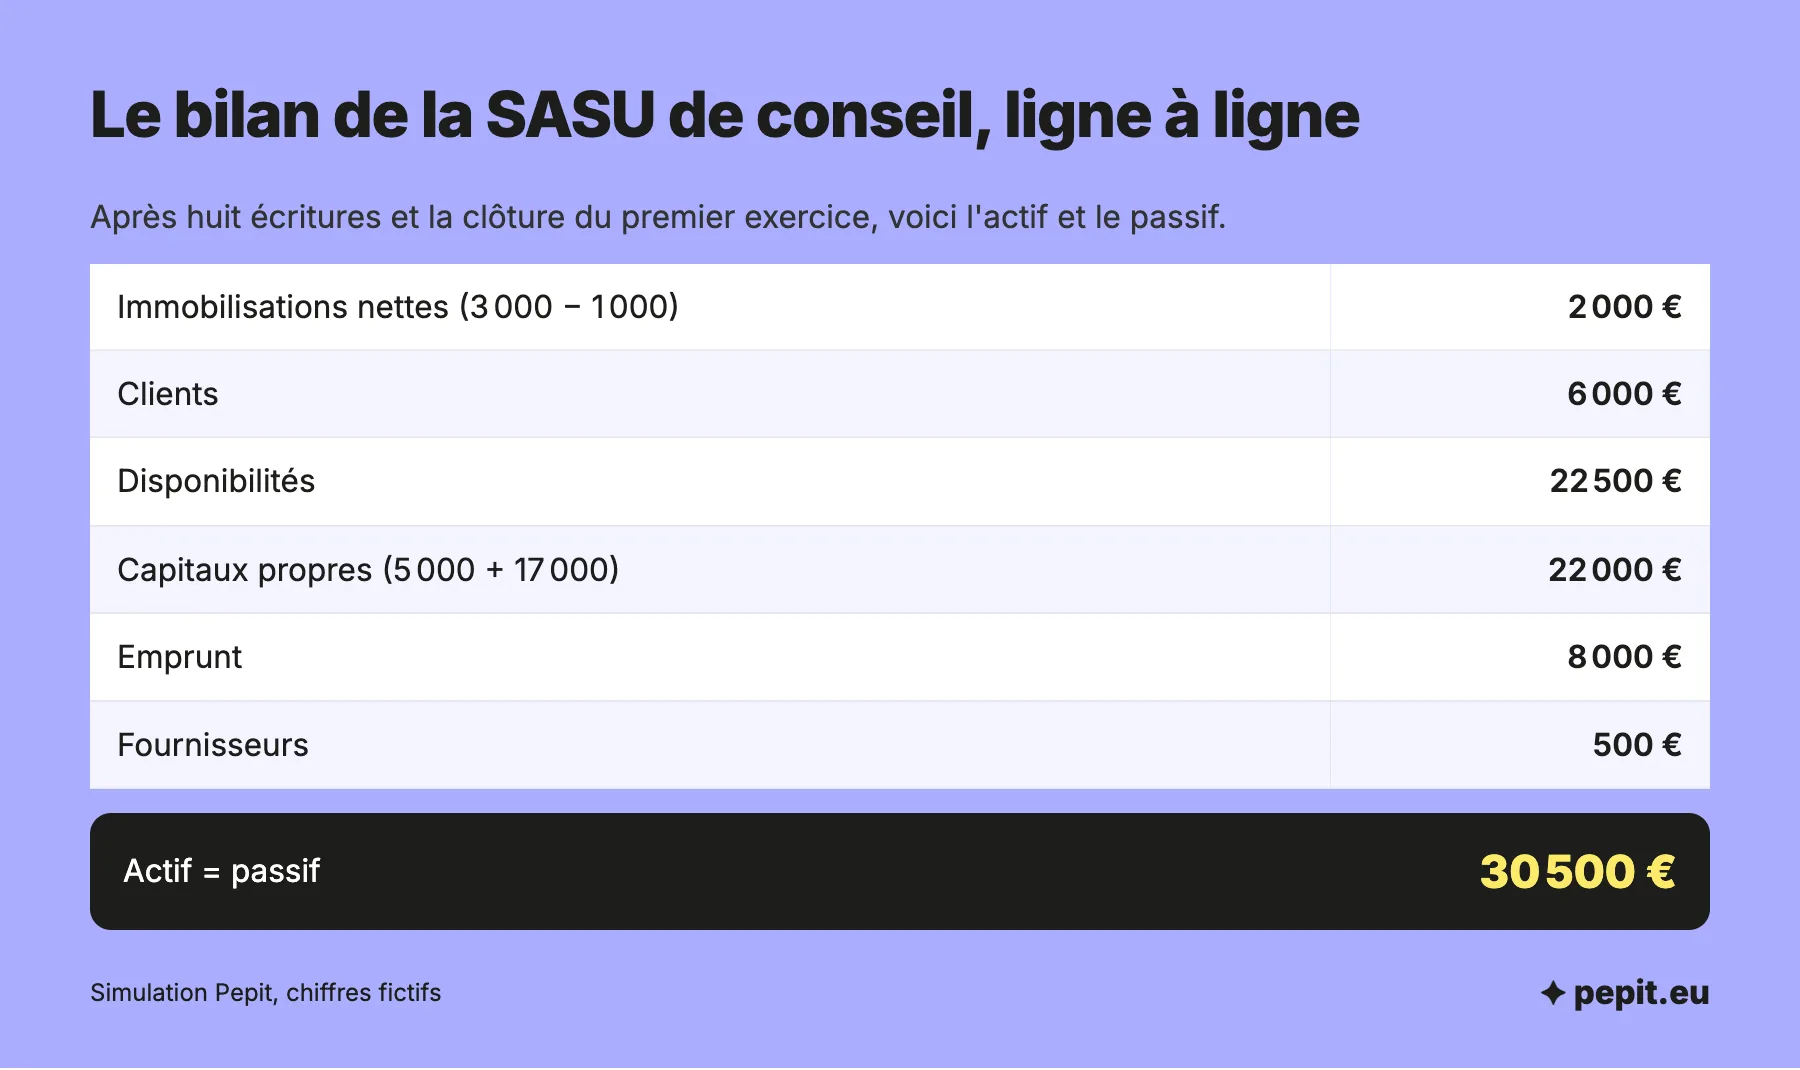
Lecture : la SASU a financé ses 30 500 € d’actif avec 22 000 € de capitaux propres, dont 17 000 € de bénéfice qu’elle n’a pas encore distribué, et 8 500 € de dettes. Pour le détail de chaque poste du passif, l’article sur le passif du bilan comptable reprend les comptes un à un.
Compte de bilan ou compte de gestion : quelle différence ?
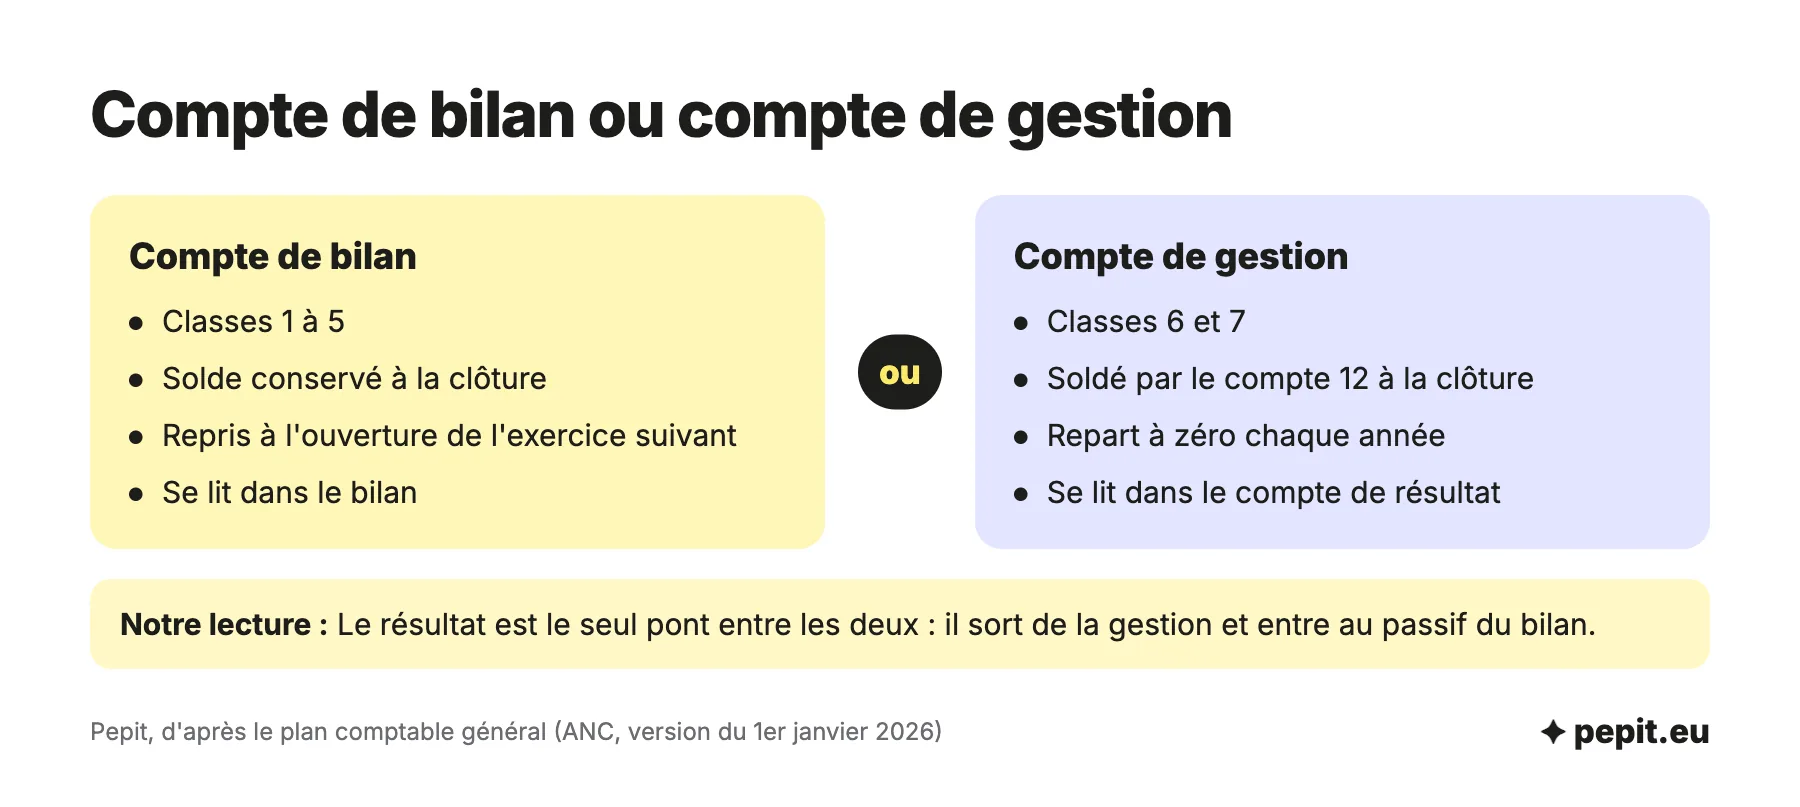
La différence tient à ce qui se passe le 31 décembre : un compte de gestion est soldé, un compte de bilan ne l’est pas. Les comptes de gestion, classes 6 et 7, racontent une année, et leur solde se transforme en résultat. Les comptes de bilan racontent un patrimoine qui continue : le Code de commerce veut que le bilan d’ouverture d’un exercice reprenne le bilan de clôture du précédent.
| Critère | Compte de bilan | Compte de gestion |
|---|---|---|
| Classes | 1 à 5 | 6 et 7 |
| Ce qu’il suit | Biens, créances, dettes, capitaux, trésorerie | Charges et produits de l’exercice |
| Document | Bilan | Compte de résultat |
| À la clôture | Solde conservé | Soldé par le compte 12 Résultat de l’exercice |
| Exercice suivant | Solde repris à l’ouverture | Repart à zéro |
| Dans l’exemple | 512 Banques : 22 500 € | 706 Prestations : 20 000 € |
Un compte de bilan ressemble à un réfrigérateur : on ne le vide pas le 31 décembre, ce qui reste dedans resservira le 1er janvier, alors qu’un compte de gestion repart à zéro chaque année.
Les comptes de charges et ceux de produits se lisent dans le compte de résultat, avec ses soldes intermédiaires. Le résultat est le seul lien entre les deux familles : bénéfice ou perte, il entre au passif du bilan, dans les capitaux propres.
Quelles erreurs de classement éviter ?
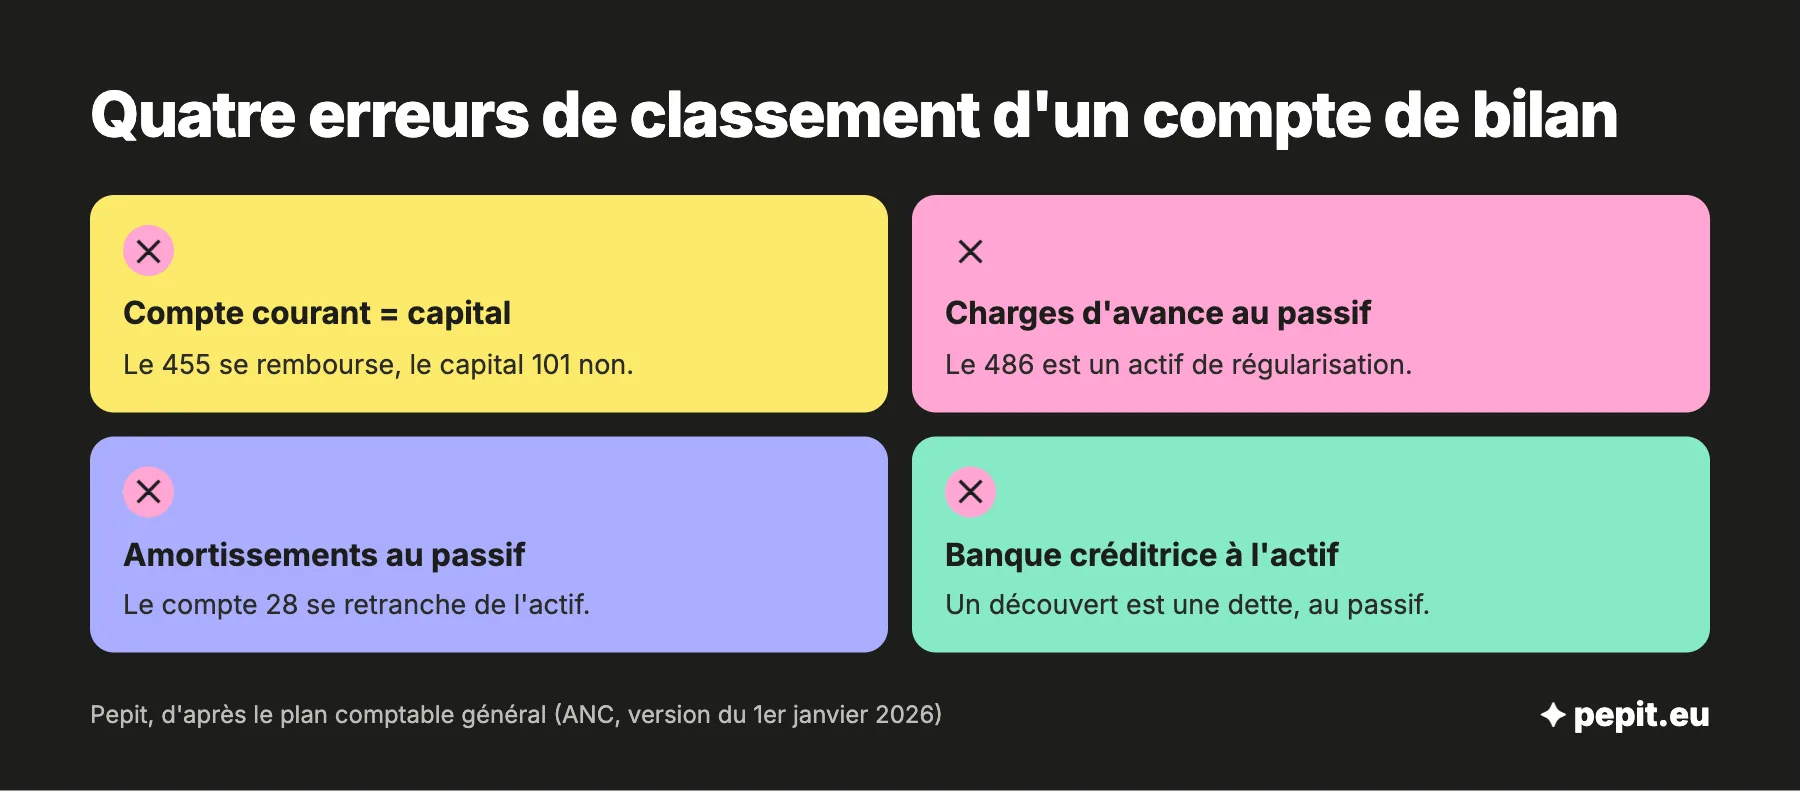
La plupart des erreurs viennent d’un compte rangé du mauvais côté du bilan. Quatre reviennent souvent dans les TPE.
- Le compte courant d’associé pris pour du capital : le compte 455 est une dette remboursable de la société, alors que le capital du compte 101 ne se rembourse pas.
- Les charges constatées d’avance au passif : le plan comptable les définit comme des actifs, au compte 486.
- Les amortissements au passif : le compte 28 se retranche des immobilisations, il ne s’ajoute pas aux dettes.
- Une banque créditrice laissée à l’actif : un découvert est une dette, enregistrée au compte 519 « Concours bancaires courants » et présentée au passif.
Attention
Un bilan qui s’équilibre n’est pas forcément juste : deux erreurs de sens peuvent se compenser et laisser un actif égal au passif. Seule la relecture du solde de chaque compte, en regardant sa nature, les repère.
Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale : la page expertise comptable décrit la mission, et le tarif se donne sur devis. Pour dérouler la clôture étape par étape, l’article sur la façon de faire un bilan comptable la détaille.
Questions fréquentes sur les comptes de bilan
Les réponses courtes aux questions qui reviennent le plus souvent sur les comptes de bilan.
Quelle est la différence entre l’actif et le passif d’une entreprise ?
L’actif liste ce que l’entreprise possède ou ce qu’on lui doit : matériel, stocks, créances clients, argent en banque. Le passif liste comment cet actif est financé : capital et résultat des associés, emprunts, dettes envers les fournisseurs. Les deux totaux sont toujours égaux.
Quels sont les trois types de comptes ?
Le plan comptable distingue les comptes de bilan (classes 1 à 5), les comptes de gestion (classes 6 et 7) et les comptes spéciaux (classe 8). Seuls les deux premiers servent à établir le bilan et le compte de résultat.
Où figure le résultat dans les comptes de bilan ?
Dans les capitaux propres, au passif, sur la ligne « Résultat de l’exercice ». Le compte 120 reçoit un bénéfice et le compte 129 une perte. Dans l’exemple, le bénéfice de 17 000 € porte les capitaux propres à 22 000 €.
Que devient un compte de bilan à la clôture ?
Il garde son solde. Le solde du 31 décembre devient le solde d’ouverture du 1er janvier, alors que les comptes de gestion sont soldés et repartent de zéro. Le compte 512 de l’exemple s’ouvre donc l’année suivante avec 22 500 €.
Pourquoi le total de l’actif égale-t-il celui du passif ?
Chaque écriture comptable débite un compte et en crédite un autre du même montant. Les soldes débiteurs et créditeurs ont donc le même total, et une fois le résultat ajouté au passif, l’actif et le passif s’égalent.
Un compte de tiers est-il un compte de bilan ?
Oui, la classe 4 fait partie des comptes de bilan. Un compte de client, de fournisseur, de personnel ou d’organisme social se lit à l’actif ou au passif selon que son solde est débiteur ou créditeur.
Sources
- Légifrance : article L123-13 du Code de commerce (bilan, compte de résultat et annexe)
- Légifrance : article L123-19 du Code de commerce (bilan d'ouverture et bilan de clôture)
- Légifrance : arrêté du 8 septembre 2014 homologuant le règlement ANC n° 2014-03 relatif au plan comptable général
- ANC : plan comptable général, règlement n° 2014-03 consolidé au 1er janvier 2026 (plan de comptes, article 112-2, comptes 109, 169, 4191, 519)