L’essentiel
- Définition : le passif liste les ressources qui financent l’entreprise : l’argent des associés, les provisions et les dettes.
- Trois blocs : il se range en capitaux propres, provisions pour risques et charges, puis dettes envers les banques, les fournisseurs et l’État.
- Égalité : le total du passif est toujours égal à celui de l’actif, et le résultat de l’exercice figure au passif.
- Autonomie : le rapport entre capitaux propres et total du bilan mesure la part de l’entreprise financée par ses associés.
- Seuil d’alerte : des capitaux propres inférieurs à la moitié du capital social obligent à consulter les associés dans les 4 mois.
Quels sont les postes du passif d’un bilan comptable ?
Le passif du bilan comptable regroupe les moyens qui financent l’actif. On y distingue le passif interne, les capitaux propres apportés ou gardés par les associés, et le passif externe : les dettes, dont le montant et l’échéance sont connus, et les provisions pour risques et charges, dont le montant ou l’échéance restent incertains.
| Catégorie | Postes du passif | Comptes du plan comptable |
|---|---|---|
| Capitaux propres | Capital, primes, réserves, report à nouveau, résultat, subventions d’investissement, provisions réglementées | 10 à 14 |
| Provisions | Provisions pour risques et provisions pour charges | 15 |
| Emprunts et dettes assimilées | Emprunts bancaires, dépôts et cautionnements reçus, autres emprunts | 16 |
| Associés | Comptes courants d’associés, dividendes à payer | 455 et 457 |
| Dettes d’exploitation | Fournisseurs, acomptes reçus des clients, personnel, organismes sociaux, État | 40, 4191, 42, 43 et 44 |
| Régularisation et trésorerie | Produits constatés d’avance, découverts bancaires | 487 et 519 |
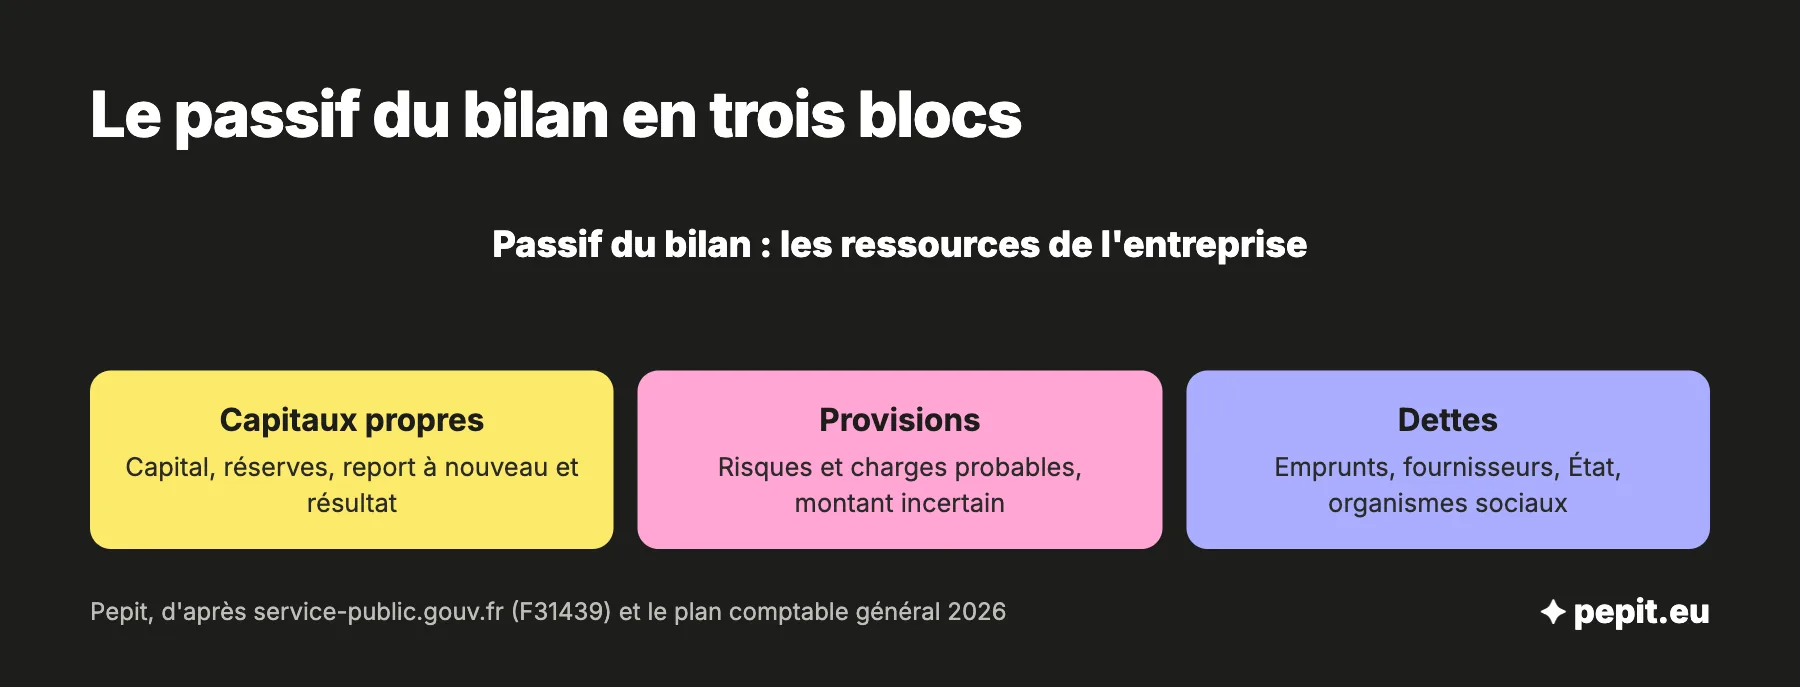
Cette présentation suit l’ordre du bilan : les ressources les plus stables en premier, les dettes à régler le plus vite en dernier. Chaque ligne du passif répond à la question « d’où vient l’argent qui finance les biens de l’actif ? ».
L’avis de l’expert-comptable
Avant de lire le détail, regardez une seule chose : la part des capitaux propres dans le total du bilan. Si elle est faible, l’entreprise vit surtout de dettes, et chaque poste du passif mérite alors une lecture plus serrée.
Que contiennent les capitaux propres, poste par poste ?
Les capitaux propres sont ce que l’entreprise doit à ses associés, apports et bénéfices gardés compris. Ils ne se remboursent pas à une date fixe, et c’est ce qui les distingue des dettes.
- Capital (compte 101) : les apports des associés à la création ou lors d’une augmentation de capital.
- Primes (compte 104) : la part d’un apport qui dépasse le capital, comme la prime d’émission.
- Réserves (compte 106) : les bénéfices non distribués. La réserve légale (compte 1061) reçoit au moins un vingtième du bénéfice de chaque exercice, jusqu’à atteindre le dixième du capital social.
- Report à nouveau (compte 11) : le résultat des exercices précédents laissé en attente d’affectation, positif ou négatif.
- Résultat de l’exercice (compte 12) : le bénéfice (compte 120) ou la perte (compte 129) de l’année.
- Subventions d’investissement (compte 13) : les aides reçues pour acheter des immobilisations, reprises en résultat à mesure que le bien s’amortit.
Les provisions réglementées (compte 14), comme les amortissements dérogatoires, se rangent aussi dans les capitaux propres. Elles servent à des avantages fiscaux et restent rares dans une TPE.
Attention
Quand les pertes font tomber les capitaux propres sous la moitié du capital social, les associés votent dans les 4 mois qui suivent l’approbation des comptes sur la dissolution de la société. Si la dissolution n’est pas votée, la situation doit être régularisée au plus tard à la clôture du 2e exercice suivant.
Cette règle vise les SARL, EURL, SAS, SASU et SA. Pour un capital de 20 000 €, le seuil d’alerte est de 10 000 € de capitaux propres : on le vérifie à chaque clôture, avant même de parler de dividendes.
Provisions, dettes et produits constatés d’avance : que contient le reste du passif ?
Sous les capitaux propres, le passif liste ce que l’entreprise doit à des tiers, ou risque de devoir. Les provisions (compte 15) couvrent une charge ou un risque probable dont le montant n’est pas certain, comme un litige avec un salarié ; elles se distinguent d’une dette, qui est certaine.
| Dette | Ce qu’elle contient | Compte |
|---|---|---|
| Emprunts bancaires | Capital restant dû, intérêts courus | 164 |
| Comptes courants d’associés | Sommes avancées par les associés, remboursables | 455 |
| Fournisseurs | Factures d’achat à régler, factures non parvenues | 401 et 408 |
| Acomptes reçus | Avances versées par les clients sur commandes | 4191 |
| Dettes sociales | Salaires à payer, cotisations sociales | 421, 431 et 437 |
| Dettes fiscales | TVA à décaisser, impôt sur les bénéfices | 4455 et 444 |
| Produits constatés d’avance | Ventes encaissées pour une période qui court après la clôture | 487 |
| Concours bancaires courants | Découvert en banque | 519 |
Les dettes se classent aussi par échéance : à plus d’un an, comme la fin d’un emprunt, ou à moins d’un an, comme un fournisseur payé à 30 jours. Un compte courant d’associé est une dette même si l’associé le prête à son entreprise : l’entreprise doit le lui rembourser, alors que le capital reste acquis.
À quoi ressemble un passif complet ? Exemple d’une agence en SAS
Une agence de création de sites web, en SAS, avec une clôture au 31 décembre. Elle vend des abonnements de maintenance payés à l’année, a emprunté pour financer son matériel et son associé lui a avancé de l’argent. Simulation, chiffres fictifs.
| Passif | Montant | Actif (résumé) | Montant |
|---|---|---|---|
| Capital | 20 000 € | Immobilisations (nettes) | 46 000 € |
| Réserve légale | 2 000 € | Clients et comptes rattachés | 70 000 € |
| Autres réserves | 10 000 € | Autres créances | 8 000 € |
| Report à nouveau | 18 000 € | Charges constatées d’avance | 4 000 € |
| Résultat de l’exercice | 24 000 € | Disponibilités | 86 000 € |
| Provisions pour risques (litige) | 8 000 € | ||
| Emprunts bancaires | 40 000 € | ||
| Compte courant d’associé | 15 000 € | ||
| Acomptes reçus des clients | 12 000 € | ||
| Fournisseurs | 21 000 € | ||
| Dettes fiscales et sociales | 30 000 € | ||
| Produits constatés d’avance | 14 000 € | ||
| Total passif | 214 000 € | Total actif | 214 000 € |
Exemple chiffré
Lecture du passif de l’agence en quatre calculs.
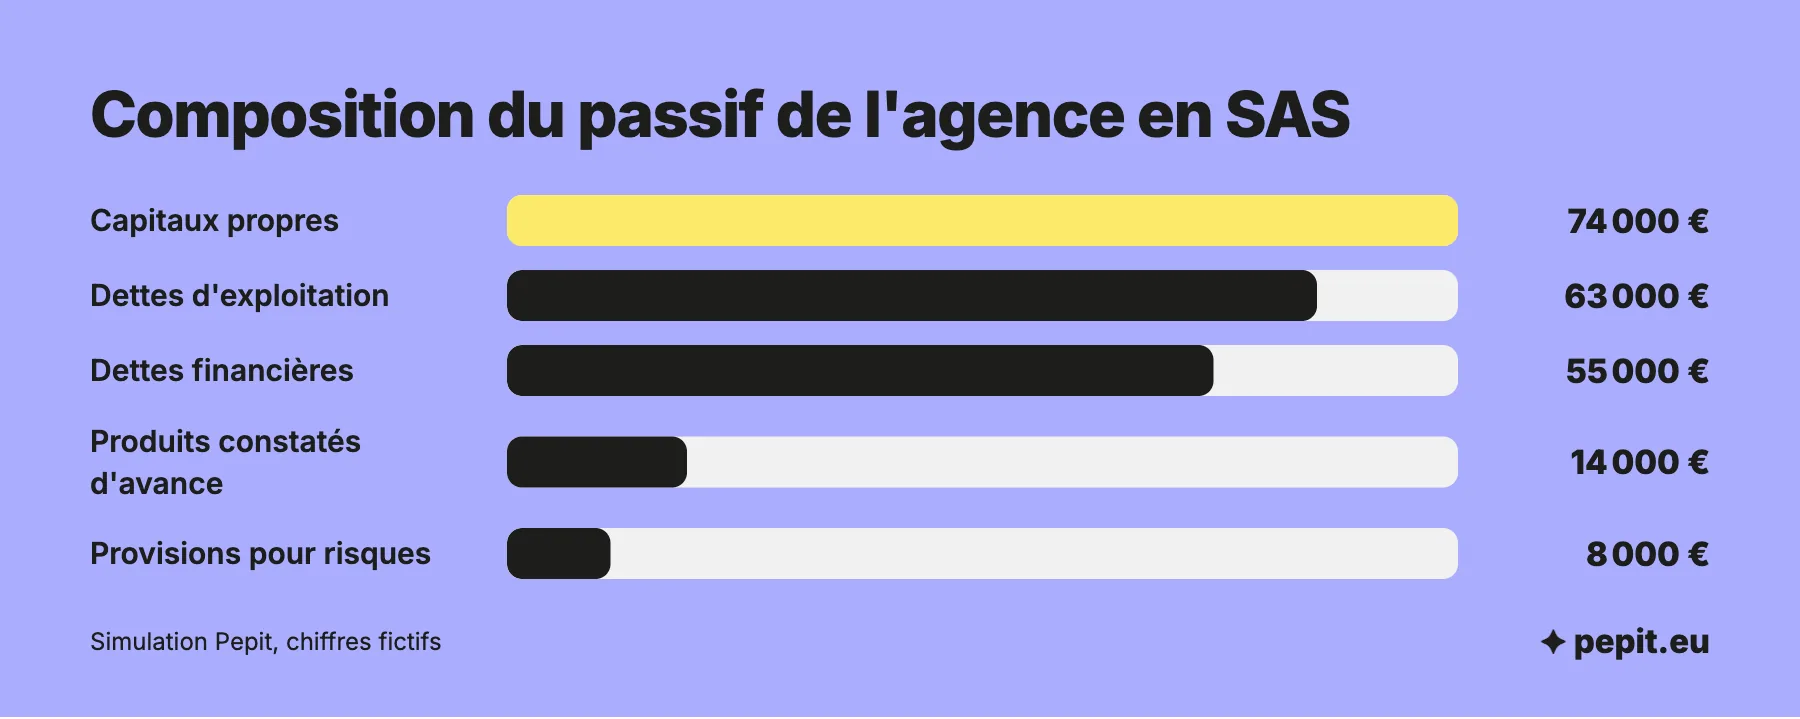
- Capitaux propres : 20 000 + 2 000 + 10 000 + 18 000 + 24 000 = 74 000 €, soit 35 % du total du bilan.
- Dettes d’exploitation : 12 000 + 21 000 + 30 000 = 63 000 €, soit 29 % du total.
- Dettes financières : 40 000 + 15 000 = 55 000 €, soit 74 % des capitaux propres.
- Seuil d’alerte : la moitié du capital vaut 10 000 €, la société devrait perdre 64 000 € (74 000 − 10 000) pour y arriver.
Lecture : les capitaux propres couvrent 1,6 fois les immobilisations (74 000 ÷ 46 000), donc les biens durables ne dépendent pas de la banque. Les 14 000 € de produits constatés d’avance ne se remboursent pas : ils se transforment en chiffre d’affaires au fil des mois de maintenance.
Attention
Les 86 000 € en banque ne sont pas libres : l’agence doit régler 63 000 € de dettes d’exploitation et rembourser, si l’associé le demande, 15 000 € de compte courant. Il reste 8 000 € avant l’encaissement des 70 000 € de créances clients.
Comment le résultat et les dividendes font-ils bouger le passif ?
Le bénéfice de l’exercice commence au compte 120, dans les capitaux propres. Quand les associés l’affectent, il part vers les réserves, vers le report à nouveau ou vers les dividendes, qui sortent des capitaux propres pour devenir une dette jusqu’au paiement.
Exemple chiffré
Les associés de l’agence décident d’affecter le bénéfice de 24 000 €. La réserve légale a déjà atteint 10 % du capital (2 000 € pour 20 000 €), donc rien n’y est ajouté.
- Dividendes votés : 10 000 €, inscrits au compte 457 (Associés – Dividendes à payer).
- Report à nouveau : 24 000 − 10 000 = 14 000 €, qui s’ajoutent aux 18 000 € existants, soit 32 000 €.
- Capitaux propres après affectation : 20 000 + 2 000 + 10 000 + 32 000 = 64 000 €.
Lecture : les capitaux propres baissent de 10 000 € (74 000 − 64 000) et les dettes augmentent du même montant, jusqu’au virement des dividendes. Le total du bilan ne bouge pas, ce qui rappelle que l’égalité entre actif et passif tient à chaque étape.
Comment lire le passif et le relier à l’actif ?
Le passif se lit avec l’actif, puisque les deux totaux sont égaux. Quatre questions suffisent pour une première lecture.
- Qui finance ? Le rapport capitaux propres sur total du bilan donne la part financée par les associés, 35 % dans l’exemple.
- Quelle dette bancaire ? Les dettes financières rapportées aux capitaux propres mesurent le poids des emprunts et des avances d’associés.
- Quand payer ? Les dettes à moins d’un an se comparent aux disponibilités et aux créances clients qui arrivent.
- Pourquoi ce résultat ? Le résultat de l’exercice, au passif, s’explique par le compte de résultat.
Pour aller de ces ratios au fonds de roulement et au besoin en fonds de roulement, trois bilans complets sont annotés dans l’article exemple de bilan comptable, et le bilan financier réorganise le passif par échéance. Pour établir le bilan lui-même, la méthode est détaillée dans l’article pour faire un bilan comptable.
Quelles erreurs éviter en lisant le passif ?
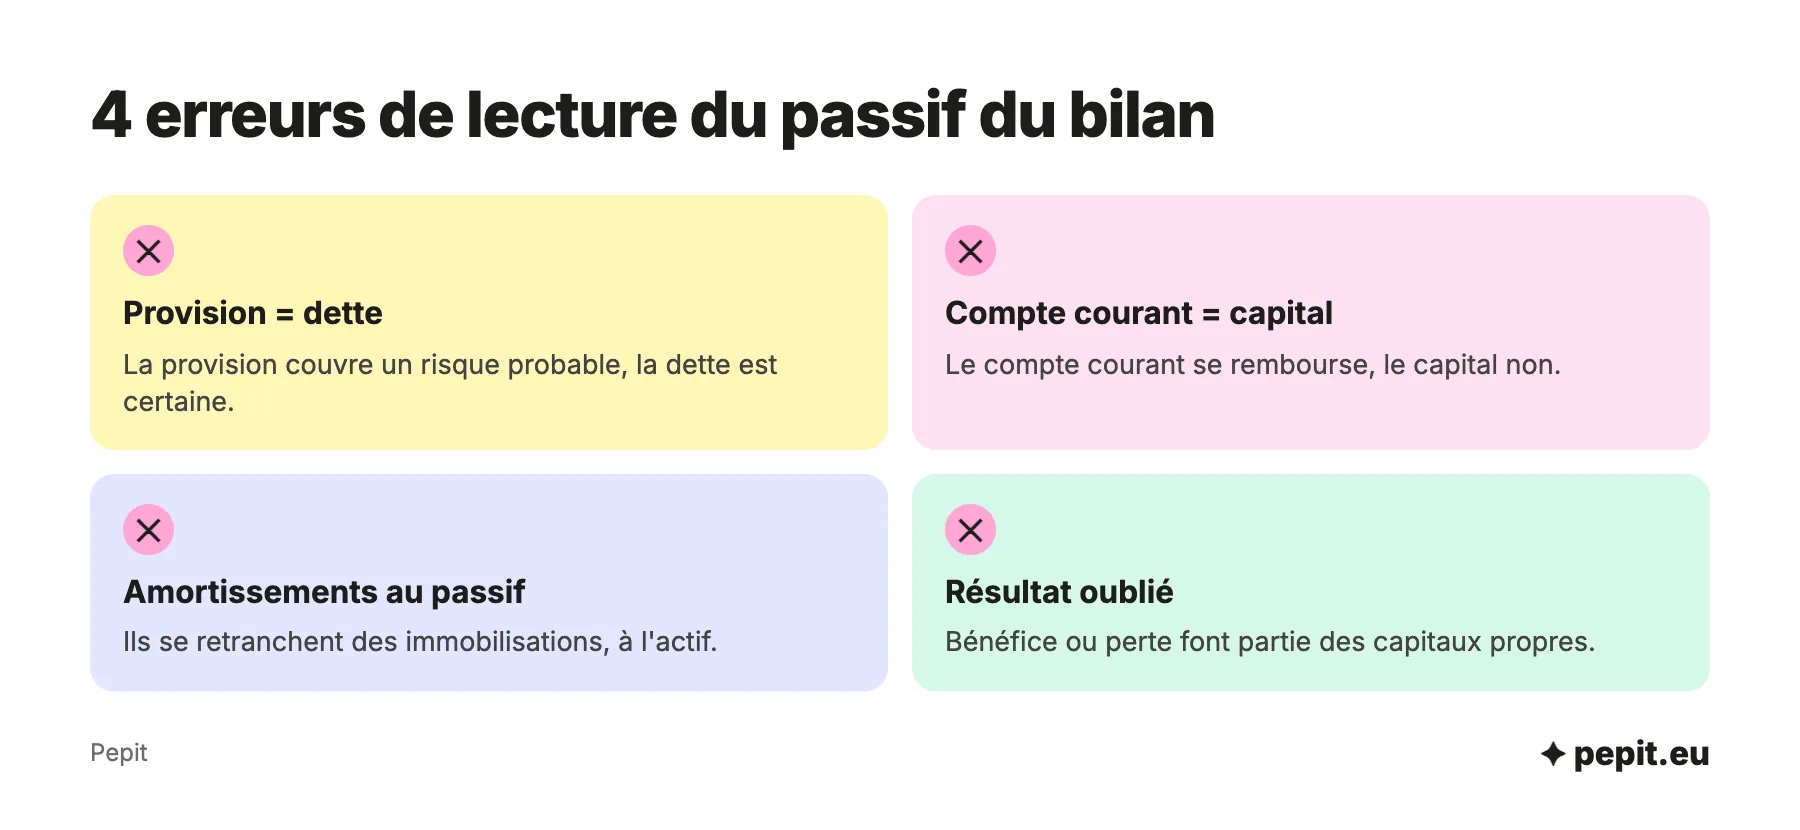
Quatre confusions reviennent le plus souvent.
- Prendre une provision pour une dette : la provision couvre un risque probable, la dette est certaine.
- Compter un compte courant comme du capital : il se rembourse, le capital non.
- Chercher les amortissements au passif : ils se retranchent des immobilisations à l’actif.
- Oublier le résultat : le bénéfice ou la perte de l’année fait partie des capitaux propres.
Si le passif devient compliqué, par exemple avec des prêts, des subventions et des associés qui avancent de l’argent, Pepit, cabinet d’expertise comptable en ligne, établit le bilan et la liasse sur devis.
Questions fréquentes sur le passif du bilan
Les réponses courtes aux questions qui reviennent le plus souvent.
Quelles sont les 3 grandes catégories du passif du bilan ?
Les capitaux propres, les provisions pour risques et charges, et les dettes. Les capitaux propres sont le passif interne, les provisions et les dettes le passif externe.
Quel compte au passif du bilan ?
Les capitaux propres, les provisions et les emprunts sont dans la classe 1, de 10 à 16. Les dettes fournisseurs, sociales et fiscales, les comptes courants d’associés et les produits constatés d’avance sont dans la classe 4, et le découvert bancaire au compte 519.
C’est quoi passif et actif ?
L’actif liste ce que l’entreprise possède et ce qu’on lui doit : biens, stocks, créances clients et banque. Le passif liste ce qui finance ces éléments : l’argent des associés, les provisions et les dettes.
Le résultat de l’exercice est-il au passif ?
Oui, dans les capitaux propres, au compte 120 pour un bénéfice et au compte 129 pour une perte. Il y reste jusqu’à ce que les associés décident de son affectation en réserves, en dividendes ou en report à nouveau.
Un compte courant d’associé est-il au passif ?
Oui, c’est une dette envers l’associé, inscrite au compte 455. Elle ne fait pas partie des capitaux propres, même si l’associé la laisse longtemps dans l’entreprise.
Que se passe-t-il quand les capitaux propres sont négatifs ?
Ils sont inférieurs à la moitié du capital social, donc la procédure prévue s’applique : vote des associés sur la dissolution dans les 4 mois qui suivent l’approbation des comptes, puis, si la dissolution n’est pas votée, régularisation au plus tard à la clôture du 2e exercice suivant.
Les provisions sont-elles des dettes ?
Non, une dette a un montant et une échéance connus, une provision couvre un risque ou une charge probable dont le montant ou la date restent incertains. Les deux figurent au passif.
Le passif est-il toujours égal à l’actif ?
Oui, les deux totaux sont égaux à chaque clôture, parce que chaque bien de l’actif a une source de financement au passif. Un écart entre les deux révèle une erreur d’écriture ou un résultat mal calculé.
Les amortissements sont-ils inscrits au passif ?
Non, ils se déduisent de la valeur des immobilisations à l’actif, ce qui donne leur valeur nette. Seuls les amortissements dérogatoires, un cas rare, apparaissent dans les capitaux propres.
Sources
- Service-Public Entreprendre : différence entre l'actif et le passif d'une entreprise
- Service-Public Entreprendre : perte de la moitié des capitaux propres
- Légifrance : article L232-10 du Code de commerce (réserve légale)
- Légifrance : article L223-42 du Code de commerce (capitaux propres inférieurs à la moitié du capital, SARL)
- Légifrance : article L225-248 du Code de commerce (capitaux propres inférieurs à la moitié du capital, SA)