L’essentiel
- Rôle : le compte de résultat additionne les produits et retire les charges d’un exercice pour dégager le bénéfice ou la perte.
- Trois niveaux : résultat d’exploitation, résultat financier et résultat exceptionnel, puis impôt sur les bénéfices et résultat net.
- Soldes intermédiaires : marge, valeur ajoutée et excédent brut d’exploitation (EBE) montrent où se forme le résultat.
- Bilan : le compte de résultat est un film de l’année, le bilan une photo au jour de la clôture, et le résultat les relie.
- Obligation : toute société en a un, une entreprise individuelle au BIC réel aussi, une micro-entreprise n’en établit pas.
Comment se présente un compte de résultat ?
Un compte de résultat met d’un côté tout ce que l’entreprise a gagné sur l’exercice (les produits), de l’autre tout ce qu’elle a dépensé pour le gagner (les charges), et la différence donne le résultat. Il couvre une période, le plus souvent douze mois, alors que le bilan se lit à une date.
Les produits sont les ventes, les prestations facturées, les subventions d’exploitation et les produits financiers. Les charges sont les achats, les loyers, les salaires, les amortissements et les intérêts d’emprunt. Le compte les range en trois niveaux, du plus courant au plus rare :
- l’exploitation : ce que fait l’entreprise tous les jours ;
- le financier : ce que coûtent ou rapportent le financement et les placements ;
- l’exceptionnel : ce qui sort de l’activité courante, comme la vente d’un ancien matériel.
| Niveau | Ce qu’il mesure | Exemples de charges | Exemples de produits |
|---|---|---|---|
| Exploitation | L’activité courante | Achats, loyer, salaires, amortissements | Ventes, prestations, subventions d’exploitation |
| Financier | Le financement et les placements | Intérêts d’emprunt | Intérêts de placements, dividendes reçus |
| Exceptionnel | Les opérations hors activité courante | Valeur comptable d’un actif vendu | Prix de cession d’un actif |
| Impôt et participation | Ce qui se prélève sur le bénéfice | Impôt sur les bénéfices, participation des salariés | Sans objet |
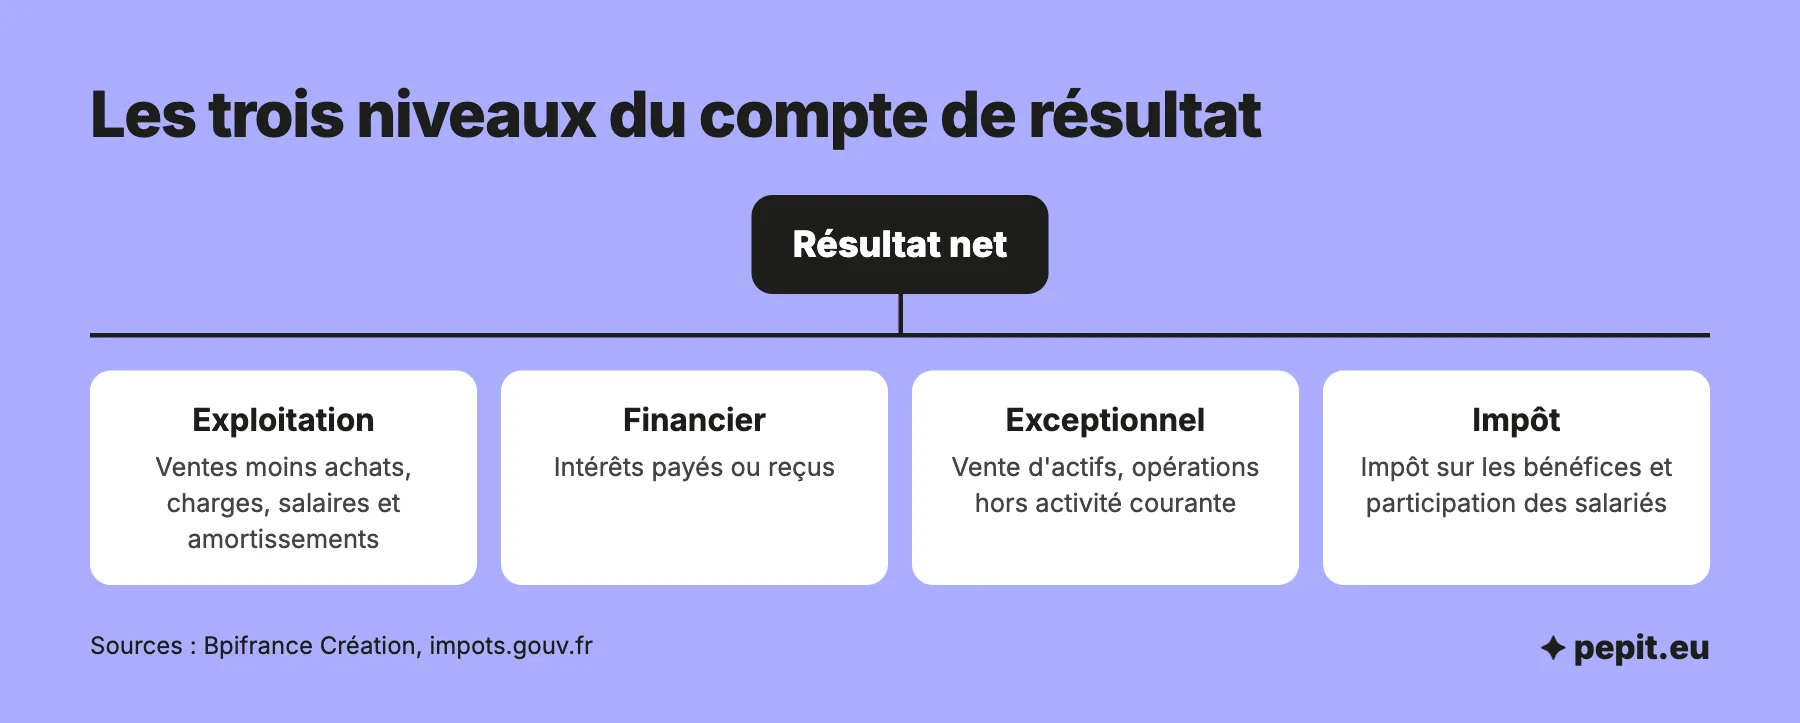
Le calcul final tient en une ligne : résultat net = total des produits − total des charges − impôt sur les bénéfices − participation des salariés, cette dernière étant obligatoire à partir de 50 salariés. Un résultat positif est un bénéfice, un résultat négatif une perte.
À quoi ressemble un compte de résultat rempli ? Exemple d’une boutique
Voici le compte de résultat annuel d’une boutique de vêtements exploitée en SARL à l’IS. Il est présenté en liste, comme le tableau 2033-B de la liasse fiscale au régime simplifié, avec les résultats intermédiaires sur les lignes en gras.
| Poste | Montant |
|---|---|
| Ventes de marchandises | 300 000 € |
| Achats de marchandises | − 170 000 € |
| Variation de stock (de 20 000 € à 30 000 €) | + 10 000 € |
| Autres achats et charges externes (loyer, assurances, honoraires, énergie, divers) | − 40 000 € |
| Impôts et taxes | − 3 000 € |
| Salaires et charges sociales | − 72 000 € |
| Dotations aux amortissements | − 8 000 € |
| Résultat d’exploitation | 17 000 € |
| Intérêts d’emprunt (charges financières) | − 2 000 € |
| Résultat courant avant impôt | 15 000 € |
| Vente d’un ancien matériel : 1 500 € de produit, 500 € de valeur comptable sortie | + 1 000 € |
| Résultat avant impôt | 16 000 € |
| Impôt sur les sociétés à 15 % | − 2 400 € |
| Résultat net | 13 600 € |
Exemple chiffré
Simulation : comment passe-t-on de 300 000 € de ventes à 13 600 € de résultat ? Hypothèse : le résultat fiscal est égal au résultat comptable.
- Coût d’achat des marchandises vendues : 170 000 − 10 000 de variation de stock = 160 000 €.
- Résultat d’exploitation : 300 000 − 160 000 − 40 000 − 3 000 − 72 000 − 8 000 = 17 000 €.
- Résultat courant : 17 000 − 2 000 = 15 000 €, puis 15 000 + 1 000 d’exceptionnel = 16 000 € avant impôt.
- Impôt sur les sociétés : 16 000 × 15 % = 2 400 €, d’où un résultat net de 13 600 €.
Lecture : sur 100 € de ventes, il reste 4,53 € de bénéfice net. Le taux de 15 % s’applique jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires est inférieur à 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %.
Ce résultat de 13 600 € ne reste pas dans le compte de résultat : il est reporté au passif du bilan, dans les capitaux propres. Le détail de cette écriture se voit sur un exemple de bilan comptable complet.
Quels sont les soldes intermédiaires de gestion et comment les calculer ?
Les soldes intermédiaires de gestion (SIG) découpent le compte de résultat en huit étapes, de la marge au résultat net. Chaque solde isole un mécanisme : le négoce, la création de richesse, la capacité de l’exploitation à produire du cash.
| Solde | Calcul | Sur la boutique |
|---|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues | 300 000 − 160 000 = 140 000 € |
| Production de l’exercice | Production vendue ± production stockée + production immobilisée | Sans objet (pas de fabrication) |
| Valeur ajoutée | Marge commerciale + production − consommations de tiers | 140 000 − 40 000 = 100 000 € |
| Excédent brut d’exploitation (EBE) | Valeur ajoutée + subventions − impôts et taxes − charges de personnel | 100 000 − 3 000 − 72 000 = 25 000 € |
| Résultat d’exploitation | EBE + reprises et autres produits − dotations aux amortissements et provisions − autres charges | 25 000 − 8 000 = 17 000 € |
| Résultat courant avant impôt | Résultat d’exploitation + produits financiers − charges financières | 17 000 − 2 000 = 15 000 € |
| Résultat exceptionnel | Produits exceptionnels − charges exceptionnelles | 1 500 − 500 = 1 000 € |
| Résultat net | Résultat courant ± exceptionnel − participation − impôt sur les bénéfices | 15 000 + 1 000 − 2 400 = 13 600 € |
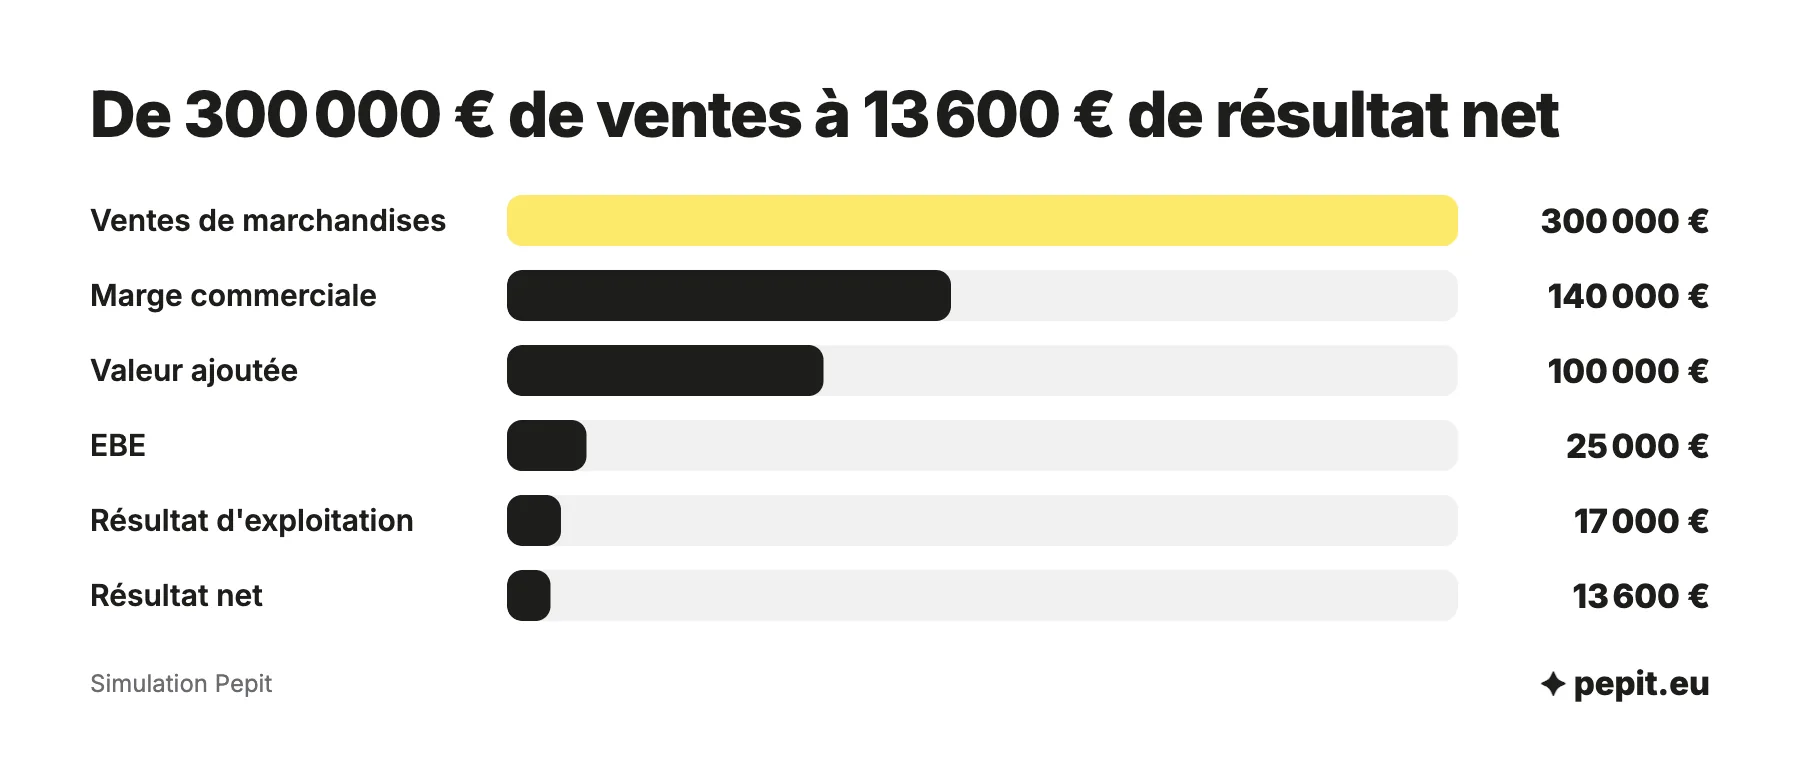
La valeur ajoutée est ce que l’entreprise crée par elle-même, une fois payés ses fournisseurs. Elle sert ensuite à rémunérer le personnel, l’État par les impôts et taxes, puis les prêteurs et les associés. L’EBE est ce qui reste de cette richesse après les salaires et avant les amortissements, les intérêts et l’impôt sur les bénéfices.
L’avis de l’expert-comptable
Regardez l’EBE avant le résultat net. Il ne dépend ni du mode d’amortissement, ni du financement, ni de l’impôt : c’est donc le chiffre le plus fiable pour comparer deux années, et celui que les banquiers regardent en premier.
Comment lire un compte de résultat en quatre questions ?
Un compte de résultat se lit de haut en bas, en posant à chaque solde la même question : est-ce suffisant pour tenir l’année suivante ? Quatre contrôles suffisent pour un premier diagnostic.
La marge commerciale est-elle correcte ?
Le taux de marge est la marge divisée par les ventes : 140 000 / 300 000 = 46,7 % pour la boutique. Une marge qui baisse d’une année sur l’autre signale des achats plus chers ou des remises trop larges, avant même que le résultat ne bouge.
Les salaires pèsent-ils trop lourd ?
Les charges de personnel sont de 72 000 € : 24 % des ventes et 72 % de la valeur ajoutée. Dans un commerce ou une prestation de services, c’est ce second ratio qu’on suit, car il dit quelle part de la richesse créée part en salaires.
L’EBE couvre-t-il les amortissements et les intérêts ?
L’EBE de 25 000 € doit payer les 8 000 € d’amortissements et les 2 000 € d’intérêts, soit 10 000 €. Il en reste 15 000 € avant impôt, ce qui laisse une marge de sécurité : 8,3 % du chiffre d’affaires en EBE (25 000 / 300 000).
Le résultat est-il de la trésorerie ?
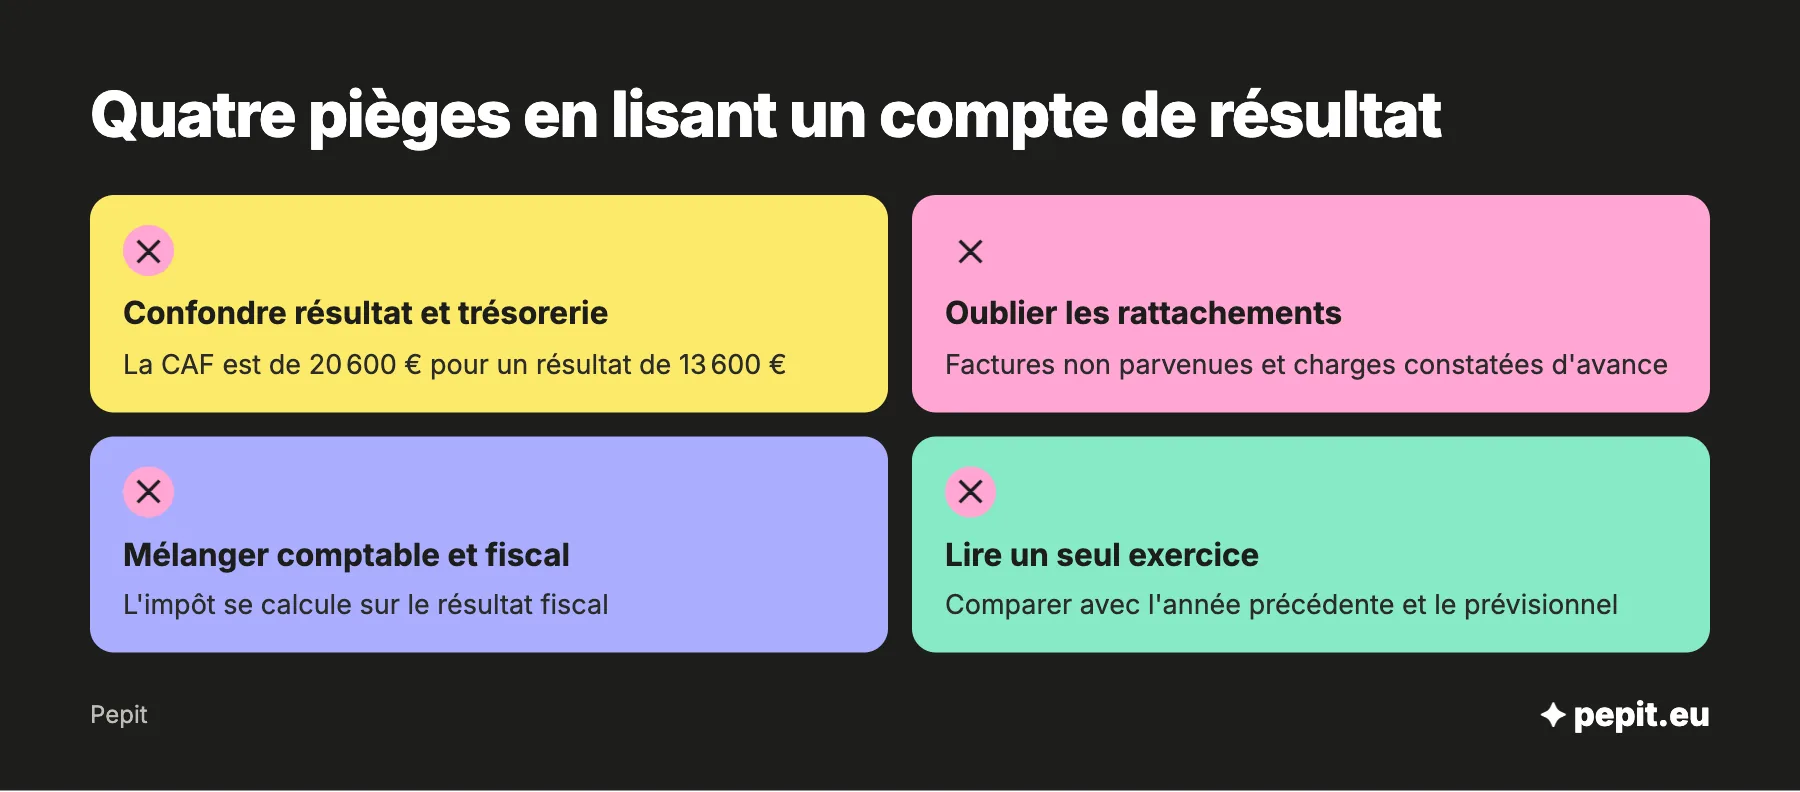
Non, pas tout à fait. L’amortissement est une charge qui ne sort pas de la banque, et la vente du matériel est encaissée sans être un produit courant. La capacité d’autofinancement (CAF) corrige cela : 13 600 + 8 000 de dotations + 500 de valeur comptable cédée − 1 500 de prix de cession = 20 600 €. La boutique a donc généré 20 600 € de ressources internes, avant le remboursement du capital de l’emprunt et les besoins liés aux stocks et aux clients.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Taux de marge commerciale | 140 000 / 300 000 | 46,7 % |
| Charges de personnel / ventes | 72 000 / 300 000 | 24 % |
| EBE / chiffre d’affaires | 25 000 / 300 000 | 8,3 % |
| Résultat net / chiffre d’affaires | 13 600 / 300 000 | 4,5 % |
| Capacité d’autofinancement | 13 600 + 8 000 + 500 − 1 500 | 20 600 € |
Attention
Le résultat comptable n’est pas le résultat sur lequel l’impôt se calcule. Certaines charges, comme les amendes ou les taxes annuelles sur les véhicules, sont réintégrées pour obtenir le résultat fiscal. L’impôt de 2 400 € de l’exemple suppose qu’il n’y en a aucune.
Quelle différence entre le compte de résultat et le bilan ?
Le bilan donne ce que l’entreprise possède et doit à une date, le compte de résultat explique comment l’année a produit un bénéfice ou une perte. Les deux documents se lisent ensemble : le résultat de l’un se retrouve dans les capitaux propres de l’autre.
| Critère | Compte de résultat | Bilan |
|---|---|---|
| Période | Un exercice entier | Une date, celle de la clôture |
| Comptes concernés | Charges (classe 6) et produits (classe 7) | Capitaux, immobilisations, stocks, créances, dettes, banque |
| Question posée | L’activité est-elle rentable ? | La structure financière est-elle solide ? |
| Lien | Dégage le résultat net | Reçoit le résultat net au passif |
Pour savoir comment faire le bilan comptable, de la saisie à la liasse, le pas à pas est détaillé à part. Et pour lire les deux documents ensemble, une page les met côte à côte.
Comment établir un compte de résultat, réel ou prévisionnel ?
Un compte de résultat se construit à partir de la balance de fin d’exercice, c’est-à-dire de la liste des soldes de tous les comptes. Un logiciel le produit seul si la comptabilité est à jour ; à la main, la méthode suit cinq temps.
- Vérifier que la saisie est complète et que la banque est rapprochée.
- Passer les écritures de fin d’année : stocks, factures non parvenues, charges constatées d’avance, amortissements, provisions.
- Reprendre les comptes de classe 7 (produits) et de classe 6 (charges) de la balance.
- Classer chaque compte dans son niveau : exploitation, financier ou exceptionnel.
- Calculer les soldes, puis l’impôt et le résultat net.
Le compte de résultat prévisionnel suit la même structure, mais sur des chiffres estimés : chiffre d’affaires attendu, charges prévues, souvent sur trois ans. Les créateurs le joignent au plan de financement pour une demande de prêt, et le banquier y cherche surtout un EBE qui couvre l’échéance de l’emprunt.
Qui doit établir un compte de résultat, et le déposer ?
Cela dépend du statut. Toutes les sociétés l’établissent, une partie des entrepreneurs individuels aussi, les micro-entrepreneurs jamais.
| Situation | Compte de résultat ? | Document à la place ou en plus |
|---|---|---|
| Micro-entrepreneur | Non | Livre des recettes, déclaration du chiffre d’affaires |
| Entreprise individuelle en BIC au réel | Oui, avec bilan et annexe | Déclaration 2031 et tableaux 2033 (simplifié) ou 2050 à 2053 (normal) |
| Entreprise individuelle en BNC (déclaration contrôlée) | Non, comptabilité de trésorerie | Déclaration 2035 avec tableaux 2035-A et 2035-B |
| Société (SARL, EURL, SAS, SASU) | Oui, avec bilan et annexe | Liasse fiscale, approbation des comptes, dépôt au greffe |
Pour une société, les associés approuvent les comptes dans les 6 mois de la clôture, puis ils sont déposés au greffe dans le mois suivant, ou dans les 2 mois en ligne. Une déclaration de confidentialité évite la publication : pour une micro-entreprise au sens comptable (moins de 450 000 € de bilan, 900 000 € de chiffre d’affaires et 10 salariés, deux seuils sur trois), les comptes ne sont pas publiés. Pour une petite entreprise (7,5 millions d’euros de bilan, 15 millions de chiffre d’affaires, 50 salariés), le compte de résultat peut rester confidentiel dans une SARL, une EURL ou une SASU.
Les chiffres du compte de résultat alimentent la liasse fiscale, qui calcule l’impôt. Le cas d’un entrepreneur individuel au réel est détaillé à part, et celui d’un micro-entrepreneur aussi. Si vous préférez déléguer, Pepit, cabinet d’expertise comptable en ligne, prend en charge les comptes annuels, la liasse et le dépôt au greffe sur devis.
L’avis de l’expert-comptable
N’attendez pas la clôture pour regarder votre compte de résultat. Un point à mi-année, avec les charges rattachées au bon mois, permet de corriger la trajectoire quand il est encore temps, au lieu de constater un mauvais résultat en février.
Questions fréquentes sur le compte de résultat
Les questions qui reviennent le plus souvent sur le compte de résultat.
C’est quoi le compte de résultat ?
C’est le document comptable qui récapitule les produits et les charges d’un exercice. Il se termine par le résultat net, bénéfice ou perte, et fait partie des comptes annuels avec le bilan et l’annexe.
Quelle est la différence entre le compte d’exploitation et le compte de résultat ?
Le compte d’exploitation désigne en général la seule partie exploitation : les produits et charges de l’activité courante, jusqu’au résultat d’exploitation. Le compte de résultat va plus loin : il ajoute le financier, l’exceptionnel, l’impôt et aboutit au résultat net.
Comment faire un compte de résultat simplifié ?
Reprenez la balance et listez les ventes, les achats, les charges externes, les salaires, les amortissements et les intérêts. Le modèle en liste du tableau 2033-B de la liasse au régime simplifié fournit les rubriques à remplir, de l’exploitation au résultat.
Quelles sont les dépenses inscrites au compte de résultat ?
Les charges de l’exercice, hors taxe : achats, services extérieurs, impôts et taxes, salaires, dotations aux amortissements, intérêts. Le capital remboursé d’un emprunt n’y figure pas, et un investissement y entre seulement par son amortissement annuel.
Un résultat positif veut-il dire que j’ai de la trésorerie ?
Pas forcément. Les clients peuvent n’avoir pas encore payé, les stocks immobilisent de l’argent et le capital des emprunts se rembourse hors du résultat. La capacité d’autofinancement et le tableau de trésorerie donnent une meilleure idée du cash disponible.
Quand déposer son compte de résultat au greffe ?
Dans le mois suivant l’approbation des comptes, ou dans les 2 mois en cas de dépôt en ligne. L’approbation a lieu dans les 6 mois de la clôture pour une SARL ou une EURL, et le délai est fixé librement pour une SAS.
Les petites entreprises peuvent-elles garder leur compte de résultat confidentiel ?
Oui, par une déclaration de confidentialité jointe au dépôt, dans les limites de taille déjà citées. Pour une micro-entreprise comptable, aucun compte n’est publié ; pour une petite SARL, EURL ou SASU, seul le compte de résultat reste confidentiel.
Qu’est-ce qu’un compte de résultat prévisionnel ?
C’est un compte de résultat construit sur des hypothèses : ventes attendues et charges prévues, souvent sur trois ans. Il sert à convaincre une banque, à calculer le seuil à partir duquel l’activité couvre ses charges et à suivre l’écart avec la réalité.
Quels sont les trois documents comptables obligatoires ?
Le bilan, le compte de résultat et l’annexe, qui forment les comptes annuels. Les micro-entreprises au sens comptable sont dispensées d’annexe.
Sources
- Bpifrance Création : le compte de résultat d'un projet de création d'entreprise
- impots.gouv.fr : notice des tableaux 2033 (régime simplifié), compte de résultat simplifié 2033-B
- Service-Public Entreprendre : dépôt des comptes annuels
- Service-Public Entreprendre : fiscalité d'un entrepreneur individuel
- impots.gouv.fr : résultat imposable (IR ou IS)
- Service-Public Entreprendre : participation des salariés aux résultats