L’essentiel
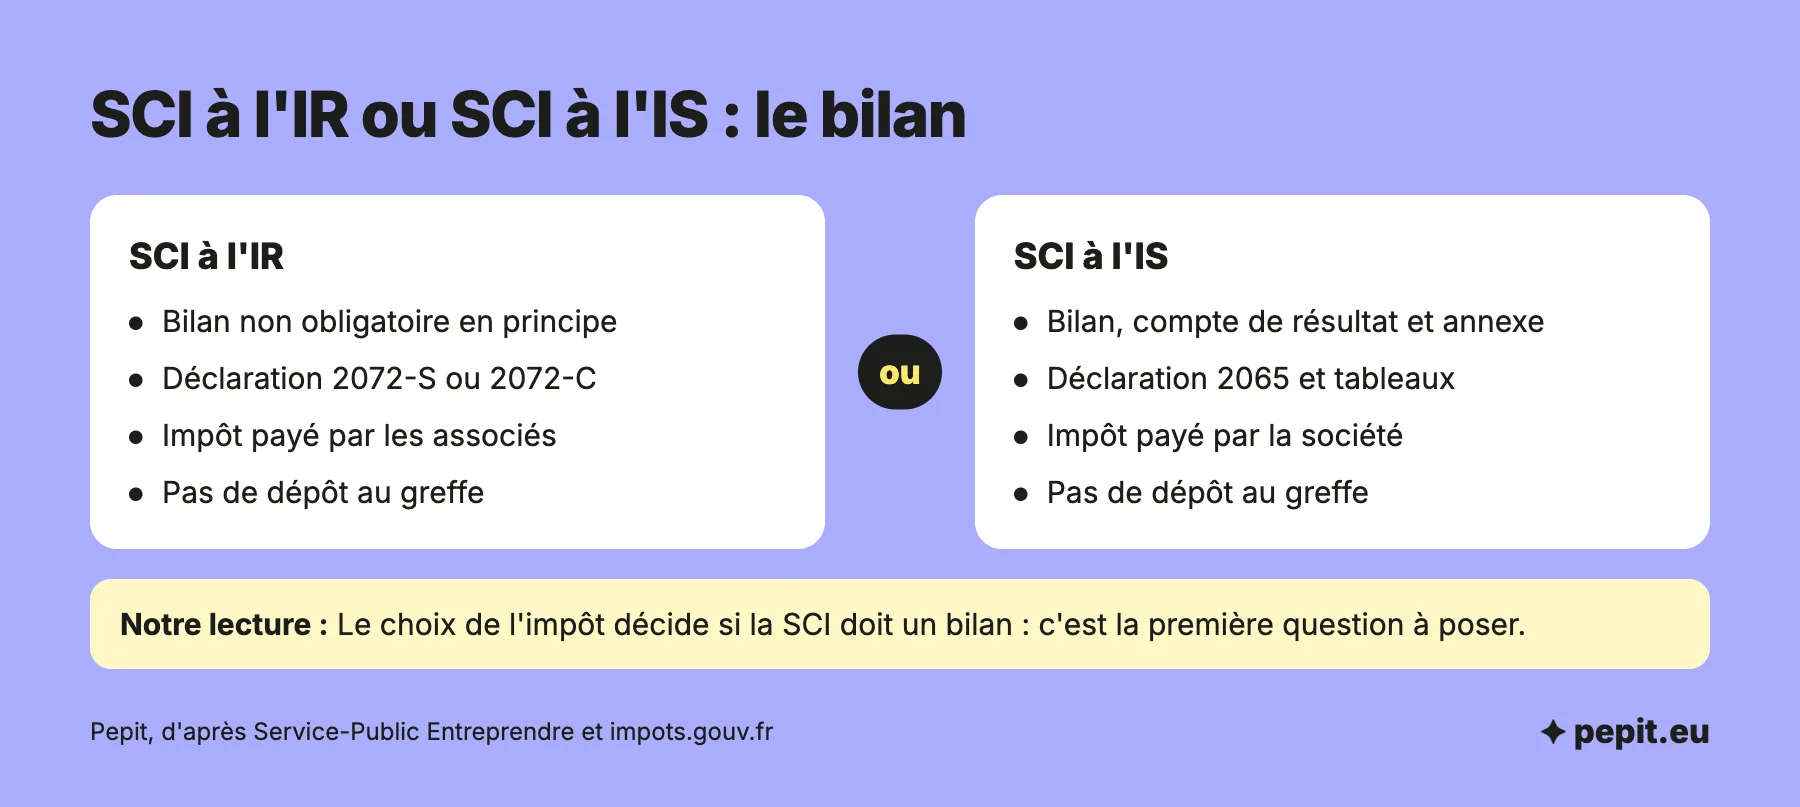
- SCI à l’IR : le bilan n’est pas obligatoire en principe, la société déclare ses loyers aux impôts et suit ses recettes et ses dépenses.
- SCI à l’IS : elle établit chaque année un bilan, un compte de résultat et une annexe, puis dépose sa déclaration de résultat avec sa liasse.
- Contenu : le bilan d’une SCI à l’IS montre surtout l’immeuble, son amortissement, l’emprunt et les comptes courants d’associés.
- Exemple : un immeuble de 200 000 € financé à 85 % par emprunt donne un bilan de 198 600 € après un exercice.
- Greffe : une SCI n’est pas tenue de déposer ses comptes au greffe, mais la liasse fiscale part chaque année à l’administration.
Une SCI doit-elle établir un bilan ?
La réponse dépend de l’impôt de la société : une SCI à l’IR n’a pas à établir de comptes annuels en principe, alors qu’une SCI à l’IS doit établir un bilan chaque année. Par défaut, une SCI relève de l’impôt sur le revenu (IR) : les bénéfices sont imposés chez chaque associé, selon sa part. Elle passe à l’impôt sur les sociétés (IS) si elle en fait le choix ou si son activité commerciale dépasse 10 % de son chiffre d’affaires hors taxes.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Bilan et comptes annuels | Non, en principe | Oui : bilan, compte de résultat et annexe |
| Comptabilité à tenir | Recettes et dépenses, rapport annuel du gérant | Comptabilité de société, en partie double |
| Déclaration de résultat | 2072-S ou 2072-C | 2065 et tableaux de la liasse |
| Qui paie l’impôt | Les associés, sur leur part | La société, puis les associés sur les dividendes |
| Dépôt des comptes au greffe | Non obligatoire | Non obligatoire |
Une SCI doit pourtant établir des comptes annuels dans certains cas, notamment si elle exerce une activité commerciale, si elle est soumise à la TVA, ou si elle dépasse deux des trois seuils suivants : 50 salariés, 3,1 millions d’euros de chiffre d’affaires hors taxes, 1,55 million d’euros de bilan. Dans tous les cas, le gérant doit tenir une comptabilité et rendre compte de sa gestion aux associés au moins une fois par an, par un rapport écrit. L’absence de comptabilité est une faute du gérant qui peut entraîner sa révocation. Les obligations et les déclarations sont détaillées dans l’article sur la comptabilité d’une SCI.
Que contient le bilan d’une SCI à l’IS ?
Le bilan d’une SCI se lit en deux colonnes, l’actif à gauche et le passif à droite, qui ont toujours le même total. Les postes d’une SCI se résument à peu de lignes, parce que sa vie tourne autour d’un ou de quelques immeubles.
| Côté | Poste (compte) | Ce qu’on y trouve |
|---|---|---|
| Actif | Immeuble : terrain (2115) et construction (2131) | Prix d’achat, travaux qui augmentent la valeur du bien |
| Actif | Amortissements (2813) | Se retranchent de la construction, jamais du terrain |
| Actif | Loyers à encaisser (411) et banque (512) | Loyers en retard de paiement et trésorerie |
| Passif | Capital (101) et résultat de l’exercice (120) | Apports des associés et bénéfice gardé dans la société |
| Passif | Comptes courants d’associés (455) | Avances faites par les associés, remboursables |
| Passif | Emprunt (164) | Capital restant dû à la banque |
| Passif | Impôt sur les bénéfices à payer (444) | IS de l’exercice pas encore réglé |
Trois lignes distinguent un bilan de SCI de celui d’une entreprise de services. L’immeuble pèse presque tout l’actif. L’emprunt pèse presque tout le passif, avec un capital qui baisse à chaque échéance. Et le compte courant d’associé est une dette de la SCI envers ses associés, pas du capital : le compte 455 se rembourse, alors que le capital du compte 101 ne se rembourse pas.
Comment lire le bilan d’une SCI ? Exemple chiffré annoté
Rien ne vaut un cas complet. Voici le premier exercice d’une SCI à l’IS qui achète un appartement locatif, avec les écritures puis le bilan.
Exemple chiffré
Simulation : une SCI à l’IS achète un immeuble 200 000 € dont 40 000 € de terrain, hors frais de notaire, pour un exercice de 12 mois. Hypothèses : pas de TVA, loyers d’habitation, amortissement linéaire de la construction sur 40 ans (durée choisie pour la simulation, la durée réelle dépend de chaque bien), taux réduit d’IS de 15 % applicable sous ses conditions. Le prix est financé à 85 % par l’emprunt. Voici les écritures.
- Apports et financement : capital 20 000 € (101), compte courant d’associés 10 000 € (455), emprunt 170 000 € (164), soit 200 000 € en banque.
- Achat de l’immeuble : terrain 40 000 € (2115), construction 160 000 € (2131), payés 200 000 € par la banque.
- Loyers encaissés : 12 000 € (706).
- Charges payées : taxe foncière 1 200 € (63512), assurance 300 € (616), honoraires 500 € (6226), intérêts d’emprunt 3 400 € (6611), soit 5 400 €.
- Remboursement du capital emprunté : 4 000 €, qui diminue le compte 164 et la banque.
- Amortissement de la construction : 160 000 ÷ 40 = 4 000 € (6811 et 2813).
- Impôt sur les sociétés : résultat avant impôt 12 000 − 5 400 − 4 000 = 2 600 €, soit 2 600 × 15 % = 390 € (695 et 444).
Le résultat net est de 2 600 − 390 = 2 210 €. La banque, qui est repartie de zéro après l’achat, compte 12 000 − 5 400 − 4 000 = 2 600 €. Le bilan se range ainsi.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Terrain | 40 000 € | Capital | 20 000 € |
| Construction nette (160 000 − 4 000) | 156 000 € | Résultat de l’exercice | 2 210 € |
| Banque | 2 600 € | Compte courant d’associés | 10 000 € |
| Emprunt restant (170 000 − 4 000) | 166 000 € | ||
| Impôt sur les sociétés à payer | 390 € | ||
| Total de l’actif | 198 600 € | Total du passif | 198 600 € |
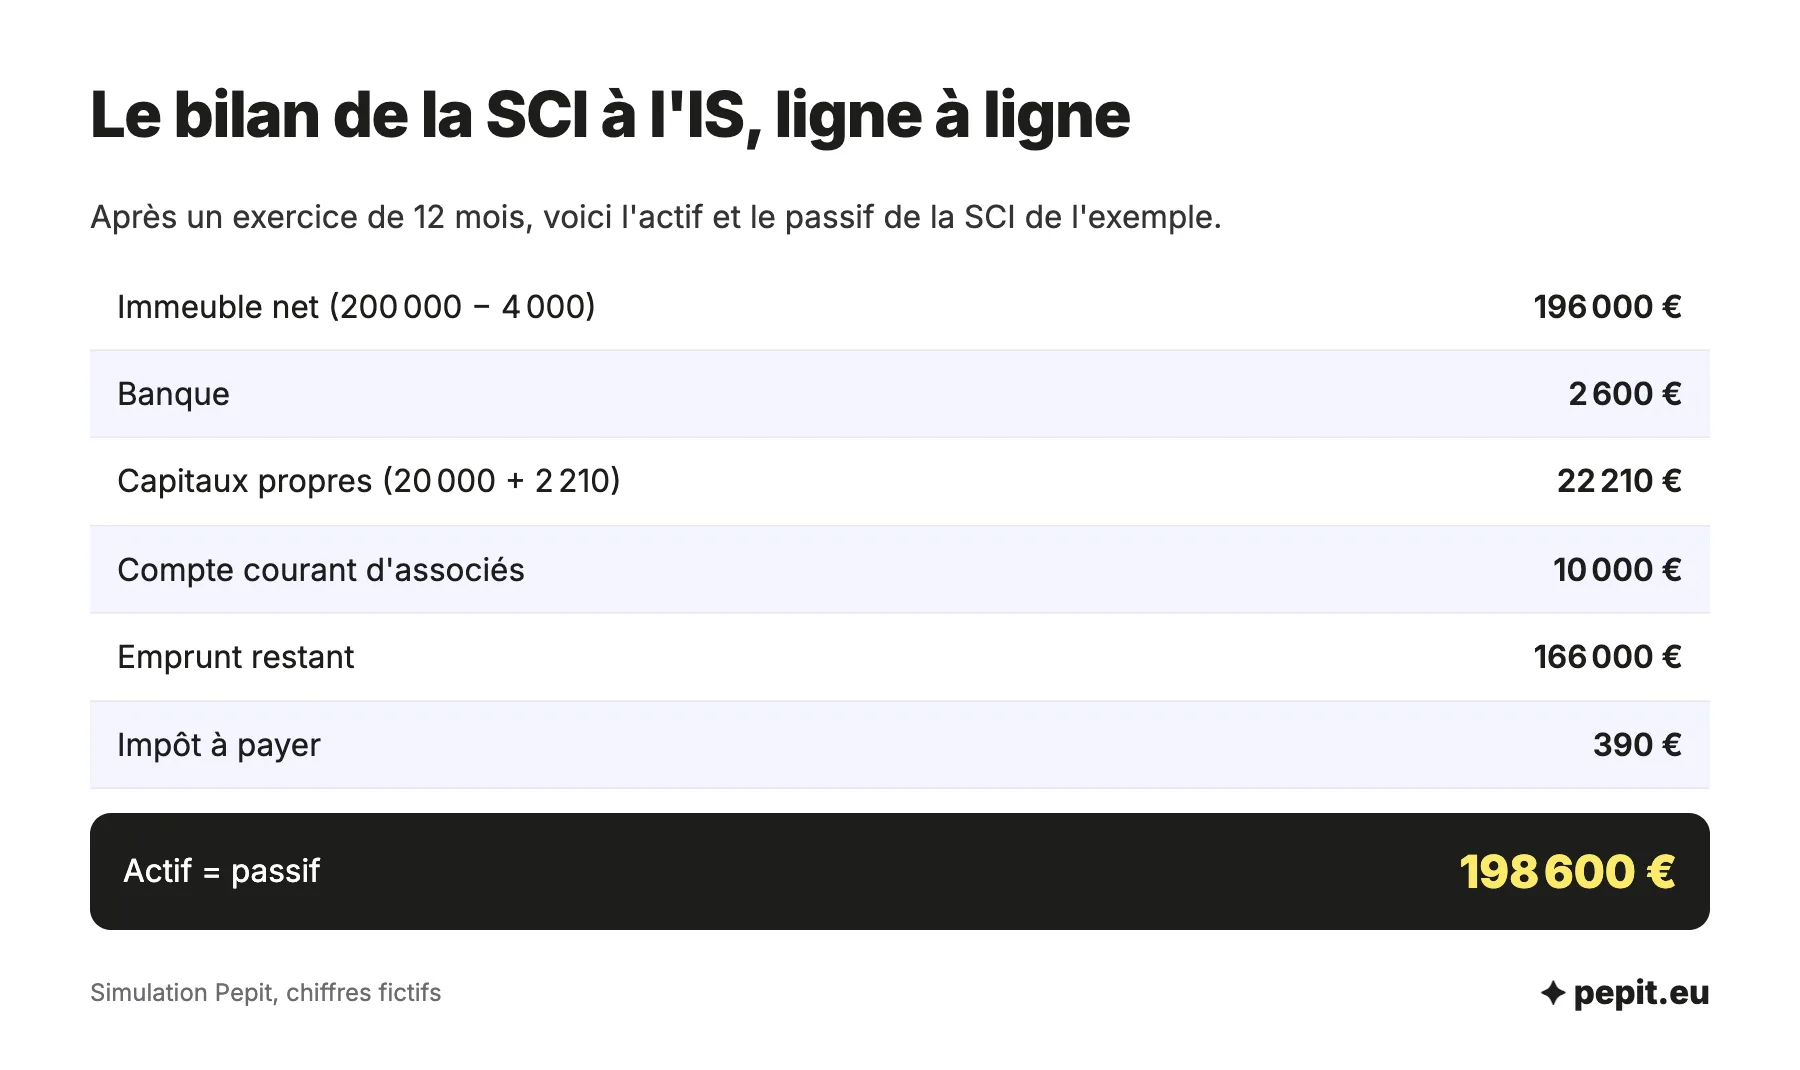
Lecture : l’immeuble net de 196 000 € pèse 99 % de l’actif, et il est financé à 84 % par l’emprunt, avec 22 210 € de capitaux propres. Le résultat de 2 210 € n’est pas la trésorerie de 2 600 € : l’amortissement de 4 000 € n’a pas fait sortir d’argent, le remboursement du capital de 4 000 € en a fait sortir, et l’impôt de 390 € reste à payer, soit 2 210 + 4 000 − 4 000 + 390 = 2 600 €.
Le terrain agit comme le sol sous une semelle de chaussure : la semelle s’use, pas le sol, et de la même façon seule la construction s’amortit, jamais le terrain.
L’avis de l’expert-comptable
Faites ventiler le prix d’achat entre terrain et construction dès l’acquisition. Seule la part de la construction s’amortit, donc cette répartition fixe la base de l’amortissement.
Quelle déclaration déposer avec le bilan d’une SCI ?
La déclaration se télétransmet toujours, depuis l’espace professionnel de la société sur impots.gouv.fr. Elle dépend du régime de la SCI, pas de la taille de son bilan.
| Situation | Déclaration | Date limite |
|---|---|---|
| SCI à l’IR | 2072-S (simplifiée) ou 2072-C (complète) | 2e jour ouvré après le 1er mai de l’année suivante |
| SCI à l’IS, réel simplifié | 2065 et tableaux 2033-A à 2033-G, dont le bilan 2033-A | Clôture au 31 décembre : 2e jour ouvré après le 1er mai. Sinon, 3 mois après la clôture |
| SCI à l’IS, réel normal | 2065 et tableaux 2050 à 2059 | Mêmes dates |
Dans les deux cas, la télédéclaration donne 15 jours de plus. En 2026, la date était le 5 mai, soit le 20 mai en ligne ; pour 2027, la règle donne le 4 mai, soit le 19 mai. Le tableau de la liasse 2065 explique chaque formulaire de la SCI à l’IS.
Le dépôt des comptes au greffe est un autre sujet : une SCI n’y est pas tenue. Pour voir à quoi ressemble un bilan complet dans d’autres activités, l’article sur l’exemple de bilan comptable en montre trois.
Quelles erreurs éviter dans le bilan d’une SCI ?
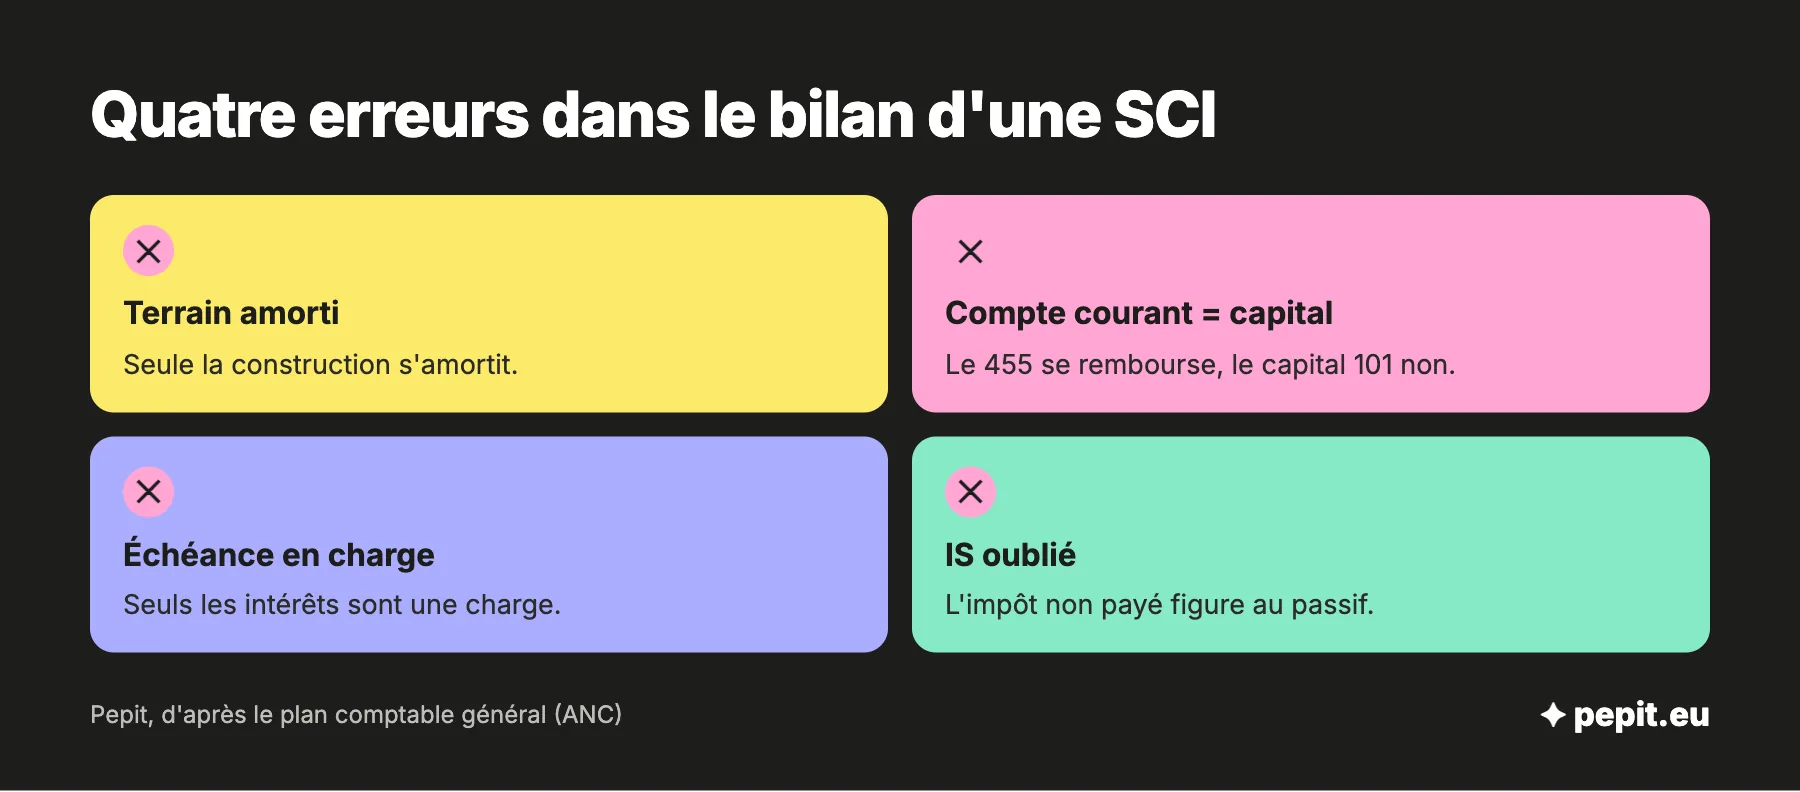
Les erreurs viennent presque toujours de l’immeuble ou du financement. Quatre reviennent souvent.
- Amortir le terrain : seule la construction s’amortit, la dotation de 4 000 € de l’exemple ne porte que sur les 160 000 €.
- Confondre compte courant et capital : un associé qui avance 10 000 € à la SCI en devient créancier, il ne devient pas actionnaire de plus.
- Passer tout l’échéancier en charge : seuls les intérêts, 3 400 € dans l’exemple, sont une charge ; le capital remboursé, 4 000 €, réduit seulement la dette.
- Oublier l’impôt à payer : l’IS de 390 € figure au passif tant qu’il n’est pas réglé.
Attention
Une SCI à l’IR qui loue en meublé bascule obligatoirement à l’IS dès que cette activité commerciale dépasse 10 % de son chiffre d’affaires hors taxes. Elle doit alors établir un bilan chaque année, ce qui change ses obligations comptables.
La TVA ajoute elle aussi des écritures et des obligations : les locaux professionnels loués vides peuvent y être soumis sur option, comme le détaille l’article sur la TVA d’une SCI. Pour faire établir le bilan et la liasse, Pepit, cabinet d’expertise comptable en ligne, décrit sa mission sur la page expert-comptable pour une SCI, avec un tarif donné sur devis.
Questions fréquentes sur le bilan d’une SCI
Les réponses courtes aux questions qui reviennent le plus sur le bilan d’une SCI.
Comment faire le bilan d’une SCI ?
Il faut tenir une comptabilité en partie double toute l’année, puis à la clôture enregistrer les amortissements et l’impôt, arrêter les comptes et déposer la déclaration 2065 avec les tableaux de la liasse. Le bilan sort de la balance, comme dans l’exemple de cet article.
Une SCI à l’IR est-elle obligée de faire un bilan ?
Pas en principe. Elle suit ses recettes et ses dépenses et déclare ses loyers sur la 2072. Elle doit établir des comptes annuels si elle exerce une activité commerciale, si elle est soumise à la TVA ou si elle dépasse deux des trois seuils de 50 salariés, 3,1 millions d’euros de chiffre d’affaires hors taxes et 1,55 million d’euros de bilan.
Une SCI à l’IS doit-elle déposer son bilan au greffe ?
Non, le dépôt des comptes n’est pas obligatoire pour une SCI. Le bilan part chaque année à l’administration fiscale, avec la liasse, mais il n’est pas publié au greffe.
Qui établit le bilan d’une SCI ?
Le gérant en est responsable, car c’est lui qui tient la comptabilité et rend compte aux associés. La loi n’impose pas un expert-comptable, mais l’IS, la TVA ou plusieurs immeubles rendent son aide très utile.
Peut-on passer d’une SCI à l’IR à une SCI à l’IS ?
Oui, par une option notifiée au service des impôts des entreprises avant la fin du 3e mois de l’exercice concerné. Elle peut être annulée jusqu’au 5e exercice qui suit celui de l’option, puis elle devient irrévocable.
Quelle différence entre le bilan et la déclaration 2072 ?
La 2072 déclare les loyers et les charges de la SCI à l’IR, que les associés reportent sur leur propre déclaration. Le bilan décrit ce que possède et doit la SCI à l’IS à une date donnée, et c’est la société qui paie l’impôt.
Sources
- Service-Public Entreprendre : société civile immobilière, régime fiscal et comptabilité
- Service-Public Entreprendre : approbation et dépôt des comptes annuels
- impots.gouv.fr : résultat imposable, formulaires et délais de la déclaration de résultats
- impots.gouv.fr : comment déclarer les résultats de ma SCI
- ANC : plan comptable général, règlement n° 2014-03 consolidé au 1er janvier 2026
- BOFiP : amortissements, éléments amortissables, terrains (BOI-BIC-AMT-10-20)